Кредитные каникулы в 2026 году: условия, лимиты, ипотечные каникулы и как оформить отсрочку
Кратко
Кредитные каникулы — пауза в платежах до шести месяцев по закону № 353-ФЗ, если доход упал больше 30 % или после ЧС, а кредит в пределах лимита (450 000 ₽, карта 150 000 ₽). Ипотека при втором ребёнке — до 18 месяцев. Долг не списывается.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 19 минБанки
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Кредитные каникулы в 2026 году есть, но общей паузы «для всех» нет: отсрочку дают по требованию самого заёмщика, если его случай описан в законе. По потребительскому кредиту, карте и микрозайму это до шести месяцев при падении дохода больше чем на 30 % или после ЧС, по ипотеке есть семь оснований, включая рождение второго ребёнка. Долг не списывается, срок кредита удлиняется.
Что сделать сейчас: проверьте выданную сумму по договору (до 450 000 ₽, по карте до 150 000 ₽, под залог машины до 1,6 млн ₽, ипотека до 15 млн ₽), возьмите справку о доходах за этот и прошлый год и отправьте кредитору требование способом из договора или заказным письмом. Ответ придёт за пять рабочих дней; пока его нет, платите, если можете: если банк откажет законно, пропущенный платёж станет просрочкой. Текст требования соберёт конструктор заявления на кредитные каникулы: ответьте на вопросы и скачайте готовый .docx.
Суть кредитных каникул: отсрочка платежа по закону без списания долга
Кредитные каникулы — законная отсрочка платежей по кредиту или займу: банк или МФО обязаны её дать, если выполнены условия закона. Закон для граждан один: Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», статьи 6.1-2 и 6.1-1. В тексте закона слова «каникулы» нет, там это называется льготным периодом.
| Вид каникул | На какой долг и кому | Срок |
|---|---|---|
| Потребительские, ст. 6.1-2 закона № 353-ФЗ | Кредит, карта, микрозаём, автокредит: доход упал больше чем на 30 % или жильё пострадало от ЧС | До 6 месяцев |
| Ипотечные, ст. 6.1-1 закона № 353-ФЗ | Ипотека на единственное жильё: семь оснований, в том числе второй ребёнок | До 6 месяцев, по «детскому» основанию до 18 |
| Для участников СВО, закон № 377-ФЗ | Мобилизованные, контрактники и добровольцы в СВО, служащие Росгвардии и других войск при СВО и при отражении вторжения на территорию России, члены их семей | Срок службы или участия плюс 180 дней |
| Для бизнеса, закон № 276-ФЗ | Малый и средний бизнес, самозанятые по кредиту на предпринимательство | До 6 месяцев |
По потребительскому кредиту пауза работает так: вы ставите выплаты на паузу до шести месяцев с выбранной даты, платежи и неустойка на это время останавливаются, проценты на основной долг идут и платятся в конце. Пока требование рассматривают и пока идёт пауза, кредитор не вправе требовать досрочного возврата, обращаться к поручителю, забирать залог и предъявлять исполнительный документ (ч. 17 ст. 6.1-2).
- Требование кредитору со ссылкой на ст. 6.1-2 и документами о доходе
- Ответ в срок закона; молчание 10 рабочих дней означает, что каникулы установлены
- До 6 месяцев без платежей и неустойки, проценты на основной долг начисляются
- После паузы прежний платёж, срок кредита длиннее
- Проценты за паузу платятся в самом конце
Продлить нельзя, выйти досрочно можно в любой момент.
Условия кредитных каникул в 2026 году и предельная сумма кредита
Право на каникулы имеет любой заёмщик, а воспользоваться им можно, если одновременно выполнены шесть условий ч. 1 ст. 6.1-2. Если не выполнено хотя бы одно, отказ будет законным.
| Условие | Что это значит | Норма |
|---|---|---|
| Сумма в пределах лимита | Сравнивают сумму, выданную по договору, а не остаток долга | п. 1 ч. 1 |
| Каникул по этому договору не было | Учитываются и каникулы по закону № 106-ФЗ 2020 года. Продажа долга другому кредитору счёт не обнуляет | п. 2 ч. 1 |
| Не действуют каникулы для участников СВО | Сначала должны закончиться каникулы по ст. 1 закона № 377-ФЗ | п. 3 ч. 1 |
| Трудная жизненная ситуация | Доход упал больше чем на 30 % или жильё в зоне ЧС на день отправки требования | п. 4 ч. 1, ч. 2 |
| Нет банкротства и решения суда | Нет процедуры банкротства, вступившего в силу решения о взыскании или мирового соглашения по этому договору | п. 5 ч. 1 |
| Кредитор не начал взыскание | Приставам не предъявлен исполнительный документ (лист, судебный приказ или исполнительная надпись нотариуса), нет требования к поручителю, не обращено взыскание на залог | п. 6 ч. 1 |
Предельная сумма: 450 тысяч, 1,6 млн и 150 тысяч рублей
Закон поручает Правительству установить максимальный размер кредита для каникул, в том числе с учётом региона. На 08.11.2026 Правительство его не установило, поэтому действуют цифры из ч. 4–5 ст. 4 закона № 348-ФЗ. Дата договора не важна: ст. 6.1-2 распространена и на кредиты, взятые до 2024 года, поэтому лимиты одинаковы для старого кредита и для взятого в 2026 году:
- 450 000 ₽: обычный потребительский кредит или заём, включая микрозаём;
- 1 600 000 ₽: автокредит и любой кредит под залог машины;
- 150 000 ₽: кредитная карта (берут меньшую величину из лимита выдачи и лимита задолженности).
Если вы взяли 600 000 ₽ и осталось вернуть 200 000 ₽, под каникулы кредит не проходит: считают выданную сумму. По такому кредиту остаётся просить отсрочку по программе банка. Для ипотеки свой лимит, 15 млн ₽, о нём ниже.
Можно ли взять каникулы, если есть просрочка или банк подал в суд
Просрочка сама по себе не мешает: в списке условий её нет. Иск тоже не мешает, пока решение не вступило в силу и кредитор не предъявил приставам исполнительный лист, судебный приказ или исполнительную надпись нотариуса. Суд продолжится, а мировое соглашение или банкротство каникулы прекращают (ч. 28 ст. 6.1-2; о таком риске кредитор предупреждает в уведомлении, ч. 12). Что делать с иском, см. что делать, если банк подал в суд по кредиту.
При просрочке тянуть с требованием опасно: банк может взыскать долг без иска, по судебному приказу или исполнительной надписи нотариуса, и как только документ попадёт к приставам, каникулы уже не дадут. Если последний платёж был давно, около трёх лет назад, или долг уже продан коллекторам, учтите: письменная просьба об отсрочке признаёт долг, и срок исковой давности начнётся заново (ст. 203 ГК). Сначала проверьте давность: как списать долг по сроку давности.
Приказ отменяют возражениями мировому судье в течение 10 рабочих дней с получения (ч. 3 ст. 107 и ст. 129 ГПК; подробнее в статье судебный приказ). Надпись нотариуса оспаривают в суде в течение 10 дней с того дня, как о ней узнали (ч. 2 ст. 310 ГПК); как её найти — в статье поиск исполнительной надписи.
Есть ли производство, покажет инструкция, как узнать долги у приставов. Старую просрочку после каникул придётся погасить: на время паузы она только фиксируется (ч. 18). Если производство уже возбуждено, каникулы не дадут. Тогда остаётся погасить долг у приставов, а остановить взыскание можно только по основаниям закона: о них статья о приостановлении исполнительного производства.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Кредитные каникулы в связи с падением дохода: как посчитать 30 %
Отсрочка по кредиту в связи с потерей дохода положена, когда доход упал больше чем на 30 %. Считают так: средний месячный доход за два месяца перед месяцем обращения сравнивают со средним за двенадцать месяцев перед ним. Сам месяц подачи не учитывается. Если заёмщиков несколько, например супруги-созаёмщики, берут их общий доход (п. 1 ч. 2 ст. 6.1-2).
Условный пример. Требование подаётся в октябре. Средний доход за предыдущие 12 месяцев составил 60 000 ₽. В августе пришло 38 000 ₽, в сентябре 40 000 ₽, в среднем 39 000 ₽. Падение: (60 000 − 39 000) / 60 000 = 35 %, основание есть. При среднем 43 000 ₽ падение было бы 28,3 %, и отказ был бы законным.
Доход считают целыми месяцами. Если он упал в середине месяца, лучше подать требование в начале следующего месяца или ещё через месяц, когда два полных предыдущих месяца покажут падение больше 30 %.
Причина падения дохода закон не интересует: увольнение, в том числе если уволились по собственному желанию, потеря работы, долгий больничный, отпуск по беременности и родам или по уходу за ребёнком подходят одинаково, если справка показывает падение больше 30 %. Отдельного основания по болезни или состоянию здоровья для потребительского кредита нет.
После увольнения не спешите: в последний месяц работы приходят расчёт и компенсация за отпуск, и средний доход за два месяца может не показать падения. Надёжнее подать требование, когда оба предыдущих месяца пройдут уже после увольнения.
Отсрочка по кредиту для ИП, самозанятых и родителей в декрете
По личному потребительскому кредиту ИП и самозанятые подтверждают доход по ч. 10 ст. 6.1-2: самозанятый справкой о доходах по НПД из приложения «Мой налог», ИП книгой учёта доходов за текущий и прошлый год. Если долги стали непосильными, см. банкротство самозанятых.
Кредит на бизнес идёт по другому закону. Закон № 276-ФЗ от 31.07.2025 даёт каникулы до шести месяцев малому и среднему бизнесу и самозанятым по кредиту на предпринимательскую деятельность (действует с 01.10.2025 для договоров, заключённых с 01.03.2024): не чаще раза в пять лет по договору, при просрочке не больше 30 дней подряд, ответ банка за 15 рабочих дней (ст. 3 и 4). На личный потребительский кредит самозанятого он не распространяется.
Рождение ребёнка само по себе основанием для потребительских каникул не служит, а по ипотеке второй ребёнок стал отдельным основанием (ниже). Если в декрете долги стали неподъёмными, посмотрите варианты для женщин с пособиями.
Кредитные каникулы в связи с ЧС, для участников СВО и при призыве в армию
Второе основание обычных каникул: вы живёте в жилье в зоне ЧС, условия жизни нарушены и имущество утрачено. Требование подают в течение 60 дней со дня, когда эти факты установлены (п. 2 ч. 2 ст. 6.1-2).
Решает не регион, а режим ЧС и документ о вас лично от органа местного самоуправления. Снижение дохода и ЧС считаются разными основаниями. Если во время каникул по доходу вы оформили каникулы по ЧС, первые прекращаются автоматически (ч. 7).
Каникулы для участников СВО и их семей
Для мобилизованных, военнослужащих по контракту при участии в СВО, добровольцев и членов их семей действует отдельный закон № 377-ФЗ, если кредит взят до мобилизации, контракта или начала участия в СВО (ч. 1 ст. 1). Требование по нему подают не позднее 31 декабря 2026 года (ч. 2 ст. 1). Подробно в статье кредитные каникулы для участников СВО; требование собирается в конструкторе для военнослужащих. О долгах погибших и раненых: списание долгов участникам СВО.
После каникул по закону № 377-ФЗ по тому же кредиту можно взять обычные: прежние «военные» каникулы не считаются использованным правом (ч. 3 ст. 4 закона № 348-ФЗ). Но пока «военные» каникулы действуют, обычные не дадут.
Долги в армии: что с кредитом при призыве на срочную службу
Срочная служба в армии сама по себе под закон № 377-ФЗ не подпадает: в ч. 1 ст. 1 названы мобилизованные, контрактники Вооружённых сил, добровольцы и члены их семей. Исключение — служба в Росгвардии и других войсках и органах из п. 6 ст. 1 закона «Об обороне», если человек участвует в СВО, отражает вооружённое вторжение на территорию России или вооружённую провокацию на границе (п. 2 ч. 1 ст. 1 в ред. закона от 04.08.2026 № 334-ФЗ). Тогда смотрите статью кредитные каникулы для участников СВО.
Если забрали в армию на срочную службу, остаются обычные каникулы по ст. 6.1-2, но подать требование получится не раньше, чем доход за два полных месяца перед месяцем обращения упадёт больше чем на 30 %, то есть примерно через два месяца службы. При уходе в армию падения дохода ещё нет, и отказ будет законным.
Поэтому заранее договоритесь, кто будет вносить платежи первые месяцы, и оформите доверенность на близкого, чтобы он отправил требование за вас. Справка из военкомата к требованию не нужна. Шести месяцев паузы на весь срок службы не хватит: решите и то, кто будет платить после неё.
Ипотечные каникулы по статье 6.1-1: семь оснований, включая рождение второго ребёнка
Ипотечные каникулы дают по ст. 6.1-1 закона № 353-ФЗ, если кредит не больше 15 млн ₽, а заложенное жильё остаётся единственным пригодным для постоянного проживания. Лимит 15 млн ₽ тоже временный: он действует, пока Правительство не установит иной.
Доля в другой квартире не мешает, если приходящаяся на неё площадь не больше нормы предоставления жилья в вашем городе. Остальные условия те же, что в таблице выше.
Достаточно одного из семи оснований (ч. 2 ст. 6.1-1):
- вы на учёте как безработный или вы пенсионер по старости, с которым прекратили трудовой договор;
- вам установили инвалидность I или II группы;
- больничный длится больше двух месяцев подряд (подтверждается больничным листом);
- доход за два месяца упал больше чем на 30 %, а платежи по ипотеке за следующие полгода превышают 50 % дохода;
- иждивенцев стало больше, доход упал больше чем на 20 %, а платежи превышают 40 % дохода;
- жильё в зоне ЧС, требование подают в течение 60 календарных дней;
- родился или усыновлён второй или следующий ребёнок.
По ипотеке можно не только остановить платежи, но и платить меньше. Начало можно назначить до двух месяцев назад, срок по основаниям 1–6 до шести месяцев. Первым документом идёт выписка из ЕГРН обо всех ваших объектах; банк вправе за два рабочих дня запросить документы, вы даёте их за десять.
После паузы пропущенные платежи переносятся в конец, срок кредита удлиняется, отдельных процентов по основаниям 1–6 нет. Если выбрали уменьшенный платёж, его нужно вносить в срок: неуплата станет обычной просрочкой с неустойкой. Выйти из ипотечных каникул досрочно можно в любой момент уведомлением (ч. 16.1).
Ипотечные каникулы при рождении второго ребёнка с 1 сентября 2026 года
Седьмое основание добавил в ст. 6.1-1 Федеральный закон от 04.07.2026 № 229-ФЗ (это поправки к закону о потребительском кредите, а не закон об исполнительном производстве с тем же номером). Его применяют с 1 сентября 2026 года, в том числе к ипотеке, взятой раньше. Банки иногда подают это как акцию, но основание записано в законе и обязательно для всех.
Падение дохода доказывать не нужно: достаточно рождения или усыновления второго, третьего или следующего ребёнка. При рождении первого ребёнка это основание не работает. Поэтому семья с двумя детьми может взять паузу по ипотеке без справок о доходах, только если второй или следующий ребёнок родился или усыновлён недавно: пауза закончится не позже, чем ему исполнится полтора года. Лимит 15 млн ₽ и условие о единственном жилье остаются.
- Срок до 18 месяцев, но пауза должна закончиться не позже, чем ребёнку исполнится полтора года; при усыновлении не позже 18 месяцев с даты усыновления (ч. 5).
- Документы: свидетельство о рождении или усыновлении каждого ребёнка либо удостоверение многодетной семьи, плюс выписка из ЕГРН.
- Проценты: первые шесть месяцев отдельных процентов нет; за 7–18-й месяц проценты по ставке договора начисляются на остаток долга и платятся после всех остальных платежей (ч. 18.1 и 20.1).
Условный пример. Второй ребёнок родился 15 октября 2026 года, требование отправлено 1 декабря. Если паузу начать с 1 декабря, она закончится 15 апреля 2028 года, когда ребёнку исполнится полтора года: выйдет 16,5 месяца. Если указать начало 15 октября (это меньше двух месяцев назад), получатся полные 18 месяцев. При долге 5 млн ₽ под 6 % годовых проценты за 7–18-й месяц составят около 300 000 ₽, их заплатите в самом конце срока.
Подводные камни ипотечных каникул в том, что долг не уменьшается, а по «детскому» основанию каникулы увеличат сумму долга на проценты за 7–18-й месяц.
Взять их можно один раз, и основания 1–5 и 7 считаются вместе: если ипотечные каникулы по этому договору уже давали, например из-за падения дохода, «детские» не дадут (п. 2 ч. 1 ст. 6.1-1). Отдельно остаётся только основание по ЧС. Рефинансирование под ту же квартиру счёт не обнуляет. Пауза касается платежей по кредиту, а не страховки: проверьте в договоре, что будет, если на каникулах не продлить полис, и продлевайте его в срок. Как вернуть плату за ненужный полис, на примере одного банка разобрано в статье отказ от страховки Альфа-Банка в первые 30 дней.
Если ипотеку платить уже нечем и пауза не спасёт, прочитайте, что будет, если не платить ипотеку, и как сохранить квартиру. Банкротство прекращает действующие каникулы; можно ли подать на банкротство с ипотекой и что тогда с залоговой квартирой, разобрано отдельно.
Ипотечные каникулы и единственное жильё: что решили суды
- Квартира не единственная, документов нет — в каникулах отказали. Заёмщица попросила банк о паузе по ипотеке на шесть месяцев из-за тяжёлого положения, а после отказа подала иск, чтобы обязать банк изменить договор. Суд отказал: оснований из ч. 1 ст. 6.1-1 нет, ипотечная квартира для неё не единственное жильё, а выписку из ЕГРН и справку о доходах, которые запросил банк, она не представила (решение Дорогомиловского районного суда Москвы от 12.11.2025 по делу № 2-4460/2025).
- Затем банк взыскал долг и обратил взыскание на квартиру. Суды удовлетворили иск банка о взыскании долга, расторжении договора и обращении взыскания на заложенное жильё; кассация с ними согласилась, сославшись и на отказ в каникулах (определение Первого кассационного суда общей юрисдикции от 15.07.2026 № 88-17409/2026).
Перед требованием о каникулах проверьте выписку из ЕГРН: если ипотечная квартира не единственное ваше жильё, банк откажет законно (п. 3 ч. 1 ст. 6.1-1). Документы, которые банк запросил, отправляйте сразу: без них отказ тоже будет законным, а просрочка за это время останется просрочкой.
Кредитные каникулы по кредитной карте и микрозайму
Каникулы распространяются и на кредитные карты, и на микрозаймы по той же ст. 6.1-2, но карта на время паузы замораживается, а проценты за паузу гасят два года.
Кредитная карта
- Лимит 150 000 ₽ считают по меньшей величине из лимита выдачи и лимита задолженности.
- Задним числом нельзя: начало паузы можно назначить не раньше дня отправки требования (ч. 6).
- На время каникул банк не выдаёт кредитные деньги (ч. 21).
- Минимальный платёж не нужен; если внесёте больше платежей за период паузы, она прекратится (ч. 20).
- Проценты за паузу платят в течение 720 дней равными платежами каждые 30 дней, а доступный лимит уменьшается на их сумму, если договор не говорит иного (ч. 26–27).
Условный пример. Долг по карте 120 000 ₽ под 35 % годовых. За шесть месяцев начислится около 21 000 ₽ процентов. После каникул это примерно 875 ₽ каждые 30 дней сверх обычного платежа, 24 раза подряд. Если карту уже не закрыть никакой паузой, прочитайте, как законно разобраться с долгом по кредитной карте.
Микрозаём в МФО и МКК
Каникулы обязана дать любая МФО: микрофинансовая компания тоже кредитор по закону № 353-ФЗ (ст. 3), и правила ст. 6.1-2 для МКК те же, что для банка. Лимит 450 000 ₽ почти всегда больше суммы займа. Требование подают через личный кабинет, если это предусмотрено договором (сохраните скриншот с датой), или заказным письмом на адрес из договора.
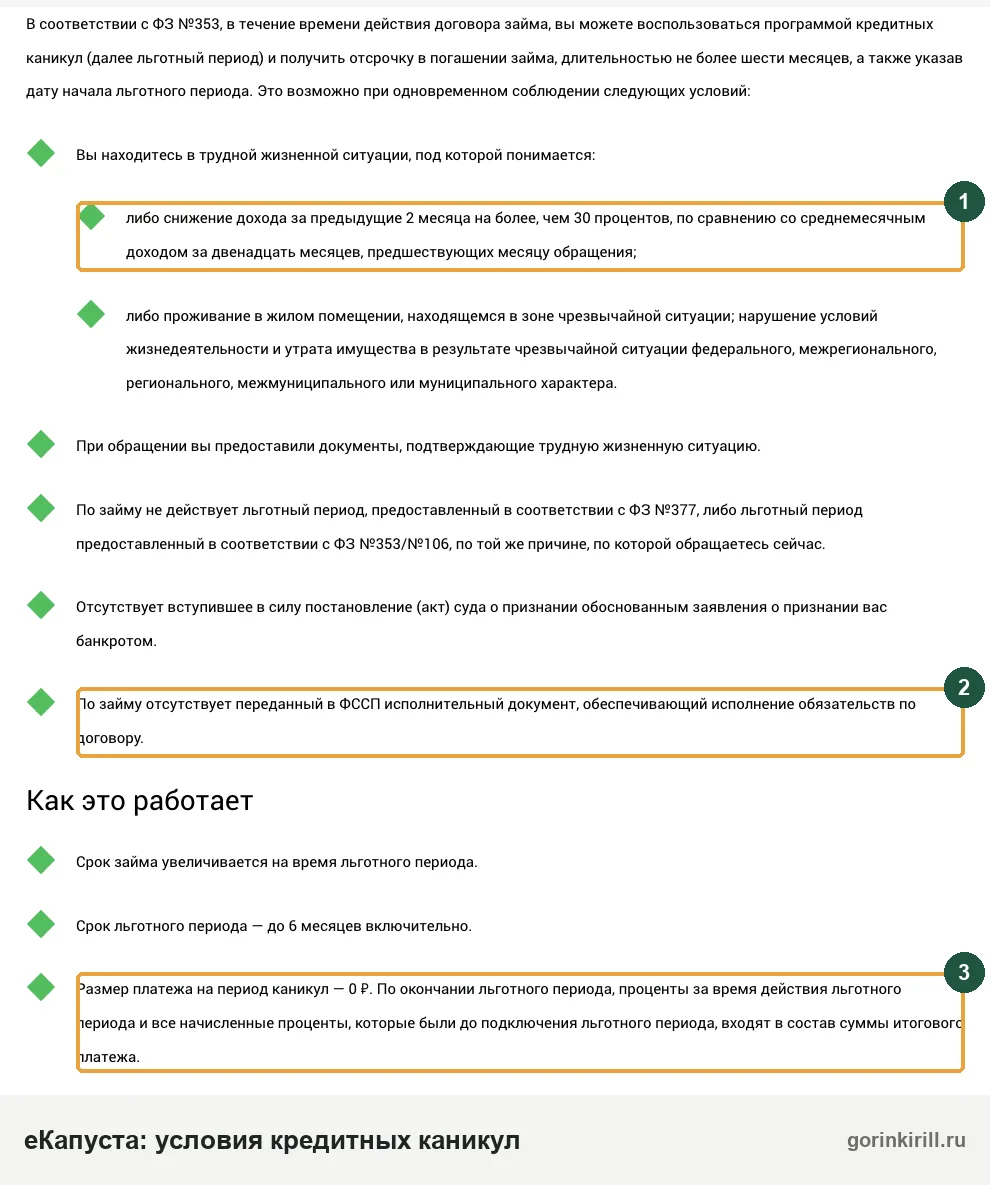
Проценты по ставке договора на основной долг идут всё время паузы, а при дневной ставке это дорого. По займам на срок до года действует общий предел начислений: по действующей редакции 100 % от суммы займа (ч. 24 ст. 5). Каникулы по микрозайму имеют смысл, если через полгода появятся деньги вернуть и заём, и проценты.
Если займов несколько, смотрите выходы с долгами перед МФО.
Как оформить кредитные каникулы: заявление, документы и сроки ответа
Чтобы оформить кредитные каникулы, отправьте кредитору требование способом из договора (в том числе через приложение или личный кабинет, если договор это позволяет), заказным письмом с уведомлением о вручении или лично под расписку и приложите документы о трудной ситуации (ч. 8–9 ст. 6.1-2).
- Сверьте условия по таблице выше и соберите документы за текущий и прошлый год.
- Составьте требование и укажите дату начала паузы: по кредиту или займу не раньше чем за месяц до отправки, по кредитной карте не раньше дня отправки, по ипотеке до двух месяцев назад (ч. 6). Если есть поручитель или чужой залог, приложите его письменное согласие (ч. 3–4).
- Отправьте так, чтобы осталась дата: обращение в приложении со скриншотом и номером, письмо с описью и трек-номером, копия с отметкой о приёме.
- Ждите ответа: срок рассмотрения заявки — пять рабочих дней. Молчание десять рабочих дней означает, что каникулы установлены (ч. 15).
- Проверьте уведомление. Если каникулы одобрили, кредитор указывает в нём, сколько можно внести за паузу без её прекращения. Новый график он присылает не позже пяти дней после окончания каникул.
Какие документы нужны для кредитных каникул
Какая справка нужна, зависит от того, как вы получаете доход: работнику по найму нужна справка о доходах и суммах налога (бывшая 2-НДФЛ). Перечень закрытый: справку «по форме банка» или выписки по счетам требовать нельзя (ч. 13). Если основание — падение дохода, без документа о доходе каникулы не дадут (ч. 9). При ЧС нужен документ органа местного самоуправления, по ипотеке при рождении ребёнка — свидетельство о рождении или усыновлении.
| Ситуация | Документ | Где взять |
|---|---|---|
| Работа по найму | Справка о доходах и суммах налога за текущий и прошлый год | У работодателя или в личном кабинете налогоплательщика |
| Самозанятый | Справка о состоянии расчётов (доходах) по НПД | Приложение «Мой налог» |
| ИП | Книга учёта доходов (и расходов) по своему режиму | Ведёте сами или бухгалтер |
| Отпуск по уходу за ребёнком | Справка о доходах и суммах налога либо справка работодателя о зарплате вместе с документами об отпуске (ч. 10) | Отдел кадров |
| Жильё в зоне ЧС | Документ об установлении фактов проживания в зоне ЧС и утраты имущества | Орган местного самоуправления |
| Есть поручитель или залогодатель | Письменное согласие поручителя или залогодателя | Подписывает он сам |
Если заёмщиков несколько, требование может подать любой из солидарных заёмщиков, например созаёмщик, без согласия остальных (ч. 29). См. также поручитель и созаёмщик по кредиту.
Что написать в заявлении на кредитные каникулы
Формы закон не устанавливает: требование пишут свободно или по бланку банка. Обязательны три вещи: фраза «прошу предоставить льготный период в соответствии со статьёй 6.1-2 Федерального закона от 21.12.2013 № 353-ФЗ», основание (снижение дохода больше чем на 30 % или ЧС) и срок паузы до шести месяцев с датой начала. Добавьте ФИО, паспорт, контакты, номер и дату договора, список приложений. Полный текст соберёт конструктор требования.
Частые ошибки: нет справки о доходе или ссылки на закон, слишком ранняя дата начала паузы, забыли согласие поручителя. Пока ответа нет, по возможности платите: при законном отказе пропуски станут просрочкой.
Можно ли оформить кредитные каникулы через Госуслуги
Нет: требование направляют самому кредитору одним из трёх способов закона. На Госуслугах есть только справочная статья о каникулах.
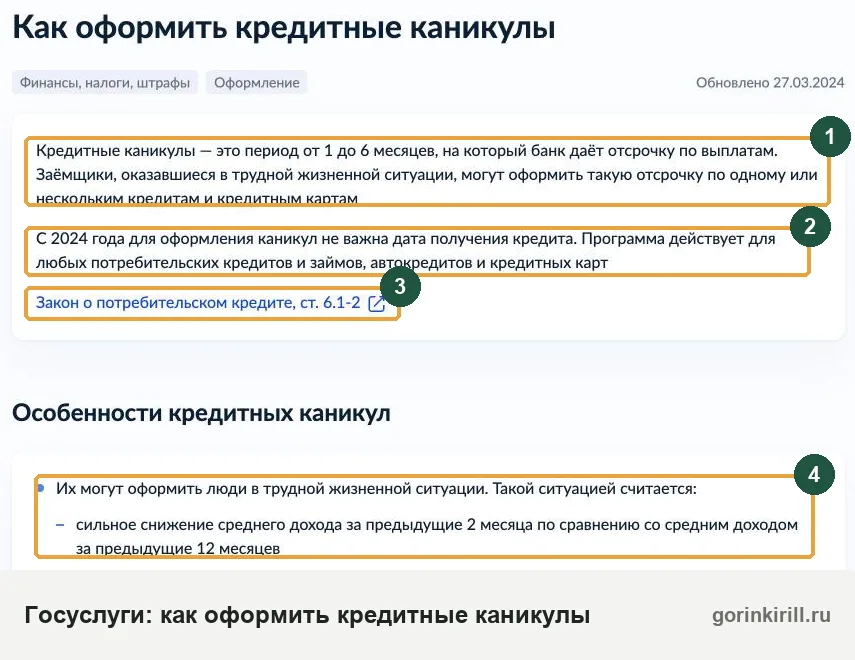
Кредитные каникулы в Сбербанке, ВТБ, Альфа-Банке, Т-Банке и Совкомбанке: закон один
Условия кредитных каникул по закону одинаковы в любом банке, различаются канал подачи и собственные программы банка. Как подключить каникулы, банки пишут на своих страницах (на 08.11.2026):
| Банк | Как подать требование по закону | Своя отсрочка банка |
|---|---|---|
| ВТБ | Кредит наличными: заявление по форме банка и документы на электронную почту отдела вашего округа. Кредитная карта: контакт-центр 8 800 100-24-24 или 1000. Ипотека: офис или заказное письмо | Отсрочка на 1 месяц по программе банка: условия и частота зависят от вида кредита, подключают через контакт-центр или чат-бот ВТБ Онлайн; по ипотеке пауза на 3 месяца по программе банка |
| Т-Банк (Тинькофф) | Чат в приложении, личный кабинет на сайте банка или телефон 8 800 234-01-11 | Своей программы на странице не описано |
| Альфа-Банк | Способом из договора, заказным письмом или в отделении | Каникулы без документов о доходе для клиентов без просрочек в любых банках после трёх платежей: кредит наличными через приложение, ипотека в отделении или в чате |
| Сбербанк, Совкомбанк | Способом из договора (например, приложение банка), заказным письмом или в отделении под расписку | Условия своих программ сверяйте на сайте банка: закон их не задаёт |
Ипотечные каникулы в Сбербанке, ВТБ или Альфа-Банке оформляют по той же ст. 6.1-1, включая рождение второго ребёнка. Любой другой банк, в том числе ОТП Банк или ПСБ, тоже не вправе отказать, если случай подходит под закон.
Отсрочка по кредиту от банка: чем программа отличается от каникул по закону
Отсрочка по кредиту по программе банка («перенос платежа», «пропуск платежа», «банковские каникулы» в приложении) остаётся услугой: банк сам решает, давать ли её, может взять плату, изменить ставку или срок.
- Отказать можно только если не выполнено условие закона
- Ответ в срок закона; молчание = согласие
- Документы только из закона
- Пропуски не считаются просрочкой
- Банк решает сам
- Сроки ответа по его правилам
- Может попросить любые справки
- Условия, плату и ставку банк определяет сам
Чтобы обращение не оформили как программу банка, в требовании прямо пишите: «прошу предоставить льготный период по статье 6.1-2 Федерального закона № 353-ФЗ».
Программа банка выручает, когда закон не подходит: кредит выше лимита или каникулы уже брали. Перед согласием спросите, как изменятся ставка, срок и переплата.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramСколько стоят каникулы: проценты во время паузы и выход из каникул
Проценты во время паузы начисляются: каникулы стоят столько, сколько процентов набежит на основной долг. Рассчитать сумму можно так: остаток × ставка ÷ 12 × число месяцев. Эти проценты платят после основного графика платежами того же размера (ч. 22 и 25 ст. 6.1-2).
| Показатель | Без каникул | Каникулы 6 месяцев после 12-го платежа |
|---|---|---|
| Ежемесячный платёж | ≈ 11 928 ₽ | 0 ₽ шесть месяцев, затем ≈ 11 928 ₽ |
| Основной долг на старте паузы | — | ≈ 223 489 ₽ |
| Проценты за паузу | — | ≈ 27 936 ₽, в конце срока |
| Переплата по кредиту | ≈ 129 406 ₽ | ≈ 157 342 ₽ |
| Срок до полного погашения | 36 месяцев | около 45 месяцев |
Расчёт условный: кредит 300 000 ₽ на 36 месяцев под 25 % годовых, равные платежи. Здесь пауза стоит примерно 2,3 ежемесячного платежа. По ипотеке по основаниям 1–6 дополнительных процентов закон не начисляет.
Плюсы каникул: нет просрочки, неустойки и суда, пока доход восстанавливается. Минусы: долг дороже и дольше, а запись о каникулах видна в кредитной истории. Если через полгода денег больше не станет, пауза лишь сдвинет проблему, а право будет потрачено. Выгодны ли каникулы именно вам, зависит от прогноза дохода.
Выход с кредитных каникул: досрочно, с платежами, после окончания
- Снять каникулы досрочно можно в любой момент, достаточно уведомить кредитора: каникулы прекращаются со дня его получения, уточнённый график приходит за пять рабочих дней (ч. 19).
- Платить во время каникул можно, это снижает переплату. Если внесёте больше, чем полагалось по старому графику за период каникул, они прекратятся, а новый график придёт за три рабочих дня (ч. 20).
- Продлить нельзя: по потребительскому кредиту каникулы даются не больше чем на шесть месяцев на одно требование, на год их не дают. Берите срок с запасом: выйти раньше можно.
- После окончания договор действует на прежних условиях, срок возврата продлевается не меньше чем на срок каникул (ч. 23).
Кредитная история после каникул и повторное оформление
На кредитную историю каникулы влияют одной отдельной записью, но неуплата платежей во время каникул по ст. 6.1-1 и 6.1-2 из истории исключается (ч. 4.1-1 ст. 4 закона № 218-ФЗ). Исключение: не внесённый уменьшенный платёж по ипотечным каникулам. Правило действует и для МФО.
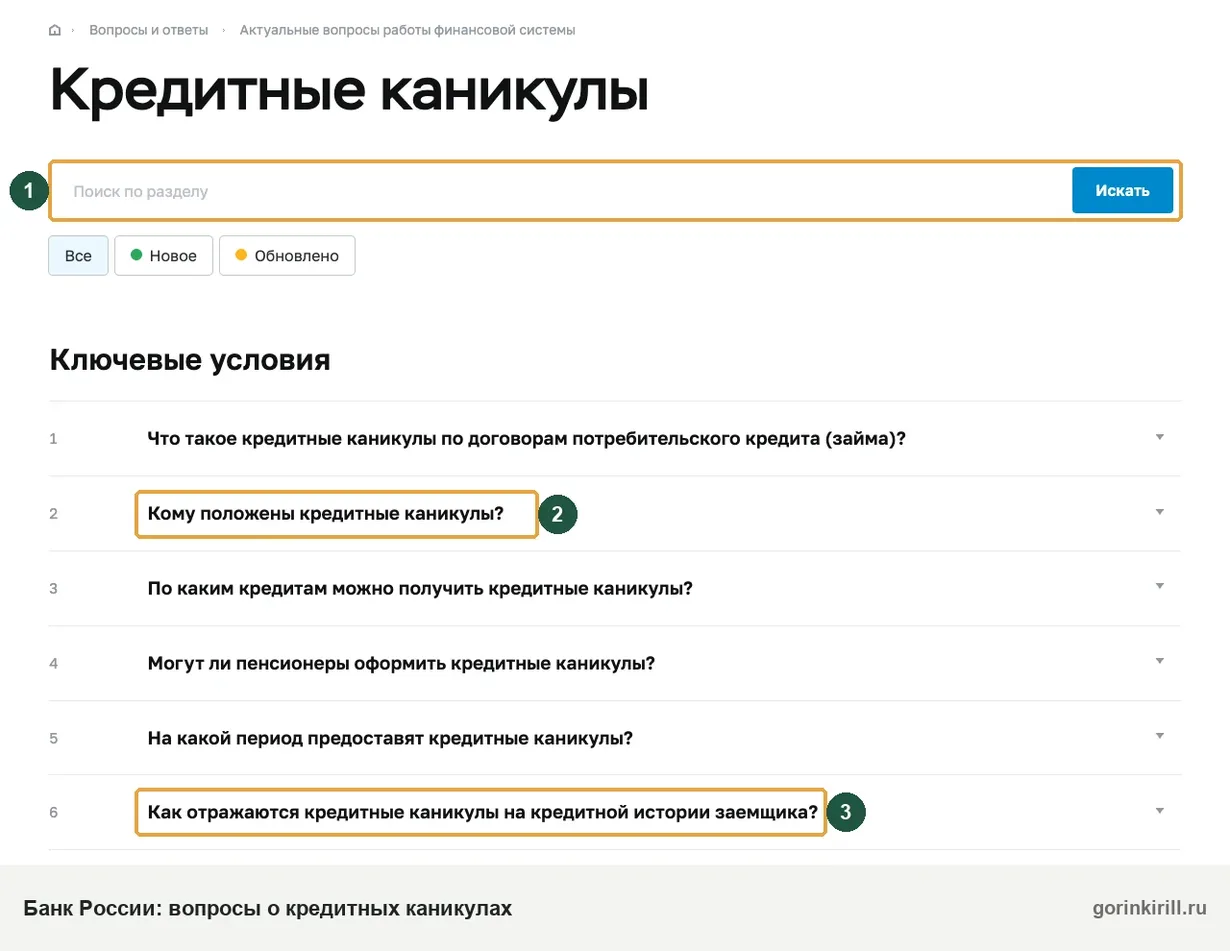
Когда пропуск платежа всё же станет просрочкой:
- кредитор законно отказал, а вы в ожидании ответа не платили;
- вы назначили начало каникул позже пропущенного платежа;
- по ипотечным каникулам с уменьшенным платежом вы его не внесли;
- после окончания паузы не вернулись к графику или не погасили старую просрочку.
Права на новый кредит после каникул закон не даёт: запись о каникулах банк увидит и оценит по своим правилам. Перед новым кредитом прочитайте о рефинансировании с просрочками. Проверить, как отразились каникулы, поможет инструкция как проверить кредитную историю. Если там по ошибке появилась просрочка за период каникул, соберите заявление в конструкторе заявления в бюро.
Сколько раз можно брать кредитные каникулы
Брать каникулы часто не получится: вторые по тому же договору возможны только по другому основанию: один раз из-за снижения дохода и ещё один раз из-за ЧС (п. 2 ч. 1 ст. 6.1-2). Правила «раз в пять лет» для граждан нет, оно есть только в законе № 276-ФЗ для бизнеса. Подавать требование можно по каждому своему кредиту. По ипотеке можно один раз по любому из оснований 1–5 и 7 и ещё один раз по ЧС.
Банк отказал в отсрочке по кредиту: законные причины и что делать
Отказать в кредитных каникулах кредитор может, только если требование не соответствует закону: сумма выше лимита, не хватает документа, каникулы уже были (ч. 14 ст. 6.1-2). Отказ приходит с причиной.
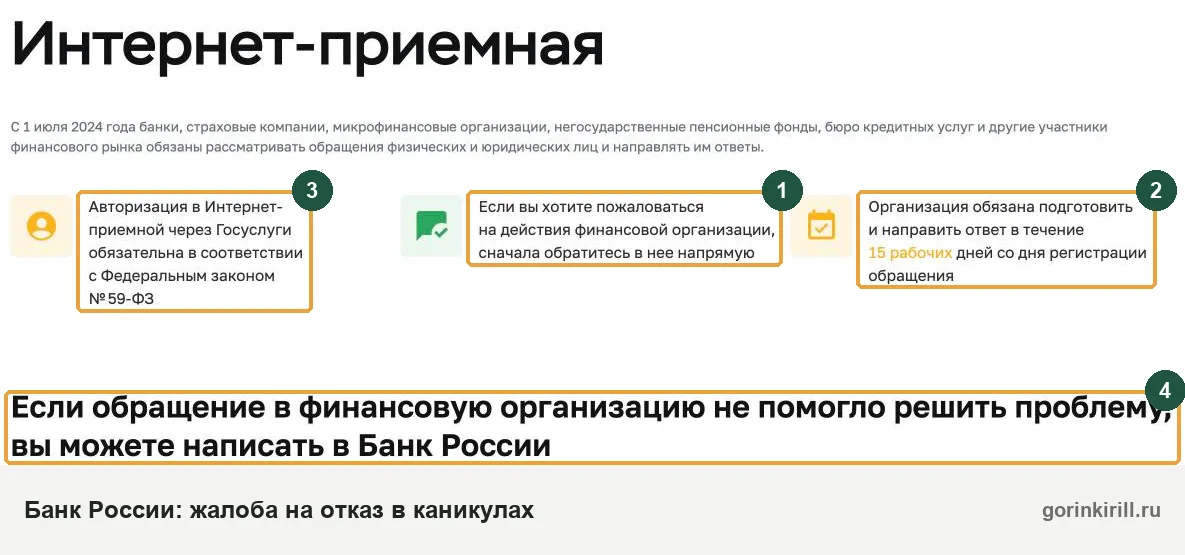
Отказ «по внутренним правилам», требование справки по форме банка или плата за оформление законными причинами не считаются. Куда обратиться, если отказали, зависит от причины. Сначала сравните её с таблицей условий:
- Причину можно устранить (не хватило справки, неверно выбран месяц подачи): исправьте и подайте требование заново. Право на каникулы вы ещё не использовали.
- Отказ без законной причины: пожалуйтесь в интернет-приёмную Банка России. Текст жалобы со ссылками на нормы соберите в конструкторе жалобы в ЦБ.
- Нужно признать каникулы установленными (например, кредитор не ответил в срок, а теперь требует просрочку): это спор для суда; сохраните доказательства даты отправки.
Отказ в кредитных каникулах: что решили суды
- Не донёс документы, которые запросил банк: в иске отказали. Банк отказал в каникулах и указал, каких документов не хватает. Заёмщица оспорила отказ, но повторно с этими документами в банк не обращалась; суды в иске отказали (определение Второго кассационного суда общей юрисдикции от 11.07.2025 № 88-16243/2025).
- Безработица без подтверждения по правилам закона не помогла. Заёмщик ссылался на то, что он безработный, и требовал каникулы, отмену реструктуризации, пеней и исправления кредитной истории; во всех требованиях суды отказали (определение Второго КСОЮ от 17.07.2025 № 88-17038/2025).
Поэтому на отказ с перечнем недостающих документов отвечайте новым требованием с этими документами: так у суда будет основание проверить отказ.
Каникул не дали или их не хватит: другие варианты
Если нужна отсрочка по кредиту дольше полугода или трудности не временные, выбирайте другой инструмент до суда. Платить меньше, но долго поможет реструктуризация кредита по программе банка: заявление соберёт конструктор заявления на реструктуризацию, а об отказе написано в статье могут ли отказать в реструктуризации. В чём разница между банковской реструктуризацией, реструктуризацией долгов в деле о банкротстве и реструктуризацией долга через МФЦ, разобрано отдельно. Общий план при нескольких долгах: что делать, если нечем платить кредиты и последствия просрочки.
Банкротству прежние каникулы не мешают, а действующие прекращаются, когда суд признает заявление о банкротстве обоснованным (ч. 28 ст. 6.1-2). Подробнее: с какой суммы банкротство, банкротство через МФЦ и какие долги списываются.
Не уверены, подходите ли под каникулы или пора искать другой вариант? Опишите ситуацию в MAX: посмотрим ваши кредиты и подскажем законный следующий шаг.
Вопросы о кредитных и ипотечных каникулах
Что значат кредитные каникулы простыми словами?
Кредитные каникулы для физических лиц дают только в банке?
Какой месяц кредитных каникул можно выбрать началом паузы?
Можно ли взять кредитные каникулы на год или продлить их?
Призвали на срочную службу: дадут ли кредитные каникулы?
Кредитор не ответил на требование. Что это значит?
Можно ли кредитные каникулы по кредитной карте, если карта нужна для покупок?
Попросить отсрочку по кредиту можно по телефону?
Можно ли взять каникулы сразу по нескольким кредитам?
Правда ли, что государство разрешило не платить кредиты в 2026 году?
Читайте также
- Могут ли приставы арестовать карту Альфа-Банка: «Апельсин», кредитная, зарплатная и что делать
- Банк ВТБ при банкротстве физических лиц
- Карта Ozon Банка при банкротстве: что будет с картой, рассрочкой и балансом
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.