Банкротство через МФЦ: условия, порядок и последствия внесудебного банкротства
Кратко
Через МФЦ можно бесплатно признать себя банкротом при долгах от 25 000 до 1 000 000 ₽ и одном из четырёх оснований закона. Через шесть месяцев после публикации на Федресурсе списываются долги, указанные в заявлении.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 26 сентября 2026 г.чтение ≈ 11 минДолговые процедуры
Проверено по законам на 18.10.2026. Кирилл Горин, юрист, арбитражный управляющий
Банкротство физических лиц через МФЦ (внесудебное, или упрощённое, банкротство) доступно, если все долги вместе составляют от 25 000 до 1 000 000 ₽ и выполнено одно из четырёх оснований ст. 223.2 закона 127-ФЗ: пристав вернул исполнительный документ, потому что взыскать нечего; вы пенсионер или участник СВО; вы получаете единое пособие на ребёнка; долг безуспешно взыскивают семь лет и дольше. Процедура бесплатная, без суда и финансового управляющего. Через шесть месяцев после публикации на Федресурсе гражданин освобождается от долгов перед кредиторами, которых указал в заявлении.
Что сделать сегодня: пройдите проверку «Подходит ли банкротство через МФЦ» (вопросы «да/нет» по условиям закона), затем соберите полный список долгов. Заявление и список кредиторов можно заполнить онлайн и распечатать в наших конструкторах: заявление о внесудебном банкротстве и список кредиторов.
Содержание
- Внесудебное банкротство: суть процедуры и отличие от суда
- Условия банкротства через МФЦ в 2026 году
- Как самому проверить основание до визита в МФЦ
- Как оформить банкротство через МФЦ: пошаговая инструкция
- Список кредиторов для МФЦ: как не оставить долг за бортом
- Отказ МФЦ в банкротстве: причины возврата и повторная подача
- Шесть месяцев процедуры: что можно и что нельзя
- Какие долги списывают через МФЦ, а какие остаются
- Последствия банкротства через МФЦ после завершения
Внесудебное банкротство: суть процедуры и отличие от суда
Внесудебное (его ещё называют досудебным) банкротство физического лица: процедура, в которой гражданина признают банкротом без арбитражного суда: заявление принимает многофункциональный центр, а сведения публикуются в Едином федеральном реестре сведений о банкротстве (ЕФРСБ, сайт Федресурса). Правила записаны в ст. 223.2–223.7 закона 127-ФЗ «О несостоятельности (банкротстве)», процедура действует с 1 сентября 2020 года.
Рассмотрение заявления в МФЦ и публикация на Федресурсе проводятся без взимания платы (ст. 223.7). Поэтому вопрос о стоимости и цене банкротства через МФЦ имеет короткий ответ: госпошлины и платы за услугу нет, МФЦ делают это бесплатно. Деньги могут понадобиться только на печать документов и, если захотите, на помощь юриста. Если вам предлагают «оформить бесплатное банкротство через МФЦ» за деньги, уточните, что именно сделают за эту цену: заявление можно подать самостоятельно.
- Долг от 25 000 до 1 000 000 ₽
- Одно из 4 оснований
- Бесплатно
- 6 месяцев с публикации
- Списываются только указанные долги
- Любая сумма долга
- Четыре основания МФЦ не нужны
- Вознаграждение управляющему и публикации
- Срок определяет суд
- Имущество может быть продано
Если долг больше миллиона или основания нет, остаётся судебная процедура или договорённость с кредиторами.
Плюсы МФЦ: бесплатно, без суда, без продажи имущества и без финансового управляющего. Минусы: узкие условия, строгий список кредиторов (не указанный долг не спишут) и возможность для кредитора перевести дело в суд, если найдётся имущество. Как устроен суд, разобрано в статье о судебном банкротстве, расходы, на странице о цене банкротства.
Условия банкротства через МФЦ в 2026 году: сумма долга и четыре основания
Подать на банкротство через МФЦ можно при общей сумме долгов не менее 25 000 и не более 1 000 000 ₽ и наличии хотя бы одного из четырёх оснований п. 1 ст. 223.2 закона 127-ФЗ. Других критериев закон не добавляет (п. 1.2 ст. 223.2): ни минимального срока просрочки, ни справок о доходах сверх названных.
Какая сумма долга нужна для банкротства через МФЦ
В сумму входят все денежные обязательства и обязательные платежи: кредиты, займы и микрозаймы, налоги, долги за ЖКХ и капремонт, алименты, поручительство (даже если основной заёмщик пока платит), а также долги, срок оплаты которых ещё не наступил, например остаток кредита по графику. Не учитываются неустойки, штрафы, пени и другие финансовые санкции. Банкротство через МФЦ до 1 млн рублей — это именно лимит основного долга с процентами, без санкций.
Основание 1: пристав вернул исполнительный документ, потому что взыскать нечего
Исполнительное производство окончено по п. 4 ч. 1 ст. 46 закона об исполнительном производстве: у должника нет имущества, на которое можно обратить взыскание, или доход защищён прожиточным минимумом. Размер этого долга значения не имеет. Условие: после окончания на вас не возбуждено новых производств о взыскании денег, которые ещё не окончены. Что означает эта формулировка, разобрано в статье о пункте 4 части 1 статьи 46.
Основание 2: пенсионер или участник СВО
Основной доход: страховая, государственная или накопительная пенсия, срочная пенсионная выплата либо «силовая» пенсия по закону № 4468-I, или гражданин принимает (принимал) участие в специальной военной операции. Плюс исполнительный документ выдан не позднее чем за год до заявления, предъявлялся к исполнению и не исполнен полностью, и у вас нет имущества, на которое можно обратить взыскание (пенсия в расчёт не идёт). Банкротство пенсионера через МФЦ, в том числе по пенсии по инвалидности (например, у инвалида 2 группы), идёт по этому основанию; подробно в статье как списать долги пенсионеру через МФЦ.
Основание 3: получатель единого пособия на ребёнка
Гражданин получает ежемесячное пособие в связи с рождением и воспитанием ребёнка (ст. 9 закона № 81-ФЗ), исполнительный документ не моложе года не исполнен, имущества для взыскания нет. Это основание часто подходит многодетным семьям и мамам в декрете, если пособие назначено.
Основание 4: долг взыскивают семь лет и больше
Исполнительный документ выдан не позднее чем за семь лет до заявления, предъявлялся к исполнению и не исполнен полностью. Отсутствие имущества здесь отдельным условием не названо, но при найденном имуществе кредитор может перевести дело в суд.
Год и семь лет считают от даты выдачи того исполнительного документа, который исполняет конкретный пристав, банк или работодатель. Исполнительным документом считается и судебный приказ, и исполнительная надпись нотариуса, и поручение налогового органа (п. 3.6 ст. 223.2).
Можно ли ИП пройти банкротство через МФЦ
Да, закон говорит о гражданине и не исключает индивидуальных предпринимателей и бывших ИП: на ИП распространяются те же условия. О процедуре Федресурс сам уведомляет налоговую, где зарегистрирован предприниматель (п. 4 ст. 223.6). Для бывшего ИП, исключённого из ЕГРИП меньше чем за год до заявления, после завершения действуют ещё и последствия ст. 216. ООО и другое юридическое лицо через МФЦ банкротом не признают. Подробнее в статье о банкротстве ИП.
Когда МФЦ не подходит, даже если долг до миллиона: производство окончено по другой причине; после окончания открыто новое и не закрыто (хоть штраф ГИБДД на 3 000 ₽); у пенсионера или получателя пособия есть имущество для взыскания; не прошло пяти лет после прошлого внесудебного или судебного банкротства (п. 8 ст. 223.2).
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Как самому проверить основание до визита в МФЦ
Основание проверяют по банку данных исполнительных производств ФССП и справкам: МФЦ по первому основанию смотрит ту же открытую базу на сайте приставов, поэтому сделайте это заранее.
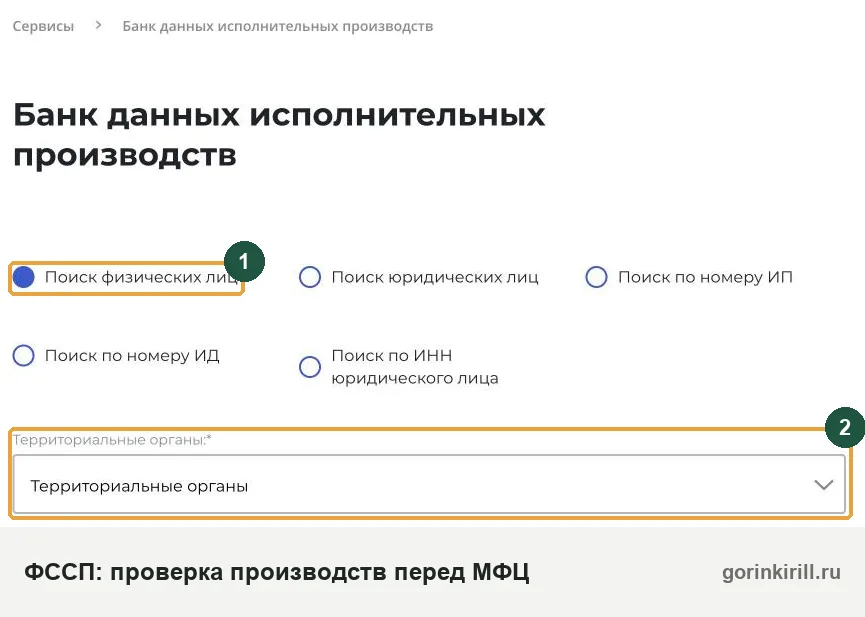
- Откройте на fssp.gov.ru «Банк данных исполнительных производств» и найдите себя по ФИО, дате рождения и региону.
- Найдите оконченное производство с причиной «ст. 46 ч. 1 п. 4». Посмотрите, нет ли открытых производств, возбуждённых позже. Сверьтесь и с разделом производств на Госуслугах.
- Если новое производство мелкое, погасите его полностью и дождитесь окончания фактическим исполнением, затем подавайте. Либо подавайте по другому основанию.
Для оснований 2–4 нужны справки, выданные не раньше чем за три месяца до обращения (пп. 3.1–3.3 ст. 223.2):
- о получении пенсии или единого пособия: в Социальном фонде (или пенсионном органе силового ведомства), не позднее 10 рабочих дней; участнику СВО, справка об участии;
- о том, что долг по исполнительному документу не исполнен, у того, кто его исполняет: пристав, Соцфонд при удержании из пенсии, работодатель или банк.
Справки можно не приносить, если есть техническая возможность получить сведения от ФССП и Соцфонда по межведомственным каналам (п. 3.5 ст. 223.2). Если сведения не придут или не совпадут данные, заявление вернут, поэтому спокойнее прийти со справками. Если условие не соблюдено, в справке откажут (п. 3.4).
Как оформить банкротство через МФЦ: пошаговая инструкция
Как происходит и с чего начать: чтобы подать на банкротство через МФЦ, нужно лично прийти с паспортом, заявлением и списком кредиторов в МФЦ по месту жительства или пребывания (п. 2 ст. 223.2). Отправить заявление по почте или подать онлайн через Госуслуги нельзя; что там можно сделать, разобрано в статье о списании долгов через Госуслуги.
- Проверка: сумма 25 000–1 000 000 ₽ и основание
- Документы: заявление, список кредиторов, справки
- МФЦ: проверка и проект сообщения за 1–3 рабочих дня
- Федресурс: публикация, мораторий
- 6 месяцев: завершение и освобождение от указанных долгов
- Соберите все долги. Кредитные истории из всех бюро, банк данных ФССП, налоги в кабинете ФНС, квитанции ЖКХ, расписки, поручительства. Как найти бюро: в статье как узнать, где у меня кредиты.
- Заполните заявление и список кредиторов. Форма заявления и порядок заполнения утверждены приказом Минэкономразвития № 497 от 04.08.2020; список оформляется по той же форме, что и для суда (п. 4 ст. 223.2). Образец и бланк можно не скачивать: конструкторы заявления и списка кредиторов соберут готовый документ.
- Подайте в МФЦ. Приходите лично с паспортом. Если прийти лично не получается, заявление может подать представитель по доверенности. Возьмите с собой доверенность и паспорт представителя.
- МФЦ проверяет. По первому основанию, за один рабочий день проверяет базу ФССП и в течение трёх рабочих дней вносит проект сообщения в ЕФРСБ или возвращает заявление (п. 5). По основаниям 2–4 проект вносится на следующий рабочий день, затем Федресурс проверяет сведения через ФССП и Соцфонд (пп. 5.1–5.4).
- Публикация. Процедура считается начатой со дня включения сообщения о возбуждении в ЕФРСБ, а не со дня визита в МФЦ.
Какие документы нужно предоставить для банкротства через МФЦ в 2026 году: паспорт; заявление; список всех известных кредиторов; по основанию 2: справка о пенсии или участии в СВО и справка о неисполненном документе старше года; по основанию 3: справка Соцфонда о пособии и такая же справка о долге; по основанию 4: справка о неисполненном документе старше семи лет. Для первого основания справки не нужны, но копия постановления об окончании поможет заполнить реквизиты.
Сколько длится банкротство через МФЦ: несколько рабочих дней на проверку и ровно шесть месяцев с публикации.
Список кредиторов для МФЦ: как не оставить долг за бортом
Список кредиторов: главное место, где ломается процедура: от долга, который не указан, гражданина не освобождают (п. 2 ст. 223.6), а такой кредитор может подать на банкротство в суд (ст. 223.5).
- Указывайте каждого кредитора, включая банк, кредит которого платите без просрочек, и человека, у которого занимали по расписке.
- Если долг продан коллекторам, кредитором будет тот, кому уступили право требования.
- Сумму берите из судебного приказа, решения или свежей справки кредитора. Если указать меньше реального долга, освободят только от указанной суммы; если больше, от реальной (п. 2 ст. 223.6).
- Штрафы и пени указывайте отдельной графой: в порог они не входят.
| Что вписать | Откуда взять |
|---|---|
| Банки, МФО, коллекторы | Отчёты всех бюро кредитных историй |
| Сумма долга и процентов | Судебный приказ, решение или справка кредитора |
| Исполнительные производства | Банк данных ФССП, Госуслуги |
| Налоги и сборы | Личный кабинет налогоплательщика |
| ЖКХ, расписки, поручительства | Квитанции, расписки, договоры |
Банкротство по микрозаймам через МФЦ идёт так же, как по банковским кредитам: МФО или коллектор должны быть в списке, проценты по договору входят в сумму, неустойки не входят. Про другие способы: в статье как списать микрозаймы.
Отказ МФЦ в банкротстве: причины возврата и повторная подача
МФЦ не «отказывает» в обычном смысле, а возвращает заявление с указанием причины; основания возврата перечислены в законе, и каждое можно проверить заранее.
| Причина возврата | Что делать |
|---|---|
| Нет окончания по п. 4 ч. 1 ст. 46 или есть новое открытое производство | Погасить новое производство полностью либо подавать по другому основанию |
| ФССП или Соцфонд не подтвердили условия, не ответили или данные не совпали | Взять справки не старше трёх месяцев, сверить ФИО и дату рождения |
| Сумма меньше 25 000 или больше 1 000 000 ₽ | Пересчитать без санкций; при превышении, судебное банкротство |
| Не прошёл месяц после прошлого возврата или пять лет после прошлого банкротства | Проверить себя на Федресурсе и дождаться срока |
Повторно подать заявление можно не раньше чем через месяц со дня возврата (п. 6 ст. 223.2). Возврат можно обжаловать в арбитражный суд по месту жительства (п. 7).
Как решают суды
- Возврат из-за формальности отменили. МФЦ вернул заявление, потому что не был указан населённый пункт места рождения. Суд округа поддержал гражданина: сведения об оконченных производствах подтверждены (постановление Арбитражного суда Западно-Сибирского округа от 05.12.2023 № Ф04-6247/2023).
- Долг вне лимита — возврат законен. Заявление вернули из-за несоблюдения условия об общей сумме долга и неподтверждения выдачи исполнительного документа; в требовании отказано (постановление Арбитражного суда Восточно-Сибирского округа от 21.01.2025 № Ф02-6177/2024).
Шесть месяцев процедуры: что можно и что нельзя
Со дня публикации на Федресурсе вводится мораторий: кредиторы из списка не могут взыскивать долги, исполнение по ним приостанавливается, проценты, неустойки, штрафы и пени перестают начисляться (ст. 223.4).
- Исполнительные листы можно направлять только приставам, не напрямую в банк.
- Мораторий не касается кредиторов, которых нет в списке, а также алиментов, зарплаты, возмещения вреда жизни и здоровью, морального вреда.
МФЦ и Федресурс никого отдельно не уведомляют. Распечатайте сообщение с Федресурса и передайте его с заявлением приостановить взыскание приставу, в бухгалтерию работодателя, в Соцфонд и банки, где арестованы карты и счета. Зарплату и пенсию на время процедуры спокойнее получать в банке, которому вы не должны.
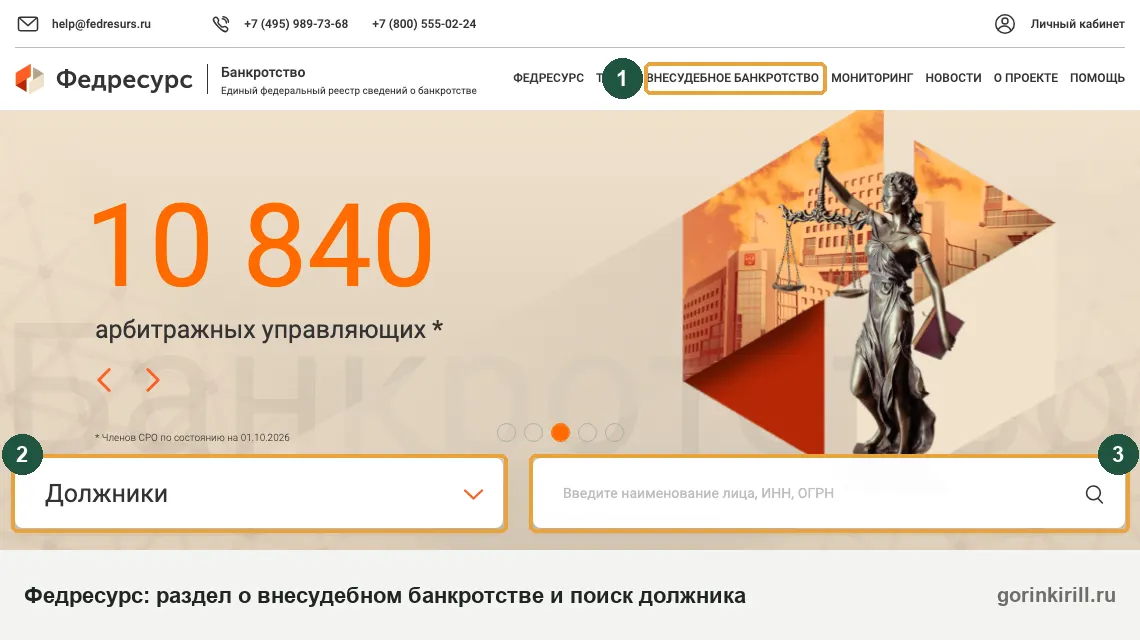
Свой статус проверьте на Федресурсе по ФИО или ИНН; как искать, показано в статье о проверке на банкротство.
Ваши обязанности на полгода (ст. 223.4, 223.5):
- не брать кредиты и займы, не становиться поручителем;
- если получили наследство, подарок, имущество по оспоренной сделке или доход вырос так, что можно рассчитаться с кредиторами полностью или в значительной части, в течение пяти рабочих дней сообщить в МФЦ. МФЦ за три рабочих дня внесёт сведения о прекращении процедуры.
Когда кредитор может перевести дело в суд
Обратиться в арбитражный суд вправе кредитор, которого нет в списке, а кредитор из списка, если его долг указан не полностью и это влияет на условия; найдено зарегистрированное имущество; суд признал вашу сделку недействительной; для оснований 2–4, есть доказательства имущества, дохода или оспоримых сделок (п. 2 ст. 223.5). Если суд введёт реструктуризацию долгов, внесудебная процедура прекращается.
Ипотека, квартира, машина: основания 2 и 3 требуют отсутствия имущества, на которое можно обратить взыскание, а кредиторы из списка вправе запросить сведения о вашем зарегистрированном имуществе (п. 5 ст. 223.4). Ипотечный долг с будущими платежами обычно больше миллиона, поэтому с ипотекой путь чаще судебный; см. как сохранить квартиру и имущество при банкротстве. Торгов имуществом во внесудебной процедуре нет, но найденное имущество, в том числе зарегистрированное на вас общее имущество супругов, может стать поводом для кредитора перевести дело в суд.
Какие долги списывают через МФЦ, а какие остаются
Через шесть месяцев со дня публикации процедура завершается сама, а гражданин освобождается от долгов перед кредиторами, указанными в заявлении; эти долги признаются безнадёжными (п. 1 ст. 223.6). Сообщение о завершении Федресурс публикует не позднее следующего дня: так проверяют результат внесудебного банкротства.
Списывают кредиты, займы и микрозаймы, налоги, долги за ЖКХ и капремонт, долги по распискам, если они в списке. Платежи за ЖКХ, начисленные после публикации, платить придётся.
Остаются (п. 2 ст. 223.6, ст. 213.28):
- долги перед кредиторами, которых вы не указали;
- алименты, зарплата, возмещение вреда жизни и здоровью, моральный вред;
- субсидиарная ответственность, убытки по ст. 53 и 53.1 ГК, умышленный вред имуществу;
- любые долги, если доказано мошенничество, злостное уклонение, ложные сведения при получении кредита, сокрытие имущества.
Исполнительные производства и аресты сами не снимаются: подайте приставу заявление окончить производства по списанным долгам, приложив распечатку о завершении. Затем проверьте кредитную историю и при ошибке оспорьте запись в бюро.
Последствия банкротства через МФЦ после завершения
После завершения внесудебного банкротства действуют те же последствия, что после суда (ст. 213.30), и сроки считают от даты завершения (п. 5 ст. 223.6).
- 5 лет: при оформлении кредита или займа сообщать о своём банкротстве;
- 5 лет: нельзя самому подать на банкротство ни в суд, ни в МФЦ;
- 3 года: нельзя руководить юридическим лицом и участвовать в управлении им;
- 5 лет: страховой организацией, НПФ, микрофинансовой компанией; 10 лет: банком.
Других ограничений ст. 213.30 не называет: о запрете работать, выезжать за границу или пользоваться картами в ней ничего нет. Какие банки дают кредит после процедуры, разобрано в статье о кредите после банкротства, общие последствия: в статье о последствиях для должника.
Стоит ли проходить банкротство через МФЦ? Если основание есть, долги до миллиона и имущества нет, это бесплатный законный способ. Если долг ближе к миллиону, есть имущество или вы не уверены в основании, сначала проверьте всё по документам: повторно подать можно только через месяц после возврата. Если нужен график платежей, а не списание, смотрите реструктуризацию долгов через МФЦ.
Частые вопросы
В каком МФЦ подавать на банкротство: можно ли по месту пребывания?
Сколько времени занимает банкротство через МФЦ?
Какое банкротство лучше: судебное или внесудебное?
Подал заявление на внесудебное банкротство: как узнать результат?
Можно ли пройти банкротство через МФЦ без просрочек по кредитам?
Списывают ли через МФЦ долги по алиментам?
Узнают ли работодатель и родственники о банкротстве через МФЦ?
Можно ли списать через МФЦ долги по ЖКХ?
Что будет с картами и счетами во время процедуры?
Можно ли сделать самозапрет на кредиты во время процедуры?
Что значит 127-ФЗ о банкротстве физических лиц через МФЦ?
Сколько раз можно пройти банкротство через МФЦ?
Читайте также
- Торги при банкротстве физических лиц: где смотреть, как проходят и как участвовать
- Последствия банкротства физического лица: ограничения и жизнь после процедуры
- Оспаривание сделок при банкротстве физического лица: сроки и риски
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.