Реструктуризация долгов через МФЦ: условия и порядок оформления
Кратко
Реструктуризации через МФЦ нет: там подают только заявление о внесудебном банкротстве при долге от 25 000 до 1 000 000 ₽. График платежей меняет кредитор по заявлению или арбитражный суд планом до пяти лет.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 12 минМФЦ и Госуслуги
Проверено по законам на 16.10.2026. Кирилл Горин, юрист, арбитражный управляющий
Реструктуризация долгов через МФЦ как отдельная услуга в законе не предусмотрена. В многофункциональном центре гражданин может подать только заявление о внесудебном банкротстве: при долге от 25 000 до 1 000 000 ₽ и одном из четырёх оснований через шесть месяцев он освобождается от долгов, указанных в заявлении. Изменить график платежей можно двумя законными путями: договориться с банком или МФО либо получить план реструктуризации в арбитражном суде.
Что сделать сегодня: выпишите все кредиты и займы с остатком долга и датой последнего платежа, проверьте свои исполнительные производства в банке данных ФССП и решите, какой путь вам подходит. Если доход упал больше чем на 30 %, начните с требования о кредитных каникулах: банк или МФО обязаны ответить в течение пяти рабочих дней. Заявление кредитору о реструктуризации можно собрать в нашем конструкторе заявления о реструктуризации кредита.
Есть ли реструктуризация долгов через МФЦ и что там реально принимают
Нет, процедуры «реструктуризация через МФЦ» закон не знает. Закон о банкротстве поручает МФЦ одно дело с долгами граждан: принять заявление о признании банкротом во внесудебном порядке (п. 2 ст. 223.2 закона о банкротстве).
Сотрудник МФЦ не меняет условия кредита, не пересчитывает проценты и не может обязать банк или микрофинансовую организацию дать отсрочку. Если вам предлагают реструктуризацию долга через МФЦ за деньги, уточните, какой именно документ и куда будут подавать. Обычно за этим стоит либо внесудебное банкротство (которое в МФЦ бесплатное), либо письмо кредитору, которое вы можете отправить сами.
Путаница возникает из-за названий. В судебном банкротстве первая процедура для гражданина называется «реструктуризация долгов», а о МФЦ люди слышали в связи с «банкротством через МФЦ». Это разные процедуры:
- Долг от 25 000 до 1 000 000 ₽
- Бесплатно, 6 месяцев
- Долги списываются, график не меняется
- Нужно: заявление и список кредиторов
- Любая сумма долга
- План до 5 лет, нужен доход
- Пени и проценты не начисляются
- Нужно: заявление о банкротстве
Третий путь: договориться с банком или МФО. По закону кредитор обязан дать только кредитные каникулы до 6 месяцев (ст. 6.1-2 закона 353-ФЗ), остальное он решает сам.
Реструктуризация долга: что это такое и чем она отличается от списания
Если простыми словами, реструктуризация долга — это изменение условий уже существующего кредита или займа: срока, размера и графика платежей, иногда процентов и штрафов. Новых денег человек не получает, сумма долга не исчезает, меняется только порядок, в котором её возвращают.
На практике платёж становится меньше, но обычно растут срок и общая переплата. Заёмщик получает время и может платить без новых просрочек. Долг при этом не списывается, а уже начатое взыскание у приставов не останавливается, если об этом прямо не договорились.
У слова есть два юридических значения, и от них зависит, куда идти:
- Договорная реструктуризация — дополнительное соглашение с банком или МФО. Закон не обязывает кредитора соглашаться, условия он определяет сам. Исключение составляют кредитные каникулы по ст. 6.1-2 закона о потребительском кредите: их кредитор обязан дать, если условия соблюдены.
- Реструктуризация долгов гражданина по закону о банкротстве — первая судебная процедура в деле о банкротстве. Её вводит арбитражный суд, план утверждает суд, и он обязателен для всех кредиторов из реестра, а не только для согласных.
Процесс реструктуризации долга должника в обоих случаях начинается с одного: полного списка долгов с суммами и кредиторами. Без него не получится ни переговоров, ни заявления в МФЦ, ни плана в суде. Как это устроено в суде, разобрано в статье о реструктуризации долгов гражданина в банкротстве.
Реструктуризация долга через МФЦ невозможна ни в одном из этих значений: договорную оформляет кредитор, судебную вводит арбитражный суд.
Какие банки соглашаются на реструктуризацию кредита физическому лицу, какие у неё плюсы и минусы и как она отражается в кредитной истории, разобрано в статье о реструктуризации кредита в банке. Почему кредитор вправе отказать, читайте в статье об отказе в реструктуризации.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Внесудебное банкротство в МФЦ вместо реструктуризации: кому подходит
Через МФЦ можно бесплатно списать долги, если их общая сумма от 25 000 до 1 000 000 ₽ и выполнено одно из четырёх условий закона. Процедура длится шесть месяцев, после чего гражданин освобождается от долгов перед кредиторами, указанными в заявлении (п. 1 ст. 223.6).
В сумму долга включают всё: кредиты и займы, в том числе ещё не просроченные, алименты и поручительства за других. Подойти может одно из оснований (п. 1 ст. 223.2):
| Основание | Что должно быть |
|---|---|
| Пристав вернул документ | Производство окончено, потому что взыскать нечего (п. 4 ч. 1 ст. 46 закона 229-ФЗ), и новых незавершённых производств нет |
| Пенсионер | Основной доход: пенсия (или гражданин участвует либо участвовал в СВО); исполнительный документ, выданный не позднее чем за год до обращения, предъявлялся и не исполнен полностью; имущества для взыскания нет |
| Получатель единого пособия | Пособие на ребёнка по ст. 9 закона 81-ФЗ; документ за год до обращения предъявлялся, не исполнен; имущества нет |
| Старый долг | Исполнительный документ, выданный не позднее чем за семь лет до обращения, предъявлялся и не исполнен полностью |
Как пройти банкротство через МФЦ самостоятельно: пошаговая инструкция
Внесудебное банкротство физического лица через МФЦ часто называют упрощённым. Его суть в том, что гражданин подаёт заявление сам, без суда, юриста и финансового управляющего. Форму заявления и порядок его заполнения и подачи утверждает регулирующий орган (п. 3 ст. 223.2). Подойдёт ли вам процедура, можно проверить в тесте на банкротство через МФЦ. Для подачи заявления подготовьте:
- список всех кредиторов с суммами по кредитам, займам, налогам и поручительствам; его удобно собрать в конструкторе списка кредиторов;
- заявление по утверждённой форме; черновик с вашими данными собирается в конструкторе заявления в МФЦ;
- для оснований «пенсионер» и «пособие» справки о пенсии или пособии.
Порядок подачи и сроки по шагам:
- Подайте заявление в МФЦ по месту жительства или пребывания. Приложите список всех известных вам кредиторов (п. 4 ст. 223.2). Для оснований «пенсионер» и «пособие» нужны справки, выданные не раньше чем за три месяца.
- Соблюдение условий предполагается, и МФЦ его отдельно не проверяет (п. 1.1 ст. 223.2), а вносит сообщение в Единый федеральный реестр сведений о банкротстве (Федресурс). Как найти публикацию, показано в статье реестр сведений о банкротстве на Федресурсе. С этого дня вводится мораторий: прекращается начисление процентов, неустоек и штрафов, приостанавливается взыскание по исполнительным документам о долгах, указанных в заявлении, с исключениями из закона (ст. 223.4).
- Через шесть месяцев процедура завершается, и вы свободны от долгов, перечисленных в заявлении.
Больше всего проблем создаёт забытый кредитор. От долга, не указанного в заявлении, освобождения нет (п. 2 ст. 223.6). Если заявление вернули, подать его снова можно не раньше чем через месяц (п. 6 ст. 223.2). Все условия, документы и примеры отказов разобраны в статье о банкротстве физических лиц через МФЦ, а проверить, видна ли уже процедура в реестре, можно по инструкции о проверке на банкротство физических лиц.
Если долг больше миллиона или ни одно основание не подходит, МФЦ заявление не примет. Тогда остаются кредитор и суд.
Сколько длится банкротство через МФЦ и какие ограничения действуют
Сколько по времени длится банкротство через МФЦ? Шесть месяцев со дня, когда в ЕФРСБ появилось сообщение о возбуждении процедуры внесудебного банкротства. По их истечении процедура завершается, и гражданин освобождается от долгов перед кредиторами, указанными в заявлении (п. 1 ст. 223.6). Сведения о завершении попадают в реестр не позднее следующего дня. Проверить статус и узнать, прошло ли банкротство через МФЦ, можно на Федресурсе по ФИО или ИНН. Как это сделать, рассказано в статье о проверке на банкротство.
Пока процедура идёт, нельзя брать займы и кредиты, выдавать поручительства (п. 4 ст. 223.4), а исполнение документов по имущественным взысканиям приостанавливается, кроме исключений из закона (п. 2 ст. 223.4). Ограничения после внесудебного банкротства те же, что по ст. 213.30, только сроки считают со дня завершения процедуры (п. 5 ст. 223.6); подробно о них в статье о последствиях банкротства для должника. Повторно подать заявление в МФЦ можно не раньше чем через пять лет после завершения или прекращения процедуры (п. 8 ст. 223.2).
Бланк заявления, форма и порядок его заполнения утверждены регулирующим органом (п. 3 ст. 223.2), и подавать нужно именно его. В каком МФЦ подать на банкротство, зависит от адреса: заявление подают по месту жительства или месту пребывания (п. 2 ст. 223.2). Госпошлины нет, стоимость процедуры для гражданина нулевая: рассмотрение заявления в МФЦ и публикация в ЕФРСБ бесплатны (ст. 223.7). Долги за ЖКХ, налоги и задолженность по кредитным картам входят в общую сумму вместе с кредитами: закон учитывает все денежные обязательства и обязательные платежи (п. 1 ст. 223.2). Какие категории граждан проходят процедуру чаще и в чём её минусы, читайте в статье о банкротстве физических лиц через МФЦ, для пенсионеров есть отдельная статья о списании долгов пенсионеру через МФЦ.
Внесудебное банкротство часто называют досудебным: физическое лицо может объявить себя банкротом через МФЦ самостоятельно, без юриста и суда. Если у вас есть квартира или машина, на которые можно обратить взыскание, основания «пенсионер» и «пособие» не подойдут: для них закон требует, чтобы такого имущества не было (подп. 2 и 3 п. 1 ст. 223.2). По итогам процедуры гражданин освобождается от долгов, перечисленных в заявлении, а долги, о которых он не написал, остаются (п. 2 ст. 223.6).
Как подать на реструктуризацию долгов: банк, МФО или суд
Подать на реструктуризацию долгов можно кредитору (банку или МФО) письменным заявлением или в арбитражный суд заявлением о признании банкротом. МФЦ и Госуслуги такие заявления кредиторам не передают.
Выбор зависит от суммы долгов, стабильности дохода и того, платите ли вы сейчас.
| Ваша ситуация | С чего начать |
|---|---|
| Доход упал больше чем на 30 %, судебного взыскания по договору ещё нет | Требование о кредитных каникулах кредитору |
| Один-два кредита, платить можете, но меньше | Заявление о реструктуризации в банк или МФО |
| Много кредиторов, стабильный доход, долг не погасить по старым графикам | Заявление о банкротстве с планом реструктуризации в суде |
| Дохода почти нет, у приставов взыскать нечего | Проверить основания МФЦ или идти в суд за реализацией имущества |
Если общий долг 500 000 ₽ и больше и вы уже не можете платить всем кредиторам, закон обязывает подать заявление о банкротстве в арбитражный суд в течение 30 рабочих дней с момента, когда вы об этом узнали или должны были узнать (п. 1 ст. 213.4). Переговоры с банком эту обязанность не отменяют.
Реструктуризация долга по суду возможна только как процедура в деле о банкротстве: её вводит арбитражный суд. Суд общей юрисдикции по иску банка такую процедуру не назначает. Как она устроена, описано ниже в разделе о 127-ФЗ.
Кредитные каникулы по закону: когда банк и МФО обязаны дать отсрочку
Банк или МФО обязаны предоставить льготный период до шести месяцев, если доход заёмщика упал больше чем на 30 % или он пострадал от чрезвычайной ситуации, а договор подходит под условия закона (ст. 6.1-2 закона 353-ФЗ). В этом случае кредитор не может отказать по своему усмотрению, как при обычной реструктуризации.
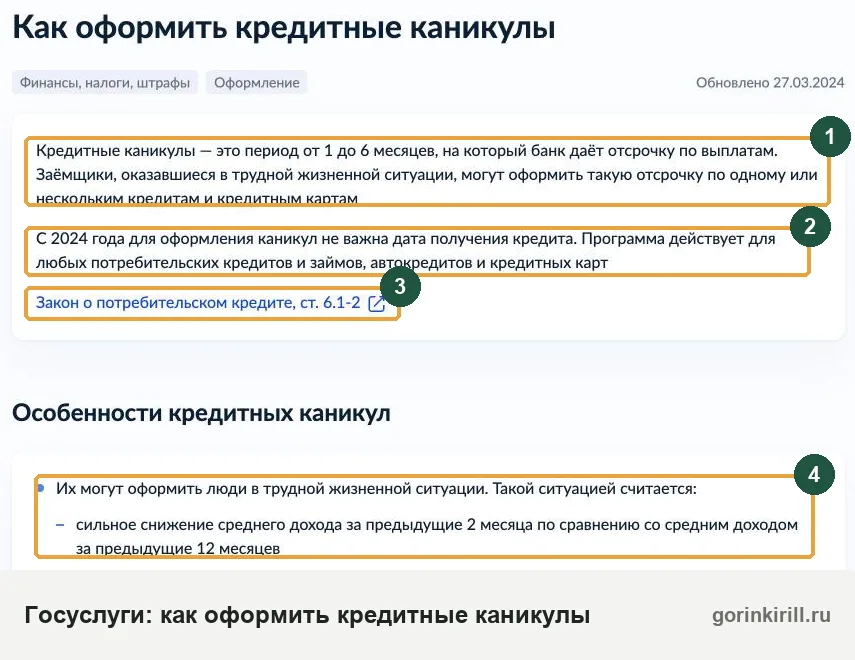
Условия, которые проверит кредитор:
- сумма кредита или займа не больше максимального размера, установленного для каникул;
- условия этого договора ещё ни разу не менялись по такому требованию заёмщика;
- среднемесячный доход за два месяца перед обращением ниже среднемесячного дохода за предыдущие двенадцать месяцев больше чем на 30 %;
- по договору нет решения суда о взыскании, мирового соглашения, дела о банкротстве, кредитор ещё не предъявил исполнительный документ и не обратил взыскание на залог.
Порядок короткий. Требование отправляют способом из договора, заказным письмом с уведомлением или вручают под расписку. Прикладывают справку о доходах по форме ФНС (её можно заказать на Госуслугах или в личном кабинете налогоплательщика) или другие документы из ч. 10 ст. 6.1-2. Других бумаг кредитор требовать не вправе.
Кредитор отвечает в течение пяти рабочих дней. Если ответа нет десять рабочих дней, льготный период считается установленным со дня отправки требования. Во время каникул неустойку не начисляют, а после них срок кредита продлевается не меньше чем на срок каникул.
Отдельные каникулы по ипотеке на единственное жильё предусмотрены ст. 6.1-1 закона 353-ФЗ; там свои условия. Подробнее обо всех видах отсрочки и лимитах написано в статье о кредитных каникулах, готовое требование можно собрать в конструкторе заявления на каникулы.
Как договориться с МФО о реструктуризации микрозаймов
Реструктуризацию микрозайма МФО проводит только по своему решению: закон не обязывает её менять график, кроме случая кредитных каникул по ст. 6.1-2. Чтобы договориться с МФО о реструктуризации, предложите ей вариант, который выгоднее суда и коллекторов.
Порядок действий:
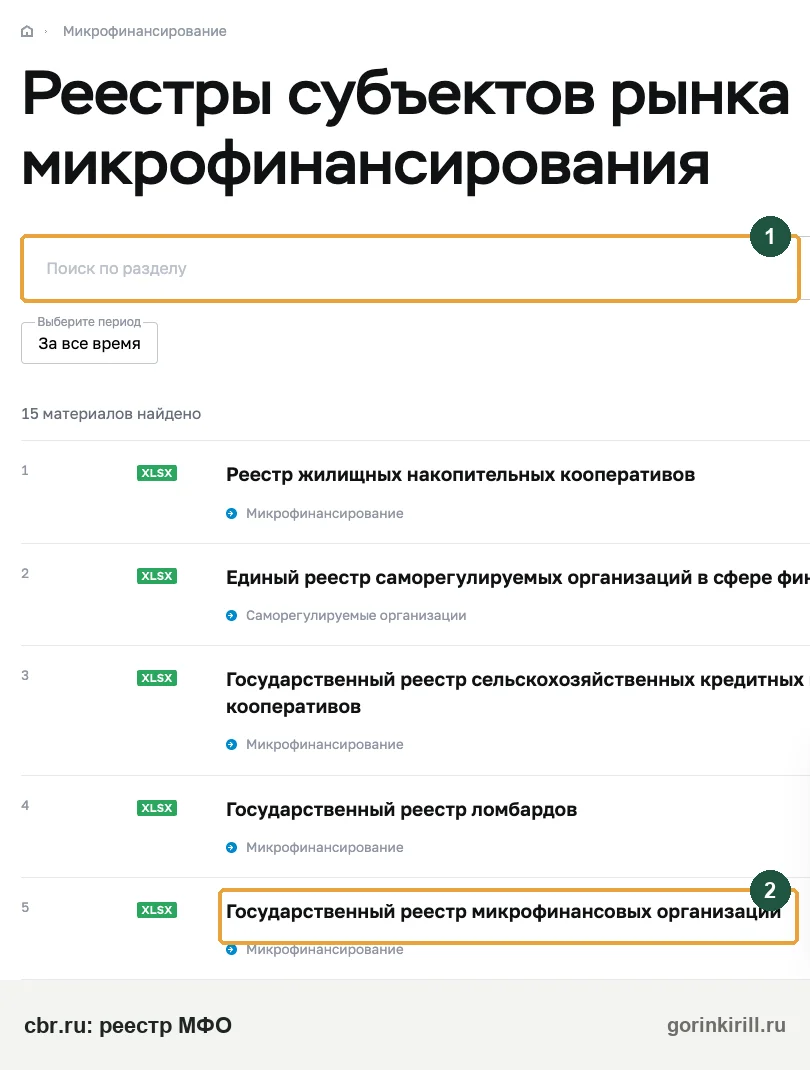
- Проверьте, что займодавец числится действующей МФО. Найдите её в государственном реестре микрофинансовых организаций на сайте Банка России. Если долг уже продан, узнайте, кому, и попросите уведомление об уступке: платите только тому, кого подтверждают документы.
- Запросите в МФО выписку: сколько основного долга, процентов, неустоек и что уже оплачено. Реструктуризация долгов по микрозаймам почти всегда обсуждается от этой суммы.
- Посчитайте, какой платёж вы реально потянете каждый месяц, не беря новых займов.
- Отправьте письменное заявление (образец ниже) с конкретной просьбой: продлить срок, заморозить проценты, разбить долг на равные платежи или простить часть неустойки.
- Если МФО согласна, не платите до подписания дополнительного соглашения или нового графика. Устное «мы вас подождём» по телефону ничего не меняет в договоре.
Реструктуризация микрозаймов с просрочками возможна, но кредитные каникулы по закону уже не дадут, если МФО предъявила исполнительный документ или есть решение суда по договору. Тогда остаётся только один внесудебный способ изменить график. Что будет при молчании и как считаются предельные начисления, разобрано в статье что будет, если не платить микрозайм. Если займов много и платить уже нечем, сравните варианты в материале о том, можно ли списать микрозаймы без банкротства.
Заявление о реструктуризации долга в МФО или банк: образец
Заявление о реструктуризации долга подают кредитору письменно: через приложение или личный кабинет, если договор это предусматривает, заказным письмом с уведомлением или лично под отметку о приёме. Единой формы нет: у многих банков и МФО своя, но письмо в свободной форме тоже обязаны принять и рассмотреть.
В ООО МКК «______________»
ИНН ____________, адрес: ____________________
от Иванова Ивана Ивановича, ____ г. р.,
адрес: ____________________, тел. ____________Заявление о реструктуризации задолженности
Между мной и ООО МКК «______» заключён договор займа № ____ от __.__.20__ на сумму ______ ₽.
С __.__.20__ моё финансовое положение ухудшилось: ______________________ (потеря работы, снижение зарплаты, болезнь, рождение ребёнка — укажите причину). Среднемесячный доход снизился с ______ ₽ до ______ ₽. Платить по действующему графику я не могу, но готов погашать долг.
Прошу изменить условия договора одним из способов:
1) продлить срок возврата до __.__.20__ с ежемесячным платежом не более ______ ₽;
2) прекратить начисление процентов и неустоек на сумму долга с даты заявления;
3) отказаться от взыскания начисленной неустойки в размере ______ ₽.Прошу сообщить расчёт задолженности на дату ответа (основной долг, проценты, неустойка, внесённые платежи) и направить ответ по адресу: ____________ или на e-mail: ____________.
Приложения: копия справки о доходах; копия документа, подтверждающего причину (приказ об увольнении, больничный лист и т. п.).
__.__.20__ Подпись ________ / Иванов И. И.
Для банка заявление то же, меняется только адресат. Если вы хотите именно кредитные каникулы по закону, в тексте прямо укажите: «требую предоставить льготный период по ст. 6.1-2 закона 353-ФЗ на ___ месяцев с __.__.20__» и приложите справку о доходах. Тогда у кредитора будет пять рабочих дней на ответ, а его молчание работает в вашу пользу.
Сохраните копию заявления с отметкой о вручении или почтовую опись. Заставить кредитора согласиться на обычную реструктуризацию закон не позволяет, но письменный отказ пригодится, если дело дойдёт до суда: он показывает, что вы пытались договориться.
Реструктуризация займов через Госуслуги: что можно сделать онлайн
Через Госуслуги реструктуризацию займа оформить нельзя: на портале нет услуги, которая передаёт заявление банку или МФО. Зато там собираются документы, без которых не обойтись ни при переговорах, ни в МФЦ, ни в суде.
- Справка о доходах по форме ФНС: нужна для требования о кредитных каникулах.
- Список бюро кредитных историй, где хранится ваша история. В бюро вы получите кредитный отчёт и увидите всех кредиторов, включая забытые займы и проданные долги.
- Задолженность у приставов: номера исполнительных производств, суммы и взыскатели. Это нужно для оснований МФЦ и для списка кредиторов.
Сам кредит на портале не меняется. Что можно и чего нельзя сделать онлайн, разобрано в статье о том, можно ли списать долги через Госуслуги.
Реструктуризация в суде: коротко
Реструктуризация долгов гражданина по 127-ФЗ — это судебная процедура в деле о банкротстве: её вводит арбитражный суд, когда признаёт заявление о банкротстве обоснованным (п. 1 ст. 213.6), а долги гасят по утверждённому плану до пяти лет (п. 2 ст. 213.14). МФЦ такую процедуру не вводит: внесудебное банкротство плана погашения не предусматривает.
Как сделать реструктуризацию всех долгов сразу
Объединить все долги в один обязательный для каждого кредитора график можно только через суд: план реструктуризации в деле о банкротстве распространяется на всех кредиторов из реестра. Вне суда каждый банк и каждая МФО решает за себя, и договариваться придётся с каждым отдельно.
Внесудебные способы «собрать всё в одно»:
- Рефинансирование: новый кредит в банке на погашение старых. Это уже не реструктуризация: старые договоры закрываются, а новый банк проверит доход и кредитную историю. При просрочках в нём часто отказывают.
- Отдельные соглашения с каждым кредитором. Начинайте с тех, у кого самые высокие проценты и неустойки, и с тех, кто ещё не обратился в суд.
Реструктуризация долгов и реализация имущества — две разные процедуры одного дела о банкротстве. Реструктуризация нужна, чтобы расплатиться по плану и сохранить имущество. Реализация означает продажу имущества, после которой непогашенные долги списываются. Если источника дохода нет, суд может по ходатайству гражданина сразу перейти к реализации, минуя реструктуризацию (п. 8 ст. 213.6). Как устроены обе процедуры и что происходит с требованиями, разобрано в обзоре закона о банкротстве физических лиц и в статье о реестре требований кредиторов.
Что прислать юристу, чтобы получить ответ по вашей ситуации: список долгов с суммами и кредиторами, ваш ежемесячный доход, есть ли исполнительные производства и имущество в собственности. По этим данным видно, какой путь для вас реален.
Частые вопросы
Можно ли сделать реструктуризацию кредита в МФЦ?
Реструктуризация долга определение: что это значит юридически?
Обязана ли МФО согласиться на реструктуризацию микрозайма?
Сколько можно платить по плану реструктуризации в суде?
Можно ли получить реструктуризацию в суде без работы?
Что будет с приставами, если суд ввёл реструктуризацию долгов?
Если МФО отказала в реструктуризации, что делать дальше?
Сколько стоит реструктуризация долгов через суд?
Пропадёт ли долг после реструктуризации?
Читайте также
- Самозапрет на азартные игры через Госуслуги: как поставить, когда заработает и как снять
- Банкротство в декрете через МФЦ: как списать долги маме с детьми
- Как списать долги через Госуслуги: что делается онлайн, а что — только в МФЦ и суде
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.