Созаёмщик и поручитель по кредиту: кто это, за что отвечают и когда банк вправе требовать долг
Кратко
Созаёмщик должен банку весь кредит наравне с основным заёмщиком, особого срока у него нет. Поручитель отвечает за чужой долг, и если срок поручительства в договоре не указан, банк должен обратиться к нему в суд в течение года по каждому платежу.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 22 минВзыскание долгов
Проверено по законам на 09.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Созаёмщик подписывает сам кредитный договор и должен банку столько же, сколько основной заёмщик: весь долг, пока кредит не погашен. Особого срока у него нет: от старых платежей в суде защищает только исковая давность в три года, если о ней заявить. Поручитель отвечает за чужой долг по отдельному договору, и у него свой срок. Если срок поручительства в договоре не указан или записан как «до полного исполнения обязательств», банк должен обратиться к нему в суд в течение года по каждому просроченному платежу (п. 6 ст. 367 ГК РФ).
Если срок указан, действует он, поэтому сначала найдите его в договоре. По кредитной карте и займу без срока возврата действует другой срок: два года со дня договора поручительства. Если второй участник перестал платить, банк вправе требовать деньги с вас, не дожидаясь, пока взыщет с него. Исключение: субсидиарное поручительство, если оно прямо записано в договоре. Тогда банк сначала обращается к заёмщику.
Что сделать сейчас, если банк уже требует деньги:
- Найдите свой договор: кредитный, если вы созаёмщик, или договор поручительства. Посмотрите срок, лимит суммы и допсоглашения, так станет ясно, за что именно вы отвечаете.
- Пришёл судебный приказ: у вас 10 рабочих дней со дня получения, чтобы отправить мировому судье возражения. Их можно собрать в конструкторе возражения на судебный приказ, после этого приказ отменят и банку придётся подавать иск.
- Долгов больше, чем вы можете заплатить: пройдите бесплатную проверку, спишут ли долги. Она учитывает и долг по поручительству и покажет, подходит ли МФЦ, суд или переговоры с банком.
Если вас только просят поручиться, посмотрите, из каких условий состоит договор, в конструкторе договора поручительства: срок и предельную сумму там можно указать заранее.
Кто такой созаёмщик по кредиту и ипотеке: права, обязанности, риски
Созаёмщик — это второй (третий, четвёртый) заёмщик в том же кредитном договоре. То есть это человек, который взял кредит вместе с вами и отвечает за него наравне с вами, даже если деньги или квартира достались не ему.
Ответственность у созаёмщиков солидарная. Солидарность возникает, если её предусматривает договор или закон (ст. 322 ГК РФ). В кредитном договоре с созаёмщиками найдите пункт о солидарной ответственности. Если он есть, банк вправе требовать весь долг с любого из заёмщиков, полностью или в части, и остальные остаются обязанными, пока долг не погашен целиком (ст. 323 ГК РФ).
Основного заёмщика банки называют титульным: он подаёт заявку и обычно получает деньги. Разницы по долгу между ним и вторым заёмщиком нет: отвечают они одинаково.
Кто может быть созаёмщиком и когда без него не обойтись
Созаёмщик нужен банку, когда дохода одного заёмщика не хватает: банк складывает доходы, и доход созаёмщика влияет на одобренную сумму.
Кого принять в созаёмщики, решает банк: обычно это муж или жена, родители, взрослые дети, иногда партнёр без брака. Банк проверяет каждого: возраст, доход, кредитную историю, документы (паспорт, подтверждение дохода). Пенсионер, человек в декрете, без официальной работы или с плохой кредитной историей может банку не подойти: такие требования ставит банк, закон их не задаёт. Обычно банк просит созаёмщика присутствовать на сделке или оформить нотариальную доверенность.
Супруга многие банки включают созаёмщиком сами. Имущество, купленное в браке, по общему правилу общее (ст. 34 СК РФ), а для залога квартиры, права на которую регистрируют, нужно нотариальное согласие второго супруга (п. 3 ст. 35 СК РФ). Без супруга в созаёмщиках ипотеку обычно оформляют при брачном договоре с раздельным режимом, но решает это конкретный банк. По семейной ипотеке с 1 февраля 2026 года супруги обязательно должны быть созаёмщиками, а если дохода не хватает, можно привлечь и других людей (информация Минфина России).
Если супруг взял кредит один, без вас, обязательство остаётся его личным, пока суд не признает долг общим. Об этом статьи кредит мужа без согласия жены и долги мужа и жены.
Права созаёмщика на квартиру и налоговый вычет
Статус созаёмщика сам по себе доли в квартире не даёт. Право на жильё появляется, если созаёмщик указан покупателем в договоре и получил долю или если он супруг собственника и квартира куплена в браке. Родитель или друг, который подписал ипотеку «для дохода», без доли имеет только долг. Выделять долю созаёмщику закон не обязывает, поэтому до сделки договоритесь письменно, кто платит, и, если вкладываете свои деньги, оформите долю.
Налоговый вычет дают за расходы на покупку жилья и на проценты по ипотеке (подп. 3 и 4 п. 1 ст. 220 НК РФ). Получить его может созаёмщик, который стал собственником доли и сам платил. Супруги, купившие жильё в браке, распределяют расходы между собой заявлением, даже если квартира оформлена на одного. Созаёмщику без доли и не супругу собственника налоговая в вычете обычно отказывает.
Обязанности и риски созаёмщика
Главная обязанность созаёмщика — платить. Вносить платежи, гасить кредит досрочно и даже вносить первоначальный взнос может любой созаёмщик, банку обычно неважно, с чьей карты пришли деньги. Риски такие:
- весь долг, если второй перестанет платить;
- просрочка попадает в кредитную историю каждого созаёмщика;
- чужой кредит увеличивает вашу долговую нагрузку, и свой кредит или ипотеку банк может не одобрить;
- при долгой просрочке банк обращает взыскание на квартиру в залоге, в которой у вас может не быть доли.
Если не хотите быть созаёмщиком, откажитесь до подписания. После подписания выход из договора возможен только с согласия банка: замена должника требует согласия кредитора (ст. 391 ГК РФ). На вывод или исключение созаёмщика банк соглашается, если оставшийся заёмщик сам тянет платёж; другие пути: добавить созаёмщика с доходом, переоформить ипотеку на одного через рефинансирование в другом банке или продать квартиру и погасить долг.
Кто такой поручитель и чем он отличается от созаёмщика по кредиту
Поручитель отвечает за чужой долг по отдельному договору поручительства, а созаёмщик — сам должник по кредитному договору. Поэтому у первого есть срок и основания, по которым договор прекращается, а созаёмщик отвечает, пока кредит не погашен.
Что означает поручительство на деле: человек обязуется заплатить банку, если заёмщик не заплатит. Закон формулирует так: поручитель обязывается перед кредитором другого лица отвечать за исполнение этим лицом его обязательства полностью или в части (п. 1 ст. 361 ГК РФ). Договор поручительства заключают только письменно, без этого он недействителен (ст. 362 ГК РФ), так что устное «я за него поручусь» ничего не значит. Обязанность платить появляется с просрочкой заёмщика.
Для банка это второй человек, с которого можно взыскать деньги. Требовать его или нет, решает банк, закон этого не требует; человека с плохой кредитной историей или без дохода банк может не принять. Обычно поручителем выступает родственник, друг или коллега. Правила одинаковы для кредита наличными, кредитной карты, ипотеки, займа между гражданами и займа в МФО, кроме срока поручительства по договорам без точного срока возврата (о нём ниже).
| Вопрос | Поручитель | Созаёмщик |
|---|---|---|
| Что подписывает | Отдельный договор поручительства | Сам кредитный договор как сторона |
| Чей долг | Чужой: отвечает за заёмщика | Общий: солидарный должник |
| Когда банк может требовать | При неисполнении заёмщиком, без попыток взыскать с него сначала | С первой просрочки, как с заёмщика |
| До какого времени | Срок поручительства по договору или по п. 6 ст. 367 ГК | Пока кредит не погашен; в суде — исковая давность в три года, если о ней заявить |
| Права на купленное в кредит | Нет | Зависят от того, на кого оформлено имущество |
| Как вернуть заплаченное | Переходят права банка (ст. 365 ГК) | Можно взыскать с других созаёмщиков их равные доли (регресс, ст. 325 ГК) |
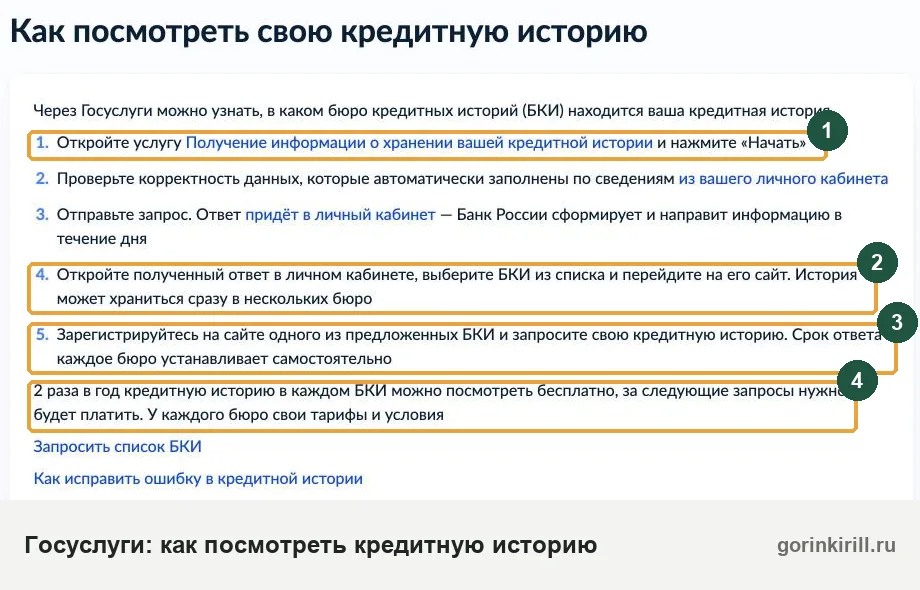
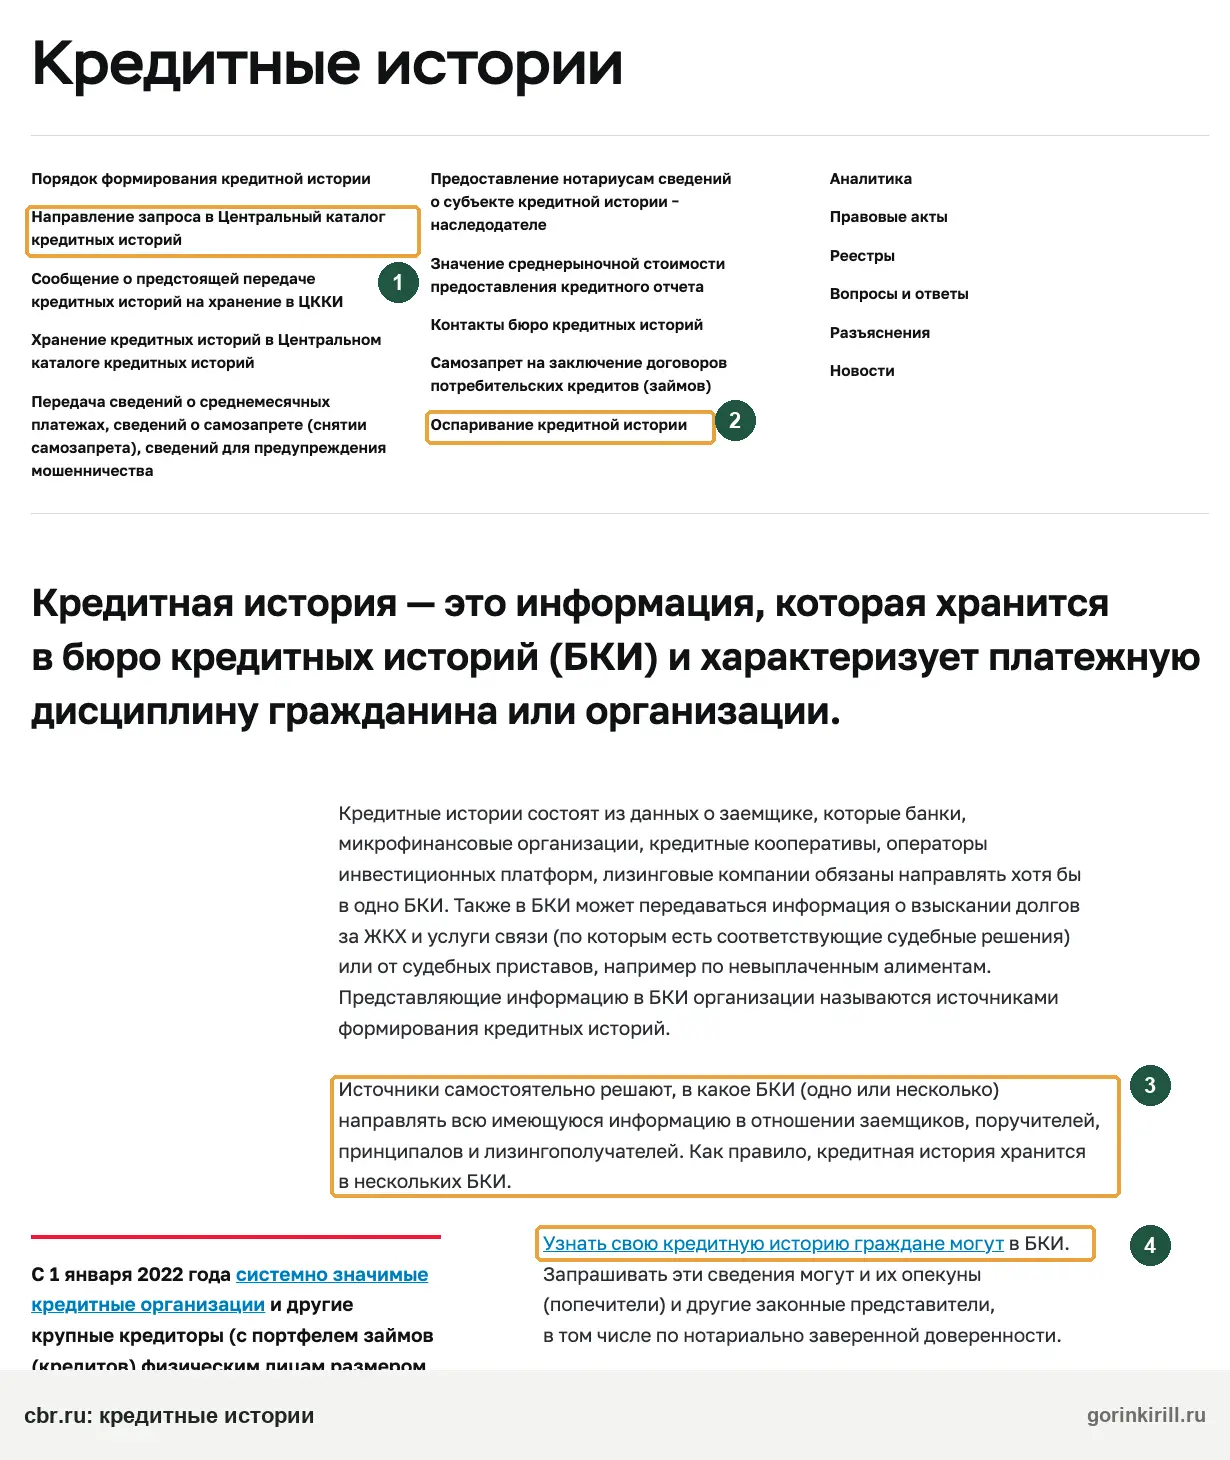
В анкетах банков роли называют по-разному: «созаёмщик», «солидарный заёмщик», «поручитель». Ваша роль определяется подписанным документом. Если не помните, кем подписывались, закажите кредитный отчёт: банки передают в бюро сведения и о заёмщиках, и о поручителях, а по поручительству в историю вносят сумму, дату и срок договора (ст. 4 закона № 218-ФЗ). Как получить отчёт бесплатно, разобрано в статье как узнать все свои кредиты.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Созаёмщик не платит ипотеку: что делать второму заёмщику
Если второй созаёмщик перестал платить ипотеку, банк вправе требовать весь платёж с вас, и просрочка ляжет на обоих. Особого срока, как у поручителя, у созаёмщика нет, поэтому ждать, что долг «отвалится», бесполезно. Срок для него тот же, что для заёмщика: исковая давность (ст. 196, п. 2 ст. 199 ГК РФ).
- Платите сами, сколько можете, чтобы не копилась просрочка: при долгой просрочке банк потребует досрочно весь остаток и пойдёт в суд за квартирой в залоге. Что бывает при неуплате ипотеки и как с этим работать, разобрано в статье не плачу ипотеку.
- Сохраняйте все квитанции с назначением платежа. В споре с бывшим супругом или родственником они главное доказательство.
- Заплатив больше своей доли, взыщите её со второго. Долг между созаёмщиками делится поровну за вычетом доли, падающей на вас, если между вами не договорено иное (подп. 1 п. 2 ст. 325 ГК РФ). Между супругами есть оговорка: зарплата в браке общая (п. 2 ст. 34 СК РФ), поэтому платежи во время брака суд обычно считает внесёнными из общих денег. Половину взыскивают за платежи из личных средств, например после фактического распада семьи (п. 4 ст. 38 СК РФ), поэтому сохраните доказательства этой даты.
- Если не может платить никто, просите банк об ипотечных каникулах. Требовать их вправе и один из заёмщиков, если жильё единственное, кредит в пределах лимита, условия раньше по такому требованию не меняли и есть основание из перечня закона (ст. 6.1-1 закона № 353-ФЗ).
Созаёмщик платил за двоих: разбор дела
Мужчина и его будущая жена взяли в Сбербанке ипотеку на 4,3 млн ₽ на 20 лет как созаёмщики, но квартиру оформили только на неё. После свадьбы он внёс досрочно 1,1 млн ₽, которые ему по письменному договору подарил отец, а из общих доходов семьи по графику ушло ещё около 1 млн ₽. После развода он потребовал с бывшей жены все 1,1 млн ₽ и половину платежей, внесённых в браке.
Первая инстанция взыскала всё, но апелляция и кассация решили иначе. По подаренным деньгам ему присудили только 550 000 ₽: он сам созаёмщик и этими деньгами погасил и свою долю долга, поэтому регресс идёт за вычетом его половины (подп. 1 п. 2 ст. 325 ГК РФ). В половине платежей за время брака отказали: доход любого из супругов до фактического прекращения семьи общий, и общими деньгами гасили общий кредит. Довод, что квартира досталась только ей, не помог (определение Шестого кассационного суда общей юрисдикции от 02.04.2026 № 88-5008/2026).
Вывод: созаёмщик, который платит личными деньгами, вернёт со второго только половину. Деньги из общего семейного бюджета, внесённые в браке, не компенсируют. Если вы платите один после распада семьи, сохраните доказательства даты, с которой вы живёте раздельно, и источника денег: подарка, наследства, продажи добрачного имущества.
Развод и созаёмщики
Развод не меняет договор с банком: оба супруга остаются солидарными должниками. Суд при разделе имущества распределяет общие долги пропорционально долям (п. 3 ст. 39 СК РФ), но это решение касается только супругов и не обязывает банк. Если созаёмщик не платит ипотеку после развода, банк всё так же требует с обоих. Как выйти из созаёмщиков и разделить квартиру, разобрано в статье ипотека при разводе. О других общих кредитах читайте в статье долги бывшего супруга после развода.
Что грозит поручителю, если заёмщик не платит кредит
Поручитель несёт ответственность в том же объёме, что и заёмщик, поэтому банк вправе взыскать с него весь долг: основного долга, процентов, неустойки и судебных расходов банка, если договор поручительства не ограничивает сумму (п. 2 ст. 363 ГК РФ). После решения суда долг взыскивают приставы: со счетов, зарплаты, пенсии и имущества. Если вы ещё и отдали банку в залог свою недвижимость, при просрочке банк вправе обратить взыскание на неё.
Директор или учредитель, который поручился по кредиту своего ООО, отвечает так же, лично своим имуществом. Что ещё грозит руководителю при долгах компании, разобрано в статье о банкротстве ООО.
Солидарная и субсидиарная ответственность поручителя
Виды поручительства различают по очереди ответственности. По общему правилу вы и заёмщик отвечаете солидарно (п. 1 ст. 363 ГК РФ): банк сам выбирает, требовать с заёмщика, с поручителя или с обоих (ст. 323 ГК). Верховный суд разъяснил, что для требования к солидарному поручителю хватает самой просрочки: доказывать, что банк сначала писал претензию заёмщику или судился с ним, не нужно (п. 11 постановления Пленума ВС № 45 от 24.12.2020).
Субсидиарный поручитель отвечает во вторую очередь: банк сначала обращается к заёмщику и только после его отказа или молчания в разумный срок идёт к поручителю (п. 12 того же постановления). Такой порядок действует, только если он прямо записан в договоре или в законе, поэтому раздел об ответственности проверьте.
Два поручителя по одному кредиту
Закон количество поручителей не ограничивает, и банк вправе требовать весь долг с любого из них (п. 13 постановления № 45). Заплативший получает права банка, в том числе к другому, а если вы договорились отвечать совместно, взыскивает с остальных их равные доли за вычетом своей (п. 3 ст. 363 ГК РФ, п. 14–15 постановления № 45).
Какие возражения есть у поручителя
Вы вправе заявлять банку всё, что мог бы заявить заёмщик: неверный расчёт, оплаченные платежи, пропуск давности. Это право сохраняется, даже если заёмщик признал долг, и договором его ограничить нельзя (п. 1 и 5 ст. 364 ГК РФ). Есть и свои доводы: прекращение поручительства по ст. 367 и недействительность самого договора (п. 17 постановления № 45). По потребительскому кредиту условие, что поручитель обязан застраховать жизнь или платить за услуги банка, ничтожно (п. 9 постановления № 45).
Когда поручительство по кредиту прекращается
Поручительство прекращается, если погашен кредит, истёк его срок, долг перевели на другого человека без вашего согласия или банк отказался принять оплату, внесённую вовремя и полностью (ст. 367 ГК РФ). Смерть заёмщика и его банкротство поручительство не прекращают.
| Основание | Что говорит закон | Что проверить |
|---|---|---|
| Кредит погашен | Поручительство прекращается вместе с основным долгом (п. 1 ст. 367) | Справка банка о закрытии кредита |
| Истёк срок | Срок из договора, а если его нет, по правилам п. 6 ст. 367 (раздел ниже) | Дата каждого просроченного платежа и дата, когда банк обратился в суд против вас |
| Условия ухудшили без вас | Поручительство не прекращается, но вы отвечаете на прежних условиях (п. 2 ст. 367, п. 23 постановления № 45) | Допсоглашения о ставке, сумме, сроке, которые вы не подписывали |
| Долг перевели на другого | Прекращается, если поручитель в разумный срок не согласился отвечать за нового должника (п. 3 ст. 367) | Уведомление о переводе долга и ваш ответ |
| Банк отказался от оплаты | Прекращается, если банк отказался принять от заёмщика или от вас полную сумму, внесённую вовремя (п. 5 ст. 367) | Письменный отказ банка принять деньги |
Если банк продлил заёмщику срок кредита (реструктуризацией, кредитными или ипотечными каникулами) без вашего согласия, требовать с вас деньги до окончания нового срока банк не вправе, а срок поручительства считают так, будто кредит не меняли (п. 23–24 постановления № 45).
Срок поручительства: год по каждому платежу
Если в договоре срок не указан, банк должен подать иск к вам в течение года со дня, когда заёмщик должен был внести платёж; иначе по этому платежу вы больше не отвечаете (п. 6 ст. 367 ГК РФ). По кредиту с графиком год считают отдельно по каждому платежу (п. 45 постановления № 45).
Если срок возврата в кредитном договоре не указан или определён моментом востребования (так бывает у кредитных карт и займов до востребования), иск к вам нужно подать в течение двух лет со дня заключения договора поручительства (абз. 2 п. 6 ст. 367 ГК РФ, п. 42 постановления № 45). По долгу до 500 000 ₽ год соблюдён и тогда, когда банк в пределах года подал заявление о приказе, а приказ отменили позже по возражениям поручителя (постановление КС РФ от 26.02.2024 № 8-П).
Этот год — не исковая давность: правила о её перерыве и восстановлении к нему не применяют (п. 42 постановления), и три года давности здесь банку не помогут. Формулировка «поручительство действует до полного исполнения обязательств» срок не устанавливает, и тогда тоже работает правило одного года (п. 43). Требование к заёмщику досрочно вернуть весь кредит срок поручительства не сокращает: его считают по первоначальному графику (п. 44).
Условный пример. Платёж по кредиту вносится до 15-го числа, срок поручительства в договоре не указан. Заёмщик не платит с марта 2025 года, банк подал иск к вам 20.06.2026.
| Платёж | Год для иска истёк | Можно взыскать с поручителя |
|---|---|---|
| 15.03.2025 | 15.03.2026 | Нет, иск подан позже |
| 15.04.2025 | 15.04.2026 | Нет |
| 15.05.2025 | 15.05.2026 | Нет |
| 15.06.2025 | 15.06.2026 | Нет, год истёк за 5 дней до иска |
| 15.07.2025 | 15.07.2026 | Да, иск подан до этой даты |
| Платежи с 15.08.2025 и позже | Позже 20.06.2026 | Да |
С заёмщика банк взыщет все платежи с марта по июнь 2025 года: к нему применяют исковую давность в три года (ст. 196 ГК РФ). С вас — только платежи со сроком не раньше 20.06.2025. Чтобы проверить себя, отнимите год от даты, когда банк обратился в суд против вас: всё, что заёмщик должен был заплатить раньше, с вас не взыскать.
- Дата платежа по графику: заёмщик не заплатил
- С этого дня идёт один год на иск к поручителю или заявление о приказе
- Банк обратился в суд в пределах года: по этому платежу поручитель отвечает
- Обратился позже: по этому платежу поручительство прекратилось
Иск к поручителю позже года: что решили суды
- Приказ в пределах срока сохранил поручительство, но только на заявленную сумму. Банк подал на приказ против заёмщика и поручителя в июле 2018 года, в срок поручительства. Приказ отменили в мае 2023 года, иск подали через четыре месяца. Областной суд со ссылкой на постановление КС № 8-П взыскал с поручителя 85 423 ₽ основного долга, то есть сумму из заявления о приказе. Проценты 35 898 ₽ за 2020–2023 годы, начисленные после срока поручительства, взыскали только с заёмщика (апелляционное определение Липецкого областного суда от 03.04.2024 по делу № 33-1236/2024).
Отсюда два вывода. Отмена приказа не обнуляет требование банка, если заявление подано вовремя, даже когда иск приходит через несколько лет. Но поручитель отвечает только за то, что банк потребовал с него в срок: проценты и неустойку, начисленные позже, оспаривайте отдельно.
Банк требует долг с поручителя или созаёмщика: что делать по шагам
Получив требование банка, сначала проверьте договор и расчёт долга, потом решайте, платить ли и сколько. Игнорировать требование нельзя. Звонок банка или коллектора ещё не значит, что банк пошёл в суд, но если в кредитном договоре есть условие о взыскании по исполнительной надписи нотариуса, банк может взыскать долг и без суда, а на её оспаривание есть 10 рабочих дней (ч. 2 ст. 310 ГПК РФ). Как найти надпись, разобрано в статье поиск исполнительной надписи.
- Найдите договор поручительства или кредитный договор, где вы созаёмщик, со всеми допсоглашениями. Посмотрите срок, лимит ответственности, заранее данное согласие на изменение условий.
- Запросите у банка расчёт долга: основной долг, проценты, неустойка, даты каждой просрочки. Запрос можно составить в конструкторе запроса в банк.
- Сверьте даты по примеру выше: по каким платежам год уже прошёл. Считайте до даты, когда банк впервые обратился в суд против вас, включая заявление о выдаче приказа.
- Свяжитесь с заёмщиком. Если банк потребовал деньги с вас как с поручителя и вы известили заёмщика, он обязан сообщить вам свои возражения, иначе потом не сможет выдвинуть их против вашего требования (п. 1 ст. 366 ГК РФ).
- Не подписывайте новых бумаг (допсоглашений, «гарантийных писем», графиков) до проверки. Согласие на изменение условий расширяет вашу ответственность (п. 2 ст. 367 ГК).
Если требование уже пришло, пришлите договор и письмо банка в бот в MAX: бесплатно сверим сроки и расчёт и подскажем, что ответить банку.
Если банк продал долг, поручительство переходит к новому кредитору вместе с долгом (п. 1 ст. 384 ГК РФ), и требования начнёт присылать коллекторское агентство (ПКО). О том, что коллектор вправе делать с вами, мы писали отдельно.
Судебный приказ: 10 рабочих дней на возражения
Банк может получить у мирового судьи судебный приказ против поручителя или созаёмщика, если сумма не больше 500 000 ₽ (ст. 121 ГПК РФ). Приказ выносят без заседания, поэтому о сроке поручительства вы скажете позже, если банк подаст иск. Подайте возражения в течение 10 рабочих дней со дня получения копии (ст. 128 и ч. 3 ст. 107 ГПК РФ): причины объяснять не нужно, приказ отменят.
Рассчитывать, что отмена приказа сама «съест» год поручительства, не стоит. Если срок в договоре не указан, долг не больше 500 000 ₽, банк подал заявление о выдаче приказа в пределах года, а приказ отменили по вашим возражениям уже после этого года, поручительство не прекращается и банк вправе подать иск (п. 1 постановления КС РФ от 26.02.2024 № 8-П). Поэтому сроки считают до даты заявления о приказе, а не до даты иска. Порядок описан в статье о процедуре судебного приказа.
Иск банка к поручителю
В исковом процессе заявляйте всё, что уменьшает долг: прекращение поручительства по сроку, изменение условий без вашего согласия, ошибки в расчёте, возражения заёмщика. Неустойку суд вправе уменьшить, если она явно несоразмерна последствиям просрочки, но лучше просить об этом прямо (п. 1 ст. 333 ГК РФ). Как написать отзыв, разобрано в статье возражение на исковое заявление.
Банк может подать иск одновременно к заёмщику и поручителю или только к одному из них (п. 49 постановления № 45). Если иск подан только к вам, просите суд привлечь заёмщика к делу. Если сразу заплатить по решению нечем, просите суд об отсрочке или рассрочке, образец есть в конструкторе заявления о рассрочке.
Приставы: что могут взыскать с поручителя
По решению суда возбуждают исполнительное производство против каждого должника. Пристав может арестовать ваши счета, удерживать часть зарплаты или пенсии и закрыть выезд за границу. Когда долг погашен полностью, взыскание заканчивается у всех: исполнение солидарной обязанности одним должником освобождает остальных (п. 1 ст. 325 ГК РФ).
Узнайте, открыто ли против вас производство. Сохранить на счёте прожиточный минимум можно по заявлению, образец есть в статье сохранение прожиточного минимума у приставов.
Права поручителя, исполнившего обязательство: как вернуть деньги с заёмщика
Заплатив банку, вы получаете его права к заёмщику в размере выплаченного, включая права залогодержателя, и вправе требовать с него ещё проценты на эту сумму и убытки (п. 1 ст. 365 ГК РФ). Кредитором заёмщика становитесь вы, юристы называют такой переход прав суброгацией.
К вам переходят договорные проценты и неустойка за просрочку по день оплаты, а если неустойки в договоре нет, проценты по ст. 395 ГК (п. 18 постановления № 45). Если кредит был с залогом, например автокредит, вы получаете права на залог, но не вправе получать деньги из него раньше банка, пока банк не получил всё (п. 4 ст. 364 ГК РФ).
Что потребовать у банка после оплаты
Банк обязан передать вам документы, удостоверяющие требование к должнику, и права, обеспечивающие это требование (п. 2 ст. 365 ГК РФ). Попросите письменно копию договора и графика, расчёт задолженности на дату оплаты, справку о сумме, которую погасили вы, и документы о залоге.
Перед оплатой попросите у банка письменное подтверждение точной суммы на дату: частичная оплата без такой договорённости не остановит взыскание остатка.
Заёмщик не возвращает деньги: как взыскать
- Направьте заёмщику письменное требование с расчётом и копиями квитанций, почтой с описью.
- Если заёмщик не заплатил по требованию, обращайтесь в суд: к мировому судье за приказом, если сумма бесспорна и не больше 500 000 ₽, или с иском о взыскании.
- С решением или приказом идите к приставам. Как подать исполнительный лист, разобрано в статье исполнительный лист.
Если вы заплатили банку до наступления срока по кредиту, требовать деньги с заёмщика можно только после этого срока (п. 21 постановления № 45). И попросите заёмщика сразу сообщать вам, если он сам погасит кредит: без такого извещения вы, заплатив повторно, вправе взыскать лишнее с банка или с заёмщика (п. 2 ст. 366 ГК РФ).
- Оплата банку с назначением «по договору поручительства»
- Банк передаёт документы и права по кредиту и залогу
- Вы — новый кредитор заёмщика: долг, проценты, убытки
- Письменное требование заёмщику с расчётом
- Суд и приставы, если заёмщик не платит
Поручитель при банкротстве заёмщика или созаёмщика
Банкротство заёмщика поручительство не прекращает (п. 34 постановления Пленума ВС № 45). Банк включает требование в реестр кредиторов заёмщика и одновременно может взыскивать долг с вас.
Освобождение от долгов по итогам банкротства касается самого банкрота (п. 3 ст. 213.28 закона о банкротстве): долг заёмщика спишут, а долги поручителя и второго созаёмщика останутся. Если вы с супругом солидарно должны по ипотеке и банкротом становится один, банк продолжит взыскивать со второго.
Кроме того, общую квартиру в залоге обычно продают в деле одного супруга, даже если второй платит, а его долю выручки выплачивают только после расчёта по общим долгам (п. 7 ст. 213.26 закона о банкротстве). Какие долги списываются, а какие остаются, мы разобрали отдельно. План реструктуризации долгов заёмщика вас тоже не освобождает (п. 34 постановления № 45), о самой процедуре рассказывает статья реструктуризация долгов.
С правами банка, перешедшими к вам после оплаты (раздел выше), можно заявиться в деле о банкротстве заёмщика, пока оно идёт: образец есть в конструкторе заявления о включении в реестр. Если заёмщика уже освободили от долгов, вернуть с него деньги, скорее всего, не получится.
Поручительство и банкротство: что решили суды
- Банкротство поручителя не спасло от долга, который появился позже. Поручителя по двум кредитам предпринимателя освободили от долгов в его банкротстве в августе 2024 года, а просрочка у заёмщика появилась позже. Суды взыскали долг: на дату его банкротства просрочки по этим кредитам ещё не было, договоры действовали, срок поручительства не истёк. Заёмщицу в её собственном деле от долгов не освободили (определение Девятого кассационного суда общей юрисдикции от 08.09.2026 № 88-8414/2026).
Вывод: если заёмщик платит исправно, пока вы проходите банкротство, освобождение может не закрыть будущую просрочку по этому поручительству. Перечислите в заявлении о банкротстве все поручительства, включая кредиты без просрочки, и обсудите этот риск с юристом до подачи.
Банкротство поручителя и созаёмщика: суд или МФЦ
Долг по поручительству или общему кредиту считается таким же долгом, как собственный, и если платить нечем, поручитель и созаёмщик вправе пройти банкротство сами. Требование банка включают в реестр, и при освобождении от долгов долг поручителя списывается вместе с остальными (п. 3 ст. 213.28 закона о банкротстве). Но если на дату банкротства заёмщик ещё платил без просрочки, суд может взыскать с вас долг, который появится позже (дело выше).
Суд может не освободить от долгов полностью или частично, например если должник скрыл имущество или дал ложные сведения при получении кредита (п. 4 той же статьи, п. 63 обзора практики ВС от 18.06.2025).
Через МФЦ. Закон прямо учитывает поручительство: в общий размер долгов от 25 000 до 1 000 000 ₽ входят обязательства по договору поручительства независимо от просрочки основного должника (п. 1 ст. 223.2 закона о банкротстве).
Нужно ещё одно из оснований той же статьи:
- исполнительное производство окончено по п. 4 ч. 1 ст. 46 закона № 229-ФЗ (взыскать нечего), и новых производств нет;
- основной доход составляет пенсия, или вы участвуете либо участвовали в СВО, или получаете ежемесячное пособие в связи с рождением и воспитанием ребёнка; при этом исполнительный документ выдан не позднее чем за год до обращения, предъявлялся и не исполнен или исполнен частично, а имущества для взыскания нет;
- документ выдан не позднее чем за 7 лет до обращения, предъявлялся к исполнению и не исполнен или исполнен частично.
Основания проверяют по производствам против вас самих: окончание производства против заёмщика не подходит.
Подробности в статье о банкротстве через МФЦ.
Через суд. Гражданин обязан подать заявление, если долги не меньше 500 000 ₽ и, заплатив одному кредитору, он не сможет рассчитаться с другими, не позднее 30 рабочих дней с момента, когда узнал об этом (п. 1 ст. 213.4 закона о банкротстве). Подать можно и раньше, если очевидно, что платить вы не сможете (п. 2 той же статьи). Этапы описаны в статье банкротство через арбитражный суд, а продажа имущества описана в статье о реализации имущества гражданина.
Если банк подал заявление о включении требования в вашем деле о банкротстве в пределах срока поручительства, оно не считается прекратившимся (п. 42 постановления № 45). Созаёмщику по ипотеке, который хочет сохранить квартиру в банкротстве, нужно заранее обсуждать соглашение с банком: как это устроено, разобрано в статьях как сохранить квартиру при банкротстве и ипотека при банкротстве.
Смерть заёмщика или поручителя: кто платит кредит
Смерть заёмщика поручительство не прекращает (п. 4 ст. 367 ГК РФ), и вы отвечаете перед банком полностью, независимо от того, есть ли наследство и сколько оно стоит (п. 35 постановления № 45). Ссылаться на то, что наследники отвечают лишь в пределах наследства, нельзя (п. 3 ст. 364 ГК РФ). Если умер созаёмщик, второй тоже продолжает платить весь кредит.
Заплатив за умершего заёмщика, вы требуете деньги с наследников, принявших наследство: они отвечают солидарно в пределах стоимости полученного имущества (п. 36 постановления № 45, ст. 1175 ГК РФ). Если наследства не было, вернуть деньги может быть не с кого.
Первым делом выясните, был ли заёмщик застрахован по кредиту: если смерть признают страховым случаем, выплату обычно получает банк, и долг гасится из неё. Сообщите банку о смерти письменно и попросите копию договора страхования, запрос можно составить в конструкторе запроса кредитору о долге умершего.
Умер сам поручитель
После смерти поручителя по договору поручительства отвечают его наследники: солидарно и в пределах стоимости перешедшего к ним наследства (п. 37 постановления № 45). Договор может прямо предусматривать, что его наследники не отвечают, поэтому проверьте его.
Кто не принял наследство ни у нотариуса, ни фактически (не жил в квартире, не платил за неё, не забрал вещи), по поручительству не отвечает (п. 2 ст. 1153 ГК РФ). Принять наследство или отказаться от него можно в течение 6 месяцев (ст. 1154, п. 2 ст. 1157 ГК РФ). Что делать с остальными долгами, читайте в статье что делать с долгами умершего.
Как выйти из поручительства и стоит ли становиться поручителем
Отказаться от поручительства в одностороннем порядке нельзя: выйти из договора можно только с согласия банка или по основаниям закона. Расторжение соглашения между вами и заёмщиком или ссора с ним поручительство не прекращают (п. 29 постановления № 45).
| Способ | Как работает | Когда реально |
|---|---|---|
| Замена поручителя | Заёмщик предлагает банку другого поручителя или залог, банк освобождает вас | Если заёмщик платит без просрочек |
| Рефинансирование | Заёмщик гасит кредит новым, без вашего поручительства | При хорошей истории и доходе заёмщика |
| Досрочное погашение | Долг погашен, поручительство прекращается | Если есть деньги у заёмщика или у вас |
| Истечение срока | Прекращается по закону | Только если банк не подал иск вовремя |
Споры о том, прекратилось ли поручительство, решает суд: если вы считаете, что кредит погашен или срок истёк, а банк думает иначе, можно попросить суд признать его прекращённым (п. 46 постановления № 45). Если в кредитном отчёте поручительство висит как действующее после закрытия кредита, подайте заявление в бюро, образец есть в конструкторе исправления кредитной истории.
Прежде чем стать поручителем по кредиту
Спросите себя, сможете ли вы заплатить этот кредит целиком, если заёмщик перестанет платить завтра. Если нет, лучше отказаться сразу. Если всё же решили поручиться, прочитайте договор целиком, попросите указать конкретный срок и предельную сумму, сохраните копии всех бумаг и раз в несколько месяцев смотрите кредитный отчёт: просрочка заёмщика будет видна и в вашей истории.
Жена или муж поручитель
Супруг может быть поручителем, как и любой другой человек. Отвечает тот, кто подписал договор: лично супруг поручителя банку ничего не должен. Но имущество, нажитое в браке, общее, и если его личного имущества не хватает, кредитор вправе потребовать выделить его долю, например в квартире или машине, и обратить взыскание на неё (п. 1 ст. 45 СК РФ). Об этом статья взыскание долгов с родственников должника, а о партнёре без брака — о парне в долгах.
После развода бывший муж или бывшая жена, подписавшие поручительство по ипотеке, отвечают по договору, пока он не прекратится.
Если банкротится супруг-заёмщик, что могут забрать у второго, разобрано в статье что могут забрать у жены или мужа при банкротстве.
Если долгов по поручительству и своим кредитам стало больше, чем вы можете платить, начните с бесплатной проверки: до изучения документов результат мы не обещаем.
Вопросы о созаёмщике и поручителе по кредиту
Что значит быть созаёмщиком простыми словами?
Может ли созаёмщик получить налоговый вычет по ипотеке?
Обязательно ли жене или мужу быть созаёмщиком по ипотеке?
Можно ли стать поручителем без своего согласия или без ведома?
Отвечает ли поручитель по процентам и неустойке?
Какие документы и данные поручителя запрашивает банк?
Как узнать, являюсь ли я поручителем или созаёмщиком?
Нужно ли поручителю платить, если банк продал долг коллектору?
Может ли поручителем быть юрлицо или директор по кредиту ООО?
Может ли созаёмщик или поручитель взять свой кредит или ипотеку?
Читайте также
- Займ в «Деньге»: кто такая МКК «Юпитер 6», кто ваш кредитор и что будет, если не платить
- Быстроденьги: МФК или МКК, кто ваш кредитор, личный кабинет, оплата и что будет, если не платить
- Банк, МФО или коллекторы подали в суд по кредиту: что делать должнику
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.