Просрочка по кредиту 1 день, 3 дня, месяц и больше: последствия, пени и что делать
Кратко
Просрочка начинается на следующий день после даты платежа и уже через 2 рабочих дня видна в кредитной истории. Пеня, пока идут проценты, не больше 20 % годовых от просроченной суммы, а весь долг банк вправе потребовать после 60 дней просрочки за полгода.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 18 минВзыскание долгов
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Просрочка платежа по кредиту — это сумма, которую вы не внесли к дате из графика: со следующего дня она становится просроченной задолженностью, и на неё начисляют пеню: по закону не больше 20 % годовых, пока по кредиту идут проценты, иначе до 0,1 % в день. Даже 1 день просрочки банк передаёт в бюро кредитных историй не позднее конца второго рабочего дня. Весь кредит досрочно он вправе потребовать, только когда просрочка набрала больше 60 дней за последние 180.
Что сделать сегодня: внесите пропущенный платёж с процентами и пеней, сохраните чек и через неделю проверьте, что просрочка в приложении банка закрылась.
Если денег на следующий платёж не будет, потому что доход упал больше чем на 30 % или вы пострадали от чрезвычайной ситуации, а сумма кредита в пределах лимита, подайте требование о кредитных каникулах до даты платежа. Его можно собрать в нашем конструкторе требования о кредитных каникулах, банк отвечает за пять рабочих дней. Пока согласия нет, вносите хотя бы часть платежа. Если таких оснований нет, просите банк о реструктуризации письменно, с цифрами дохода.
| Срок просрочки | Что вправе сделать банк | Что сделать вам |
|---|---|---|
| 1–3 дня | Передать сведения в БКИ, начислить пеню | Заплатить, сохранить чек, проверить зачисление |
| До 60 дней за полгода | Начислять проценты и пеню, звонить и писать | Каникулы или реструктуризация, частичные платежи |
| Больше 60 дней за 180 | Потребовать весь долг, дав не меньше 30 дней | Ответить на требование, договориться о графике |
| После срока в требовании | Суд (приказ или иск) или исполнительная надпись нотариуса, затем приставы | Следить за почтой и Госуслугами, вовремя подать возражения |
Просрочка по кредиту 1 день: что будет и влияет ли она на кредитную историю
Один день просрочки влияет на кредитную историю (КИ): банк отражает его в своём учёте и передаёт сведения в бюро кредитных историй в общем порядке, без отдельного «льготного» дня. Других последствий у однодневной задержки немного: пеня за день и, возможно, напоминание от банка.
Если вы просрочили платёж по кредиту на один день, по закону происходит следующее:
- Кредитная история. Банк как источник кредитной истории передаёт сведения в бюро в срок по своему договору с бюро, но не позднее окончания второго рабочего дня после события. Пропущенный платёж и есть такое событие.
- Пеня. Если договор её предусматривает, банк начислит неустойку за день. При платеже 15 000 ₽ это примерно 8 ₽ (расчёт ниже).
- Проценты. Обычные проценты по кредиту начисляются на остаток долга как и раньше.
- Досрочный возврат. Не грозит. Право требовать весь кредит появляется только после 60 дней просрочки в сумме за полгода.
С какого дня считается просрочка по кредиту? Она начинается на следующий день после даты платежа по графику, если деньги к этой дате не поступили. Банки иногда называют задержку зачисления на день-два технической просрочкой, но в законе такого понятия нет: для бюро и пени это обычная просрочка. Безопасного числа дней просрочки закон не знает.
Может ли банк не передать один день в бюро? Закон такого исключения не делает: срок передачи считается от любого события, которое входит в кредитную историю, а просрочка платежа в неё входит. Поэтому надеяться, что «один день не заметят», не стоит. Можно сделать так, чтобы эта запись осталась единственной: заплатить сразу и не допустить повторов.
Насколько один день просрочки по кредиту навредит в будущем, закон не определяет: каждый банк оценивает заявку по своим правилам и видит всю историю целиком. Первая и единственная короткая просрочка, даже просрочка первого платежа, выглядит иначе, чем две просрочки подряд или просрочки каждый месяц. Но обещать, что её никто не учтёт, нельзя.
Если просрочить кредит на 3 дня или неделю: что меняется
Просрочка по кредиту 3 дня или неделя по закону почти не отличается от одного дня: те же сведения в бюро, пеня за каждый день и звонки или сообщения банка. Растёт только сумма пени и риск, что небольшая задержка станет длинной.
Распространённый миф: «первые три дня банк никуда не сообщает». В законе такого правила нет. Два рабочих дня на передачу означают крайний срок, отсрочки они не дают. Банк может передать сведения и раньше, если так предусмотрено его договором с бюро.
Пример с выходными. Платёж нужно было внести в пятницу, деньги не пришли. Суббота и воскресенье не рабочие дни, поэтому крайний срок передачи сведений в бюро наступает в конце вторника. Если вы заплатили в понедельник, просрочка всё равно уже была, и бюро получит сведения о ней и о погашении.
| Дней просрочки | Пеня при 20 % годовых | Пеня при 0,1 % в день |
|---|---|---|
| 1 день | 8,22 ₽ | 15 ₽ |
| 3 дня | 24,66 ₽ | 45 ₽ |
| 10 дней | 82,19 ₽ | 150 ₽ |
| 30 дней | 246,58 ₽ | 450 ₽ |
Расчёт для пропущенного платежа 15 000 ₽. Это предельные суммы по закону; в вашем договоре пеня может быть меньше. Какая из двух колонок к вам относится, объясняем в разделе о пенях.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Как просрочка попадает в бюро кредитных историй и где её увидеть
Банк передаёт сведения о просрочке в те бюро кредитных историй, с которыми работает, в срок, о котором сказано выше. Запись хранится семь лет со дня последнего изменения в ней, поэтому закрытая просрочка не исчезает сразу после оплаты.
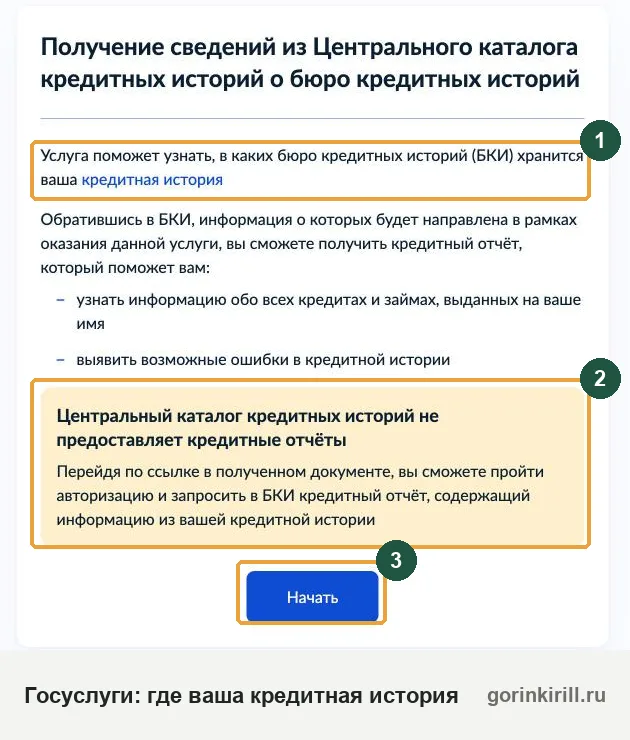
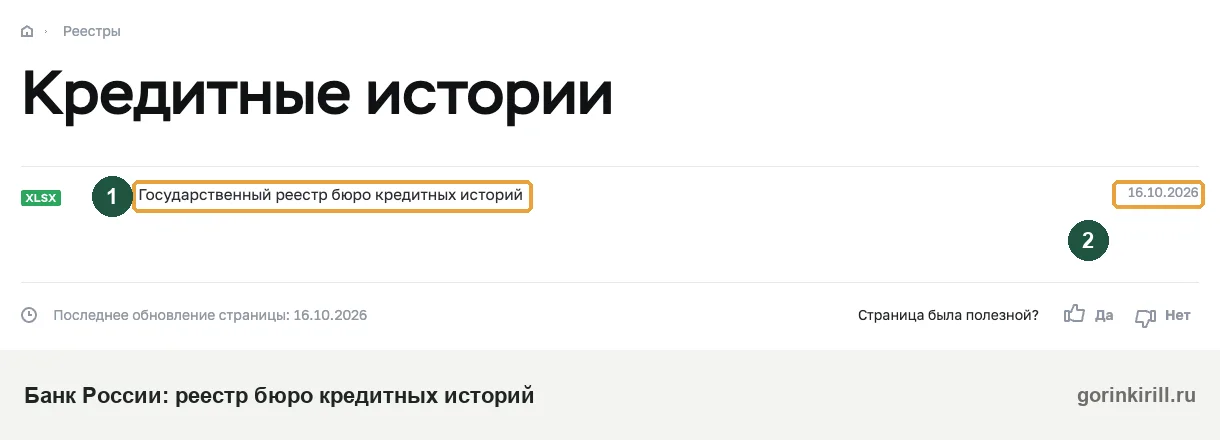
Кредитная история может храниться в нескольких бюро. Список действующих бюро ведёт Банк России, а узнать, в каких именно лежит ваша история, можно через Госуслуги. В каждом бюро, где хранится ваша история, отчёт можно получить бесплатно два раза в год, из них один раз на бумаге. В отчёте видно, по какому кредиту и в каком банке числится просрочка, а запросить его можно онлайн.
Что видно в отчёте после короткой просрочки: дата платежа по графику, факт и срок просрочки, сумма и дата погашения. Проверьте отчёт примерно через месяц после оплаты. Как это сделать бесплатно, мы разобрали в статье о том, как проверить кредитную историю, а о сроках обновления данных в бюро написано в материале как часто обновляется кредитная история.
Удалить достоверную запись о просрочке нельзя, в том числе «за деньги через знакомых в бюро». Исправить можно только ошибку: неправильную дату, сумму или просрочку, которой не было. Как улучшить историю и кредитный рейтинг после реальных просрочек, читайте в статье о том, как улучшить кредитную историю.
Когда просрочки на самом деле нет
Просрочки нет, если последний день платежа выпал на выходной и вы заплатили в первый рабочий день, если вы платили по последнему графику, который прислал банк, или если деньги ушли вовремя, а задержку допустил сам банк. В этих случаях запись в бюро и пеню можно оспорить.
- Выходной или праздник. Если последний день срока приходится на нерабочий день, срок заканчивается в ближайший следующий рабочий день (ст. 193 ГК РФ). Проверьте, не предусматривает ли договор оплату заранее, и сохраните чек.
- Новый график. Если вы соблюдали сроки последнего графика, который банк направил вам способом из договора, меры ответственности за просрочку к вам применить нельзя (ч. 4 ст. 14 закона о потребительском кредите).
- Просрочка по вине банка. Если деньги ушли вовремя, решает чек или выписка с датой и временем операции.
Как исправить ошибочную запись. Подайте заявление об оспаривании в бюро, где хранится история. Бюро обязано проверить сведения в течение 20 рабочих дней, а банк в течение 10 рабочих дней обязан подтвердить их или исправить. Можно обратиться и прямо в банк: у него те же 10 рабочих дней. Заявление собирается в нашем конструкторе заявления об исправлении кредитной истории; приложите чек и выписку сразу.
Пени за просрочку кредита: какой предел установил закон
Неустойка по потребительскому кредиту не может превышать 20 % годовых от просроченной суммы, если на кредит в это время продолжают начисляться проценты. Если проценты за период просрочки не начисляются, предел другой: 0,1 % от просроченной суммы за каждый день (ч. 21 ст. 5 закона № 353-ФЗ).
Штраф и пеня за просрочку платежа по закону называются одинаково: неустойка (ст. 330 ГК РФ). Предел 20 % годовых закон устанавливает для неустойки «штрафа, пени» в целом, поэтому разовый штраф банка за просрочку и пеня за каждый день вместе не должны выходить за него. Ставку пени ищите в таблице индивидуальных условий договора, в пункте об ответственности заёмщика.
Предел считается от суммы просроченной задолженности, а не от всего кредита. Если вы пропустили платёж 15 000 ₽, пеня идёт на 15 000 ₽, а не на остаток в 300 000 ₽. Рассчитать пени за каждый день просрочки можно по формуле: просроченная сумма × 20 % ÷ 365 × число дней просрочки. По ней сделана таблица в разделе выше, она заменяет калькулятор пени для платежа 15 000 ₽.
Как посчитать количество дней просрочки: период считают в календарных днях, с первого дня после даты платежа по графику до дня, когда деньги поступили. Выходные из срока просрочки не исключаются. В рабочих днях считают другое: срок, за который банк передаёт сведения в бюро.
Проценты по ключевой ставке Банка России по ст. 395 ГК РФ взыскивают за просрочку денежного обязательства, если иной размер не установлен законом или договором. Когда договор кредита предусматривает неустойку, эти проценты сверх неё не взыскиваются, если иное не предусмотрено законом или договором.
Может ли пеня по кредиту быть больше долга
Может, если просрочка длится долго: предел 20 % годовых ограничивает ставку, а не итоговую сумму. Но если неустойка явно несоразмерна последствиям нарушения, суд вправе её уменьшить (п. 1 ст. 333 ГК РФ). Для человека, который не ведёт бизнес, закон не требует отдельного заявления об этом, но в споре всё равно лучше прямо попросить суд снизить неустойку.
По кредитам и займам, выданным на срок до одного года, общий потолок установлен прямо в законе: проценты, неустойку и платные услуги перестают начислять, когда их сумма достигнет 100 % выданной суммы (ч. 24 ст. 5 закона № 353-ФЗ в действующей редакции). По договорам с 1 июля 2023 по 31 марта 2026 года предел — 130 %, по более ранним — тот, что действовал на дату договора. Это касается и займов в МФО; о них отдельная статья о том, что делает МФО при просрочке и когда подаёт в суд.
Бывает, что основной долг и проценты погашены, а пеня осталась. Сама она не исчезает, банк вправе её требовать. Проверьте расчёт и попросите снизить пеню, в переговорах или в суде.
Пеня по кредиту больше долга: что решили суды
- Неустойки больше процентов втрое: снизили до 150 тыс. ₽. ПКО требовала с заёмщика 261 038,61 ₽ процентов и 830 199,86 ₽ двух неустоек за три года просрочки. Областной суд исключил период моратория 2022 года и по ст. 333 ГК снизил неустойки до 100 000 и 50 000 ₽, кассация согласилась (определение Четвёртого кассационного суда общей юрисдикции от 22.01.2026 № 88-1214/2026).
Ещё одно дело, где неустойка по ипотеке оказалась больше самих процентов и суд снизил её до 50 000 ₽, разобрано ниже.
Как оплатить просрочку и в каком порядке банк её спишет
Оплатить просрочку можно в приложении, в отделении или переводом по реквизитам из договора. Банк обязан сообщить вам бесплатный способ платежа в вашем населённом пункте (ч. 22 ст. 5 закона о потребительском кредите). Если денег хватает только на часть, учтите, что частичный платёж всё равно уменьшает просрочку. Закон устанавливает порядок, в котором он гасит долг, и по договорам, заключённым после 1 июля 2024 года, стороны не могут его изменить:
- просроченные проценты;
- просроченный основной долг;
- проценты за текущий период;
- основной долг за текущий период;
- неустойка;
- иные платежи по договору.
Если в выписке видно, что ваш частичный платёж ушёл сначала на пеню, а проценты остались просроченными, это нарушение очерёдности (ч. 20 ст. 5 закона о потребительском кредите). Запросите у банка детальный расчёт задолженности и пишите претензию.
Три стадии просрочки по кредиту: как растут права банка
В законе нет понятия «стадия просрочки», но права банка меняются в три шага: до 60 дней он начисляет пеню и напоминает о долге, после 60 дней за полгода может потребовать весь кредит, а после срока в этом требовании идёт в суд.
- 1-й день: пеня до 20 % годовых от просроченной суммы, сведения уходят в бюро кредитных историй
- Стадия 1, до 60 дней за полгода: проценты, пеня, звонки и письма; весь долг требовать нельзя
- Стадия 2, больше 60 дней за 180: требование вернуть весь кредит, срок не меньше 30 дней
- Стадия 3, срок в требовании прошёл: судебный приказ или иск, затем приставы
Шестьдесят дней считаются в сумме: три просрочки по 21 дню за полгода тоже дают банку право требовать весь кредит.
Эта схема описывает обычный потребительский кредит или кредитную карту на срок больше 60 дней. Банк не обязан двигаться по ней быстро: банк может месяцами слать напоминания, прежде чем требовать весь долг, хотя право на это у них уже есть.
По кредитной карте просрочкой считается невнесённый минимальный платёж из договора, а не весь долг по карте. Подробнее о картах читайте в статье о том, что делать с долгом по кредитной карте. Если кредит под залог машины, у банка есть ещё право обратить взыскание на неё; это разобрано в материале не плачу автокредит.
Если просрочка по кредиту 1 месяц: последствия
При просрочке в один месяц банк по обычному потребительскому кредиту ещё не вправе требовать весь долг досрочно: 30 дней меньше порога в 60 дней. Он продолжает начислять проценты и пеню, обновляет сведения в бюро и чаще напоминает о долге.
Через месяц просрочки до суда ещё далеко, и есть три инструмента:
- Кредитные каникулы. В трудной жизненной ситуации, например при снижении среднемесячного дохода больше чем на 30 %, заёмщик вправе потребовать льготный период по закону № 353-ФЗ, если сумма кредита не превышает лимит, установленный Правительством. Банк обязан рассмотреть требование и ответить в течение пяти рабочих дней. Условия разобраны в статье о кредитных каникулах.
- Реструктуризация. Это договорённость с банком о новом графике; закон не обязывает банк соглашаться, поэтому заявление пишите с цифрами дохода. Шаблон есть в конструкторе заявления о реструктуризации. Какие бывают варианты и почему банк отказывает, разобрано в статье реструктуризация кредита.
- Частичные платежи. Они уменьшают сумму, на которую начисляется пеня, но просрочку не закрывают: пока пропущенный платёж не внесён целиком, дни продолжают считаться к порогу 60 дней. Это временная мера, пока вы договариваетесь о каникулах или реструктуризации.
Не берите новый заём, чтобы закрыть просрочку, если доход не восстановится: вы меняете один долг на более дорогой и добавляете кредитора. Если платить нечем уже сейчас, начните со статьи что делать, если нечем платить кредиты.
Просрочка по кредиту 2, 3 месяца и полгода: что меняется
Граница проходит около двух месяцев: как только просрочка в сумме превысит 60 календарных дней за последние 180, банк вправе потребовать вернуть весь кредит. При просрочке 3 месяца (90 дней) и больше это право у него уже есть. После этого закон новых прав не добавляет, и банк сам выбирает, когда направить требование и когда идти в суд.
После срока в требовании банк может получить приказ или подать иск, а при долгой просрочке долг могут продать. Поэтому следите за почтой и Госуслугами и проверяйте, кому теперь платить.
Пример, как набираются 60 дней. Платёж 10 марта внесли 10 апреля: это 31 день просрочки. Платёж 10 апреля внесли 10 мая: ещё 30 дней. Вместе 61 день за полгода, и банк уже вправе требовать весь долг, хотя ни одна просрочка не длилась двух месяцев. Поэтому ежемесячные просрочки по 2–3 недели опасны не меньше одной долгой.
Заёмщик погасил просрочку во время суда: весь долг досрочно не взыскали (разбор дела)
Что было. Заёмщик взял в банке 3 000 000 ₽ под 14 % на квартиру, она же в залоге. Он неоднократно просрочивал, банк дважды взыскивал с него неустойку, а в 2025 году подал третий иск: весь остаток долга 2 704 006,97 ₽, проценты 716 170,14 ₽, неустойки на 1 226 553,78 ₽ и продажа квартиры с торгов.
Что сделал заёмщик. Уже после начала дела погасил просроченную задолженность и вошёл в график платежей.
Что решили суды. Во взыскании всего долга досрочно и в обращении взыскания на квартиру отказали: просрочки больше нет, а продажа квартиры была бы преждевременной и лишила бы заёмщика единственного жилья. Неустойку за прошлые просрочки взыскали, но снизили до 15 000 и 35 000 ₽. Банк ссылался на недобросовестность заёмщика, кассация с ним не согласилась (определение Шестого кассационного суда общей юрисдикции от 17.03.2026 № 88-3921/2026).
Чем полезно. Даже после иска о досрочном возврате погасить просрочку и вернуться в график имеет смысл: суд оценивает положение на день решения. Платите по графику до конца дела и приносите в суд выписку о платежах.
Если просрочка 2–3 месяца, а денег нет, не ждите требования: подайте заявление о реструктуризации и платите хотя бы часть. Когда долг не уменьшается полгода и дольше, что будет дальше и как идут годы неуплаты, разобрано в статье не плачу кредит год и больше.
Правило 60 дней из 180: когда банк вправе потребовать вернуть весь кредит
Банк вправе потребовать досрочно вернуть весь остаток потребительского кредита с процентами, если просрочка длится больше 60 календарных дней в общей сложности за последние 180 дней (ч. 2 ст. 14 закона № 353-ФЗ). Срок на возврат он должен дать не меньше 30 календарных дней с момента отправки уведомления.
В Гражданском кодексе правило другое: статья 811 ГК РФ разрешает требовать весь заём при нарушении срока возврата очередной части. Но для потребительских кредитов действует специальный закон, и его статья 14 устанавливает более мягкие условия. Если при паре дней просрочки по потребительскому кредиту банк ссылается только на ст. 811 ГК, проверьте его расчёт.
- Кредит на срок меньше 60 дней. Здесь досрочно потребовать весь долг можно при просрочке больше 10 дней, а срок на возврат не может быть меньше 10 дней.
- Как банк уведомляет. Способом из договора: письмом, через приложение, сообщением. Сохраните уведомление и конверт: от даты отправки считаются 30 дней.
- Что проверить. Набралось ли 60 дней за последние 180 и выдержан ли срок не меньше 30 дней.
- Пример конкретного банка. Что происходит после 60 дней просрочки по кредиту в МТС Банке и как узнать сумму долга, разобрано в статье о долге в МТС Банке.
Если требование пришло, а платить весь долг нечем, ответьте банку письменно и предложите график. Учтите: письменное признание долга прерывает срок исковой давности (ст. 203 ГК РФ), поэтому по старым долгам сначала проверьте сроки. Как ответить, разобрано в статье о требовании о досрочном возврате долга, а ответ собирается в конструкторе ответа банку.
Просрочка в любом банке: правила одни
Сбербанк, Т-Банк (бывший Тинькофф), Альфа-Банк, ВТБ, Совкомбанк и другие банки выдают потребительские кредиты по одному закону № 353-ФЗ, поэтому просрочка 1 день в любом из них ведёт к одному и тому же: предел пени, правило 60 дней из 180 и срок передачи в бюро общие. Различаются ставка пени в договоре и то, как банк напоминает о долге. Долги банка «Открытие» после присоединения перешли к ВТБ, а долги банка «Восточный» — к Совкомбанку: старые договоры продолжают действовать.
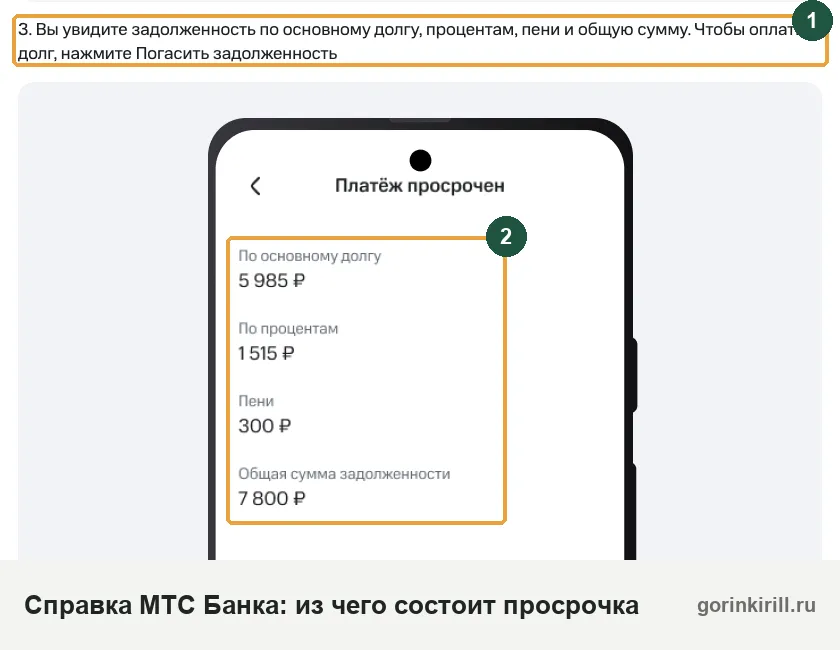
Сумму просрочки на сегодня банк показывает в приложении, в карточке кредита. Если приложения нет, спросите в отделении и попросите расчёт письменно. Ипотека, в том числе семейная, подчиняется тем же правилам о пене, но квартира в залоге (подробнее в последнем разделе).
Как ведут себя банки при просрочке: звонки, СМС и письма
Сначала банк напоминает о долге: СМС, пуш в приложении, звонок или письмо (уведомление о просрочке платежа) с суммой. Такое письмо ещё не требование вернуть весь кредит, если в нём нет срока возврата всего остатка. Частоту контактов по просроченному долгу ограничивает ст. 7 закона № 230-ФЗ:
- звонки: не больше одного в сутки, двух в неделю и восьми в месяц;
- СМС и другие сообщения: не больше двух в сутки, четырёх в неделю и шестнадцати в месяц;
- нельзя звонить и писать в рабочие дни с 22 до 8 часов, а в выходные и праздники с 20 до 9 часов по вашему местному времени.
Как себя вести при просрочке: не избегайте звонков, назовите дату оплаты и попросите расчёт письменно. Устные обещания нового графика ничего не меняют, пока нет подписанного документа. Если звонки нарушают лимиты, о правах при общении с коллекторами и банками написано в статье о том, что могут сделать коллекторы.
Просрочка кредита и суд: когда банк подаёт в суд
Банк подаёт в суд по кредиту, когда у него есть неисполненное требование, например после того, как прошёл срок в требовании о досрочном возврате. Точного числа дней просрочки, после которого банк обязан идти в суд, закон не устанавливает. Если банк угрожает судом через неделю-две просрочки, а требования всего долга не было, подать в суд он может только за пропущенные платежи, а не за весь кредит. Подадут ли в суд на деле, решает сам банк.
Есть три пути:
- Судебный приказ. Если долг не больше 500 000 ₽ и основан на письменном договоре, банк просит мирового судью выдать приказ. Судья решает без вызова сторон и в течение пяти дней высылает вам копию. У вас 10 рабочих дней со дня получения копии, чтобы подать возражения (ст. 128 ГПК РФ; нерабочие дни в срок не входят по ч. 3 ст. 107 ГПК), и тогда приказ отменят. Как это сделать, разобрано в статье об отмене судебного приказа, а возражения можно собрать в конструкторе возражений.
- Иск. При большем долге или после отмены приказа банк подаёт иск в районный суд. В заседании можно спорить с расчётом, просить снизить неустойку и заявлять пропуск срока давности.
- Исполнительная надпись нотариуса. Банк может взыскать долг без суда. Условия: пункт о надписи в кредитном договоре, не больше двух лет с просрочки и уведомление банка за 14 дней до нотариуса (ст. 90, 91, 91.1 Основ законодательства о нотариате); о надписи нотариус извещает в три рабочих дня (ст. 91.2). Оспорить её можно в суде в течение 10 рабочих дней с того дня, как вы о ней узнали (ч. 2 ст. 310 ГПК РФ). Найти её помогает статья как найти исполнительную надпись.
Старый долг сам не исчезает: давность суд применяет только по вашему заявлению, подробнее — в статье о том, как списать долги по сроку давности.
После решения или приказа долг взыскивают приставы: до 50 % дохода (ст. 99 закона № 229-ФЗ), аресты счетов, запрет на выезд при долге больше 30 000 ₽. Как заплатить кредит по суду без исполнительского сбора и что делать, если иск уже идёт, разобрано в статье банк подал в суд по кредиту: что делать; доход можно защитить заявлением о прожиточном минимуме. Если долг продали, проверьте, перешло ли требование: что делать, если кредит передали коллекторам.
Досрочное требование при просрочке: что решили суды
- Районный суд связал досрочное взыскание с длительностью просрочки. Суд указал, что право банка потребовать досрочно вернуть кредит обусловлено существенной просрочкой: более 60 календарных дней в течение последних 180 дней (ч. 2 ст. 14 закона о потребительском кредите); иск банка удовлетворён частично (заочное решение Краснокамского межрайонного суда Республики Башкортостан от 02.05.2023 по делу № 2-440/2023).
- Когда просрочка длительная, взыскивают весь долг с процентами и неустойкой. Суд со ссылкой на ч. 2 ст. 14 расторг договор и взыскал долг, проценты и неустойку (решение Игринского районного суда Удмуртской Республики от 22.07.2024 № 2-599/2024).
Что сделать при просрочке по кредиту в первые дни
В первые дни задача одна: не дать короткой задержке стать длинной и собрать доказательства на случай спора. Порядок одинаков для любого банка.
- Узнайте сумму на сегодня. В приложении или по телефону банка: нужна сумма на текущую дату с процентами и пеней, а не «по графику».
- Заплатите способом, который даёт чек. Сохраните квитанцию или справку банка с датой и временем.
- Через 2–3 рабочих дня проверьте зачисление. Если просрочка в приложении не закрылась, сразу пишите обращение с чеком.
- Через месяц закажите кредитный отчёт. Сверьте даты и суммы; ошибку оспаривайте в бюро.
- Если на следующий платёж денег нет, действуйте до даты платежа. Требование о каникулах или заявление о реструктуризации подавайте, пока просрочка короткая.
Чтобы просрочек больше не было, поставьте автоплатёж за 2–3 дня до даты по графику и держите на счёте сумму одного платежа.
Если пошли просрочки по нескольким кредитам и платить их нечем несколько месяцев, банкротство остаётся последним шагом. Госпошлину за своё банкротство должник не платит (подп. 8 п. 1 ст. 333.21 НК РФ). Обязательные расходы: 25 000 ₽ на вознаграждение финансового управляющего (депозит суда, п. 3 ст. 20.6 закона № 127-ФЗ) и публикации с почтой, в среднем 16–22 тыс. ₽. При реструктуризации нужны ещё 25 000 ₽ и публикации, при продаже имущества управляющий получает 7 %, плюс расходы на торги. Процедура идёт в среднем 7 месяцев по нашим делам, а их у нас больше 1 900.
Если не уверены, что делать на вашей стадии, пришлите юристу в MAX график, уведомления банка и приказ, если он есть: посмотрим сроки и скажем, что подавать.
Если просрочки уже испортили кредитную историю
Плохая кредитная история с просрочками не запрещает банкам выдавать кредиты, но каждый банк сам решает, давать ли новый кредит, кредитную карту или рефинансирование. Права на рефинансирование при просрочках закон не даёт; когда банки на него соглашаются и что проверить в договоре, разобрано в статье о рефинансировании с просрочками. Кредитную карту при просрочке банк может заблокировать по условиям договора, но долг по ней блокировка не отменяет.
Просрочка платежа по ипотеке опаснее: квартира в залоге, и при длительной просрочке банк может обратить на неё взыскание и забрать квартиру через суд, хотя закон не допускает этого при крайне незначительном нарушении (ст. 54.1 закона об ипотеке). Подробности в статье о единственном жилье. По месяцам, от первой пени до торгов, это описано в статье что будет, если не платить ипотеку.
Если кредит не платит бывший муж или жена, а вы не созаёмщик и не поручитель, по его долгу взыскивают только его имущество (п. 1 ст. 45 СК РФ), подробнее — о долгах бывшего супруга.
Вопросы о просрочке платежа по кредиту
Узнает ли другой банк о просрочке по кредиту в 1 день?
Может ли банк убрать из кредитной истории просрочку в один день по моей просьбе?
Сколько хранится запись о просрочке в кредитной истории?
Что будет, если просрочка по кредиту 3 месяца?
Банк требует оплатить весь долг после двух недель просрочки. Это законно?
Если заплатить только часть просроченного платежа, просрочка закроется?
Узнал о судебном приказе по кредиту слишком поздно: что делать?
Начисляет ли банк пени по кредиту умершего заёмщика?
Через сколько дней просрочки долг передают коллекторам?
Через сколько дней просрочки блокируют счета?
Читайте также
- Долг за сим-карту и мобильную связь: откуда взялся, коллекторы, судебный приказ, номер не ваш
- Возражение на исковое заявление: как ответчику написать отзыв и образец по иску банка, МФО или коллектора
- Что будет, если не платить за ЖКХ: долги по квартире, пени, отключение, суд и приставы
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.