Долги: что делать, если нечем платить кредиты и микрозаймы
Кратко
Сначала остановить рост долга: не продлевать займы, не брать новые и установить самозапрет. Потом собрать все долги и сравнить платежи с остатком дохода: по этой разнице выбирают каникулы, новый график, перерасчёт в МФО или банкротство.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 27 минДолговые процедуры
Проверено по законам на 07.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Когда долги растут быстрее дохода и платить кредиты и микрозаймы нечем, первым делом нужно остановить рост долга: не продлевать займы и не брать новый заём, чтобы закрыть старый. Затем собрать все долги в один список и сравнить платежи с деньгами, которые остаются после обязательных расходов. От этой разницы зависит выход: кредитные каникулы, новый график, перерасчёт переплаты в МФО или банкротство, если долгов больше, чем получится вернуть.
Что сделать в ближайшие дни:
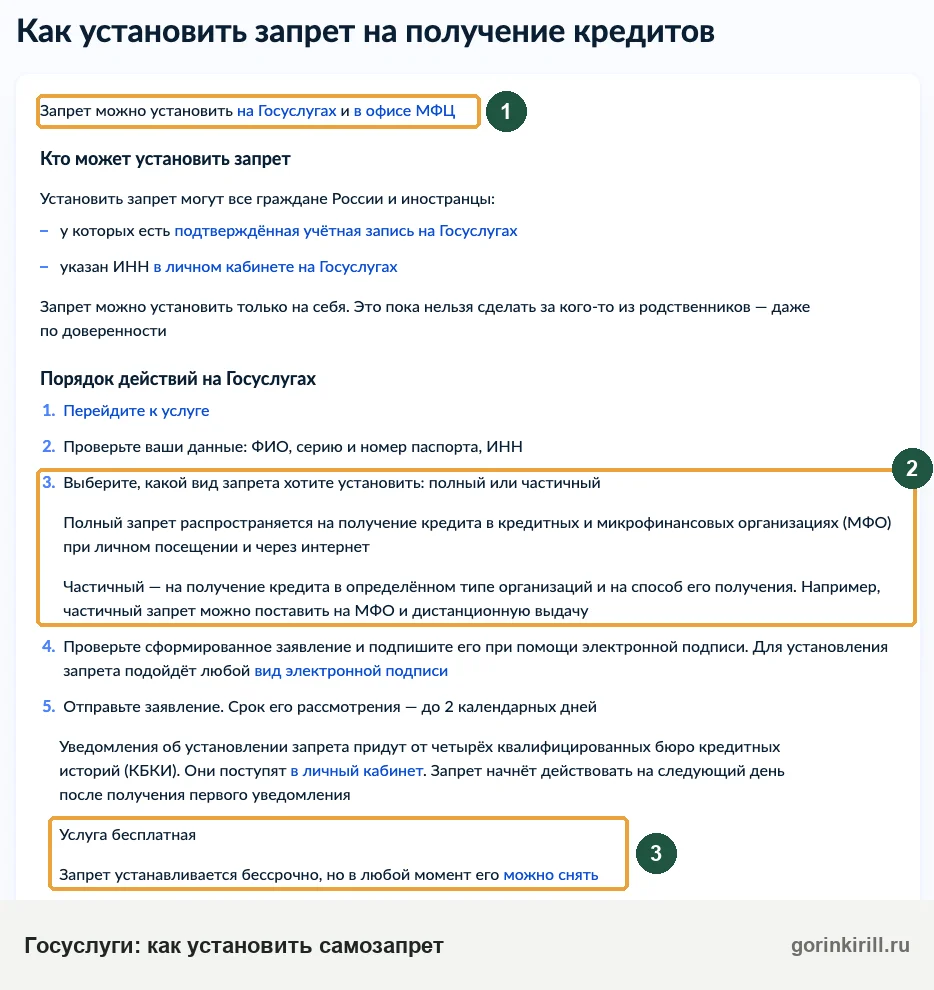
- Установить самозапрет на кредиты на Госуслугах или в МФЦ: новые займы на ваше имя перестанут выдавать.
- Если зарплата приходит в банк, которому вы должны, он может списывать её в счёт долга в день поступления. Напишите работодателю заявление о переводе зарплаты в другой банк, где долгов нет, не позднее чем за 15 календарных дней до выплаты (ст. 136 ТК). Согласие на автоматическое списание по кредиту тоже можно отозвать в конструкторе запрета безакцептного списания, но банк может сослаться на договор. Списаний по постановлению пристава это не останавливает.
- Запросить у каждого кредитора письменную справку о долге: запрос в банк, запрос в МФО.
- Пройти короткую проверку какие варианты выхода подходят вашей ситуации.
Если хотите, чтобы я посмотрел ваш список долгов, напишите в MAX: суммы, кредиторы и пришли ли уже письма из суда.
Долги: что делать по шагам, если платить нечем
Шаги одни для кредитов наличными, кредитных карт и займов МФО. Каждый шаг схемы разобран ниже в своём разделе.
- Не продлевайте займы и не берите новый заём на погашение старого
- Самозапрет на кредиты и зарплата в банке без долгов
- Соберите все долги: список бюро кредитных историй на Госуслугах, отчёты бюро, справки кредиторов, банк данных ФССП
- Посчитайте: доход минус обязательные расходы против платежей по графику
- Проверьте займы МФО: проценты, пени и платные услуги вместе не больше 100 % суммы займа, по договорам с 1 июля 2023 года до 1 апреля 2026 года — 130 %
- Выберите инструмент по расчёту: каникулы, новый график, погашение по одному, банкротство
- Пришёл судебный приказ: 10 рабочих дней на возражения со дня получения копии
- Долг у приставов: заявление о сохранении прожиточного минимума
Неважно, два у вас займа или двенадцать, живёте вы в долгах годами или месяц: что делать, решают по тем же шагам. Если кредиты брали раньше, а платить стало нечем месяц-два назад, обычно хватает разговора с кредитором и кредитных каникул. Если кредиты годами закрываются новыми кредитами, без расчёта из следующего раздела не обойтись: от него зависит, какой выход вам подходит.
Временные трудности или долговая яма: как понять, где вы сейчас
Когда платить нечем, это одна из двух ситуаций, и проблема с долгами решается по-разному. В первой деньги пропали на время: задержали зарплату, человек заболел или ищет работу, а долги появились недавно. Во второй долги постоянные и растут быстрее дохода, и пауза этого не исправит. Выйти можно и из такой ямы, но если человек оказался в долговой яме и погряз в долгах и кредитах, одной паузы мало: нужен расчёт.
| Что вы видите | Что это означает | Что делать |
|---|---|---|
| Доход упал на время, до этого платили без просрочек | Временные трудности | Каникулы или отсрочка по программе банка |
| Платежи по графику больше, чем остаётся после обязательных расходов | Нагрузка выше дохода, сама не пройдёт | Новый график, погашение по одному долгу или банкротство |
| Новый заём берёте, чтобы вернуть старый | Спираль займов | Сначала остановить спираль, потом считать |
| По займам платите только продления | Проценты платятся, основной долг стоит на месте | Проверить предел начислений, прекратить продления |
| Пришёл судебный приказ или списали деньги приставы | Досудебная стадия закончилась | Сроки на возражения и защита прожиточного минимума |
Если вы в последней строке, переходите к разделу о суде и приставах: там счёт идёт на дни. Что будет, если не платить кредит год и дольше, разобрано в статье о долгой неуплате кредита, первые недели просрочки описаны в разборе последствий просрочки по дням, займы разобраны в статье о неуплате микрозайма.
Уже не плачу кредиты: что делать дальше
Если платежи прекратились месяц или год назад, шаги те же, только сначала выясните, на какой стадии долг. От этого зависит, сколько у вас времени.
- Проверьте почту и Госуслуги: не пришли ли судебный приказ, иск или извещение нотариуса об исполнительной надписи. На возражения против приказа и на заявление в суд против надписи даётся по 10 рабочих дней (ч. 3 ст. 107 ГПК), порядок описан в разделе о суде и приставах.
- Посмотрите банк данных ФССП. Если долг уже у приставов, подайте заявление о сохранении прожиточного минимума, иначе из зарплаты будут удерживать до половины.
- Если просрочки за последние 180 дней набралось больше 60 дней, банк вправе потребовать сразу весь остаток с процентами (подробнее в разделе об очерёдности). Тогда платёж по графику просрочку уже не закроет, поэтому запросите у банка письменно, какую сумму он требует.
- Не обещайте по телефону денег, которых у вас нет, и не берите новый заём ради одного платежа. О новом графике просите письменно и прикладывайте документы о доходе.
Если последний платёж был больше двух лет назад, перед любым письмом кредитору прочитайте о давности в разделе о разговоре с кредитором: просьба об отсрочке может прервать срок.
Посчитайте ситуацию на бумаге: все долги и реальный остаток денег
Расчёт занимает вечер: сравните, сколько вы обязаны платить каждый месяц и сколько у вас на это есть. Он нужен и тем, кто годами живёт в долгах, и тем, у кого куча долгов: когда долги сложные и висят давно, сколько накопилось, уже никто не помнит. Без этих двух сумм любой совет превращается в гадание.
Где найти все свои долги, включая забытые
Если у вас долги по нескольким банкам и ещё в МФО, список собирают из пяти источников:
- Центральный каталог кредитных историй через Госуслуги покажет, в каких бюро хранится ваша история: запрос идёт по паспортным данным. Как узнать долг по кредиту через Госуслуги, описано в статье как узнать, где у вас кредиты.
- Отчёты самих бюро: в каждом бюро отчёт бесплатен не больше двух раз в год (ч. 2 ст. 8 закона № 218-ФЗ). В нём видны все взятые кредиты и займы в банках и МФО.
- Долги по налогам видны в личном кабинете налогоплательщика и на Госуслугах: если нечем платить налоги, их взыщут через приставов, так что платить их надо наравне с кредитами.
- Справки у каждого кредитора: остаток, проценты, неустойка (пени и штрафы за просрочку).
- Банк данных исполнительных производств на сайте ФССП: там видно, не взыскивается ли что-то уже через приставов. Как проверить по фамилии, объясняет статья как проверить исполнительное производство.
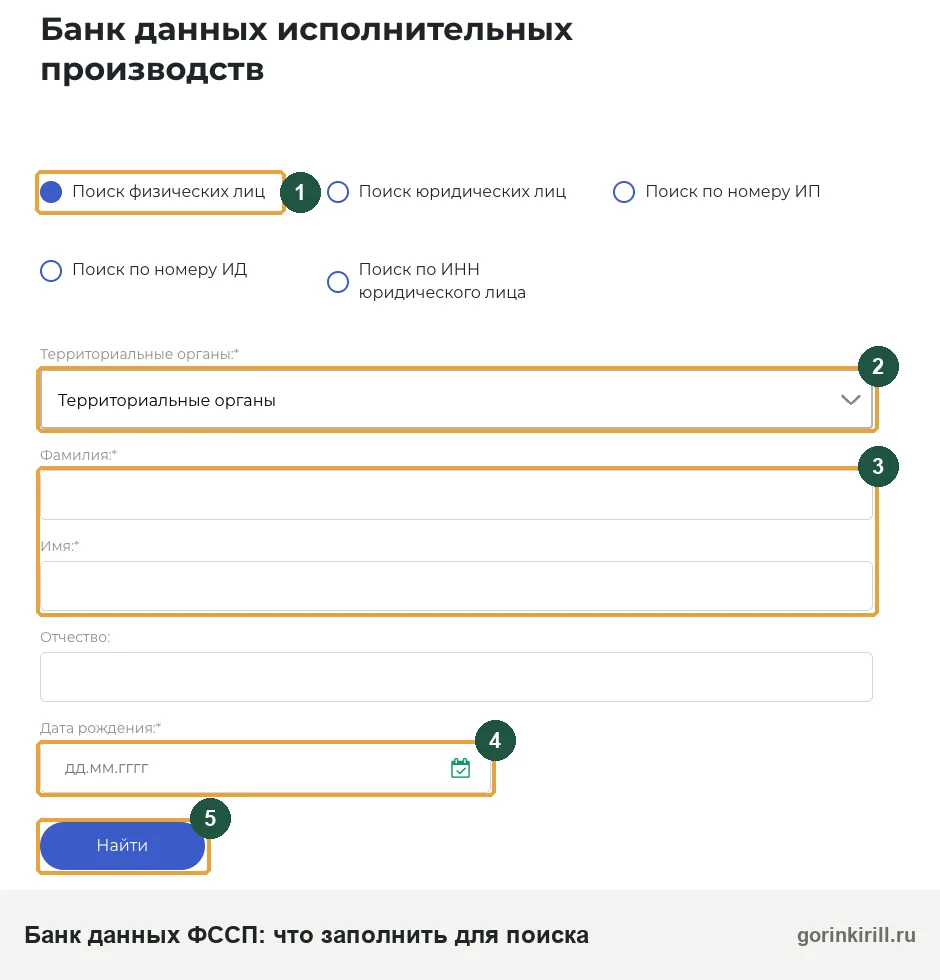
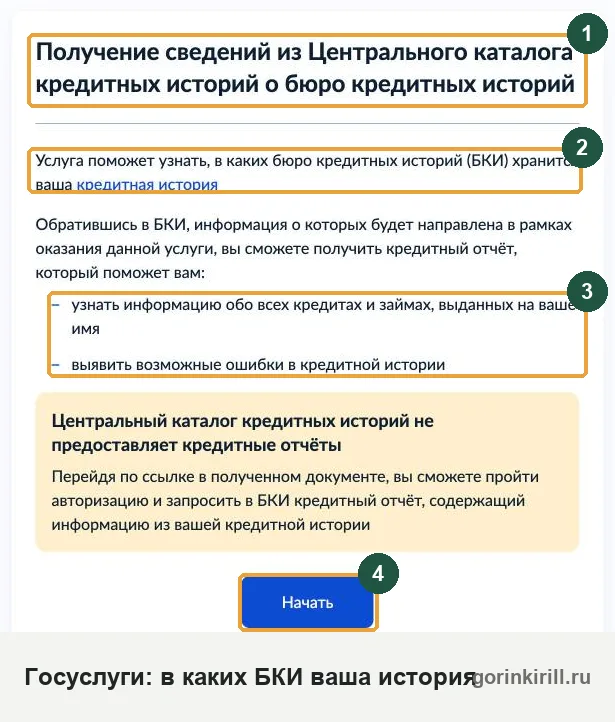
Справку просите письменно и сохраняйте: она нужна для переговоров, проверки начислений и списка кредиторов. Если долг продали, её запрашивают у нового владельца: как его узнать, описано в статье о передаче кредита коллекторам.
Сколько денег остаётся на платежи: расчёт в рублях
Возьмите средний доход на руки за три месяца и вычтите то, без чего нельзя жить: жильё, еду, дорогу, связь, лекарства, расходы на детей. Остаток и есть потолок, который можно отдавать кредиторам, не занимая снова. Ниже условный расчёт.
| Статья | Сумма в месяц | Комментарий |
|---|---|---|
| Зарплата на руки | 52 000 ₽ | Средняя за три месяца, без разовых премий |
| Коммунальные услуги и связь | −9 000 ₽ | Квартира своя, аренды нет |
| Еда и бытовые расходы | −15 000 ₽ | По выпискам, а не по ощущениям |
| Дорога, лекарства, одежда | −7 000 ₽ | Нерегулярные траты поделите на 12 |
| Свободно для кредиторов | 21 000 ₽ | Реальный потолок платежей |
| Кредит наличными по графику | 11 800 ₽ | Остаток 240 000 ₽ |
| Кредитная карта, минимальный платёж | 4 200 ₽ | Долг 85 000 ₽ |
| Три микрозайма к возврату в этом месяце | 27 600 ₽ | Или 5 300 ₽, если только продлевать |
| Разница | −22 600 ₽ | Столько не хватает каждый месяц по графику |
Даже вариант «только продлевать займы» (11 800 + 4 200 + 5 300 = 21 300 ₽) больше свободных 21 000 ₽: пауза в два месяца здесь ничего не решит.
Какая доля дохода уходит на платежи
Банки смотрят на ту же картину через показатель долговой нагрузки (ПДН): долю ежемесячных платежей в доходе, куда входят все расходы на обслуживание долга. Если ПДН выше 50 %, кредитор при выдаче кредита обязан письменно предупредить заёмщика о риске не справиться (ст. 5.1 закона № 353-ФЗ). В примере 43 600 ₽ платежей от 52 000 ₽ дохода дают 84 %, и новый кредит «на закрытие старых» при такой нагрузке банк почти наверняка не даст.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Спираль микрозаймов: как остановить рост долга за неделю
Долговая спираль начинается, когда новый кредит или заём берут, чтобы внести платёж по старому. Доход от этого не растёт, а кредиторов и процентов с каждым кругом больше. Первый шаг при выходе из долговой спирали — больше не закрывать долги новыми, даже если из-за этого начнётся просрочка. Начисления по просроченному займу ограничены пределом из договора (расчёт ниже), а у каждого нового займа свой предел, который считают с нуля.
По займам МФО главное, чтобы долг перестал расти. Новый заём на погашение старого добавляет кредитора со ставкой до 0,8 % в день (ч. 23 ст. 5 закона № 353-ФЗ). Остановить спираль можно самому:
- Перестаньте брать займы на погашение займов. С 1 октября 2026 года до 1 апреля 2027 года действует временное правило: МФО не вправе выдавать заём с полной стоимостью выше 200 % годовых тому, у кого уже два таких непогашенных займа (ч. 5 ст. 4 закона № 545-ФЗ). С 1 апреля 2027 года вместо него вводится другое: заём дороже 100 % годовых нельзя выдать раньше четвёртого дня после полного погашения другого такого займа (ст. 2 закона № 545-ФЗ).
- Установите самозапрет: на банки, на МФО или на всех сразу, подробнее в статье о самозапрете на кредиты.
- Получайте зарплату в банке, где у вас нет долгов: тогда вы сами решаете, какой платёж вносить.
- Сложите всё, что начислено по каждому займу сверх выданной суммы, и сравните с пределом из договора.
- Если начислили больше предела, пишите претензию в МФО, затем финансовому уполномоченному: он разбирает денежные споры с банками и МФО, подробнее ниже. Порядок описан в статье как вернуть переплату в МФО, заявление есть в конструкторе претензии о переплате.
Почему продление — самый дорогой способ платить
Вместо 9 200 ₽ заплатить 2 200 ₽ и получить ещё месяц, но эти деньги целиком уходят в проценты. Через четыре продления вы отдали 8 800 ₽ и по-прежнему должны 9 200 ₽: так с небольших займов и влезают в большие долги. Выгоднее частичные платежи по договору, о них в разделе об очерёдности.
Когда вы перестанете продлевать заём, начнётся просрочка: звонки, затем продажа долга коллектору или судебный приказ. Но долг не растёт бесконечно: проценты, пени и платные услуги вместе не могут превысить предел из договора, и уже уплаченные проценты в этот предел входят (расчёт ниже).
МФО запрещено переоформлять долг так, чтобы непогашенные проценты и неустойка вошли в основной долг, ни новым договором (новацией), ни допсоглашением (п. 12 ч. 1 ст. 12 закона № 151-ФЗ). Если вам предлагают такое «переоформление», сохраните документ.
Как проверить, не вышла ли МФО за законный предел
Предел считается от полученной суммы и включает проценты, неустойку и платные услуги. Для займов на срок до года он равен 100 % (ч. 24 ст. 5 закона № 353-ФЗ): заняли 10 000 ₽ — вернуть придётся не больше 20 000 ₽. Эта цифра действует с 1 апреля 2026 года (ст. 3 и ч. 2 ст. 4 закона № 545-ФЗ); по договорам, заключённым раньше, с 1 июля 2023 года, предел был 130 %. Условие о пределе обязано стоять на первой странице договора.
Если требуют больше, проверьте начисления. По кредитам на срок больше года общего предела нет, и максимальную сумму долга по кредиту закон не задаёт: при долгой просрочке проценты могут превысить основной долг и банк может увеличить долг в два раза и больше; ограничена только неустойка, не больше 20 % годовых от просроченной суммы (ч. 21 ст. 5 закона № 353-ФЗ).
Пример. В мае 2025 года взят заём 15 000 ₽, предел 130 %, то есть 19 500 ₽. За продления уплачено 16 500 ₽ процентов, основной долг не погашен. МФО требует 15 000 ₽ долга, 7 800 ₽ процентов и 1 200 ₽ пени, всего 24 000 ₽. Начислить сверх уплаченного она могла только 19 500 − 16 500 = 3 000 ₽. Законное требование — 18 000 ₽, лишние 6 000 ₽ можно оспорить.
Если «продление» оформлено новым договором, предел считают по каждому договору, поэтому нужны сами договоры, а не скриншоты.
Карта законных выходов: ситуация, инструмент, куда обращаться
У каждого инструмента есть условие, при котором он работает. Выбирают его по своей цифре из расчёта. Отдельно разобрано, когда банкротство подходит, а когда нет.
| Ваша ситуация | Инструмент и куда идти | Чего он не даёт |
|---|---|---|
| Доход упал больше чем на 30 %, исполнительный документ кредитор ещё не предъявил | Кредитные каникулы до 6 месяцев: требование кредитору с документами о доходе | Долг потом всё равно платить |
| Доход стабильно ниже прежнего, но часть платить можете | Реструктуризация по соглашению: письменное заявление в банк или МФО | Кредитор не обязан соглашаться, переплата обычно растёт |
| Несколько кредитов без просрочек, нагрузка умеренная | Рефинансирование: сразу в банк, без брокера | С просрочками и высоким ПДН почти не одобряют |
| Есть сумма, чтобы закрыть часть долга разом | Погашение со скидкой: письменное соглашение с кредитором или владельцем долга | Без подписанного соглашения остаток могут потребовать снова |
| МФО начислила больше предела или навязала услуги | Перерасчёт: претензия в МФО, затем финансовый уполномоченный | Основную сумму не отменяет |
| Долг 25 000–1 000 000 ₽, приставы ничего не нашли | Внесудебное банкротство в МФЦ, бесплатно | Долги, не указанные в заявлении, остаются |
| Долгов очень много, дохода не хватит даже на новый график | Банкротство через арбитражный суд с финансовым управляющим | Не бесплатно, имущество сверх защищённого продают |
Пауза в платежах до шести месяцев
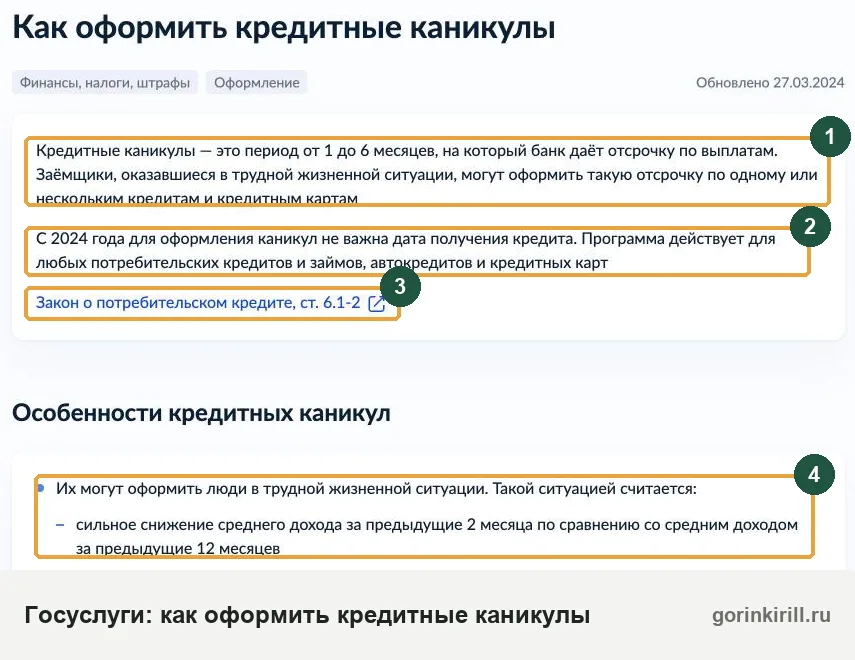
Кредитные каникулы дают паузу или меньший платёж на срок до шести месяцев (ч. 6 ст. 6.1-2 закона № 353-ФЗ), если средний доход за два месяца упал больше чем на 30 % против среднего за год или вы пострадали от чрезвычайной ситуации. Право есть и по договорам до 1 января 2024 года. Просрочка не мешает. Мешают исполнительный документ (судебный приказ или исполнительный лист), который кредитор уже предъявил к взысканию, требование к поручителю, взыскание на залог, банкротство и каникулы, которые уже давали по этому договору.
Лимиты сумм и порядок подачи разобраны в статье о кредитных каникулах, требование есть в конструкторе заявления о кредитных каникулах. Если долг старый, сначала прочитайте, как просьба об отсрочке влияет на давность. Участникам СВО и членам их семей закон № 377-ФЗ даёт отдельные каникулы (ст. 1), о них статья о каникулах для участников СВО.
Реструктуризация по соглашению с кредитором
Это добровольное изменение договора: срок длиннее, платёж меньше. Закон не обязывает банк соглашаться, поэтому к заявлению прикладывают справку о доходе, приказ об увольнении или больничный и свой расчёт бюджета. Заявление есть в конструкторе заявления о реструктуризации, а что делать после отказа, разобрано в статье может ли банк отказать в реструктуризации. Как просить банк о новом графике, разобрано в статье о реструктуризации кредита. Не путайте её с реструктуризацией долгов в деле о банкротстве: это процедура в суде.
Рефинансирование и погашение со скидкой
Рефинансирование, то есть возможность закрыть долг другим банком, работает, пока просрочек нет и нагрузка умеренная. Когда банк всё же рефинансирует кредит с просрочкой, объяснено в статье о рефинансировании с просрочками.
Погашение со скидкой бывает, когда кредитор или купивший долг коллектор готов взять часть суммы: банки иногда прощают часть долга, закон это допускает (ст. 415 ГК), но изменение кредитного договора оформляют в той же письменной форме, что и сам договор (п. 1 ст. 452 ГК). Сначала подписанное соглашение с суммой, датой и условием, что после оплаты обязательство прекращается, потом платёж. Если банк простил или аннулировал долг, сохраните письменное подтверждение.
Устная «скидка» по телефону ничего не стоит: без соглашения остаток через полгода могут потребовать снова вместе с неустойкой.
Один кредит, чтобы закрыть все займы: почему банк отказывает
Банк считает ПДН с учётом нового кредита, видит шесть займов и просрочки и отказывает по расчёту, который обязан сделать. Там, где банк отказал, появляются посредники с «одобрением 100 %». Рефинансировать кредит может только банк, и никакой брокер не закроет долги за вас: бывает, что после брокера, взявшего деньги вперёд, остаются платные подписки; как их отключить, разобрано в статье как отписаться от платных услуг займов.
Вернуть долг банку: в какой очерёдности гасить кредиты
Если платежа не хватает на всю сумму, по потребительскому кредиту, взятому после 1 июля 2024 года, он гасит долг в таком порядке: просроченные проценты, просроченный основной долг, текущие проценты, текущий основной долг, неустойка (ч. 20 ст. 5 закона № 353-ФЗ). Изменить этот порядок договором нельзя (ч. 20.1 той же статьи). По договорам, заключённым до 1 июля 2024 года, действует прежняя редакция ч. 20, где неустойка стоит третьей: задолженность по процентам, задолженность по основному долгу, неустойка, проценты за текущий период, основной долг за текущий период, иные платежи.
Для остальных денежных долгов общее правило такое: издержки кредитора, затем проценты, затем основная сумма (ст. 319 ГК РФ). Поэтому небольшие платежи сначала гасят проценты, и основной долг почти не уменьшается, пока не закрыта просрочка.
Выплатить часть долга, если всю сумму не собрать
Частичный платёж сокращает просрочку, на которую начисляется неустойка, и показывает, что вы платите. Весь долг он сам по себе не признаёт, если вы не написали иное. Сам по себе долг банку не замрёт, даже маленький: проценты и пени идут на остаток.
Перед переговорами учтите: срок исковой давности прерывают подписанный график и письмо с признанием долга (ст. 203 ГК), а прервать его может и письменная просьба изменить договор, например об отсрочке или рассрочке (п. 20 постановления Пленума ВС РФ № 43). Заявление о реструктуризации и требование о каникулах суд может расценить как такую просьбу. Если последний платёж был больше двух лет назад, сначала посчитайте давность, потом пишите заявление.
Досрочное погашение и требование вернуть всю сумму
Досрочно вернуть кредит целиком или частями можно, предупредив кредитора не меньше чем за 30 календарных дней, если договор не даёт меньший срок; в первые 14 дней после получения денег уведомлять не нужно (ч. 2 и 4 ст. 11 закона № 353-ФЗ). Лишние деньги вносите с заявлением, иначе банк может держать их на счёте до даты платежа.
Банк имеет право требовать долг целиком: выставить полную сумму, то есть объявить досрочное истребование долга, если просрочки за последние 180 дней набралось больше 60 дней. На возврат он обязан дать не меньше 30 дней (ч. 2 ст. 14 закона № 353-ФЗ, п. 2 ст. 811 ГК). Дальше обычно суд.
Если платить ещё получается: «лавина» или «снежный ком»
Если денег хватает на минимальные платежи и остаётся немного сверху, гасить долги по кредитам можно двумя способами. При «лавине» всё свободное идёт в долг с самой высокой ставкой, при «снежном коме» — в самый маленький долг, независимо от ставки.
Пример. Займы МФО в нём уже погашены: их закрывают первыми при любом способе, потому что они самые дорогие. На оставшиеся три долга каждый месяц есть 18 300 ₽: минимальные платежи 13 300 ₽ плюс 5 000 ₽. Расчёт упрощённый, проценты помесячно.
| Долг: остаток, ставка, минимум | Очередь «лавины» | Очередь «снежного кома» |
|---|---|---|
| Кредитная карта: 60 000 ₽, 34,9 %, 3 000 ₽ | первая, закрыта на 9-м месяце | вторая, закрыта на 10-м месяце |
| Кредит наличными: 180 000 ₽, 24 %, 7 900 ₽ | вторая, закрыт на 18-м месяце | третья, закрыт на 18-м месяце |
| Рассрочка в магазине: 22 000 ₽, 18 %, 2 400 ₽ | третья, закрыта на 10-м месяце | первая, закрыта на 4-м месяце |
| Проценты за весь срок | около 52 600 ₽ | около 54 000 ₽ |
Оба пути закрывают долги за 18 месяцев, разница в переплате около 1 400 ₽, зато «снежный ком» убирает первый долг на четвёртом месяце. Какой способ лучше, решает дисциплина: если без быстрых побед вы бросаете план, оправдан «снежный ком», если дисциплины хватает, выгоднее «лавина».
Какие платежи нельзя бросать даже ради плана
Ипотеку и автокредит пропускать опаснее всего: кредитор может обратить взыскание на квартиру или машину. Если не можете платить ипотеку, сразу пишите банку: для ипотеки есть отдельные каникулы со своими условиями (ст. 6.1-1 закона № 353-ФЗ) и реструктуризация по соглашению. Кредит с поручителем при вашей просрочке будут взыскивать и с него. По кредитным картам свои тонкости с минимальным платежом, о них в статье о долге по кредитной карте.
Возврат долга банку частями: что решали суды об очерёдности платежей
- Пени раньше процентов и долга: такое условие суд не применил. Кредит на 300 000 ₽ выдан до закона № 353-ФЗ, и по договору платежи сначала гасили пени. Банк требовал 777 588,96 ₽, из них 539 977,04 ₽ штрафов. Суды пересчитали долг по ст. 319 ГК и взыскали 385 773,89 ₽. Кассация жалобу банка отклонила: договором можно менять очередь только требований из ст. 319, а пени раньше процентов и основного долга ей противоречат (определение Второго кассационного суда общей юрисдикции от 11.08.2020 по делу № 88-14041/2020).
- Платежи ушли в проценты, а не в долг: дело вернули на пересмотр. Заём МФО на 84 000 ₽ взят 29.03.2019 на 126 дней, с 44-го по 125-й день без процентов. Заёмщица внесла 96 282,63 ₽, но в основной долг из них зачли 24 934,46 ₽ вместо 53 969,73 ₽ по графику, а проценты начислили и за беспроцентные дни. Суды взыскали 176 652,24 ₽ по расчёту коллектора. Кассация отменила апелляцию: суды не проверили, как распределены платежи и за какие дни начислены проценты (определение Восьмого кассационного суда общей юрисдикции от 23.10.2024 № 88-21159/2024).
- Сначала проценты, потом долг: так велит закон. Заёмщица по кредитной карте платила без просрочек, но считала незаконным, что банк сначала гасит проценты, и просила расторгнуть договор и пересчитать долг. Суды отказали: по потребительскому кредиту проценты гасятся раньше основного долга по закону, а неустойка 20 % годовых не выше разрешённой (апелляционное определение Краснодарского краевого суда от 28.05.2024 по делу № 33-17527/2024).
Если кажется, что банк или МФО списали платёж не туда, запросите выписку, где каждый платёж разбит на проценты, основной долг и неустойку, и сравните её с очередью из закона для даты вашего договора.
Как говорить с банком, МФО и коллектором, когда платить нечем
Многие люди в долгах прячутся от звонков, но молчание обходится дороже разговора. Правда, и звонок мало что даёт без письменной договорённости. Правила:
- Пишите как можно раньше: до просрочки шансов на новый график больше, но и с просрочкой заявление стоит подать.
- Всё, о чём договорились, оформляйте письменно: через личный кабинет, заявлением в офисе с отметкой о приёме или заказным письмом.
- Называйте сумму из своего расчёта. Сорванное обещание хуже честного «могу 5 000 ₽ в месяц».
- Не соглашайтесь на «скидки» по звонку и не платите на карты физических лиц.
- Не подписывайте признание старого долга, пока не проверили давность.
- Записывайте, кто и когда звонил: число звонков и встреч ограничено (ст. 7 закона № 230-ФЗ). С этими записями жалуются на банк или МФО в Банк России, а при угрозах идут в полицию.
Отказаться от общения с коллектором можно не раньше чем через четыре месяца просрочки (ч. 6 ст. 8 закона № 230-ФЗ). Заявление по утверждённой форме отправляют через нотариуса, заказным письмом или вручают под расписку (ч. 2 ст. 8, ч. 4 ст. 4 закона № 230-ФЗ), шаблон есть в конструкторе отказа от взаимодействия с коллектором. Звонки прекратятся, долг останется.
Что коллекторам запрещено, объясняет статья о правах коллекторов. Жалобу на коллекторское агентство принимает ФССП: она контролирует коллекторов, и жалоба может стать поводом для внеплановой проверки (ст. 18 закона № 230-ФЗ). Шаблон есть в конструкторе жалобы на коллектора в ФССП. Если долг продали, сначала потребуйте уведомление об уступке, то есть письмо о продаже долга, и сверку суммы.
Бывает, что банк требует долг, о котором вы не знали, коллекторы прислали письмо о долге по кредиту или пришло СМС о кредите, который вы уже закрыли. Не платите сразу. Запросите справку и выписку платежей: так видно, остался ли долг по закрытому кредиту.
Кредит в декрете, после увольнения или болезни
Декрет, отпуск по уходу за ребёнком, потеря работы или болезнь права не платить не дают: особого правила для этих случаев закон не содержит. Суд может изменить договор из-за существенного изменения обстоятельств (ст. 451 ГК), но условия там строгие, и потеря дохода таким основанием обычно не считается (дела ниже).
Потерял работу, нечем платить кредит: что сделать сразу
Первое — кредитные каникулы: падение дохода больше чем на 30 % типично для увольнения или декрета. Второе — программы банка: отсрочка, больший срок, сниженный платёж. Третье — страховка от потери работы или болезни, если её подключали: выплата может покрыть несколько платежей.
Уволить за долги по кредитам работодатель не может: среди оснований, по которым работодатель расторгает договор, их нет (ст. 81 ТК). Работать официально и устроиться на работу с долгами у приставов можно, из новой зарплаты будут удерживать в тех же пределах. Если доход пропал надолго, вернитесь к расчёту бюджета.
Пособия на детей и декретные защищены от взыскания
Пособия гражданам с детьми и беременным, а также страховое обеспечение по обязательному соцстрахованию, в том числе декретные, входят в перечень доходов, на которые нельзя обратить взыскание (п. 9 и 12 ч. 1 ст. 101 закона № 229-ФЗ). Единовременные из них банк не спишет в счёт кредита без отдельного согласия, а списанные периодические вернёт по заявлению, поданному в течение 14 дней, за 3 рабочих дня (ч. 22.2–22.3 ст. 5 закона № 353-ФЗ). Как этим пользоваться, объясняет статья о долгах женщин с пособиями.
Если кредиты брала до декрета, а теперь платить нечем, начните с каникул и программ банка. Если долги в декрете уже больше, чем получится вернуть, банкротство в декрете возможно: закон не запрещает подавать заявление в это время.
Потеря работы и кредит: как суды смотрят на изменение обстоятельств
- Потеря заработка к таким обстоятельствам не относится. Заёмщица по кредитной карте просила расторгнуть договор и дать рассрочку на 36 месяцев. Краевой суд отказал и отдельно указал: потеря заработка или его снижение по любой причине, в том числе из-за пандемии, к обстоятельствам, которые стороны не могли предвидеть, не относятся, а доход и место работы условием договора не были (апелляционное определение Краснодарского краевого суда от 28.05.2024 по делу № 33-17527/2024).
- Встречный иск о расторжении не остановил взыскание. Банк потребовал 1 524 573,07 ₽ по кредиту на 1,5 млн ₽, заёмщик в ответ подал иск о расторжении договора. Суды взыскали всю сумму и в расторжении отказали, кассация согласилась: изменение финансового положения за время кредита не основание для расторжения по ст. 451 ГК, к тому же заёмщик его не доказал, а проценты начисляются до дня возврата долга (определение Шестого кассационного суда общей юрисдикции от 26.11.2025 № 88-18314/2025).
- Кредит больше лимита: каникул по закону нет, отсрочку банк дал сам. Заёмщица с кредитом на 1 250 000 ₽ просила суд установить каникулы с даты заявки и платёж 0 ₽. Суды отказали: сумма кредита больше предельной для каникул, а банк по её заявлениям трижды давал по соглашению отсрочку основного долга на полгода с платежом 10 % начисленных процентов, так что её права не нарушены (определение Седьмого кассационного суда общей юрисдикции от 24.03.2026 № 88-4401/2026).
При потере дохода суд договор обычно не расторгнет. Требуйте каникулы, если кредит укладывается в лимит, а если нет, письменно просите банк о реструктуризации и прикладывайте документы о доходе.
Можно ли не платить кредит законно
Просто перестать платить и остаться в рамках закона нельзя. Договор обязывает вернуть деньги и проценты (ст. 810, 819 ГК), а при просрочке кредитор может потребовать весь остаток досрочно. Законно можно платить меньше, позже или получить основание, по которому долг не взыщут.
За саму неуплату кредита не сажают: уголовная ответственность за долги возможна при злостном уклонении от погашения задолженности в крупном размере после вступления в силу решения суда (ст. 177 УК). Когда денег нет и вы не прячете доход и имущество, это другая ситуация.
Основания, при которых долг не взыщут или спишут
- Исковая давность — три года (ст. 196 ГК), но суд применяет её только по заявлению стороны до вынесения решения (п. 2 ст. 199 ГК). Если вы не заявили о давности, суд взыщет и старый долг.
- Освобождение от долгов по итогам банкротства, в суде или через МФЦ. Оно не автоматическое: суд может не освободить того, кто вёл себя недобросовестно, а часть долгов не списывается в принципе (п. 4–6 ст. 213.28 закона № 127-ФЗ).
- Закон № 377-ФЗ для участников СВО: если военнослужащий погиб или признан инвалидом I группы из-за выполнения задач СВО, его обязательства по кредитному договору прекращаются, кроме отдельных видов кредитов (ч. 1 ст. 2 закона № 377-ФЗ). Подробности в статье о списании долгов участникам СВО.
Почему «переждать три года» не работает
Ждать бесполезно: кредиторы обычно идут в суд через несколько месяцев, давность считают отдельно по каждому платежу, и автоматически по сроку давности старый долг не списывают. Как считать срок, разобрано в статье об исковой давности по кредиту.
Без банкротства: что реально убрать из долга, а что обещают зря
Общей процедуры, после которой долг перед банком исчезает без банкротства, нет: «альтернативы» уменьшают долг или откладывают его. Способы собраны в разделе о списании долгов.
| Что обещают | Как на самом деле |
|---|---|
| «Новый закон о списании долгов без суда» | Внесудебная процедура — это банкротство через МФЦ по ст. 223.2 закона № 127-ФЗ, со всеми его последствиями |
| «Кредитная амнистия», «государственная программа» | Такой общей программы нет; Финкульт, проект Банка России, пишет, что секретных госпрограмм списания долгов не существует |
| Реальные способы уменьшить долг без суда | Перерасчёт сверх предела МФО, отказ от допуслуг в течение 30 дней (ст. 7 закона № 353-ФЗ), снижение неустойки судом (ст. 333 ГК), письменное соглашение о частичном прощении |
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramЕсли кредитор уже пошёл в суд или долг у приставов
Если банк подал в суд или долг по суду уже взыскивают, а платить по-прежнему нечем, важнее переговоров становятся процессуальные сроки: судебный приказ вступает в силу, если его не отменить вовремя.
Судебный приказ: десять дней на возражение
Приказ мировой судья выносит без заседания. Возражения подают в течение 10 рабочих дней со дня получения копии, и тогда приказ отменяют без объяснения причин (ст. 128, 129 ГПК). Пропущенный по уважительной причине срок можно восстановить (ст. 112 ГПК).
Эти 10 рабочих дней часто пропускают, потому что письмо из суда идёт по старому адресу. Если живёте не по регистрации, попросите родных забирать письма из суда и проверяйте Госуслуги. Если о приказе вы узнали от приставов или по списанию, подавайте возражения сразу вместе с просьбой восстановить срок и приложите документы, что жили по другому адресу.
Возражение составляется в конструкторе возражения на судебный приказ, порядок описан в статье о процедуре судебного приказа. Отмена приказа не отменяет долг: кредитор может подать иск, и в суде важно заявить о давности и спорных начислениях. Если суд взыщет долг, кредитор получит исполнительный лист и передаст его приставам: как это происходит, разобрано в статье об исполнительном листе. Если долг признаёте, как платить, объясняет статья об оплате долга по судебному приказу.
Исполнительная надпись нотариуса: десять дней на суд
Если это есть в договоре, банк может взыскать долг без суда, через исполнительную надпись нотариуса. Перед этим он уведомляет должника не меньше чем за 14 дней, и с даты, когда нужно было платить, должно пройти не больше двух лет (ст. 91, 91.1 Основ о нотариате).
Возражением, как приказ, надпись не отменить. Её оспаривают в суде по месту нахождения нотариуса в течение 10 рабочих дней со дня, когда вы о ней узнали (ст. 310 ГПК). Заявление есть в конструкторе отмены исполнительной надписи, подробности в статье об отмене исполнительной надписи.
Приставы: сохранить прожиточный минимум
Из зарплаты и пенсии приставы удерживают до 50 % (ч. 2 ст. 99 закона № 229-ФЗ), но по заявлению должника сохраняют доход в размере прожиточного минимума (ч. 5.1 ст. 69). Сколько он составляет в вашем регионе, показывает таблица на странице о прожиточном минимуме 2026, заявление есть в конструкторе сохранения прожиточного минимума.
При долге от 30 000 ₽ пристав может ограничить выезд за границу, а через два месяца после срока на добровольную оплату уже при долге больше 10 000 ₽. Если долг взыскивают по исполнительной надписи нотариуса, для запрета нужно решение суда (ч. 1–3 ст. 67 закона № 229-ФЗ). Что ещё пристав вправе делать с долгом и где кончаются его полномочия, разобрано в статье о правах судебного пристава.
Если вы не погасили долг в срок для добровольного исполнения, сверх него приставы взыскивают исполнительский сбор: 12 % от суммы долга, но не меньше 2 000 ₽ (ст. 112 закона № 229-ФЗ). Уменьшить его можно через суд, заявление есть в конструкторе заявления об уменьшении сбора.
Банк перестал списывать платежи с пенсии: Верховный Суд вернул спор о пенях
Разбор практики. Судебная коллегия по гражданским делам Верховного Суда, определение от 07.05.2024 № 26-КГ24-1-К5. Пенсионерка 21.08.2015 взяла кредит на 209 000 ₽ под 28,5 % до 16.11.2020, неустойка по договору 0,05 % в день. Пенсия по договору приходила на счёт в этом банке, и платежи банк списывал сам. 23.10.2015 у банка отозвали лицензию, затем его признали банкротом. По словам заёмщицы, пенсия стала приходить без удержаний, в отделении ей сообщили об отзыве лицензии, другой банк платёж не принял, а новых реквизитов никто не сообщил.
06.07.2020 конкурсный управляющий банка получил судебный приказ, 22.07.2020 его отменили по возражению заёмщицы, и банк подал иск. Районный суд взыскал основной долг с учётом исковой давности, а в пенях отказал: платежи прекратились не по её вине. Верховный суд республики с давностью согласился, но взыскал и штрафные санкции, кассационный суд это оставил. Верховный Суд отменил оба акта и вернул дело в апелляцию: суд не оценил, что заёмщица пыталась платить, а бездействие банка и его конкурсного управляющего увеличило долг.
Если после отмены приказа кредитор подал иск, заявите о давности письменно до решения. Если платить мешал сам кредитор, возражайте против неустойки и приложите доказательства: ответы банка, отказы принять платёж, запросы реквизитов.
Когда без банкротства уже не обойтись
Банкротство — законная процедура для случая, когда долги больше, чем человек сможет вернуть за разумный срок. Если долгов 500 000 ₽ и больше и, заплатив одному кредитору, вы уже не сможете платить остальным, закон обязывает подать заявление в течение 30 рабочих дней со дня, когда вы узнали или должны были узнать об этом (п. 1 ст. 213.4 закона № 127-ФЗ).
За неподачу заявления гражданина могут оштрафовать на 1 000–3 000 ₽ (ч. 5 ст. 14.13 КоАП). Платить вперёд первому, кто обещает «списать всё», из-за этого не нужно: сначала сравните варианты и посчитайте расходы.
Кредитор тоже может подать на вас, если долг от 500 000 ₽ не погашен три месяца (п. 2 ст. 213.3). При меньших суммах подать можно, если очевидно, что расплатиться не получится.
Сумма сама выход не определяет. Даже долг 150 тысяч не закрыть по графику, если дохода едва хватает на жизнь. Долг 700 тысяч рублей при зарплате 120 000 ₽ закрывается по графику, а 800 тысяч или 1,5 млн ₽ при доходе 40 000 ₽ уже нет. При огромных долгах, в несколько миллионов, как быть, решают после оценки имущества и сделок. Сравнить варианты помогает проверка банкротство или другой выход.
Суд или МФЦ: развилка по сумме и стадии
Через МФЦ процедура бесплатна и длится шесть месяцев. Она доступна при долге от 25 000 до 1 000 000 ₽, если пристав окончил производство и вернул исполнительный документ, потому что взыскать нечего (п. 4 ч. 1 ст. 46 закона № 229-ФЗ), и новых производств после этого нет (п. 1 ст. 223.2 закона № 127-ФЗ).
Пенсионерам, у которых пенсия составляет основной доход, и получателям ежемесячного пособия на ребёнка производство оканчивать не нужно. Достаточно, чтобы исполнительный документ, выданный не позднее чем за год до обращения, был предъявлен к взысканию и не исполнен полностью, а имущества для взыскания не было. Повторно через МФЦ можно не раньше чем через пять лет (п. 8). Условия разобраны в статье о банкротстве через МФЦ.
В остальных случаях дело ведёт арбитражный суд, порядок в статье о судебном банкротстве, процедура по микрозаймам описана в разборе можно ли списать микрозаймы без банкротства. Если долги из-за ставок и казино, читайте статью о банкротстве лудоманов.
Чем придётся заплатить за банкротство
В суде есть обязательные расходы. Вознаграждение финансового управляющего составляет 25 000 ₽ за каждую процедуру: если вводят и реструктуризацию долгов, и реализацию имущества, платят за обе. Если имущество продают, управляющий получает ещё 7 % от выручки, а при исполненном плане реструктуризации 7 % от погашенных требований (п. 3 и 17 ст. 20.6 закона № 127-ФЗ).
Госпошлину за своё заявление о банкротстве должник не платит (подп. 8 п. 1 ст. 333.21 НК). По моей практике публикации и почта обходятся в среднем в 16–22 тыс. ₽ и растут с числом кредиторов и длиной объявления в «Коммерсанте». Всего обязательный минимум при одной процедуре около 41–47 тыс. ₽. Услуги юриста, если вы его нанимаете, оплачиваются отдельно. Средний срок судебного банкротства на 1 900 с лишним моих делах — 7 месяцев. Итоговую сумму объясняет страница о стоимости банкротства.
Последствия длиннее процедуры: пять лет при каждом кредите нужно сообщать о банкротстве, пять лет нельзя самому подать на банкротство повторно, три года нельзя руководить компанией, десять — банком (ст. 213.30). Имущество сверх защищённого продают, сделки проверяет управляющий, залоговую квартиру или машину кредитор может забрать. Что можно сделать с жильём, разобрано в статье как сохранить квартиру, полный перечень есть в статье о последствиях банкротства.
Результат заранее не известен никому: суд решает, освободить ли от долгов, по итогам процедуры, а алименты и возмещение вреда не списываются по закону. Обещание списания до изучения документов — реклама.
Куда обращаться за помощью и кому нельзя платить вперёд
Службы, которая решает долги за человека, нет, но помощь людям с долгами есть, у каждой инстанции своя задача.
Кредитор, финансовый уполномоченный и Банк России
Сначала идут к кредитору. На претензию финансовая организация отвечает за 15 рабочих дней, если она подана в электронном виде по стандартной форме и с нарушения прошло не больше 180 дней, в остальных случаях за 30 календарных дней (ч. 2 ст. 16 закона № 123-ФЗ).
Если с вас взяли лишние деньги, следующий шаг — финансовый уполномоченный: он рассматривает денежные требования к банкам и МФО до 500 000 ₽ (ст. 15 закона № 123-ФЗ). Вопросы банкротства он не рассматривает (п. 7 ч. 1 ст. 19). Обращение готовится в конструкторе обращения к финансовому уполномоченному. На нарушения банка или МФО можно пожаловаться в Банк России через интернет-приёмную cbr.ru/reception.
Бесплатная юридическая помощь и арбитражный управляющий
Бесплатную юридическую помощь государство даёт отдельным категориям граждан; кредитных долгов и банкротства в федеральном перечне нет (ст. 20 закона № 324-ФЗ), но регион вправе его расширить. Консультируют и юридические клиники вузов. Если без банкротства не обойтись, риски оценит арбитражный управляющий, об этом на странице юриста по банкротству.
Как распознать посредника, которому нельзя платить вперёд
Признаки, по которым Финкульт и Банк России советуют насторожиться:
- просят большую сумму сразу, до изучения документов;
- обещают результат: «спишут всё», «без последствий», «кредитная история с нуля»;
- ссылаются на «государственную программу», «содействие ЦБ» или «новый закон»;
- предлагают передать им общение с кредиторами и больше ни о чём не беспокоиться;
- просят перевести деньги на карту физического лица или «инвестировать», чтобы погасить проценты.
Если вы заплатили, а результата нет, сохраните договор и переписку. При признаках мошенничества пишите заявление в полицию.
Условный пример: шесть займов и кредитка при зарплате 48 000 ₽
Пример условный: это не история конкретного человека, цифры подобраны для расчёта, чтобы показать порядок действий человека в долговой яме. Реальные истории людей с долгами по кредитам различаются, а порядок тот же.
Исходные данные и что показал расчёт
У человека были долги перед банком и шестью МФО. Зарплата 48 000 ₽, обязательные расходы 30 000 ₽, свободно 18 000 ₽. Долги: кредитная карта 90 000 ₽ с минимальным платежом 4 500 ₽ и шесть микрозаймов на 71 000 ₽ основного долга. По займам человек полгода платит только продления, около 17 000 ₽ в месяц. Вместе с картой 21 500 ₽, больше свободных денег, и каждый месяц добавлялся новый заём.
Что сделано по порядку
Сначала установлен самозапрет, зарплата переведена в банк без долгов, новые займы больше не берутся. Затем запрошены справки по всем шести займам. Два займа 2025 года оказались выше предела 130 %: переплата около 9 000 ₽ оформлена претензией, а после отказа обращение ушло финансовому уполномоченному. По карте подано письменное заявление о реструктуризации с расчётом бюджета. Деньги, сэкономленные на продлениях, пошли в основной долг по самому дорогому займу.
Дальше расклад раздваивается. Если банк соглашается на новый график по карте, долг удаётся гасить примерно за полтора-два года. Если отказывает, а займы уходят в суд, общая сумма здесь меньше 500 000 ₽, и обязанности подавать на банкротство нет. Тогда сравнивают погашение через приставов с сохранением прожиточного минимума и банкротство после взыскания, в МФЦ или в суде. Выбор зависит от имущества, дохода и готовности нести последствия.
Ошибки, из-за которых долг растёт
- Продлевать займы месяцами и брать новый заём, чтобы закрыть старый.
- Платить «компании по списанию» вперёд и верить устной скидке по телефону.
- Не открывать письма из суда.
- Перед банкротством переоформлять машину или квартиру на родственников: управляющий оспаривает такие сделки (ст. 61.2 закона № 127-ФЗ).
- Занимать у знакомых под расписку, чтобы погасить МФО: долг остаётся, меняется только кредитор.
Перед выбором инструмента пройдите проверки что можно сделать с микрозаймами и как снизить ежемесячный платёж. Как потом исправлять кредитную историю, объясняет страница о восстановлении кредитной истории.
Вопросы о долгах, которые нечем платить
Что делать, если нечем платить кредиты и микрозаймы?
Как вернуть долг банку, если всю сумму сразу не собрать?
Можно ли в декрете не платить кредит?
Потерял работу, нечем платить кредит: что делать?
Кредит погашен, а долг есть: что делать?
Если не платить три года, долг спишется?
Помогает ли финансовый уполномоченный, если нечем платить?
С какой суммы долга нужно подавать на банкротство?
Что делать, если весь доход — пособие, а платежи по кредитам больше него?
Все статьи темы → Списание долгов
Читайте также
- Решение суда о признании гражданина банкротом: что в нём, где найти и когда оно действует
- Юристы по банкротству взяли деньги и не довели дело: как вернуть оплату
- Юристы-мошенники: как проверить юриста до договора и куда жаловаться, если обманули
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.