Банкротство с ипотекой: как сохранить квартиру
Кратко
Ипотечную квартиру в банкротстве можно сохранить отдельным мировым соглашением с банком или планом реструктуризации, если есть кто платить ипотеку. Без этого квартиру продают, но часть выручки от единственного жилья может остаться должнику.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 26 сентября 2026 г.чтение ≈ 20 минДолговые процедуры
Банкротство с ипотекой возможно, но ипотечная квартира не защищена статусом единственного жилья: залог банк вправе продать. Сохранить её в процедуре можно двумя способами: отдельным мировым соглашением с банком, которое утверждает арбитражный суд, или планом реструктуризации, за который проголосовал банк. На практике чаще работает первый. Если соглашения нет и квартиру продают, с 3 апреля 2026 года закон оставляет должнику часть выручки от единственного жилья.
Что сделать до подачи заявления: посчитать, кто и из каких денег будет платить ипотеку во время банкротства, запросить в банке справку об остатке долга и просрочке и не трогать квартиру — не дарить, не продавать, не переоформлять.
Можно ли банкротиться с ипотекой и забирают ли квартиру
Можно. Закон не запрещает банкротиться человеку с ипотекой — ни с действующей, ни с просроченной. Ипотечный банк становится в деле залоговым кредитором: он встаёт в список кредиторов первым в очереди на деньги от квартиры, потому что она у него в залоге.
При этом подавать заявление иногда обязательно. Если долгов 500 000 ₽ и больше и платить всем кредиторам вы уже не можете (заплатив одному, не рассчитаетесь с другими), закон обязывает подать заявление в арбитражный суд в течение 30 рабочих дней с того момента, как вы об этом узнали. Если признаки неплатёжеспособности есть, а сумма меньше, подать заявление — право, а не обязанность.
Главное, что нужно понять до подачи: банкротство не «замораживает» ипотеку навсегда. Оно решает, останется квартира у вас или её продадут. Исходов три.
| Что происходит | Квартира | Долг по ипотеке |
|---|---|---|
| Суд утвердил отдельное мировое соглашение с банком | Остаётся у вас, её не продают | Платите на прежних условиях, он не списывается |
| Суд утвердил план реструктуризации, банк его одобрил | Остаётся, пока план исполняется | Гасится по плану |
| Соглашения нет — имущество продают (реализация) | Продают на торгах как залог | Гасится из выручки, остаток — в общую очередь |
В интернете до сих пор встречается вывод, что сохранить ипотечную квартиру в банкротстве почти невозможно. Он устарел: отдельное мировое соглашение по ипотеке появилось в законе от 08.08.2024 № 298-ФЗ, а с 2026 года при продаже единственного ипотечного жилья должнику положена часть выручки.
Единственная квартира в ипотеке: почему защита не срабатывает
Статья 446 ГПК защищает от взыскания жильё, которое для должника и членов его семьи, живущих с ним, является единственным пригодным для постоянного проживания. Но в той же норме есть оговорка: защита не действует, если жильё заложено по ипотеке и на него по закону можно обратить взыскание. Поэтому «единственное» и «ипотечное» — разные режимы.
Без ипотеки единственная квартира в банкротстве остаётся у человека: финансовый управляющий исключает её из имущества, которое продают для расчётов с кредиторами (конкурсной массы). Подробно этот режим и его пределы — в статье могут ли за долги забрать единственное жильё.
У единственной защиты тоже есть предел. В 2021 году Конституционный суд указал (постановление от 26.04.2021 № 15-П), что суд может отказать в защите жилью, которое явно превышает разумную потребность в жилище, и должен сравнивать его рыночную стоимость с размером долга. Для обычной квартиры это на практике редкость, но для большого дома или дорогой квартиры при небольших долгах вопрос реальный.
С ипотекой единственность квартиры важна по другой причине: только для единственного жилья закон даёт два инструмента — отдельное мировое соглашение и возврат должнику части выручки при продаже. Разберём оба.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Мировое соглашение при банкротстве с ипотекой: что оно даёт
Отдельное мировое соглашение — договор между должником и ипотечным банком внутри дела о банкротстве, который утверждает арбитражный суд. Его правила — в статье 213.10-1 Закона о банкротстве (в редакции закона от 08.08.2024 № 298-ФЗ).
Что происходит после утверждения:
- на квартиру и земельный участок под ней не обращают взыскание, их не включают в имущество для продажи, даже если человека признают банкротом;
- требование банка исключают из реестра, в процедуре его не гасят;
- ипотека и долг перед банком не прекращаются — вы платите на первоначальных условиях договора;
- дело о банкротстве продолжается по остальным долгам: утверждение соглашения не прекращает его.
Кто что должен по такому соглашению — коротко:
| Сторона | Что по ст. 213.10-1 |
|---|---|
| Должник (или третье лицо за него) | Платит на первоначальных условиях договора и гасит просрочку в порядке и сроки, записанные в соглашении |
| Ипотечный банк | Не обращает взыскание на квартиру и участок, пока соглашение исполняется; его требование исключают из реестра |
| Остальные кредиторы и управляющий | Не голосуют: их согласие не нужно, возражение управляющего не мешает |
| Если платежи сорвались | Требование банка восстанавливают в реестре, банк вправе обратить взыскание на квартиру |
Что это значит для вас: кредитки, микрозаймы и другие необеспеченные долги могут быть списаны по итогам процедуры, если суд освободит от них, а ипотека остаётся и платится дальше. Статья 213.28 прямо оставляет долги по такому соглашению за человеком.
Нужно ли согласие других кредиторов и может ли банк отказать
Нет. Решение о заключении принимает сам гражданин. Согласие других кредиторов не требуется, а несогласие финансового управляющего не мешает суду утвердить соглашение. Исключение одно: если квартира заложена нескольким залогодержателям (последующая ипотека), сторонами соглашения должны быть все они.
А вот сам банк соглашаться не обязан: это договор, и заставить банк его подписать суд не может. Банки охотнее соглашаются, когда видят подтверждённый доход того, кто будет платить, и понятный график погашения просрочки; при большой просрочке часто просят сначала погасить её. Если банк отказал, остаются план реструктуризации или продажа квартиры с выплатой вам части денег (об этом ниже).
Когда его можно заключить
На любой стадии дела, но не раньше, чем истечёт срок для предъявления требований кредиторов. Это два месяца с того дня, как финансовый управляющий опубликовал объявление о том, что суд признал ваше заявление обоснованным; точную дату подскажет управляющий или ваш юрист. Практически это значит: соглашение готовят заранее, а подают в суд после того, как реестр сформирован.
Когда суд откажет
Суд не утвердит соглашение, если защищать эту квартиру как единственное жильё необоснованно. Это отсылка к той же логике, что и в постановлении № 15-П: слишком дорогое жильё при небольшом долге или злоупотребления должника.
Из каких денег платить ипотеку, пока идёт банкротство
От ответа на этот вопрос зависит, утвердят ли соглашение и удастся ли его исполнить. С того момента, как суд признал заявление обоснованным, гасить отдельные долги в обход процедуры нельзя: такие платежи могут оспорить. После признания банкротом доходами человека распоряжается финансовый управляющий, поэтому платить банку всю сумму из зарплаты, как раньше, уже не получится: самому должнику на платежи по соглашению доступна только защищённая от взыскания часть дохода. Закон называет три источника платежей по соглашению:
- третье лицо — супруг, родитель, созаёмщик или другой человек, который вступает в соглашение и принимает на себя права и обязанности по нему;
- доходы должника, на которые нельзя обратить взыскание, — если это не мешает плану реструктуризации;
- будущие доходы — те, что появятся после завершения банкротства.
На практике из собственных доходов платить почти не получается: защищённая часть обычно около прожиточного минимума, и на ипотеку её не хватает. Реальный вариант — платит супруг, созаёмщик или родственник с подтверждённым доходом. Банк смотрит, насколько реален источник. Если платить будет родственник, у него должен быть подтверждённый доход, которого хватает на ежемесячный платёж. Поэтому ещё до подачи заявления стоит собрать справки о доходе того, кто будет платить.
Проверьте себя по трём условиям, прежде чем рассчитывать сохранить квартиру:
- есть человек с подтверждённым доходом, у которого после своего прожиточного минимума остаётся сумма не меньше ежемесячного платежа по ипотеке;
- просрочку, если она есть, реально погасить по графику, который вы предложите банку;
- квартира — ваше единственное жильё и не превышает разумную потребность семьи.
Условный расчёт. Платить по соглашению будет жена-созаёмщик. Её доход — 65 000 ₽ в месяц, платёж по ипотеке — 30 000 ₽. Ориентир — прожиточный минимум трудоспособного по России на 2026 год, 20 644 ₽ (в вашем регионе он может быть другим). 65 000 − 20 644 − 30 000 = 14 356 ₽: запас есть, первое условие выполнено. Если бы платить пришлось из дохода самого должника, после признания банкротом ему оставили бы защищённую часть — около прожиточного минимума, и на платёж в 30 000 ₽ её не хватило бы. Банк оценивает источник сам, поэтому расчёт — только ориентир для переговоров.
Не уверены, что квартира останется? Пройдите короткую проверку «Что будет с имуществом» — она покажет, какой сценарий ближе к вашей ситуации.
Если есть просрочка по ипотеке
Просрочка не мешает соглашению, но в нём обязательно пишут, в каком порядке и в какие сроки её погасят. Без такого условия суд его не утвердит.
Деньги для первой и второй очереди
Первая и вторая очереди — это требования о вреде жизни и здоровью и алименты, а также долги по зарплате и выходным пособиям перед теми, кто работал у должника по трудовому договору. Если другого имущества на их погашение не хватает, суд утвердит соглашение только после того, как на специальный счёт внесут деньги для них — не больше 10 % стоимости квартиры, определённой по отчёту оценщика. Если таких долгов нет, этот взнос не нужен.
Как заключить мировое соглашение с банком: порядок действий
Сначала — какой инструмент доступен на каком этапе дела:
| Этап | Что с квартирой | Что можно сделать |
|---|---|---|
| До подачи заявления | Банк вправе взыскать по договору ипотеки | Договориться с банком об изменении графика вне процедуры; собрать документы |
| Заявление признано обоснованным | Взыскание на залог запрещено до утверждения плана | Предложить план реструктуризации, начать переговоры о соглашении |
| Прошло 2 месяца на требования кредиторов | Защита зависит от процедуры | Подать в суд отдельное мировое соглашение — на любой следующей стадии |
| Реализация имущества | Продают на торгах, если соглашения нет | Заключить соглашение до продажи или получить долю выручки по ст. 213.27-1 |
- До подачи заявления — запросите в банке справку об остатке долга, графике и просрочке, выписку из ЕГРН на квартиру (заказывается на Госуслугах или в МФЦ), решите, кто будет платить, и соберите подтверждение его дохода.
- В заявлении о банкротстве укажите квартиру и ипотеку. Скрывать залог бессмысленно: банк сам заявит требование.
- После признания заявления обоснованным банк заявляет требование в реестр. Одновременно начинайте переговоры с отделом банка, который ведёт проблемные ипотечные кредиты: проект соглашения обычно составляет юрист, отправлять его лучше письмом с описью вложения или через офис банка с отметкой о получении.
- Согласуйте текст: стороны, квартира, остаток долга, график, погашение просрочки, кто платит, взнос для 1–2 очереди (если нужен).
- Подайте в арбитражный суд, который ведёт дело, заявление об утверждении отдельного мирового соглашения — после истечения двухмесячного срока на требования кредиторов.
- После утверждения платите строго по графику и храните все платёжные документы.
Мы готовим такие проекты и ведём переговоры с банком; первичная консультация бесплатна. Общие правила о мировых соглашениях в банкротстве — в статье мировое соглашение при банкротстве. Готовый шаблон документов по жилью есть в конструкторе документов о жилье.
Что будет, если перестать платить по соглашению
При неисполнении, расторжении или отмене определения об утверждении требования банка восстанавливают в реестре, если процедура ещё идёт. Банк вправе обратить взыскание на квартиру — в деле о банкротстве или вне его, по правилам об ипотеке. Если банкротство уже завершено, долг по ипотеке остаётся, потому что освобождение на него не распространялось.
Реструктуризация долгов, если в ипотеке квартира
Если квартира уже выставлена на торги у приставов, отправьте копию определения суда о признании заявления обоснованным приставу и организатору торгов: исполнительные производства по имущественным взысканиям приостанавливаются, и дальше судьба квартиры решается в деле о банкротстве.
С момента, когда суд признал заявление обоснованным, и до утверждения плана реструктуризации обращать взыскание на заложенную квартиру нельзя. С введения реструктуризации, кроме того, перестают начисляться неустойки и проценты по долгам, а исполнительные производства по имущественным взысканиям приостанавливаются.
План реструктуризации может сохранить квартиру, если в нём есть условия погашения ипотеки и банк за них проголосовал. Если залоговый банк не голосовал за план, он может попросить суд разрешить взыскание на квартиру — суд откажет, только если будет доказано, что без квартиры план исполнить невозможно. На практике реструктуризация подходит людям со стабильным доходом, которого хватает и на ипотеку, и на остальные долги. Как устроен план, кто может его предложить и что в нём пишут — в статье реструктуризация долгов.
Продажа ипотечной квартиры в банкротстве и что достанется должнику
Если соглашения нет, квартиру в процедуре реализации продают на торгах. Начальную цену и условия продажи заложенного имущества определяет залоговый банк; разногласия с финансовым управляющим решает арбитражный суд. Как проходят торги — в статье торги при банкротстве.
Как делят деньги от продажи единственного ипотечного жилья
С 3 апреля 2026 года действует статья 213.27-1 Закона о банкротстве (введена законом от 23.03.2026 № 62-ФЗ). Она касается только единственного жилья в ипотеке, пригодного для постоянного проживания должника и семьи. Переходных положений в законе нет, поэтому, если дело начато раньше, как норму применят к вашей продаже, уточните у управляющего. Из выручки после расходов на продажу:
| Доля выручки | Куда идёт |
|---|---|
| 80 % | Банку, но не больше его требования с процентами и неустойками |
| 10 % | Кредиторам 1–2 очереди (алименты, зарплата работникам), если другого имущества не хватает; если таких долгов нет — эта часть переходит в остаток |
| 10 % | Должнику — не больше его первоначального взноса и платежей по ипотеке |
| Остаток | Сначала банку в пределах долга, затем должнику |
Если ипотечная квартира не единственное жильё, работает общее правило ст. 213.27: 80 % банку, 10 % — кредиторам 1–2 очереди, остальное — на расходы процедуры; должник из выручки ничего не получает.
Деньги, которые причитаются должнику, не идут на расчёты с кредиторами. Управляющий публично объявляет о них на Федресурсе, и в течение 10 рабочих дней участники дела могут попросить суд уменьшить сумму — например, если на неё можно купить жильё, явно превышающее разумную потребность семьи, или если должник действовал недобросовестно.
Условный пример. Долг банка — 3 500 000 ₽, первоначальный взнос и платежи человека — 900 000 ₽, долгов 1–2 очереди нет, расходы на продажу опустим.
- Продали — 4 000 000 ₽.
- Банку 80 % — 3 200 000 ₽.
- Должнику 10 % — 400 000 ₽ (меньше его 900 000 ₽).
- 10 % для 1–2 очереди никому не причитаются и остаются в остатке: 400 000 ₽. Из них банку ещё 300 000 ₽ (долг закрыт), должнику 100 000 ₽.
- Итого должнику — 500 000 ₽: на аренду или первый взнос за новое жильё.
Как именно суд применит норму в конкретном деле, зависит от фактов и от позиции участников.
Если выручки не хватило на ипотеку
Как списать долг по ипотеке через банкротство: списывается только остаток, который не покрыла продажа квартиры. Непогашенная часть требования банка переходит в третью очередь — вместе с кредитками и потребительскими кредитами. Если суд освобождает человека от обязательств, этот остаток тоже списывается и доплачивать его после процедуры не нужно.
Общая ипотечная квартира супругов и созаёмщик
Если квартира куплена в браке, она по общему правилу общая, даже если оформлена на одного. В банкротстве одного супруга общее имущество продают по правилам банкротства, а второй супруг вправе участвовать в споре о его продаже. В конкурсную массу идёт только часть выручки, соответствующая доле должника; остальное получает супруг. Если у супругов есть общие долги (часто это и сама ипотека), их сначала гасят из доли супруга, и только остаток выплачивают ему.
Созаёмщик по ипотеке — такой же должник банка, как и основной заёмщик; на каких условиях он отвечает, написано в кредитном договоре, и обычно это ответственность за весь долг. Освобождение от долгов в банкротстве касается только самого банкрота, поэтому банк может потребовать от второго созаёмщика весь остаток долга. Если у него нет дохода на ипотеку, иногда разумнее подавать заявления обоим супругам. Вот почему созаёмщик часто и становится тем третьим лицом, которое платит по отдельному мировому соглашению, — это в его интересах, ведь квартира и долг общие.
Если в квартиру вложен материнский капитал, дети должны получить в ней доли. Залог это не снимает, но невыделенные доли детей — частая причина споров и затягивания продажи; такую ситуацию разбирают отдельно.
Брачный договор, раздел имущества и ответственность по общим долгам — отдельная большая тема, она разобрана в статье брачный договор при банкротстве.
Чего нельзя делать с квартирой перед банкротством
Законных способов сохранить ипотечную квартиру в банкротстве немного: отдельное мировое соглашение, план реструктуризации с голосом банка и платежи третьего лица в рамках соглашения. Попытка «спрятать» квартиру обычно оборачивается её потерей и отказом в списании долгов.
- Дарение или продажа родственникам. Сделки за три года до дела управляющий может оспорить, если они совершены во вред кредиторам; для сделок с близкими людьми закон предполагает, что другая сторона знала о цели. Неравноценные сделки оспаривают за год до дела. Как это работает — в статье оспаривание сделок при банкротстве.
- Выписка и переезд, чтобы «сделать» ипотечную квартиру единственной и получить право на соглашение или долю выручки. Суд оценивает фактическое положение: где живёт семья и какое ещё жильё у неё есть.
- Сокрытие квартиры или доли в заявлении. Суд может не освободить от долгов гражданина, который скрыл имущество.
Когда банкротство с ипотекой не стоит начинать
Если вы хотите сохранить квартиру, а платить ипотеку в ближайшие годы некому, банкротство квартиру не спасёт — оно лишь приведёт к её продаже с разделом выручки по правилам выше. Иногда это рационально: например, когда долг по ипотеке больше стоимости квартиры, а необеспеченных долгов много. Иногда выгоднее сначала договориться с банком вне процедуры: об изменении графика или условий кредита.
Внесудебное банкротство через МФЦ с ипотекой почти никогда не подходит: остаток ипотеки входит в общую сумму долга, и лимит процедуры обычно превышен. Отдельного мирового соглашения по ипотеке там нет, а банк сохраняет право обратить взыскание на квартиру по договору ипотеки. Условия — в статье банкротство через МФЦ.
После завершения процедуры новый ипотечный кредит взять можно, но пять лет при новом кредите нужно сообщать банку о банкротстве; решение о выдаче банк принимает сам. Об этом — ипотека после банкротства.
Что подготовить, чтобы сохранить квартиру в банкротстве
- кредитный договор, договор ипотеки или закладная, график платежей;
- справка банка об остатке долга и просрочке на текущую дату;
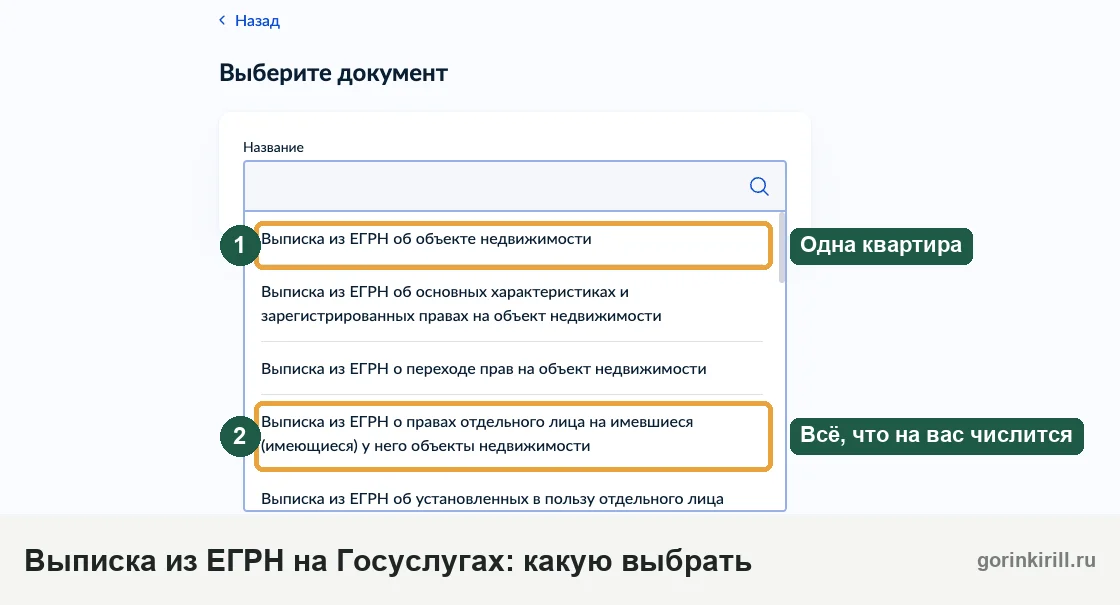
- выписка из ЕГРН на квартиру и на всё ваше недвижимое имущество (Госуслуги или МФЦ) — чтобы подтвердить, что жильё единственное;
- справка о зарегистрированных в квартире (через Госуслуги, МФЦ или управляющую компанию);
- свидетельство о браке, брачный договор (если есть), если в покупке использован материнский капитал — документы о долях детей;
- справки о доходе того, кто будет платить ипотеку по соглашению;
- список всех остальных кредиторов с суммами — для расчёта, нужен ли взнос до 10 % для 1–2 очереди.
С этими документами можно за одну встречу понять, какой из трёх сценариев подходит именно вашей квартире. Первичная консультация у Кирилла Горина, юриста и арбитражного управляющего, бесплатна. Как проходит вся процедура через суд — в статье судебное банкротство, а что ещё из имущества могут продать — в статье имущество при банкротстве.
Законы о сохранении квартиры при банкротстве
- Статья 446 ГПК РФ — единственное жильё и исключение для ипотеки.
- Закон «О несостоятельности (банкротстве)» от 26.10.2002 № 127-ФЗ: ст. 213.4 (обязанность подать заявление), ст. 213.8 (срок для требований кредиторов), ст. 213.10 (залоговые кредиторы), ст. 213.10-1 (отдельное мировое соглашение), ст. 213.11 (последствия реструктуризации), ст. 213.26 (продажа имущества, общее имущество супругов), ст. 213.27 (распределение выручки от залога), ст. 213.27-1 (единственное ипотечное жильё), ст. 213.28 (освобождение от долгов), ст. 213.30 (последствия банкротства, пять лет сообщать о нём при кредитах), ст. 61.2 (оспаривание сделок).
- Постановление Конституционного суда РФ от 26.04.2021 № 15-П — о пределах защиты единственного жилья.
Редакция норм проверена 26.09.2026.
Частые вопросы
Можно ли подать на банкротство, если есть ипотека?
Забирают ли ипотечную квартиру при банкротстве, если она единственная?
Может ли банк отказаться от мирового соглашения по ипотеке?
Спишут ли ипотеку при банкротстве, если заключить мировое соглашение?
Что будет, если после мирового соглашения перестать платить ипотеку?
Сколько денег останется после продажи ипотечной квартиры в банкротстве?
Что делать, если квартиру уже выставили на торги приставы?
Если банкротится один супруг, а квартира общая и в ипотеке?
Можно ли подарить квартиру родственникам перед банкротством?
Как списать долг по ипотеке через банкротство?
Читайте также
- Самозапрет на кредиты: пошаговая инструкция
- Сокрытие имущества при банкротстве
- На какие кредиты не действует самозапрет: ипотека, залог авто и учебный кредит
Об авторе

Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.