Реструктуризация кредита: что это простыми словами и как договориться с банком или МФО
Кратко
Реструктуризация кредита — новые условия того же долга по соглашению с банком или МФО: срок длиннее, платёж меньше. Долг не уменьшается, переплата обычно растёт. Кредитор обязан ответить на заявление, но согласиться не обязан.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 19 минБанки
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Реструктуризация кредита — это добровольная договорённость с банком или МФО о новых условиях того же долга: срок длиннее, платёж меньше, отсрочка по основному долгу или прощённые пени. Сумма долга не уменьшается, а переплата обычно растёт. Кредитор обязан рассмотреть заявление и ответить за 15 рабочих дней, но согласиться не обязан. Обязательны только кредитные каникулы по закону, при условиях: доход упал больше чем на 30 % или жильё пострадало от ЧС, а сумма кредита не выше лимита (по ипотеке — свои основания, участникам СВО — по закону № 377-ФЗ).
Под словом «реструктуризация» понимают три разные вещи, и путать их дорого. В банке или МФО её просят добровольно, об этом статья. В суде это стадия дела о банкротстве, о ней — статья о реструктуризации долгов в банкротстве. А «реструктуризации через МФЦ» нет: там проходит только внесудебное банкротство, подробнее — в статье о реструктуризации долгов через МФЦ.
Что сделать сейчас:
- Если по долгу давно не было платежей или его продали коллектору, сначала проверьте срок исковой давности: письменная просьба об отсрочке или рассрочке и подписанное соглашение признают долг, и срок начнётся заново (подробнее).
- Посчитайте, какой платёж по всем кредитам вы реально потянете: доход семьи минус обязательные расходы.
- Соберите справки о причине трудностей и составьте письменное заявление в конструкторе заявления на реструктуризацию кредита: номер договора, причина, конкретная просьба.
- Отправьте заявление так, чтобы осталось подтверждение, и платите, сколько можете, пока ждёте ответа (по старому долгу — сначала п. 1).
- Получив предложение, проверьте итоговую сумму выплат и только потом подписывайте.
Реструктуризация кредита простыми словами: меняется график, а не сумма долга
Суть реструктуризации кредита — изменение условий действующего договора по соглашению сторон (п. 1 ст. 450 ГК РФ). Слово «реструктуризация» означает перестройку: тот же долг перекладывают на новый график. Оформляют её в той же форме, что и кредит, то есть письменно (п. 1 ст. 452 ГК РФ): допсоглашением, новым графиком или новым договором. Условия меняются с момента подписания соглашения, а не со дня заявления (п. 3 ст. 453 ГК РФ).
Долг при этом не исчезает. Если осталось 300 000 ₽ основного долга (его ещё называют телом долга), после реструктуризации вы должны те же 300 000 ₽ плюс проценты за новый срок. Иногда кредитор по своей воле прощает часть пеней или процентов, но это его решение. Гражданину, то есть физическому лицу, реструктуризацию можно просить по любому долгу: кредиту наличными, автокредиту, ипотеке, кредитной карте, займу в МФО.
Какие бывают виды и варианты реструктуризации
Эти формы можно комбинировать: банки делают реструктуризацию по одной из схем ниже или по нескольким сразу. Чтобы добиться реструктуризации, просите конкретный вариант: «продлить срок до 48 месяцев, платёж не выше 10 000 ₽» рассмотреть проще, чем «реструктуризацию вообще».
| Вариант | Что меняется | Цена для вас |
|---|---|---|
| Продление срока | Остаток растягивают на больший срок, платёж падает | Переплата растёт, расчёт ниже |
| Отсрочка по основному долгу | Несколько месяцев платите только проценты или часть платежа | После отсрочки платёж возвращается, иногда выше прежнего |
| Снижение ставки | Ставка ниже, обычно вместе с продлением | Единственный вариант, при котором переплата может уменьшиться |
| Отмена или заморозка пеней | Неустойку списывают или не начисляют какое-то время | Выгодно, но решает только кредитор |
| Перевод кредитной карты в кредит с графиком | Вместо минимальных платежей — фиксированный срок, лимит часто закрывают | Карту больше не используете |
| Объединение кредитов в одном банке | Несколько кредитов закрывают новым с общим графиком | Новый договор, новая запись в кредитной истории |
По кредитной карте реструктуризацию предлагают не все банки. Если минимальный платёж годами уходит в основном на проценты, посмотрите статью о долге по кредитной карте. Несколько кредитов в разных банках одним соглашением не реструктурируют, об этом в разделе о банках.
Что банк меняет без вашей подписи
Изменить обязательство в одностороннем порядке нельзя (ст. 310 ГК РФ). Исключение — изменения в пользу заёмщика.
- снизить ставку
- уменьшить или отменить неустойку
- объявить период без пеней
- сократить срок
- поднять ставку
- изменить порядок расчёта процентов
- ввести или увеличить комиссию
Обязан ли банк согласиться на реструктуризацию и кому её дают
Нет, реструктуризация — добровольная программа кредитора: стороны свободны в заключении договора и его изменении (ст. 421 ГК РФ). Банк обязан принять заявление, зарегистрировать его и ответить в течение 15 рабочих дней, а при запросе дополнительных документов — продлить срок не больше чем на 10 рабочих дней (ст. 30.1 закона «О банках и банковской деятельности»). Для МФО такие же сроки установлены ст. 9.1 закона № 151-ФЗ.
Право на изменение условий у заёмщика есть только по законным льготам. Это кредитные каникулы по потребительскому кредиту (ст. 6.1-2 закона № 353-ФЗ), ипотечные каникулы (ст. 6.1-1) и каникулы для участников СВО и их семей (закон № 377-ФЗ). Если вы подходите под условия, кредитор должен их дать. Для военнослужащих подробности есть в статье о кредитных каникулах для участников СВО.
Закона о реструктуризации кредитов нет: что есть вместо него
Отдельного закона о реструктуризации кредитов физических лиц нет, и государственной реструктуризации кредита тоже. За «госпрограммой помощи должникам» обычно стоят законные каникулы, банкротство или реклама посредников. Для банков есть рекомендательный стандарт ЦБ по урегулированию задолженности граждан (информационное письмо Банка России от 24.04.2023 № ИН-03-59/31), банки присоединяются к нему добровольно. Для МФО в 2026 году Банк России утвердил новый базовый стандарт защиты прав получателей их услуг (протокол от 07.05.2026 № КФНП-14), в нём есть и правила о соглашениях о реструктуризации займа (подробнее в разделе о микрозаймах).
Отказ сам по себе закон не нарушает. Нарушением будет, если банк не ответил в срок, отказался принять заявление или потребовал оплатить «услугу реструктуризации»: за исполнение обязанностей по закону и за услуги в собственных интересах кредитор плату не берёт (ч. 19 ст. 5 закона № 353-ФЗ).
Кому соглашаются и какие документы нужны для реструктуризации кредита
Банку важно понять, что трудности настоящие и что по новым условиям вы сможете платить. Банки обычно принимают такие причины: болезнь, декрет, инвалидность, потеря работы, снижение дохода, призыв, утрата имущества, смерть созаёмщика. Перечень у каждого банка свой, у Сбербанка он показан на снимке в разделе о банках. Пенсионеру условия те же: банк смотрит на пенсию, другие доходы и платёж, который вы потянете.
| Ситуация | Чем обычно подтверждают | На что обратить внимание |
|---|---|---|
| Потеря работы | Трудовая книжка или сведения о трудовой деятельности, приказ об увольнении, справка службы занятости | Встаньте на учёт как безработный: это лишний документ в вашу пользу |
| Снижение зарплаты | Справка о доходах, приказ или допсоглашение об изменении зарплаты | Уточните у банка, какой давности справку он примет |
| Болезнь или травма | Больничный, выписка, справка об инвалидности | Покажите, на какой срок ограничена работа |
| Рождение ребёнка, декрет | Свидетельство о рождении, справка об отпуске по уходу за ребёнком | Приложите расчёт: как изменились доход и расходы семьи |
| Призыв, мобилизация | Документ военкомата или воинской части | Сначала проверьте каникулы по закону № 377-ФЗ |
| Утрата имущества, ЧС | Справка МЧС или органа власти, документы об ущербе | При ЧС есть и законные каникулы |
К справкам приложите свой расчёт: доход семьи, обязательные расходы, все платежи по кредитам. Нет справки — подавайте заявление и напишите, когда она будет.
Можно ли через суд заставить банк реструктурировать кредит
- Уволилась и не может платить: суд не обязан менять договор. Заёмщица просила суд изменить валютный кредитный договор, ссылаясь на рост курса и на то, что после увольнения её доход упал. Суды двух инстанций иск удовлетворили, но Верховный суд их решения отменил и направил дело на новое рассмотрение. Ухудшение материального положения из-за увольнения по собственному желанию не относится к обстоятельствам, из-за которых суд вправе изменить договор по ст. 451 ГК РФ (определение Судебной коллегии по гражданским делам Верховного суда РФ от 13.09.2016 № 18-КГ16-102).
- Расторгнуть кредит из-за потери работы тоже не получилось. Заёмщица перестала платить после увольнения, банк отказал в реструктуризации, и она попросила суд расторгнуть договор. Суд отказал: возможную потерю работы и снижение дохода заёмщик должен предвидеть, а реструктуризация — право, а не обязанность банка (решение Нижегородского районного суда Нижнего Новгорода от 19.11.2024 по делу № 2-6942/2024).
Заставить банк реструктурировать кредит через суд почти невозможно. Суд меняет договор из-за существенного изменения обстоятельств только при четырёх условиях сразу и в исключительных случаях (п. 2 и 4 ст. 451 ГК РФ). Одно из условий — риск изменения обстоятельств не лежит на заёмщике. Снижение собственного дохода суды, как правило, относят к рискам заёмщика.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Как сделать реструктуризацию кредита: заявление, сроки, платежи
Договориться с банком можно самостоятельно и бесплатно. По телефону колл-центра узнают программу, а срок ответа запускает только письменное заявление. Порядок — на схеме.
- Бюджет: доход семьи минус обязательные расходы — столько вы можете отдавать всем кредиторам
- Документы: справки о причине трудностей, предупредите поручителя и созаёмщика
- Заявление: номер договора, что случилось, посильный платёж, конкретный вариант
- Отправка: почта, офис с отметкой, e-mail банка или приложение, сохраните номер заявки
- Ожидание: ответ за 15 рабочих дней, продление — не больше 10, платите, сколько можете
- Проверка: итоговая сумма, ПСК, страховка, подписи поручителя и созаёмщика
В заявлении укажите номер и дату договора, что случилось и когда, какой платёж вы потянете, какой вариант просите, и приложите список документов. Готовое заявление под ваш случай соберёт конструктор заявления на реструктуризацию. У части банков есть своя заявка-анкета на реструктуризацию, её тоже можно заполнить.
Банк обязан принимать обращения почтой, лично и на адрес электронной почты, указанный на сайте, подпись для этого не нужна (ст. 30.1 закона «О банках»). Подойдут и приложение или онлайн-форма, если банк их предлагает. Через Госуслуги заявление о реструктуризации кредита не подают: такой услуги там нет.
Когда обращаться: до первой просрочки
Обращайтесь, когда уже понимаете, что следующий платёж не потянете, но ещё не пропустили его. Когда просрочка за полгода превысит 60 дней, разговор станет тяжелее: банк получает право потребовать вернуть весь кредит досрочно, об этом в разделе о большой просрочке.
Платить ли по старому графику, пока банк думает
Да, насколько получается. Пока соглашение не подписано, договор действует на прежних условиях, а пропуск платежа попадает в кредитную историю как просрочка. Если хватает только на часть, вносите часть. Что происходит при просрочке по дням, разобрано в статье о последствиях просрочки платежа по кредиту.
Первый взнос и плата за рассмотрение
Первый взнос закон не требует и не запрещает, это условие программы: если он вам не по силам, предложите свою сумму. Брать деньги за рассмотрение заявления банк и МФО не вправе: ответить на обращение — их обязанность (ч. 19 ст. 5 закона № 353-ФЗ). Если «сотрудник банка» по телефону просит перевести комиссию за оформление реструктуризации, это признак мошенничества.
Допсоглашение и переплата: что проверить перед подписью
Одобрение не обязывает вас подписывать. Банк обычно присылает проект допсоглашения и нового графика: возьмите документы домой и пройдитесь по списку. Если условия не подходят, можно попросить другие.
| Что смотреть | Где искать | Почему это важно |
|---|---|---|
| Итоговая сумма выплат | Новый график, строка «итого» | Разница с остатком по старому графику — цена реструктуризации |
| Полная стоимость кредита (ПСК) | Рамка на первой странице допсоглашения | Если ставка растёт, ПСК не может превышать предел Банка России (ч. 11 ст. 6 закона № 353-ФЗ) |
| Страховка | Отдельное заявление, полис, пункт о скидке к ставке | От допуслуги, купленной при кредите, можно отказаться в течение 30 календарных дней (ч. 2.1 ст. 7 закона № 353-ФЗ). Но если от страховки зависит ставка, после отказа банк вправе её поднять (ч. 11 той же статьи): сначала посчитайте платёж без скидки |
| Пени и штрафы | Пункт о задолженности на дату соглашения | Их могут списать, заморозить или перенести в конец графика — это разные деньги |
| Первый платёж | Первая строка графика | Он бывает больше обычного из-за процентов за прошедший период |
| Кто подписывает | Стороны допсоглашения | Поручитель, не подписавший изменения, отвечает на прежних условиях (п. 2 ст. 367 ГК РФ) |
Созаёмщики отвечают солидарно, поэтому новые условия подписывают все.
Подписанная реструктуризация и исковая давность
Реструктуризация — письменное признание долга, а признание прерывает срок исковой давности (ст. 203 ГК РФ). Верховный суд относит к таким действиям и изменение договора, и саму просьбу должника об отсрочке или рассрочке (п. 20 постановления Пленума ВС РФ от 29.09.2015 № 43). Если срок уже истёк, письменное признание запускает его заново (п. 2 ст. 206 ГК РФ).
Обычная оплата части долга действует иначе: по тому же п. 20 Пленума она исковую давность по всему долгу не прерывает, если вы не оговорили обратное. Это правило действует, пока суда не было.
Если по долгу уже есть решение или судебный приказ, давность не важна: важен трёхлетний срок предъявления исполнительного листа (ч. 1 ст. 21 закона № 229-ФЗ), и его прерывает любая, даже частичная оплата (ч. 1 ст. 22). Если по старому долгу давно не было платежей и его перепродавали, не подписывайте соглашение и не пишите просьб, пока не проверите давность по статье о списании долгов по сроку давности.
Сколько вы переплатите: условный пример расчёта
Пример условный, не из практики: остаток 300 000 ₽, ставка 25 % годовых, до конца кредита 24 месяца, страховок и комиссий нет. Посчитать свой случай можно и без калькулятора: сравните строку «итого» в старом графике и в графике, который предложит банк.
| Вариант | Платёж в месяц | Переплата (разница со старым графиком) |
|---|---|---|
| Без изменений, 24 месяца | ≈ 16 011 ₽ | ≈ 84 275 ₽ |
| Продление до 36 месяцев | ≈ 11 928 ₽ | ≈ 129 406 ₽ (+ 45 131 ₽) |
| Продление до 48 месяцев | ≈ 9 947 ₽ | ≈ 177 463 ₽ (+ 93 188 ₽) |
| Продление до 60 месяцев | ≈ 8 805 ₽ | ≈ 228 324 ₽ (+ 144 049 ₽) |
| 6 месяцев только проценты, затем 24 месяца | 6 250 ₽, затем ≈ 16 011 ₽ | ≈ 121 775 ₽ (+ 37 500 ₽) |
| 48 месяцев, ставка снижена до 18 % | ≈ 8 812 ₽ | ≈ 123 000 ₽ (+ 38 725 ₽) |
Продление срока вдвое снижает платёж примерно на 38 %, а переплата вырастает больше чем вдвое. Сдерживает её только снижение ставки.
Правило выбора: самый короткий срок, при котором платёж укладывается в бюджет с запасом 10–15 %. Досрочно вернуть кредит после реструктуризации закон разрешает, предупредив банк не позже чем за 30 календарных дней, если договор не даёт срок короче (ч. 4 ст. 11 закона № 353-ФЗ). Тогда длинный срок служит запасом на трудный период.
Реструктуризация микрозайма в МФО
Реструктуризация микрозаймов, в том числе с просрочками, возможна, но МФО, как и банк, не обязана соглашаться. Она обязана рассмотреть заявление и ответить за 15 рабочих дней с продлением не больше чем на 10 (ст. 9.1 закона № 151-ФЗ). Базовый стандарт для МФО (утв. Банком России, протокол от 07.05.2026 № КФНП-14) ограничивает продления микрозаймов, но соглашение о реструктуризации, которое снижает ставку или общую сумму долга, к таким продлениям не относится. Поэтому просите у МФО именно снижения ставки или списания части долга, а не очередную пролонгацию.
Заявление отправьте на e-mail МФО, указанный на её сайте, или через личный кабинет и приложите сканы документов. Если займов несколько, пишите в каждую МФО отдельно.
Пролонгация и реструктуризация займа
Пролонгация лишь сдвигает дату возврата после оплаты процентов, а реструктуризация меняет условия: ставка ниже, сумма меньше, рассрочка. МФО не вправе включать в основной долг неоплаченные проценты, пени и платежи за услуги ни новацией, ни допсоглашением (п. 12 ч. 1 ст. 12 закона № 151-ФЗ). Если в «реструктуризации» основной долг вдруг вырос на сумму процентов, не подписывайте.
Можно ли вернуть только основной долг без процентов
Закона, который обязывал бы МФО отказаться от процентов, нет: реструктуризация кредита без процентов — только по доброй воле кредитора. Но начисления ограничены. По займам сроком до года проценты, пени и платежи за услуги не могут превысить 100 % суммы займа (ч. 24 ст. 5 закона № 353-ФЗ), ставка — не выше 0,8 % в день (ч. 23 той же статьи).
| Дата договора займа | Предел процентов, пеней и платежей за услуги | Пример: заём 20 000 ₽ |
|---|---|---|
| С 01.07.2023 по 31.03.2026 | 130 % суммы займа | Начисления не больше 26 000 ₽, всего к возврату не больше 46 000 ₽ |
| С 01.04.2026 | 100 % суммы займа | Начисления не больше 20 000 ₽, всего к возврату не больше 40 000 ₽ |
Если начислено больше предела, требуйте перерасчёт, подробнее — в статье о возврате переплаты в МФО. При частичной оплате деньги идут сначала на просроченные проценты, потом на основной долг, а неустойка гасится только пятой (ч. 20 ст. 5 закона № 353-ФЗ).
Не берите новый заём, чтобы закрыть старый. С 1 октября 2026 года по 1 апреля 2027 года МФО не вправе выдавать заём с ПСК больше 200 % годовых, если у вас уже два непогашенных договора с такой ПСК (ч. 5 ст. 4 закона № 545-ФЗ). Если займы уже не удаётся обслуживать, прочитайте, что будет, если не платить микрозаём, и как списать микрозаймы.
Реструктуризация ипотеки: каникулы, программы банков, льготная ставка
Реструктуризация ипотеки устроена так же, как по потребительскому кредиту: это добровольная программа банка. Но у ипотеки есть законная альтернатива: ипотечные каникулы по ст. 6.1-1 закона № 353-ФЗ, если квартира единственное жильё, а вы в трудной жизненной ситуации. По общим основаниям каникулы дают не больше чем на шесть месяцев. Условия и порядок описаны в статье о кредитных каникулах по ипотеке.
Сделать реструктуризацию ипотеки можно в каждом крупном банке, но программы разные. У ВТБ на странице для ипотечных заёмщиков названы три меры: каникулы на 3 месяца по программе банка, реструктуризация с увеличением срока или отсрочкой и каникулы по закону (страница vtb.ru, проверено 08.11.2026). Кредит под залог недвижимости реструктурируют по тем же правилам.
Семейная и льготная ипотека
Если ипотека по программе господдержки, до подписания спросите у банка письменно, сохранится ли льготная ставка при новом графике: условия субсидии задаёт программа, и продление срока может выйти за её рамки.
Ипотеку уже не платите
При просрочке банк может обратить взыскание на квартиру через суд, поэтому о графике договаривайтесь сразу. Подробнее — в статьях о том, что будет, если не платить ипотеку, и как сохранить квартиру.
Реструктуризация кредита в Сбербанке, ВТБ, Альфа-Банке и других банках
Реструктуризация кредита в Сбербанке — то же изменение условий, что и в любом банке, только по программе Сбербанка. На его публичной странице есть кнопка «Подать заявку», вкладка с подтверждающими документами и перечень ситуаций: заметно сократился доход, потеря работы, декрет или отпуск по уходу за ребёнком, утрата трудоспособности. Заявку подают со страницы банка или в СберБанк Онлайн, письменное заявление банк обязан принять в любом случае.
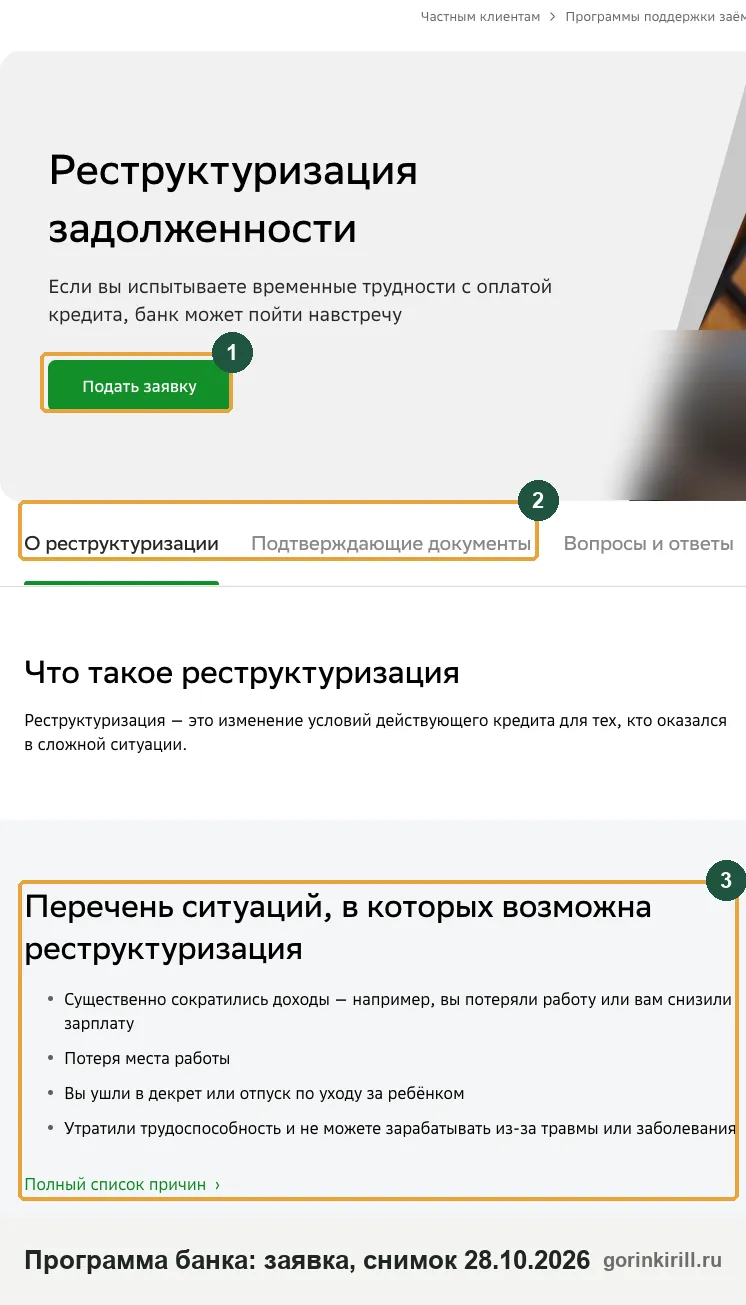
В таблице — только то, что написано на публичных страницах банков на дату проверки. Одобрения не обещает ни один банк, решение принимают индивидуально.
| Банк | Как подать | Что указано на сайте банка (проверено 08.11.2026) |
|---|---|---|
| Сбербанк | Заявка на странице программы или в приложении; письменное заявление | Перечень ситуаций и список подтверждающих документов на sberbank.ru; 08.11.2026 страница при проверке не загрузилась, условия — по снимку от 28.10.2026 |
| ВТБ | Заявка онлайн или в офисе | Кредиты наличными, автокредиты и кредитные карты; долг от 50 тыс. ₽, срок кредита от 6 месяцев; просрочка до 60 дней при финансовых трудностях или до 120 дней при семейных обстоятельствах; можно объединить кредиты; карта переводится в кредит наличными (vtb.ru) |
| Т-Банк (бывший Тинькофф) | Обращение в поддержку, затем документы о трудностях | Индивидуальная программа без фиксированных условий, например продление общего срока кредита (справка о рефинансировании на tbank.ru) |
| Альфа-Банк | Обращение в банк, письменное заявление | Справочная статья советует договариваться до первой просрочки и называет каникулы, реструктуризацию и страховку; условий программы на странице нет |
| Газпромбанк | Заявка на сайте, в приложении или офисе | Пролонгация, смена типа платежа, отсрочка; по картам — только при эвакуации из зоны ЧС или приграничных районов (gazprombank.ru) |
| Уралсиб | Звонок 8 800 700 78 46, затем заявка онлайн на сайте или в офисе | Продление срока или временное снижение платежа по некарточным кредитам, рефинансирование, каникулы по закону (uralsib.ru) |
| ПСБ | Офис, письменное заявление | На странице об отсрочке описаны каникулы для мобилизованных и их семей; условия собственной реструктуризации уточняйте в банке |
| Совкомбанк, Озон Банк | Письменное заявление в офис, почтой или на e-mail | 08.11.2026 страницы банков не открылись для проверки, поэтому условия не пересказываю |
В МТС Банке реструктуризация возможна по кредиту наличными, карте и ипотеке, но не по микрозаймам, решение — за 1–2 недели (подробнее в статье о долге в МТС Банке).
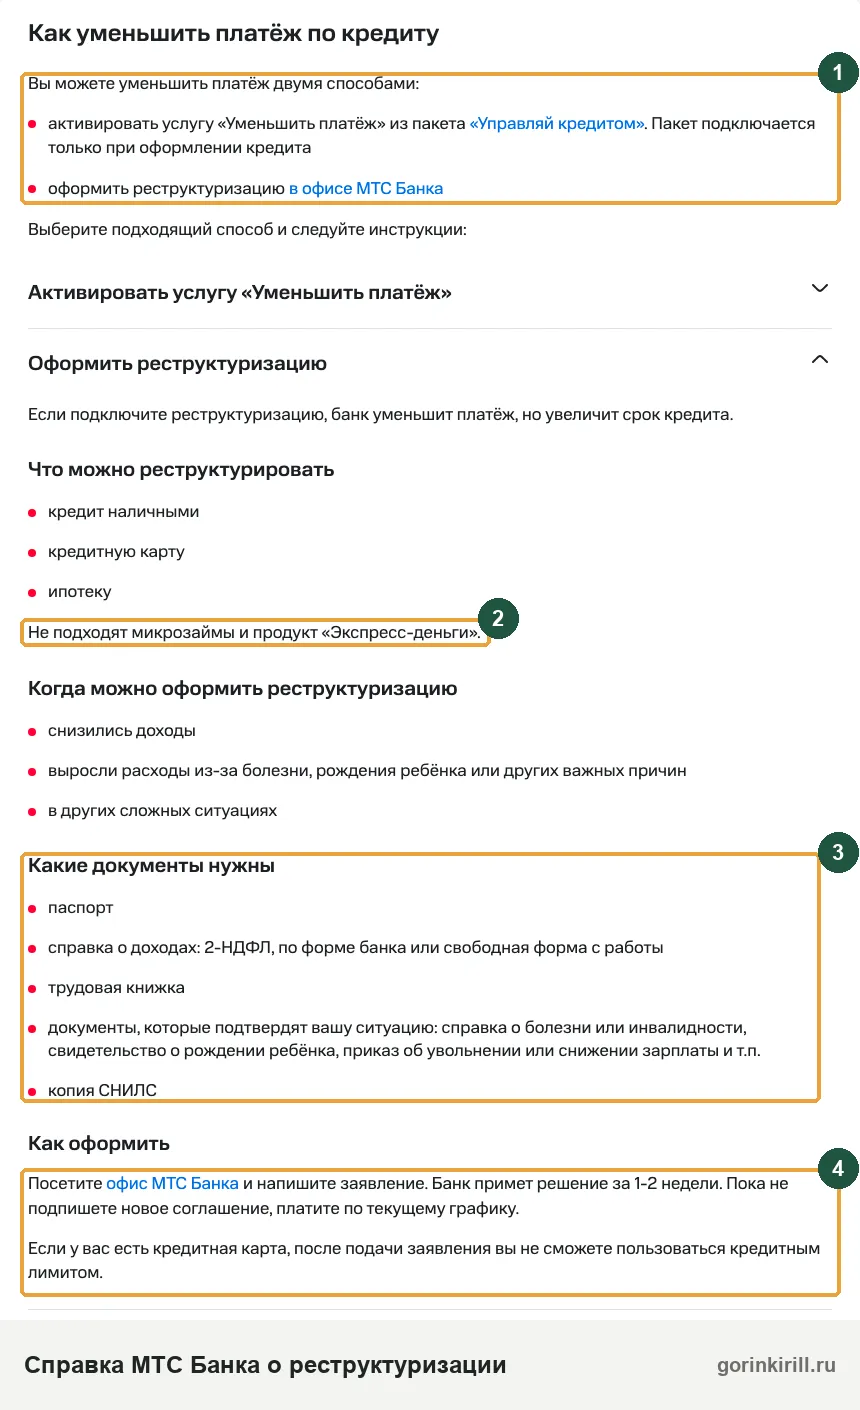
Если вашего банка нет в таблице (Россельхозбанк, Райффайзенбанк, Яндекс Банк и другие), действуйте по общей схеме: письменное заявление с документами, ответ за 15 рабочих дней.
Несколько кредитов в разных банках
Реструктуризации нескольких кредитов сразу во всех банках одним заявлением нет: каждый кредитор решает за себя. ВТБ на своей странице описывает программу комплексного урегулирования, по которой меняют условия и у банков-партнёров. Другой путь — рефинансирование, о нём в статье о рефинансировании с просрочками. Как договориться со всеми кредиторами, разобрано в разделе о реструктуризации всех долгов.
Реструктуризация, кредитные каникулы или рефинансирование: что выбрать
Реструктуризация отличается от каникул и рефинансирования основанием. Каникулы — право по закону при соблюдении условий, реструктуризация — договорённость со своим кредитором, рефинансирование — новый кредит, обычно в другом банке, которым гасят старый.
| Критерий | Реструктуризация | Кредитные каникулы |
|---|---|---|
| Основание | Соглашение с кредитором | Закон: ст. 6.1-1, 6.1-2 закона № 353-ФЗ, закон № 377-ФЗ |
| Обязан ли кредитор | Рассмотреть — да, согласиться — нет | Да, если вы подходите под условия |
| Срок | Любой, по договорённости; максимальный срок закон не ограничивает | По потребкредиту — до 6 месяцев |
| Сколько раз | Закон не ограничивает | Один раз по договору, если по нему ещё не брали каникулы по закону |
| Переплата | Обычно растёт из-за срока | Проценты за паузу, срок сдвигается |
Рефинансирование банк одобряет как новый кредит: с текущей просрочкой его почти не дают, зато при хорошей истории и ставке ниже оно снижает переплату. Подробнее в статье о рефинансировании кредитов с просрочками.
Что выгоднее в вашей ситуации
Если трудности короткие и вы подходите под условия кредитных каникул, начните с них: конструктор требования о каникулах, для военнослужащих — конструктор каникул по закону № 377-ФЗ.
Если доход снизился надолго, каникулы только отложат проблему: нужна реструктуризация с продлением срока. Если просрочек нет, а ставка по старому кредиту заметно выше нынешних, сравните с рефинансированием итоговую сумму выплат. Реструктуризация в банке не лишает вас права на кредитные каникулы по закону: в зачёт идут только прежние каникулы. Если платить пока получается, посмотрите, как погасить долги по кредитам по плану без новых займов.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramКак реструктуризация влияет на кредитную историю и новый кредит
В кредитную историю передаются сведения о внесении изменений в договор, отдельно — об изменениях по законным каникулам (ст. 4 закона № 218-ФЗ). Значит, реструктуризацию увидят другие кредиторы. Но запись об изменении договора — не просрочка: если вы платили по графику, просрочек в истории не появится.
Удалить достоверную запись нельзя: она хранится 7 лет со дня последнего изменения (ст. 7 закона № 218-ФЗ). Проверять свою историю бесплатно можно дважды в год в каждом бюро (ст. 8). Узнать, в каких бюро она хранится, можно на Госуслугах, а как заказать отчёт, разобрано в статье о проверке кредитной истории.
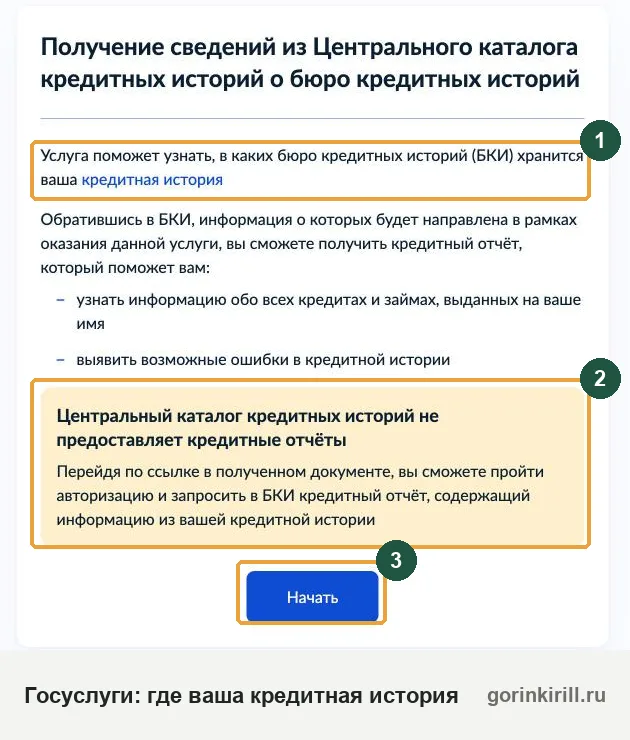
Если после реструктуризации бюро показывает просрочку, которой не было, поможет конструктор заявления об исправлении кредитной истории. Платную помощь с исправлением ошибок описывает страница о восстановлении кредитной истории.
Долговая нагрузка и кредит после реструктуризации
После снижения платежа другие банки увидят меньший ежемесячный платёж, и для них ваша долговая нагрузка (ПДН, ст. 5.1 закона № 353-ФЗ) тоже снизится. Взять кредит или ипотеку после реструктуризации закон не запрещает, решение за банком. Чем дольше вы платите по новому графику без просрочек, тем лучше это видно в истории.
Сколько раз можно делать реструктуризацию кредита
Для добровольной реструктуризации закон лимита не устанавливает: повторная реструктуризация кредита возможна, в том числе после отказа. Лимиты есть только у законных каникул. Каждая следующая просьба даётся тяжелее, поэтому приходите до новой просрочки и с новыми документами. Добившись реструктуризации, платите строго по новому графику.
Если банк отказал, просрочка уже большая или долг в суде
Почему банки отказывают и куда жаловаться, разобрано в статье о том, могут ли отказать в реструктуризации кредита; здесь — что делать дальше. Отказ не мешает подать заявление снова с новыми документами или другим вариантом, например отсрочкой вместо продления.
Просрочка больше 60 дней
Если общая просрочка за последние 180 дней превысила 60 календарных дней, банк вправе потребовать досрочно вернуть весь остаток с процентами, дав на это не меньше 30 календарных дней (ч. 2 ст. 14 закона № 353-ФЗ). Реструктуризацию просроченного кредита можно просить и в ответ на такое требование. Ответ соберёт конструктор ответа на требование о досрочном возврате, сама ситуация разобрана в статье о требовании досрочного возврата долга.
Просить её можно и по плохим кредитам, и с плохой кредитной историей: свой банк и так видит все ваши платежи и решает по доходу и причине трудностей.
Но чем длиннее просрочка, тем меньше шансов. ВТБ, например, на своей странице берёт в программу кредиты с просрочкой до 60 дней, а при семейных обстоятельствах до 120 (таблица выше). Когда долг уже во взыскании, кредитор может предложить закрыть его одним платежом со скидкой на пени и часть процентов, рассрочку по мировому соглашению или продать долг. Просите письменный расчёт и условия до оплаты. Если не уверены, сколько должны, сначала запросите расчёт задолженности через конструктор запроса документов по кредиту.
Долг у коллектора
Если коллектор работает по агентскому договору, долг по-прежнему у банка или МФО, и условия меняет только кредитор. Если долг продали, договариваться нужно с новым владельцем. Против него вы сохраняете все возражения, которые имели против банка (ст. 386 ГК РФ).
Прежде чем подписывать рассрочку, проверьте сроки. Если решения суда по долгу ещё нет, смотрите исковую давность: её прерывает письменное признание, но не частичная оплата. Если решение или приказ уже есть, смотрите срок предъявления исполнительного листа: его прерывает любая оплата (подробнее). Шаги после продажи долга описаны в статье о том, как действовать, если кредит передали коллекторам.
Банк уже подал в суд
Сначала проверьте, чем банк взыскивает. Судебный приказ отменяют возражениями мировому судье в течение 10 рабочих дней с получения (ст. 128, ч. 3 ст. 107 ГПК РФ). Банк может взыскать и без суда, по исполнительной надписи нотариуса: оспорить её можно в течение 10 рабочих дней с того дня, как о ней узнали (ч. 2 ст. 310, ч. 3 ст. 107 ГПК РФ), подробнее — в статье о поиске исполнительной надписи. После отмены приказа банку придётся подавать иск, а это время для переговоров о графике.
Реструктуризация долга после суда возможна в другой форме. Стороны вправе заключить мировое соглашение на любой стадии, в том числе при исполнении решения (ст. 39, 153.8 ГПК РФ). После решения суд может дать отсрочку или рассрочку исполнения (ст. 203, 434 ГПК РФ).
Что делать по шагам, если иск уже подан, — в статье банк подал в суд по кредиту, а если долг у приставов — о рассрочке по исполнительному производству и о том, что на самом деле останавливает приставов. Если решили гасить долг у приставов, платите по УИН и храните чек: как оплатить долг приставам и не заплатить дважды, разобрано отдельно.
Рассрочку решения на шесть лет суд не дал
Разбор практики: определение Мещанского районного суда Москвы от 21.10.2025 по делу № 2-2042/2024. Банк взыскал с заёмщика долг по кредитным договорам, решение вступило в силу, взыскатель получил исполнительный лист. Должник попросил рассрочить исполнение на 72 месяца, по 52 212 ₽ в месяц: постоянной работы и официального дохода нет, на иждивении двое несовершеннолетних детей.
Суд отказал. Он указал, что эти доводы не исключительные: рассрочка на несколько лет нарушит права взыскателя, должник не показал, что уже начал исполнять решение, и не доказал, что у него нет имущества, за счёт которого можно погасить долг (ст. 203, 434 ГПК РФ).
Рассрочку после суда дают, когда должник доказал, что заплатить сразу не может, несмотря на свои усилия, и предлагает реальный график. До заявления начните платить хотя бы часть, приложите справки о доходе и иждивенцах, выписку о том, что имущества для продажи нет, и просите срок, за который долг действительно можно закрыть.
Плюсы, минусы и риски реструктуризации: когда она не спасает
Плюсы: платёж становится посильным, пени перестают расти, если их заморозили, в кредитной истории вместо череды просрочек — запись об изменении договора, и всё решается без суда. Минусы, то есть чем она опасна: переплата почти всегда растёт, подпись прерывает срок давности, новый график бывает привязан к страховке, новые кредиты какое-то время даются сложнее. Главный подвох виден по итоговой сумме выплат, подводные камни помельче ищите в допсоглашении по таблице выше.
Соглашаться ли, зависит от того, хватит ли денег на новый платёж по всем долгам сразу. Плоха реструктуризация тогда, когда трудности постоянные: если после платежей по всем кредитам семье не остаётся хотя бы прожиточного минимума в вашем регионе, новый график только растянет проблему. Общий обзор выходов есть в статье о том, что делать, если нечем платить кредиты.
Когда смотреть на банкротство
Через МФЦ банкротство возможно при долге от 25 000 до 1 000 000 ₽, если приставы окончили исполнительное производство из-за отсутствия имущества и новых производств нет, а у пенсионеров, получателей пособия на ребёнка и участников СВО — если исполнительный документ выдан не позднее чем за год до обращения, предъявлялся и не исполнен полностью, а имущества для взыскания нет (ст. 223.2 закона № 127-ФЗ), подробно — в статье о банкротстве через МФЦ. С какой суммы долга имеет смысл судебная процедура, разобрано в статье с какой суммы банкротство.
В судебном банкротстве должник госпошлину не платит (подп. 8 п. 1 ст. 333.21 НК РФ), но после того как суд примет заявление, вносит на депозит суда 25 000 ₽ вознаграждения финансового управляющего за процедуру (п. 3 ст. 20.6, п. 4 ст. 213.4 закона № 127-ФЗ).
Публикации и почта по нашей практике стоят ещё 16–22 тыс. ₽. Если суд вводит реструктуризацию долгов, добавляются ещё 25 000 ₽ и публикации, а при продаже имущества управляющий получает 7 % от выручки и оплачиваются торги (п. 17 ст. 20.6). По нашей практике (более 1 900 дел) банкротство в среднем длится около 7 месяцев с момента, когда суд присвоил делу номер, то есть почти сразу после подачи заявления. Из чего складывается цена, показано на странице о цене банкротства.
Подать на банкротство можно и после реструктуризации: подписанное соглашение этому не мешает. Об общем порядке — статья о судебном банкротстве, о плане погашения долгов в суде — о реструктуризации долгов в банкротстве. Если кредит брали на бизнес как ИП, особенности процедуры описаны в статье о банкротстве ИП.
Ипотеку в банкротстве иногда удаётся сохранить по плану реструктуризации или мировому соглашению с залоговым банком; как проходит реструктуризация ипотеки при банкротстве, разобрано отдельно. Как ведут себя банки, если дело идёт к банкротству, разобрано отдельно: Сбербанк при банкротстве, ВТБ при банкротстве, Т-Банк и банкротство. Исход зависит от ваших обстоятельств и решения суда.
Посредники и «судебная реструктуризация без банкротства»
Процедуры «судебной реструктуризации без банкротства» в законе нет. Суд может утвердить мировое соглашение, дать рассрочку исполнения решения или в исключительных случаях изменить договор по ст. 451 ГК РФ. Посредники, которые обещают «полное списание», призывают перестать платить и просят оплату вперёд, должны насторожить. Реструктуризацию через юриста оформлять не обязательно: банк рассматривает заявление заёмщика бесплатно, а посредник не может обязать его согласиться.
Если не понимаете, какой путь подходит именно вам, напишите мне в MAX: посмотрю ситуацию и скажу, с чего начать.
Вопросы о реструктуризации кредита
Что такое реструктуризация кредита простыми словами?
Обязан ли банк сделать реструктуризацию кредита?
Какие документы нужны для реструктуризации кредита?
Можно ли подать на реструктуризацию кредита через Госуслуги?
Нужно ли платить по старому графику, пока банк рассматривает заявление?
Можно ли досрочно погасить кредит после реструктуризации?
Можно ли сделать реструктуризацию с плохой кредитной историей?
Дадут ли кредит или ипотеку после реструктуризации?
Можно ли после реструктуризации подать на банкротство?
Стоит ли платить посредникам за реструктуризацию кредита?
Читайте также
- Муж и свекровь оформили на меня кредит: что делать
- Курс в кредит или рассрочку: как вернуть деньги за обучение и закрыть кредит
- Рефинансирование с просрочками: дадут ли банк или МФО и что делать, если отказали
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.