Как проверить кредитную историю бесплатно: через Госуслуги и в каждом бюро
Кратко
Кредитную историю проверяют в два шага: через Госуслуги узнают, в каких бюро она хранится, и в каждом бюро заказывают отчёт. Бесплатных отчётов два в год в каждом бюро.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 21 минКредитная история
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Проверить кредитную историю самостоятельно и бесплатно можно в два шага: через Госуслуги узнать, в каких бюро она хранится, и в каждом из них заказать отчёт. В каждом бюро два отчёта за календарный год бесплатны, один из них можно получить на бумаге (ч. 2 ст. 8 закона № 218-ФЗ). Единая база кредитных историй в России не ведётся: крупные банки передают сведения минимум в два бюро, поэтому история часто лежит сразу в нескольких.
Узнать, какая у вас кредитная история, можно только в бюро из госреестра Банка России, платить посредникам не нужно. Если бюро несколько, отчёт нужен из каждого: записи в них могут различаться.
Что сделать сейчас:
- На Госуслугах отправьте запрос в Центральный каталог кредитных историй: по информации Банка России список бюро придёт за один рабочий день.
- В каждом бюро из списка войдите в кабинет через Госуслуги и скачайте отчёт в PDF. Без Госуслуг соберите письменный запрос в конструкторе запроса кредитного отчёта.
- Если нашли чужой заём или ошибку, подайте заявление в бюро через конструктор заявления об исправлении.
Что такое кредитная история и что в неё не попадает
Кредитная история — это сведения о ваших кредитах, займах, заявках и платежах, которые хранит бюро кредитных историй (БКИ). Бюро работает как коммерческая организация из госреестра Банка России. Оно собирает данные от кредиторов и выдаёт их в виде кредитного отчёта, кредитов не выдаёт и решений по заявкам не принимает (ст. 3 закона № 218-ФЗ). Когда говорят «моя кредитная история», имеют в виду именно этот отчёт.
Для чего нужна кредитная история: с её помощью банк или МФО решает, выдавать ли кредит.
Банки, МФО, кредитные кооперативы, лизинговые компании и операторы рассрочки обязаны передавать сведения хотя бы в одно бюро, без вашего согласия (ч. 3.1 ст. 5). Системно значимые банки, например Сбербанк и ВТБ, и крупные кредиторы с портфелем от 100 млрд ₽ передают минимум в два бюро (ч. 3.1-1 ст. 5). Поэтому записи разбросаны по бюро, и в каждом картина может быть неполной.
Каждая запись вашей кредитной истории хранится 7 лет со дня последнего изменения, затем её исключают из отчётов (ч. 1 ст. 7). Пока долг открыт, кредитор обновляет сведения по нему, и срок каждый раз начинается заново. Поэтому семь лет фактически отсчитывают с закрытия договора или с последнего обновления сведений по нему.
О согласиях, сроках и правах по закону подробно написано в разборе закона № 218-ФЗ о кредитных историях, а про сами бюро, их официальные сайты и код субъекта рассказано в статье о том, что такое бюро кредитных историй.
Долги, которых в кредитной истории нет
Закон перечисляет, что входит в историю, и налогов, штрафов ГИБДД и долгов за квартиру без суда в этом перечне нет (ч. 3 ст. 4).
| Вид долга | Попадает ли в историю | Условие |
|---|---|---|
| Кредит, кредитная карта, рассрочка | Да | С момента договора |
| Микрозаём в МФО, заём в кооперативе | Да | Независимо от суммы и срока займа |
| Поручительство по чужому кредиту | Да | Отражается как ваше обязательство, так же у созаёмщика |
| ЖКХ, связь, алименты | Иногда | После решения суда, не исполненного 10 дней, или по данным ФССП о взыскании |
| Налоги, штрафы, исполнительский сбор | Нет | В перечне ст. 4 их нет |
| Заём у знакомого по расписке | Нет | Частные лица не передают сведения в бюро |
Если в отчёте «чисто», а приставы что-то списали с карты, противоречия нет: налог или штраф видны у приставов, а в истории их нет. Как найти такие долги, разобрано в статье о том, как проверить исполнительное производство, а полный список своих кредитов и долгов собирают по материалу о том, как узнать, где у меня кредиты.
Шаг первый: узнать через Госуслуги, в каких бюро ваша история
- Каталог: запрос в ЦККИ через Госуслуги, бесплатно и без ограничения числа запросов; в ответе только названия и адреса бюро.
- Бюро: отчёт в каждом бюро из списка, в личном кабинете или письменным запросом.
- Проверка: паспорт и прежние ФИО, каждый договор, займы МФО, раздел «Запросы».
- Ошибка: заявление в бюро (до 20 рабочих дней) или кредитору (10 рабочих дней).
Список бюро, где хранится кредитная история, знает Центральный каталог кредитных историй (ЦККИ) Банка России. Сам отчёт каталог не выдаёт: в ответе только полное название бюро, адрес и номер в госреестре (ч. 6 ст. 13). Через Госуслуги этот запрос бесплатный (ч. 5 и 7.1 ст. 13), и лимит бесплатных отчётов он не расходует.
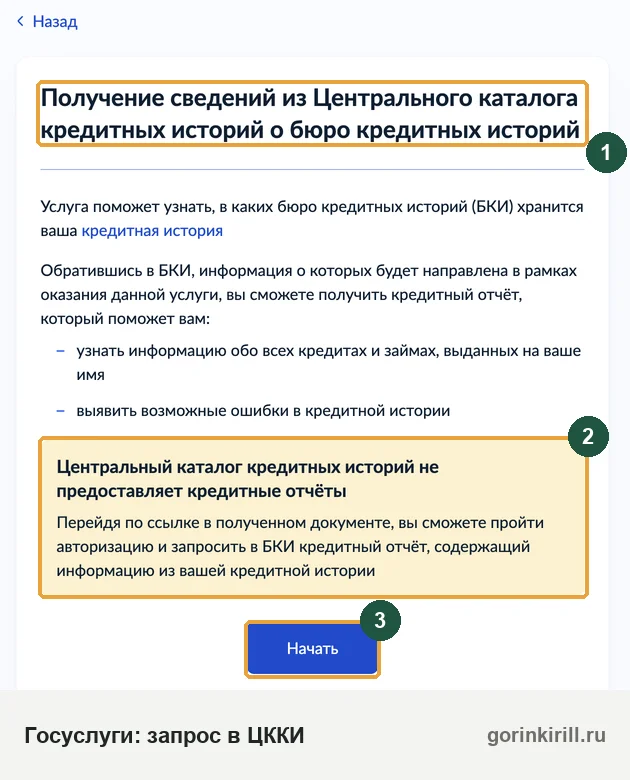
С этого запроса начинают, если нужно узнать все свои кредиты и займы. Отчёт одного бюро показывает только то, что передали именно в него, а полную картину дают отчёты всех бюро из ответа каталога.
Пошаговая инструкция: как узнать список бюро через Госуслуги.
- Войдите на Госуслуги с подтверждённой учётной записью. Упрощённая или стандартная не подойдёт. Бюро узнают вас через Госуслуги, только если простая электронная подпись получена при личной явке или есть квалифицированная подпись, то есть запись подтверждена (п. 2 ч. 7.2 ст. 6). Какая запись у вас, указано в профиле Госуслуг, там же портал предлагает способы её подтвердить.
- Наберите в поиске портала «бюро кредитных историй» или «кредитная история» и выберите услугу Банка России о бюро, где хранится история. Название на портале менялось, ориентир один: запрос в Центральный каталог кредитных историй.
- Проверьте паспорт в заявлении. Запрос идёт по данным действующего паспорта, поэтому историю на старый паспорт портал может не найти.
- Отправьте заявление и дождитесь ответа в личном кабинете Госуслуг. По информации Банка России срок ответа один рабочий день; если ответа нет, заявление подают повторно.
- Перейдите по ссылкам из ответа, чтобы зайти в личный кабинет каждого бюро через Госуслуги. Это второй шаг.
С телефона порядок тот же: портал и сайты бюро открываются в браузере, а вход подтверждают тем же логином и паролем от Госуслуг. Отчёт в PDF удобнее сразу сохранить в файлы телефона, чтобы не тратить второй бесплатный запрос.
Что придёт в ответ
Придёт список бюро: так выглядит ответ на Госуслугах. Кредитов, сумм и просрочек в нём нет: посмотреть саму кредитную историю на Госуслугах нельзя, портал нужен, чтобы узнать бюро и подтвердить личность при входе на их сайты. Кредитного рейтинга в ответе тоже нет: балл считает каждое бюро и показывает его в своём кабинете, подробнее в статье про кредитный рейтинг на Госуслугах.
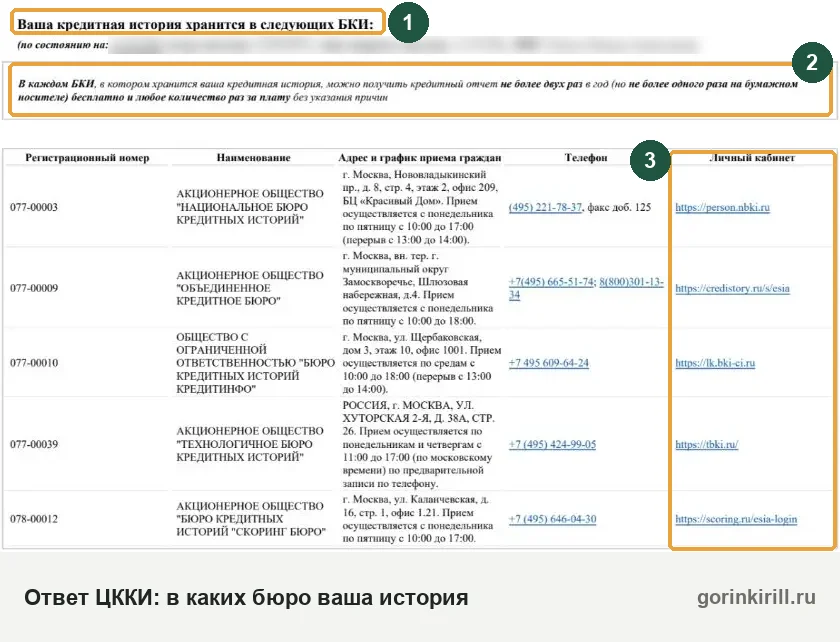
Рядом на Госуслугах есть услуга проверки самозапрета на кредиты. Она бесплатная и тоже не тратит лимит отчётов (ч. 10–12 ст. 8). Как поставить или снять запрет и проверить, стоит ли самозапрет, разобрано отдельно.
Ответ «Сведения не найдены»
Такой ответ бывает в трёх случаях: истории действительно нет, в ФИО или паспорте ошибка, история записана на прежний паспорт. Если вы точно брали кредиты, а наличие истории каталог не подтвердил, повторите запрос с данными старого паспорта. Проще всего сделать это через свой банк, МФО или любое бюро: так запрос в каталог отправляют без кода субъекта (ч. 8 ст. 13).
Если при оформлении кредита вы задавали код субъекта кредитной истории, запрос можно бесплатно отправить на сайте Банка России. Если сменили паспорт, сообщите в бюро: по заявлению оно обновит титульную часть (ч. 5.1 ст. 8), и каталог начнёт находить историю по новому паспорту.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Шаг второй: как заказать кредитную историю в каждом бюро
Заказать кредитную историю можно только в бюро, где она хранится. В каждом из них можно получить два бесплатных отчёта за календарный год, а сверх этого сколько угодно раз за плату и без объяснения причин (ч. 2 ст. 8). Онлайн отчёт обычно формируется в кабинете сразу; по закону бюро выдаёт его не позже 3 рабочих дней, а при личном визите — в день обращения (ч. 7 ст. 6).
По государственному реестру бюро на сайте Банка России на 07.11.2026 работают шесть бюро. Там же их наименование, адрес и контакты. Описание каждого есть в статье про бюро кредитных историй, здесь только о том, где заказать отчёт.
| Бюро | Как войти и где кнопка | Сверх двух бесплатных |
|---|---|---|
| АО «Национальное бюро кредитных историй» (НБКИ), nbki.ru | Личный кабинет с подтверждением через Госуслуги, раздел кредитной истории, подробно в статье о том, как заказать отчёт НБКИ бесплатно | 500 ₽ за отчёт (сайт бюро, 07.11.2026) |
| АО «Объединённое Кредитное Бюро» (ОКБ), сервис «Кредистория», credistory.ru | Госуслуги, Сбер ID или T-ID, «Заказать отчёт бесплатно», подробно в статье про кредитную историю в ОКБ | 490 ₽ за отчёт онлайн, 600 ₽ в офисе (сайт бюро, 08.11.2026) |
| ООО «БКИ КредитИнфо», bki-ci.ru | Личный кабинет, идентификация через Госуслуги, «Заказать отчёт» | Цена на открытых страницах сайта не указана (08.11.2026) |
| АО «БКИ «Скоринг бюро» (бывший «Эквифакс»), scoring.ru | Госуслуги или Сбер ID, «Заказать отчёт бесплатно» | Подписка 299 ₽ за первые 30 дней, затем 499 ₽ (сайт бюро, 07.11.2026) |
| ООО «Спектрум кредитное бюро», cbch.ru | «Личный кабинет субъекта КИ» через Госуслуги; приём в офисе по четвергам по записи | Цена на сайте не опубликована |
| АО «Технологичное бюро кредитных историй» (Т-БКИ), tbki.ru | Госуслуги или T-ID, «Скачать» в блоке «Кредитный отчёт» | Цена на сайте не опубликована |
Бюро меняют кнопки и цены, поэтому сверяйтесь на месте. Везде одно и то же: личный кабинет, вход с подтверждением личности, персональный кредитный отчёт в PDF с электронной подписью бюро, который можно скачать и сохранить; кнопка может называться «Скачать» или «Выгрузить». Получить полную кредитную историю (все четыре части отчёта) может только её владелец: полная версия другим не предоставляется. Если каталог назвал бюро, которого нет в таблице, проверьте его в госреестре на сайте Банка России: без записи в реестре бюро работать не вправе (ст. 15).
Вход в личный кабинет бюро через Госуслуги: что делать, если не пускает
Войти в кабинет можно кнопкой Госуслуг на сайте бюро или по ссылке из ответа каталога. Бюро получает из профиля на портале ваши ФИО, серию и номер паспорта и дату рождения и по ним узнаёт вас (п. 2 ч. 7.2 ст. 6). В НБКИ сначала создают учётную запись на сайте бюро, а затем подтверждают её через Госуслуги (сайт бюро, 09.11.2026).
Если войти в кабинет бюро не получается или сайт не находит историю, проверьте по порядку:
- Учётная запись на Госуслугах подтверждена. С упрощённой или стандартной записью вход в бюро не пройдёт.
- В профиле портала указан действующий паспорт. Если историю вели по старому паспорту, сообщите бюро новые данные, как описано выше в разделе об ответе «Сведения не найдены».
- Вход начат с официального сайта бюро, а не с сайта-посредника: адреса в таблице выше.
- Если всё верно, а кабинет не открывается, выберите другой способ: Сбер ID или T-ID в бюро, которые их принимают, запрос через свой банк, письмом или лично (как получить отчёт без Госуслуг).
Зарегистрироваться в НБКИ без Госуслуг и получить отчёт онлайн не получится: для запроса через интернет бюро требует подтверждённую запись на портале (сайт бюро, 09.11.2026). Без неё НБКИ принимает запрос по почте, телеграммой, по электронной почте с квалифицированной электронной подписью или в офисе.
Сколько стоит проверка кредитной истории
Лимит считается отдельно в каждом бюро: если история лежит в трёх бюро, за год у вас шесть бесплатных отчётов. Счётчик обнуляется 1 января, а не через 12 месяцев после первого запроса. Удобно брать первый отчёт в начале года, второй — через полгода. Стоимость отчёта сверх лимита указана в таблице выше. Платные подписки дают мониторинг новых записей и запросов, он нужен, например, после кражи паспорта.
Если бюро отказывает в бесплатном отчёте в пределах лимита, жалобу подают в Банк России (ЦБ РФ) через интернет-приёмную на cbr.ru.
Почему не стоит платить сайтам-посредникам
Сайты, которые обещают кредитную историю онлайн «за 5 минут по паспорту» и без регистрации, сами запрашивают ваш отчёт в бюро или просто собирают паспорт и телефон. В лучшем случае вы заплатите за бесплатное, в худшем — по этим данным попытаются оформить заём. «Очистить» достоверную запись за деньги тоже никто не может: ошибку оспаривают в бюро или у кредитора бесплатно.
Адрес сайта и горячую линию (телефон) каждого бюро сверяйте с таблицей официальных сайтов и телефонов бюро: там же — как распознать звонок мошенников «из бюро».
Как получить кредитный отчёт без Госуслуг
Если у вас нет Госуслуг и вы живёте не в Москве, проще всего войти в кабинет бюро через Сбер ID или T-ID или подать запрос через свой банк. Офисы всех шести бюро находятся в Москве, а подпись на бумажном запросе по почте заверяет нотариус. Все способы подтвердить личность перечислены в законе (ч. 6.1 и 7.2 ст. 6).
| Способ | Как подтверждают личность | Когда ответ |
|---|---|---|
| Сбер ID или T-ID | Банковские сервисы входа: личность подтверждает банк, где вы уже проходили проверку паспорта; принимают ОКБ, Скоринг бюро, Т-БКИ | Отчёт в кабинете бюро, как при входе через Госуслуги |
| Через свой банк | Запрос подают в банке, у которого есть договор с бюро; в пределах бесплатного лимита банк денег за передачу не берёт (ч. 2.1 ст. 8) | По правилам банка |
| Лично в офисе бюро | Паспорт | В день обращения |
| Почта, e-mail или телеграмма | Подпись на бумажном заявлении заверяет нотариус, письмо подписывают усиленной квалифицированной электронной подписью, телеграмму заверяет оператор связи по паспорту | До 3 рабочих дней после получения запроса |
Если вы клиент Сбербанка, Т-Банка, ВТБ или другого банка, спросите в нём, можно ли запросить отчёт через банк, в какие бюро уйдёт запрос и не возьмут ли плату сверх бесплатного лимита. Читать ваш отчёт банк при таком запросе не вправе (ч. 6.2 ст. 6). У Спектрума и Т-БКИ приём в офисе только по записи (госреестр Банка России, 07.11.2026). Второй бумажный экземпляр можно распечатать из PDF.
Чтобы подать запрос письменно, укажите ФИО, дату рождения, серию и номер паспорта. Образец есть у каждого бюро, а готовый текст можно собрать в нашем конструкторе запроса в бюро. За другого человека отчёт выдают только опекуну, законному представителю или представителю по нотариальной доверенности (п. 3 ч. 1 ст. 6).
Как узнать бюро без Госуслуг
Список бюро можно запросить на сайте Банка России по коду субъекта кредитной истории, который задают при оформлении кредита. Без кода запрос в каталог отправляют через банк, МФО или любое бюро (ч. 8 ст. 13); НБКИ за такой запрос берёт 300 ₽ (сайт бюро, 07.11.2026), а через сайт Банка России он бесплатный. Как задать или поменять код, разобрано в статье про бюро кредитных историй.
Как найти микрозаймы в кредитном отчёте
Да, микрозаймы видны: микрофинансовые организации входят в источники кредитной истории наравне с банками и обязаны передавать сведения хотя бы в одно бюро без вашего согласия (ч. 3.1 ст. 5 закона № 218-ФЗ). Если вы взяли заём на 7–30 дней или «до зарплаты» через приложение, вы увидите его в отчёте.
Микрозаём отображается в истории при любой сумме и сроке, как и рассрочка или оплата долями от оператора сервиса рассрочки. Попадают и заявки: в информационной части видно, куда вы обращались, одобрили заём или отказали (ч. 4.1 ст. 4).
Но МФО вправе работать с одним бюро, поэтому заём может оказаться только в нём. Проверять историю займов приходится по всем бюро из ответа ЦККИ. А как микрозаймы влияют на кредитную историю и шансы на новый кредит, разобрано отдельно.
Как проверить свои займы в отчёте
- Получите отчёты во всех бюро из списка каталога, порядок выше.
- В разделе договоров найдите записи с видом «заём» или «микрозаём» и кредиторов с пометкой МФК, МКК или «кредитный потребительский кооператив».
- Сверьте статус: закрытый заём должен быть «закрыт» с нулевым остатком, без просрочки после даты погашения.
- Незнакомое название сверьте по ОГРН в закрытой части отчёта и в реестре МФО на сайте Банка России. Приложение займа часто называется иначе, чем компания в отчёте.
- Проверьте «Запросы» и «Обращения»: заявки в МФО, которые вы не подавали, бывают первым следом мошенников.
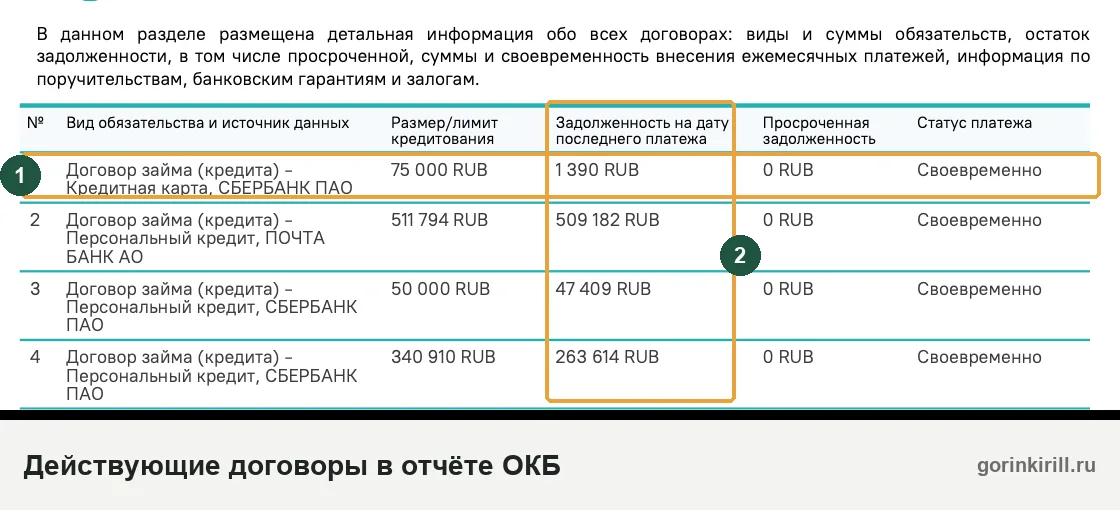
Чужой заём в отчёте обычно связан с тем, что по вашим паспортным данным его оформили онлайн. Если в день, когда МФО проверяла самозапрет перед выдачей, у вас стоял действующий запрет на такой вид займа, сведения о займе аннулируют по вашему заявлению в бюро или в МФО, а МФО обязана исправить историю за 10 рабочих дней (ч. 4.1-1 и 4.1-2 ст. 8 закона № 218-ФЗ).
Заём оформили с вашего телефона знакомые: почему суд отказал
Разбор практики. Шестой кассационный суд общей юрисдикции, определение от 23.06.2026 № 88-10997/2026. 01.11.2022 через сайт микрокредитной компании на имя мужчины оформили онлайн-заём: заявку и договор подписали кодом из СМС с его телефона, по его паспортным данным.
Оформлял знакомый, который взял телефон. Часть денег знакомый перевёл своей девушке, а 10 000 ₽ попросил самого владельца телефона снять в банкомате, и тот снял. Через два дня знакомый украл телефон, а о долге мужчина узнал из уведомлений о просрочке. Знакомому предъявили обвинение, но потерпевшей по займу признали микрокредитную компанию.
Коллектор, купивший долг, получил судебный приказ, мужчина его отменил, но затем мировой судья взыскал долг по иску, и это решение он не обжаловал. Его иск о признании договора незаключённым и удалении записи из кредитной истории отклонили все три инстанции. Договор подписан простой электронной подписью с его телефона, он знал о займе и сам получил деньги в банкомате, значит, воля на заём была, и отвечать перед кредитором ему. Кража телефона значения не имела: её совершили после оформления займа.
Вывод для проверки истории. Если в отчёте нашли незнакомый заём, оспаривайте его сразу, ещё по судебному приказу или в иске кредитора, и не снимайте и не переводите поступившие деньги по чужой просьбе: суд сочтёт это согласием на заём. Никому не давайте телефон и коды из СМС, а самозапрет ставьте заранее.
Влияние займов на историю — отдельная тема. Коротко: банки видят каждую заявку и каждый заём, и частые обращения в МФО они учитывают при оценке. Что с этим делать, разобрано в статье о том, как улучшить кредитную историю, а как вернуть деньги за лишние платежи, написано в материале о возврате переплаты в МФО.
Справка из БКИ, выписка и кредитный отчёт: что нужно банку, покупателю и работодателю
В законе есть одно понятие: кредитный отчёт (ст. 3). «Справка из БКИ» и «выписка из кредитной истории» служат бытовыми названиями того же отчёта или его части. Обязанности приносить справку из бюро для ипотеки или работы закон физическому лицу не ставит: банк или работодатель запрашивает отчёт сам, с вашего согласия (ч. 9 ст. 6). Согласие действует шесть месяцев со дня оформления (ч. 10 ст. 6).
| Ситуация | Что на самом деле нужно | Что сделать вам |
|---|---|---|
| Ипотека или крупный кредит | Банк сам запросит отчёт по вашему согласию | За 1–2 месяца до заявки получить свои отчёты и убрать ошибки |
| Работодатель или его служба безопасности при трудоустройстве просит справку БКИ | Отчёт только с вашего письменного согласия | Решить, давать ли согласие, или показать свой отчёт самому |
| Покупатель или продавец квартиры | Свою историю другой стороне вы показывать не обязаны | Если договорились, скачать отчёт в PDF и показать его |
| Нужно подтвердить, что вы не банкрот | Сведения Единого реестра сведений о банкротстве и блок о банкротстве в отчёте | Скачать отчёт и проверить блок «Банкротство» |
Заказывать справку БКИ отдельно не нужно: это тот же кредитный отчёт из кабинета бюро, и делается он за те же минуты. Если покупатель квартиры или риелтор требует выписку из БКИ, показывать её или нет, решаете вы. PDF подписан электронной подписью бюро, и подпись проверяют на Госуслугах в сервисе проверки электронной подписи.
Выписку из БКИ через Госуслуги получают так же, как отчёт: портал только подтверждает вашу личность при входе, а сам файл скачивают в кабинете бюро.
Как прочитать кредитный отчёт: как он выглядит, записи и пометки
Отчёт открывается сводкой с числом договоров и общим долгом, а по закону состоит из четырёх частей: титульной, основной, закрытой и информационной (ч. 1 ст. 4). Владельцу истории выдают все четыре, банку — все, кроме закрытой. Отчёт открывают для просмотра в кабинете бюро, там же его можно сформировать заново (ч. 1 ст. 6).
Из каких частей состоит отчёт
| Часть | Что в ней | Что проверить |
|---|---|---|
| Титульная | ФИО, в том числе прежние, дата рождения, паспорт и прежние паспорта, ИНН, СНИЛС | Каждую цифру паспорта: ошибка в нём часто бывает причиной, по которой к истории «прилипает» чужой кредит |
| Основная | Адреса, телефоны, банкротство, каждый договор: сумма, сроки, платежи, просрочки, суд, уступка, залог; индивидуальный рейтинг | Статусы и остатки по каждому договору |
| Закрытая | Полное название, ОГРН и ИНН каждого кредитора, кто и когда запрашивал отчёт, кому уступили долг | Точное юрлицо незнакомого кредитора |
| Информационная | Заявки на кредиты и займы, одобрения и отказы, отметка о 90 днях без платежей | Заявки, которые вы не подавали |
Про рейтинг в баллах и почему он в разных бюро разный, читайте в статье про кредитный рейтинг. Банки узнают историю заёмщика по частям: информационную часть банк или МФО получает без вашего согласия, чтобы решить по заявке (ч. 9.1 ст. 6), а основную — только с согласием.
Как прочитать запись о кредите
Каждый договор занимает отдельный блок из десятков полей. Проверять стоит эти:
- УИд договора — уникальный номер сделки, по нему одну и ту же сделку находят в разных бюро.
- Источник — кто передал запись (банк, МФО, ПКО). Юрлицо часто называется не так, как бренд.
- Вид обязательства: кредит, заём, карта, поручительство. Проверьте, не записано ли поручительство как ваш кредит.
- Сумма или лимит: лимит по кредитной карте — не долг, долг смотрите в остатке.
- Статус и остаток: погашенный кредит не должен висеть действующим; старая дата расчёта значит, что кредитор давно не обновлял запись.
- Просрочки: текущая должна быть нулевой, если вы платите вовремя; максимальная остаётся и после погашения, это не ошибка. Чем грозит задержка и как она отражается в истории, описано в статье о последствиях просрочки платежа по кредиту.
- Уступка и суд: кому продали долг, номер дела и дата приказа или решения.
Платежи показаны строкой из ячеек, по одной на каждый месяц. Что значит каждый значок или цифра, расшифровано в самом отчёте. Если в месяц с просрочкой вы платили вовремя, поднимите выписку по счёту и оспорьте запись. Реальную просрочку стереть нельзя.
«Кредит, которого я не брал» нередко оказывается своим же займом под юридическим названием или долгом банка, который после продажи ведёт ПКО. Прежде чем писать о мошенничестве, найдите ОГРН источника в закрытой части. Незнакомые названия разобраны у нас: МФК «Т-Финанс», «Рево Технологии», СФО «Сплит Финанс», «Русинтерфинанс» и каталог коллекторов.
Что значат пометки в отчёте
- «Нет данных» или «н/д»: кредитор не передал сведения по полю или событий не было. «Нет данных» в блоке «Банкротство» значит, что сведений о деле нет.
- «Действующий»: договор не исполнен, в том числе просроченный.
- «Закрыт»: обязательство прекращено, рядом дата и причина: погашение, прощение долга.
- «Уступка»: долг продан, дальше запись ведёт новый кредитор.
- «Списан»: кредитор списал долг с баланса. Это не прощение: требовать оплату и подать в суд кредитор может и дальше, а истёкший срок исковой давности суд применит, только если вы заявите о нём (ст. 199 ГК РФ). О сроке — в статье о сроке давности по долгам.
- «Спорная запись»: вы оспорили сведения, и бюро их проверяет (ч. 4 ст. 8).
Пустая история у того, кто не брал кредитов, для банка не плюс и не минус: рейтинг просто не посчитают. Если кредиты были, а отчёт пустой, смотрите выше раздел «Сведения не найдены».
Раздел «Запросы»: кто и зачем смотрел вашу историю
В этом разделе перечислены все, кто запрашивал вашу историю: организация, дата, цель и какую часть получили, например сведения о среднемесячных платежах, по которым банк считает долговую нагрузку. Это главный способ заметить чужую активность: строку банка или МФО, куда вы не обращались, видно здесь раньше, чем появится долг.
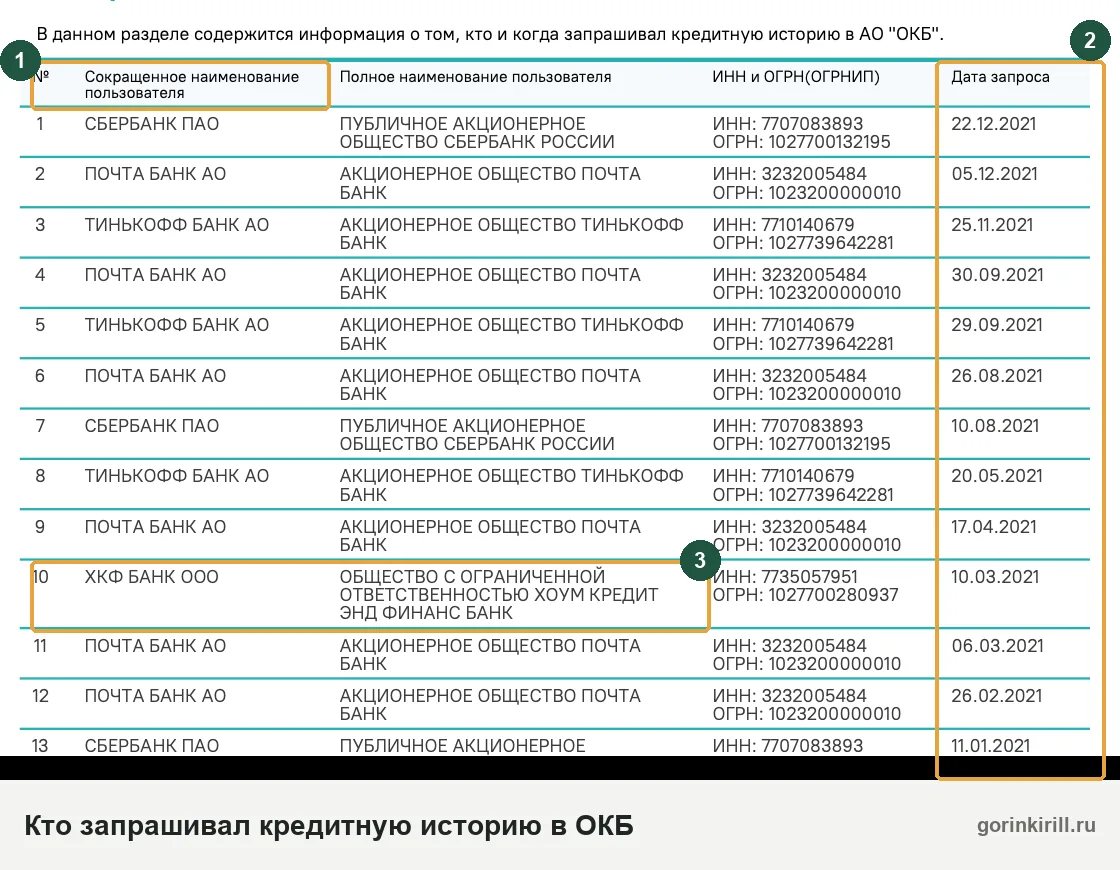
С вашего согласия историю запрашивают банк, МФО, страховая, работодатель. Если долг продали, согласие переходит новому кредитору (ч. 11 ст. 6), поэтому в «Запросах» может оказаться ПКО, которой вы ничего не подписывали. Без согласия её получают суд, следствие, нотариус по наследственному делу, арбитражный управляющий в деле о банкротстве и другие органы из ст. 6.
Ваш собственный запрос отчёта о себе заявкой на кредит не считается: в информационную часть попадают обращения за кредитом или займом (ч. 4.1 ст. 4 закона № 218-ФЗ), поэтому проверять свою историю можно без опаски.
Незнакомая МФО в запросах
Если поступил запрос от МФО, куда вы не обращались, возможно, мошенники получили паспортные данные или доступ к Госуслугам и подают заявки. Смените пароль Госуслуг и завершите чужие сеансы, установите самозапрет, запросите отчёты во всех бюро. Порядок при взломе описан в статье о том, что делать, если мошенники получили доступ к Госуслугам.
Запрос без выданного займа ещё не долг: заявку исключают, если от займа отказались или деньги не выдали. Но если рядом появился действующий договор, которого вы не заключали, оспаривайте его сразу. Неправомерный запрос из закрытой части удаляют только по вашему заявлению в бюро (ч. 4.1 ст. 8).
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramМожно ли проверить кредитную историю по фамилии или чужую
Нет. Гражданин получает отчёт только о себе, а за другого только как опекун, законный представитель или представитель по нотариальной доверенности (ч. 1 ст. 6 закона № 218-ФЗ). Ни по фамилии, ни по паспорту, ни по ИНН бюро не выдаст кредитную историю чужого человека: мужа или жены, взрослого сына, сотрудника, арендатора. Родитель как законный представитель может запросить историю несовершеннолетнего ребёнка.
Сайты, которые обещают бесплатно проверить историю по фамилии, принадлежат посредникам или сборщикам данных, безопасно проверить себя можно только на сайте бюро. Незаконное получение и распространение сведений из кредитной истории наказывается штрафом: для граждан от 1 000 до 2 500 ₽, для организаций от 30 000 до 50 000 ₽ (ст. 5.53 КоАП РФ). Если нужно знать историю другого человека перед сделкой, попросите его самого скачать отчёт и показать вам.
Кредиты умершего родственника
Исключение есть для наследства, и работает оно через нотариуса. Не позднее 3 рабочих дней после открытия наследственного дела нотариус запрашивает ЦККИ, затем кредитные отчёты наследодателя и сообщает о долгах наследникам, подавшим заявление о принятии наследства (ст. 61.1 Основ законодательства о нотариате). Сам наследник в бюро эти сведения не получит. Как найти остальные долги наследодателя, разобрано в статье о том, как узнать, где есть кредиты.
Организация, ИП и другие страны
Историю организации (ООО) запрашивают от её имени и с её реквизитами. Порядок в этой статье написан для физического лица, в том числе с ИП. В Беларуси и Казахстане своя система кредитных историй, порядок выше действует только для российских бюро.
Что делать с тем, что нашли в кредитном отчёте
Первый шаг зависит от того, что вы нашли. Обычно нужно написать заявление в бюро кредитных историй или кредитору. Ошибку и чужой заём оспаривают бесплатно: бюро проверяет заявление до 20 рабочих дней (ч. 4 ст. 8 закона № 218-ФЗ), кредитор отвечает за 10 рабочих дней (ч. 4.1 ст. 8). О результате бюро сообщает письменно, отказ должен быть мотивированным (там же, ч. 4 ст. 8).
| Что нашли | Первый шаг | Где подробнее |
|---|---|---|
| Ошибка: сумма, просрочка, которой не было, чужой паспорт | Заявление в бюро или кредитору | Заявление в бюро, заявление кредитору |
| Кредит или заём, который вы не брали | Сменить доступы и поставить самозапрет; написать заявление в полицию и кредитору о том, что договор вы не заключали; оспорить запись в бюро. Если пришёл судебный приказ, подать возражения в течение 10 дней со дня получения (ст. 128 ГПК РФ) | Самозапрет, заявление в банк, судебный приказ |
| Долг погашен, а висит | Справка о погашении от кредитора, затем заявление в бюро | Сроки обновления, погашенный долг у коллектора |
| Долг продан коллектору | Проверить сумму и давность, прежде чем платить | Если кредит передали коллекторам |
| История верная, но с просрочками | Закрыть текущие просрочки, не подавать лишних заявок | Как улучшить кредитную историю |
Исправляют только неверную информацию: правдивую просрочку не уберёт никто. Перед оспариванием скачайте отчёт и сохраните его: после проверки бюро обновит историю, и старую версию для сравнения вы уже не получите.
Чужой заём в кредитной истории: что решили суды
- Подпись подделана: договор ничтожен, запись убрать. Человек узнал о долге 176 883,83 ₽ из письма коллектора. Экспертиза показала, что подпись в кредитном договоре не его. Суд признал договор ничтожным, обязал банк и коллектора исключить сведения о нём из кредитной истории и взыскал с банка 20 000 ₽ компенсации морального вреда вместо заявленных 5 млн ₽. Кассация решение оставила (определение Второго кассационного суда общей юрисдикции от 24.01.2023 по делу № 88-1738/2023).
- Кредит через приложение с чужого региона: банк не проявил осмотрительность. В личном кабинете мужчины восстановили пароль и за десять минут оформили кредит на 258 006 ₽, деньги сразу ушли третьему лицу, а звонки с его номера шли из Кемеровской области, хотя он живёт в Брянске. Суды признали договор недействительным и обязали банк передать в бюро сведения на удаление записи. Кассация согласилась: при кредите онлайн одного кода мало (со ссылкой на определение Конституционного Суда РФ от 13.10.2022 № 2669-О; определение Первого кассационного суда общей юрисдикции от 16.09.2026 № 88-24518/2026).
- Сама установила программу по звонку «службы безопасности»: договор всё равно недействителен. Женщине позвонили якобы из банка, она скачала приложение и назвала логин. На неё оформили кредит на 439 169 ₽, деньги сняли в банкомате в Челябинске, а сама она живёт в Курской области. Апелляция признала договор недействительным и обязала исключить запись из кредитной истории: она лишь совершила технические действия, а воли на кредит не было. Кассация жалобу банка отклонила (определение Третьего кассационного суда общей юрисдикции от 16.03.2026 № 88-3753/2026).
Если долгов больше, чем можно выплатить
Отчёт уже содержит список кредиторов, сумм и просрочек, и он нужен для любого выхода из долгов. Сначала стоит проверить мягкие варианты: кредитные каникулы, реструктуризацию долгов, договорённость с кредитором, срок давности по старым долгам. Если они не подходят, остаются банкротство через МФЦ или через суд.
Решение о списании принимает суд или МФЦ, а не юрист, поэтому результат заранее не обещает никто. Если хотите разобраться, какие варианты законно доступны именно вам, напишите в MAX-бот или запишитесь на консультацию по банкротству.
Что видно в кредитной истории после банкротства
После банкротства кредитная история не удаляется. Вот что происходит с записями: они остаются до конца срока хранения, но в них должно появиться, чем закончилось дело. Финансовый управляющий передаёт сведения о деле во все бюро, где есть ваша история (ч. 3.9 ст. 5 закона № 218-ФЗ), а кредиторы передают сведения о прекращении обязательств.
После судебного банкротства в отчёте должны быть:
- сведения о деле со ссылкой на Единый федеральный реестр сведений о банкротстве;
- дата завершения расчётов с кредиторами и отметка об освобождении от обязательств либо о том, что освобождение не применено;
- по каждому кредиту, взятому до принятия заявления о банкротстве, статус «закрыт» и нулевой остаток, без растущей просрочки после даты завершения. Это касается и кредиторов, которые не заявили требование в деле: от их долгов тоже освобождают (п. 3 ст. 213.28 закона № 127-ФЗ).
Освобождение не действует на алименты, возмещение вреда жизни и здоровью и ещё несколько видов долгов (п. 5 и 6 ст. 213.28), а также на те долги, от которых суд не освободил из-за недобросовестности: полностью или частично (п. 4 ст. 213.28, п. 63 Обзора судебной практики ВС РФ по делам о банкротстве граждан от 18.06.2025). Такие долги в отчёте остаются действующими, и это не ошибка. Ещё 5 лет после завершения процедуры при оформлении кредита нужно сообщать о банкротстве (п. 1 ст. 213.30).
В нашей практике судебное банкротство длится в среднем 7 месяцев (по 1 900+ делам). Отчёты проверьте через 1–2 месяца после определения о завершении.
При банкротстве через МФЦ списывают только долги из списка кредиторов в заявлении: договор, который вы не указали, останется действующим, и это не ошибка бюро (п. 2 ст. 223.6 закона № 127-ФЗ). Поэтому отчёты всех бюро собирают до подачи заявления, а не после. После завершения процедуры проверка та же: через 1–2 месяца после сообщения о завершении в реестре.
Если кредит после завершения дела по-прежнему «действующий» с растущей просрочкой, напишите кредитору и финансовому управляющему с копией определения, затем оспорьте запись в бюро. Для этого есть конструктор заявления о внесении сведений о завершении банкротства.
О кредитах после процедуры читайте в статьях о том, какие банки одобряют кредит после банкротства, и про ипотеку после банкротства.
Запись о долге после банкротства: позиция судов
- Банк не передал в бюро освобождение от долга: компенсация. Заёмщицу признали банкротом, процедуру завершили и освободили её от долгов, но в отчёте бюро кредит остался неисполненным, с просрочками. Суд взыскал с банка 5 000 ₽ компенсации морального вреда: источник обязан передать такие сведения не позже второго рабочего дня (ч. 5 ст. 5 закона № 218-ФЗ). Довод банка, что она не просила исправить историю и ей не отказывали в кредитах, краевой суд отклонил (апелляционное определение Ставропольского краевого суда от 14.01.2026 № 33-3-264/2026).
- Дело прекращено после погашения долга: суд обязал исправить историю. Должник в деле о банкротстве погасил все требования, и дело прекратили, а банк не передал в бюро, что долга и статуса банкротства больше нет. Суд обязал банк передать эти сведения в бюро в течение 10 дней после вступления решения в силу и взыскал 5 000 ₽ компенсации и 2 500 ₽ штрафа (решение Воскресенского городского суда Московской области от 30.06.2025 по делу № 2-556/2025).
Если долг не списан, а только прошла давность, запись не уберут: истечение давности обязательство не прекращает, и суд отказал удалить сведения о просрочке (определение Второго кассационного суда общей юрисдикции от 25.06.2026 № 88-17817/2026).
Вопросы о проверке кредитной истории
Сколько раз в год можно бесплатно получить кредитную историю?
Можно ли посмотреть саму кредитную историю на Госуслугах?
Как получить кредитную историю срочно?
Нужен ли код субъекта кредитной истории, чтобы получить отчёт?
Видны ли в кредитной истории погашенные кредиты и займы?
Испорчу ли я кредитную историю, если сам её проверю?
Почему в разных бюро разная кредитная история?
Кредит погашен, а в отчёте висит как действующий. Что делать?
Что делать, если в отчёте заём МФО, который я не брал?
Когда стоит проверять кредитную историю?
Читайте также
- Микрозаймы и кредитная история: что видят банки, почему отказывают МФО
- На меня оформили кредит мошенники: что делать по шагам и как не платить
- ОКБ (Объединённое кредитное бюро): как бесплатно получить кредитную историю и прочитать отчёт
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.