Какие долги списываются при банкротстве, а какие остаются: ЖКХ, налоги, алименты, штрафы
Кратко
Списываются долги, появившиеся до того, как суд принял заявление: кредиты, займы, налоги, коммуналка, штрафы ГИБДД. Остаются текущие платежи, алименты, вред здоровью, зарплата работникам, моральный вред, субсидиарная ответственность и штраф по приговору (постановление КС № 46-П).
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 19 минСписание долгов
Проверено по законам на 09.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Судьбу каждого долга в банкротстве решает дата, когда арбитражный суд принял заявление. Всё, что вы задолжали до неё, по общему правилу списывается: кредиты, карты, микрозаймы, расписки, налоги, коммуналка, штрафы ГИБДД. Не спишут долги, появившиеся после принятия заявления (текущие платежи), алименты, вред жизни и здоровью, зарплату работникам, моральный вред, субсидиарную ответственность и ещё несколько требований из п. 5–6 ст. 213.28 закона № 127-ФЗ, а от штрафа по приговору банкротство не освобождает. Если человек скрыл имущество или обманул банк, суд может не освободить его от долгов полностью или частично.
Что сделать сейчас, пока вы только выбираете путь:
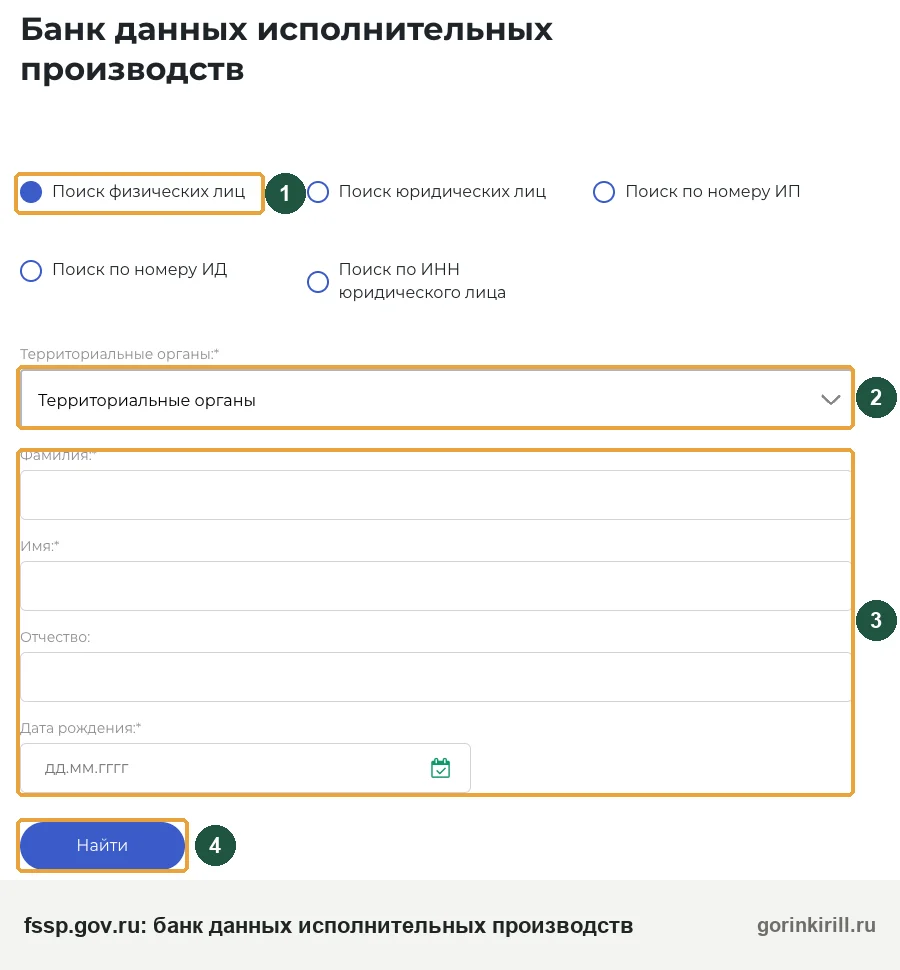
- Соберите полный список долгов: кредитная история (запрос в бюро), банк данных ФССП, налоги (справка из ФНС), штрафы на Госуслугах, расписки.
- Впишите всё в список кредиторов: он нужен и для суда, и для МФЦ.
- Отметьте отдельно алименты, возмещение вреда, ущерб и штраф по приговору, а также долги, которые суд взыскал с вас как с директора или владельца фирмы (субсидиарная ответственность, убытки): они останутся. Ваше поручительство за кредит фирмы — обычный долг, его списывают.
- Отметьте спорные эпизоды: кредиты подряд в разных банках, дарение или продажу имущества за последние три года. С ними идите к юристу до подачи.
Общее правило: всё решает дата принятия заявления
После расчётов с кредиторами физическое лицо освобождают от дальнейшего исполнения их требований, в том числе тех, кто так и не заявился в деле (п. 3 ст. 213.28 закона № 127-ФЗ). Это и называют списанием. Под банкротство подходят любые денежные долги, а от каких из них оно освободит именно вас, зависит от трёх вещей: даты, перечня исключений и поведения должника.
- Кредиты и кредитные карты
- Займы МФО
- Рассрочки и оплата частями
- Долги, проданные коллекторам и ПКО
- Расписки, займы у знакомых
- Налоги и пени
- Коммуналка и капремонт
- Штрафы ГИБДД
- Долг поручителя
- Текущие платежи за время дела
- Алименты
- Вред жизни и здоровью
- Зарплата работникам
- Моральный вред
- Субсидиарная ответственность директора
- Вред чужому имуществу умышленно или по грубой неосторожности
- Возврат по сделке, отменённой в деле о банкротстве
- Штраф по приговору суда
Частично: ипотека и автокредит — спишут остаток, который не покрыла продажа залога.
Реестровые и текущие долги
Долги, которые появились до даты, когда арбитражный суд принял заявление о банкротстве, называются реестровыми. Их включают в реестр, гасят из денег от продажи имущества, а остаток списывается. Всё, что возникло после этой даты, относится к текущим платежам (ст. 5 закона о банкротстве). Их платят по мере появления, а неоплаченные остаются за вами и после процедуры.
Дата принятия заявления не совпадает ни с днём отправки документов, ни с решением о признании банкротом. Её называет определение суда о принятии заявления к производству. Сохраните его. Об очерёдности и о том, как делить квитанцию, рассказано в статье текущие платежи при банкротстве.
Два исключения из общего правила
Исключения из общего правила два: виды долга, которые закон не списывает (раздел ниже), и поведение должника (когда суд может не освободить от долгов). Поэтому заранее обещать, что «спишут всё», честно нельзя: решение суд принимает в самом конце, и кредиторы вправе возражать.
Как устроен закон целиком, разобрано в обзоре закон о банкротстве физических лиц, а сама процедура описана в статье банкротство простыми словами.
Какие долги списываются при банкротстве физических лиц: таблица по видам долга
Кредиты, займы, рассрочки, расписки и долги перед коллекторами в судебном банкротстве списываются, если появились до принятия заявления и при их получении вы никого не обманывали. Таблица — для судебного банкротства. Через МФЦ добавляется ещё условие: спишут только долги, перечисленные в заявлении (раздел о забытом кредиторе).
| Вид долга | Спишут ли | Условие и основание |
|---|---|---|
| Потребительские кредиты и кредитные карты | Да | Долг возник до принятия заявления, банку не давали заведомо ложных сведений; п. 3 ст. 213.28 |
| Займы МФО | Да | Как у банковских кредитов |
| Рассрочки и оплата частями | Да | Это обычный денежный долг; укажите его в списке кредиторов, даже если его нет в кредитной истории |
| Долги, проданные коллекторам и ПКО | Да | Покупатель получает права в том объёме, что были у прежнего кредитора (ст. 384 ГК) |
| Расписки, займы у знакомых | Да | Долг реальный и указан в списке кредиторов |
| Проценты, неустойки и пени по договорам | Да | Учитываются отдельно и гасятся после основного долга (п. 3 ст. 137); с введения первой процедуры банкротства начисление прекращается (п. 2 ст. 213.11) |
| Долги по судебным приказам и в исполнительных производствах | Да, если сам долг списываемый | Приказ не меняет природу долга: кредит по приказу спишут, алименты по приказу нет |
| Исполнительский сбор | Да, если постановление о сборе вынесено до принятия заявления | Сбора нет в перечне п. 5–6 ст. 213.28. Сбор, назначенный после принятия заявления, — текущий и остаётся. Подробнее в статье исполнительский сбор |
| Ваше поручительство за другого | Да, для вас | Это обычное реестровое требование; заёмщику ваше банкротство не помогает |
| Ипотека, автокредит, другой залог | Частично | Списывается часть, которую не покрыла продажа залога |
| Алименты, вред здоровью, зарплата работникам | Нет | п. 5 ст. 213.28 |
Кредиты, карты, рассрочки и микрозаймы
Это основная масса долгов, и она списывается по общему правилу. Не важно, сколько кредитов, на какую сумму и как давно идёт просрочка. Верховный суд указал, что долгая просрочка сама по себе не злостное уклонение (п. 56 Обзора практики Верховного суда по делам о банкротстве граждан от 18.06.2025), а трата кредита не на ту цель сама по себе не повод отказать в освобождении (п. 55).
С рассрочками на маркетплейсах подвох в другом: мелкие сведения могут не попасть в кредитную историю. Собирайте их по приложениям и вписывайте сами. Что бывает при просрочке такой рассрочки до банкротства, разобрано в статье что будет, если не платить рассрочку. Отдельные виды долга разобраны в статьях о банкротстве по микрозаймам и о том, как списать долг по кредитке.
Долг продан коллектору или ПКО
При уступке новый кредитор получает те же права, что были у банка. Это всё тот же кредит или заём, и списывается он так же. Если агентство не заявилось в реестр, долг всё равно попадает под освобождение как незаявленный, если вы его не скрывали. Кто такие профессиональные коллекторские организации и как проверить, кому продан долг, читайте в статье ПКО: что это.
Расписки и деньги, взятые у знакомых
Долг перед частными лицами по расписке списывается на общих основаниях. Сложности две: если не указать долг другу в списке кредиторов, это могут счесть сокрытием сведений, а по крупной расписке незадолго до банкротства суд проверит, были ли у займодавца такие наличные и передал ли он их на самом деле.
Судебные приказы и исполнительные производства
Приказ, решение суда или надпись нотариуса не делают долг несписываемым. При признании гражданина банкротом пристав оканчивает исполнительные производства и снимает наложенные им аресты, кроме производств по алиментам, текущим платежам, истребованию имущества и признанию права собственности (ч. 4 ст. 69.1 закона № 229-ФЗ). Какие производства открыты сейчас, покажет инструкция как проверить исполнительное производство. Арест по уголовному делу пристав так не снимает: этот вопрос решает суд в уголовном деле.
Ипотека, автокредит и залог
Залоговый долг списывается в той части, которую не покрыли деньги от продажи залога (п. 5 ст. 213.27): если после продажи квартиры банк недополучил 800 000 ₽, эта сумма списывается с остальными долгами. Если продали единственное жильё в ипотеке, 10 % выручки, но не больше первоначального взноса и ваших платежей по ипотеке, возвращают вам, а если долг банку закрыт полностью, вам отдают и остаток (п. 1 ст. 213.27-1).
Оставить залог можно, только если продолжать платить: договориться с банком или заключить отдельное мировое соглашение по единственному ипотечному жилью (ст. 213.10-1). Долг по такому соглашению не списывается. Подробнее читайте в статьях ипотека при банкротстве, что будет с единственной квартирой и как оставить машину.
Поручители, созаёмщики и супруг
Списание касается только того, кто прошёл банкротство. Поручительство признание заёмщика банкротом не прекращает, созаёмщики отвечают солидарно, и банк вправе потребовать всю сумму с них. Долг мужа на жену сам не переходит, но кредит на нужды семьи суд может признать общим долгом супругов, а по общим обязательствам супругов отвечает и второй супруг.
Если вы сами поручитель, в своём банкротстве этот долг вы списываете. Но сначала проверьте срок: если его нет в договоре, а банк не подал к вам иск в течение года после того, как наступил срок возврата долга, поручительство уже прекратилось (п. 6 ст. 367 ГК). Подробнее об этом в статьях кто платит за поручителя и созаёмщика и что могут забрать у жены или мужа.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Какие долги не списываются при банкротстве ни при каком исходе
Не списываются требования из закрытого перечня п. 5–6 ст. 213.28: они сохраняют силу, даже если кредитор не заявился в деле, и после процедуры их взыскивают как обычно. По таким требованиям, включённым в реестр и непогашенным, арбитражный суд выдаёт исполнительные листы.
| Требование | Пример из жизни | Норма |
|---|---|---|
| Текущие платежи | Коммуналка, налоги и новые долги за месяцы, пока идёт дело | ст. 5, п. 5 ст. 213.28 |
| Вред жизни и здоровью | Суд взыскал с виновника драки расходы потерпевшего на лечение | п. 5 ст. 213.28 |
| Зарплата и выходное пособие | Вы нанимали продавца по трудовому договору и не рассчитались | п. 5 ст. 213.28 |
| Моральный вред | Компенсация за страдания после ДТП | п. 5 ст. 213.28 |
| Алименты | Задолженность и текущие платежи на ребёнка | п. 5 ст. 213.28 |
| Требования, связанные с личностью кредитора | Требования, которые закон не позволяет передать другому лицу; обычный долг по расписке или кредиту сюда не относится | п. 5 ст. 213.28 |
| Субсидиарная ответственность | Суд возложил на бывшего директора долги его обанкротившегося ООО | п. 6 ст. 213.28 |
| Убытки компании от директора или участника при умысле или грубой неосторожности | Директор вывел деньги фирмы на личные нужды | п. 6 ст. 213.28 |
| Убытки, причинённые арбитражным управляющим | Касается только тех, кто сам работал управляющим | п. 6 ст. 213.28 |
| Вред чужому имуществу умышленно или по грубой неосторожности | Разбил чужую машину в ссоре | п. 6 ст. 213.28 |
| Последствия сделки, отменённой в деле о банкротстве как подозрительная или с предпочтением (ст. 61.2, 61.3) | Суд отменил дарение квартиры сестре перед банкротством и взыскал её стоимость | п. 6 ст. 213.28 |
Ещё две группы добавляет абз. 2 п. 3 ст. 213.28: требования, о которых кредитор не знал и не должен был знать к моменту завершения реализации, и долг по отдельному мировому соглашению о сохранении ипотечного жилья.
Если вы были директором или учредителем
Субсидиарная ответственность возникает, когда долги обанкротившейся компании суд возлагает на того, кто её контролировал. Для гражданина-банкрота такие требования не списываются, как и убытки, которые он причинил компании умышленно или по грубой неосторожности. Без умысла и грубой неосторожности освобождение от убытков возможно (п. 58 Обзора от 18.06.2025). Разбор есть в статье субсидиарная ответственность при банкротстве.
Когда сделку до банкротства признали недействительной
Если в деле о банкротстве суд признал недействительной продажу машины родственнику за бесценок (ст. 61.2) или погашение долга одному кредитору (ст. 61.3), вернуть имущество или его стоимость придётся, это не списывается. Какие сделки оспаривают, разобрано в статье оспаривание сделок при банкротстве.
Общая фраза в определении «освободить от дальнейшего исполнения требований кредиторов» на требования из п. 5–6 не распространяется. Так разъяснил Верховный суд (п. 65 Обзора от 18.06.2025): кредитор по ним получает исполнительный лист, несмотря на эту формулировку.
Долги за ЖКХ при банкротстве: что спишут, а что останется
Долг за коммуналку за месяцы до принятия заявления списывается вместе с пенями. Начисления за время дела — текущие платежи: их нужно платить, и после процедуры они останутся.
| Что начислено | Судьба при банкротстве | Основание |
|---|---|---|
| Квартплата, свет, вода, газ, отопление до даты принятия заявления | В реестр, остаток списывается | п. 3 ст. 213.28 |
| Пени за просрочку этих платежей | В реестр отдельно, списываются | п. 3 ст. 137 |
| Взносы на капремонт до даты принятия заявления | Как обычный долг за ЖКХ | п. 3 ст. 213.28 |
| Начисления за месяц принятия заявления и все следующие | Текущий платёж, не списывается | ст. 5, п. 5 ст. 213.28 |
Плату за месяц вносят до 15-го числа следующего месяца (ч. 1 ст. 155 ЖК). Квитанцию за месяц, в котором суд принял заявление, считайте текущей целиком: этот месяц закончился уже после принятия заявления (п. 2 постановления Пленума ВАС от 23.07.2009 № 63). Оплатите её сами вовремя, как и все следующие. В процедуре текущие платежи за жильё и капремонт гасятся в третью очередь среди текущих, после алиментов, расходов на дело и зарплаты (п. 2 ст. 213.27).
Как не накопить новый долг за коммуналку за время процедуры
Пример. Заявление приняли 12 марта, дело шло восемь месяцев. Долг управляющей компании за прошлые два года, 140 000 ₽ с пенями, спишут, а счета за месяцы после принятия заявления, допустим 48 000 ₽, будут текущими, и компания вправе взыскать их через суд и после завершения. Если платить сразу не получается, договоритесь о графике заранее.
Списать долги за ЖКХ можно и без банкротства: по давности, перерасчёту или через МФЦ. Эти способы, а также спор о долге бывшей управляющей компании разобраны в статье как списать долги за ЖКХ. Что грозит за неуплату до суда, описано в материале что будет, если не платить за ЖКХ.
Алименты при банкротстве: долг, текущие платежи и получение
Если у вас долг по алиментам, подать на банкротство можно, но сам этот долг банкротство не спишет ни в суде, ни через МФЦ (п. 5 ст. 213.28; п. 2 ст. 223.6). Зато в деле у получателя алиментов есть преимущество: его требование стоит в первой очереди реестра вместе с возмещением вреда жизни и здоровью (п. 3 ст. 213.27), раньше банков.
Что происходит с алиментами во время процедуры
- Производство по алиментам пристав при признании банкротом не оканчивает, в отличие от производств по кредитам (ч. 4 ст. 69.1 закона № 229-ФЗ). Взыскание продолжается. Сразу договоритесь с управляющим, кто выплачивает алименты, работодатель по листу или он сам, и письменно сообщите это работодателю и приставу, иначе алименты удержат дважды или не перечислят.
- Алименты за месяцы после принятия заявления становятся текущим платежом первой очереди (п. 2 ст. 213.27).
- Из конкурсной массы исключают прожиточный минимум на самого должника и на тех, кто у него на иждивении, для пенсионера — минимум пенсионера в регионе (п. 3 ст. 213.25, абз. 8 ч. 1 ст. 446 ГПК). Сумму на детей суд определяет в вашем деле: содержать ребёнка обязаны оба родителя, а на ребёнка, которому вы платите алименты, деньги уже идут через алименты. Как делят зарплату и детские пособия в процедуре и что остаётся в конкурсной массе, разобрано в статье зарплата при банкротстве.
- Работающему должнику из дохода оставляют не меньше прожиточного минимума трудоспособного населения в целом по России (20 644 ₽ в 2026 году), а если минимум региона выше — региональный.
- Долг по алиментам после завершения остаётся, и получатель продолжает взыскивать его через приставов. При долге больше 10 000 ₽ пристав вправе запретить выезд из России.
Неустойка по алиментам и банкротство получателя
Неустойка за просрочку алиментов (ст. 115 СК) и способы уменьшить сам долг разобраны в статье как списать долги по алиментам. Если банкротом становится сам получатель алиментов, деньги на ребёнка в исполнительном производстве взысканию не подлежат (п. 7 ч. 1 ст. 101 закона № 229-ФЗ). Забирают ли их в конкурсную массу в банкротстве, уточните у управляющего по вашему делу.
Налоги при банкротстве: что спишут и нужно ли платить НДФЛ со списанного
Налоги, сборы и пени за периоды до принятия заявления списываются по общему правилу, какая бы сумма ни накопилась: налоговая участвует в деле как обычный кредитор (ст. 2 закона о банкротстве). Налоги, которые стали текущими, остаются.
Текущим налог делает окончание налогового периода после даты принятия заявления (п. 1 ст. 5), а не дата начисления. Пример: заявление приняли в марте 2026 года — значит, транспортный налог за 2025 год реестровый и спишется, а за 2026 год уже текущий. Разбирать периоды будет финансовый управляющий.
Если суд установит, что вы уклонялись от уплаты налогов, он может не освободить вас от долгов полностью или частично (абз. 4 п. 4 ст. 213.28, п. 63 Обзора от 18.06.2025). Речь о сознательном сокрытии дохода или имущества, а простая просрочка налога на машину к этому не относится.
НДФЛ со списанного долга
Доходы в виде долга, от которого гражданина освободили в деле о банкротстве, НДФЛ не облагаются (п. 62 ст. 217 НК). Если банк после процедуры прислал справку о доходе, налог по ней не платится.
Через МФЦ дела о банкротстве нет: долг перед указанными кредиторами признаётся безнадёжным (п. 1 ст. 223.6). Для таких долгов перед организацией или ИП действует п. 62.1 ст. 217 НК с условиями: вы не взаимозависимы с кредитором, не работаете у него, а списание не служит оплатой ваших товаров или услуг.
Банкротство с долгами по налогам: что проверить до подачи
Закажите справку о налоговой задолженности в личном кабинете налогоплательщика или по шаблону запрос справки в ФНС. Налоговый долг часто забывают указать. Другие способы убрать его без процедуры, включая безнадёжную задолженность и давность, разобраны в статье как списать долги по налогам, а налоги и взносы предпринимателя описаны в разделе о налогах при банкротстве ИП.
Штрафы, ДТП и долги по уголовному делу: что спишут
Административные штрафы за нарушения до принятия заявления в судебном банкротстве списываются вместе с остальными долгами. Долг за ДТП зависит от формы вины, а ущерб от умышленного преступления и вред здоровью остаются.
Штрафы ГИБДД и другие административные штрафы
Административные штрафы относятся к обязательным платежам (ст. 2 закона о банкротстве), в перечне п. 5–6 ст. 213.28 их нет. Штрафы за нарушения во время процедуры текущие, их нужно платить. Исключение составляют штрафы за неправомерные действия при банкротстве, фиктивное или преднамеренное банкротство в этом же деле: такое наказание само по себе основание отказать в освобождении (абз. 2 п. 4 ст. 213.28).
Штраф за нарушение до принятия заявления списывается, но база ГИБДД сама не обновится: банкротство не названо среди оснований прекратить исполнение постановления о штрафе (ст. 31.7 КоАП). Поэтому после завершения отправьте копию определения приставу и в ведомство, которое выписало штраф. Лишение прав, обязательные работы и арест банкротство не отменяет.
ДТП и испорченное чужое имущество: всё решает форма вины
Вред чужому имуществу, причинённый умышленно или по грубой неосторожности, не списывается (п. 6 ст. 213.28). Вред по обычной неосторожности списывается на общих основаниях. Вред жизни и здоровью не списывается при любой форме вины (п. 5).
| Ситуация | Форма вины | Спишут ли долг за имущество |
|---|---|---|
| Не рассчитали дистанцию в пробке, повредили бампер, сверх ОСАГО осталась доплата | Обычная неосторожность | Как правило, да |
| Попали в ДТП, когда ездили без полиса ОСАГО | Суды признавали грубой неосторожностью | Как правило, нет |
| Залили соседей из-за лопнувшего шланга стиральной машины | Обычная неосторожность | Как правило, да |
| Сознательно повредили чужую машину в конфликте | Умысел | Нет |
| В ДТП пострадал человек | Любая | Вред здоровью — нет; за машину — по форме вины |
Грубую неосторожность оценивает суд: кредиторы ссылаются на опьянение водителя, езду без полиса ОСАГО, скорость не по погоде, поэтому такую историю разберите с юристом до подачи. Регресс страховой компании или фонда к виновнику тоже не считайте заранее несписываемым: его судьба зависит от формы вины.
Вред при ДТП и умышленный ущерб: что решили суды
- Без ОСАГО долг за чужую машину не списали. Должник нарушил правила манёвра и разбил чужой автомобиль, полиса у него не было, суд взыскал 766 198 ₽. Арбитражный суд освободил его от всех долгов, кроме этого: езда без ОСАГО, из-за которой потерпевший не получил страховку, — грубая неосторожность. Округ согласился, Верховный суд жалобу не передал (постановление Арбитражного суда Поволжского округа от 24.11.2025 № Ф06-6079/2025, определение ВС РФ от 10.02.2026 № 306-ЭС25-15251).
- Регресс фонда по смертельному ДТП списали. Водитель выехал на встречную полосу, погибли люди, приговор вынесен за неосторожное преступление. Фонд соцстраха выплатил семьям компенсации и взыскал с него 4,2 млн ₽. Три инстанции не освободили должника, Верховный суд освободил: регресс фонда уже не связан с личностью погибших, а неосторожное преступление не основание для отказа. Но ежемесячные выплаты, которые фонд перечисляет семье после возбуждения дела о банкротстве, остаются за должником (определение ВС РФ от 06.04.2023 № 305-ЭС22-25685).
- Ущерб от мошенничества взыскали и после «освобождения». Должник был осуждён за мошенничество, потерпевший включился в реестр. Дело закончили общей фразой об освобождении от долгов, и суды отказали потерпевшему в исполнительном листе. Верховный суд лист выдал: общая формула не распространяется на долги, которые закон не списывает, и на случаи мошенничества (ст. 213.28), а обстоятельства были известны суду ещё при включении в реестр (определение ВС РФ от 23.08.2024 № 305-ЭС24-1191).
Долг по уголовному делу
С приговором обычно связаны три денежных требования, и судьба у каждого своя.
- Ущерб потерпевшему от умышленного преступления (кража, мошенничество, растрата) не списывается: вред имуществу причинён умышленно (п. 6), а мошенничество прямо названо в абз. 4 п. 4 ст. 213.28. Потерпевший получает исполнительный лист, даже если в определении написано общее «освободить» (п. 65 Обзора от 18.06.2025).
- При мошенничестве с кредитом, если приговором установлено, что вы обманули банк, долг перед ним не спишут, а суд может отказать в освобождении и по остальным долгам.
- Штраф по приговору не списывается: банкротство от наказания не освобождает. Если штраф назначен как дополнительное наказание, в деле о банкротстве его включают в реестр и гасят в третью очередь вместе с другими кредиторами (постановление Конституционного суда от 17.12.2025 № 46-П). Штраф, назначенный основным наказанием, исполняют приставы по ст. 103 закона № 229-ФЗ; как его взыскивают во время дела о банкротстве, уточните у управляющего. Сроки оплаты и рассрочка — в статье штраф по уголовному делу.
Процессуальные издержки, например оплату адвоката по назначению, при имущественной несостоятельности осуждённого уголовный суд вправе снять полностью или частично (ч. 6 ст. 132 УПК). Если их ещё не взыскали, просите об этом в уголовном суде. Если есть приговор или идёт дело, связанное с деньгами, обсудите его с юристом до подачи: от содержания приговора зависит и освобождение от остальных долгов.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramКогда суд может не освободить от долгов полностью или частично
Отказать в освобождении суд может только по основаниям п. 4 ст. 213.28, причём полностью или частично (абз. 3–4 п. 4 ст. 213.28, п. 63 Обзора от 18.06.2025). Простыми словами оснований три.
- Нарушения в самом деле о банкротстве. Вас привлекли к уголовной или административной ответственности за неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство в этом деле. Что это такое, разобрано в статье преднамеренное банкротство физического лица.
- Скрытые или ложные сведения управляющему и суду. Не отдали выписки, умолчали о доходе, счёте, машине или наследстве, и это установлено судом. Как управляющий ищет имущество, описано в статье сокрытие имущества при банкротстве.
- Незаконные действия при появлении или исполнении долга. Мошенничество, злостное уклонение от погашения, уклонение от налогов, заведомо ложные сведения банку при получении кредита, сокрытие или умышленное уничтожение имущества.
Как кредиторы мешают списать долги
Обычно банк или налоговая перед завершением процедуры подаёт ходатайство о неприменении освобождения. Типичные доводы: брал кредиты, не собираясь возвращать; скрыл другие кредиты; завысил доход в анкете; перед банкротством подарил имущество.
Спор решают документы: выписки, чеки, приказ об увольнении, медицинские справки показывают, на что ушли деньги и почему платежи стали невозможны. Сверьте анкету в банке с тем, что было на самом деле. Забытое раскройте сами и объясните причину: неполнота сведений без заведомой незаконности не основание для отказа (п. 59 Обзора от 18.06.2025).
С кредитами на погашение кредитов нужна осторожность. Если человек одновременно брал потребительские кредиты в нескольких банках, не сообщил о других долгах и назвал цель, расходящуюся с реальной, суд откажет в освобождении от долга перед этим банком (п. 5 Тематического обзора ВС № 5/2026). Про долги из-за азартных игр есть отдельная статья банкротство лудоманов.
Отказ в освобождении от долгов: что решили суды
- Завысил доход и взял два кредита в один день. Должник получил 3,6 млн ₽ в Сбербанке и 1 млн ₽ в ВТБ в один день, в анкете Сбербанка сильно завысил доход и о втором кредите не сказал. Апелляция и округ его освободили: банк мог проверить доход сам. Верховный суд оставил отказ в освобождении от долга перед Сбербанком: заёмщик обязан говорить правду, а о кредитах в один день кредитная история ещё не знает. Перед ВТБ освобождение осталось (определение ВС РФ от 12.03.2026 № 308-ЭС25-8904).
Справка о доходе через кредитного брокера: разбор дела
Разбор практики. Должница из Челябинской области с долгами 5 млн ₽ перед тремя банками пыталась рефинансировать кредиты, банки ей отказывали. Она обратилась к кредитному брокеру, заплатила посредникам 622 000 ₽ и в 2021 году получила два кредита в Россельхозбанке. В справках с работы её доход был около 120–128 тысяч рублей в месяц, а по данным Социального фонда — около 58–59 тысяч. Платёж по всем кредитам сравнялся с её зарплатой.
Банк попросил не освобождать её от долга в 3,8 млн ₽. Должница отвечала, что справки готовил брокер. Первая инстанция ей не поверила: анкеты она подписывала сама и о подделке не заявляла. Апелляция её освободила, но округ вернул решение первой инстанции и взыскал с неё 50 000 ₽ госпошлины, Верховный суд жалобу не передал (постановление Арбитражного суда Уральского округа от 18.06.2026 № Ф09-1246/26, дело № А76-28104/2023; определение ВС РФ от 19.10.2026 № 309-ЭС26-8414).
Суд учёл и другое: в процедуре она просила оставлять ей 35 000 ₽ в месяц на съём квартиры, а хозяин квартиры сказал, что не знает её. От долгов перед двумя другими банками её освободили. Если брокер «помогал» с документами, расскажите об этом юристу до подачи: долг перед этим банком, скорее всего, останется.
Если в освобождении отказали
Процедура при этом не отменяется: имущество продано, деньги распределены. Непогашенная часть требований из реестра сохраняется, кредиторы получают исполнительные листы, а ограничения ст. 213.30 действуют и при отказе (последствия банкротства для должника).
Отказ возможен и после завершения дела: если кредитор позже узнает о скрытом имуществе, суд вправе вынести отдельное определение о неприменении освобождения или пересмотреть дело (п. 4 ст. 213.28, ст. 213.29). О пересмотре рассказано в статье возобновление процедуры банкротства. Определение с отказом обжалуют в апелляции; срок указан в конце самого определения. Как это сделать и что будет с долгами, если суд не списал долги при банкротстве, разобрано отдельно.
Забытый кредитор: спишут ли долг, который не попал в список
В суде незаявленный долг тоже списывается, а через МФЦ спишут только тех кредиторов и те суммы, что вы вписали в заявление.
В суде незаявленный долг тоже списывается
Освобождение распространяется и на кредиторов, которые не заявились в деле (п. 3 ст. 213.28): если МФО не включилась в реестр, её требование всё равно погашено. Исключение составляют требования, о существовании которых кредитор не знал и не должен был знать; банк или МФО о своём займе знают, поэтому их незаявленный долг списывается. Но если вы сознательно не указали кредитора, это могут счесть непредставлением сведений, а это основание отказать в освобождении. Для суда забыть кредитора и скрыть его — разные вещи, и доказывать придётся вам.
Через МФЦ спишут только то, что указано в заявлении
Через МФЦ освобождение распространяется только на кредиторов из заявления (п. 2 ст. 223.6). Если сумма в заявлении меньше действительной, спишут указанную; если больше — действительную. Не спишут и требования из п. 5–6 ст. 213.28, и долги при мошенничестве или уклонении. Общий долг для МФЦ должен быть от 25 000 до 1 000 000 ₽, в него входят и алименты, и поручительства (п. 1 ст. 223.2).
Расчётный пример. Общий долг 820 000 ₽. Кредитную карту в заявлении указали на 430 000 ₽ по старой выписке вместо 470 000 ₽, а рассрочку на телефон за 60 000 ₽ забыли. Через шесть месяцев спишут указанные суммы, а 40 000 ₽ по карте и 60 000 ₽ рассрочки, всего 100 000 ₽, останутся.
Список для МФЦ собирайте по свежим справкам, удобнее всего по образцу список кредиторов и должников. Условия и порядок подачи описаны в статье банкротство физических лиц через МФЦ; если долгов больше миллиона, остаётся банкротство через суд.
Когда долг считается списанным и что делать, если его продолжают взыскивать
В суде долг исчезает с определением о завершении реализации имущества с освобождением от обязательств. Если человека объявили банкротом, долги ещё не списаны: это решение только запускает продажу имущества, и до завершения долги остаются. По нашей практике (более 1 900 дел) от момента, когда суд присвоил делу номер, до завершения проходит в среднем около 7 месяцев.
| Процедура | Когда долг перестаёт существовать | Документ |
|---|---|---|
| Реализация имущества в суде | С определения о завершении реализации с освобождением | Определение арбитражного суда (п. 2–3 ст. 213.28) |
| Реструктуризация долгов | Не списывается: долги гасят по плану до 5 лет | Определение об утверждении плана |
| Мировое соглашение | На условиях соглашения | Определение об утверждении мирового соглашения |
| Внесудебное банкротство через МФЦ | Через 6 месяцев после публикации в ЕФРСБ | Сообщение о завершении в ЕФРСБ (п. 1 ст. 223.6) |
Реструктуризация работает как рассрочка под контролем суда (как утверждают план реструктуризации), о мировом соглашении есть статья мировое соглашение. Как идёт продажа имущества до завершения, описано в статье реализация имущества гражданина.
Как проверить, какие долги списаны
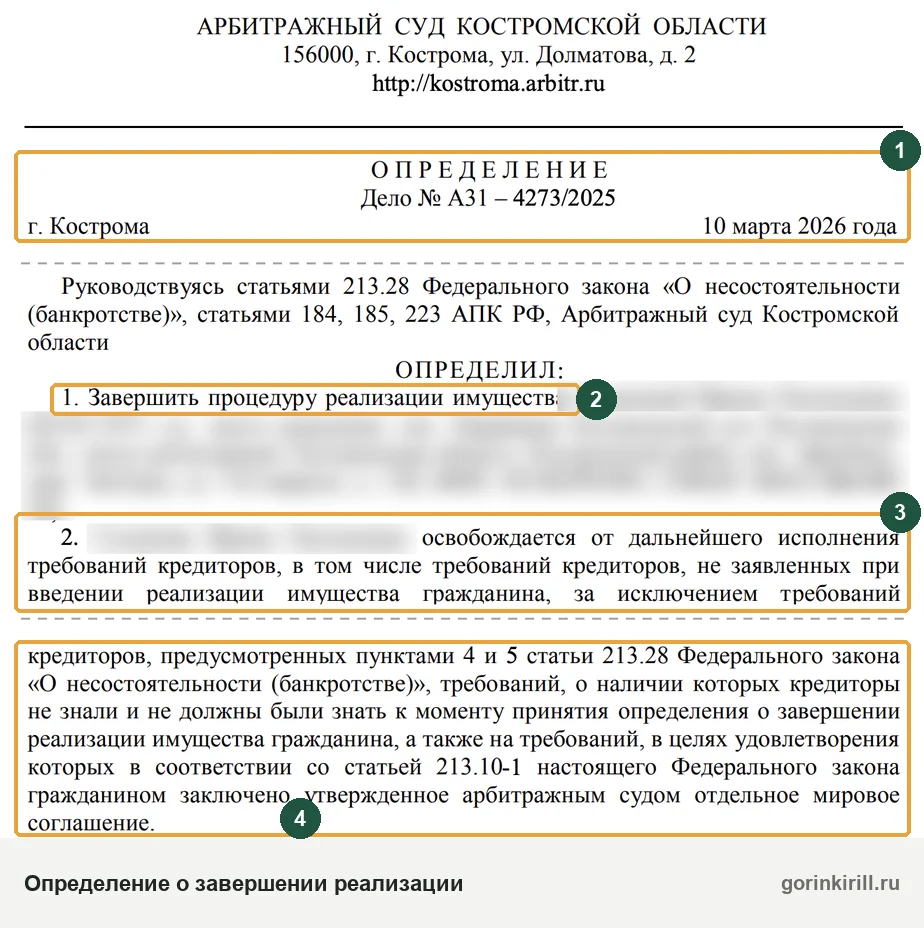
Результат процедуры виден в резолютивной части определения о завершении, в абзаце после слова «определил». Там сказано, применяется ли освобождение, иногда с оговорками по отдельным кредиторам. Текст публикуется в картотеке kad.arbitr.ru, сообщение о завершении появляется в ЕФРСБ. Кредитор передаёт сведения в бюро не позднее 2 рабочих дней, поэтому кредитную историю проверяйте примерно через неделю после завершения (как проверить кредитную историю). Как в ней выглядят списанные займы, разобрано в статье микрозаймы и кредитная история.
Банкротство завершено, а долг продолжают взыскивать
Если банкротство пройдено, а долги висят в приложении банка или пришёл новый счёт от коллектора, обычно информация просто дошла не до всех: банк не закрыл счёт, коллектор работает по старой базе, пристав не получил определение. Действуйте письменно и по порядку.
- Копия определения: закажите в арбитражном суде копию определения о завершении с отметкой о вступлении в силу (запрос копии определения).
- Сверка: сравните требование с резолютивной частью и перечнем п. 5–6. Если долг появился после принятия заявления или закон его не списывает, требование законно: договаривайтесь о графике.
- Банк, МФО, коллектор: заявление о прекращении взыскания с копией определения (заявление банку о прекращении взыскания), заказным письмом с описью.
- Пристав: заявление об окончании производства (заявление приставу об окончании производства); при отказе — жалоба старшему приставу или в суд.
- Бюро кредитных историй: заявление об исправлении записи (заявление в бюро об исправлении записи).
Если кредитор подал в суд или получил приказ по списанному долгу, приложите определение к возражениям. Как это выглядит у крупных банков, разобрано в статьях Сбербанк и банкротство и ВТБ при банкротстве. Не платите списанный долг, чтобы отстали, пока не сверили требование с определением: вернуть деньги потом будет сложно.
Если есть долги из п. 5–6 или эпизоды из п. 4, банкротство поможет лишь частично, и часть долгов придётся погасить самому. Иногда оно вообще не лучший выход: другие варианты, от кредитных каникул до реструктуризации, разобраны в статье нечем платить кредиты.
Если сомневаетесь насчёт своих кредитов, расписок или квитанций, пришлите их перечень в бот в MAX: бесплатно разберём каждый пункт и подскажем, с чего начать.
Если хотите, чтобы список проверил специалист, обратитесь к юристу по банкротству. Какие бумаги взять с собой, сказано в перечне документов, а из чего складывается цена, видно на странице о стоимости процедуры.
Вопросы о списании долгов при банкротстве
Какие долги не списываются при банкротстве физических лиц?
Можно ли списать займы и кредитные карты через банкротство?
Списывается ли исполнительский сбор при банкротстве?
Спишут ли долги самозанятому при банкротстве?
Какие долги списываются при внесудебном банкротстве через МФЦ?
Есть ли максимальная сумма, которую можно списать при банкротстве?
Спишут ли долг поручителю, если заёмщик прошёл банкротство?
Списывается ли ипотека при банкротстве?
Почему после банкротства не убирают долги из приложения банка или базы приставов?
Все статьи темы → Списание долгов
Читайте также
- Как часто обновляется кредитная история в БКИ и через сколько видно погашение
- Банкротство в декрете через МФЦ: как списать долги маме с детьми
- Как списать долги через Госуслуги: что делается онлайн, а что — только в МФЦ и суде
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.