Как вернуть переплату в МФО: предел по закону, расчёт, претензия и суд
Кратко
Вернуть можно то, что МФО получила сверх закона и договора. По займу до года это всё сверх суммы займа плюс 100 % (договоры с 01.04.2026) или 130 % (с 01.07.2023 по 31.03.2026). Порядок: расчёт, претензия, финансовый уполномоченный, суд.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 1 ноября 2026 г.чтение ≈ 19 минДолговые процедуры
Проверено по законам на 01.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Вернуть переплату в МФО можно, если организация получила больше, чем разрешают закон и договор. По займу на срок до года начислять сверх предела нельзя: 100 % суммы займа по договорам с 1 апреля 2026 года и 130 % по договорам с 1 июля 2023 года по 31 марта 2026 года (ч. 24 ст. 5 закона № 353-ФЗ, ст. 3 закона № 545-ФЗ). Деньги, внесённые сверх суммы займа и предела, требуют назад как неосновательное обогащение (ст. 1102 ГК РФ).
Высокие проценты сами по себе переплатой не считаются: если сумма укладывается в договор и предел, возвращать нечего. Поэтому сначала нужен расчёт по вашему договору.
Что сделать сейчас:
- Найдите в договоре дату, сумму займа и предел на первой странице. Сложите все платежи по этому договору, включая продления.
- Если внесено больше, чем заём плюс предел, отправьте претензию. Её собирает конструктор «Претензия в МФО о возврате переплаты».
- Если заём ещё не закрыт или займов несколько, пройдите проверку ситуации с микрозаймами: она подскажет следующий шаг.
Можно ли вернуть переплату по микрозайму: что считается переплатой
Вернуть можно деньги, которые МФО получила без основания в законе или договоре. Такая сумма считается неосновательным обогащением, и получатель обязан её вернуть, даже если ошибка возникла помимо его воли (ст. 1102 ГК РФ).
У слова «переплата» два значения, и из-за этого люди часто спорят впустую. В новостях переплатой называют всё, что заёмщик отдаёт сверх полученной суммы: проценты, штрафы, услуги. Закон ограничивает эту величину, но в её пределах она законна. Вернуть можно другую переплату: то, что внесено сверх разрешённого.
Условный пример. Заём 10 000 ₽ взят в мае 2026 года под 0,8 % в день, через 90 дней вернули 17 000 ₽. Проценты за это время составили 7 200 ₽, поэтому требовать нечего. Если бы те же 17 000 ₽ заплатили за 30 дней, законными были бы только 2 400 ₽ процентов, и 4 600 ₽ можно было бы требовать назад.
- Внесённое сверх займа и предела начислений
- Проценты выше предельной ставки на дату договора или выше ставки договора
- Плата за услугу, от которой вы отказались в срок или на которую не соглашались
- Двойное списание, неучтённый платёж, деньги после закрытия займа
- Проценты в пределах договора и закона
- Плата за продление, если общий предел не превышен
- Законный долг, оплаченный после истечения давности
- Сумма, которую нечем подтвердить
Сама МФО может и не сообщить о лишних деньгах. Банк России в письме от 12.12.2023 № 44-13/4816 указал, что излишне уплаченное по займу является неосновательным обогащением, но обязанности уведомлять заёмщика о нём закон не устанавливает. Уведомление там названо лишь лучшей практикой, поэтому проверять придётся самому.
Особенности отдельных компаний разобраны в статьях о них: например, МаниМен.
Максимальная переплата по микрозайму по закону: предел по дате договора
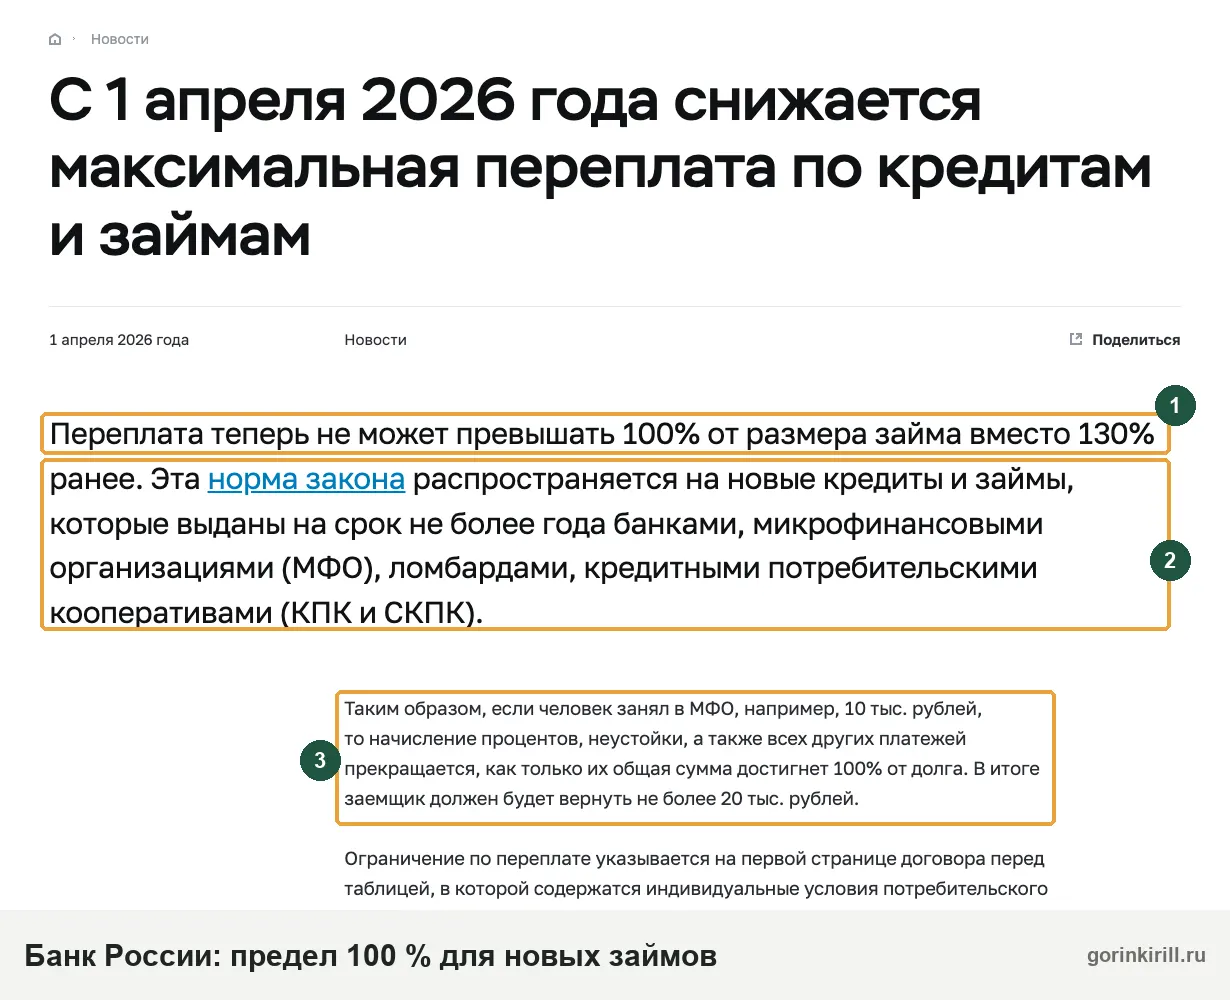
Максимальная переплата зависит от даты договора: у новых договоров это 100 % суммы займа, у прежних больше (таблица ниже). Дата платежа, претензии или суда предел не меняет: договор, заключённый в 2026 году до 1 апреля, считают по 130 %.
| Дата договора займа до года | Предел начислений | Максимум всего при займе 10 000 ₽ |
|---|---|---|
| С 1 апреля 2026 года | 100 % | 20 000 ₽ |
| 1 июля 2023 — 31 марта 2026 года | 130 % | 23 000 ₽ |
| 1 января 2020 — 30 июня 2023 года | 1,5 размера займа | 25 000 ₽ |
| 1 июля — 31 декабря 2019 года | 2 размера займа | 30 000 ₽ |
Откуда цифры: ст. 3 и ст. 4 закона № 545-ФЗ, ст. 1 закона № 613-ФЗ и вступление его в силу с 1 июля 2023 года, ст. 1 и ст. 3 закона № 554-ФЗ. Более ранние договоры проверяют по редакции закона на дату заключения, а сроки на возврат по ним обычно уже истекли (см. раздел о давности).
Закон № 545-ФЗ оговорки о прежних договорах не содержит. Здесь опора на разъяснение Банка России: предел 100 % действует для новых займов, поэтому старый договор считают по его пределу. Это совпадает с общим правилом: условия заключённого договора сохраняют силу, если новый закон прямо не распространён на прежние договоры (п. 2 ст. 422 ГК РФ). Пример Банка России: при займе 10 000 ₽ заёмщик должен вернуть не больше 20 000 ₽.
Что входит в предел, а что нет
В предел входят проценты, неустойка (штрафы и пени), иные меры ответственности и плата за услуги, которые кредитор сам оказывает за отдельную плату по договору. Сумма займа в него не входит и возвращается отдельно.
Услуги третьих лиц, судебные расходы и исполнительский сбор в этом перечне не названы. Деньги за услугу партнёра проверяют по своим правилам (см. раздел об услугах). Смотрите, кто получатель в платёжном документе: если деньги получила сама МФО, сумму проверяют и по пределу.
Предел считают от суммы предоставленного займа, и частичные платежи его не уменьшают. Если из 15 000 ₽ сразу удержали 2 000 ₽ за услугу, считайте от 15 000 ₽ по договору, а 2 000 ₽ проверьте отдельно: прямой нормы об удержании при выдаче в законе нет.
Три отметки в договоре
- Дата. Берите дату заключения из индивидуальных условий: дата перевода денег может отличаться.
- Срок. Предел касается займа, срок возврата которого на момент заключения не больше года. Для займа на больший срок действуют ставка и полная стоимость из следующего раздела. Как это выглядит на примере длинных займов, показано в статье о «Папа займ».
- Первая страница. Условие о запрете начислений должно стоять на первой странице договора, перед таблицей индивидуальных условий. Там же видно, какой процент указала сама МФО.
Есть особый короткий договор: заём без обеспечения до 10 000 ₽ на срок до 15 дней. Если он соответствует ст. 6.2 закона № 353-ФЗ, ставка 0,8 % в день к нему не применяется, зато начисления останавливаются на 15 % суммы займа. Сверх этого допускается только неустойка 0,1 % в день, а увеличивать срок и сумму такого займа договор запрещает.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Какой процент долга может начислить МФО
Проценты по договору не могут превышать 0,8 % в день (ч. 23 ст. 5 закона № 353-ФЗ), их считают на остаток основного долга, пока все начисления не дойдут до предела из таблицы выше. По договорам с 1 июля 2019 года по 30 июня 2023 года дневной предел составлял 1 % (ст. 1 закона № 554-ФЗ, ст. 1 закона № 613-ФЗ).
- Неустойка за просрочку. Не больше 20 % годовых от просроченной суммы, если проценты в это время идут, и 0,1 % в день, если не идут (ч. 21 ст. 5). По займам МФО до года её начисляют только на непогашенную часть основного долга (ч. 2 ст. 12.1 закона № 151-ФЗ).
- Полная стоимость займа. По договорам с 1 июля 2023 года на дату заключения или изменения договора не выше меньшей из двух величин: 292 % годовых или среднерыночного значения Банка России, увеличенного на треть. С 1 июля 2019 года по 30 июня 2023 года верхняя граница была 365 %. Она напечатана в рамке в правом верхнем углу первой страницы (ч. 1 и 11 ст. 6).
- Очерёдность платежа. По договорам, заключённым после 1 июля 2024 года, платёж идёт сначала на просроченные проценты и основной долг, затем на текущие, и только потом на неустойку и иные платежи. Этот порядок нельзя изменить договором (ч. 20, 20.1 ст. 5).
Условный пример. По займу 10 000 ₽ при 0,8 % в день набегает 80 ₽ процентов за день. Если основной долг не гасить, предел 100 % будет достигнут за 125 дней, а 130 % примерно за 163 дня. После этого начисления прекращаются, но сам долг 10 000 ₽ остаётся.
Как посчитать переплату по займу: формула и два примера
Чтобы посчитать переплату, сложите сумму займа и предел: это потолок по договору. Всё, что вы внесли сверх него, составляет переплату. Считают по каждому договору отдельно. Потолок показывает максимум, а не ваш долг: реальный остаток может быть меньше.
- Выпишите номер, дату, срок, сумму займа и ставку.
- Соберите все платежи с датами: выписка по карте, чеки, история в личном кабинете. Считайте продления и деньги, взысканные приставами или банком по судебному приказу; исполнительский сбор и судебные расходы в расчёт не входят.
- Если договора нет, запросите копию и сведения о платежах у МФО, а выписку по закрытой карте возьмите в банке. Платили с карты родственника: сохраните его выписку и письменное подтверждение, что платёж шёл по вашему договору.
- Проверьте, нет ли новых договоров. Если заём погасили новым займом, считайте каждый договор отдельно. Довод, что цепочка займов по сути один договор, возможен, но спорен (см. раздел об отказах).
- Посчитайте потолок и вычтите его из внесённого. Положительный результат и есть сумма требования.
- Отдельно проверьте ставку, услуги и двойные списания: эти деньги могут быть лишними и без превышения потолка.
Пример 1: переплата есть
Условный пример. Заём 10 000 ₽ по договору от 15 сентября 2025 года на 30 дней, ставка 0,8 % в день. Заёмщик девять раз платил за продление по 2 400 ₽, а потом вернул сумму займа 10 000 ₽.
| Что | Сумма | Откуда |
|---|---|---|
| Предел начислений | 13 000 ₽ | 130 % от 10 000 ₽ |
| Потолок по договору | 23 000 ₽ | 10 000 + 13 000 |
| Внесено всего | 31 600 ₽ | 9 × 2 400 + 10 000 |
| Переплата | 8 600 ₽ | 31 600 − 23 000 |
Пример 2: переплаты нет, но завышен остаток
Условный пример. Заём 15 000 ₽ от 10 мая 2026 года, потолок 30 000 ₽. Внесено 29 200 ₽: три продления по 3 600 ₽, затем 6 000 ₽ и 12 400 ₽. Переплаты нет, хотя заёмщик отдал почти вдвое больше, чем получил. Если МФО требует ещё 5 000 ₽, по пределу она может получить не больше 800 ₽. Это верхняя граница: сколько вы должны на самом деле, покажет расчёт по дням.
Не гасите спорный остаток «на всякий случай», чтобы потом вернуть: сначала запросите расчёт и напишите возражения. Законную часть долга платить нужно, иначе на неё пойдут неустойка и взыскание.
Как вернуть проценты по займу
Проценты возвращают только в той части, которая начислена с нарушением. Для этого нужен расчёт по дням: остаток основного долга × дневная ставка × число дней, отдельно за каждый период.
- Ставка выше разрешённой. Заём 10 000 ₽ на 20 дней: при 0,8 % законные проценты составят 1 600 ₽. Если начислили 2 000 ₽ из расчёта 1 % в день, требование равно 400 ₽.
- Досрочный возврат. В первые 14 дней заём можно вернуть без уведомления, проценты платятся только за фактический срок (ч. 2 ст. 11). Вернули на пятый день, а проценты взяли за все 20 дней: при той же ставке законно 400 ₽, лишние 1 200 ₽.
- Начисления после предела. Найдите дату, когда сумма начислений достигла предела. Всё начисленное позже незаконно.
Если эти проценты уже вошли в расчёт по потолку, второй раз их не заявляйте. Закрытый заём не мешает требованию: важен только срок (см. раздел о давности).
Какие документы запросить у МФО
Для расчёта нужны договор со всеми соглашениями, график, история начислений и распределение каждого платежа. Кредитор обязан направлять заёмщику сведения о текущей задолженности, датах и размерах платежей или давать к ним доступ (ч. 1 ст. 10 закона № 353-ФЗ). По запросу эти сведения положены бесплатно раз в месяц (ч. 3 ст. 10). Историю начислений и распределение платежей тоже просите: это нужно для расчёта. Если в личном кабинете только итоговая сумма, отправьте письменный запрос в МФО о размере задолженности.
Можно ли вернуть деньги за продление займа и комиссию за оплату
Плата за продление сама по себе не возвращается, если она укладывается в договор и предел. Но все такие платежи учитывают в расчёте: если из-за продлений внесено больше потолка, лишнее можно требовать назад, как в примере 1.
При проверке продлений смотрите на три вещи:
- Как оформлено. Дополнительное соглашение к тому же договору или новый договор. Новый договор с 1 апреля 2026 года считают по 100 %. Соглашение к старому договору логично считать по его прежнему пределу, хотя прямо закон этого не называет, и МФО или суд могут судить иначе. Включать в основной долг непогашенные проценты, штрафы и плату за услуги новым договором между теми же лицами или соглашением МФО теперь не вправе (п. 12 ч. 1 ст. 12 закона № 151-ФЗ).
- Что оплачено. Проценты, «услуга продления» или комиссия. Платная услуга самой МФО входит в предел.
- За какие дни. Не взяли ли проценты за один период дважды: в платеже за продление и в итоговом расчёте.
Комиссия за оплату займа
Кредитор обязан сообщить заёмщику бесплатный способ внести платёж там, где вы оформляли заём, или по указанному в договоре месту нахождения (ч. 22 ст. 5 закона № 353-ФЗ). Брать плату за свои обязанности и за услуги только в собственных интересах кредитор не вправе (ч. 19 ст. 5).
Посмотрите, кто получил комиссию. Если банк или платёжный сервис, эти деньги не поступали в МФО, и требование к ней будет слабым. Если сама МФО, включите сумму в претензию со ссылкой на ч. 19.
Страховка и платные услуги при займе: когда возвращают деньги
За страховку и другие дополнительные услуги при займе деньги возвращают, если отказаться в течение 30 календарных дней со дня согласия. Вернут сумму за вычетом уже оказанной части в течение семи рабочих дней после получения заявления (п. 3 ч. 2.1, ч. 2.7, 2.9 ст. 7 закона № 353-ФЗ).
Заявление подают тому, кто оказывает услугу. Если третье лицо не вернуло деньги, требование можно направить кредитору: не раньше чем через 30 и не позже чем через 180 календарных дней после обращения к этому лицу. Кредитор отвечает в течение семи рабочих дней и вправе отказать, в частности если услуга уже оказана полностью или срок пропущен (ч. 2.10–2.12 ст. 7). Эти правила приведены в редакции закона от 24.07.2023: по более ранним договорам проверьте редакцию на дату договора.
Если 30-дневный срок прошёл, закон, на который можно опираться при пересчёте, тот же: смотрите, как оформлено согласие. Кредитор не вправе сам ставить отметку о согласии или заранее формировать условия, предполагающие согласие (ч. 2 ст. 7). Условия, нарушающие права потребителя, ничтожны (п. 1 ст. 16 закона о защите прав потребителей). На этом строят требование о навязанной услуге, а её оплату, полученную самой МФО, учитывают в пределе.
Подробные порядки разобраны отдельно: как вернуть страховку по кредиту, как отказаться от страховки и как отписаться от платных услуг займов. Заявление об отказе собирает конструктор «Отказ от страховки в период охлаждения».
Претензия в МФО о возврате переплаты: образец, адрес и срок ответа
Претензия обязательна: без неё финансовый уполномоченный обращение не рассмотрит (ч. 1 ст. 16, п. 2 ч. 1 ст. 19 закона № 123-ФЗ). В законе она называется заявлением о восстановлении нарушенного права, подать её можно письменно или электронно. Что написать, показывает образец ниже.
МФО обязана дать ответ с причинами:
- за 15 рабочих дней, если заявление отправлено электронно по стандартной форме и со дня нарушения прошло не больше 180 календарных дней;
- за 30 календарных дней в остальных случаях (ч. 2 ст. 16).
Нет ответа в этот срок: идите к финансовому уполномоченному и без него, приложив подтверждение отправки (ч. 4 ст. 16).
Порядок и форма описаны на сайте финансового уполномоченного. Ответ приходит на электронную почту, а если её нет, по почтовому адресу.
В ООО МФК «…», ИНН …, адрес: …
От: ФИО, дата рождения, адрес, телефон, e-mailЗаявление о восстановлении нарушенного права (претензия о возврате излишне уплаченных денежных средств)
Между мной и МФО заключён договор потребительского займа № … от … на сумму … руб., срок возврата не более одного года. Предел начислений по ч. 24 ст. 5 Федерального закона № 353-ФЗ на дату договора составляет … % суммы займа, то есть … руб. По договору мною уплачено всего … руб. (расчёт и платёжные документы прилагаю). Сумма сверх займа и предела составляет … руб. и является неосновательным обогащением (ст. 1102 ГК РФ).
В связи с этим прошу: 1) в течение семи дней вернуть … руб. по реквизитам: …; 2) предоставить расчёт задолженности и распределения платежей; 3) при необходимости исправить сведения, переданные в бюро кредитных историй.
Приложения: расчёт, копия договора, выписки. Дата, подпись.
Реквизиты укажите сразу, иначе МФО не на что перевести деньги. Семь дней взяты из правила о сроке для обязательства, срок которого определён моментом требования (п. 2 ст. 314 ГК РФ). Отдельного срока для возврата переплаты законы № 353-ФЗ и № 151-ФЗ не называют, поэтому МФО может отвечать и в рамках сроков из списка выше.
Заполненный документ под ваш договор собирает конструктор претензии. Если у МФО нет офиса, адрес смотрите в договоре и в реестре Банка России. Отправьте через личный кабинет со скриншотом, на официальную почту или заказным письмом с описью: подтверждение отправки понадобится дальше.
Финансовый уполномоченный по займу: когда нужен и сколько ждать
Финансовый уполномоченный рассматривает споры с МФО, если требование о взыскании денег не больше 500 000 ₽ и с момента, когда вы узнали или должны были узнать о нарушении, прошло не больше трёх лет (ч. 1 ст. 15 закона № 123-ФЗ). Для таких сумм он обязателен перед судом (ч. 2 ст. 25). МФО обязаны с ним работать (п. 2 ч. 1 ст. 28).
- Расчёт и документы: договор, платежи, потолок
- Претензия в МФО: ответ за 15 рабочих или 30 календарных дней
- Обращение к финансовому уполномоченному: решение за 15 рабочих дней
- Решение вступает в силу через 10 рабочих дней, МФО исполняет в указанный в нём срок
- Иск в суд: если не согласны, в течение 30 календарных дней после вступления в силу
Обращение рассматривают бесплатно, подаёт его сам потребитель, кроме случаев законного представительства (ч. 5, 6 ст. 16). Подают через сайт службы или письменно (ст. 17). Приложите договор, претензию с подтверждением отправки, ответ МФО, если он был, и расчёт. Шаблон собирает конструктор обращения к финансовому уполномоченному.
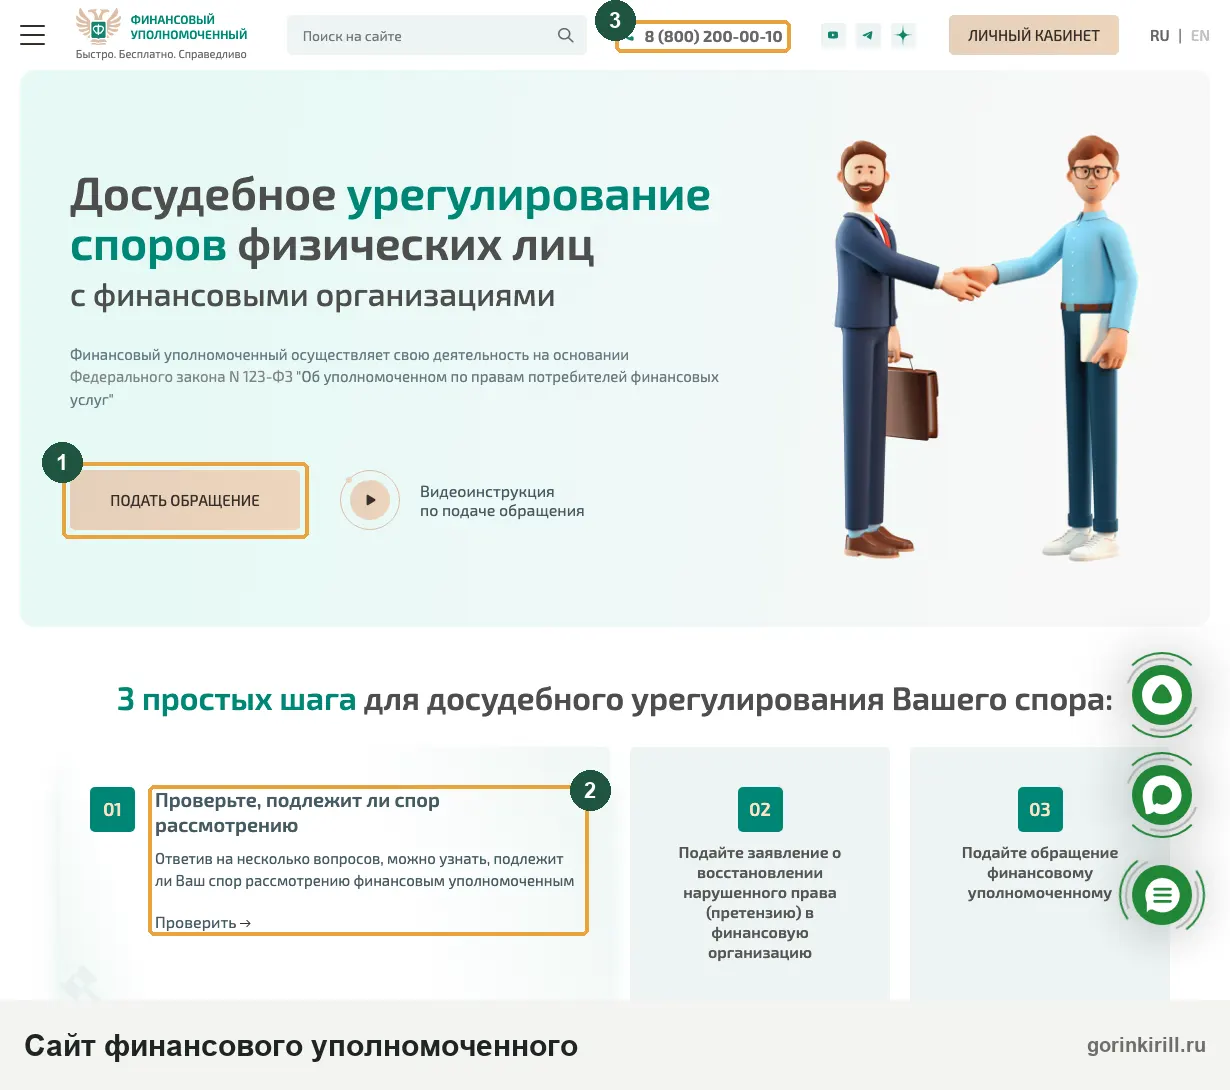
Срок решения: 15 рабочих дней со дня, следующего за передачей обращения; экспертиза может его приостановить на срок до 10 рабочих дней (ч. 8, 10 ст. 20). Решение вступает в силу через 10 рабочих дней после подписания. Срок исполнения указан в самом решении: от 10 рабочих до 30 календарных дней после вступления в силу (ст. 23). В течение 10 рабочих дней после вступления в силу МФО вправе оспорить решение в суде (ч. 1 ст. 26).
Если МФО не исполнила решение, служба по вашему заявлению в течение 30 календарных дней выдаёт удостоверение: это исполнительный документ для банка или приставов (ч. 3 ст. 23). За неисполнение суд по вашему заявлению взыскивает штраф 50 % суммы требования (ч. 6 ст. 24).
Трёхлетний срок служба может восстановить по заявлению, если причина пропуска уважительная (ч. 4 ст. 15). В суд сразу, без финансового уполномоченного, идут в трёх случаях (ч. 3 ст. 15):
- требование больше 500 000 ₽;
- организация исключена из реестра, лишена лицензии, ликвидируется или её нет в реестре службы (проверьте статус в ЕГРЮЛ: при ликвидации заявите требование ликвидатору в срок из сообщения о ликвидации, п. 1 ст. 63 ГК РФ);
- требование касается морального вреда или упущенной выгоды (п. 8 ч. 1 ст. 19): это только сама такая часть, возврат денег до 500 000 ₽ всё равно сначала идёт к службе.
Вопросы, связанные с банкротством, служба тоже не рассматривает (п. 7 ч. 1 ст. 19).
Жалоба в Банк России на МФО
Жалоба в Банк России напрямую деньги не возвращает: он ведёт надзор за соблюдением закона (ч. 1 ст. 16 закона № 353-ФЗ), а взыскание в вашу пользу проходит через финансового уполномоченного и суд. Жаловаться имеет смысл, если МФО не отвечает на претензии, не указывает предел на первой странице, начисляет сверх него или навязывает услуги. Обращение подают в интернет-приёмную, форму собирает конструктор жалобы на МФО в Банк России.
Иск к МФО о возврате переплаты: суд, пошлина, что ещё взыскать
Если финансовый уполномоченный отказал, не принял решение в срок или решение вас не устроило, переплату взыскивают иском о неосновательном обогащении. К иску прикладывают решение службы или её уведомление о принятии обращения либо об отказе в принятии (ч. 1, 4 ст. 25 закона № 123-ФЗ). Если решение службы вас не устроило, на иск есть 30 календарных дней после его вступления в силу (ч. 3 ст. 25).
| Цена иска | Суд | Госпошлина для потребителя |
|---|---|---|
| До 100 000 ₽ | Мировой судья | Не платится |
| Больше 100 000 до 1 000 000 ₽ | Районный суд | Не платится |
Основания: п. 5 ч. 1 ст. 23 ГПК РФ, подп. 4 п. 2 и п. 3 ст. 333.36 НК РФ. Цена иска складывается из переплаты и процентов на дату подачи. В иске прямо укажите, что спор связан с защитой прав потребителей.
Суд выбираете вы: по своему месту жительства или пребывания, по месту заключения или исполнения договора либо по адресу МФО (ч. 7, 10 ст. 29, ст. 28 ГПК РФ). Условие договора о суде этого не отменяет: индивидуальные условия могут менять подсудность только для исков кредитора (ч. 1, 2 ст. 13 закона № 353-ФЗ).
Вместе с переплатой можно заявить:
- проценты за пользование деньгами по ключевой ставке с момента, когда МФО узнала или должна была узнать о неосновательности (п. 2 ст. 1107, п. 1 ст. 395 ГК РФ);
- компенсацию морального вреда при нарушении прав потребителя (ст. 15 закона о защите прав потребителей);
- штраф 50 % от присуждённой суммы, если требование не исполнили добровольно (п. 6 ст. 13 того же закона).
Присудит ли суд штраф и моральный вред, зависит от дела, поэтому заранее не закладывайте их в расчёт.
Как решают суды
Новочебоксарский городской суд, апелляционное определение от 17.04.2025 № 11-17/2025. Заёмщица вернула заём двумя платежами, но МФК считала первый платёж не на день оплаты, продолжала начислять проценты, и для закрытия займа пришлось доплатить 437,02 ₽. Сначала она обратилась с претензией, затем к финансовому уполномоченному, потом в суд.
Апелляция отменила решение мирового судьи и взыскала 448,13 ₽ неосновательного обогащения и убытков, проценты по ст. 395 ГК РФ, 2 000 ₽ морального вреда, 1 258,95 ₽ штрафа и 10 000 ₽ на юриста вместо заявленных 20 000 ₽. Спор здесь о расчёте процентов, а не о пределе ч. 24 ст. 5.
Срок исковой давности по переплате в МФО
На иск о возврате переплаты есть три года со дня, когда вы узнали или должны были узнать о нарушении и о том, кто ответчик (п. 1 ст. 196, п. 1 ст. 200 ГК РФ). Безопаснее считать от даты платежа, которым предел был превышен. Такой же трёхлетний срок действует для обращения к финансовому уполномоченному.
Суд применяет давность по заявлению стороны (п. 2 ст. 199 ГК РФ), и МФО может такое заявление сделать. По свежим займам не откладывайте: пока открыт личный кабинет, сохраните договор и историю платежей.
Законную часть долга, оплаченную после истечения давности, назад не вернуть (п. 2 ст. 1109 ГК РФ). Суммы сверх потолка обязательством не были, и правило прямо на них не рассчитано, но своя давность по ним тоже идёт. Как действовать, если старый долг только требуют, разобрано в статье как списать долги по сроку давности.
Почему МФО отказывает в возврате и что с этим делать
Чаще всего отказ связан с расчётом: не тот предел, сложены разные договоры или нет подтверждения платежей. Сверьте свою причину по списку и исправьте претензию, прежде чем идти дальше.
- Неверный предел. Вы посчитали договор марта 2026 года по 100 %, а нужно 130 %. Пересчитайте по таблице.
- Сложены разные договоры. Считайте каждый отдельно. Если новый заём выдан только для погашения старого, укажите это в претензии и приложите оба договора.
- Деньги получило третье лицо. Требование идёт по правилам об услугах (см. раздел выше).
- Долг передан. Новый кредитор получает право в том объёме и на тех условиях, что были при переходе (п. 1 ст. 384 ГК РФ). Проверьте, кому и когда ушёл каждый платёж: требование адресуют получателю.
- Заём больше года. Предел не применяется, проверяйте ставку и полную стоимость.
- «Вы знали, что платите лишнее». Возврата нет, если получатель докажет, что плательщик знал об отсутствии обязательства или платил в целях благотворительности (п. 4 ст. 1109 ГК РФ). Доказывать это должна МФО: сохраните её требования об оплате. Если спорную сумму приходится внести вынужденно, напишите в назначении платежа или отдельном письме, что платите с оговоркой и сохраняете право требовать возврата.
Как решают суды
Фрунзенский районный суд Саратова, заочное решение от 26.05.2025 № 2-483/2025 (первая инстанция). По договору займа на 43 826 ₽ заёмщице выдали на руки 29 000 ₽. Разница ушла на оплату «консультационно-юридических услуг» индивидуального предпринимателя: этот договор она увидела среди запрошенных копий. Суд признал такие договоры по двум займам незаключёнными и взыскал с МКК 41 256,88 ₽ убытков, 20 628,44 ₽ штрафа и 1 000 ₽ морального вреда. Вступило ли решение в силу, мы не проверяли.
Сервисы, которые предлагают вернуть переплату за вас
Прежде чем платить посреднику, учтите, что финансовый уполномоченный рассматривает обращение потребителя бесплатно. Если посредник предлагает передать ему право требования по договору уступки, он сам становится заявителем, а рассмотрение для него платное (ч. 6 ст. 16 закона № 123-ФЗ). Прочитайте, какую долю взысканного он заберёт. Служба предупреждает на своём сайте, что её сотрудники никогда не звонят первыми с предложением подать обращение.
Если заём не закрыт: перерасчёт, списание с карты, судебный приказ
Если МФО насчитала больше предела, а долг ещё открыт, превышение уменьшает остаток, поэтому требуют перерасчёта. МФО должна исключить начисления сверх предела и показать новый расчёт. Когда заём будет закрыт, запросите письменную справку о нулевом остатке.
МФО списала деньги с карты
Списать деньги со счёта кредитор может по вашему распоряжению банку или заранее данному согласию (ч. 22.1 ст. 5 закона № 353-ФЗ). На эту сумму предел тоже действует: что списано сверх потолка, включите в претензию.
Если ушли периодические выплаты, на которые нельзя обращать взыскание (алименты, возмещение вреда здоровью и другие выплаты из ч. 1 ст. 101 закона об исполнительном производстве; страховая пенсия по старости сюда не входит), в течение 14 календарных дней можно потребовать их назад, и кредитор обязан вернуть деньги за три рабочих дня. Эту сумму с процентами затем нужно внести в течение семи календарных дней, иначе она станет просрочкой (ч. 22.3–22.5 ст. 5).
Как отозвать согласие и что делать при чужом займе, разобрано в статье МФО списывает деньги с карты. Заявление собирает конструктор запрета списания.
Судебный приказ с завышенной суммой
На возражения дано 10 дней со дня получения приказа (ст. 128 ГПК РФ), и судья отменяет приказ, если они поступили в срок (п. 1 ст. 129). Опоздали: укажите причины, не зависевшие от вас, иначе возражения вернут (п. 2 ст. 129). Спор о сумме продолжится уже в обычном иске.
Деньги, взысканные по отменённому приказу, просят вернуть поворотом исполнения (ст. 443 ГПК РФ, образец заявления). Если сумму взыскали по вступившему в силу решению суда, отдельный иск о переплате обычно бесполезен, пока решение не отменено. Форму даёт конструктор возражения на судебный приказ, порядок описан в статье о процедуре судебного приказа.
Кредитная история после перерасчёта
Если в бюро осталась завышенная просрочка, закажите отчёт (как проверить кредитную историю) и подайте заявление об исправлении.
Если микрозаймов много и платить нечем
Возврат переплаты решает спор по одному договору. Если платежи уходят на продления, а доход уже удерживают, посмотрите на долги в целом: что будет, если не платить микрозайм, что делать, когда платить нечем, варианты выхода из долгов по микрозаймам. Не берите новый заём, чтобы закрыть спорный остаток: появится ещё один договор, а спор о старом не станет проще.
Частые вопросы
В каких МФО можно вернуть переплату?
Через сколько МФО возвращает переплату?
Бывает ли микрозайм без переплат?
Можно ли вернуть переплату, если долг продали коллекторам?
Как погасить микрозайм, если начислили больше, чем положено по закону?
Что делать, если на первой странице договора предела нет?
Какая максимальная сумма переплаты при займе 30 000 рублей?
Касается ли предел только МФО или банков тоже?
Можно ли вернуть переплату, если идёт банкротство?
Как отменить проценты по микрозайму в суде?
Читайте также
- Банкротство ИП: как проходит, от какой суммы и что будет с долгами по налогам
- Сколько длится банкротство физического лица: сроки каждого этапа и данные 1 946 завершённых дел
- Реализация имущества гражданина при банкротстве: что это, сколько длится и чем заканчивается
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.