Банкротство самозанятого: как подать и работать на НПД в процедуре
Кратко
Самозанятый может подать на банкротство как обычный гражданин и продолжать работать на НПД, но доход в процедуре реализации проходит через финансового управляющего. Последствия зависят от того, есть ли у вас статус ИП.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 6 октября 2026 г.чтение ≈ 12 минСписание долгов
Самозанятость — это налоговый режим (налог на профессиональный доход, НПД, 4–6 %, платится через приложение «Мой налог»), особого статуса должника она не даёт. В законе о банкротстве есть общие правила для граждан и дополнительные — для граждан-предпринимателей, поэтому самозанятый подаёт на банкротство как обычный человек (или как ИП, если зарегистрирован предпринимателем) и может продолжать работать на НПД всю процедуру. Первое, что нужно проверить, — есть ли у вас статус ИП: от этого зависят последствия.
Может ли самозанятый подать на банкротство и списать долги
Да. По закону о НПД этот налог платят физические лица, в том числе ИП. Никаких особых правил банкротства для плательщиков НПД в законе нет, и запрета подавать заявление тоже нет. Для суда вы — гражданин с долгами и доходом, а откуда доход — от работодателя или от заказчиков через «Мой налог» — значения для права на банкротство не имеет. Если вы курьер на НПД и площадка выставила вам штраф, сначала проверьте, законны ли штрафы курьеров Ozon и WB.
Списание долгов в законе называется освобождением от обязательств. Суд может освободить самозанятого от долгов по завершении процедуры, если он вёл себя добросовестно: не скрывал доход, не давал ложных сведений, не набирал кредиты обманом. Часть долгов не списывается ни у кого — о них ниже.
Путей два:
- Через арбитражный суд — при любом размере долга, с финансовым управляющим. Как устроена процедура целиком, описано в статье о судебном банкротстве.
- Через МФЦ — бесплатно и без управляющего, но только при долге от 25 000 до 1 000 000 ₽ и при одном из оснований, перечисленных в законе.
Для самозанятого три возможных сценария различаются прежде всего тем, что происходит с доходом от заказчиков:
| Сценарий | Что с доходом и счетами | Условия и расходы |
|---|---|---|
| МФЦ | Управляющего нет, доходом распоряжаетесь сами; скрывать рост дохода нельзя | Долг 25 000–1 000 000 ₽ и одно из оснований; бесплатно |
| Суд: реструктуризация | Доход ваш, из него платите по плану; крупные сделки и кредиты — с согласия управляющего | Нужен доход, позволяющий платить по плану; депозит управляющему 25 000 ₽ |
| Суд: реализация имущества | Оплаты идут на счёт под контролем управляющего, вам перечисляют прожиточный минимум | Любой размер долга; депозит 25 000 ₽, публикации и почта |
Когда самозанятый обязан подать на банкротство, а когда вправе
Закон различает обязанность и право.
- Обязанность. Если долги в сумме не меньше 500 000 ₽ и, заплатив одному кредитору, вы уже не можете рассчитаться с остальными, заявление нужно подать не позднее 30 рабочих дней с момента, когда вы об этом узнали или должны были узнать. Если срок пропущен, подать заявление всё равно можно — дорогу это не закрывает, но опоздание лучше не допускать.
- Право. Если долг меньше или вы только предвидите, что скоро не сможете платить, подавать заявление можно, но не обязательно. Условие — признаки неплатежеспособности или недостаточности имущества.
Самозанятому с «плавающим» доходом чаще подходит второй случай — подать по своему желанию: в хороший месяц платежи идут, в плохой — просрочка. Суд посчитает, сколько вы в среднем получаете в месяц, сколько должны отдавать банкам и есть ли имущество, за счёт которого можно рассчитаться. Поэтому справки о доходах за три года — главный аргумент в суде.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Самозанятый без ИП и ИП на НПД: чем отличается банкротство
Самозанятым можно быть двумя способами: просто физическим лицом в приложении «Мой налог» или индивидуальным предпринимателем, который выбрал НПД вместо упрощёнки. Налог одинаковый, а последствия банкротства разные — потому что закон о банкротстве смотрит на запись в ЕГРИП (реестре предпринимателей), а не на налоговый режим.
Если вы не ИП:
- терять статус предпринимателя не нужно — его нет;
- прямого запрета вести дела после процедуры закон о банкротстве не устанавливает.
Если вы ИП на НПД:
- регистрация ИП утрачивает силу с даты решения суда о признании банкротом;
- 5 лет нельзя вести предпринимательскую деятельность и снова регистрироваться ИП.
Запрет быть директором фирмы касается обоих вариантов — он описан в разделе о последствиях ниже.
Проверьте себя в ЕГРИП (реестре предпринимателей), а не по памяти: на сайте ФНС есть бесплатный сервис «Сведения из ЕГРЮЛ/ЕГРИП» — введите ИНН или ФИО и регион, выписка скачивается сразу. Многие регистрировались ИП под старый заказ и забыли. Выписку всё равно придётся приложить к заявлению в суд — закон требует документ о наличии или отсутствии статуса ИП.
Если ИП вам не нужен и долги не связаны с бизнесом, до подачи решите, закрывать ли ИП: от этого зависят последствия и список документов для суда.
Внесудебное банкротство самозанятых через МФЦ
Самозанятость не закрывает дорогу в МФЦ. Закон проверяет не форму заработка, а размер долга (от 25 000 до 1 000 000 ₽ включительно) и одно из оснований:
- Пристав вернул исполнительный документИсполнительное производство окончено, потому что взыскать нечего (возврат документа по п. 4 ч. 1 ст. 46 закона об исполнительном производстве), и после этого против вас не возбуждено новых производств о взыскании денег, которые ещё не окончены. Проверить можно в «Банке данных исполнительных производств» на сайте ФССП или на Госуслугах.
- Основной доход — пенсияПри этом исполнительный документ выдан не менее года назад и не исполнен, а имущества для взыскания нет.
- Основной доход — ежемесячное пособие на ребёнкаУсловия те же: документ старше года не исполнен, имущества нет.
- Исполнительный документ старше семи летОн предъявлялся к исполнению, а долг не погашен или погашен частично.
Для работающего самозанятого чаще всего подходят первое и четвёртое основания. Здесь есть ловушка: если деньги от заказчиков регулярно приходят на карту, пристав редко оканчивает производство «из-за отсутствия имущества» — он списывает с карты. Тогда первое основание просто не наступит. Сам статус самозанятого от ареста не защищает: пристав вправе арестовать счёт, на который приходят деньги от заказчиков, но по заявлению должника обязан сохранять на нём прожиточный минимум.
Заявление подаётся в МФЦ по месту жительства или пребывания, к нему прикладывается список всех известных вам кредиторов. Условия, сроки и последствия этой процедуры подробно — в статье банкротство через МФЦ. Если за время процедуры доход заметно вырос, скрывать это нельзя: скрытый доход — причина, по которой долги не спишут.
Не уверены, что ваше производство у приставов подходит под основания МФЦ? Пройдите короткую проверку «Подходит ли банкротство через МФЦ» — она покажет, какой путь реален с вашими долгами и доходом.
Можно ли быть самозанятым во время процедуры банкротства
Можно. Ни закон о банкротстве, ни закон об НПД не запрещают быть плательщиком НПД в процедуре, сниматься с учёта не нужно. Запрета оформить самозанятость уже после подачи заявления закон тоже не содержит — сделкой с имуществом это не считается. Но работа в процедуре подчиняется правилам этапа, на котором вы находитесь. Этапов в суде два: реструктуризация — план погашения долгов, её вводят, если доход позволяет платить; и реализация — продажа имущества. У многих граждан суд сразу переходит к реализации.
Реструктуризация долгов
На этом этапе вводится мораторий: приставы и банки на время останавливаются. Приостанавливается исполнение исполнительных документов по имущественным взысканиям — кроме текущих платежей, алиментов, зарплаты, возмещения вреда жизни и здоровью и морального вреда. Неустойки и штрафы перестают начисляться. Своими деньгами вы распоряжаетесь сами, но без письменного согласия финансового управляющего нельзя:
- покупать и продавать имущество дороже 50 000 ₽;
- брать и давать займы и кредиты;
- отдавать имущество в залог;
- давать поручительства, уступать права требования, переводить долг, передавать имущество в доверительное управление.
Если вы, например, собираетесь купить для работы технику дороже 50 000 ₽, сначала письменное согласие управляющего. Подробнее об этапе — в статье про реструктуризацию долгов.
Реализация имущества
После признания банкротом всё ваше имущество, включая доход, полученный уже в процедуре, входит в конкурсную массу — это всё, что продадут или распределят между кредиторами. Счетами распоряжается финансовый управляющий. Работать дальше можно, но деньги от заказчиков приходят на счёт под контролем управляющего. Свою часть — прожиточный минимум на вас и детей — он перечисляет вам, обычно раз в месяц. Если управляющий тянет с перечислением, на него можно пожаловаться в суд, который ведёт дело.
Короткий чек-лист для самозанятого в процедуре.
- Можно: оставаться на НПД или встать на учёт, брать заказы, заключать договоры на услуги, формировать чеки в «Моём налоге».
- Можно только с согласия управляющего (в реструктуризации): покупать технику дороже 50 000 ₽, брать кредиты и рассрочки, отдавать вещи в залог.
- Нельзя (в реализации): получать оплату на карту, которой не распоряжается управляющий, брать наличные без учёта, продавать или дарить рабочую технику.
- Обязательно: платить НПД за месяцы процедуры и показывать управляющему все поступления.
Доход самозанятого в процедуре: куда платят заказчики и сколько остаётся
С момента признания банкротом закон прямо говорит: исполнить обязательство перед гражданином (в том числе заплатить ему) можно только в пользу финансового управляющего, а не гражданину лично. Сделки гражданина с имуществом из конкурсной массы без управляющего ничтожны — то есть считается, что их не было. Для самозанятого порядок такой:
- Договоритесь с управляющим о счётеОбычно управляющий блокирует ваши счета и оставляет один из них под своим контролем — на него и должны приходить все оплаты. Платить на личный счёт управляющего или на счёт, не согласованный в деле, нельзя. Проверьте, что карта, привязанная к «Моему налогу», — та самая, подконтрольная управляющему.
- Сообщите реквизиты постоянным заказчикамОплата «по старинке» на вашу прежнюю карту или наличными без учёта — повод для спора о сокрытии дохода.
- Формируйте чек в «Моём налоге» на каждое поступлениеЧеки — это готовый журнал доходов, который управляющий и суд легко сверят с поступлениями.
- Получайте свою частьУправляющий исключает из конкурсной массы деньги в размере прожиточного минимума на вас и иждивенцев и перечисляет их вам.
Условный пример. Из дохода вам оставляют прожиточный минимум трудоспособного: не меньше федеральной величины на 2026 год — 20 644 ₽, а если в вашем регионе минимум выше, то региональный. Самозанятый без иждивенцев получил за месяц от физлиц 45 000 ₽. Сначала резервируется НПД — 4 %, это 1 800 ₽. Ему остаётся 20 644 ₽ (в примере — федеральный минимум), а 22 556 ₽ идут на расходы процедуры и кредиторам. Если на иждивении дети, на каждого добавляют детский прожиточный минимум вашего региона. Доход самозанятого редко ровный, поэтому расчёт идёт по каждому месяцу отдельно:
| Месяц | Поступило / НПД 4 % | Вам / в конкурсную массу |
|---|---|---|
| 1-й | 45 000 ₽ / 1 800 ₽ | 20 644 ₽ / 22 556 ₽ |
| 2-й | 15 000 ₽ / 600 ₽ | 14 400 ₽ / 0 ₽ |
| 3-й | 30 000 ₽ / 1 200 ₽ | 20 644 ₽ / 8 156 ₽ |
В слабый месяц в массу ничего не уходит, но и недостающую до минимума сумму из массы не добавляют: минимум защищает то, что пришло, а не гарантирует выплату. Точный расчёт зависит от состава семьи и решения суда в конкретном деле. Как это работает для зарплаты, объяснено в статье что будет с зарплатой при банкротстве — для дохода самозанятого логика та же.
Не просите заказчиков платить на карту родственника. Это выглядит как сокрытие дохода, а за сокрытие или ложные сведения суд вправе отказать в освобождении от долгов — и тогда вся процедура пройдёт впустую.
Налог на профессиональный доход при банкротстве
НПД считается за каждый месяц и платится не позднее 28-го числа следующего месяца. НПД за месяц, в котором суд принял заявление о банкротстве, и за следующие месяцы — текущий платёж: налоговый период у НПД — месяц. Текущие платежи не включаются в реестр требований кредиторов и не списываются по итогам процедуры, их нужно платить в срок.
На практике налог удобно заложить в договорённость с управляющим: из поступлений сначала резервируется налог, иначе к концу дела накопится новый долг перед ФНС, который никуда не денется. НПД за более ранние месяцы, наоборот, включаются в реестр как обычный налоговый долг. Что такое текущие платежи и чем они опасны, разобрано в статье текущие платежи при банкротстве.
Ноутбук, камера, инструмент: что оставят самозанятому для работы
Закон защищает имущество, необходимое для профессиональных занятий, но только если каждый предмет стоит не больше 10 000 ₽. Дорогой ноутбук дизайнера, профессиональная камера фотографа или станок мастера под эту защиту автоматически не попадают и могут быть проданы в процедуре реализации.
Что можно сделать:
- составить честный список рабочей техники с реальной рыночной стоимостью — завышать или занижать её бессмысленно, управляющий проверит;
- попросить суд исключить из конкурсной массы рабочую технику, без которой вы не сможете зарабатывать: закон позволяет суду по ходатайству оставить гражданину и другое имущество, результат зависит от конкретного дела;
- если вещь в залоге или лизинге, отдельно показать это в документах — к ней будут другие правила;
- не продавать и не дарить технику родственникам перед подачей: такие сделки оспаривают, а сами действия могут стать поводом для отказа в освобождении.
Что ещё заберут и что оставят, описано в статье имущество при банкротстве.
Какие долги самозанятого не спишут
У самозанятого такой же список несписываемых долгов, как у любого гражданина. Не освобождают:
- от текущих платежей, в том числе НПД за месяцы процедуры;
- от алиментов;
- от возмещения вреда жизни и здоровью и морального вреда;
- от зарплаты и выходных пособий, если вы сами кого-то нанимали;
- от долгов фирмы, которые суд возложил на вас как на её руководителя (субсидиарная ответственность), и от ущерба, причинённого умышленно или по грубой неосторожности;
- от требований, о которых кредиторы не знали и не должны были знать к моменту завершения процедуры, — поэтому в заявлении нужно указать всех кредиторов.
Отдельно суд может вообще отказать в освобождении, если должник не дал нужных сведений управляющему или суду, предоставил заведомо недостоверные сведения, действовал незаконно при получении кредита (например, указал ложный доход в анкете) или был осуждён за неправомерные действия при банкротстве. Для самозанятого типичная зона риска — «забытые» поступления на вторую карту. Ещё одна — доход в анкетах на кредиты: сравните его перед подачей со справкой из «Моего налога». Если в анкете было больше, чем по чекам, обсудите это с юристом до суда: банки используют такое расхождение, чтобы просить отказать в списании. Подробнее о том, как банкротство признают недобросовестным, — в статье о преднамеренном банкротстве.
Самозанятый после банкротства: последствия и можно ли снова работать на НПД
Да. После процедуры гражданин без статуса ИП может сразу снова работать на НПД: закон о банкротстве этого не запрещает. Среди ограничений закона об НПД банкротство тоже не названо.
Для бывшего предпринимателя ситуация спорная. Закон запрещает ему 5 лет вести предпринимательскую деятельность. Можно ли в эти годы работать на НПД как обычный гражданин без ИП, закон прямо не отвечает. Если вы были ИП и признаны банкротом, выясните это до новой регистрации.
Остальные ограничения касаются всех граждан:
- 5 лет при оформлении кредитов и займов нужно сообщать о своём банкротстве;
- 5 лет нельзя самому снова подать на банкротство;
- 3 года нельзя быть директором фирмы; для страховых компаний, МФО, пенсионных фондов и других финансовых организаций — 5 лет, для банков — 10 лет.
Все последствия собраны в статье последствия банкротства для должника.
Документы самозанятого для заявления о банкротстве
Общий список — в статье про документы для банкротства. Самозанятому нужно добавить к нему доказательства дохода, которых нет у работника по найму:
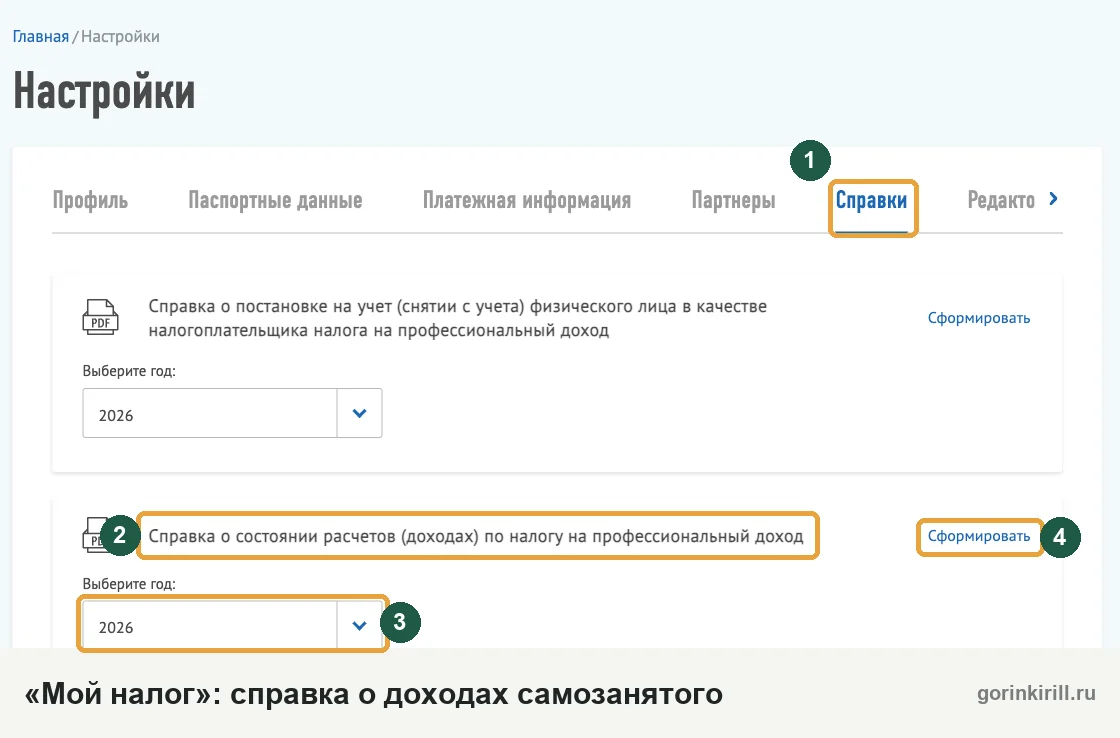
- Справка о постановке на учёт как плательщика НПДФорма КНД 1122035. Формируется в приложении «Мой налог» или в веб-кабинете на сайте ФНС сразу, в электронном виде с подписью налоговой.
- Справка о состоянии расчётов (доходах) по НПДТоже в «Моём налоге»: Прочее → Справки → Справка о доходах (форма КНД 1122036). Закон требует сведения о доходах за три года до подачи заявления. Если на НПД вы меньше трёх лет, за остальной период приложите справки с прежнего места работы или объяснение, что дохода не было.
- Выписка из ЕГРИППодтверждает, есть у вас статус ИП или нет.
- Выписки по картам, куда платят заказчикиСуд и управляющий сравнят их с чеками в «Моём налоге» — лучше, если расхождений нет.
- Договоры с постоянными заказчикамиЕсли они есть: помогают показать, сколько вы реально можете зарабатывать.
Госпошлину за своё банкротство должник не платит. На вознаграждение финансового управляющего нужно внести на депозит суда 25 000 ₽ — перечислить на счёт суда, это оплата работы управляющего за процедуру. Отдельно оплачиваются публикации сведений о деле и почтовые расходы. Само заявление в суд можно собрать в конструкторе заявления о банкротстве в арбитражный суд, для МФЦ — заявления о внесудебном банкротстве. Полную стоимость процедуры считаем в статье цена банкротства физических лиц.
С чего начать самозанятому с долгами
Перед решением соберите три вещи: выписку из ЕГРИП, справку о доходах из «Моего налога» за последние три года и список долгов с суммами и кредиторами. По ним уже видно, какой путь реален: МФЦ, суд или пока ни то ни другое. Кирилл Горин — юрист и арбитражный управляющий, первичная консультация бесплатная: по этим документам разберём, как пройдёт банкротство с вашим доходом.
Источники
- Ст. 4 Федерального закона от 27.11.2018 № 422-ФЗ — кто платит НПД, ограничения режима.
- Ст. 11 Федерального закона № 422-ФЗ — срок уплаты НПД.
- Ст. 5 Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» — текущие платежи.
- Ст. 20.6 Федерального закона № 127-ФЗ — вознаграждение финансового управляющего.
- Ст. 213.4 Федерального закона № 127-ФЗ — обязанность и право подать заявление, документы.
- Ст. 213.11 Федерального закона № 127-ФЗ — ограничения в реструктуризации.
- Ст. 213.25 Федерального закона № 127-ФЗ — конкурсная масса, доход, счета.
- Ст. 213.28 Федерального закона № 127-ФЗ — освобождение от долгов и исключения.
- Ст. 213.30 Федерального закона № 127-ФЗ — последствия банкротства гражданина.
- Ст. 216 Федерального закона № 127-ФЗ — последствия для ИП.
- Ст. 223.2 Федерального закона № 127-ФЗ — внесудебное банкротство через МФЦ.
- Ст. 446 ГПК РФ — имущество для профессиональных занятий, прожиточный минимум.
- Ст. 333.21 НК РФ — госпошлина по делам о банкротстве.
- Ст. 69 Федерального закона от 02.10.2007 № 229-ФЗ «Об исполнительном производстве» — сохранение прожиточного минимума на счёте.
- Федеральный закон от 28.11.2025 № 426-ФЗ (величина прожиточного минимума в целом по РФ на 2026 год).
- ФНС России: справки по НПД — какие справки формируются в «Моём налоге».
Частые вопросы
Можно ли самозанятому подать на банкротство, если он работает официально по найму?
Приставы могут списывать деньги с карты самозанятого?
Узнают ли заказчики, что я прохожу банкротство?
Спишут ли долг по НПД?
Что будет, если оформить самозанятость уже после подачи на банкротство?
Может ли самозанятый пройти банкротство через МФЦ, если у него есть доход?
Отнимут ли единственное жильё у самозанятого при банкротстве?
Алименты с самозанятого спишут при банкротстве?
Можно ли после банкротства снова стать самозанятым?
Читайте также
- Брачный договор при банкротстве одного из супругов: когда он защищает имущество, а когда его оспорят
- Долги умершего: что переходит к наследникам и сколько придётся платить
- Банкротство для участников СВО: МФЦ, суд и списание кредитов 2026
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.