С какой суммы долга можно подать на банкротство физлица в 2026 году
Кратко
Подать самому можно при любой сумме, если платить нечем. С 500 тысяч и невозможности платить всем подать обязаны, банк может подать при просрочке 3 месяца. МФЦ — от 25 тысяч до 1 миллиона, если производство окончено за отсутствием имущества и новых нет.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 8 ноября 2026 г.чтение ≈ 13 минДолговые процедуры
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
От какой суммы можно подать на банкротство самому, закон не ограничивает: если платить нечем, подать можно и с долгом 200 тысяч. С 500 000 ₽ подать обязаны, если расплатиться со всеми нечем, а банк или налоговая могут подать после 3 месяцев просрочки. Через МФЦ без суда списывают долги от 25 тысяч до 1 миллиона рублей, если пристав окончил производство, потому что взыскать нечего, и новых нет. Пенсионеру, получателю пособия на ребёнка и участнику СВО — и если лист больше года назад направлен на исполнение и не погашен.
Чтобы понять, какой путь открыт (суд, МФЦ или пока ни один), нужны точная сумма долга и сведения о приставах. Что сделать сейчас:
- Сложите долги по справкам кредиторов. Справку о задолженности с разбивкой на основной долг, проценты и неустойку выдаёт банк или МФО в приложении или в офисе. Неустойку не считайте. Получится сумма, которую вы сравните с 25 тысячами, 500 тысячами и 1 миллионом.
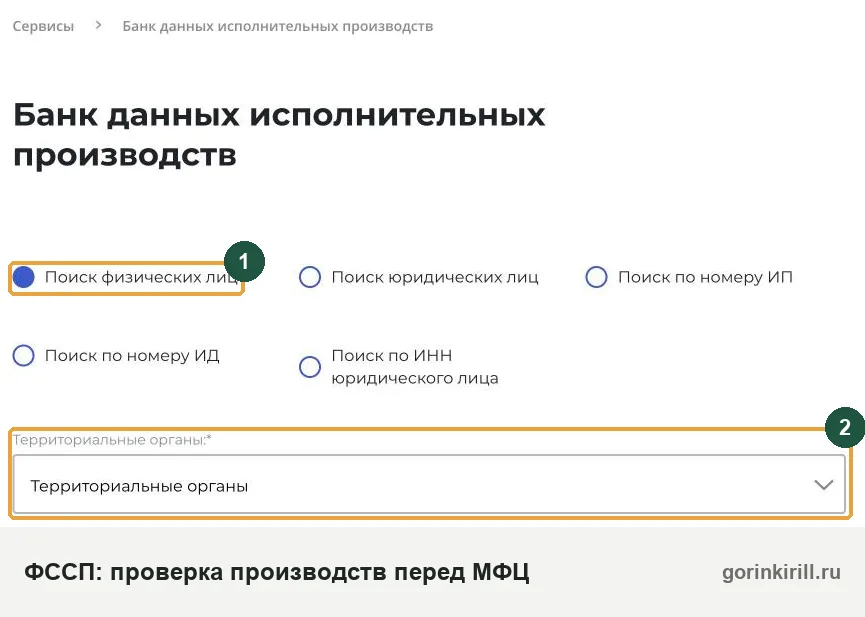
- Проверьте себя в банке данных исполнительных производств на сайте ФССП (fssp.gov.ru, поиск по ФИО и дате рождения). Ищите производства, оконченные по п. 4 ч. 1 ст. 46 закона № 229-ФЗ. Если такое есть, после него не открыто новых производств о взыскании денег, а долги от 25 000 до 1 000 000 ₽, вам, вероятно, подходит МФЦ. Загляните и в раздел исполнительных производств на Госуслугах: там видно, не предъявил ли взыскатель лист повторно.
- Пройдите проверку «Спишут ли долги» на нашем сайте: шесть шагов о сумме, взыскании и имуществе. По ответам видно, с чего начать.
- Если долг от 500 000 ₽ и вы уже не можете платить всем кредиторам, закон даёт 30 рабочих дней, чтобы подать заявление в арбитражный суд по месту жительства. Черновик соберёт конструктор заявления о банкротстве в суд. Когда суд примет заявление, он назначит заседание и проверит, действительно ли вы не можете платить.
- До подачи перепишите своё имущество и сделки за 3 года: в банкротстве продают всё, кроме защищённого законом (единственное жильё не в ипотеке и не явно роскошное (постановление КС № 15-П), обычные вещи, доход в пределах прожиточного минимума), а сделки за 3 года увидят суд и управляющий. За опоздание грозит штраф 1 000–3 000 ₽, а списанию долгов оно само по себе не мешает, так что подать неподготовленным рискованнее, чем на несколько дней позже.
Разобрать свою ситуацию можно в нашем боте в MAX: пришлите сумму долгов, доход и что уже сделали приставы, юрист подскажет, какой путь подходит.
От какой суммы банкротство физлица: пороги в одной таблице
С какой суммы начинается банкротство физических лиц, зависит от того, кто подаёт заявление и куда. Оформить банкротство по своему заявлению можно с любой суммой долга, обязанность подать появляется с 500 000 ₽, а кредитор вправе подать с той же суммы после трёх месяцев просрочки. Для личного банкротства закон № 127-ФЗ называет три цифры размера долга: 25 тысяч, 500 тысяч и 1 миллион рублей.
| Кто и куда подаёт | Порог суммы | Главное условие |
|---|---|---|
| Гражданин в суд, когда обязан | от 500 000 ₽ | Заплатить одному кредитору значит не заплатить другим (п. 1 ст. 213.4) |
| Гражданин в суд по своему желанию | любая сумма | Очевидно, что платить в срок не получится, и есть признаки неплатёжеспособности (п. 2 ст. 213.4) |
| Банк, другой кредитор, налоговая | от 500 000 ₽ | Долг не погашен 3 месяца (п. 2 ст. 213.3) |
| Гражданин в МФЦ, без суда | от 25 000 до 1 000 000 ₽ | Одно из оснований закона, главное — производство окончено, потому что взыскать нечего, и новых нет (п. 1 ст. 223.2) |
В суде сумма долга важна в двух случаях: когда должник обязан подать сам и когда на него подаёт кредитор. Подать заявление о признании банкротом вправе только сам гражданин, его кредитор и уполномоченный орган, то есть налоговая (п. 1 ст. 213.3). Судебного пристава в этом списке нет. Общие условия и этапы процедуры собраны в статье о том, что такое банкротство.
Для индивидуального предпринимателя действуют те же пороги для граждан, плюс свои правила об уведомлении кредиторов; подробно о них в статье про банкротство ИП. Для организаций порог выше: требования не меньше 2 миллионов рублей (п. 2 ст. 33).
Банкротство при долге меньше 500 тысяч: когда суд примет заявление
Минимальной суммы долга для банкротства через суд закон не устанавливает. Какой должна быть сумма, сказано только для обязанности подать и для заявлений кредиторов. Если подаёте сами, суд примет заявление о банкротстве и при сумме долгов меньше 500 тысяч, когда вы неплатёжеспособны. Верховный суд прямо указал: когда должник подаёт сам по п. 2 ст. 213.4, размер неисполненных обязательств значения не имеет (п. 11 постановления Пленума ВС РФ от 13.10.2015 № 45).
Неплатёжеспособность нужно показать фактами. Закон считает гражданина неплатёжеспособным, пока не доказано иное, если есть хотя бы одно обстоятельство из списка (п. 3 ст. 213.6):
- вы перестали платить кредиторам по долгам, срок которых наступил;
- больше 10 % долгов с наступившим сроком не оплачены дольше месяца;
- долги больше стоимости вашего имущества;
- есть постановление пристава об окончании производства, потому что взыскать не с чего.
Если из будущих доходов вы сможете в течение непродолжительного времени погасить просроченное, суд неплатёжеспособным вас не признает. Поэтому заявление при небольшом долге и хорошей зарплате рискует закончиться тем, что суд признает его необоснованным и прекратит дело (п. 2 ст. 213.6).
Если доход есть, но на все долги его не хватает, суд может ввести реструктуризацию вместо продажи имущества, то есть план погашения долгов на срок до пяти лет, а если суд утверждает план без одобрения кредиторов, то до трёх (п. 2 ст. 213.14). Учтите это, когда сравниваете расходы с долгом.
В заявлении покажите, почему вы не справитесь: доход и обязательные расходы, иждивенцы, отказы банков в реструктуризации, постановления приставов. К заявлению прикладывают документы из п. 3 ст. 213.4; полный список и порядок подачи собраны в статье о судебном банкротстве.
Долг меньше 500 тысяч: как решали арбитражные суды
- 459 тысяч, пенсия по инвалидности — признали банкротом. Долг двум банкам 459 529,80 ₽, должник не работает, живёт на пенсию по инвалидности и выплаты СФР, из имущества только треть квартиры. Суд указал, что при заявлении по п. 2 ст. 213.4 размер долга значения не имеет, важны признаки неплатёжеспособности, и сразу ввёл продажу имущества (решение Арбитражного суда Хабаровского края от 30.09.2026 по делу № А73-10221/2026).
Заявление при долге 388 тысяч прекратили: почему
Разбор практики. Арбитражный суд Санкт-Петербурга и Ленинградской области, определение от 27.08.2024 по делу № А56-56349/2024. Гражданин подал на банкротство по п. 2 ст. 213.4 и указал долг 388 723,81 ₽: коммунальные платежи и долг по расписке.
Суд несколько раз откладывал заседание и просил документы, но их не принесли. Подтвердить удалось только 159 904,66 ₽ за коммунальные услуги: пени в расчёт неплатёжеспособности не входят, срок возврата по расписке ещё не наступил. В квартире живут двое, но почему платит только заявитель, он не объяснил. Справку о доходе за 2024 год не дал, хотя писал, что работает. Производство прекратили.
Вывод: малый долг сам по себе не мешает, но доказывать неплатёжеспособность придётся документами. Приложите справки о долгах с датами платежей, справку о доходе и расчёт, почему денег не хватает.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Долг от 500 тысяч: обязанность подать на банкротство за 30 рабочих дней
Право подать на банкротство через суд есть при любой сумме, а с 500 000 ₽ подать заявление становится обязанностью, если расплата с одним кредитором оставит без денег остальных. Срок 30 рабочих дней со дня, когда вы узнали или должны были узнать о такой ситуации (п. 1 ст. 213.4).
В эти 500 тысяч входят и долги, срок оплаты которых ещё не наступил, например остаток кредита по графику (п. 10 постановления Пленума № 45). Связан долг с предпринимательством или нет, значения не имеет.
За неподачу заявления, когда это обязанность, гражданина могут оштрафовать на 1 000–3 000 ₽ (ч. 5 ст. 14.13 КоАП). Та же статья наказывает за другое: когда при признаках банкротства гражданин заведомо в ущерб остальным расплачивается с одним кредитором (ч. 2) или прячет имущество (ч. 1).
Просрочка с заявлением сама по себе не названа в законе причиной отказать в списании долгов. Закон перечисляет другие причины: привлечение к ответственности за неправомерные действия при банкротстве, скрытые или ложные сведения управляющему и суду, мошенничество, злостное уклонение от уплаты, ложные сведения при получении кредита, сокрытие имущества (п. 4 ст. 213.28). В этих случаях суд не освобождает от долгов вообще. Как суды оценивают долгое молчание должника, видно по практике ниже.
Когда банк или налоговая подают на банкротство гражданина
Кредитор может подать на банкротство гражданина, если сумма задолженности (основной долг с процентами) не меньше 500 тысяч рублей и не погашена 3 месяца (п. 2 ст. 213.3). Обычно нужно вступившее в силу решение суда. Без него можно подать по кредитному договору с банком, по налогам и сборам, по исполнительной надписи нотариуса, по алиментам на детей и в некоторых других случаях (п. 2 ст. 213.5).
При долге меньше 500 тысяч банк на банкротство подать не может и взыскивает через суд и приставов. Заявление кредитора тоже можно составить в конструкторе для кредитора, если должны вам.
Опоздал с заявлением при долге от 500 тысяч: что решали суды о списании
- Долг взыскан судом в 2019 году, дело о банкротстве начато в 2025-м — долги списали. В деле один кредитор с требованием 5 082 521,41 ₽, долг взыскан апелляционным определением от 14.11.2019, дело о банкротстве идёт с 18.02.2025. Суд указал, что несвоевременное обращение с заявлением о признании себя банкротом не основание для неосвобождения от долгов, и освобождение оставил в силе (постановление Семнадцатого арбитражного апелляционного суда от 13.03.2026 № 17АП-11598/2025(1)-АК).
Порог для банкротства без суда через МФЦ
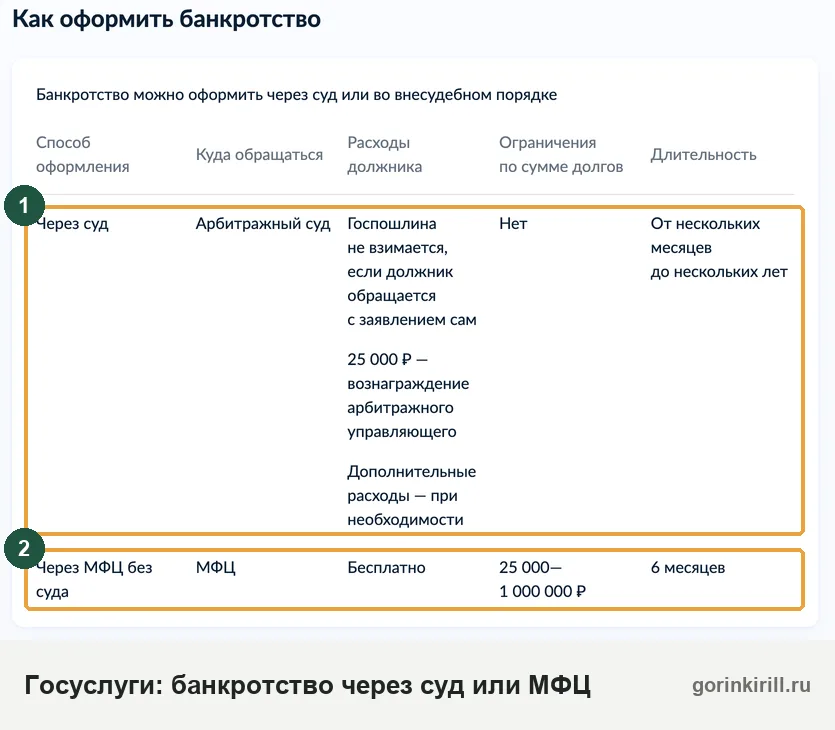
Через МФЦ без суда и бесплатно списывают долг от 25 000 до 1 000 000 ₽, если есть одно из оснований (п. 1 ст. 223.2):
- производство окончено по п. 4 ч. 1 ст. 46 закона № 229-ФЗ, потому что взыскать нечего, и новых производств о взыскании денег нет;
- основной доход — пенсия или пособие на ребёнка либо вы участник СВО, лист больше года назад направлен на исполнение и не погашен, имущества для взыскания нет; удержания из пенсии не мешают;
- лист выдан больше 7 лет назад, направлялся на исполнение и не погашен.
Спишут только долги из списка кредиторов и только в указанной сумме (п. 2 ст. 223.6), поэтому указывайте каждый долг полностью. Порядок и документы — в статье о банкротстве через МФЦ, заявление соберёт конструктор заявления в МФЦ.
Что входит в сумму долга для банкротства
В сумму для банкротства, в том числе для порога 500 тысяч, входит основной долг с процентами за пользование деньгами, а неустойки, штрафы и пени не входят (п. 2 ст. 4). Налоги и другие обязательные платежи считают без штрафов и пеней.
| Часть долга | Учитывается в пороге? | Комментарий |
|---|---|---|
| Основной долг по кредитам и займам | да | Включая остаток по графику, срок которого не наступил, для обязанности и для МФЦ |
| Проценты по договору | да | Суммы займа считаются с процентами, подлежащими уплате |
| Неустойка, штраф, пени, проценты за просрочку | нет | Не учитываются при определении признаков банкротства |
| Налоги, коммунальные платежи | да | Без штрафов и пеней по ним |
| Алименты, долг по поручительству | для МФЦ да, прямо в законе | Поручительство учитывают, даже если основной должник платит; алименты после процедуры не списываются |
Остаток рассрочки за товар или услугу попадает в сумму так же, как остаток кредита. Для заявления банка или налоговой важна другая сумма: только требования, которые не исполнены 3 месяца. Поэтому непросроченный остаток ипотеки банку для его заявления о вашем банкротстве не засчитывается. Что будет с самой квартирой, разобрано в статье о том, как проходит банкротство с ипотекой.
В порог входят и долги, которые банкротство потом не снимет: алименты, возмещение вреда жизни и здоровью, зарплата работникам (п. 5 ст. 213.28). Что спишут, а что останется, разобрано в статье о том, какие долги списываются при банкротстве.
Условный пример расчёта суммы долга
Условный пример: кредит в банке, основной долг 380 000 ₽ и начисленные по договору проценты 45 000 ₽; кредитная карта 90 000 ₽; неустойка по обоим долгам 60 000 ₽. Для порога считаем 380 000 + 45 000 + 90 000 = 515 000 ₽, неустойку не добавляем.
Получилось 515 тысяч: если платить всем кредиторам нечем, заявление в суд обязательно. Сумма меньше 1 миллиона, поэтому при одном из оснований подходит и МФЦ.
Максимальная сумма для банкротства физического лица: есть ли верхний предел
Какую сумму можно списать через банкротство, закон не ограничивает: максимальной суммы долга для банкротства через суд нет, есть только нижний порог для заявлений кредиторов и для обязанности должника. Дело о банкротстве возбуждают и при долге в 2 миллиона, и в 20 миллионов, и такую сумму в конце процедуры списывают так же. Верхний предел есть только у МФЦ: 1 000 000 ₽.
Лимит 10 миллионов рублей — из закона о кредитах мобилизованных и военнослужащих, к порогу банкротства он не относится. Если контракт для участия в СВО заключён не раньше 1 мая 2026 года, а по кредиту до этой даты было решение суда или исполнительный документ, обязательства прекращаются в части, не превышающей 10 миллионов рублей (ч. 1 ст. 2.1 закона № 377-ФЗ).
Закон говорит «в совокупности» и не уточняет, по одному кредитору считать или по всем; Банк России в письмах от 08.04.2025 № 010-59/3375 и от 29.04.2025 № 59-8-1/18340 считает этот предел по договорам с каждым кредитором отдельно. Это списание без банкротства; кому оно положено, разобрано в статье о списании долгов участникам СВО.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramВыгодно ли банкротство при маленьком долге: расходы против суммы
Через суд банкротство обходится примерно в 41–47 тысяч рублей обязательных расходов без реструктуризации и продажи имущества, поэтому при долге в 50–100 тысяч сначала проверьте МФЦ и способы без банкротства. Окупились ли расходы, люди рассказывают в отзывах прошедших банкротство. Должник госпошлину за своё заявление не платит (подп. 8 п. 1 ст. 333.21 НК).
- 25 000 ₽ на депозит суда: вознаграждение финансового управляющего за процедуру (п. 3 ст. 20.6). Вносят после того, как суд принял заявление, и до заседания по нему, с номером дела в платёжке; заранее внести нельзя (п. 4 ст. 213.4).
- 16–22 тысячи рублей на обязательные публикации и почту кредиторам: столько выходит в судебном банкротстве по нашей практике.
- Ещё 25 000 ₽ управляющему и публикации к этой процедуре, если суд вводит реструктуризацию долгов: так бывает, когда есть стабильный доход.
- 7 % управляющему от выручки и расходы на торги, если продают имущество (п. 17 ст. 20.6).
Во сколько обойдётся помощь юриста и как платить по частям, сравнили на странице о цене банкротства физических лиц. Процедура по нашим делам длится в среднем около 7 месяцев (по нашей практике — более 1 900 дел), от подачи заявления до признания банкротом обычно проходит ещё 1–2 месяца. Подробнее о том, сколько длится банкротство на каждом этапе. Что процедура меняет потом (кредиты, выезд, должности), описано в статье о последствиях банкротства.
- суд возможен при неплатёжеспособности, но расходы от 41–47 тысяч больше долга
- сначала способы без банкротства
- МФЦ бесплатно при одном из оснований
- суд по своему заявлению при неплатёжеспособности
- подать в суд обязаны, если платить всем нечем
- банк и налоговая могут подать сами
- МФЦ только до 1 000 000 ₽
Долг 120 тысяч: суд или МФЦ на условном примере
Условный пример: микрозаймы и кредитка на 120 000 ₽, зарплаты нет, имущества нет. Суд обойдётся примерно в 41–47 тысяч, то есть больше трети долга. Если пристав уже окончил производство по п. 4 ч. 1 ст. 46, бесплатный МФЦ выгоднее. Если производств ещё нет, сравните суд со способами ниже.
Что сделать с небольшим долгом без банкротства
- Кредитные каникулы: отсрочка платежей по закону, условия и лимиты на отдельной странице.
- Реструктуризация кредита по договорённости с банком.
- Отмена судебного приказа: возражения подают в течение 10 рабочих дней со дня получения копии (ст. 128 ГПК).
- Проверка срока исковой давности: суд применяет давность только по заявлению стороны до решения (п. 2 ст. 199 ГК).
- Мировое соглашение с банком в суде или у приставов.
Подписывая с банком новый график или соглашение, помните: это признание долга, после которого срок давности начинается заново (ст. 203 ГК).
Банкротство физических лиц, если долги у судебных приставов
Долги у судебных приставов банкротству не мешают: подать на банкротство можно и при открытых исполнительных производствах, и если приставы уже наложили арест на счёт или имущество. Пристав банкротство не инициирует и банкротом никого не объявляет: это делает арбитражный суд по заявлению гражданина, кредитора или налоговой (п. 1 ст. 213.3). Запретить вам подать заявление пристав тоже не может.
Если производство уже окончено, потому что у вас нет имущества (п. 4 ч. 1 ст. 46 закона № 229-ФЗ), и новых производств о взыскании денег после этого не возбуждали, при долге от 25 тысяч до 1 миллиона открыт путь в МФЦ. Что даёт такое окончание и когда лист можно предъявить снова, разобрано в статье об окончании по статье 46, а как проверить номер производства — в статье о пункте 4 части 1 статьи 46.
Что будет с исполнительными производствами при банкротстве
После признания гражданина банкротом судебные приставы прекращают взыскание: оканчивают исполнительные производства и снимают аресты.
| Этап | Что с производствами | Норма |
|---|---|---|
| Суд ввёл реструктуризацию долгов | Взыскание приостанавливается, аресты снимаются | п. 2 ст. 213.11 |
| Суд признал банкротом | Пристав оканчивает производство и передаёт лист управляющему | п. 7 ч. 1 ст. 47 закона № 229-ФЗ |
| Процедура в МФЦ | Взыскание по долгам из заявления приостанавливается, после завершения производство оканчивается | п. 2 ст. 223.4, п. 7.1 ч. 1 ст. 47 |
Взыскание алиментов и возмещения вреда жизни или здоровью продолжается: эти исключения есть и в суде, и в МФЦ. С введения судебной процедуры перестают начисляться неустойки и проценты, а аресты на имущество и счета, которые наложили приставы, снимаются. В МФЦ неустойки и проценты по долгам из заявления тоже перестают начисляться.
Если вы решаете, платить ли приставам по частям или считать банкротство, сравните сумму всех долгов с порогами из таблицы выше. Когда долг небольшой и банкротство не нужно, посмотрите, как оплатить долг приставам так, чтобы производство закрыли и не пришлось платить дважды. Как вести себя с приставами до процедуры и как закрыть производства через МФЦ, рассказано в статье о том, как списать долги у судебных приставов.
Какой доход остаётся в процедуре банкротства
В процедуре реализации имущества, когда управляющий продаёт имущество, а после неё суд списывает долги, вам при банкротстве оставляют сумму в размере прожиточного минимума на себя и на иждивенцев. Остальное идёт в конкурсную массу, то есть в деньги и имущество, из которых платят кредиторам. Это правило ст. 446 ГПК, которое действует в банкротстве через п. 3 ст. 213.25.
Себе должник, в том числе пенсионер, сохраняет прожиточный минимум трудоспособного населения в целом по России (абз. 8 ч. 1 ст. 446 ГПК), а если в регионе минимум для вашей группы выше, то региональный. В 2026 году минимум трудоспособного по России — 20 644 ₽, на ребёнка — 18 371 ₽ (ч. 4 ст. 8 закона о федеральном бюджете № 426-ФЗ). Суммы по регионам собраны на странице о прожиточном минимуме.
Сколько оставить на ребёнка, решает финансовый управляющий, а при споре суд (п. 3 ст. 213.25). Минимум ребёнка могут оставить целиком или частично, например если ребёнка содержит и второй родитель. Документы о доходе и детях лучше отдать управляющему сразу.
Условный пример: зарплата после налога 60 000 ₽, на иждивении один ребёнок. Если суд оставит минимум на ребёнка полностью, в месяц останется 20 644 + 18 371 = 39 015 ₽, а 20 985 ₽ уйдут в конкурсную массу.
Вопросы о том, с какой суммы долга подают на банкротство
Со скольки лет можно подать на банкротство физлица?
Через сколько лет можно оформить банкротство повторно?
Какую сумму выплачивают при банкротстве?
Складываются ли долги разным кредиторам для порога 500 тысяч?
Учитывается ли ипотека в сумме долга для банкротства?
Если долг вырос до 500 тысяч из-за пеней, нужно ли подавать на банкротство?
Может ли банк подать на банкротство при долге меньше 500 тысяч?
Нужна ли справка от приставов для банкротства через МФЦ?
Какой нужен доход, чтобы подать на банкротство?
Учитываются ли долги за ЖКХ и налоги в сумме для банкротства?
Читайте также
- Могут ли приставы забрать машину за долги и при какой сумме
- Преднамеренное и фиктивное банкротство физического лица: признаки, ответственность, судебная практика
- Как проверить машину на арест: ГИБДД, ФССП и реестр залогов
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.