Не плачу ипотеку: что будет при просрочке и как сохранить квартиру
Кратко
За один-два пропущенных платежа квартиру не заберут, пока долг меньше 5 % её стоимости и просрочка короче трёх месяцев. Дальше банк через суд может продать жильё с торгов, остаток долга останется за вами. До суда спасают продажа квартиры самому и ипотечные каникулы при условиях закона.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 8 ноября 2026 г.чтение ≈ 21 минВзыскание долгов
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
За один-два пропущенных платежа по ипотеке квартиру не заберут: пока долг меньше 5 % стоимости жилья и просрочка короче трёх месяцев, суд по умолчанию откажет банку в обращении взыскания на квартиру (п. 1 ст. 54.1 закона об ипотеке № 102-ФЗ). Защита пропадает, если просрочка дошла до трёх месяцев, долг достиг 5 % стоимости или за год набралось четыре опоздания: тогда банк вправе через суд продать квартиру с торгов, а долг, который не покрыла выручка, останется за вами.
Пока банк не подал иск, квартиру можно продать самому. Ипотечные каникулы можно взять, пока решение суда не вступило в силу, но только при условиях закона: кредит до 15 млн ₽, квартира у вас единственное жильё и случилась потеря работы, долгая болезнь, падение дохода больше чем на 30 % или другое событие из закона.
Не могу платить ипотеку: что делать в первые дни
Если больше не можете платить ипотеку или понимаете, что следующий платёж не внесёте, первым делом подайте банку требование об ипотечных каникулах, если подходите под условия. Квартира по ипотеке заложена банку, поэтому, если не платить этот кредит за квартиру, под угрозой и кредитная история, и само жильё.
- Проверьте, подходите ли вы под каникулы: кредит до 15 млн ₽, квартира у вас единственная, по этому договору каникул ещё не было, и случилось одно из событий закона (потеря работы, болезнь больше двух месяцев, падение дохода, рождение второго ребёнка). Условия ниже.
- Подходите: заполните требование в конструкторе заявления на кредитные каникулы (в нём есть вариант для ипотеки по ст. 6.1-1) и отправьте банку способом из договора или заказным письмом с уведомлением. Дату начала можно поставить на два месяца назад, тогда пропущенные платежи войдут в каникулы.
- Не подходите: напишите банку заявление о реструктуризации через конструктор заявления на реструктуризацию. Новый график, который предложит банк, прочитайте до подписи: проверьте платёж, срок и итоговую переплату. Если долг старый или его уже продали, учтите, что письменное признание долга запускает срок давности заново (ст. 203 ГК). По обычной текущей ипотеке это не повод отказываться от реструктуризации.
- Не подписывайте соглашение о внесудебном обращении взыскания на квартиру. Пока его нет, единственное жильё банк продаст только по решению суда (подп. 1 п. 5 ст. 55 закона № 102-ФЗ).
- Достаньте страховой полис по ипотеке и посмотрите, какие риски застрахованы. Если там есть потеря работы, инвалидность или болезнь, сообщите страховщику о страховом случае.
- Если кроме ипотеки есть другие кредиты и платить нечем по всем, опишите ситуацию в боте юриста в MAX: подскажут, какой документ подать первым.
Что будет, если не платить ипотеку: по срокам
Чем грозит просрочка по ипотеке, зависит от её длины: если человек месяц не платит ипотеку, банк будет начислять неустойку и звонить, а через полгода или год дело может быть уже в суде. Стадии одни и те же: неустойка и запись в кредитной истории с первого дня, требование вернуть весь долг, иск об обращении взыскания на квартиру, торги и выселение. Точных сроков между стадиями закон не задаёт, они зависят от договора и от того, как быстро банк идёт в суд.
| Когда | Что происходит | Что можно сделать |
|---|---|---|
| 1-й день просрочки | Начисляется неустойка. Банк передаёт сведения о просрочке в бюро кредитных историй не позднее второго рабочего дня (ч. 5 ст. 5 закона № 218-ФЗ) | Внести платёж, пока набежало немного |
| 1–2 месяца | Звонки и письма банка, неустойка растёт | Требование о каникулах с датой начала задним числом (до двух месяцев) |
| От 3 месяцев или долг от 5 % стоимости квартиры | Пропадает защита п. 1 ст. 54.1: суд уже не обязан отказать в обращении взыскания на квартиру. Потребовать весь долг досрочно банк по договору может и раньше (п. 2 ст. 811 ГК) | Каникулы, продажа квартиры самому по ст. 37.1, погашение просрочки |
| 4-е опоздание за 12 месяцев | Систематическое нарушение: банк вправе обратить взыскание, даже если каждая просрочка мелкая | Платить точно в срок, переписать график через реструктуризацию |
| Иск в суде | Суд решает, сколько вы должны и с какой цены продавать квартиру | Спорить о цене, просить отсрочку продажи до года |
| Решение вступило в силу | Исполнительный лист, пристав передаёт квартиру на торги | Если суд взыскал весь долг: заплатить всю сумму по решению, заключить с банком мировое соглашение или просить суд об отсрочке |
| После продажи | Право пользования квартирой прекращается, новый владелец выселяет | Требовать остаток выручки, если он есть |
Один день просрочки по ипотеке и первые недели
Один-три дня просрочки банк заметит сразу: начислит неустойку по договору и передаст сведения в бюро кредитных историй. Как восстановить её потом, разобрано в статье о том, как улучшить кредитную историю. На квартиру такая просрочка не влияет. Общие последствия коротких просрочек по любому кредиту, включая пени за 1 день, разобраны в статье о просрочке платежа по кредиту. Для ипотеки важно другое: каждое опоздание считается, и четвёртое за год даёт банку повод идти в суд.
Когда банк потребует вернуть весь долг по ипотеке
По договору с платежами по графику банк вправе потребовать досрочно всю оставшуюся сумму с процентами при нарушении срока очередного платежа (п. 2 ст. 811 ГК). Правило «60 дней просрочки за 180 дней» из закона о потребительском кредите написано для кредитов без залога: к ипотеке этот закон применяется только там, где прямо сказано (ч. 2 ст. 1 закона № 353-ФЗ). Поэтому срок и порядок требования смотрите в своём кредитном договоре.
Если просрочка по ипотеке в Сбербанке, ВТБ, Альфа-Банке или другом банке, порядок один: сроки и последствия задают закон об ипотеке, закон о потребительском кредите и ГК. Банки различаются условиями договора: размером неустойки в пределах закона, порядком подачи заявлений, своими программами реструктуризации.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Когда банк не вправе забрать ипотечную квартиру
Оба условия защиты (долг меньше 5 % стоимости и просрочка меньше трёх месяцев) суд проверяет на день решения (п. 1 ст. 54.1 закона № 102-ФЗ, п. 2 ст. 348 ГК). Закон сравнивает со стоимостью квартиры сумму неисполненного обязательства. Пока банк не потребовал весь долг, это сумма просрочки: просроченные платежи с процентами, а не весь остаток ипотеки.
Пример: квартира стоит 6 млн ₽, 5 % — это 300 000 ₽; просрочено два платежа по 40 000 ₽, и защита действует. Если банк уже потребовал вернуть всё досрочно, суды сравнивают с 5 % весь истребованный долг, и эта защита обычно уже не работает (дело ниже).
Если одно из двух условий не выполнено, автоматической защиты нет. Банк вправе обратить взыскание, а вы вправе доказывать, что нарушение всё равно незначительное. Отказ суда по этому основанию ипотеку не прекращает: устраните условия, и банк может подать иск снова (п. 2 ст. 54.1).
Отдельное правило для платежей по графику: если вы опоздали больше трёх раз за 12 месяцев до иска, это систематическое нарушение, и взыскание допускается, даже когда каждая просрочка мелкая (п. 5 ст. 54.1).
- долг меньше 5 % стоимости и просрочка меньше 3 месяцев одновременно
- действуют ипотечные каникулы
- банк получил ваше заявление о продаже квартиры самостоятельно
- единственное жильё без решения суда, если нет соглашения о внесудебном порядке
- вы погасили просрочку до продажи, пока весь долг не взыскан досрочно
- просрочка 3 месяца и дольше
- долг 5 % стоимости квартиры и больше
- опоздания больше трёх раз за 12 месяцев
- не исполнено требование вернуть весь долг досрочно
Защищает и закон о залоге: до продажи квартиры вы вправе прекратить обращение взыскания и торги, если погасите просроченную часть долга (п. 4 ст. 348 ГК), но только пока банк не взыскал весь долг досрочно. Если суд уже взыскал всю сумму, пропущенные платежи торги не останавливают: нужна вся сумма по решению, мировое соглашение или отсрочка. Перед оплатой запросите у банка письменный расчёт.
Без суда квартиру забирают, только если договор об ипотеке удостоверен нотариусом и в нём есть условие о внесудебном порядке. Для единственного жилья такой порядок закрыт, кроме случая, когда вы подписали соглашение об этом уже после того, как появились основания для взыскания (ст. 55 закона № 102-ФЗ).
Просрочка по ипотеке и требование вернуть весь долг: что решили суды
- После требования вернуть всё досрочно 5 % считают от всего долга. Долг по кредиту образовался за 28.04–27.10.2025, Сбербанк потребовал досрочно вернуть весь кредит, 6 551 002,34 ₽, и подал иск. Суд указал: с учётом досрочно истребованного долга сумма неисполненного обязательства больше 5 % стоимости дома, а то, что жильё единственное, для ипотеки значения не имеет. Взыскание на дом и участок обращено (апелляционное определение Московского областного суда от 20.04.2026 № 33-17914/2026).
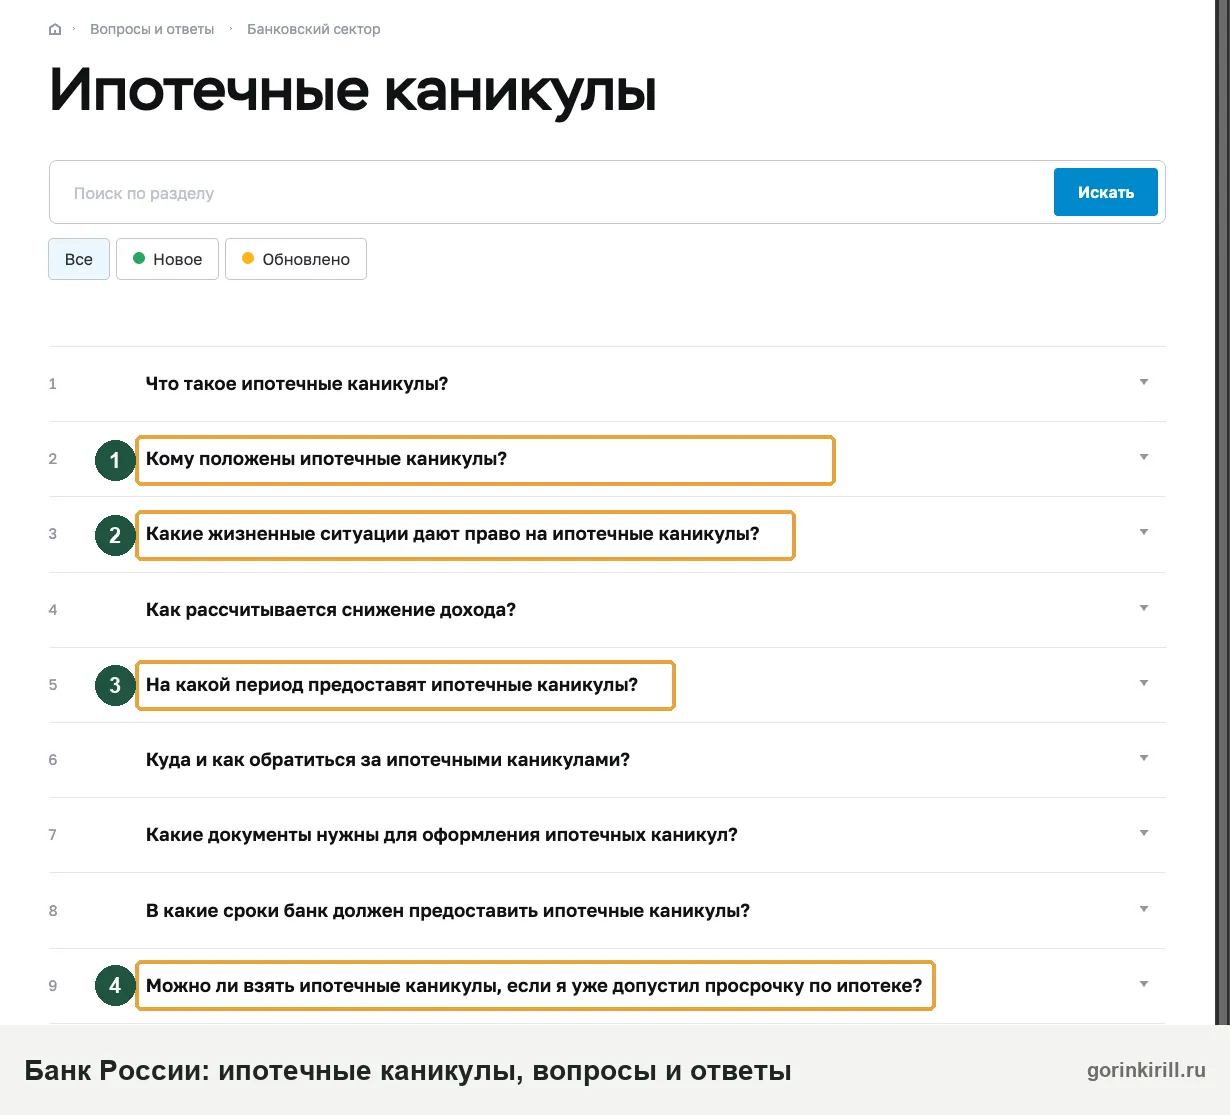
Ипотечные каникулы: отсрочка на 6 месяцев, а семьям до 18
Ипотечные каникулы позволяют на срок до шести месяцев не платить или платить меньше, и всё это время банк не начисляет неустойку, не требует долг досрочно и не обращает взыскание на квартиру (ч. 15 ст. 6.1-1 закона № 353-ФЗ). Пропущенные платежи переносятся в конец срока, кредит удлиняется на время каникул.
Право на каникулы есть, если одновременно:
- кредит взят не для бизнеса и на момент выдачи не больше 15 млн ₽;
- квартира в залоге у вас единственное жильё;
- по этому договору каникул по ст. 6.1-1 ещё не было (каникулы из-за чрезвычайной ситуации дают и тем, кто уже брал их по другому основанию);
- нет вступившего в силу решения суда о взыскании долга или обращении взыскания на квартиру, нет банкротства, банк не предъявил исполнительный документ;
- у вас случилось особое обстоятельство из закона.
Особые обстоятельства (ч. 2 ст. 6.1-1):
- регистрация безработным в службе занятости или увольнение работающего пенсионера по старости;
- инвалидность I или II группы;
- больничный дольше двух месяцев подряд;
- падение дохода больше чем на 30 % к среднему за 12 месяцев, если платёж за следующие полгода больше половины дохода;
- новый иждивенец при падении дохода больше 20 % и платеже больше 40 % дохода;
- жизнь в зоне чрезвычайной ситуации, если нарушены условия жизни и утрачено имущество (требование подают в течение 60 дней);
- рождение или усыновление второго и следующего ребёнка.
Как оформить ипотечные каникулы
Требование подают в свой банк способом из договора или заказным письмом, с документом о причине: справкой службы занятости, больничным, справкой о доходах или свидетельством о рождении (ч. 8 ст. 6.1-1). Банк отвечает за пять рабочих дней. Если за десять рабочих дней нет ни ответа, ни запроса документов, каникулы считаются установленными (ч. 13 ст. 6.1-1). Текст требования соберёт конструктор заявления, а порядок шаг за шагом и типичные отказы банков разобраны в статье о кредитных и ипотечных каникулах.
Если банк уже подал иск, каникулы ещё можно взять, пока решение не вступило в силу. Банк тогда предупредит, что льготный период прекратится, если суд утвердит мировое соглашение (ч. 9 и 25 ст. 6.1-1).
С 1 сентября можно не платить ипотеку: что изменилось на самом деле
Слух о том, что с 1 сентября ипотеку можно не платить всем, неверен. С 1 сентября 2026 года действуют поправки в закон о потребительском кредите (Федеральный закон от 04.07.2026 № 229-ФЗ, не путать с законом об исполнительном производстве): при рождении или усыновлении второго и следующего ребёнка каникулы дают на срок до 18 месяцев, но не дольше, чем ребёнку исполнится полтора года (ст. 2 закона от 04.07.2026 № 229-ФЗ, ч. 5 ст. 6.1-1).
Подтверждать падение дохода для этого основания не нужно, правило распространяется и на ипотеку, взятую раньше.
Платить не придётся только по требованию, отправленному банку. С седьмого по восемнадцатый месяц таких каникул на остаток долга начисляются проценты по ставке договора, их платят после основного графика (ч. 18.1 и 20.1 ст. 6.1-1).
Если вы не платите ипотеку в декрете с первым ребёнком, подходит основание с иждивенцем и падением дохода. Если вам не платят зарплату или задерживают её, доход за два месяца упал больше чем на 30 % к среднему за год, а платёж по ипотеке на ближайшие полгода больше половины этого сниженного дохода, это основание для обычных каникул до шести месяцев.
Каникулы по ипотеке для участников СВО
Мобилизованные, контрактники в зоне СВО, добровольцы и члены их семей вправе отложить платежи по ипотеке на срок службы плюс 180 дней, если договор заключён до начала службы. Требование нужно подать не позднее 31 декабря 2026 года (ч. 2 ст. 1 закона № 377-ФЗ). Проценты по ипотеке за этот период не прощаются: правило о прекращении процентов к ипотечным договорам не применяется (ч. 18.1 ст. 1 закона № 377-ФЗ).
Заявление собирает конструктор каникул участнику СВО, условия описаны в статье о кредитных каникулах для участников СВО. Списать долг по ипотеке участнику СВО каникулы не помогут: они только откладывают платежи. Когда долги участника СВО прекращаются, разобрано в статье о списании долгов участникам СВО.
Как уменьшить платёж по ипотеке: реструктуризация, страховка, маткапитал
Если каникулы не подходят или уже были, остаются четыре способа снизить платёж или закрыть долг по ипотеке до суда. Реструктуризацию и рефинансирование банк давать не обязан, поэтому подавайте письменное заявление и сохраняйте отметку о получении.
При реструктуризации долга по ипотеке банк по соглашению меняет график: продлевает срок или даёт отсрочку по основному долгу, и платёж становится меньше. Заявление подают с документами о снижении дохода, образец даст конструктор. Порядок и что делать при отказе описаны в статьях о реструктуризации кредита и об отказе в реструктуризации. Реструктуризация ипотеки через суд возможна только в деле о банкротстве, там это называется реструктуризацией долгов гражданина.
При рефинансировании другой банк выдаёт кредит, которым закрывают ипотеку, и квартира переходит к нему в залог. Если просрочка уже есть, новый банк увидит её в кредитной истории, поэтому сначала закройте её или оформите каникулы.
Страховка помогает, если при оформлении ипотеки вы страховали жизнь, здоровье или риск потери работы. Если такое событие случилось, подайте страховщику заявление о страховом случае и сообщите банку. Выплата идёт в счёт долга.
Материнский капитал можно направить на погашение основного долга и процентов по ипотечному кредиту на покупку жилья (ч. 6 ст. 10 закона № 256-ФЗ). Неустойку маткапиталом закрыть нельзя: закон называет только основной долг и проценты. Если не можете платить ипотеку, а материнский капитал не потрачен, им можно уменьшить долг.
До подачи заявления спросите в банке письменно, как он зачтёт эти деньги: в просроченные платежи или как досрочное погашение. От этого зависит, закроется ли просрочка. После маткапитала квартиру нужно оформить в общую собственность с детьми (ч. 4 ст. 10 закона № 256-ФЗ).
Продать квартиру в ипотеке самому, пока не дошло до торгов
Если вы не смогли платить ипотеку дальше или больше не хочется тянуть такой долг, продать квартиру самому выгоднее торгов: вы продаёте по рыночной цене и получаете разницу, а на торгах цену начинают с 80 % оценки и снижают, если покупателей нет. Для этого в законе об ипотеке есть отдельная процедура (ст. 37.1 закона № 102-ФЗ).
- Подайте банку заявление о самостоятельной реализации заложенного имущества до того, как банк подал иск об обращении взыскания. После иска эта процедура закрыта (подп. 1 п. 6 ст. 37.1).
- За десять рабочих дней банк присылает согласие с суммой долга на конец срока продажи и минимальной ценой, равной этой сумме. Увеличивать их потом банк не вправе.
- У вас четыре месяца на продажу, регистрацию и погашение долга. По соглашению с банком срок продлевают.
- Пока идёт продажа, банк не вправе обращать взыскание на квартиру ни через суд, ни без суда (п. 9 ст. 37.1).
- Покупатель платит на счёт, который указал банк. Банк забирает долг, остаток возвращает вам за вычетом своих расходов по взысканию (п. 13 ст. 37.1).
Обычную продажу с согласия банка закон тоже допускает (п. 1 ст. 37 закона № 102-ФЗ), но её условия банк определяет сам. После полного погашения банк должен снять обременение, заявление об этом соберёт конструктор снятия залога.
Если в квартиру вложен маткапитал и у детей есть доли, продать их доли можно только с предварительного разрешения органа опеки (п. 2 ст. 37 ГК, ст. 28 ГК). Заложите на это время до того, как банк подаст иск.
Продажа самому или торги: условный пример на квартире за 6 млн ₽
Квартира стоит на рынке 6 000 000 ₽, долг по ипотеке с процентами и неустойкой к моменту продажи 4 200 000 ₽. Если квартиру продают приставы, с вас ещё взыщут исполнительский сбор 12 % от взыскиваемой суммы, здесь 504 000 ₽ (ч. 3 ст. 112 закона № 229-ФЗ об исполнительном производстве). При продаже самим до иска сбора нет. Расходы на оценку и торги не учтены.
| Как продали | Цена | Итог для заёмщика |
|---|---|---|
| Сами по ст. 37.1 | 5 700 000 ₽ | Долг закрыт, сбора нет, вам 1 500 000 ₽ |
| Первые торги по начальной цене (80 %) | 4 800 000 ₽ | Долг и сбор закрыты, вам около 96 000 ₽ |
| Повторные торги (минус 15 %) | 4 080 000 ₽ | Остаётся долг вместе со сбором около 624 000 ₽ |
| Банк оставил квартиру себе (минус 25 % от начальной) | 3 600 000 ₽ | Остаётся долг вместе со сбором около 1 104 000 ₽ |
Разница между первой и последней строкой около 2,6 млн ₽: столько стоит промедление, если довести дело до торгов. Цены торгов взяты из закона: 80 % оценки (подп. 4 п. 2 ст. 54), снижение на 15 % на повторных торгах и право банка оставить квартиру себе по цене не ниже 75 % начальной (п. 3 и 4 ст. 58 закона № 102-ФЗ).
Пени и штрафы за просрочку по ипотеке: предел и снижение
Неустойка за просрочку по ипотеке ограничена законом: не больше ключевой ставки Банка России на день заключения договора в годовых, если на просрочку начисляются проценты, или 0,06 % от просроченной суммы в день, если проценты за этот период не начисляются (ч. 5 ст. 6.1 закона № 353-ФЗ). Ставку из своего договора сверьте с этим пределом.
Условный пример. Просрочено 60 000 ₽, договор заключён, когда ключевая ставка была 16 % годовых. За 30 дней предельная неустойка: 60 000 × 16 % ÷ 365 × 30 = 789 ₽. Если бы проценты в период просрочки не начислялись, предел был бы 60 000 × 0,06 % × 30 = 1 080 ₽.
Если платите частично, деньги идут сначала на издержки банка по получению долга, затем на проценты и только потом на основной долг (ст. 319 ГК). Неустойка в этой очереди не стоит, её банк взыскивает отдельно. Частичный платёж просрочку не закрывает, если не покрыл всю сумму платежа по графику.
В суде неустойку можно уменьшить, если она явно несоразмерна последствиям просрочки (ст. 333 ГК). Для гражданина суд вправе снизить её и сам, но лучше заявить об этом письменно и показать расчёт.
Неустойка по ипотеке: когда суды её снижали
- Пени больше основного долга — снизили в три с лишним раза. По договору 2011 года с неустойкой 0,2 % в день банк насчитал при основном долге 1 630 375,54 ₽ пени 2 037 248,94 ₽. Областной суд снизил их до 600 000 ₽ по ст. 333 ГК, кассация это оставила; взыскание на квартиры обращено (определение Третьего КСОЮ от 26.05.2021 № 88-8203/2021). По договорам, заключённым позже, неустойку и так ограничивает ч. 5 ст. 6.1 закона № 353-ФЗ.
Банк подал в суд по ипотеке: что делать заёмщику
Суд с банком по ипотеке обычно начинается с иска о взыскании всего долга и обращении взыскания на квартиру. В решении по ипотечному кредиту суд обязан указать сумму долга, квартиру, способ продажи и начальную цену на торгах (п. 2 ст. 54 закона № 102-ФЗ). На каждый из этих пунктов можно влиять.
- Если банк ещё не потребовал вернуть весь долг, погасите просрочку до заседания и дальше платите по графику, квитанции приложите к отзыву на иск: условия защиты (долг меньше 5 % стоимости и просрочка меньше трёх месяцев) суд проверяет на день решения (п. 1 ст. 54.1). Если банк уже требует всю сумму досрочно, 5 % считают от всего долга (дело выше). Возврат в график тогда всё равно стоит показать суду, но главное — спорить о сумме и цене и просить отсрочку продажи.
- Сверьте сумму с графиком и своими платежами, неустойку с пределом из раздела выше. Ошибки расчёта и неустойку оспаривайте письменно.
- Спорьте о цене квартиры. Начальная цена равна 80 % рыночной стоимости по отчёту оценщика (подп. 4 п. 2 ст. 54). Если оценка банка занижена, закажите свою или просите судебную экспертизу: от цены зависит, хватит ли выручки на долг.
- Просите отсрочку продажи до одного года. Гражданину по ипотеке, не связанной с бизнесом, суд при уважительных причинах вправе отсрочить продажу квартиры (п. 3 ст. 54). Если за это время вы погасите требования банка, суд по вашему заявлению отменит решение об обращении взыскания. Отсрочки не будет, если она резко ухудшит положение банка или идёт банкротство.
- Предложите банку мировое соглашение. Новый график, утверждённый судом, сохраняет квартиру, пока вы его соблюдаете.
- Требуйте каникулы, если ещё не брали (см. раздел о каникулах).
Если решение уже вынесено, по заявлению сторон или пристава суд вправе отсрочить или рассрочить его исполнение с учётом имущественного положения (ст. 203 ГПК). Рассрочку даёт суд, пристав её дать не может. Если о деле вы узнали только из решения, вынесенного без вас, начните с отмены заочного решения. Общий план ответчика по иску банка расписан в статье о том, что делать, если банк подал в суд по кредиту.
Отсрочка продажи квартиры на год: как её получили
Разбор практики. Первый кассационный суд общей юрисдикции, определение от 28.08.2025 № 88-24621/2025. Россельхозбанк взыскал с заёмщицы 2 343 258,85 ₽ по ипотеке 2021 года и обратил взыскание на квартиру 76,6 кв. м с начальной ценой 2 698 320 ₽, то есть 80 % рыночной по судебной экспертизе.
Областной суд дополнил решение отсрочкой продажи квартиры на год: залог не связан с бизнесом, квартира — единственное жильё матери и малолетних детей, запретов на отсрочку из п. 4 ст. 54 закона об ипотеке нет. Банк спорил, что отсрочка — исключительная мера, но кассация оставила её в силе.
Вывод: просите отсрочку до года прямо в суде по иску банка, с документами о детях и единственном жилье. За этот год можно погасить долг, продать квартиру самому или договориться с банком.
Если не платить ипотеку год и больше: давность
Если иска нет год и больше, неустойка растёт, а срок исковой давности считается по каждому платежу отдельно, три года с даты, когда платёж нужно было внести (ст. 196 ГК, п. 24 Пленума ВС № 43). Если банк потребовал вернуть весь долг досрочно, срок по всему остатку считают с даты, к которой нужно было исполнить требование (п. 2 ст. 200 ГК).
Если не платить ипотеку 2–3 года, по последним платежам давность не пройдёт, и банк всё ещё может подать иск с обращением взыскания. Оплата части долга не прерывает давность по остальным платежам, если вы не признали весь долг (п. 20 Пленума ВС № 43).
На форумах люди, которые не могут платить ипотеку, пишут, что банк годами не подаёт в суд. На давность в таком случае лучше не рассчитывать: за долг отвечает квартира, и банк может подать иск уже после трёх месяцев просрочки.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramТорги по ипотечной квартире и долг после продажи
После решения суда квартиру продают с публичных торгов, начальная цена равна той, что указал суд (ст. 56 закона № 102-ФЗ). Извещение о торгах публикуют не позднее чем за 10 дней до них, и вы можете следить за датой (п. 3 ст. 57 закона № 102-ФЗ).
Если суд взыскал весь долг досрочно, остановить торги можно, только погасив весь долг по ипотеке, взысканный решением, заключив с банком мировое соглашение (исполнительное производство тогда прекращают, ст. 439 ГПК) или получив отсрочку исполнения у суда. Пропущенные платежи без согласия банка торги не останавливают.
- Решение суда: сумма долга, начальная цена 80 % оценки, способ продажи.
- Первые торги: меньше двух покупателей или нет надбавки к цене, торги не состоялись.
- Повторные торги: не позднее чем через месяц, цена ниже на 15 %.
- Банк оставляет квартиру себе: в течение месяца, по цене не больше чем на 25 % ниже начальной.
- Расчёт: выручка идёт на долг, остаток возвращается вам, недостача остаётся долгом.
- Выселение: продажа прекращает право пользования квартирой.
Если повторные торги не состоялись, а банк в течение месяца не заявил, что оставляет квартиру себе, ипотека прекращается (п. 5 ст. 58 закона № 102-ФЗ). Квартира остаётся вашей и без залога, но сам долг при этом не исчезает.
Что будет с долгом после продажи квартиры
Выручку от продажи делят по закону: сначала долг банка, потом неустойка, затем другие взыскатели, если у вас есть иные исполнительные производства, и остаток получаете вы (п. 1 и 3 ст. 61 закона № 102-ФЗ). Если выручки или стоимости квартиры, которую банк оставил себе, не хватило, долг после ипотеки остаётся, и банк взыскивает его как обычный долг через приставов.
Если квартиру продали без суда, по соглашению о внесудебном порядке, остаток банк может взыскать по исполнительной надписи нотариуса. Оспорить её можно в течение 10 дней с момента, когда вы о ней узнали (ч. 2 ст. 310 ГПК), а проверить, есть ли надпись, помогает статья о поиске исполнительной надписи.
Исключение одно: если по ипотеке на покупку жилья была застрахована ответственность заёмщика или финансовый риск кредитора, ваш долг перед банком прекращается с даты, когда банк получил страховую выплату (п. 5 ст. 61). Обычная страховка квартиры или жизни этого не даёт, проверьте вид полиса в договоре.
Выселение из ипотечной квартиры: кого и когда
После того как на квартиру обратили взыскание и продали её, право пользования прекращается у вас и у всех, кто там живёт, включая детей и родственников (п. 1 ст. 78 закона № 102-ФЗ, п. 2 ст. 292 ГК). Правило действует, если квартиру покупали или строили на кредит банка или целевой заём.
Если не платить ипотеку, единственное жильё не защитит. Квартира, которая единственная для семьи, не освобождается от взыскания, если она в ипотеке и на неё можно обратить взыскание по закону об ипотеке (абз. 2 ч. 1 ст. 446 ГПК). Чем это отличается от жилья без ипотеки, разобрано в статье о том, могут ли за долги забрать единственное жильё.
Если вы не съезжаете добровольно, новый владелец выселяет через суд. Договор найма или аренды, заключённый до ипотеки или с согласия банка, при продаже квартиры сохраняет силу (п. 3 ст. 78), поэтому жильцы по такому договору остаются до его окончания.
Военная и семейная ипотека, созаёмщик и наследник
Если не платить военную ипотеку
Квартира по военной ипотеке находится в залоге у двух залогодержателей: у банка и у государства в лице Росвоенипотеки. Сначала удовлетворяются требования банка, потом государства (п. 4 ст. 77 закона № 102-ФЗ). Если платежи по графику за вас перестали поступать, например после увольнения, просрочку перед банком гасите сами, а сколько вы должны государству по целевому жилищному займу, смотрите в договоре займа и уточняйте в Росвоенипотеке. Каникулы по закону № 377-ФЗ для участников СВО распространяются и на ипотеку (раздел выше).
Что будет, если не платить семейную ипотеку
Просрочка по семейной ипотеке ведёт к тем же последствиям, что и по обычной: неустойка, требование вернуть долг, иск и торги. Отдельно стоит проверить условия льготной программы в договоре: что меняется при просрочке, банк указывает там. При рождении или усыновлении второго и следующего ребёнка по ней можно взять каникулы до 18 месяцев.
Созаёмщик не платит ипотеку
Созаёмщики отвечают по кредиту перед банком солидарно: банк вправе требовать весь долг с любого из них (п. 1 ст. 323 ГК). Поэтому, если основной заёмщик или собственник квартиры не платит ипотеку, платить придётся созаёмщику, а потом требовать долю с другого. Любой солидарный заёмщик вправе сам потребовать ипотечные каникулы, согласие остальных не нужно (ч. 26 ст. 6.1-1).
С поручителем то же правило: если поручитель не платит ипотеку за заёмщика, банк вправе требовать долг и с него, и с самого заёмщика, если договор поручительства не говорит иное (п. 1 ст. 363 ГК). Как делят ипотеку и долг после развода, разобрано в статье об ипотеке при разводе.
Долг по ипотеке после смерти заёмщика
Ипотека умершего заёмщика переходит к наследникам, которые приняли наследство, и они отвечают в пределах стоимости полученного имущества (ст. 1175 ГК). До принятия наследства, но не дольше шести месяцев, банк не вправе начислять неустойку, и это правило с 1 сентября 2025 года действует и для ипотеки (ч. 5 и 6 ст. 14 закона № 353-ФЗ).
Если наследники не платят ипотеку после принятия наследства, банк обращается в суд к ним. Проверьте страховку жизни заёмщика. Порядок для наследников описан в статье о долгах умершего.
Если кроме ипотеки другие долги: банкротство
Если кроме ипотеки есть кредиты и долги, которые вы не тянете, сначала решите, что платить. Ипотеку пропускать опаснее всего: за неё отвечает квартира. Если денег хватает только на ипотеку, а потребительские кредиты платить нечем, последствия и очерёдность разобраны в статьях о том, что делать, если нечем платить кредиты и о том, что будет, если не платить кредит год.
Банкротство не единственный выход. До него проверьте каникулы, реструктуризацию, продажу квартиры самому, мировое соглашение с банком. Каникулы и реструктуризация долг по ипотеке не списывают, а только сдвигают платежи.
Через МФЦ с ипотекой подать почти невозможно: в лимит от 25 000 до 1 000 000 ₽ входит весь остаток ипотеки, а не только просрочка (п. 1 ст. 223.2 закона № 127-ФЗ).
Кроме суммы для МФЦ нужно, чтобы пристав окончил производство по п. 4 ч. 1 ст. 46 закона об исполнительном производстве, потому что взыскать нечего, и новых производств не было, а пенсионеру, получателю пособия на ребёнка и участнику СВО — чтобы лист больше года назад направили на исполнение и он не погашен. Условия МФЦ — в статье о банкротстве через МФЦ.
В судебном банкротстве квартира в ипотеке не защищена правилом о единственном жилье (ст. 446 ГПК): её продают с торгов, если не договориться с банком. Долг, который не покрыли деньги от продажи, после завершения расчётов списывают вместе с другими долгами (п. 3 ст. 213.28 закона № 127-ФЗ). Что ещё меняется после процедуры, описано на странице о последствиях банкротства.
Что будет с ипотечной квартирой в процедуре и как её сохранить через соглашение с банком, разобрано в статье о банкротстве с ипотекой. Кто и с какого долга может подать заявление, смотрите в статье от какой суммы долга можно подать на банкротство.
Обязательные расходы в судебном банкротстве: 25 000 ₽ на вознаграждение финансового управляющего, их вносят на депозит суда после того, как суд принял заявление (п. 4 ст. 213.4, п. 3 ст. 20.6 закона № 127-ФЗ), и по нашей практике в среднем 16–22 тыс. ₽ на публикации и почту. Если вводят реструктуризацию, нужны ещё 25 000 ₽ и публикации, а если продают квартиру, управляющему идут 7 % выручки и оплачиваются торги (п. 17 ст. 20.6).
Процедура по нашим делам длится в среднем около 7 месяцев, и ещё 1–2 месяца обычно проходят от подачи заявления до признания банкротом. Если продают ипотечную квартиру, дело идёт дольше: обычно 9–14 месяцев от подачи.
Чтобы понять, что подходит в вашем случае, опишите долги и стадию просрочки в боте юриста в MAX.
Вопросы о долге по ипотеке
Можно ли не платить ипотеку 3 месяца без последствий?
Правда ли, что с 1 сентября можно не платить ипотеку?
Что будет при просрочке платежа по ипотеке на 1 день?
Можно ли закрыть просрочку и остановить суд или торги?
Заберут ли ипотечную квартиру, если в ней прописаны дети?
Дадут ли ипотеку, если есть долги или просрочки?
Считается ли ипотека долгом?
Можно ли платить ипотеку частично, если не хватает на весь платёж?
Как ипотечные каникулы и просрочка влияют на кредитную историю?
Читайте также
- Как найти судебный приказ по номеру, номеру ИП или фамилии и получить его копию
- VmoreCash (vmorecash.ru): 2 999 ₽ в месяц за «доступ к ПО» от двух компаний — как отписаться и вернуть деньги
- Эйрлоанс: что за займ, кто такая МФК и что будет при просрочке
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.