Реструктуризация долгов: в банке, кредитные каникулы и процедура банкротства
Кратко
Реструктуризация долгов меняет график погашения, но не списывает долг. Её можно согласовать с банком, оформить как кредитные каникулы или пройти в деле о банкротстве, где план до пяти лет утверждает суд.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 26 сентября 2026 г.чтение ≈ 20 минДолговые процедуры
Реструктуризация долгов меняет график погашения, но не списывает долг. Её дают банк по соглашению, банк по закону (кредитные каникулы) или арбитражный суд в деле о банкротстве — там план до пяти лет.
С чего начать: посчитайте, сколько вы реально можете отдавать в месяц после обязательных трат. Если падение дохода временное — просите банк о каникулах или новом графике. Если денег не хватит даже на уменьшенные платежи, в банкротстве суд перейдёт к продаже имущества. Единственное жильё (если оно не в ипотеке) и вещи первой необходимости не продают, а оставшиеся долги в конце суд может списать.
Не прекращайте платить в надежде, что с просрочкой реструктуризацию дадут охотнее. Устные обещания банк выполнять не обязан, а просрочка добавляет неустойки и портит кредитную историю. Пока вы платите, вариантов больше: рефинансирование, каникулы, новый график.
Что такое реструктуризация долга простыми словами
Способов три, и у каждого свои бумаги и свой итог.
| Механизм | Кто решает | Что получаете |
|---|---|---|
| Реструктуризация в банке | Банк, по вашей просьбе | Новый график, отсрочку или снижение платежа — на условиях банка |
| Кредитные каникулы | Банк обязан рассмотреть требование по закону | Паузу или уменьшение платежей до шести месяцев; проценты за это время начисляются |
| Реструктуризация в банкротстве | Собрание кредиторов и арбитражный суд | План погашения всех долгов сразу, остановку взысканий и пеней |
Реструктуризация — не списание: долг остаётся, меняется только график. Освобождение от долгов бывает в другой процедуре — реализации имущества или во внесудебном банкротстве через МФЦ.
Реструктуризация кредита в банке: как договориться
Вне кредитных каникул закон не обязывает банк менять договор. Изменить договор можно по соглашению сторон (ст. 450 ГК РФ), поэтому реструктуризация в банке — это переговоры. Банк соглашается, когда видит, что по новому графику вы будете платить, а по старому — нет.
Что обычно предлагают банки: увеличить срок кредита и уменьшить ежемесячный платёж, дать отсрочку по основному долгу (платите только проценты), перенести просроченную сумму в конец графика. Конкретный набор — у каждого банка свой, и он не закреплён законом.
Как подать заявление на реструктуризацию кредита
- Соберите подтверждение причины: справку о доходах за последние месяцы, приказ об увольнении или сокращении, больничный, свидетельство о рождении ребёнка — то, что объясняет, почему вы не тянете платёж.
- Посчитайте платёж, который реально можете вносить, и назовите его в заявлении. Просьба «помогите как-нибудь» даёт банку повод предложить невыгодный для вас вариант.
- Подайте письменное заявление: в отделении (попросите отметку о приёме на своём экземпляре) или через приложение банка, если там есть такая форма. Сохраните номер обращения.
- Прочитайте предложенное дополнительное соглашение до подписи: новый срок, ставку, итоговую сумму выплат и что будет с уже начисленными пенями.
Образец заявления есть в разделе документов: заявление в банк о реструктуризации кредита.
При реструктуризации на сколько увеличится переплата
Точную сумму назовёт только банк, но логика простая: чем дольше срок, тем дольше начисляются проценты. Условный пример: остаток 300 000 ₽ под 20 % годовых.
| Срок | Платёж в месяц | Проценты за весь срок |
|---|---|---|
| 2 года | около 15 300 ₽ | около 66 000 ₽ |
| 4 года | около 9 100 ₽ | около 138 000 ₽ |
Платите меньше, но в итоге отдадите примерно на 72 000 ₽ больше. Расчёт обычный — платёж каждый месяц одинаковый; в вашем договоре цифры будут другими. Смотрите в соглашении на строку «полная стоимость кредита» и итоговую сумму платежей.
Банк отказал в реструктуризации: что делать
Банк вправе отказать. Что остаётся:
- проверить, подходите ли вы под кредитные каникулы — их при соблюдении условий дать обязаны;
- предложить другой вариант — например, короткую отсрочку вместо длинного графика;
- рассмотреть рефинансирование в другом банке, если просрочек ещё нет.
Если долг уже взыскан по суду и лежит у пристава, реструктуризировать договор поздно. Остаются три пути: договориться со взыскателем о графике, чтобы он отозвал исполнительный лист; просить суд о рассрочке исполнения решения (ст. 203, 434 ГПК РФ); подать приставу заявление о сохранении прожиточного минимума с дохода (ч. 5.1 ст. 69 закона № 229-ФЗ). Если долг продали коллектору, договариваться о графике нужно с ним — письменно, с подписанным графиком.
Подробный разбор отказов и прав заёмщика — в статье может ли банк отказать в реструктуризации.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Что лучше: кредитные каникулы или реструктуризация
Кредитные каникулы — временная пауза или снижение платежей, которую банк обязан дать, если вы подходите под условия закона (ст. 6.1-1 закона № 353-ФЗ «О потребительском кредите (займе)»). Условия для потребительских кредитов, по разъяснению Банка России:
- доход за два месяца до обращения снизился более чем на 30 % по сравнению со среднемесячным доходом за предыдущие 12 месяцев, или вы живёте в зоне чрезвычайной ситуации и пострадали от неё;
- сумма кредита не больше лимита: 1,6 млн ₽ по автокредиту, 450 000 ₽ по другим потребительским кредитам и займам, 150 000 ₽ по кредитной карте;
- каникулы длятся до шести месяцев; взять их можно один раз из-за снижения дохода и один раз из-за чрезвычайной ситуации;
- проценты за время каникул начисляются по договору, а срок кредита удлиняется;
- просрочка не мешает подать требование;
- кредитор отвечает в течение пяти рабочих дней.
- подтвердить падение дохода можно справкой о доходах, справкой о пособии или документами об увольнении; требование подают в банк — в отделении, в приложении или по почте.
Каникулы отражаются в кредитной истории, но, по разъяснению Банка России, не портят её. Требование можно подать в любой момент, если выполнены условия. Лимиты выше — только для потребительских кредитов и займов: для ипотеки есть отдельные ипотечные каникулы со своими условиями (ст. 6.1-1 закона № 353-ФЗ).
| Ситуация | Что подходит |
|---|---|
| Доход упал на время, кредит в пределах лимита | Кредитные каникулы: их нельзя не дать при соблюдении условий |
| Доход упал надолго, но платить меньшую сумму вы сможете | Реструктуризация в банке с увеличением срока |
| Кредит больше лимита потребительских каникул | Договорённость с банком; по ипотеке проверьте ипотечные каникулы |
| Долгов много в разных банках и МФО, платить нечем совсем | Реструктуризация не поможет. Смотрите списание долгов: через МФЦ бесплатно или через суд. Про договорённости с МФО — в статье о реструктуризации микрозаймов |
Реструктуризация или рефинансирование: в чём разница
Реструктуризация меняет условия действующего кредита у того же кредитора. Рефинансирование — это новый кредит, обычно в другом банке, которым гасят старый. Рефинансирование одобряют заёмщикам без просрочек и с достаточным доходом, поэтому оно подходит, когда ставка упала или хочется объединить несколько кредитов, а платить вы пока можете. Если просрочки уже есть, рассчитывать реалистичнее на реструктуризацию или каникулы.
Как реструктуризация влияет на кредитную историю
Соглашение с банком попадает в кредитную историю как изменение условий договора. Для кредитных каникул Банк России прямо говорит, что они фиксируются, но не портят историю. Для добровольной реструктуризации такого правила нет: как её учтут будущие кредиторы, решают они сами.
Отдельный случай — реструктуризация в банкротстве. Пока план исполняется и ещё пять лет после, гражданин обязан сообщать о нём, когда берёт кредит или заём либо покупает товары и услуги в рассрочку (п. 3 ст. 213.19 закона о банкротстве).
Реструктуризация долгов гражданина как процедура банкротства
Реструктуризация долгов гражданина — первая процедура в деле о банкротстве физического лица (ст. 213.2 Федерального закона № 127-ФЗ). Её вводит арбитражный суд, когда признаёт заявление о банкротстве обоснованным. Цель — восстановить платёжеспособность: погасить долги по плану, не продавая имущество.
Кто подаёт заявление, когда это обязанность, а когда право, и как идёт дело целиком — в статье о судебном банкротстве. Здесь — только то, что касается реструктуризации.
Последствия введения реструктуризации долгов гражданина
С даты определения суда о введении реструктуризации (ст. 213.11 закона):
- вводится мораторий (запрет): банки и МФО больше не могут требовать деньги напрямую, только через суд в деле о банкротстве;
- прекращается начисление неустоек, штрафов, пеней и процентов по долгам, которые в деле;
- приставы перестают взыскивать по имущественным долгам, ранее наложенные аресты снимаются; исключения — вред жизни и здоровью, алименты, истребование имущества из чужого незаконного владения (взыскание по ним продолжится);
- крупные сделки — с имуществом дороже 50 000 ₽, недвижимостью, ценными бумагами, долями, машинами, передача имущества в залог, а также новые кредиты, займы и поручительства — только с письменного согласия финансового управляющего. Проще говоря: продать или подарить машину, взять новый кредит без разрешения управляющего нельзя;
- можно открыть специальный счёт и тратить с него до 50 000 ₽ в месяц без согласия управляющего.
Платежи, которые возникли уже после принятия заявления о банкротстве (коммуналка, связь, новые налоги), под мораторий не попадают — их нужно платить. Подробнее — что такое текущие платежи.
Реструктуризация без банкротства: бывает ли так
Отдельной судебной процедуры «реструктуризации без банкротства» для граждан в законе нет. Реструктуризация через арбитражный суд — это всегда часть дела о банкротстве, хотя банкротом человека на этой стадии ещё не признают. Без суда остаются договорённость с кредитором и кредитные каникулы. Суд общей юрисдикции при взыскании долга может дать отсрочку или рассрочку исполнения решения (ст. 203 ГПК РФ) — это не реструктуризация договора, а растягивание уже присуждённой суммы.
Кто может получить план реструктуризации
План в банкротстве — редкость. По статистическому бюллетеню Федресурса за 2025 год в делах граждан ввели 37 897 процедур реструктуризации и 567 997 процедур реализации имущества, а утвердили всего 3 129 планов — около 0,5 % от всех дел. Главная причина — доход: у большинства должников его не хватает, чтобы за несколько лет вернуть весь долг с процентами.
План может быть представлен, только если гражданин отвечает всем условиям ст. 213.13 закона о банкротстве:
- есть источник дохода на дату представления плана;
- нет судимости за экономические преступления; если было административное наказание за мелкое хищение, порчу чужого имущества, неправомерные действия при банкротстве, фиктивное или преднамеренное банкротство — срок, в течение которого человек считается наказанным, должен истечь;
- гражданина не признавали банкротом в течение пяти лет до представления плана;
- план реструктуризации его долгов не утверждался в течение восьми лет до этого.
Проверьте себя по четырём пунктам: есть постоянный доход — да/нет; судимость за экономическое преступление — нет; банкротство за последние 5 лет — не было; план реструктуризации за последние 8 лет — не было. Хотя бы одно «не то» — плана не будет, и дело пойдёт сразу к реализации имущества.
Не уверены, что вам нужен план, а не другой путь? Пройдите короткую проверку «Как решить вопрос с долгами» — она сравнит варианты по вашему доходу, долгам и имуществу.
Если условия не выполняются, суд вправе по ходатайству гражданина сразу признать его банкротом и ввести реализацию имущества, минуя реструктуризацию (п. 8 ст. 213.6). На практике так начинаются многие дела граждан: если дохода явно не хватит на план, должник просит в заявлении сразу ввести реализацию. Так дело обычно идёт быстрее и дешевле — вознаграждение управляющему платят за одну процедуру, а не за две.
Процедура реструктуризации долгов при банкротстве: как проходит
- Введение процедуры. Суд рассматривает обоснованность заявления не ранее чем через 15 дней и не позднее чем через три месяца после его принятия, вводит реструктуризацию и утверждает финансового управляющего. Кто это и за что он отвечает — в статье о финансовом управляющем.
- Приём требований. Кредиторы заявляют требования в течение двух месяцев с даты публикации сообщения о введении процедуры (п. 2 ст. 213.8). Из них формируется реестр требований кредиторов.
- Представление плана. Проект плана направляют управляющему, кредиторам и налоговой не позднее десяти дней после окончания срока приёма требований. Подать его вправе сам гражданин, любой кредитор или уполномоченный орган (ст. 213.12). Если плана нет, управляющий предлагает признать гражданина банкротом.
- Собрание кредиторов. Первое собрание проводят не раньше чем через 20 и не позже чем через 60 дней после окончания срока приёма требований. На нём голосуют за план. Как голосуют и кто сколько голосов имеет — в статье о собрании кредиторов.
- Решение суда. Суд утверждает план, откладывает рассмотрение (не больше чем на два месяца) для его доработки либо отказывает, признаёт гражданина банкротом и вводит реализацию имущества (ст. 213.17).
Срок самой процедуры реструктуризации закон одной цифрой не устанавливает: он складывается из сроков выше и зависит от того, как быстро кредиторы заявляют требования и проходит собрание. Ходить на каждое заседание сами вы не обязаны: собрание и работу с кредиторами ведёт финансовый управляющий.
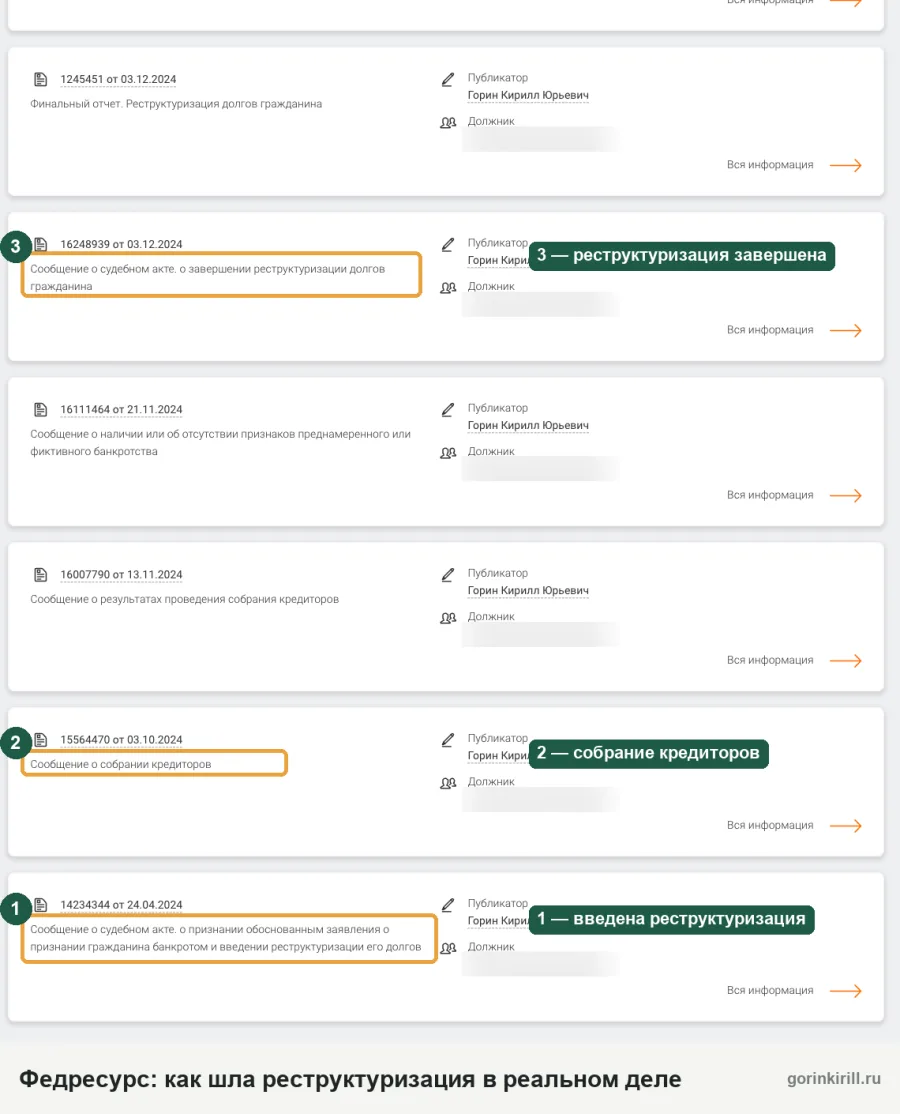
План реструктуризации долгов гражданина: что в нём должно быть
По ст. 213.14 план должен предусматривать порядок и сроки пропорционального погашения в деньгах требований всех кредиторов, которые известны гражданину на дату направления плана, и процентов на эти суммы.
- Срок — не больше пяти лет. Если суд утверждает план без одобрения собрания кредиторов — не больше трёх лет.
- Равенство кредиторов. Кредиторы, голосовавшие против, не могут получить условия хуже, чем остальные.
- Что в план не включают: требования о возмещении вреда жизни и здоровью, алименты, выходные пособия и зарплату, вознаграждение авторам. Их платят отдельно, вне плана.
- График. Деньги распределяют между кредиторами пропорционально их доле в реестре: кто занимает 60 % реестра, тот получает 60 % каждого платежа.
- Проценты. На включённые в план требования начисляются проценты по ставке рефинансирования Банка России на дату утверждения плана (ст. 213.19). Действующую ставку смотрите на сайте cbr.ru. Это не мораторные проценты — те начисляются в других процедурах.
Как выглядит график в плане — условный пример на реестр 600 000 ₽ и платёж 25 000 ₽ в месяц:
| Кредитор | Сумма в реестре | Из платежа 25 000 ₽ |
|---|---|---|
| Банк А (кредит) | 360 000 ₽ (60 %) | 15 000 ₽ |
| Банк Б (кредитная карта) | 180 000 ₽ (30 %) | 7 500 ₽ |
| МФО | 60 000 ₽ (10 %) | 2 500 ₽ |
Какие документы нужны для плана
К плану прикладывают (ст. 213.15):
- перечень имущества и имущественных прав с копиями документов о праве собственности;
- сведения об источниках дохода за шесть месяцев до представления плана;
- сведения о кредиторской задолженности, включая текущие платежи;
- кредитный отчёт из бюро кредитных историй или документ о том, что истории нет;
- заявление о достоверности и полноте документов и о соответствии требованиям ст. 213.13;
- если план предложил кредитор — ваше заявление, согласны вы с ним или нет.
Хватит ли дохода на план: как посчитать
Условный пример. Долги в реестре — 1 200 000 ₽. Доход — 60 000 ₽ в месяц. Из него нужно платить текущие платежи и жить: допустим, 35 000 ₽. Остаётся 25 000 ₽. За 60 месяцев (пять лет) это 1 500 000 ₽ — хватает на основной долг, но нужно ещё прибавить проценты по ставке рефинансирования за весь срок и 7 % вознаграждения управляющему от суммы погашенного (п. 17 ст. 20.6). При ставке Банка России в районе двузначных процентов одни проценты за пять лет на такую сумму составят сотни тысяч рублей, плюс 7 % управляющему — около 84 000 ₽ с 1,2 млн. В таком примере 25 000 ₽ в месяц почти наверняка не хватит: план нереален, и кредиторы, скорее всего, против него проголосуют.
Второй пример — план проходит. Реестр 600 000 ₽, доход 70 000 ₽, на жизнь и текущие платежи уходит 45 000 ₽, в план — 25 000 ₽ в месяц. Добавим 7 % управляющему (42 000 ₽) и проценты: если ставка рефинансирования, допустим, 16 % годовых, на убывающий остаток набежит около 150 000 ₽. Весь долг закрывается примерно за 32 месяца — внутри пятилетнего срока, с запасом на случай, если доход просядет.
Быстрая формула: (доход − прожиточный минимум на вас и иждивенцев − текущие платежи) × число месяцев плана ≥ долг + проценты + 7 %. Прожиточный минимум трудоспособного на 2026 год по России — 20 644 ₽; в вашем регионе он может быть другим, его устанавливает регион. Если у вас двое — вы и ребёнок, — оставлять на жизнь придётся хотя бы сумму двух минимумов, а не одного.
Правило для проверки: доход должен покрывать и обычную жизнь, и текущие платежи, и платёж по плану — на всё время плана, а не только сейчас.
Может ли суд утвердить план без согласия кредиторов
Может, но на жёстких условиях (п. 4 ст. 213.17). План должен позволять погасить требования кредиторов в размере существенно большем, чем они получили бы при немедленной продаже имущества и распределении среднемесячного дохода гражданина за шесть месяцев. И этот размер должен составлять не меньше 50 % требований. Срок такого плана — до трёх лет.
Отдельно: до утверждения плана надо закрыть текущие платежи (коммуналка, связь, новые налоги) и долги первой и второй очереди из реестра — это вред жизни и здоровью, зарплата и выходные пособия, если такие долги есть (п. 1 ст. 213.17).
Что будет, если не платить по плану
Суд отменяет план по ходатайству конкурсного кредитора или налоговой, чьи требования включены в план, если гражданин не исполняет обязательства по нему, а также если в плане или документах были недостоверные сведения или гражданин не сообщил кредиторам о судимости, наказаниях и прошлых банкротствах (ст. 213.23). После отмены суд признаёт гражданина банкротом и вводит реализацию имущества.
Если платить по плану стало тяжело, можно направить финансовому управляющему предложения об изменении плана (ст. 213.20). Изменения одобряет собрание кредиторов большинством голосов, затем их утверждает суд. Срок можно продлить, но не дальше максимального срока плана. Если исполнять план помешала непреодолимая сила, суд может продлить срок до трёх лет и без одобрения собрания.
Как заканчивается реструктуризация долгов
Вариантов три:
- План исполнен. Суд выносит определение о завершении реструктуризации, если долги по плану погашены (ст. 213.22). Имущество остаётся у вас, но долги по плану выплачены полностью — ничего не списывают.
- План не представили, не одобрили или отменили. Суд признаёт гражданина банкротом и вводит реализацию имущества на срок до шести месяцев с возможностью продления (ст. 213.24). В конце этой процедуры суд может освободить от оставшихся долгов, если нет оснований для отказа. Что будет после — в статье о последствиях банкротства для должника.
- Мировое соглашение с кредиторами — третья процедура, которую закон допускает в деле о банкротстве гражданина (ст. 213.2). Подробнее — мировое соглашение в банкротстве.
Реструктуризация и реализация имущества: в чём разница
| Реструктуризация | Реализация имущества | |
|---|---|---|
| Цель | Погасить долги по графику | Продать имущество и рассчитаться с кредиторами |
| Имущество | Остаётся у гражданина | Продают всё, кроме защищённого законом |
| Остаток долга | Платите по плану | Суд может освободить от него |
| Пени и договорные проценты | Прекращаются, на долг идут проценты по ставке рефинансирования | Прекращаются |
| Срок | Сам план — до 5 лет | До 6 месяцев, суд может продлить |
| Вознаграждение управляющему | 25 000 ₽ + 7 % от погашенного | 25 000 ₽ + 7 % от выручки за имущество |
Судьбу ипотечной квартиры и единственного жилья в банкротстве разбираем отдельно: как сохранить квартиру при банкротстве.
Сколько стоит реструктуризация долгов в банкротстве
Обязательные расходы по закону:
- вознаграждение финансовому управляющему — 25 000 ₽ за каждую процедуру (п. 3 ст. 20.6); сумму вносят на депозит суда. Если после реструктуризации введут реализацию имущества, придётся внести ещё 25 000 ₽;
- 7 % от суммы погашенных требований кредиторов при исполнении плана (п. 17 ст. 20.6): при долге 1,2 млн ₽ это около 84 000 ₽ за весь срок плана;
- расходы на публикации в ЕФРСБ и почтовые расходы.
Госпошлину за своё заявление о банкротстве гражданин не платит (пп. 8 п. 1 ст. 333.21 НК РФ).
Полная смета с услугами юриста — в статье сколько стоит банкротство.
Когда реструктуризация в банкротстве имеет смысл
Реструктуризация в банкротстве оправдана, когда есть стабильный доход, которого хватит на план, и есть имущество, которое вы не хотите потерять, — например, квартира, не защищённая как единственное жильё. Тогда процедура даёт то, чего не даст ни один банк: остановку всех взысканий и пеней сразу по всем кредиторам и единый график.
Если дохода на погашение нет, реструктуризация — обычно формальный этап перед реализацией имущества. Если долг от 25 000 до 1 000 000 ₽ и приставы закрыли ваше дело, потому что не нашли денег и имущества (это видно в банке данных исполнительных производств на сайте ФССП), — или есть другое основание из ст. 223.2, — посмотрите внесудебное банкротство через МФЦ: там процедура другая и реструктуризации нет.
Чтобы понять, какой путь ваш, нужны: список долгов с суммами и кредиторами, справка о доходах за полгода, перечень имущества и сведения об исполнительных производствах. Производства видно на сайте ФССП и в Госуслугах, сведения о доходах можно заказать там же. Не собрали всё — Кирилл Горин, юрист и арбитражный управляющий, разберёт ситуацию по тому, что есть, на бесплатной первичной консультации.
Источники
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)»: ст. 20.6 (п. 3, 17), 213.2, 213.4, 213.6 (п. 8), 213.8 (п. 2), 213.11, 213.12, 213.13, 213.14, 213.15, 213.17, 213.19, 213.20, 213.22, 213.23, 213.24.
- Федресурс: «Банкротство в России. Статистический бюллетень. Итоги 2025 года».
- Налоговый кодекс РФ: ст. 333.21 (пп. 8 п. 1).
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)»: ст. 6.1-1.
- Федеральный закон от 02.10.2007 № 229-ФЗ «Об исполнительном производстве»: ст. 69 (ч. 5.1).
- Гражданский кодекс РФ: ст. 450. Гражданский процессуальный кодекс РФ: ст. 203, 434.
- Банк России: «Кредитные каникулы» — раздел вопросов и ответов на cbr.ru.
Нормы проверены 25 сентября 2026 года.
Частые вопросы
Можно ли реструктурировать ипотеку?
Обязан ли банк сделать реструктуризацию?
Можно ли сделать реструктуризацию кредита с просрочками?
Сколько раз можно делать реструктуризацию кредита?
Можно ли отказаться от реструктуризации, которую уже оформили?
Можно ли реструктурировать долг по ЖКХ?
Как реструктурировать микрозаймы?
Сохранят ли прожиточный минимум во время реструктуризации в банкротстве?
Что лучше для заёмщика: банкротство или реструктуризация?
Читайте также
- Прописка и банкротство физических лиц: без регистрации и переезд
- Как узнать отдел судебных приставов по адресу должника
- Статья 46 часть 1 пункт 4: что это значит и что делать прямо сейчас
Об авторе

Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.