Как списать микрозаймы законно: МФЦ, суд и что можно без банкротства
Кратко
Списать микрозаймы законно можно только через банкротство: бесплатно в МФЦ при долге от 25 000 до 1 000 000 рублей и одном из четырёх оснований либо через арбитражный суд. Без банкротства можно лишь уменьшить сумму.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 26 сентября 2026 г.чтение ≈ 14 минСписание долгов
Проверено по законам на 18.10.2026. Кирилл Горин, юрист, арбитражный управляющий
Списать микрозаймы законно можно только через банкротство: бесплатно во внесудебном порядке через МФЦ, если общий долг от 25 000 до 1 000 000 рублей и есть одно из четырёх оснований закона, либо через арбитражный суд при любой сумме. Отдельного «списания долгов МФО по заявлению» нет. Без банкротства можно уменьшить сумму: убрать начисления сверх законного предела (по займам до года, выданным с 1 апреля 2026 года, это 100 % суммы займа), отменить спорный судебный приказ, заявить о пропуске срока давности в суде, взять кредитные каникулы или договориться о скидке.
Списание долгов по микрозаймам для физических лиц устроено так же, как по банковским кредитам и микрокредитам: в процедуре банкротства все долги рассматриваются вместе, выбрать только займы нельзя.
Что сделать сегодня, если нечем платить микрозаймы.
- Не берите новый заём, чтобы закрыть старый: так кредиторов становится больше, а во внесудебном банкротстве брать займы вообще запрещено.
- Проверьте почту, Госуслуги и сайт мирового судьи: на возражения против судебного приказа есть 10 дней со дня получения.
- Составьте список всех займов с юридическими названиями кредиторов, а не брендами приложений.
- Сверьте сумму требования с пределом начислений по дате вашего договора.
- Только после этого выбирайте путь: перерасчёт, договорённость, МФЦ или суд.
Пройдите нашу проверку «План действий по микрозаймам»: несколько вопросов о сумме, доходе и приставах подскажут, какой путь подходит именно вам. Готовые документы есть в конструкторах: возражение на судебный приказ, заявление о внесудебном банкротстве, список кредиторов.
Первая неделя с долгами по микрозаймам: что нельзя пропустить
Самое срочное дело в первую неделю: возражения на судебный приказ. На них 10 дней со дня получения копии, и этот срок не ждёт, пока вы соберёте документы для банкротства. Остальное можно делать параллельно.
- Плата за продление не уменьшает основной долг. Если возвращать нечем уже сейчас, каждое продление и каждый новый заём только откладывают проблему и увеличивают число кредиторов.
- Скачайте из личных кабинетов МФО договоры, графики и историю платежей. После уступки долга коллектору или ухода МФО с рынка кабинет может закрыться, и восстановить историю будет сложнее.
- Если приставы уже удерживают зарплату или пенсию, подайте в отдел приставов заявление о сохранении дохода в размере прожиточного минимума (ч. 5.1 ст. 69 закона № 229-ФЗ). Образец есть в конструкторе заявление о сохранении прожиточного минимума. Пособия на детей из федерального и региональных бюджетов, алименты и материнский капитал к взысканию не обращаются (ст. 101 закона № 229-ФЗ).
- Если готовите банкротство, не гасите крупную сумму одному кредитору в ущерб остальным: финансовый управляющий может оспорить такой платёж.
Почему микрозаймы списывают или пытаются списать деньги с карты? Чаще всего потому, что при оформлении займа вы дали банку заранее данный акцепт или распоряжение о периодическом переводе в пользу МФО (ч. 22.1 ст. 5 закона № 353-ФЗ). Единовременные выплаты из перечня ст. 101 закона № 229-ФЗ, например детские пособия, так списывать без отдельного согласия нельзя (ч. 22.2). Если списывает пристав, основание другое: исполнительное производство, и защищаться нужно через пристава.
Как посмотреть все микрозаймы и не посчитать один долг дважды
Все ваши микрозаймы видны в кредитной истории: через Госуслуги узнайте, в каких бюро она хранится, и запросите отчёты в каждом. Пошаговый порядок описан в статье как узнать, где все ваши кредиты и займы; запрос можно составить в конструкторе запрос кредитной истории в БКИ.
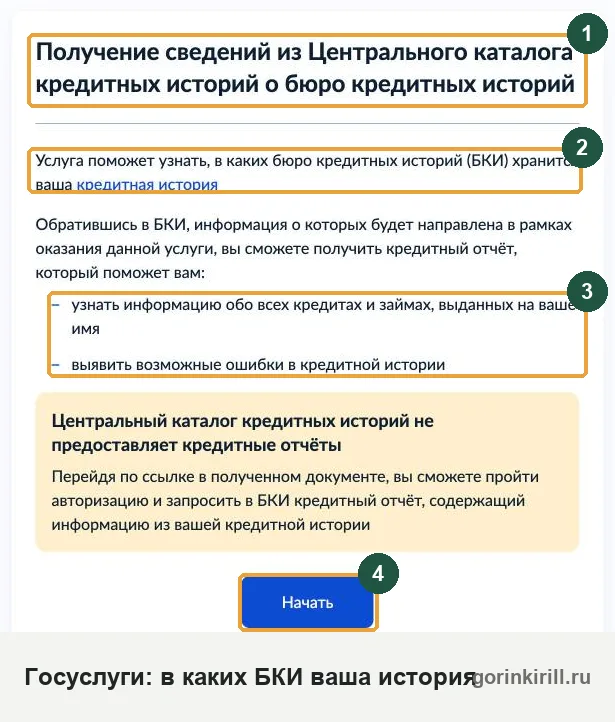
Отчёт показывает договоры, о которых вы могли забыть, но остатки в нём обновляются с задержкой. Для списка кредиторов нужен расчёт самого кредитора на конкретную дату.
| Что записать по каждому займу | Где взять | Зачем |
|---|---|---|
| Название и ИНН кредитора, номер и дата договора | Индивидуальные условия, отчёт БКИ | Бренд приложения часто не совпадает с названием МФО |
| Сумма выдачи, срок, ставка в день | Договор | Проверить предел начислений по дате договора |
| Все платежи с датами | Выписка банка, кабинет МФО | Найти деньги, ушедшие на продления |
| Кто сейчас владеет долгом | Уведомление об уступке, реестр коллекторов ФССП | Указать верного кредитора и не платить чужому |
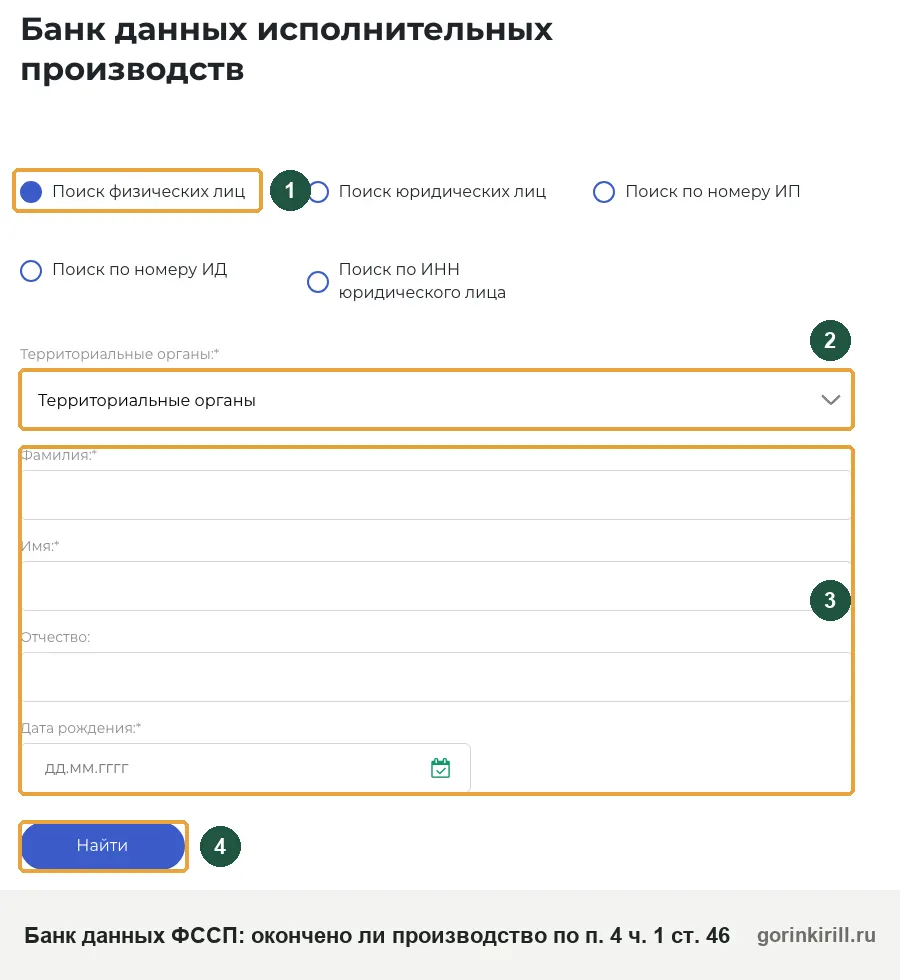
| Суд, приказ, производство у приставов | Госуслуги, банк данных ФССП, сайт суда | Понять стадию взыскания и сроки |
Проданный долг не становится вторым долгом. МФО может уступить требование только организации, которая профессионально выдаёт займы, профессиональной коллекторской организации, специализированному обществу или лицу, прямо названному в законе (ч. 1 ст. 12 закона № 353-ФЗ). Запишите цепочку «договор с МФО А → требование у компании Б» и не складывайте одну сумму из старого приложения, письма коллектора и постановления пристава трижды. Что делать при уступке, читайте в статье как действовать, если кредит передали коллекторам; документы у нового кредитора можно запросить через конструктор запрос коллектору.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Сколько МФО вправе начислить: предел 100, 130 и 150 процентов
По займу на срок до года, выданному с 1 апреля 2026 года, проценты, неустойка и платные услуги перестают начисляться, когда их сумма достигла 100 % суммы займа. Взяли 10 000 рублей, значит, к возврату не больше 20 000 рублей вместе с телом долга, и уже уплаченные проценты входят в эту сумму.
Предел зависит от даты договора: новые правила по общему правилу не меняют условия уже заключённых договоров (п. 2 ст. 422 ГК РФ).
| Дата договора займа до года | Предел начислений | Источник |
|---|---|---|
| С 1 апреля 2026 года | 100 % суммы займа | ч. 24 ст. 5 закона № 353-ФЗ в ред. закона № 545-ФЗ |
| С 1 июля 2023 по 31 марта 2026 года | 130 % суммы займа | ч. 24 ст. 5 закона № 353-ФЗ в ред. закона № 613-ФЗ |
| С 1 января 2020 по 30 июня 2023 года | полуторакратный размер (150 %) | ч. 24 ст. 5 закона № 353-ФЗ в ред. закона № 554-ФЗ |
| В 2019 году | двукратный размер с 1 июля, до этого 2,5 размера займа | ст. 3 закона № 554-ФЗ |
Цифры сверены по тексту: ч. 23 и 24 ст. 5 закона № 353-ФЗ; закон № 545-ФЗ заменил «130 процентов» на «100 процентов» (ст. 3), эта статья вступила в силу 1 апреля 2026 года (ст. 4); закон № 613-ФЗ заменил «полуторакратного размера» на «130 процентов от» (ст. 1) с 1 июля 2023 года (ст. 2); полуторакратный предел с 1 января 2020 года и переходные пределы 2019 года установил закон № 554-ФЗ (ст. 3). По договорам, заключённым до 2019 года, действовали другие правила, их проверяйте с юристом. Условие о пределе МФО обязана указать на первой странице договора перед таблицей индивидуальных условий.
Дневная ставка ограничена отдельно: не больше 0,8 % в день (ч. 23 ст. 5 закона № 353-ФЗ). При займе 10 000 рублей это до 80 рублей в день.
Условный расчёт для 10 000 рублей. Заём выдан в мае 2026 года на 30 дней под 0,8 % в день. За 30 дней начислено 2 400 рублей. Дальше идёт просрочка, проценты капают по 80 рублей в день. Всего начислений может быть не больше 10 000 рублей, поэтому даже через полгода МФО вправе требовать не больше 20 000 рублей. Если вы уже заплатили 3 000 рублей за продления, эти деньги входят в начисления, и требовать по договору можно не больше 17 000 рублей. Если в претензии 26 000 рублей, разницу в 9 000 рублей можно оспаривать.
Если вы видите превышение: составьте сверку (выдано, оплачено с датами, начислено), направьте МФО претензию с требованием пересчитать, приложите выписки. Если МФО уже в суде, несите расчёт в это дело. Как вернуть то, что уже переплатили, читайте в статье как вернуть переплату в МФО.
Перерасчётом можно списать только проценты, начисленные сверх закона, основной долг остаётся. Судебные расходы и исполнительский сбор в этот предел не входят, поэтому у пристава сумма может быть больше.
МФО подали в суд по микрозайму: приказ, иск и что делать
Чаще всего микрозаймы взыщут через суд упрощённо: МФО или коллектор подают мировому судье заявление о выдаче судебного приказа, заседания нет, вас не вызывают. Судья в пятидневный срок высылает копию приказа, а у вас 10 дней со дня получения, чтобы подать возражения (ст. 128 ГПК РФ). Если возражения поданы в срок, судья приказ отменяет (ч. 1 ст. 129 ГПК РФ).
- Получите копию приказа и сохраните конверт или отчёт о доставке. Если копии нет, запросите её, образец: заявление о выдаче копии приказа.
- Подайте возражения тому же мировому судье, для этого есть конструктор возражение на судебный приказ. Объяснять причины несогласия на этой стадии не обязательно.
- Если срок пропущен, поздние возражения рассмотрят, только если вы докажете, что не могли подать их вовремя по независящим причинам (ч. 2 ст. 129 ГПК РФ).
- Если по приказу уже успели удержать деньги, после отмены добивайтесь поворота исполнения, образец: заявление о повороте исполнения.
Отмена приказа долг не списывает. Компания вправе подать иск, и тогда в заседании вы спорите по существу: расчёт, предел начислений, платежи, срок исковой давности. Что делать, если МФО подали иск в суд, разобрано в статье банк или МФО подали в суд и в разборе процедуры судебного приказа.
Через сколько МФО подают в суд и все ли подают? Фиксированного срока в законе нет: обращаться в суд кредитор может в пределах трёхлетнего срока исковой давности (ст. 196 ГК РФ). Списков «какие МФО не подают в суд» по закону не существует, и рассчитывать на это опасно. Подать в суд на микрозайм может и сам заёмщик, например если требование превышает предел начислений. Если заём оформили на несовершеннолетнего или по поддельным данным, спор идёт о том, заключён ли договор вообще. Начните с заявления в полицию о мошенничестве и письменных возражений кредитору.
Как решают суды
- Предел начислений берут по дате договора. Заёмщик просил ограничить проценты 130%. Областной суд отказал: на дату договора действовал полуторакратный предел, и считать нужно по нему (апелляционное определение Воронежского областного суда от 08.08.2024 № 33-5370/2024).
Как избавиться от микрозаймов без банкротства: что работает и чего это не даёт
Без банкротства долг по микрозайму можно уменьшить, отсрочить или погасить частично, но не списать полностью по одному заявлению. Есть четыре законных инструмента.
| Способ | Что даёт | Чего не даёт |
|---|---|---|
| Перерасчёт по пределу начислений | Снимает незаконную часть процентов и штрафов | Основной долг остаётся |
| Кредитные каникулы | Пауза в платежах до шести месяцев | Долг не уменьшается |
| Соглашение со скидкой | Закрывает конкретный договор частично оплаченным | Не решает долги перед другими |
| Исковая давность | Суд отказывает во взыскании по пропущенному сроку | Работает только в суде и по вашему заявлению |
Кредитные каникулы. Требовать их можно, если вы в трудной жизненной ситуации, например среднемесячный доход за два месяца до обращения снизился более чем на 30 % по сравнению со среднемесячным доходом за предыдущий год, сумма займа не выше лимита Правительства, условия этого договора по такому основанию ещё не меняли, нет введённой процедуры банкротства и кредитор ещё не предъявил исполнительный документ. Длительность не больше шести месяцев (ст. 6.1-2 закона № 353-ФЗ). Заявление подаётся каждому кредитору отдельно.
Реструктуризация и рефинансирование. Реструктуризация микрозаймов по договорённости с МФО означает добровольную рассрочку, обязанности соглашаться у компании нет. Рефинансирование микрозаймов кредитом в банке закрывает займы, но долг остаётся, просто у одного кредитора. Реструктуризация микрозаймов через суд относится уже к судебному банкротству, о ней ниже.
Погашение со скидкой. Частично списать долги можно, если кредитор письменно согласен принять меньшую сумму. Условие оформляйте до оплаты: номер договора, точная сумма, срок и фраза о том, что после платежа обязательство прекращается полностью. После оплаты возьмите справку об отсутствии задолженности. Как вести такие переговоры с новым владельцем долга, читайте в статье о выкупе долга по договору цессии.
Срок давности. Через три года долг сам не исчезает. Исковую давность суд применяет только по заявлению стороны, сделанному до решения (п. 2 ст. 199 ГК РФ), а начинается она со дня, когда кредитор узнал или должен был узнать о нарушении (ст. 200 ГК РФ). Если МФО успела получить приказ или решение, давность по иску уже не поможет. Подробнее: как списать долги по сроку давности.
Списать долг через МФЦ без банкротства нельзя: внесудебное списание в МФЦ и есть банкротство, только упрощённое. Предложения «закрыть долги по кредитам без банкротства» за деньги, «аннулировать договор» или «списать через Госуслуги» не основаны на законе. Что можно сделать с долгами на портале, читайте в статье можно ли списать долги через Госуслуги.
Списание микрозаймов через МФЦ: четыре основания и правила
Списать микрозаймы через МФЦ можно, если общий размер долгов от 25 000 до 1 000 000 рублей и выполняется одно из четырёх оснований (п. 1 ст. 223.2 закона о банкротстве). В сумму входят все долги, в том числе банковские кредиты, долги ЖКХ, займы, срок которых ещё не наступил, алименты и поручительство. Процедура бесплатная.
| Основание | Условия | Кому подходит |
|---|---|---|
| 1. Пристав окончил производство по п. 4 ч. 1 ст. 46 закона № 229-ФЗ | Исполнительный документ возвращён взыскателю, потому что нет имущества, и после этого не возбуждено новых производств о взыскании денег | Многим заёмщикам МФО, у которых уже были приставы |
| 2. Основной доход составляет пенсия, либо вы участник СВО | Исполнительный документ выдан не позже чем за год до заявления, предъявлялся и не исполнен; нет имущества для взыскания | Пенсионерам; участникам специальной военной операции |
| 3. Ежемесячное пособие в связи с рождением и воспитанием ребёнка | Те же условия про документ за год и отсутствие имущества | Родителям, получающим единое пособие |
| 4. Давнее безуспешное взыскание | Исполнительный документ выдан не позже чем за семь лет до заявления, предъявлялся и не исполнен | Тем, у кого долги годами висят у приставов |
Соблюдение условий предполагается и МФЦ его дополнительно не проверяет (п. 1.1 ст. 223.2), кроме первого основания: по нему МФЦ за один рабочий день сверяет сведения с банком данных ФССП (п. 5 ст. 223.2). По основаниям 2–4 к заявлению прикладывают справки, выданные не раньше чем за три месяца (п. 3.1–3.3). Что означает отметка о возврате документа, объяснено в статье статья 46 часть 1 пункт 4; родителям с пособием пригодится разбор как списать долги женщинам с пособиями.
- Проверить основание и сумму25 000–1 000 000 рублей и одно из четырёх оснований.
- Составить полный список кредиторовВсе МФО, банки и коллекторы с точными суммами.
- Подать заявление в МФЦПо месту жительства или пребывания.
- Публикация в ЕФРСБС этого дня мораторий: начисления по долгам прекращаются.
- Шесть месяцев процедурыНовые займы брать нельзя; о новом имуществе сообщить в МФЦ за 5 рабочих дней.
- Освобождение от долговТолько по кредиторам из списка.
Забытый в списке кредитор остаётся с вами и после процедуры.
Правила, которые чаще всего нарушают:
- Освобождение действует только по кредиторам, указанным в заявлении (п. 2 ст. 223.6). Условный пример: долги 90 000 и 60 000 рублей, в списке только первый. Через шесть месяцев останется 60 000 рублей. Форма: список кредиторов и должников.
- Процедура начинается не с подачи, а с включения сведений в ЕФРСБ (ст. 223.4). Если заявление вернули, повторно подать можно не раньше чем через месяц (п. 6 ст. 223.2).
- Во время процедуры нельзя брать кредиты и займы, давать поручительства (п. 4 ст. 223.4).
- Если получили наследство, подарок или иначе существенно улучшилось положение, сообщите в МФЦ в течение пяти рабочих дней (п. 1 ст. 223.5).
- Через шесть месяцев со дня включения сведений в ЕФРСБ процедура завершается и вы освобождаетесь от долгов перед указанными кредиторами (п. 1 ст. 223.6).
Полный порядок с документами описан в статье банкротство через МФЦ.
Банкротство по микрозаймам через арбитражный суд
Если МФЦ не подходит (долг больше миллиона, нет основания, есть имущество или сделки, которые нужно объяснять), остаётся заявление в арбитражный суд. Банкротство физического лица распространяется на микрозаймы так же, как на банковские кредиты, ЖКХ и налоги: суд смотрит на все долги сразу, и много микрозаймов само по себе не мешает подавать заявление.
Нужно ли 500 000 рублей? Нет. 500 000 рублей служат порогом, при котором гражданин обязан подать заявление не позднее 30 рабочих дней (п. 1 ст. 213.4). Право подать заявление есть и при меньшем долге, если очевидно, что расплатиться в срок не получится, и есть признаки неплатёжеспособности (п. 2 ст. 213.4). Поэтому подать на банкротство с микрозаймами можно и при долге 150–300 тысяч рублей, но суд проверит, почему долг нельзя погасить из дохода и имущества.
- Подготовка. Документы о долгах, доходах, семье, имуществе и сделках за последние годы. Перечень есть в статье документы для банкротства.
- Заявление в арбитражный суд по месту жительства, конструктор заявление о признании банкротом. Деньги на вознаграждение управляющего вносят на депозит суда.
- Проверка обоснованности. Суд вводит реструктуризацию долгов (план погашения, если есть доход) или реализацию имущества.
- Завершение. Суд выносит определение о завершении процедуры и решает, освобождается ли гражданин от долгов. Читайте резолютивную часть: слово «банкрот» само по себе ещё не значит, что долги списаны.
| Расход | МФЦ | Арбитражный суд |
|---|---|---|
| Госпошлина | Нет | С должника не взимается (подп. 8 п. 1 ст. 333.21 НК РФ) |
| Финансовый управляющий | Нет | 25 000 рублей за каждую процедуру (п. 3 ст. 20.6) |
| Публикации, почта, запросы | Нет | Зависят от числа кредиторов и имущества |
25 000 рублей не общая стоимость: если суд сначала ввёл реструктуризацию, а затем реализацию, это две процедуры. Услуги юриста оплачиваются по договору отдельно. Ориентиры есть в статье сколько стоит банкротство, этапы описаны в статье судебное банкротство по шагам. Точный срок судебного дела заранее назвать нельзя: он зависит от имущества, сделок и споров с кредиторами. Если юристы взяли деньги, но дело не довели, оплату можно вернуть: юристы по банкротству не довели дело — как вернуть деньги.
- Долг 25 000–1 000 000 рублей
- Одно из четырёх оснований
- Бесплатно
- 6 месяцев по закону
- Спишут только указанных кредиторов
- Любая сумма долга
- Нужны признаки неплатёжеспособности
- От 25 000 рублей управляющему за процедуру
- Срок зависит от дела
- Имущество проверяют и продают
Как решают суды
- Возврат заявления из МФЦ можно оспорить. Гражданка подала на внесудебное банкротство как получатель пособия на ребёнка, но заявление вернули. Суд признал возврат незаконным и обязал опубликовать сведения о начале процедуры (постановление 4 ААС от 17.07.2026 № 04АП-2206/2026).
Когда прекращаются проценты, списания с карты и звонки
Подача заявления сама по себе ничего не останавливает. В МФЦ последствия наступают с включения сведений в ЕФРСБ, в суде с определения о признании заявления обоснованным.
| Что происходит | МФЦ | Суд |
|---|---|---|
| Проценты и неустойки | Прекращаются по всем долгам, кроме отдельных требований из п. 1 ст. 223.4 (п. 2 ст. 223.4) | Прекращаются, кроме текущих платежей (ст. 213.11) |
| Взыскание приставов | Приостанавливается, документы можно направить только в ФССП, не в банк | Приостанавливается при реструктуризации, оканчивается при реализации (ст. 69.1 закона № 229-ФЗ); аресты снимаются |
| Звонки и встречи по инициативе кредитора | Отдельного запрета нет, действуют общие лимиты | Запрещены со дня признания заявления обоснованным (п. 1 ч. 1 ст. 7 закона № 230-ФЗ) |
Кредиторы и банки не всегда узнают о процедуре сами. Отправьте каждому выписку из ЕФРСБ или определение суда. Если звонки продолжаются, фиксируйте номер, дату и время и жалуйтесь через конструктор жалоба в ФССП на коллектора, подробности в статье что могут сделать коллекторы.
Почему микрозаймы могут не списать при банкротстве
Спишет ли банкротство долги по микрозаймам, решает суд в конце процедуры. Число займов и сам факт просрочки поводом для отказа не считаются. Суд не освобождает от долгов в случаях из п. 4 ст. 213.28 закона о банкротстве:
- гражданин привлечён к ответственности за неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство;
- не предоставил сведения или дал заведомо недостоверные сведения управляющему или суду;
- доказано, что при получении или исполнении обязательства он действовал незаконно, в том числе сообщил кредитору заведомо ложные сведения, скрыл или умышленно уничтожил имущество.
Для заёмщиков МФО главный риск связан с анкетой. Если в заявке на заём был завышен доход или скрыты другие долги, кредитор может ссылаться на это в деле. Заём, взятый перед банкротством, сам по себе освобождению не мешает, но управляющий и суд спросят, зачем он брался и куда ушли деньги. Не исправляйте старые анкеты и не придумывайте расходы задним числом: управляющий сверяет всё с выписками.
Некоторые долги не списываются по своей природе: текущие платежи, возмещение вреда жизни или здоровью, зарплата, моральный вред, алименты (п. 5 ст. 213.28). Микрозаймов в этом перечне нет.
Как решают суды
- Завышенный доход в анкете может лишить списания. Суд завершил процедуру, но не освободил гражданина от долгов: он скрывал от кредиторов свою долговую нагрузку, брал заведомо неисполнимые кредиты и в анкете значительно завысил доход. Верховный суд отказал в пересмотре (определение ВС РФ от 12.08.2026 № 304-ЭС26-7701).
Жизнь после списания микрозаймов: имущество, новые займы, кредитная история
После судебного банкротства пять лет нужно сообщать о нём при оформлении кредитов и займов, пять лет нельзя повторно подать на банкротство по своему заявлению и три года нельзя занимать должности в органах управления юрлица (ст. 213.30). После МФЦ действуют те же последствия, сроки считаются со дня завершения процедуры (п. 5 ст. 223.6).
Микрозайм после банкротства взять законом не запрещено. Дают ли микрозаймы после банкротства на деле, решает каждая МФО и банк сама, и заранее одобрение никто не обещает. Если после банкротства вы снова набрали микрозаймов, повторно банкротиться по своему заявлению в течение пяти лет нельзя. Как восстанавливать историю, читайте в статье восстановление кредитной истории.
В судебной процедуре управляющий проверяет имущество и продаёт то, что можно продать; единственное жильё без ипотеки по общему правилу остаётся. Автомобиль, автокредит и совместное имущество супругов разбираем отдельно в статье имущество при банкротстве, остальные последствия описаны в статье последствия для должника.
Если после завершения процедуры долг всё ещё виден в приложении МФО или в БКИ, направьте кредитору выписку из ЕФРСБ или определение суда и потребуйте исправить записи. Если продолжаются списания с карты, выясняйте их основание.
Три условных примера: какой путь выбрать при разных долгах по микрозаймам
Примеры условные, цифры подобраны для иллюстрации порядка выбора.
Два займа на 45 000 рублей, доход упал на два месяца. Работа сохранилась. Первый шаг: кредитные каникулы по каждому займу и проверка начислений по пределу. Банкротство здесь невыгодно: в суде одни расходы на управляющего сопоставимы с долгом, а для МФЦ нет основания.
Восемь МФО, долг 310 000 рублей, приставы вернули документ. Одно производство окончено по п. 4 ч. 1 ст. 46. Проверьте в банке данных ФССП, нет ли после него новых незавершённых производств, и сложите все долги, включая банки. Если условия сходятся, подходит МФЦ. Частая ошибка: подать заявление, увидев одно окончание и не проверив остальные производства.
Долг 720 000 рублей, есть зарплата, платежи непосильны. Зарплата не закрывает путь в суд. Сопоставьте доход, обязательные расходы, имущество и сделки. Если для МФЦ нет основания, а после платежей на жизнь не остаётся, остаётся судебное банкротство. Сначала проверьте автомобиль и совместное имущество: от них зависит, что можно потерять.
Для первой консультации подготовьте: список долгов с названиями кредиторов, отчёты БКИ, справку о доходе, документы об имуществе и последние письма из суда и от приставов.
Частые вопросы
Можно ли списать все микрозаймы разом?
Можно ли списать только микрозаймы, а банковский кредит платить дальше?
Списываются ли микрозаймы через три года сами?
МФО закрылась или продала долг. Платить больше некому?
Можно ли списать микрозаймы участникам СВО?
Что будет с судебным приказом по микрозайму после банкротства?
Можно ли брать новые займы, пока готовлю документы на банкротство?
Сколько длится списание микрозаймов?
Спишут ли микрозаймы, если у меня есть машина?
Можно ли оплатить банкротство микрозаймами?
Читайте также
- Банкротство в декрете через МФЦ: как списать долги маме с детьми
- Как списать долги по кредитам через Госуслуги: что реально можно сделать онлайн
- Как списать долги инвалиду 1, 2 и 3 группы
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.