Как списать долг по кредитной карте законно: МФЦ, суд и что можно без банкротства
Кратко
Списать долг по кредитной карте целиком можно только через банкротство: бесплатно в МФЦ при долгах от 25 000 до 1 000 000 рублей и безрезультатном взыскании либо через арбитражный суд. Без банкротства долг можно лишь уменьшить или отсрочить.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 26 сентября 2026 г.чтение ≈ 15 минСписание долгов
Проверено по законам на 18.10.2026. Кирилл Горин, юрист, арбитражный управляющий
Списать долг по кредитной карте целиком законно можно только через банкротство: бесплатно через МФЦ, если все долги вместе от 25 000 до 1 000 000 рублей и пристав уже пытался взыскать их без результата, либо через арбитражный суд при любой сумме. Отдельного «списания кредитки по заявлению» в законе нет. Без банкротства долг можно уменьшить или отсрочить: проверить расчёт банка, взять кредитные каникулы, отменить судебный приказ, заявить о пропуске срока давности в суде.
У кредитки есть особенность, которой нет у обычного кредита: долг по ней «плавающий». Лимит можно тратить снова, минимальный платёж уходит в основном на проценты, а после долгой просрочки банк требует вернуть весь остаток сразу. Поэтому начинать стоит с расчёта на сегодняшний день и с вопроса, где сейчас долг: в банке, у мирового судьи или у приставов.
Что сделать сегодня, если долг по кредитке стал неподъёмным.
- Проверьте почту, Госуслуги и сайт мирового судьи. Если пришёл судебный приказ, на возражения есть 10 дней со дня получения.
- Попросите в банке выписку и расчёт задолженности с разбивкой: основной долг, проценты, неустойка, комиссии.
- Выпишите все свои долги, а не только карты: займы, налоги, ЖКХ, поручительства.
- Не закрывайте кредитку новым займом, пока не посчитали, хватит ли дохода на все платежи.
Не знаете, какой путь подходит? Ответьте на несколько вопросов в нашей проверке «Спишут ли долги»: она покажет, открыт ли для вас МФЦ или нужен суд. Готовые документы: запрос документов в банк, возражение на судебный приказ, требование о кредитных каникулах.
Что значит «списать долг по кредитке» и какие пути законны
Полностью списать долги по кредитным картам можно только через банкротство. Остальные способы дают отсрочку или убирают часть суммы. Под словом «списать» люди имеют в виду три разные задачи: избавиться от долга целиком, убрать из него незаконные начисления или остановить удержания с зарплаты. Для каждой задачи свой инструмент, и избавиться от долга по кредитной карте полностью можно только первым способом.
| Ситуация | Что делать | Чего это не даст |
|---|---|---|
| Доход упал на время | Кредитные каникулы или реструктуризация у банка | Долг не уменьшится, проценты начисляются |
| В расчёте комиссии, страховки, большая неустойка | Запрос документов и претензия в банк | Основной долг и проценты по договору останутся |
| Пришёл судебный приказ | Возражения мировому судье за 10 дней | Банк сможет подать обычный иск |
| Банк пошёл в суд через годы после просрочки | Заявить о пропуске исковой давности | Суд не применит давность сам |
| Долги до 1 млн рублей, пристав ничего не взыскал | Банкротство через МФЦ | Не указанные в заявлении долги останутся |
| Платить нечем, МФЦ не подходит | Банкротство через арбитражный суд | Процедура платная, имущество сверх защищённого продают |
Сам по себе долг по кредитке не исчезает. Через три года он не списывается автоматически, а продажа долга коллектору не отменяет обязанность платить: новый кредитор получает те же требования. «Приставы списали долг с кредитной карты» обычно означает другое: пристав списал деньги в счёт долга. Может ли он взять деньги с самой кредитной карты, разобрано в статье о том, могут ли приставы арестовать кредитную карту.
Если кроме карт есть микрозаймы, путь тот же, но с особыми пределами начислений: о них в статье как списать микрозаймы.
Сумма долга по кредитной карте: из чего она состоит и как её проверить
Задолженность по кредитке складывается из основного долга (потраченный лимит), процентов, неустойки и платных услуг, и каждую часть нужно проверять отдельно. Банк обязан показать это в выписке по счёту карты. Попросите расчёт на сегодняшнюю дату по шаблону запроса документов.
Сумма основного долга по кредитной карте обычно меньше той, что банк называет «долгом»: в неё не входят проценты и штрафы. С основным долгом и сравнивайте предложение о рефинансировании или скидке.
В каком порядке платёж гасит долг
Если внесённых денег не хватает на всё, закон задаёт очерёдность, и договор её изменить не может (ч. 20 и 20.1 ст. 5 закона о потребительском кредите; правило о неизменности применяется к договорам, заключённым после 1 июля 2024 года):
- просроченные проценты;
- просроченный основной долг;
- проценты за текущий период;
- основной долг за текущий период;
- неустойка;
- иные платежи по закону или договору.
Неустойка по потребительскому кредиту ограничена: не больше 20 % годовых от просроченной суммы, если проценты в это время начисляются, или 0,1 % в день, если не начисляются (ч. 21 ст. 5). Если банк насчитал больше или ставил неустойку впереди процентов, это повод для претензии.
Что искать в выписке
- платные услуги без вашего отдельного согласия: СМС-информирование, страховка, «защита карты» (как вернуть деньги за страховку, написано в статье о возврате страховки по кредиту);
- операции, которых вы не совершали;
- неустойку сверх предела ч. 21 ст. 5.
Высокая ставка, подписанная в договоре, сама по себе закон не нарушает. Если дело дошло до суда, явно несоразмерную неустойку суд вправе уменьшить (п. 1 ст. 333 ГК РФ). Об этом стоит прямо попросить в возражениях на иск.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Как правильно погасить кредитную карту быстрее и не переплатить
Чтобы закрыть долг по кредитке быстрее, платите заметно больше минимального платежа и уберите карту из оборота: каждый рубль сверх начисленных процентов уменьшает основной долг. Проценты по карте обычно начисляются на остаток каждый день, поэтому долг растёт и тогда, когда вы ничего не тратите.
Условный пример. Долг по карте 100 000 рублей, за месяц начислено 3 000 рублей процентов. Вы вносите 5 000 рублей: 3 000 уходят на проценты, основной долг уменьшается на 2 000. Если вносить 10 000 рублей, в основной долг уйдёт 7 000, в три с половиной раза больше. Цифры условные: ставку и минимальный платёж смотрите в тарифах своей карты.
- Отвяжите карту от приложений и магазинов и не снимайте наличные: за снятие часто берут комиссию, и льготный период на него обычно не действует.
- Если карт несколько, досрочно гасите ту, где ставка выше, по остальным вносите минимум без просрочек.
- Рефинансирование долга по кредитной карте выгодно, только если полная стоимость нового кредита ниже. Сравнивайте её (она указана в рамке на первой странице договора), а не размер платежа.
- Не гасите кредитку деньгами с другой кредитки: вы платите процент за процент, а кредиторов становится больше.
Можно ли восстановить льготный период по кредитной карте
Условия льготного периода, в том числе как он восстанавливается после просрочки, закон не устанавливает: их определяет тариф конкретной карты. У Сбербанка, Т-Банка (бывшего Тинькофф), Альфа-Банка и других банков правила разные. Обычно для возврата беспроцентного периода нужно погасить всю задолженность, включая потраченное в прошлых периодах, но проверьте это по своему тарифу в приложении или в отделении. Законно не платить проценты по кредитке можно, только если гасить покупки в пределах льготного периода.
Кредитные каникулы и реструктуризация долга по кредитке
Кредитные каникулы положены заёмщику по закону, а на реструктуризацию банк соглашается по своему усмотрению. Каникулы по кредитной карте дают, если лимит карты не больше 150 000 рублей и вы в трудной жизненной ситуации.
Условия каникул (ст. 6.1-2 закона о потребительском кредите; лимит установлен ч. 5 ст. 4 закона № 348-ФЗ):
- среднемесячный доход за два месяца до обращения снизился более чем на 30 % по сравнению со среднемесячным за 12 месяцев, или ваше жильё оказалось в зоне чрезвычайной ситуации;
- лимит карты не больше 150 000 рублей: по карте с лимитом 300 000 рублей каникулы по закону уже не положены, остаётся только договариваться с банком;
- условия этого договора раньше не меняли по такому требованию;
- банк ещё не предъявил исполнительный документ и вы не признаны банкротом.
Отсрочку дают на срок до шести месяцев, срок выбираете вы. Банк рассматривает требование не дольше пяти рабочих дней. На время каникул неустойку не начисляют, а проценты на текущий основной долг идут. Для кредитки зафиксированные за каникулы проценты потом платят равными платежами каждые 30 дней в течение 720 дней, то есть примерно 24 месяцев, и доступный лимит уменьшается на эту сумму (ч. 18, 22, 26, 27 ст. 6.1-2). Требование можно составить по шаблону; документы и порядок описаны в статье о кредитных каникулах.
Реструктуризация оформляется добровольным соглашением: карту блокируют, долг фиксируют и переводят в график, иногда снижают ставку или прощают часть неустойки. Банк соглашаться не обязан. Обращайтесь письменно, до долгой просрочки, с документами о падении дохода и суммой, которую реально потянете (шаблон заявления, подробнее в статье о реструктуризации кредита). Перед подписанием попросите расчёт: меньший платёж почти всегда означает большую переплату.
Заморозить долг по кредитной карте можно только этими двумя способами или процедурой банкротства. Простая блокировка карты долг не замораживает: проценты и неустойка продолжают идти.
- ПросрочкаРастёт неустойка: до 20 % годовых или 0,1 % в день.
- Требование вернуть весь долгПосле 60 дней просрочки за 180 дней. Срок не меньше 30 дней.
- Судебный приказ или искНа возражения против приказа есть 10 дней со дня получения.
- ПриставыУдержание до 50 % дохода, исполнительский сбор 12 %, не меньше 2 000 рублей.
- Взыскать нечегоПроизводство оканчивают, и открывается путь в МФЦ.
На любом шаге можно подать на банкротство через арбитражный суд.
Что будет, если не платить кредитку: от просрочки до приставов
Если не платить кредитную карту, банк сначала начисляет неустойку, затем требует вернуть весь остаток и обращается к мировому судье, а после приказа или решения долг взыскивают приставы. Уголовная ответственность за обычную просрочку не наступает.
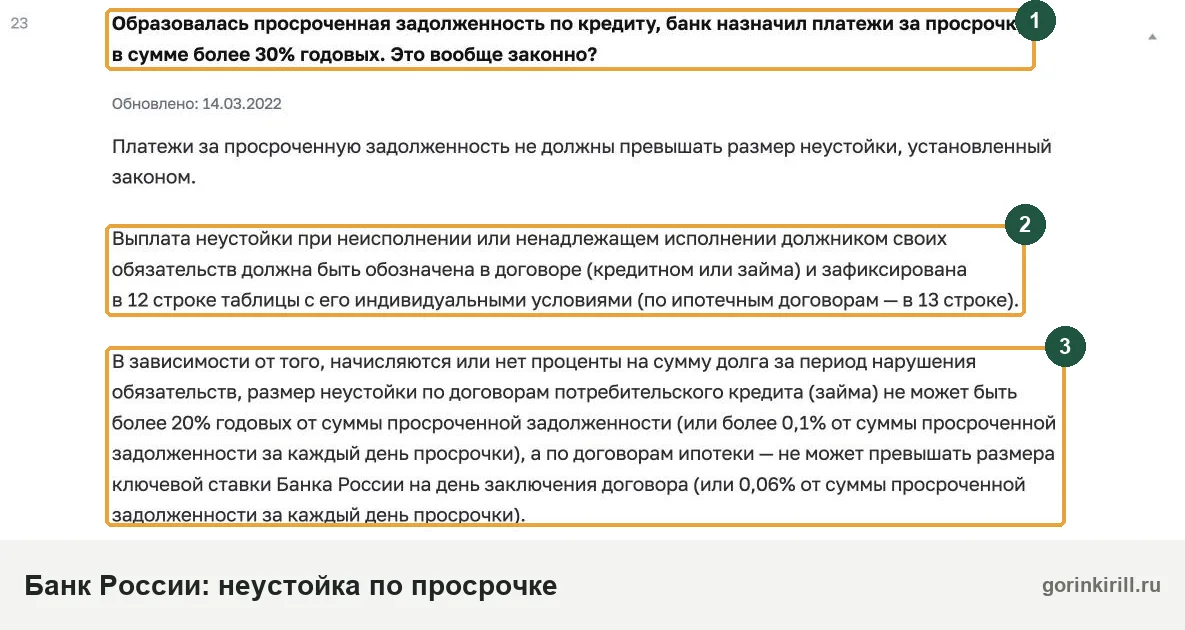
Если ситуация звучит как «не плачу долг по кредитной карте уже несколько месяцев», ориентируйтесь по шагам ниже: важнее всего не пропустить срок на возражения против приказа.
Если просрочка за последние 180 дней в сумме больше 60 календарных дней, банк вправе потребовать досрочно вернуть весь остаток с процентами и дать на это не меньше 30 календарных дней (ч. 2 ст. 14 закона о потребительском кредите). Это и есть «заключительное требование», подробнее о нём в статье о требовании досрочного возврата. Параллельно звонят служба взыскания и коллекторы; их права ограничены законом: что могут сделать коллекторы.
Судебный приказ по кредитной карте
Чаще всего банк идёт к мировому судье за судебным приказом, его выносят без заседания. Судья высылает копию в течение пяти дней, а у вас есть 10 дней со дня получения, чтобы подать возражения (ст. 128 ГПК РФ). Причины объяснять не нужно: при возражениях в срок судья отменяет приказ (п. 1 ст. 129 ГПК РФ). Возражения после срока принимают, только если вы докажете, что не могли подать их по независящим от вас причинам, например копию не получали (п. 2 ст. 129). Образец: возражение на судебный приказ, порядок: процедура судебного приказа.
После отмены банк может подать иск, и в нём уже можно спорить с суммой, просить снизить неустойку и заявлять о давности. Если вы собираетесь в МФЦ, учтите: без исполнительного документа и безрезультатного взыскания оснований для внесудебного банкротства нет, поэтому отмена приказа этот путь отодвигает. Некоторые банки взыскивают без суда, по исполнительной надписи нотариуса. Как её найти, написано в статье о поиске исполнительной надписи.
Долг по кредитке у приставов
Пристав может списать деньги со счетов и обратить взыскание на зарплату или пенсию: с гражданина удерживают не больше 50 % дохода (ч. 2 ст. 99 закона об исполнительном производстве). Если долг не погашен в срок для добровольного исполнения, добавляется исполнительский сбор: 12 % суммы, но не меньше 2 000 рублей (ч. 3 ст. 112). Защитить доход можно заявлением о сохранении прожиточного минимума (ч. 5.1 ст. 69), см. как сохранить прожиточный минимум и образец заявления.
Если зарплата приходит в тот же банк, где просрочена кредитка, проверьте договор: он часто разрешает банку списывать деньги с других ваших счетов у него. Тогда стоит попросить работодателя перечислять зарплату в другой банк.
За долг по кредитной карте не сажают. Уголовная ответственность по ст. 177 УК РФ касается злостного уклонения от погашения задолженности в крупном размере после вступления решения суда в силу, то есть когда деньги или имущество есть, но их прячут. Отдельно наказуемо мошенничество при получении кредита.
Срок исковой давности по кредитной карте: с какого дня считать
Срок исковой давности по долгу по кредитной карте составляет три года (п. 1 ст. 196 ГК РФ). Сам по себе он долг не списывает: суд применит давность, только если вы заявите о ней до решения (п. 2 ст. 199 ГК РФ).
- Если по договору нужно вносить ежемесячные платежи с определённой датой, срок по каждому платежу начинает течь, когда истекла дата его оплаты (п. 2 ст. 200 ГК РФ).
- Если срок возврата по договору определён моментом востребования и банк дал срок для оплаты требования (заключительного счёта), давность считают с окончания этого срока (абз. 2 п. 2 ст. 200 ГК РФ).
- Есть предел: срок не может превышать десять лет со дня нарушения права (п. 2 ст. 196 ГК РФ), с исключениями из специальных законов.
Поэтому «долг по кредитной карте 10 лет назад» не исчезает сам: банк может подать в суд, и суд рассмотрит иск (п. 1 ст. 199). Отказ в иске будет, только если вы подадите заявление о пропуске срока. После истечения давности банк не вправе сам списать деньги со счёта безакцептно (п. 3 ст. 199). Как давность работает с приказами и приставами, разобрано в статье о списании долгов по сроку давности.
Как решают суды
- Давность по кредитке считают с заключительного счёта. Заёмщик просил считать срок отдельно по каждому минимальному платежу. Кассация не согласилась: расчёты по карте завершаются выставлением заключительного счёта, и иск банка удовлетворили (определение 4 КСОЮ от 25.03.2025 № 88-5384/2025).
Списание долга по кредитной карте через МФЦ: четыре основания и проверка
Через МФЦ долг по кредитке списывают бесплатно, если все ваши долги вместе от 25 000 до 1 000 000 рублей и есть одно из оснований закона; процедура длится шесть месяцев (ст. 223.2, 223.6 закона о банкротстве). В сумму входят все денежные обязательства, в том числе те, срок оплаты которых ещё не наступил, алименты и поручительства.
Основания (п. 1 ст. 223.2):
- пристав окончил производство и вернул документ взыскателю, потому что у вас нет имущества, на которое можно обратить взыскание (п. 4 ч. 1 ст. 46 закона об исполнительном производстве), и после этого не возбуждено новых незавершённых производств о взыскании денег;
- основной доход составляет пенсия, или вы участвуете либо участвовали в СВО; исполнительный документ выдан не позднее чем за год до обращения, взыскание по нему не дало полного результата, другого имущества для взыскания нет;
- вы получаете ежемесячное пособие в связи с рождением и воспитанием ребёнка, при тех же условиях об исполнительном документе и имуществе;
- исполнительный документ выдан не позднее чем за семь лет до обращения, предъявлялся к исполнению, а долг не погашен полностью.
Для кредитки это значит: пока банк не получил судебный приказ или решение и пристав по нему не поработал, оснований для МФЦ обычно нет. Проверить, окончено ли производство и по какому основанию, можно в банке данных ФССП.
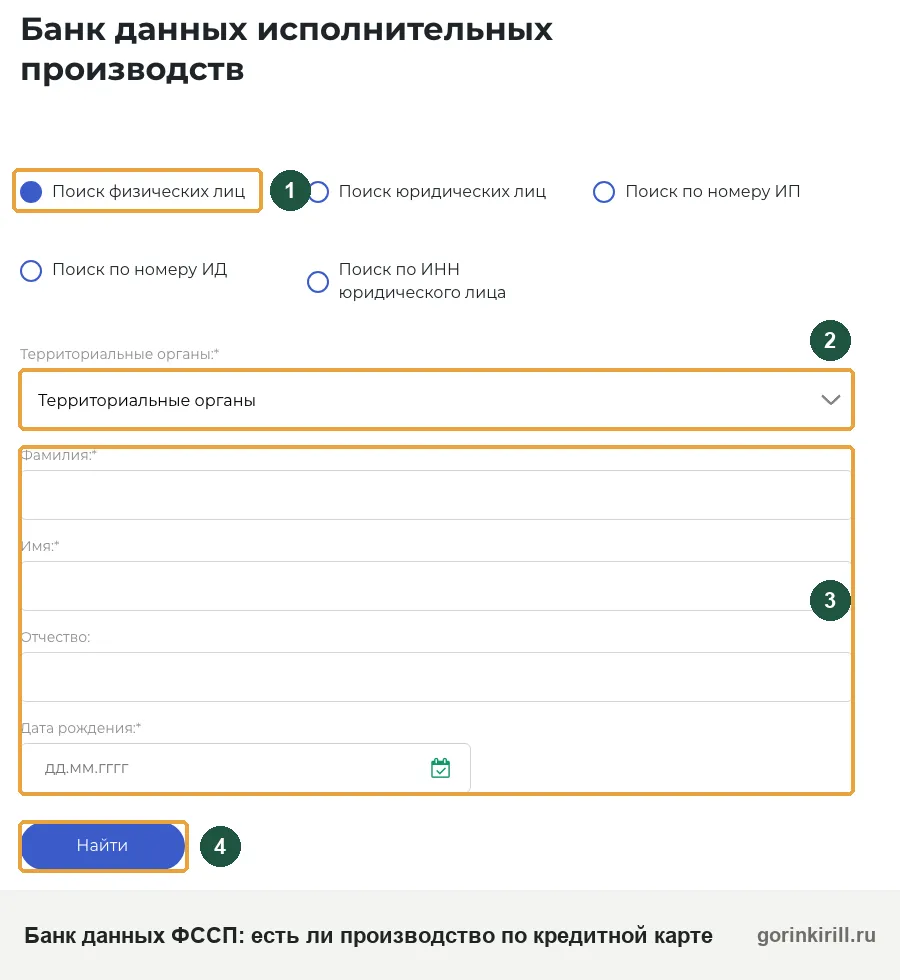
Заявление подают в МФЦ по месту жительства или пребывания и прикладывают список всех известных кредиторов (п. 2 и 4 ст. 223.2). Готовые формы: заявление о внесудебном банкротстве и список кредиторов.
Через шесть месяцев с публикации сведений в Едином федеральном реестре сведений о банкротстве процедура завершается, и вы освобождаетесь от требований кредиторов, указанных в заявлении (п. 1 ст. 223.6). Если в одном банке две карты по разным договорам или часть долга продана коллектору, в списке должны быть все. Не указанные кредиторы остаются, а если занизить сумму, освободят только в размере указанной (п. 2 ст. 223.6). Порядок подачи и причины отказа описаны в руководстве по банкротству через МФЦ.
Банкротство по кредитным картам через арбитражный суд
Судебное банкротство нужно, если долгов больше миллиона, оснований для МФЦ нет или есть имущество и сделки, которые всё равно придётся раскрыть. Обанкротить одну кредитку нельзя: процедура касается всех долгов и всего имущества сразу.
- Обязанность. Если долги от 500 000 рублей и, расплатившись с одним кредитором, вы не сможете заплатить другим, заявление нужно подать в течение 30 рабочих дней с момента, когда вы об этом узнали (п. 1 ст. 213.4).
- Право. При меньшей сумме подать можно, если очевидно, что платить в срок вы не сможете и есть признаки неплатёжеспособности (п. 2 ст. 213.4).
- Расходы. Вознаграждение финансового управляющего составляет 25 000 рублей единовременно за процедуру (п. 3 ст. 20.6), к нему добавляются публикации и почта. Итоговая сумма посчитана на странице о цене банкротства.
При долге 100–200 тысяч по одной карте и без оснований для МФЦ судебная процедура может стоить сопоставимо с долгом. Тогда сначала стоит оценить каникулы, реструктуризацию или соглашение с банком. Этапы описаны в статье о судебном банкротстве, судьба имущества в статье что забирают при банкротстве.
- Все долги 25 000–1 000 000 рублей
- Одно из четырёх оснований
- Бесплатно
- 6 месяцев
- Только кредиторы из списка
- Любая сумма
- Признаки неплатёжеспособности
- 25 000 рублей управляющему и расходы
- Срок зависит от дела
- Имущество проверяют и продают
Когда долг по кредитке не спишут даже при банкротстве
Сама просрочка, число карт или крупные покупки освобождению не мешают. Суд не освободит от долгов, если гражданин действовал недобросовестно (п. 4 ст. 213.28):
- его привлекли к уголовной или административной ответственности за неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство;
- он не предоставил управляющему или суду нужные сведения или дал заведомо недостоверные;
- при получении или исполнении обязательства действовал незаконно: мошенничество, злостное уклонение от погашения, заведомо ложные сведения при получении кредита, сокрытие или уничтожение имущества.
Для кредиток чаще всего всплывает анкета: завышенный доход или несуществующее место работы. Сохраните реальные документы о доходе на момент оформления карт. Долги по алиментам, возмещению вреда здоровью, зарплате, моральному вреду и текущие платежи не списываются по своей природе (п. 5 ст. 213.28), а кредитная карта к ним не относится. Подробнее в статье какие долги списываются.
Как решают суды
- Завышенный доход в анкете может лишить списания. Суд завершил процедуру без освобождения от долгов: гражданин скрывал долговую нагрузку и значительно завысил доход в анкете на кредит. Верховный суд отказал в пересмотре (определение ВС РФ от 12.08.2026 № 304-ЭС26-7701).
После завершения процедуры пять лет нужно сообщать о банкротстве, когда берёте кредит или заём, пять лет нельзя самому снова подать на банкротство, три года нельзя руководить компанией (ст. 213.30). Те же последствия применяются после МФЦ, сроки считают с завершения процедуры (п. 5 ст. 223.6). Запрета оформить кредитную карту после банкротства в законе нет, решение за банком: какие банки одобряют кредит после банкротства.
Как избавиться от кредитной карты: закрыть, заблокировать, отказаться
Закрыть кредитную карту с долгом нельзя: сначала нужно погасить всю задолженность, затем подать заявление о закрытии карты и счёта. Заблокировать карту с долгом можно в любой момент, но блокировка только запрещает новые траты, а долг, проценты и неустойка остаются.
- Узнайте точную сумму к полному погашению на дату платежа: проценты по карте обычно начисляются ежедневно, и сумма вчера и сегодня различается.
- Внесите её и дождитесь, пока платёж зачислят.
- Подайте заявление о закрытии договора и счёта. Нулевой баланс договор не закрывает.
- Возьмите справку об отсутствии задолженности и через месяц-два проверьте кредитную историю: договор должен значиться закрытым.
Если банк сам закрыл или заблокировал кредитную карту с долгом, обязанность вернуть деньги не исчезает: погасить долг можно по реквизитам счёта карты, через приложение или кассу. Сколько времени банк закрывает счёт после заявления, указано в договоре и тарифах.
Кредитка умершего родственника, мужа или свекрови: кто платит
Долг по кредитной карте умершего переходит только к наследникам, принявшим наследство, и только в пределах стоимости полученного имущества (п. 1 ст. 1175 ГК РФ). Если человек умер и на его кредитной карте остался долг, а наследство вы не принимали, платить не нужно.
Банк может предъявить требования к наследникам в пределах срока давности, и этот срок не прерывается и не приостанавливается (п. 3 ст. 1175). Не вносите платежи по карте умершего, «чтобы не звонили», пока не решили вопрос с наследством: запросите у банка расчёт на дату смерти и уточните у нотариуса состав наследства. Подробнее в статье о долгах умершего.
Если муж, свекровь или другой родственник наделали долгов по кредитной карте, оформленной на своё имя, должником остаётся тот, кто подписал договор. По карте супруга при разделе долгов в браке и после развода есть свои правила: см. кредит мужа без согласия жены и долги бывшего супруга.
Документы по кредиткам, с которых начинается выбор способа
Чтобы понять, какой путь реален, соберите бумаги по всем картам до звонка юристу или в банк:
- договоры, индивидуальные условия, тарифы и выписки;
- расчёт задолженности на текущую дату по каждой карте;
- кредитный отчёт: в нём видны и забытые карты, и долги у коллекторов;
- справки о доходе и список обязательных расходов семьи;
- документы об имуществе и крупных сделках за последние три года;
- письма из суда, от нотариуса и приставов, данные о производствах с Госуслуг или сайта ФССП.
По этим бумагам видно, хватит ли дохода на график, есть ли основание для МФЦ и что будет с имуществом в суде. Первичную консультацию по такому набору мы проводим бесплатно. Результат заранее не обещаем: освобождение от долгов зависит от закона, документов и решения суда.
Частые вопросы
Можно ли подать на банкротство, если долг только по одной кредитке?
Спишут ли долг по кредитке, если банк продал его коллекторам?
Считается ли кредитная карта долгом, если по ней нет просрочки?
Дадут ли кредитную карту, если есть долги?
Можно ли кредиткой оплачивать долги: кредит, ЖКХ, другие займы?
Правила разные у Сбербанка, Т-Банка, Альфа-Банка, МТС Банка и Озон Банка?
Можно ли пользоваться кредитной картой при самозапрете на кредиты?
Что будет с кредитной картой при банкротстве?
Читайте также
- Могут ли отказать в реструктуризации кредита и что делать после отказа банка
- Т-Банк и банкротство физических лиц: карты, счета, долг и кредит после
- Мировое соглашение при банкротстве: как договориться с банком и кредиторами
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.