Могут ли отказать в реструктуризации кредита и что делать после отказа банка
Кратко
Банк вправе отказать в реструктуризации по своей программе. Кредитные и ипотечные каникулы по закону — исключение: в них отказывают только по основаниям закона и с письменной причиной.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 28 октября 2026 г.чтение ≈ 16 минБанки
Проверено по законам на 28.10.2026. Кирилл Горин, юрист, арбитражный управляющий
Да, банк может отказать в реструктуризации кредита, и чаще всего это законно: изменить уже подписанный договор можно только по соглашению сторон, а заставить банк согласиться на свою программу нельзя. Исключение — каникулы по закону: кредитные, ипотечные и для участников СВО. Если вы подходите под их условия и правильно подали требование, банк обязан их дать, а причину отказа должен указать. После отказа остаются повторная заявка с новыми документами, каникулы, рефинансирование, жалоба на нарушения и, при большом долге, банкротство.
Что сделать сейчас:
- Попросите у банка письменный ответ с причиной отказа и сохраните его вместе со своим заявлением.
- Проверьте, не положены ли вам каникулы. По потребительскому кредиту: сумма при выдаче не больше 450 000 ₽ (автокредит — 1,6 млн ₽, лимит карты — 150 000 ₽), доход за два последних месяца упал больше чем на 30 % к среднему за год, вступившего в силу решения суда по договору нет. По ипотеке на единственное жильё лимит и основания свои, они в таблице ниже.
- Подайте новое заявление с расчётом платежа, который вы реально потянете. Текст соберёт конструктор «Заявление на реструктуризацию кредита», а требование о каникулах — «Заявление на кредитные каникулы».
Может ли банк отказать в реструктуризации кредита и почему это законно
Может. Кредитный договор меняется по соглашению сторон, если закон или сам договор не говорит иное, поэтому просьба о новом графике для банка остаётся предложением, которое он вправе не принять (п. 1 ст. 450 ГК РФ).
Реструктуризацией называют изменение условий действующего кредита: больше срок, меньше платёж, отсрочка по основному долгу. Сумма долга при этом обычно не уменьшается. Подробно о видах реструктуризации и о том, как о ней договариваются, — в статье реструктуризация кредита простыми словами.
Закона, который обязывал бы банк давать реструктуризацию любому заёмщику в трудной ситуации, нет. Программы реструктуризации банки пишут сами и сами решают, кому их давать. Причину отказа по такой программе банк объяснять не обязан, хотя на письменный запрос обычно отвечает.
Изменить договор через суд без согласия банка можно лишь в исключительных случаях. Нужны существенное изменение обстоятельств и четыре условия закона одновременно, главное из них: такое изменение нельзя было разумно предвидеть при подписании договора. Кроме того, расторжение договора должно противоречить общественным интересам или причинить ущерб, намного больший, чем исполнение на новых условиях (п. 2 и 4 ст. 451 ГК РФ). Потерю работы или болезнь обычно считают риском заёмщика, поэтому такие иски выигрывают редко.
Чем отказ по программе банка отличается от отказа в каникулах
Есть три разных механизма, и у каждого своя цена отказа.
- Вправе отказать без объяснения
- Можно просить снова
- Отказ только по основаниям закона
- Причину называют письменно
- Нужен доход
- Откажет, если план нарушает закон
Каникулы — единственный вариант, где у банка нет свободы выбора.
Как решают суды
- Седьмой кассационный суд общей юрисдикции, определение от 20.08.2026 № 88-11407/2026 (Свердловская область): заёмщик требовал изменить кредитный договор и признать отказ банка в реструктуризации незаконным. Суды указали, что ухудшение финансового положения заёмщика не является существенным изменением обстоятельств, которое обязывало бы банк реструктурировать долг. В иске отказали.
- Судебная коллегия по гражданским делам Верховного суда РФ, определение от 18.03.2025 № 78-КГ24-46-К3: условие о комиссии за снятие наличных, которое банк ввёл сам, без согласия клиента, признано ничтожным, дело направлено на новое рассмотрение. Банк тоже не может ввести для вас новую плату без вашего согласия.
Одно снижение дохода не основание, чтобы суд обязал банк реструктурировать кредит. Реальнее добиваться каникул по закону и договариваться с банком.
Когда отказать нельзя: кредитные, ипотечные каникулы и каникулы для участников СВО
Если заёмщик подходит под условия каникул и правильно подал требование, банк обязан установить льготный период. Отказ возможен только тогда, когда требование не соответствует закону (ч. 14 ст. 6.1-2 закона № 353-ФЗ).
Каникулы — пауза в платежах (по ипотеке можно выбрать и уменьшение платежа), обычно до шести месяцев. По ипотеке при рождении или усыновлении второго и следующего ребёнка (это основание действует с 01.09.2026) — до 18 месяцев, у участников СВО — на срок службы плюс 180 дней. Долг на это время не списывается: пропущенные платежи переносятся, срок кредита удлиняется. Как их оформить, разобрано в статье кредитные каникулы в 2026 году. Здесь только то, что пригодится при отказе.
| Вид каникул | Главные условия | Сколько ждать ответа |
|---|---|---|
| По потребительскому кредиту, кредитной карте, автокредиту (ст. 6.1-2) | Доход за 2 месяца упал больше чем на 30 % к среднему за 12 месяцев или жильё пострадало в ЧС (тогда требование подают в течение 60 дней); кредит в пределах лимита; каникулы по этому договору раньше не брали; для кредита с поручителем — его согласие | До 5 рабочих дней; без ответа за 10 рабочих дней каникулы считаются установленными |
| По ипотеке на единственное жильё (ст. 6.1-1) | Кредит в пределах лимита и одно из особых обстоятельств: регистрация безработным, инвалидность I или II группы, больничный больше двух месяцев подряд, падение дохода больше 30 % при платеже больше половины дохода, новый иждивенец при падении дохода больше 20 %, ЧС, рождение или усыновление второго и следующего ребёнка | До 5 рабочих дней. Если в первые 2 рабочих дня банк запросил документы, у вас 10 рабочих дней на них, а 5 дней считают со дня их сдачи. Без ответа и запроса за 10 рабочих дней каникулы считаются установленными |
| Для участников СВО и их семей (ст. 1 закона № 377-ФЗ) | Мобилизованные, контрактники в СВО, добровольцы и члены их семей; кредит взят до мобилизации, контракта или начала участия; требование — не позднее 31 декабря 2026 года | До 10 календарных дней; без ответа за 15 дней каникулы считаются установленными |
Лимиты по каникулам для потребительских кредитов пока установлены законом: 1,6 млн ₽ для автокредита под залог машины, 450 000 ₽ для остальных кредитов, 150 000 ₽ лимита по кредитной карте (ч. 4 и 5 ст. 4 закона № 348-ФЗ). Для кредита считают сумму, выданную по договору, для карты — меньший из лимита выдачи и лимита задолженности.
Для каникул СВО действует свой порядок: требование можно направить и с телефона, номер которого есть у банка, а документы о службе разрешено донести позже, до конца льготного периода (ч. 4 и 14 ст. 1 закона № 377-ФЗ). Требование нужно успеть направить до 31 декабря 2026 года. Подробно об этом в статье кредитные каникулы для участников СВО, требование собирает конструктор «Каникулы для участника СВО».
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Почему банк отказывает в реструктуризации или не оформляет её
Чаще всего банк отказывает из-за неподтверждённого дохода, большой долговой нагрузки, длинной просрочки или уже поданного иска. Новый график он даёт, когда верит, что по нему будут платить, и когда это выгоднее взыскания через суд.
Типичные причины отказа по программе банка:
- Нет подтверждённого дохода. Банк считает, сколько останется на платёж после обязательных расходов. Работа без договора и переводы без назначения для него не доход. Если вы самозанятый, возьмите справку о доходах в приложении «Мой налог». Если дохода нет совсем, программа банка почти не сработает: смотрите каникулы (по ипотеке регистрация безработным — отдельное основание) или раздел об отказе, когда нечем платить.
- Большая долговая нагрузка. Банк видит в кредитной истории все кредиты и займы. Если даже меньший платёж съедает почти весь доход, новый график для него бессмыслен.
- Плохая кредитная история и длинная просрочка. Одни программы рассчитаны на тех, кто ещё платит, другие — только на заёмщиков с просрочкой. Если вы не подходите под условия своей программы, откажут формально.
- Условия уже меняли. Повторную реструктуризацию по тому же договору банки дают неохотно.
- Банк уже подал в суд или получил исполнительный лист. Дальше разговор идёт о мировом соглашении или рассрочке у суда.
- Неполный пакет документов или расхождения между анкетой и данными кредитной истории, например скрытый кредит в другом банке.
Сотрудник в отделении может быть не против, но решает не он: заявку проверяют по правилам программы, и отказ часто приходит общей фразой «по результатам рассмотрения». Поэтому начните с условий программы на сайте своего банка: там перечислены ситуации и документы, с которыми заявку рассматривают. Подать заявку многие банки разрешают онлайн, в приложении или на сайте; в отделении её принимают на бумаге.
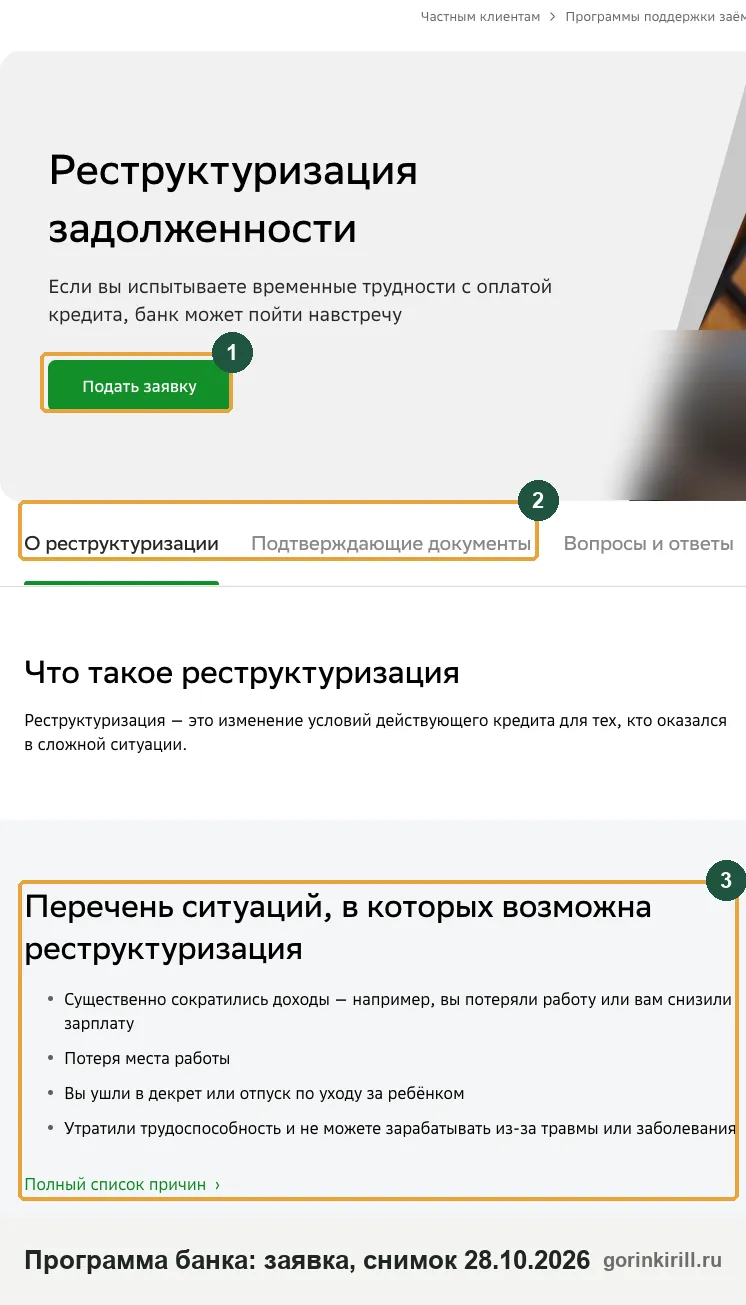
Если ваша ситуация в перечень не попадает, повторять ту же заявку бесполезно: смотрите каникулы по закону или рефинансирование.
Отказали в кредитных каникулах: когда это законно и что проверить
Отказ в каникулах законен, если не выполнено хотя бы одно условие закона, и незаконен, если условия выполнены, а банк всё равно отказал или потребовал лишние документы. Если же банк промолчал 10 рабочих дней, каникулы уже действуют. Причину отказа банк обязан указать в уведомлении (ч. 14 ст. 6.1-2, ч. 12 ст. 6.1-1 закона № 353-ФЗ).
Законные основания отказа:
- кредит при выдаче был больше лимита;
- по ипотеке — квартира не единственное жильё;
- к требованию не приложено согласие поручителя или человека, который дал залог за вас;
- требование из-за ЧС подано позже 60 дней;
- условия этого договора уже меняли по такому же требованию, в том числе по «ковидным» каникулам 2020 года (каникулы из-за ЧС и по другому основанию друг другу не мешают);
- по договору идут каникулы СВО;
- доход упал меньше чем на 30 % или падение не подтверждено документами;
- на день получения требования уже есть вступившее в силу решение суда о взыскании по этому кредиту или утверждённое мировое соглашение, банк уже предъявил исполнительный документ, потребовал долг с поручителя или, по залоговому кредиту, обратил взыскание на залог;
- суд признал обоснованным заявление о банкротстве заёмщика или сведения о признании банкротом уже есть в реестре банкротств (ЕФРСБ на fedresurs.ru).
Основания перечислены в ч. 1 ст. 6.1-2 и ч. 1 ст. 6.1-1 закона № 353-ФЗ. Если банк подал иск, а решения ещё нет, закон не считает это поводом для отказа. Банк лишь предупредит, что каникулы прекратятся, если суд утвердит мировое соглашение или признает вас банкротом. Сообщите суду, что льготный период установлен (ч. 12 и 28 ст. 6.1-2).
Признаки незаконного отказа:
- Банк просит документы сверх перечня закона, например справку по форме банка вместо справки о доходах. Требовать другие бумаги запрещено (ч. 13 ст. 6.1-2, ч. 11 ст. 6.1-1).
- В ответе нет причины, только «отказано».
- Ответа нет. Если за 10 рабочих дней после отправки требования вы не получили ни согласия, ни отказа, каникулы считаются установленными со дня отправки или с даты, которую вы указали в требовании (ч. 15 ст. 6.1-2). Если по ипотеке банк в первые 2 рабочих дня запросил документы, это не молчание.
- Пока требование рассматривается, банк требует вернуть весь кредит досрочно, обращается к поручителю или предъявляет исполнительный документ. До ответа это запрещено (ч. 17 ст. 6.1-2); по ипотеке такие запреты действуют в льготный период (ч. 15 ст. 6.1-1).
- В каникулы начислена неустойка за пропущенные платежи. В льготный период её начислять нельзя (ч. 18 ст. 6.1-2). Исключение для ипотеки: если вы выбрали уменьшенный платёж и не внесли его, неустойку начислят.
Если банк отказал в ипотечных каникулах, проверьте ещё два условия, которых нет у потребительского кредита: квартира в залоге должна быть вашим единственным жильём, а падение дохода больше 30 % засчитывается, только если средний платёж по графику за следующие шесть месяцев больше половины вашего среднемесячного дохода за два последних месяца (п. 3 ч. 1, п. 4 ч. 2 ст. 6.1-1).
Что делать при незаконном отказе: ответьте банку письменно со ссылкой на нужную часть статьи. Пока спор не решён жалобой или судом, платите по графику, иначе набежит неустойка. Если банк вроде бы промолчал, сначала проверьте сообщения в приложении и личном кабинете: ответ часто приходит туда. Затем письменно попросите подтвердить льготный период и прислать график, а почтовые квитанции и скриншоты сохраните. Дальше пишите жалобу в Банк России, а по деньгам, например из-за незаконной неустойки, обращайтесь к финансовому уполномоченному.
Как решают суды
- Первый кассационный суд общей юрисдикции, определение от 16.02.2023 № 88-2968/2023 (Калуга): доход заёмщика снизился больше чем на 30 %, но Сбербанк отказал в кредитных каникулах. Суд признал отказ незаконным, иск об изменении договора удовлетворил частично, а во взыскании долга банку отказал.
- Второй кассационный суд общей юрисдикции, определение от 11.07.2025 № 88-16243/2025 (Москва): банк в ответе перечислил документы, которых не хватало. Доказательств, что заёмщик повторно обратился с этими документами, не было, и иск о незаконности отказа отклонили.
- Девятый кассационный суд общей юрисдикции, определение от 15.09.2026 № 88-8264/2026 (Приморский край, ипотека): документов о снижении дохода не менее чем на 30 % заёмщик не представил, долг взыскали.
- Четвёртый кассационный суд общей юрисдикции, определение от 15.11.2022 № 88-27351/2022: в каникулах отказали законно, потому что льготный период по этому договору уже предоставлялся.
Спор о каникулах решают документы о снижении дохода и ответ на запрос банка. Если банк попросил бумаги, донесите их и сохраните подтверждение, что донесли.
Что делать, если банк отказал в реструктуризации кредита: порядок действий
После отказа выясните причину, проверьте право на каникулы и решите, просить ли снова, идти в другой банк или готовиться к суду. Чем раньше вы это сделаете, тем меньше набежит неустойки.
- День 1: отказ на руках
- День 2: проверьте условия каникул по закону
- Неделя 1: повторное заявление с новыми документами или требование о каникулах
- Нет результата: рефинансирование, продажа залога, мировое соглашение
- Долг не потянуть: оценка банкротства
На каждом шаге сохраняйте копии заявлений и ответов: они понадобятся для жалобы и суда.
- Попросите отказ в письменном виде. Если отказ пришёл звонком или в чате, напишите в банк через приложение или отделение: «Прошу сообщить письменно решение по моему заявлению от ___ о реструктуризации кредитного договора № ___ и причину отказа». Так видно, по какому договору и обращению принято решение.
- Сверьтесь с таблицей каникул. Если подходите, подавайте требование о льготном периоде со ссылкой на статью закона.
- Подайте заявку повторно, если что-то изменилось. Закон не ограничивает число повторных заявок, но добиться реструктуризации долга по кредиту после отказа помогает только что-то новое. Это новые документы или другой вариант графика.
- Попробуйте другой банк. Изменить ваш договор может только ваш банк. Другой банк может предложить рефинансирование, то есть новый кредит для закрытия старого. С просрочками это сложнее, о шансах читайте в статье рефинансирование кредитов с просрочками.
- Не пропадайте. Платите, сколько можете, и пишите банку, какую сумму готовы вносить. Это не остановит взыскание, но покажет суду и банку, что вы не уходите от долга.
Куда жаловаться, если банк отказал в реструктуризации
На отказ в каникулах жалуются в Банк России, по деньгам — финансовому уполномоченному; отказ по добровольной программе банка жалобой не отменить. Жалоба помогает, когда банк нарушил закон, например не назвал причину или потребовал лишние документы.
| Куда | Когда подходит | Что может |
|---|---|---|
| Сам банк (претензия) | Всегда первым шагом | Пересмотреть решение, назвать причину, исправить расчёт |
| Банк России, интернет-приёмная | Банк нарушил порядок каникул, не ответил, навязал услуги | Проверить соблюдение закона, принять меры надзора; новый график не утверждает |
| Финансовый уполномоченный | Денежное требование до 500 000 ₽: неустойка в каникулы, незаконно списанные деньги | Взыскать деньги с банка бесплатно; требование изменить договор денежным не является |
| Роспотребнадзор | Навязанные платные услуги, недостоверная информация об условиях | Может рассмотреть как нарушение прав потребителя; по банкам первым адресатом лучше Банк России |
| Суд | Банк не признаёт каникулы, хотя условия выполнены; деньги | Признать льготный период установленным, взыскать деньги; по денежным требованиям до 500 000 ₽ — только после решения финансового уполномоченного |
Порядок обращения в Банк России описан на странице его интернет-приёмной: сначала жалуются в саму финансовую организацию, она должна ответить в течение 15 рабочих дней, а если это не помогло, пишут в Банк России. Войти в приёмную можно через Госуслуги. Банк России отвечает в течение 30 календарных дней, срок могут продлить до 60.
К жалобе приложите договор, своё заявление или требование с отметкой о получении, ответ банка. В тексте назовите норму, которую, по-вашему, нарушил банк, например «не указал причину отказа, ч. 14 ст. 6.1-2 закона № 353-ФЗ». Готовые тексты: жалоба в Центробанк, обращение к финансовому уполномоченному, жалоба в Роспотребнадзор.
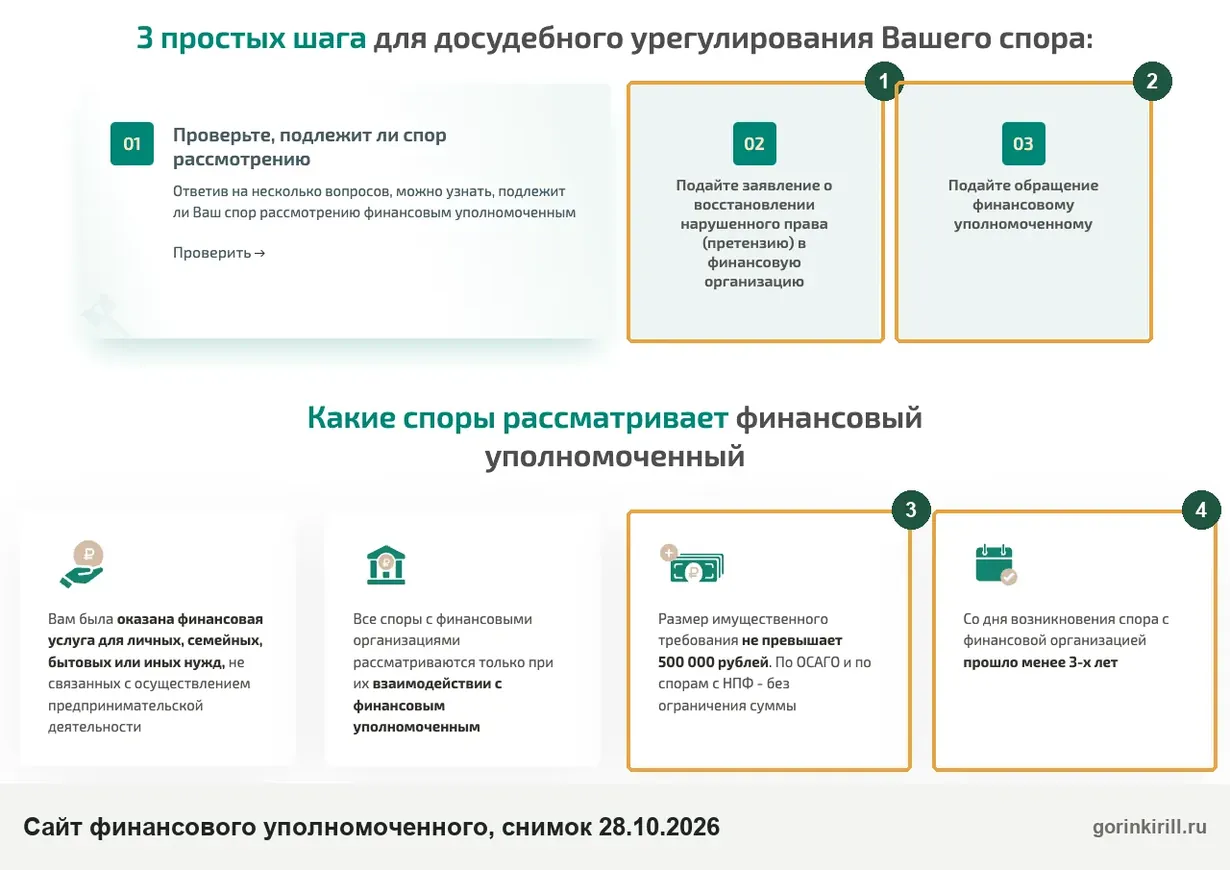
К финансовому уполномоченному идут в три шага:
- Проверьте, подходит ли спор: требование о деньгах не больше 500 000 ₽, и с того дня, когда вы узнали о нарушении, прошло не больше трёх лет (ч. 1 ст. 15 закона № 123-ФЗ).
- Подайте в банк заявление о восстановлении нарушенного права (претензию): без неё обращение не примут (ч. 1 ст. 16). Банк отвечает за 15 рабочих дней, если претензия подана в электронном виде по стандартной форме Службы и с нарушения прошло не больше 180 дней, в остальных случаях — за 30 календарных дней (ч. 2 ст. 16).
- Если ответ не устроил или его нет, подайте обращение финансовому уполномоченному.
Реструктуризация без суда и через суд без банкротства
Без суда реструктуризация возможна только по договорённости с банком: это и есть обычная программа банка. Принудительной «реструктуризации через суд без банкротства» в законе нет.
Что суд может сделать вне банкротства:
- Рассрочить или отсрочить исполнение решения, если банк уже выиграл дело. Об этом просят суд, который рассматривал иск; он решает с учётом имущественного положения сторон (ст. 203 ГПК РФ). Долг и проценты при этом остаются.
- Утвердить мировое соглашение, если банк согласен на новый график в суде. Как оно устроено, рассказано в статье мировое соглашение.
- Изменить договор по ст. 451 ГК РФ. В теории это возможно, на практике бывает редко (см. первый раздел).
Помощь юриста с реструктуризацией кредита сводится к документам и расчётам, а платный посредник банк не обяжет: решение всё равно за банком. Если вам предлагают «судебную реструктуризацию без банкротства» с предоплатой, попросите назвать норму закона, по которой суд изменит ваш кредит. Обычно за этим стоит одно из трёх действий выше или подготовка к банкротству.
Может ли суд отказать в реструктуризации долга при банкротстве
Может. В деле о банкротстве физического лица план реструктуризации утверждает арбитражный суд, и закон прямо перечисляет основания для отказа (ст. 213.18 закона № 127-ФЗ).
Кому план вообще можно представить (п. 1 ст. 213.13):
- есть источник дохода на дату представления плана;
- нет неснятой или непогашенной судимости за умышленное экономическое преступление и истёк срок административного наказания за мелкое хищение, порчу имущества, фиктивное или преднамеренное банкротство;
- человека не признавали банкротом в последние пять лет;
- план по его долгам не утверждали в последние восемь лет.
Суд откажет в утверждении плана, если план не соответствует закону, в нём или в документах недостоверные сведения, собрание кредиторов одобрило его с нарушением порядка или гражданин не сообщил кредиторам о судимости, административных наказаниях и прежних банкротствах, а кредитор этого потребовал. Срок плана — не больше пяти лет (п. 2 ст. 213.14). Когда проводят первое собрание кредиторов при банкротстве и как оно голосует, разобрано отдельно.
Если кредиторы план не одобрили, суд всё равно вправе его утвердить, если план полностью покрывает требования залоговых кредиторов, а остальные кредиторы получат существенно больше, чем при немедленной продаже имущества с добавлением шести месячных доходов, и не меньше 50 % своих требований. Срок такого плана — до трёх лет (п. 4 ст. 213.17, п. 2 ст. 213.14).
На практике план утверждают нечасто: нужен стабильный доход, которого хватит на всех кредиторов. Если нужно сохранить ипотечную квартиру, план часто остаётся единственным путём. При отказе в утверждении плана суд одновременно признаёт гражданина банкротом и вводит реализацию имущества, то есть продажу имущества для расчётов с кредиторами (п. 3 ст. 213.17). Чем реструктуризация в банкротстве отличается от реализации и что лучше в вашей ситуации, разобрано в статье реструктуризация долгов гражданина в банкротстве; план собирает конструктор «План реструктуризации долгов».
Отказали в реструктуризации и нечем платить кредит: что будет и какие варианты
Отказ не останавливает начисление процентов и неустойки по договору. Если просрочка длится больше 60 календарных дней в сумме за последние 180, банк вправе потребовать досрочно вернуть весь остаток с процентами и (или) расторгнуть договор, дав на возврат не меньше 30 календарных дней (ч. 2 ст. 14 закона № 353-ФЗ).
Дальше банк идёт в суд за приказом или решением либо к нотариусу за исполнительной надписью: её совершают без суда, но не раньше чем через 14 дней после уведомления вас о долге (ст. 91.1 Основ законодательства о нотариате).
Затем приставы: арест счетов, удержания из зарплаты. Удержать с зарплаты по кредиту можно не больше 50 % (ч. 2 ст. 99 закона № 229-ФЗ), а по заявлению приставу вам сохранят ежемесячно прожиточный минимум (ч. 5.1 ст. 69 закона № 229-ФЗ). Как развивается просрочка по дням, описано в статье просрочка по кредиту: последствия, а что делать с требованием вернуть весь долг — в статье требование досрочного возврата долга.
Какие варианты остаются, если банк отказал, а платить нечем:
- Каникулы по закону, если нет вступившего в силу решения суда или мирового соглашения и банк не предъявлял исполнительный документ.
- Продажа залога по договорённости с банком — машину или квартиру в залоге продают с согласия банка и из денег покупателя закрывают кредит, не дожидаясь торгов.
- Мировое соглашение или рассрочка в суде, если банк уже подал иск.
- Внесудебное банкротство через МФЦ — для долгов от 25 000 до 1 000 000 ₽ при условиях закона (ст. 223.2 закона № 127-ФЗ). Условия описаны в статье банкротство через МФЦ.
- Банкротство через суд. Если долгов не меньше 500 000 ₽ и, заплатив одному кредитору, вы не сможете рассчитаться с другими, гражданин обязан подать заявление в арбитражный суд не позднее 30 рабочих дней со дня, когда узнал или должен был узнать об этом (п. 1 ст. 213.4 закона № 127-ФЗ). При меньшей сумме подать заявление можно, если уже понятно, что платить по долгам вы не сможете. Как проходит процедура, описано в статье судебное банкротство.
Банкротство не единственный ответ на отказ банка. Оно имеет смысл, когда долги объективно не выплатить за разумный срок; при одном кредите и временной потере дохода чаще хватает каникул или рефинансирования.
Как написать повторное заявление, чтобы банк не отказал по формальной причине
В повторном заявлении укажите договор, что изменилось, какой платёж вы потянете, и приложите документы. Согласиться оно банк не обяжет, но уберёт отказы вроде «не хватает документов» или «непонятно, что вы просите»; без новых документов повторная просьба обычно не помогает.
Если у банка есть своя форма, берите её в приложении или отделении. Если формы нет, пишите в свободной форме и укажите:
- Данные договора: ФИО, номер и дата кредитного договора, остаток долга.
- Что случилось и когда: сокращение, болезнь, рождение ребёнка, снижение зарплаты. Хватит одной-двух фраз с датами.
- Конкретная просьба: увеличить срок, снизить платёж на время, отсрочить основной долг; сумма платежа, которую вы потянете, и срок.
- Расчёт бюджета: доходы, обязательные расходы, другие кредиты. Банк сверит их с кредитной историей, поэтому о других долгах лучше сказать самому.
- Приложения: справка о доходах, приказ об увольнении, больничный, свидетельство о рождении: всё, что подтверждает причину.
- Как прислать ответ: в приложении, по почте или на e-mail.
Короткий образец:
В ПАО «___» (адрес или канал приложения)
от Иванова Ивана Ивановича, тел. ___Заявление о реструктуризации задолженности
По кредитному договору № ___ от ___ остаток долга ___ ₽, ежемесячный платёж ___ ₽. С ___ мой доход снизился до ___ ₽ в месяц из-за ___ (документы прилагаю). Других кредитов: ___. Прошу увеличить срок кредита на ___ месяцев и установить платёж не больше ___ ₽ на ___ месяцев. Ответ прошу направить ___.
Приложения: справка о доходах, ___.
Дата, подпись.
Подтвердить доход для реструктуризации помогают справка о доходах от работодателя, справка о доходах самозанятого из приложения «Мой налог», выписка по счёту с зарплатой или пособием. Для каникул перечень закрытый: только документы из закона, и банк не вправе требовать другие.
Если вы подходите под каникулы, называйте документ требованием о предоставлении льготного периода и ссылайтесь на ст. 6.1-1 или 6.1-2 закона № 353-ФЗ. Отправляйте способом из договора, заказным письмом с уведомлением или вручайте под расписку (ч. 8 ст. 6.1-2; по ипотеке — ч. 6 ст. 6.1-1), чтобы была видна дата: от неё считают 10 рабочих дней.
Готовые тексты есть в конструкторах заявление на реструктуризацию кредита и заявление на кредитные каникулы.
Частые вопросы
Можно ли отказаться от реструктуризации, если банк сам её предложил?
Дадут ли реструктуризацию с плохой кредитной историей?
Может ли банк отказать в кредитных каникулах участнику СВО?
Нужно ли платить по старому графику, пока банк рассматривает заявление?
Что происходит с процентами во время кредитных каникул?
Можно ли реструктуризировать кредитную карту?
Дадут ли ипотечные каникулы после рефинансирования?
Нужно ли согласие поручителя или созаёмщика на каникулы?
Можно ли выйти из каникул раньше срока?
Читайте также
- Долг в МТС Банке: что будет при просрочке и как решить вопрос
- Бесплатная консультация юриста по банкротству: что можно узнать
- Банкротство физических лиц: отзывы прошедших процедуру и что пишут на форумах
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.