Работаю дистанционно по всей России
Законное списание долгов
через банкротство
физических лиц
Скажу честно, спишут ли ваши долги, до того как вы заплатите хоть рубль. Банкротство подходит не всем.
Бесплатно · 1 минута · без звонка до результата
1 946
успешных дел по ФЗ-127 — каждое с номером в картотеке судов
Рассчитайте стоимость банкротства — 7 вопросов
Ответьте на вопросы об обязательствах и имуществе. Предварительный расчёт появится на экране; консультацию можно запросить отдельно.
Выберите наиболее подходящий вариант
Что у вас останется — и что под риском
Самый частый страх — «отберут всё». Закон устроен иначе: защищённый минимум неприкосновенен. Но я не буду обещать, что не заберут ничего — вот обе стороны, как они есть.
Останется у вас
Защищено законом — забрать это нельзя.
Единственное жильё
Квартира или дом, где вы живёте, не продаются — это прямая норма ст. 446 ГПК. Исключение — ипотечное жильё, но и его с 2024 года можно сохранить через отдельное соглашение с банком.
Деньги на жизнь — каждый месяц
Из дохода вам выделяется прожиточный минимум на вас и каждого иждивенца. По заявлению суд добавляет на аренду, лечение, детский сад.
Вещи и техника для жизни
Мебель, одежда, холодильник, стиральная машина, телефон — предметы обычного обихода не забирают.
Инструменты профессии
То, чем вы зарабатываете — швейная машинка, инструмент, недорогой рабочий автомобиль, — защищено, если стоит меньше 10 тысяч рублей за предмет либо суд признал его необходимым.
Пойдёт в конкурсную массу
Здесь и нужна защита юриста — за это я и работаю в процедуре.
Вторая недвижимость
Дача, доля в другой квартире, гараж по общему правилу идут в конкурсную массу. Работа юриста здесь — оценка, состав лотов и защита долей супруга и детей, чтобы за долг ушло не больше положенного.
Автомобиль
Попадает в массу, если не доказать, что он нужен для работы или по состоянию здоровья. Это доказывается документами в суде — оцениваю шансы до подписания договора, а не после.
Сделки за последние 3 года
Подаренную родственнику квартиру или проданную за копейки машину управляющий вправе оспорить. Проверяю такие сделки до подачи заявления и заранее готовлю позицию — сюрпризов в процедуре быть не должно.
Есть имущество из правой колонки?Посчитаем, что выгоднее: банкротство, реструктуризация или продажа до процедуры. Иногда честный ответ — «не банкротиться».
Проверить мою ситуациюУзнаёте свою ситуацию? Проверим, что можно списать
Банкротство граждан — процедура, предусмотренная Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Подходит она не всем: до договора разберём долги, имущество и сделки за 3 года.
Чаще всего ко мне обращаются, когда…
Доход упал, а платежи остались прежними
Платежи съедают почти всю зарплату
Платите проценты, а основной долг не уменьшается
Новый кредит берётся, чтобы закрыть старый
Обычно списываются
Кредиты и кредитные карты
Потребительские, автокредиты, овердрафты — тело долга, проценты и пени
Микрозаймы МФО
Включая набранные онлайн и уже проданные коллекторам
Долги по ЖКХ
Накопленные квитанции за квартиру, свет, воду, капремонт
Налоги и штрафы
Транспортный, имущественный, НДФЛ, штрафы ГИБДД
Займы у людей и расписки
Долги физлицам, подтверждённые распиской или судом
Поручительство
Если вы поручились за чужой кредит и должник не платит
Не списываются
Алименты
Любая задолженность по алиментам — на детей, родителей, супруга или других получателей
Вред жизни и здоровью
Возмещение такого вреда, а также морального вреда
Субсидиарная ответственность
Если суд привлёк вас как контролирующее лицо к ответственности по долгам компании
Текущие платежи
Всё, что возникло после того, как суд принял заявление о банкротстве, платится как обычно
Все долги — при недобросовестности
Если суд установит, что вы скрыли имущество, солгали кредитору при получении кредита или утаили сведения от управляющего
Есть нестандартная ситуация? На бесплатном разборе скажу честно, подходит ли вам банкротство.
Проверить мою ситуациюДолг перестаёт
управлять вашей жизнью
Не в день обращения. После того как суд официально вводит процедуру, старые долги перестают расти, а всё дальше идёт по понятным правилам.
Важно
Это начинается после определения суда о введении процедуры. До этого звонки и требования ещё возможны.
После введения процедуры судом
Долг перестаёт расти
Пени, штрафы и проценты по старым долгам больше не начисляются.
Что это значит
Текущие платежи — например, новые счета за ЖКХ после старта процедуры — остаются.
Банки и коллекторы — через суд
По старым долгам они, как правило, заявляют требования в деле о банкротстве, а не требуют оплату в обычном порядке.
Что это значит
По отдельным требованиям и текущим платежам бывают исключения — их проверяем до договора.
Аресты и взыскания — на паузе
Прежние аресты имущества обычно снимаются, а имущественные исполнительные производства приостанавливаются.
Что проверяем отдельно
Есть исключения: например, отдельные ограничения и требования по алиментам или вреду здоровью.
Выезд — не закрыт автоматически
Само банкротство не запрещает поездки за границу. Если запрет уже есть, разбираем его основание отдельно.
Почему отдельно
Суд может ввести временное ограничение по конкретному делу. Его нельзя обещать снять без проверки.
В конце процедуры
Суд решает, какие долги списать
После завершения суд освобождает от обязательств, которые подлежат списанию по закону (ст. 213.28 ФЗ-127). До начала честно скажу, что не спишется именно у вас.
Без мелкого шрифта: алименты, текущие платежи, вред жизни и здоровью не списываются. Отдельные аресты, запреты и риски по имуществу проверяем до договора.
Проверить мою ситуациюСравните варианты — и примите верное решение
Три дороги, по которым идут люди с долгами. Две из них ведут по кругу.
Не знаете, в какой колонке ваш случай? Проверю бесплатно и скажу прямо, что выгоднее именно вам.
Пять этапов — и вы понимаете,
что будет дальше
До договора разберём именно вашу ситуацию, сроки и риски. На каждом этапе вы знаете, что делаю я и что нужно от вас.
Срок зависит от имущества и кредиторов. Назову реалистичный план после разбора.
Разбор ситуации
30–40 минут
Проверяем долги, имущество и сделки. Сразу говорю о рисках и подходящем маршруте.
От вас: рассказать как есть
План и документы
1–2 недели
Фиксируем стоимость и собираем нужные документы. Большинство запросов беру на себя.
От вас: паспорт и документы
Заявление в суд
по готовности документов
Готовлю заявление, подаю и отслеживаю движение дела.
От вас: подтвердить важное
Процедура
срок — по ситуации
Финансовый управляющий и суд рассматривают дело. Я держу вас в курсе каждого этапа.
От вас: быть на связи
Завершение дела
решение суда
После завершения суд решает вопрос об освобождении от обязательств.
От вас: получить итог
Решение суда — результат, который можно проверить
Показываю номера дел и определения суда, а не обещания в рекламе.
Результаты, которые можно
проверить в суде
Номер каждого дела ведёт в государственную картотеку арбитражных судов. Откройте определение и убедитесь, что долг действительно списан.
1 946
завершённых дел
каждое — с номером в картотеке суда
6 дел из 1 946
Посмотреть все делаФамилии не публикуем — они есть в определении суда, которое открывается по ссылке.
Хотите понять, что можно сделать в вашей ситуации?
Не берусь за схемы — и честно скажу, если банкротство вам невыгодно
Моя задача — законно снять непосильные долги, а не придумать способ спрятать имущество или обмануть кредиторов.
Сначала считаем риски
В этих ситуациях банкротство может не подойти — но сначала разберёмся.
Долг небольшой
Расходы на процедуру могут быть сопоставимы с долгом. Иногда выгоднее реструктуризация.
Доход позволяет закрыть долги за 2–3 года
Возможны рассрочка, рефинансирование или другой план без последствий банкротства.
Недавно была сделка с имуществом
Подарили квартиру или продали машину — оценим риск оспаривания до подачи заявления.
Не беру в работу
Если цель — обмануть процедуру.
Взяли кредит, заранее зная, что возвращать не будете
Переписали имущество на близких, чтобы исключить его из процедуры
Нужны фиктивные справки, сделки или «схема»
Работаю только в правовом поле и не обещаю невозможного.
Не уверены, к какой ситуации относитесь?Расскажите всё как есть — оценю риски до договора.
Проверить мою ситуациюЗа ваше дело отвечаю лично — с командой юристов
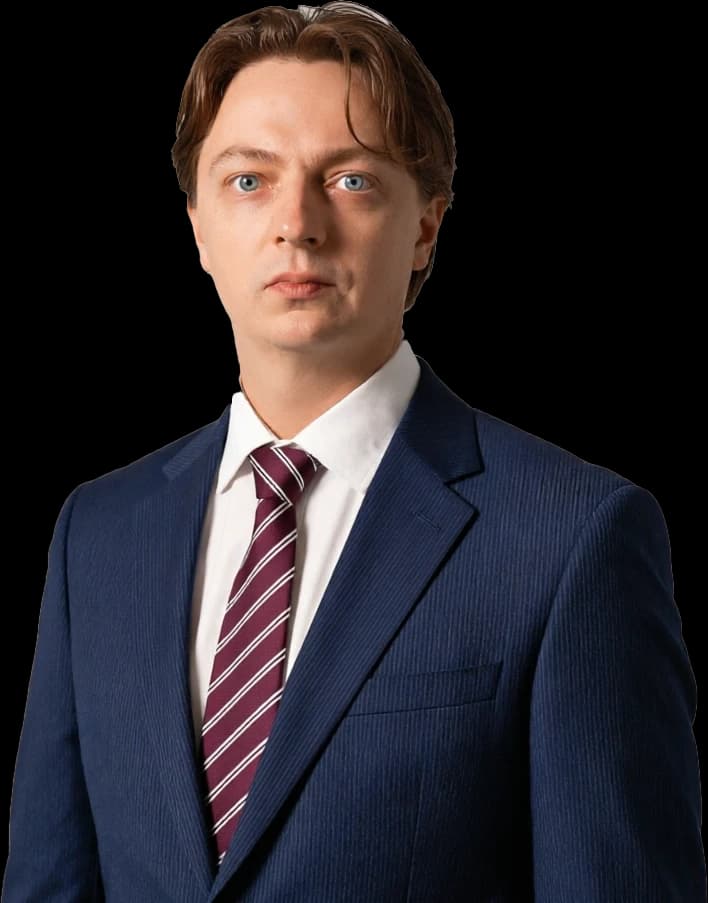
Кирилл Горин · арбитражный управляющий
Горин Кирилл Юрьевич
Юрист по банкротству · арбитражный управляющий
За всеми делами слежу лично — от первой консультации до определения суда. Клиента не передаю «менеджеру по сопровождению».
Практикас 2017 года
58 место из 7 448в рейтинге АУ
Каждое деломожно проверить
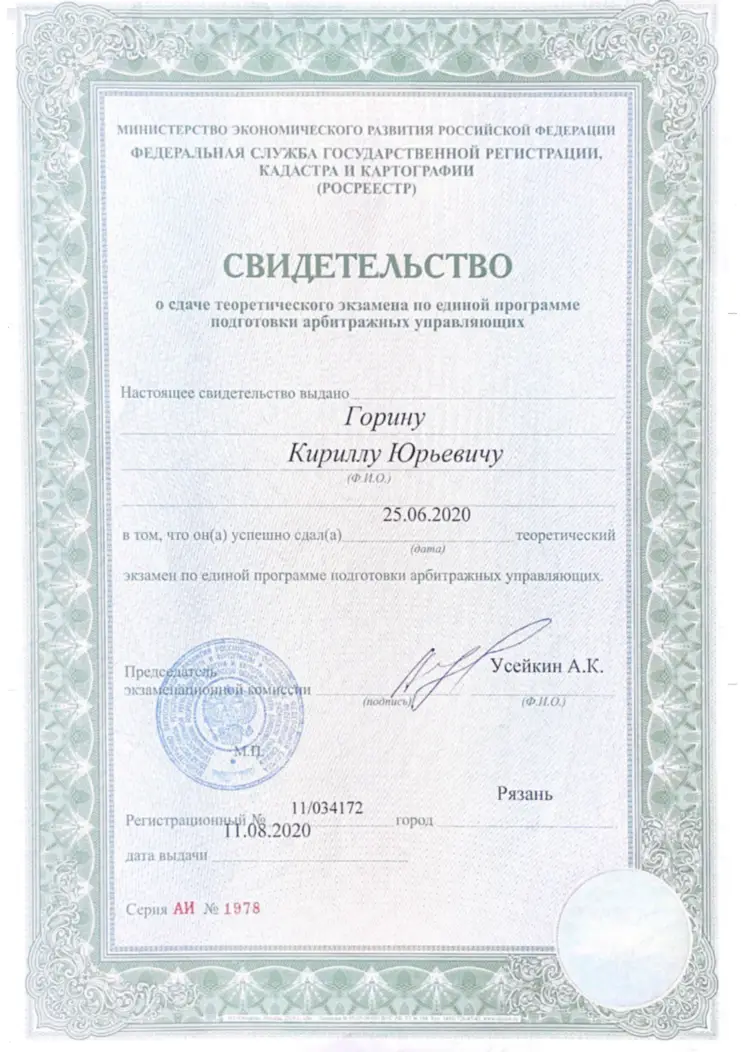
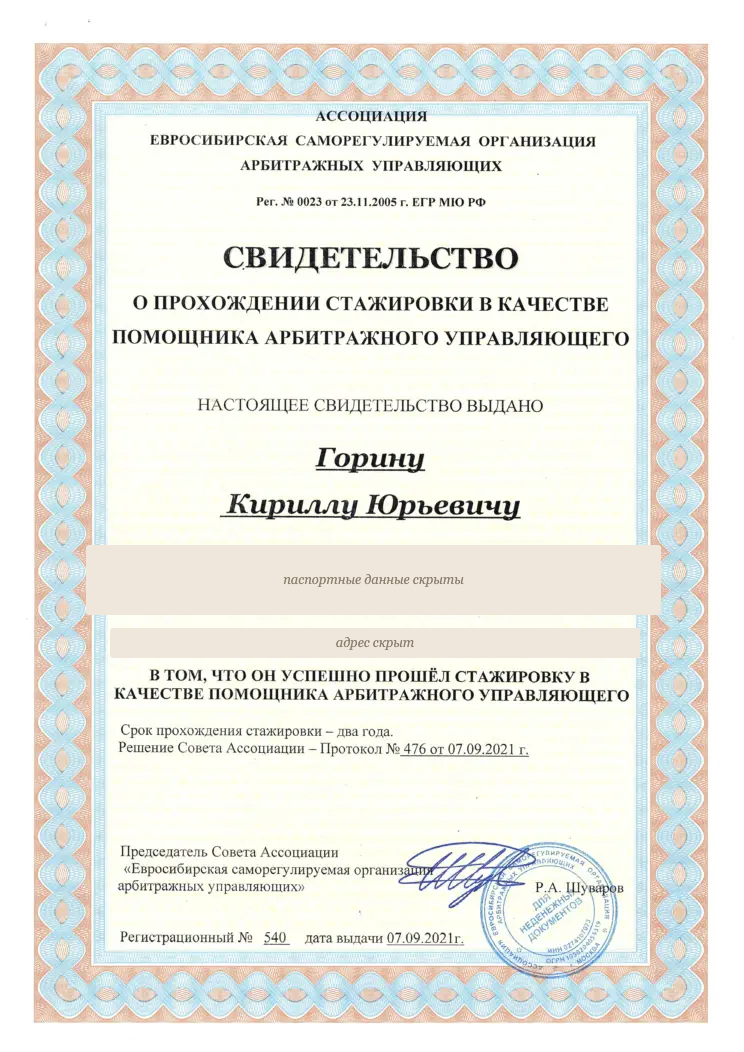
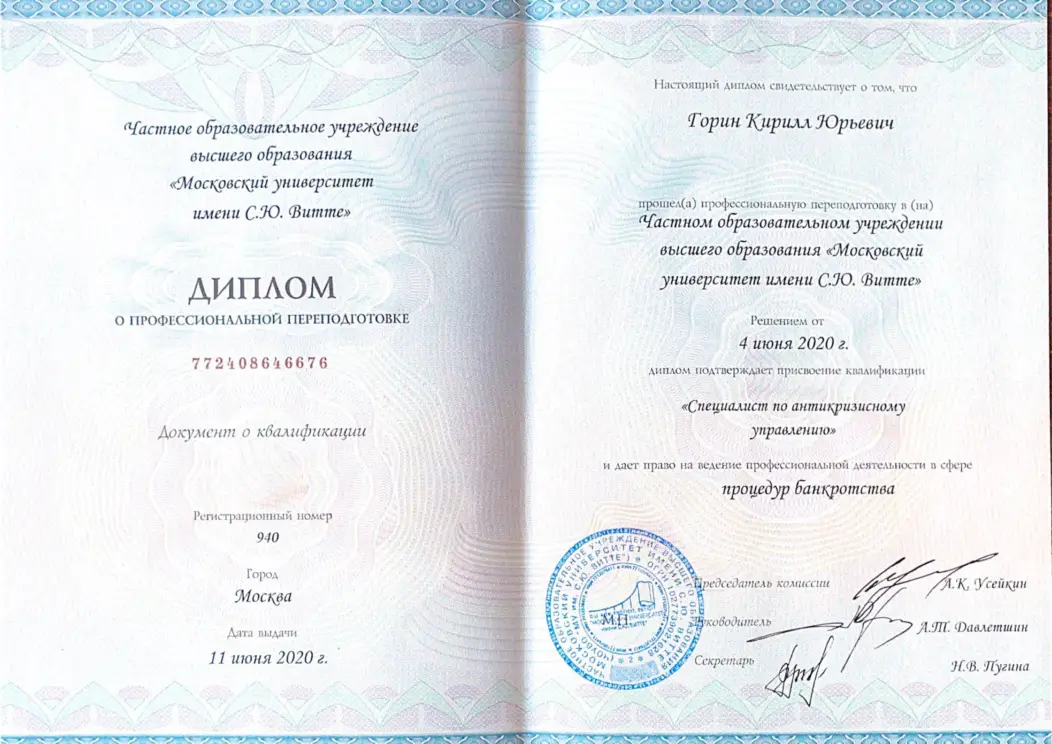
Команда по вашему делу
 Щеголева Наталья Николаевнаспециалист по работе с клиентамиО специалисте →
 Савкина Анастасия ЕгоровнаюристО специалисте →
 Чемоданова Наталья ПетровнаюристО специалисте →
 Бурков Заур Владимировичведущий юристО специалисте →
 Пяткина Юлия Александровнауправляющая офисомО специалисте →
Стоимость, которую фиксируем до договора
Сначала бесплатно разберу вашу ситуацию. До подписания договора назову точную сумму, что в неё входит и как платить по этапам.
1. Бесплатный разбор
Вы рассказываете о ситуации
2. Точный расчёт
Проверяем варианты и считаем
3. Цена и график — в договоре
Фиксируем сумму и этапы оплаты
Начинаем с бесплатного разбора
0 ₽· 30–40 минут
Проверю долги, имущество и сделки
Назову лучший путь: МФЦ, суд или другой вариант
Внесудебно через МФЦ
Государственная процедура — бесплатно
Сопровождение юриста — от 40 000 ₽
Рассрочка на год — 12 месяцев
Только если вы подходите по условиям МФЦ
Проверим условия
Подготовим заявление и список кредиторов
Процедура длится 6 месяцев
Судебное банкротство
От 165 000 ₽под ключ
Включая согласованные юридические услуги и обязательные расходы по делу
Рассрочка на год — 12 месяцев
Цена фиксируется в договоре
Оплата по этапам
Отчёты по ходу дела
Без банков и процентов
Платите напрямую по графику из договора
Оплата по этапам
Не вся сумма сразу — по ходу процедуры
Карта, счёт или наличные
Удобный способ оплаты для вас
Сравнивая цены, проверяйте, входят ли в них услуги юриста и обязательные расходы по делу. Я показываю состав суммы до договора.
Люди, которые уже списали долги
Короткие видеоистории клиентов, которые прошли процедуру. Текстовые отзывы — на Яндекс Картах.
5,0
80 отзывов на Яндекс Картах
Видеоотзыв клиента
История после завершения процедуры
Смотреть здесь, без перехода во ВКонтакте
Видеоотзыв
Смотреть здесь
Видеоотзыв
Смотреть здесь
Видеоотзыв
Смотреть здесь
Видеоотзыв
Смотреть здесь
Хотите посмотреть больше историй?
Что спрашивают чаще всего
Сколько длится банкротство?
По нашим завершённым делам — в среднем 7 месяцев от подачи заявления до определения суда о завершении процедуры. Внесудебное банкротство через МФЦ длится 6 месяцев с даты публикации сведений в Едином федеральном реестре сведений о банкротстве. «Быстрее за месяц» не бывает: сроки заседаний назначает суд.
Заберут ли квартиру?
Единственное жильё, как правило, защищено статьёй 446 ГПК и не продаётся. Исключения — ипотечная квартира (с сентября 2024 года её можно сохранить, если банк согласится на отдельное мировое соглашение и его утвердит суд) и явно избыточное жильё: суд может снять с него защиту, если у вас останется жильё не меньше нормы соцнайма в том же населённом пункте (Постановление КС РФ от 26.04.2021 № 15-П). Вторая недвижимость попадает в конкурсную массу.
Что будет с зарплатой во время процедуры?
После признания банкротом доход поступает под контроль финансового управляющего, но вам ежемесячно оставляют прожиточный минимум на вас и на каждого иждивенца. В исключительных случаях — например, если нужны дорогие лекарства или лечение — суд по мотивированному ходатайству может оставить больше.
Когда перестанут звонить коллекторы?
С даты, когда суд признает заявление обоснованным и введёт процедуру, банкам и коллекторам запрещено звонить вам и встречаться по поводу долга (ст. 7 закона № 230-ФЗ), а требования можно заявить только в деле о банкротстве. До этого звонки законом не запрещены, но их можно ограничить: через четыре месяца просрочки вы вправе письменно отказаться от взаимодействия с кредитором или коллектором (ст. 8 закона № 230-ФЗ). Поможем составить заявление.
Можно ли брать кредиты после банкротства?
Запрета нет. Пять лет после завершения процедуры вы обязаны сообщать банку о банкротстве, а сведения о нём остаются в кредитной истории, поэтому первые год-два одобряют неохотно. По практике клиентов через 1–3 года начинают одобрять небольшие лимиты, потом обычные кредиты.
Я работаю официально — мне можно?
Да. Банкротятся и работающие, и пенсионеры, и самозанятые. Вопрос не в доходе, а в его соотношении с долгом: если платежи по кредитам съедают доход и погасить долг за разумный срок нереально, банкротство может подойти. Если дохода хватает, суд может утвердить план реструктуризации — тогда долг гасится по графику.
Спишутся ли микрозаймы МФО?
Обычно да — по тем же правилам, что и банковские кредиты: микрозаймы включаются в реестр требований вместе с процентами и штрафами, в том числе если долг уже продан коллекторам. Освобождение от долгов не применяется, если суд установит, что вы, например, дали заведомо ложные сведения при получении займа, скрыли имущество или не раскрыли сведения финансовому управляющему (п. 4 ст. 213.28 закона о банкротстве). Займы, взятые после того, как суд принял заявление о банкротстве, — текущие платежи: они сохраняются (п. 5 ст. 213.28).
Узнает ли работодатель?
Сообщать работодателю закон не обязывает. Но после признания банкротом зарплата выплачивается с участием финансового управляющего (п. 7 ст. 213.25 закона о банкротстве): как правило, он сообщает работодателю, какую сумму можно платить вам лично, поэтому бухгалтерия, скорее всего, узнает. Работать по найму банкротство не мешает. Ограничения касаются управления организациями (п. 3 ст. 213.30): 3 года после завершения процедуры нельзя занимать должности в органах управления любого юрлица, например быть директором; 5 лет — страховой компании, НПФ, управляющей компании фондов или микрофинансовой компании; 10 лет — банка или другой кредитной организации.
Банкротство физических лиц: как устроена процедура
По порядку и со ссылками на статьи Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)»: суд и МФЦ, кто обязан подавать заявление, этапы и сроки, какие долги сохраняются и что ограничено после.
Что такое банкротство физического лица
Закон называет банкротством неспособность должника в полном объёме рассчитаться с кредиторами по денежным обязательствам и обязательным платежам. У гражданина её либо признаёт арбитражный суд, либо она наступает по итогам внесудебной процедуры через МФЦ (ст. 2 закона № 127-ФЗ).
Это не прощение долгов по заявлению, а расчёт с кредиторами по правилам закона: в суде долги гасят по утверждённому плану или за счёт продажи имущества, на которое можно обратить взыскание. В судебной процедуре итоговое решение по долгам принимает суд — не юрист и не кредитор.
Два пути: арбитражный суд или МФЦ
МФЦ — короче и проще, но доступен не всем и касается только долгов, перечисленных в заявлении. Суд — при любой сумме долга, но с финансовым управляющим и обязательными расходами.
Через арбитражный суд
- Сумма долга
- Верхнего предела нет. Обязанность подать заявление возникает от 500 тыс. ₽ (п. 1 ст. 213.4)
- Кто ведёт
- Арбитражный суд; участие финансового управляющего обязательно (п. 1 ст. 213.9)
- Процедуры
- Реструктуризация долгов, реализация имущества или мировое соглашение (ст. 213.2)
- Какие долги
- Все требования, в том числе не заявленные кредиторами в деле, кроме исключений ст. 213.28
Внесудебно через МФЦ
- Сумма долга
- От 25 тыс. до 1 млн ₽ вместе с долгами, срок которых не наступил, алиментами и поручительствами. Неустойки, штрафы, пени и проценты за просрочку в эту сумму не входят (п. 1 ст. 223.2, п. 2 ст. 4)
- Кто ведёт
- МФЦ по месту жительства или пребывания (п. 2 ст. 223.2), без суда и финансового управляющего
- Срок
- 6 месяцев со дня включения сведений в Единый федеральный реестр сведений о банкротстве (п. 1 ст. 223.6)
- Какие долги
- Только перед кредиторами из заявления: пропущенный долг останется (п. 2 ст. 223.6)
Для МФЦ, кроме суммы долга, нужно одно из четырёх оснований (п. 1 ст. 223.2):
- исполнительное производство окончено по п. 4 ч. 1 ст. 46 закона № 229-ФЗ (имущества для взыскания нет), и нет других неоконченных или непрекращённых производств о взыскании денег, возбуждённых после этого;
- основной доход — пенсия или вы участник СВО, исполнительный документ выдан не менее года назад, предъявлялся к исполнению и не исполнен полностью, имущества для взыскания нет;
- вы получаете ежемесячное пособие в связи с рождением и воспитанием ребёнка, остальные условия — как для пенсионеров;
- исполнительный документ выдан не менее семи лет назад, предъявлялся к исполнению и не исполнен полностью.
Если вы уже проходили банкротство — внесудебное или в суде, — снова подать заявление в МФЦ можно не раньше чем через пять лет после того, как прошлая процедура завершилась или была прекращена (п. 8 ст. 223.2). Проверить себя можно онлайн-проверкой для МФЦ.
Кто может подать на банкротство и когда это обязанность
Обратиться в арбитражный суд с заявлением о банкротстве гражданина могут сам гражданин, его кредитор или уполномоченный орган (п. 1 ст. 213.3). Заявление кредитора суд примет, если долг не меньше 500 тыс. ₽ и не погашен три месяца (п. 2 ст. 213.3). Для самого должника закон разделяет обязанность и право.
Обязан подать
Долги в сумме от 500 тыс. ₽, и расчёт с одним кредитором не позволит рассчитаться с остальными. Срок — не позднее 30 рабочих дней с того дня, когда вы узнали или должны были узнать об этом (п. 1 ст. 213.4).
Вправе подать
При любой сумме долга, если очевидно, что в срок его не погасить, и есть признаки неплатёжеспособности или недостаточности имущества (п. 2 ст. 213.4).
Неплатёжеспособным гражданина считают, если не доказано иное и есть хотя бы одно из обстоятельств (п. 3 ст. 213.6):
- вы перестали платить кредиторам и вносить обязательные платежи, срок которых наступил;
- больше 10 % наступивших долгов не погашены дольше месяца;
- долги превышают стоимость всего имущества, включая права требования;
- пристав окончил исполнительное производство, потому что имущества для взыскания нет.
Но если по доходам видно, что в непродолжительное время вы сможете полностью погасить наступившие долги, неплатёжеспособным вас не признают.
Этапы и сроки банкротства через суд
- 01
Заявление в арбитражный суд
Заявление подают в арбитражный суд по месту жительства (п. 1 ст. 33) — на бумаге или в электронном виде, в том числе через Госуслуги или систему «Мой арбитр» (ч. 7 ст. 4 АПК РФ). В заявлении указывают саморегулируемую организацию, из членов которой суд утвердит финансового управляющего, а после его принятия и до заседания по проверке на депозит суда вносят вознаграждение управляющего (п. 4 ст. 213.4). Прикладывают документы о долгах, списки кредиторов и должников, опись имущества, справки о доходах и выписки по счетам за три года, документы о сделках за тот же срок с недвижимостью, транспортом, ценными бумагами, долями и дороже 300 тыс. ₽ (п. 3 ст. 213.4). Полный перечень бумаг — в списке документов для банкротства.
- 02
Проверка обоснованности
Заседание назначают не раньше чем через 15 дней и не позже чем через три месяца после принятия заявления (п. 5 ст. 213.6). Если заявление обоснованно, суд утверждает финансового управляющего и вводит реструктуризацию долгов. Когда гражданин не отвечает требованиям для плана реструктуризации, суд может по его ходатайству сразу признать его банкротом и ввести реализацию имущества (п. 8 ст. 213.6).
- 03
Реструктуризация долгов
Это план погашения на срок до пяти лет, а если суд утверждает план без одобрения собрания кредиторов, — до трёх лет (п. 2 ст. 213.14). План возможен, когда у гражданина есть источник дохода, нет неснятой или непогашенной судимости за умышленное преступление в сфере экономики, к принятию заявления истёк срок административного наказания за мелкое хищение, умышленное уничтожение или повреждение имущества, фиктивное или преднамеренное банкротство, не было банкротства в предыдущие пять лет и утверждённого плана — в предыдущие восемь (п. 1 ст. 213.13). Подробнее — о реструктуризации долгов.
- 04
Реализация имущества
Вводится, в частности, если план не представили; если собрание кредиторов его не одобрило, а суд не утвердил план без такого одобрения; если суд отменил план (п. 1 ст. 213.24). Срок — до шести месяцев; без ходатайства управляющего о завершении он считается продлённым ещё на шесть (п. 2 ст. 213.24). Имущество, на которое по ГПК нельзя обратить взыскание, из конкурсной массы исключается (п. 3 ст. 213.25) — подробно в блоке «Имущество» выше.
- 05
Завершение дела
Управляющий представляет суду отчёт о продаже имущества и расчётах с кредиторами. Суд выносит определение о завершении реализации имущества и в нём решает вопрос об освобождении от обязательств (ст. 213.28). На любой стадии дело можно закончить мировым соглашением с кредиторами (ст. 2).
Какие долги сохраняются после банкротства
По общему правилу после расчётов с кредиторами гражданин освобождается от их оставшихся требований, в том числе не заявленных в деле (п. 3 ст. 213.28). Короткий перечень исключений — выше, в блоке «Оценка ситуации»; полностью по закону он такой.
Сохраняют силу (пп. 3, 5, 6 ст. 213.28)
- Текущие платежи — возникшие после принятия заявления о банкротстве (ст. 5)
- Вред жизни и здоровью — и моральный вред
- Зарплата и выходное пособие — если гражданин был работодателем
- Алименты — и другие требования, неразрывно связанные с личностью кредитора
- Субсидиарная ответственность — и убытки, которые участник компании или член её коллегиальных органов причинил ей умышленно или по грубой неосторожности
- Убытки в роли арбитражного управляющего — если гражданин сам был управляющим в деле о банкротстве и причинил их умышленно или по грубой неосторожности
- Вред чужому имуществу — причинённый умышленно или по грубой неосторожности
- Оспоренные сделки — возврат по сделкам, признанным недействительными по ст. 61.2 и 61.3
- Ипотека по отдельному мировому соглашению — долг перед кредитором-залогодержателем, с которым гражданин заключил утверждённое судом отдельное соглашение, чтобы сохранить единственное жильё в ипотеке (ст. 213.10-1)
- Неизвестные долги — о которых кредиторы не знали и не должны были знать к завершению дела
Освобождения нет совсем, если (п. 4 ст. 213.28)
- вступившим в силу судебным актом гражданина привлекли к уголовной или административной ответственности за неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство в этом деле;
- он не предоставил сведения финансовому управляющему или суду либо дал заведомо ложные, и это установлено судом;
- доказано, что при возникновении или исполнении обязательства он действовал незаконно: мошенничество, злостное уклонение от погашения долга, уклонение от уплаты налогов и сборов, заведомо ложные сведения при получении кредита, сокрытие или умышленное уничтожение имущества.
При внесудебной процедуре освобождение касается только долгов из заявления, и на неё распространяется большинство тех же исключений (п. 2 ст. 223.6). Подробнее, с примерами, — в разделе какие долги не списываются при банкротстве.
Последствия банкротства: что ограничено после завершения
Сроки считаются с даты завершения реализации имущества или прекращения дела в ходе этой процедуры (ст. 213.30). После МФЦ действуют те же ограничения, а отсчёт идёт со дня завершения внесудебной процедуры (п. 5 ст. 223.6).
Кредиты и займы — только с указанием на факт своего банкротства (п. 1 ст. 213.30)
Нельзя снова подать заявление о своём банкротстве. Если в этот срок банкротом признают по заявлению кредитора, освобождения от долгов не будет (п. 2 ст. 213.30)
Нельзя занимать должности в органах управления юридического лица и иным образом участвовать в управлении им (п. 3 ст. 213.30)
То же для страховых организаций, негосударственных пенсионных фондов, управляющих компаний инвестиционных и паевых фондов, микрофинансовых компаний (п. 3 ст. 213.30)
То же для банков и других кредитных организаций (п. 3 ст. 213.30)
Кредитная история, работа и выезд за границу после процедуры — в статье о последствиях банкротства для должника.
Из чего складывается цена банкротства
Во внесудебной процедуре нет суда и управляющего, а значит, и расходов на них. В судебной обязательны вознаграждение финансового управляющего и публикации. Фиксированная часть вознаграждения — 25 000 ₽ за каждую процедуру (п. 3 ст. 20.6), её вносят на депозит суда (п. 4 ст. 213.4). Сверх неё управляющему положены проценты: при исполнении плана реструктуризации — 7 % от погашенных требований кредиторов, при реализации имущества — 7 % от выручки от его продажи и денег, взысканных с должников гражданина и по оспоренным сделкам (п. 17 ст. 20.6).
Сведения о деле включаются в Единый федеральный реестр сведений о банкротстве, а о введении реструктуризации и реализации имущества — ещё и в официальное издание (п. 1 ст. 213.7). Госпошлину за заявление о собственном банкротстве должник не платит (подп. 8 п. 1 ст. 333.21 НК РФ).
Юриста закон не требует — заявление можно подать самому. Когда без него можно обойтись, а когда ошибка обойдётся дороже, — на странице юрист по банкротству. Наши цены с обязательными расходами — в блоке «Сколько стоит», подробный расчёт — на странице цена банкротства физических лиц.
Подробнее по теме
Не уверены, какой путь подходит вам — суд, МФЦ или вариант без банкротства? Разберу ситуацию бесплатно и объясню риски и сроки для вашего случая.
Популярные статьи
Читают чаще всего
Финансовый управляющий при банкротстве физических лиц
Кто это, сколько стоит и почему без него процедура невозможна
Внесудебное банкротство через МФЦ
Бесплатная госпроцедура: условия, документы, подводные камни
Читать
Статья 46 ч. 1 п. 4 — что значит для должника
Приставы закрыли производство: почему это открывает дорогу к списанию
Читать
Что могут сделать коллекторы с должником
Реальные полномочия ПКО и что им запрещено законом ФЗ-230
Читать
Дадут ли ипотеку после банкротства
Когда банки начинают одобрять и как ускорить восстановление истории
Читать
Какие банки одобряют кредит после банкротства
Список банков, реальные сроки и что смотрит скоринг при заявке
Читать
Узнайте свой вердикт — это бесплатно
Одна минута на проверку. Если банкротство не подходит — скажу прямо и подскажу, что делать вместо него.
Звонок по России бесплатный
Веду дела дистанционно по всей России
заседания проходят без вашего участия — приезжать не нужно