Последствия банкротства физического лица: ограничения и жизнь после процедуры
Кратко
После завершения банкротства пять лет нужно сообщать о нём, когда берёте кредит, и нельзя самому подать на новое банкротство; от трёх до десяти лет нельзя руководить компаниями. Выезд, счета и имущество ограничены только на время процедуры.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 26 сентября 2026 г.чтение ≈ 13 минДолговые процедуры
Проверено по законам на 18.10.2026. Кирилл Горин, юрист, арбитражный управляющий
Правовые последствия банкротства физического лица делятся на две части. Пока идёт процедура, имуществом, счетами и картами распоряжается финансовый управляющий, а суд может временно запретить выезд за границу. Жизнь после банкротства почти обычная: можно работать, ездить, покупать и продавать. Остаются три ограничения: пять лет сообщать о банкротстве, когда берёте кредит или заём, пять лет нельзя самому подать на новое банкротство, от трёх до десяти лет нельзя руководить компаниями. Кроме того, часть долгов не списывается совсем.
Что сделать сейчас. Если дело уже закончилось, найдите определение суда о завершении реализации имущества: с его даты считаются все сроки. Если только собираетесь подавать, ответьте на вопросы проверки «Последствия банкротства для вас»: она покажет, какие ограничения коснутся именно вашей ситуации.
| Ограничение после завершения | Срок |
|---|---|
| Сообщать о банкротстве, когда берёте кредит или заём | 5 лет |
| Нельзя самому подать на банкротство | 5 лет |
| Нельзя руководить компанией | 3 года |
| Нельзя руководить страховой компанией, НПФ, МФК, управляющей компанией фонда | 5 лет |
| Нельзя руководить банком | 10 лет |
| Бывшему ИП нельзя снова регистрироваться ИП и вести бизнес | 5 лет |
Какие последствия у банкротства и с какой даты их считать
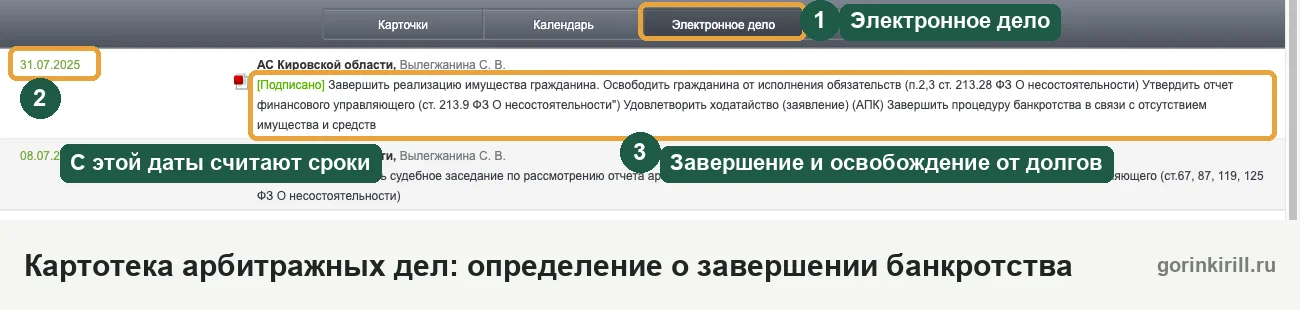
Сроки ограничений после банкротства считаются со дня, когда суд вынес определение о завершении реализации имущества, а если дело прекратили в ходе этой процедуры, то с даты прекращения. День подачи заявления и день признания банкротом для этих сроков значения не имеют (ст. 213.30 закона о банкротстве).
В деле о банкротстве гражданина есть три даты, и у каждой свои последствия:
- Суд принял заявление. Дело уже видно в картотеке арбитражных судов, но ограничений «после банкротства» ещё нет. Долги, которые появятся с этого дня (например, коммуналка), будут текущими и не спишутся.
- Суд признал банкротом и ввёл реализацию имущества. Начинаются ограничения на время процедуры: имущество, счета и карты переходят под управление финансового управляющего. Реализацию вводят на срок не больше шести месяцев. Если управляющий не попросил её завершить, срок считается продлённым ещё на шесть месяцев (п. 2 ст. 213.24).
- Суд вынес определение о завершении. Процедура закончена, суд решает, освобождать ли от долгов. С этой даты считаются 5, 3 и 10 лет.
Сколько обычно проходит между этими датами и от чего это зависит, разобрано в статье о том, сколько длится банкротство. Месяцы самой процедуры в пятилетний срок не входят.
- Заявление принято: новые долги с этого дня станут текущими и не спишутся
- Признание банкротом: карты отдать управляющему на следующий рабочий день, аресты снимаются
- Реализация имущества 6 месяцев: имуществом и счетами распоряжается управляющий, возможен запрет на выезд
- Определение о завершении: суд решает вопрос о списании долгов
- Следующие 5 лет: сообщать о банкротстве при кредите, нельзя самому подать на банкротство
- 3, 5 или 10 лет: нельзя руководить компанией, страховой и МФК, банком
Все сроки после банкротства идут от даты определения о завершении.
Дату завершения проще всего найти в самом деле на сайте kad.arbitr.ru. Как искать дело по фамилии, показано в статье о картотеке арбитражных дел.
Последствия банкротства через МФЦ
При внесудебном банкротстве суда нет. Процедура заканчивается через шесть месяцев со дня, когда сведения о ней включили в реестр банкротств (ЕФРСБ). Ограничения ст. 213.30 действуют так же, но сроки считаются со дня завершения процедуры в МФЦ (п. 1 и 5 ст. 223.6).
В отличие от суда, списываются долги только перед кредиторами, которых вы указали в заявлении. Если кредитора забыли, его долг останется. Если указали сумму меньше настоящей, спишут только указанную сумму. Если человек закрыл ИП меньше чем за год до подачи заявления в МФЦ, к нему применяются последствия банкротства предпринимателя (п. 2–3 ст. 223.6). Условия и порядок есть в статье о банкротстве через МФЦ.
Что нельзя бывшему банкроту: ограничения на 3, 5 и 10 лет
Ограничения после банкротства такие: гражданину нельзя пять лет брать кредиты и займы, не сообщив о банкротстве, и пять лет нельзя самому подать на банкротство. Ещё он от трёх до десяти лет не может руководить компаниями. Других запретов для бывшего банкрота, который не был предпринимателем, закон о банкротстве не устанавливает.
Пять лет сообщать о банкротстве при кредите
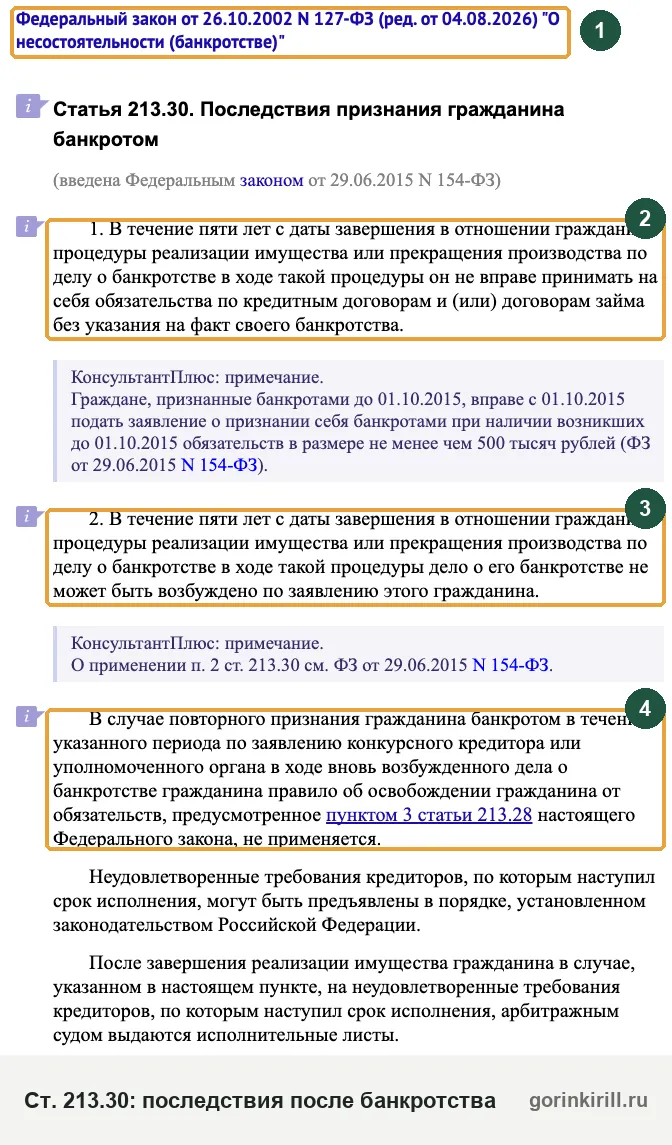
Запрета брать кредиты после банкротства нет. Пять лет нельзя принимать обязательства по кредитным договорам и договорам займа без указания на факт своего банкротства (п. 1 ст. 213.30). Правило касается любого займа, в том числе у знакомого или работодателя по расписке. Скрывать бесполезно: банк увидит банкротство в кредитной истории и в ЕФРСБ.
Пять лет нельзя подать на банкротство самому
В течение пяти лет дело о банкротстве нельзя возбудить по вашему заявлению. Кредитор или налоговая подать могут. Если по их заявлению вас снова признают банкротом в эти пять лет, суд не освободит от долгов, а на непогашенные требования выдаст исполнительные листы (п. 2 ст. 213.30). Поэтому сразу после процедуры опасно набирать новые долги.
Запрет руководить компаниями
Три года нельзя занимать должности в органах управления юридического лица или иным образом участвовать в управлении им. Для страховой организации, негосударственного пенсионного фонда, управляющей компании инвестиционного или паевого фонда и микрофинансовой компании срок пять лет, для банка десять лет (п. 3 ст. 213.30). Директором ООО бывший банкрот может стать через три года после завершения.
Документы после банкротства
Выберите, что нужно сделать сейчас — подберём документы и порядок действий.
Загружаем подбор…
Как живёт должник во время процедуры банкротства
Самые ощутимые ограничения действуют во время реализации имущества. Последствия введения процедуры банкротства начинаются с решения о признании банкротом и заканчиваются определением о завершении.
- Имущество. С даты признания банкротом распоряжаться имуществом из конкурсной массы может только финансовый управляющий. Сделки, которые гражданин совершил с этим имуществом сам, ничтожны (п. 5 ст. 213.25). Не продают имущество, на которое нельзя обратить взыскание по ст. 446 ГПК РФ: единственное жильё не в ипотеке, обычные вещи, единственную машину многодетной семьи (это правило добавил закон от 23.03.2026 № 67-ФЗ). Ещё суд может исключить из массы вещи общей стоимостью до 10 000 ₽ (п. 2 ст. 213.25). Подробнее в статье об имуществе при банкротстве.
- Карты и счета. Не позднее рабочего дня после решения суда все банковские карты нужно передать управляющему, а он блокирует операции по ним (п. 9 ст. 213.25). Лично открывать счета и вклады и получать по ним деньги нельзя (п. 7). Исключение сделано для отдельного счёта, куда приходят выплаты, защищённые от взыскания по закону об исполнительном производстве (п. 8.1).
- Деньги на жизнь. Зарплата и пенсия идут через управляющего. Из массы исключаются деньги в размере прожиточного минимума на вас и иждивенцев, их управляющий выдаёт вам (п. 3 ст. 213.25, ст. 446 ГПК РФ).
- Аресты и проценты. С признания банкротом снимаются прежние аресты, перестают начисляться проценты, неустойки и штрафы по всем долгам, кроме текущих (п. 5 ст. 213.25).
- Выезд. Суд вправе временно ограничить выезд из России. Об этом подробно в разделе о загранице ниже.
Если суд сначала ввёл реструктуризацию долгов, правила другие: вы платите по плану, часть сделок совершаете только с согласия управляющего. Подробно об этом в статье о плане реструктуризации.
- Имуществом распоряжается управляющий
- Карты переданы управляющему, свои счета открывать нельзя
- На жизнь остаётся прожиточный минимум
- Суд может запретить выезд
- Имущество и доход снова ваши
- Счета и карты можно открывать
- Выезд не ограничен законом о банкротстве
- 5 лет сообщать о банкротстве при кредите
Работать по найму можно и во время процедуры, и после.
Какие долги останутся после банкротства
После завершения расчётов гражданин освобождается от долгов, в том числе перед кредиторами, которые не заявились в деле (п. 3 ст. 213.28). Часть долгов при этом не списывается никогда, а иногда суд отказывает в освобождении целиком.
Долги, которые сохраняются после банкротства
- текущие платежи: долги, появившиеся после принятия заявления, например коммуналка за месяцы процедуры;
- возмещение вреда жизни или здоровью и компенсация морального вреда;
- алименты и другие требования, неразрывно связанные с личностью кредитора;
- зарплата и выходное пособие, если вы их должны как работодатель;
- субсидиарная ответственность по долгам компании и убытки, причинённые компании умышленно или по грубой неосторожности (подробно в статье о субсидиарной ответственности);
- умышленный или грубо неосторожный вред имуществу;
- возврат полученного по сделке, которую суд признал недействительной по ст. 61.2 или 61.3;
- долги, о которых кредитор не знал и не должен был знать к моменту завершения процедуры;
- долги, по которым в деле утверждено отдельное мировое соглашение.
Это следует из п. 3, 5 и 6 ст. 213.28. По таким долгам, если они были в реестре, суд после завершения выдаёт исполнительные листы, и приставы снова начинают взыскание.
Когда суд откажет в списании всех долгов
Освобождение не допускается, если гражданина привлекли к уголовной или административной ответственности за неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство в этом же деле. Также если он не дал управляющему или суду нужные сведения или дал заведомо ложные, и это установил суд. И если доказано, что при получении или исполнении долга он действовал незаконно: мошенничество, злостное уклонение от уплаты долга или налогов, ложные сведения при получении кредита, сокрытие или уничтожение имущества (п. 4 ст. 213.28).
Просто не платить, потому что нечем, не считается злостным уклонением. Отказывают тем, кто прятал имущество, скрывал сведения от суда или брал кредиты, заранее зная, что не вернёт.
Как решают суды
- Скрыл имущество — долги остались. Мероприятия процедуры были выполнены, но должника не освободили от долгов, потому что суд установил его недобросовестное поведение (постановление Тринадцатого арбитражного апелляционного суда от 13.05.2025 № 13АП-5779/2025).
- Сокрытие сведений об имуществе. Финансовый управляющий ссылался на то, что должник намеренно скрывал информацию об имуществе; требование удовлетворено в части (постановление Тринадцатого арбитражного апелляционного суда от 08.10.2025 № 13АП-20268/2025).
Можно ли выезжать за границу после банкротства
После завершения банкротства выезжать за границу можно: закон о банкротстве ограничивает выезд только на время процедуры. Временное ограничение действует до определения о завершении или прекращении дела (п. 3 ст. 213.24).
Во время процедуры запрет не наступает сам. Суд вправе вынести отдельное определение о временном ограничении выезда, обычно по ходатайству управляющего или кредитора. Если поездка нужна по уважительной причине, например на лечение, можно попросить суд отменить ограничение досрочно. Суд решает с учётом мнения кредиторов и управляющего.
Отдельно бывают запреты от приставов по старым исполнительным производствам. Когда пристав оканчивает производство из-за банкротства, в постановлении об окончании он отменяет и ограничения, в том числе на выезд (ч. 4 ст. 47 закона № 229-ФЗ). Получить загранпаспорт и улететь за границу после завершения закон о банкротстве не мешает. Перед поездкой проверьте себя в банке данных ФССП. Как работают такие запреты, разобрано в статье о запрете на выезд за долги.
Как решают суды
- Нужны доказательства, что должник собирается уехать. Финансовый управляющий просил ограничить выезд, но не представил доказательств намерения должника покинуть Россию; в ходатайстве отказано (постановление Девятого арбитражного апелляционного суда от 25.08.2026 № 09АП-34156/2026).
- Но ограничение могут и ввести. Суд округа отменил отказ банку и ограничил выезд: такое ограничение временное и направлено на достижение целей процедуры (постановление Арбитражного суда Северо-Западного округа от 17.04.2024 № Ф07-1551/2024).
Работа, ИП и самозанятость после банкротства
Работать по найму и устроиться официально после банкротства можно: закон запрещает бывшему банкроту только руководить компаниями, то есть занимать руководящие должности в органах управления. Бухгалтер, водитель, продавец, инженер в органы управления не входят, и банкротство им не мешает.
На время процедуры работа тоже не запрещена, но зарплата идёт через финансового управляющего, поэтому работодатель обычно узнаёт о деле. Сведения о банкротстве публикуются в открытом реестре, найти их может любой. Можно ли после банкротства устроиться в банк рядовым сотрудником, разобрано в статье возьмут ли работать в банк после банкротства.
| Ситуация | Что говорит закон |
|---|---|
| Не были ИП, банкротились как обычный гражданин | Запрета открыть ИП в законе о банкротстве нет. Запрет на 3 года касается руководства компаниями, а ИП не компания |
| Были ИП и признаны банкротом судом | Регистрация ИП утрачивает силу с решения суда. 5 лет нельзя снова стать ИП, вести бизнес и руководить компаниями, банком 10 лет |
| Закрыли ИП меньше чем за год до банкротства через МФЦ | Действуют те же правила, что для ИП-банкрота |
Это нормы ст. 216 и п. 3 ст. 223.6. Для бывших ИП есть исключение: ограничения не применяются, если больше половины оставшегося долга возникло в период моратория на банкротство или по нему была судебная рассрочка либо мировое соглашение в деле, начатом в мораторий; об этом указывают в судебном акте (п. 5 ст. 216). Подробно в статье о банкротстве ИП.
Самозанятость (налог на профессиональный доход) в ст. 213.30 не упоминается. Как с ней обстоит дело во время процедуры и после, в том числе для бывших ИП, разобрано в статье о банкротстве самозанятых.
Кредит и ипотека бывшему банкроту
Закон не устанавливает срок, через который после банкротства можно взять кредит или ипотеку. Обязанность одна: пять лет сообщать кредитору о своём банкротстве. Дают ли кредит, автокредит или кредитную карту бывшему банкроту, решает сам банк, и закон его к одобрению не обязывает.
Поэтому на вопрос «через сколько после банкротства дадут кредит» ответ зависит от политики банка, дохода и того, как выглядит кредитная история. Какие банки рассматривают бывших банкротов, на что смотрят и с чего начать (кредитная карта, залог, микрозайм), разобрано в отдельной статье: какие банки одобряют кредит после банкротства.
С ипотекой действует то же правило: срока ожидания в законе нет, решение за банком. Про обычную, семейную и льготную ипотеку написано в статье об ипотеке после банкротства.
Что станет с кредитной историей бывшего банкрота
Кредитная история после банкротства не обнуляется. В неё вносят сведения о процедурах банкротства со ссылкой на запись в ЕФРСБ, а также дату завершения расчётов и то, освободили ли гражданина от долгов (подп. «г» и «н» ст. 4 закона № 218-ФЗ).
Бюро хранит запись семь лет со дня последнего изменения информации в ней (ч. 1 ст. 7 закона № 218-ФЗ). Поэтому банк видит банкротство и после того, как пятилетний срок «сообщать» прошёл.
После завершения дела закажите кредитную историю во всех бюро и проверьте, что списанные долги отражены как закрытые, а не как просрочка. Как это сделать бесплатно, есть в статье о том, как проверить кредитную историю. Как исправлять ошибки и строить новую историю, разобрано в статье о восстановлении кредитной истории.
Квартира, машина и наследство после завершения банкротства
После завершения процедуры имуществом снова распоряжаетесь вы сами. Отдельного запрета продавать, покупать, дарить или оформлять квартиру или машину на бывшего банкрота закон не вводит.
- Продать квартиру или дом после банкротства, в том числе единственное жильё, которое оставили в процедуре, можно сразу после завершения. Ограничение «только через управляющего» действовало на время реализации имущества (п. 5 и 7 ст. 213.25).
- Купить недвижимость, дом или автомобиль и оформить их на себя можно на свои деньги. Если покупка в кредит, действует правило сообщать о банкротстве пять лет.
- Наследство. Имущество, полученное во время процедуры, тоже входит в конкурсную массу (п. 1 ст. 213.25). Вступить в наследство после завершения процедуры можно, и оно остаётся вам. Сокрытие имущества или сведений в процедуре закон называет основанием не освобождать от долгов (п. 4 ст. 213.28). Когда дело могут возобновить, разобрано в статье о возобновлении процедуры банкротства.
Что делать с жильём ещё до подачи заявления, разобрано в статье как сохранить квартиру при банкротстве.
Банкротство одного из супругов и последствия для родственников
Долги банкрота не переходят к детям, родителям, братьям и сёстрам. Если банкротом стал муж или бывшая жена, второй супруг своим личным имуществом по его личным долгам не отвечает. Родственник отвечает, только если сам подписал договор: поручительства, созаёмщика или залога.
| Кто | Что может коснуться |
|---|---|
| Супруг или бывший супруг | Общее имущество, нажитое в браке, могут продать; супругу выплачивают его долю выручки. Его личное имущество за личные долги банкрота не забирают |
| Поручитель, созаёмщик, залогодатель | Отвечает по своему договору; залог могут продать |
| Родственник, получивший имущество даром или дёшево | Сделку могут оспорить и вернуть имущество в массу |
| Дети, родители без договоров | Ничего: долги банкрота к ним не переходят |
В конкурсную массу может входить доля гражданина в общем имуществе, на которую можно обратить взыскание по гражданскому и семейному законодательству (п. 4 ст. 213.25). Если бывший супруг подал на банкротство или уже объявлен банкротом, может пострадать имущество, нажитое в браке и не разделённое после развода. Подробно об этом в статьях что могут забрать у жены или мужа при банкротстве и о долгах бывшего супруга после развода. Про поручителей есть статья поручитель и созаёмщик по кредиту.
Финансовый управляющий проверяет сделки должника. Сделку за три года до принятия заявления, совершённую во вред кредиторам, суд может признать недействительной, если вторая сторона знала об этой цели; для родственников это предполагается. Сделку за год до заявления оспаривают, если цена или условия заметно хуже рыночных (п. 1–2 ст. 61.2). Поэтому перед подачей не дарите и не переоформляйте имущество на близких.
Если долги остались после смерти человека, это другая ситуация: про неё статья о долгах умершего.
Приставы, карты и коллекторы после завершения дела
Когда пристав получает решение о признании банкротом, он оканчивает исполнительные производства и снимает аресты. По алиментам, текущим платежам и спорам о праве собственности взыскание продолжается (ч. 4 ст. 69.1 закона № 229-ФЗ, п. 7 ч. 1 ст. 47). После МФЦ производства оканчивают по долгам из заявления, когда в ЕФРСБ появятся сведения о завершении (ч. 4.1 ст. 69.1).
Если после завершения деньги по старому долгу продолжают списывать или карта не разблокирована:
- Проверьте в банке данных ФССП, какое производство открыто и по какому документу.
- Подайте приставу заявление об окончании производства и снятии ограничений. Приложите решение о признании банкротом и определение о завершении.
- Если удерживает работодатель, передайте ему копию определения.
- Если пристав не отвечает или отказывает, жалуйтесь старшему судебному приставу отделения или в суд.
Открыть или оформить новую карту, снимать деньги и пользоваться картой после завершения можно: запрет лично открывать счета действовал только во время реализации имущества. Карты, которые блокировал управляющий, и счета под его управлением после завершения возвращаются под ваше распоряжение, но банки снимают блокировку не одновременно. Если банк тянет, пришлите ему определение о завершении. Если старый долг висит на Госуслугах или в базе приставов, дело обычно в неоконченном производстве; как устроено производство, разобрано в статье об исполнительном производстве. Что происходит с исполнительским сбором при банкротстве, описано в статье об исполнительском сборе. Долг за ЖКХ до принятия заявления списывается как обычный, а коммуналка за месяцы процедуры остаётся: как сделать перерасчёт, есть в статье что будет, если не платить за ЖКХ.
Если по списанному долгу пришёл судебный приказ, в течение 10 дней со дня получения подайте мировому судье возражения с копией определения о завершении (ст. 128–129 ГПК РФ), и приказ отменят. Коллектору, который звонит по списанному долгу, отправьте копию того же определения. За коллекторами надзирает ФССП.
Стоит ли банкротство своих последствий
На время процедуры банкротство меняет жизнь сильно, после неё умеренно. Минусы стоит сравнить с тем, что будет, если долги останутся.
Плюсы и минусы банкротства физического лица
| Плюсы | Минусы |
|---|---|
| Освобождение от долгов, в том числе перед кредиторами, которые не заявились | Негативные последствия: продажа имущества, кроме защищённого законом |
| Аресты снимаются, проценты и неустойки перестают расти | Во время процедуры имуществом и картами распоряжается управляющий |
| Приставы прекращают взыскание по списываемым долгам | Запись в кредитной истории на 7 лет и сведения в ЕФРСБ |
| Нет запрета работать по найму и ездить за границу после завершения | 5 лет нельзя самому подать на банкротство, 3–10 лет руководить компаниями |
В законе о банкротстве нет таких последствий, как увольнение, отметка в паспорте, лишение водительских прав, лишение пенсии и пособий. Смена фамилии банкротство не скрывает: об этом статья о смене фамилии после банкротства.
Банкротство не единственный выход. При небольшом долге и стабильном доходе иногда разумнее договориться с кредитором или проверить сроки давности. Как идёт процедура в суде и сколько она стоит, разобрано в статье о судебном банкротстве.
Что сделать до, во время и после процедуры
- До подачи: не продавайте и не дарите имущество родственникам, не гасите долг одному кредитору в ущерб остальным, не берите кредиты, которые не сможете вернуть, составьте полный список кредиторов.
- Во время процедуры: отдайте карты управляющему на следующий рабочий день после решения, отвечайте на запросы честно, сообщайте о новых доходах и наследстве, платите текущую коммуналку.
- После завершения: пять лет сообщайте о банкротстве при кредитах, проверьте кредитную историю и банк данных ФССП, храните документы.
Документы, которые понадобятся ещё несколько лет банку, приставу, бюро кредитных историй и коллектору: решение о признании банкротом, определение о завершении реализации имущества (или сведения о завершении процедуры в МФЦ), реестр требований кредиторов, выписка из ЕФРСБ. Как проверить свой статус в реестре, разобрано в статье о проверке на банкротство.
Если вы прошли процедуру и не уверены, до какой даты действуют ограничения, пришлите номер дела или определение о завершении. На бесплатной консультации я скажу, какие сроки действуют именно у вас.
Частые вопросы
Как банкротство влияет на дальнейшую жизнь?
Что нельзя делать после банкротства физического лица?
Можно ли во время банкротства брать займы?
Через сколько разблокируют карты после банкротства?
Узнают ли на работе о банкротстве?
Можно ли подать на банкротство повторно?
Можно ли открыть ООО или стать учредителем после банкротства?
Нужен ли финансовый управляющий после завершения банкротства?
Если бывший муж стал банкротом, что будет с моим имуществом?
Как узнать дату завершения своего дела о банкротстве?
Читайте также
- Юристы по банкротству взяли деньги и не довели дело: как вернуть оплату
- Юристы-мошенники: как проверить юриста до договора и куда жаловаться, если обманули
- Сколько стоит банкротство ООО: из чего складывается цена и кто платит, если денег нет
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.