Какое имущество забирают при банкротстве физического лица, а что оставят
Кратко
При банкротстве продают всё, кроме защищённого ст. 446 ГПК: единственного жилья без ипотеки, обычных вещей, прожиточного минимума, а по закону от 23.03.2026 № 67-ФЗ и единственной машины многодетной семьи.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 4 ноября 2026 г.чтение ≈ 14 минДолговые процедуры
Проверено по законам на 18.10.2026. Кирилл Горин, юрист, арбитражный управляющий
При банкротстве гражданина через суд финансовый управляющий продаёт всё имущество, кроме защищённого статьёй 446 ГПК РФ. Остаются единственное жильё без ипотеки, обычные вещи и техника, деньги в пределах прожиточного минимума, вещи для работы дешевле 10 000 ₽ за предмет, а по закону от 23.03.2026 № 67-ФЗ ещё и единственная машина многодетной семьи. Вторую квартиру, дачу, гараж, машину, вклады и дорогие вещи продают на торгах, деньги получают кредиторы.
Что сделать сейчас. Составьте список всего, что на вас оформлено, и всех сделок с имуществом за последние три года. От этого списка зависит, что уйдёт на торги и подходит ли вам банкротство вообще. Быстро прикинуть свою ситуацию можно в проверке «Что будет с имуществом»: она покажет, что в вашем случае защищено, а что может уйти на продажу.
| Имущество | Что будет при банкротстве |
|---|---|
| Единственная квартира или дом без ипотеки | Оставят, если жильё не явно роскошное |
| Вторая квартира, доля в ней, дача, гараж | Продадут |
| Квартира в ипотеке, даже единственная | Продадут, если не заключить с банком отдельное мировое соглашение |
| Машина | Продадут, кроме нужной из-за инвалидности и единственной машины многодетной семьи |
| Мебель, техника, одежда | Оставят, кроме драгоценностей и предметов роскоши |
| Зарплата, пенсия, деньги на счетах | Оставят прожиточный минимум на вас и иждивенцев, остальное пойдёт кредиторам |
Ниже по порядку: что закон защищает, что продают, как устроены торги и почему переоформлять имущество перед банкротством опасно.
Какое имущество не заберут при банкротстве: список ст. 446 ГПК на 2026 год
Неприкосновенное имущество при банкротстве перечислено в статье 446 ГПК РФ. Его не изымают: финансовый управляющий сам исключает его из конкурсной массы, отдельно просить суд не нужно (п. 3 ст. 213.25 закона о банкротстве). Конкурсная масса — это всё имущество, из которого расплачиваются с кредиторами. Подробно о её составе написано в статье о конкурсной массе.
Список один и тот же для приставов и для банкротства (ст. 446 ГПК РФ, действующая редакция):
| Что защищено | Главное условие |
|---|---|
| Жильё (квартира, дом или их часть) | Единственное пригодное для постоянного проживания должника и членов семьи, которые живут с ним; не в ипотеке |
| Земельный участок под этим жильём | Не в ипотеке |
| Мебель, бытовая техника, одежда, обувь | Обычная домашняя обстановка; драгоценности и предметы роскоши не защищены |
| Вещи для работы (инструменты и т. п.) | Каждый предмет не дороже 10 000 ₽ |
| Скот, птица, пчёлы, корма, постройки для них | Не для предпринимательства |
| Семена для очередного посева, топливо для готовки и отопления | В объёме, нужном семье |
| Продукты и деньги | Не меньше прожиточного минимума на должника и тех, кто у него на иждивении |
| Транспорт и другое имущество, нужное из-за инвалидности | Нужно самому должнику в связи с инвалидностью |
| Призы, госнаграды, почётные и памятные знаки | Награждён сам должник |
| Домашние животные | Не для предпринимательства |
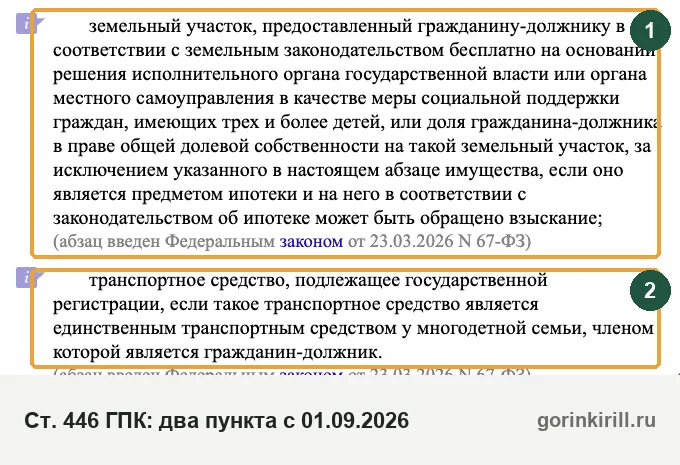
| Участок, бесплатно выданный многодетной семье, или доля в нём | Не в ипотеке; пункт добавлен в 2026 году |
| Единственная машина многодетной семьи | Транспорт с госрегистрацией, единственный у семьи; пункт добавлен в 2026 году |
Два последних пункта добавил Федеральный закон от 23.03.2026 № 67-ФЗ. Если вы многодетный родитель, проверьте именно их: в статьях, написанных до конца марта 2026 года, этих пунктов нет.
Если управляющий всё же включил защищённую вещь в опись, спор решает арбитражный суд в том же деле о банкротстве (п. 3 ст. 213.25). Подготовьте документы, которые подтверждают условие: справку об инвалидности, удостоверение многодетной семьи, выписку о регистрации по месту жительства. Образец: ходатайство об исключении имущества из конкурсной массы.
Вещи до 10 000 ₽, которые суд может оставить по просьбе
Сверх списка ст. 446 суд по мотивированному ходатайству может исключить из массы имущество, выручка от которого почти не повлияет на расчёты с кредиторами. Общая стоимость таких вещей не больше 10 000 ₽, перечень утверждает суд отдельным определением (п. 2 ст. 213.25). Условный пример: старый ноутбук за 6 000 ₽ и велосипед за 3 000 ₽ вместе стоят 9 000 ₽ и укладываются в предел.
Защита единственного жилья тоже не безусловна. Если оно явно превышает разумные потребности семьи, его могут продать и купить должнику более скромное жильё: такой смысл абзацу второму ч. 1 ст. 446 ГПК придал Конституционный Суд в постановлении от 26.04.2021 № 15-П (ссылка на него стоит в тексте статьи на consultant.ru).
Что забирают при банкротстве физического лица
В конкурсную массу входит всё имущество, которое есть у человека на день признания банкротом, и всё, что найдут или что он получит позже, пока идёт процедура (п. 1 ст. 213.25). Исключение одно: защищённое законом из раздела выше. Поэтому отбирают при банкротстве не всё: изъятие и продажа касаются только имущества, подлежащего реализации, а выручку распределяют между кредиторами по закону.
| Имущество | Что будет и что зависит от вас |
|---|---|
| Квартира, дом, комната, если есть другое жильё | Продадут. Покажите, какое жильё для вас единственное пригодное |
| Доля в квартире или доме | Продадут, если это не ваше единственное жильё |
| Дача, гараж, участок не под жильём | Продадут. Альтернатива: план реструктуризации |
| Машина, мотоцикл, лодка, прицеп | Продадут; в автокредите по правилам залога |
| Деньги на счетах, вклады, ценные бумаги, доли в компаниях | Заберут всё сверх прожиточного минимума |
| Украшения и дорогие вещи | Продадут; украшения и предметы роскоши дороже 100 000 ₽ только на открытых торгах |
| Наследство, полученное во время процедуры, долги других людей перед вами | Войдут в массу. Сообщите о них управляющему сами |
В массу входит и движимое имущество: машины, техника, ценные вещи, деньги. Подаренное вами в последние три года могут вернуть через оспаривание сделки (раздел о сделках ниже).
Имущество, которое на вас не оформлено и действительно чужое (машина родственника, съёмная квартира), не продают. Но вещь, купленную в браке и оформленную на мужа или жену, закон считает общей, и её судьба решается в деле о банкротстве: об этом раздел ниже.
Всё, что на вас числится (квартиры, доли, машины), видно в личном кабинете налогоплательщика в разделе «Имущество» и в выписке из ЕГРН о правах отдельного лица. Проверьте этот список до подачи заявления: управляющий получит те же сведения из реестров и банков.
Будет ли управляющий приходить домой и переписывать вещи? Закон обязывает его провести опись и оценку и информировать об этом вас и кредиторов (п. 6 ст. 213.26). Опись по сути инвентаризация: управляющий запрашивает сведения в реестрах и банках, ищет имущество, в том числе скрытое, и при необходимости осматривает его. Криптовалюту тоже указывают в описи и продают на торгах, подробно в статье о криптовалюте при банкротстве. Обычная мебель, техника и одежда защищены, поэтому в описи главное место занимают зарегистрированное имущество, деньги и дорогие вещи. Бланк описи заполнять самому не нужно: опись составляет управляющий, а вы указываете имущество в заявлении о банкротстве.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Единственное жильё, ипотека и доля в квартире при банкротстве
Единственное жильё без ипотеки при банкротстве не изымается, если оно не явно роскошное. Квартиру в ипотеке продают, даже если она единственная, но её можно сохранить отдельным мировым соглашением с банком. Подробно о том, что считается единственным жильём и когда его всё-таки продают, читайте в статье «Могут ли забрать единственное жильё за долги», а о вариантах с ипотекой в материале «Банкротство с ипотекой: как сохранить квартиру». Ниже коротко о трёх случаях.
- Ипотечное единственное жильё. Гражданин и банк вправе заключить отдельное мировое соглашение, которое не касается других кредиторов (ст. 213.10-1). Согласия управляющего и остальных кредиторов для этого не нужно. Ипотечный долг по такому соглашению после банкротства не списывается (п. 3 ст. 213.28).
- Если ипотечное единственное жильё всё же продали. Банк получает 80 % выручки в пределах долга. Ещё 10 %, но не больше первоначального взноса и платежей по ипотеке, возвращают должнику, как и остаток после погашения ипотеки (ст. 213.27-1, введена Федеральным законом от 23.03.2026 № 62-ФЗ). Суд может уменьшить эти суммы, если на них можно купить явно избыточное жильё или должник действовал недобросовестно.
- Доля в квартире. Долю продают по общим правилам, если она не ваше единственное жильё. Кредитор вправе потребовать выделить долю гражданина в общем имуществе, чтобы обратить на неё взыскание (п. 4 ст. 213.25).
Как решают суды
- Единственное жильё не продали. Суд округа отменил утверждение положения о продаже имущества: оснований лишать должника исполнительского иммунитета на единственное жильё нет (постановление Арбитражного суда Московского округа от 10.12.2025 № Ф05-1832/2023).
Общее имущество супругов при банкротстве мужа или жены
Общее, или совместно нажитое, имущество супругов при банкротстве одного из них продают целиком, а супругу, который не банкротится, отдают его долю выручки деньгами (п. 7 ст. 213.26). Правило касается и бывшего супруга, если имущество после развода не делили. Сама процедура банкротства на мужа или жену не распространяется: их личные долги не списывают, а их личное имущество не продают. Но совместное имущество учитывается в деле.
Что важно знать по п. 7 ст. 213.26:
- в конкурсную массу идёт только часть выручки, равная доле должника; остальное выплачивают мужу или жене;
- если у супругов есть общие долги (солидарный кредит, поручительство или залог одного за другого), долю супруга выплачивают после того, как из неё погасят эти общие обязательства;
- супруг вправе участвовать в деле о банкротстве, когда решают вопросы о продаже общего имущества;
- сделки супруга с общим имуществом тоже можно оспорить в деле о банкротстве по нормам семейного законодательства (п. 4 ст. 213.32).
Условный пример. Машину купили в браке за общие деньги и оформили на жену, банкротится муж. Машину продают в деле мужа за 600 000 ₽. Половину, 300 000 ₽, получает жена, если общих долгов нет; вторая половина идёт кредиторам мужа. Что ещё могут забрать у супруга и помогает ли раздел, разобрано в статье «Что могут забрать у жены или мужа при банкротстве», о брачном договоре в материале «Брачный договор при банкротстве».
Как решают суды
- Квартира в кредит стала общей. Требование кредитора основано на кредитном договоре; квартира, купленная на кредитные деньги, поступила в совместное владение и пользование супругов; требование удовлетворено (постановление Десятого арбитражного апелляционного суда от 03.06.2024 № 10АП-8076/2024).
Заберут ли машину при банкротстве
Машину при банкротстве обычно не оставляют: её продают, если она не нужна должнику из-за инвалидности и не является единственным транспортным средством многодетной семьи (ст. 446 ГПК). Машину в автокредите продают как предмет залога: условия торгов и начальную цену определяет банк-залогодержатель (п. 4 ст. 213.26). Машину, купленную в браке и оформленную на супруга, продают как общее имущество по правилам раздела выше. Законные способы оставить машину собраны в статье «Как сохранить машину при банкротстве».
Зарплата, пенсия и деньги на счетах во время процедуры
Зарплата, пенсия и другие доходы во время реализации имущества входят в конкурсную массу, кроме прожиточного минимума на должника и тех, кто у него на иждивении. Для дохода закон берёт прожиточный минимум трудоспособного населения в целом по России, а если региональный минимум для вашей группы выше, то региональный (абз. 8 ч. 1 ст. 446 ГПК). Суммы по регионам собраны в таблице «Прожиточный минимум 2026».
Как это работает на деле:
- Не позднее следующего рабочего дня после решения о признании банкротом все банковские карты нужно передать управляющему (п. 9 ст. 213.25).
- Счетами распоряжается управляющий; лично открыть новый счёт или вклад нельзя (п. 6 и 7 ст. 213.25).
- Банк обязан сообщить управляющему о ваших счетах, вкладах и банковской ячейке не позднее пяти рабочих дней (п. 5 ст. 213.24).
- Прожиточный минимум сам «не остаётся»: его выдаёт управляющий. Договоритесь с ним о способе и сроках заранее, образец: заявление управляющему о прожиточном минимуме.
Деньги на детей и сумму сверх минимума (на лечение, аренду жилья) просят у суда отдельным ходатайством с обоснованием. Подробно об этом в статье «Зарплата при банкротстве».
Как реализуется имущество при банкротстве: опись, оценка, торги
Реализацией имущества называют стадию дела, в которой имущество банкрота продают, а выручку делят между кредиторами. Конфискации здесь нет: государство имущество не забирает, его продают по рыночной цене на торгах ради расчётов с кредиторами. Начинается реализация в день, когда суд вводит её одновременно с признанием гражданина банкротом на срок не больше шести месяцев. Если управляющий не попросил завершить процедуру, срок считается продлённым ещё на шесть месяцев (п. 2 ст. 213.24). Что значит этот этап для должника и чем он заканчивается, подробно разобрано в статье «Реализация имущества гражданина».
С даты признания банкротом распоряжаться имуществом из конкурсной массы может только управляющий. Сделки, которые гражданин совершит с этим имуществом сам, без управляющего, ничтожны, то есть недействительны с самого начала. Переход прав на недвижимость регистрируют только по заявлению управляющего (п. 5 и 7 ст. 213.25).
- Опись и оценка: управляющий оценивает имущество сам и оформляет решение письменно; оценку можно оспорить
- Положение о продаже: месяц после описи управляющему, два месяца кредиторам на утверждение
- Спор о положении: два месяца после публикации в ЕФРСБ, чтобы обратиться в суд
- Торги: недвижимость и украшения или роскошь дороже 100 000 ₽ продают только на открытых торгах
- Деньги кредиторам: по очереди; из выручки за залог банк получает 80 %
- Отчёт и завершение: суд выносит определение и решает вопрос об освобождении от долгов
Если имущество не продали и кредиторы не взяли его в счёт долга, после завершения его возвращают гражданину по акту.
Как реализовывают имущество, по шагам (ст. 213.26):
- Опись и оценка. Управляющий оценивает имущество сам. Вы, кредиторы и налоговая вправе оспорить оценку. Собрание кредиторов может привлечь оценщика за счёт тех, кто голосовал за это решение (п. 2).
- Положение о продаже. В течение месяца после описи и оценки управляющий представляет кредиторам проект положения о порядке, сроках и начальной цене. Кредиторы утверждают его в течение двух месяцев и вправе утвердить другой порядок. Сведения публикуют в Едином федеральном реестре сведений о банкротстве (ЕФРСБ), после этого у участников дела есть два месяца, чтобы обратиться в суд с разногласиями (п. 1).
- Торги. По общему правилу имущество продают на торгах, если собрание кредиторов или суд не решили иначе. Недвижимость, а также драгоценности и предметы роскоши дороже 100 000 ₽ продают только на открытых торгах (п. 3). Как ищут лоты и как проходят торги, разобрано в статье «Торги при банкротстве».
- Расчёты и отчёт. Выручку распределяют между кредиторами, управляющий отчитывается перед судом. Узнать, что происходит с вашим имуществом, можно по запросу: управляющий обязан информировать вас об описи, оценке и продаже (п. 6).
Сколько получает банк при продаже залога
Реализация заложенного имущества идёт по правилам залога. Из выручки за залоговое имущество (ипотека, автокредит) 80 % идёт банку-залогодержателю. Ещё 10 % получают кредиторы первой и второй очереди (вред здоровью, алименты, зарплата), если на них не хватает другого имущества. Оставшиеся деньги идут на судебные расходы и вознаграждение управляющего (п. 5 ст. 213.27). Для единственного жилья в ипотеке действует особое правило ст. 213.27-1, о нём в разделе о жилье выше.
Если имущество не продали на торгах
Бывает и неликвидное имущество: долю в старом доме или машину не покупают даже после снижения цены. Если управляющий не смог продать имущество, а кредиторы отказались принять его в счёт долга, после завершения реализации право распоряжаться им возвращается к гражданину. Непроданное имущество передают по акту приёма-передачи (п. 5 ст. 213.26).
Что дальше после реализации имущества
После расчётов с кредиторами управляющий представляет в суд отчёт с документами о продаже и погашении долгов. Суд выносит определение о завершении реализации имущества гражданина и, если нет оснований для отказа, освобождает от оставшихся долгов (п. 1–3 ст. 213.28). Алименты, возмещение вреда здоровью, текущие платежи и некоторые другие долги сохраняются (п. 5). Какие ограничения действуют после завершения и можно ли потом продавать и покупать квартиру или машину, разобрано в статье о последствиях банкротства.
Покупаете квартиру у банкрота или ищете имущество с торгов
Эта статья для должника. Если вы ищете лоты «имущество банкротов» и хотите купить квартиру или машину с торгов, начните со статьи «Торги при банкротстве: где найти лот и как купить». Если продавец квартиры банкрот или может им стать, проверьте его по реестрам: как это сделать по ИНН и СНИЛС, разобрано в статье «Проверка на банкротство физических лиц». Помните: сделку продавца, совершённую до его банкротства по цене намного ниже рынка, суд может отменить (ст. 61.2 закона о банкротстве).
Продажа имущества должника приставами в исполнительном производстве идёт по другой процедуре со своими правилами, о ней статья об аресте имущества приставами.
Можно ли переоформить или продать имущество перед банкротством
Переоформлять имущество на родных, дарить его или продавать дёшево перед банкротством нельзя: такие сделки управляющий проверяет за три года до дела, суд может их отменить, а имущество вернуть в массу и продать. Скрытое имущество к тому же лишает списания долгов и может обернуться уголовной ответственностью. Подробно о проверке сделок написано в статье «Оспаривание сделок при банкротстве».
Сроки считают от дня, когда арбитражный суд принял заявление о банкротстве. Проверяют сделки за этот период до него и все сделки после.
- 3 года: сделка во вред кредиторам, если другая сторона знала о цели; родственники считаются знавшими
- 1 год: продажа намного дешевле рынка или передача без встречного исполнения
- 6 месяцев: погашение долга одному кредитору, если он знал о неплатёжеспособности
- 1 месяц и после заявления: предпочтение одному кредитору оспаривают без этого условия
Оспаривает управляющий, собрание кредиторов или кредитор с долей больше 10 % реестра.
- 3 года: сделка во вред кредиторам. Суд может признать её недействительной, если вред причинён и другая сторона знала о цели должника. Знание предполагается, если покупатель или одаряемый — заинтересованное лицо, например родственник. Цель навредить предполагается, если должник уже был неплатёжеспособен и сделка была безвозмездной или с заинтересованным лицом, или если после «продажи» он продолжал пользоваться имуществом (п. 2 ст. 61.2).
- 1 год: неравноценная сделка. Цена или условия существенно хуже для должника, чем в сравнимых сделках. Знание покупателя здесь не требуется (п. 1 ст. 61.2).
- Погашение долга одному кредитору. Отдали деньги от продажи банку, родственнику или знакомому раньше остальных, это называется предпочтением. За месяц до принятия заявления и после него платёж оспаривают при самом факте предпочтения, за шесть месяцев до него, если получатель знал о неплатёжеспособности (п. 2 и 3 ст. 61.3).
Кто может оспорить: финансовый управляющий сам или по решению собрания кредиторов, а также кредитор, у которого больше 10 % долгов в реестре. Право возникает с введения реструктуризации долгов, спор рассматривает суд в деле о банкротстве (ст. 213.32).
Чем грозит сокрытие и вывод имущества
- Долги не спишут. Суд не освобождает от обязательств, если гражданин не дал управляющему или суду нужные сведения или дал заведомо недостоверные, а также если он скрыл или умышленно уничтожил имущество (п. 4 ст. 213.28). Долги, возникшие из отменённой сделки, тоже не списываются (п. 6).
- Уголовная ответственность. Сокрытие имущества или сведений о нём, передача имущества другим лицам и его отчуждение при признаках банкротства, если это причинило крупный ущерб, считаются преступлением по ст. 195 УК РФ: наказание до лишения свободы на срок до трёх лет. Действия, заведомо доводящие до неспособности платить, называются преднамеренным банкротством (ст. 196 УК), заведомо ложное объявление гражданина о своей несостоятельности называется фиктивным банкротством (ст. 197 УК); по обеим статьям грозит до шести лет лишения свободы, если причинён крупный ущерб.
Продать имущество по рыночной цене до банкротства закон не запрещает, если деньги ушли на жизнь семьи и это можно подтвердить. Сохраните договор, выписку о поступлении денег и документы о том, на что их потратили. Если сделка за последние три года уже была, не скрывайте её: укажите её в заявлении и покажите договор юристу до подачи. Подробнее в статьях о сокрытии имущества и о преднамеренном банкротстве.
Как решают суды
- Скрыл имущество — долги остались. Мероприятия процедуры выполнены, но должника не освободили от долгов из-за установленного недобросовестного поведения (постановление Тринадцатого арбитражного апелляционного суда от 13.05.2025 № 13АП-5779/2025). В другом деле управляющий ссылался на намеренное сокрытие сведений об имуществе; требование удовлетворено в части (постановление Тринадцатого арбитражного апелляционного суда от 08.10.2025 № 13АП-20268/2025).
Законные способы сохранить имущество при банкротстве
Законно сохранить имущество можно четырьмя путями: доказать, что оно защищено ст. 446 ГПК, попросить суд оставить вещи до 10 000 ₽, предложить план реструктуризации или заключить мировое соглашение. Прятать вещи, переоформлять их и снимать деньги перед подачей в этот список не входит: см. раздел выше.
- Защита законом. Единственное жильё без ипотеки, машина из-за инвалидности, единственная машина многодетной семьи не продаются. Соберите документы, подтверждающие условие.
- Ходатайство до 10 000 ₽ (п. 2 ст. 213.25), пример есть в первом разделе.
- Реструктуризация. Суд признаёт гражданина банкротом и вводит продажу имущества, если план реструктуризации не представили, кредиторы его не одобрили или суд его отменил (п. 1 ст. 213.24). При стабильном доходе это реальная альтернатива продаже: см. «Реструктуризация долгов».
- Мировое соглашение с кредиторами или отдельное с ипотечным банком: «Мировое соглашение при банкротстве».
Банкротство без имущества и через МФЦ
Банкротство без имущества возможно: если нет никакого имущества или при отсутствии имущества, которое можно продать, дело идёт так же, только торгов нет. Так бывает, например, у пенсионера, у которого есть только пенсия и единственное жильё. Если у вас есть только защищённое законом имущество, на торги в деле о банкротстве уходить нечему: опись, проверка сделок и расчёты всё равно проводятся, но продавать управляющему нечего. Срок процедуры в таком деле зависит прежде всего от ответов из реестров и спорных сделок; ориентиры есть в статье «Сколько длится банкротство».
При наличии имущества сверх защищённого его продадут, и это стоит учесть до подачи. Внесудебное банкротство через МФЦ рассчитано на людей, у которых нет имущества, на которое можно обратить взыскание. Условия, пороги долга и порядок описаны в статье «Банкротство через МФЦ»; если на вас оформлены квартира кроме единственной, машина или доля без защиты, начните с этого раздела и проверки имущества.
С чего начать, если боитесь потерять имущество при банкротстве
Начните со списка имущества и сделок: с ним видно, что закон защищает, что уйдёт на торги и какие сделки могут оспорить. Соберите:
- выписку из ЕГРН о правах отдельного лица на имевшиеся и имеющиеся объекты (не по одному объекту, а по человеку);
- сведения о зарегистрированных машинах;
- справки о счетах из банков и из личного кабинета налогоплательщика;
- договоры по сделкам с имуществом за последние три года: продажа, дарение, раздел, брачный договор;
- документы для защиты имущества: справку об инвалидности, удостоверение многодетной семьи, регистрацию по месту жительства.
Полный перечень бумаг для суда есть в статье «Документы для банкротства». По такому списку иногда видно, что банкротство подходит, а иногда выгоднее реструктуризация или переговоры с кредиторами. На бесплатной консультации я посмотрю ваш список и скажу, что в вашем случае может уйти на торги, а что останется.
Проданное или реализованное при банкротстве имущество к вам уже не вернётся: оно переходит покупателю, а деньги уходят кредиторам. Поэтому законные способы сохранить имущество обсуждают до подачи заявления. Статьи о квартире, машине и другом имуществе должника собраны в разделе «Имущество и жилье».
Частые вопросы
Что является имуществом должника при банкротстве физического лица?
Заберут ли при банкротстве телефон, телевизор или ноутбук?
Можно ли оставить машину многодетной семье при банкротстве?
Заберут ли машину, оформленную на родственника?
Можно ли продать квартиру перед банкротством?
Можно ли переоформить имущество на родных перед банкротством?
Что будет с наследством, если оно откроется во время банкротства?
Долевая собственность при банкротстве: что будет с долей?
Сколько может длиться реализация имущества?
Что будет с имуществом, если его никто не купил на торгах?
Читайте также
- Сокрытие имущества при банкротстве физического лица: что считается и чем грозит
- На какие кредиты не действует самозапрет: ипотека, залог машины, учебный кредит
- Банкротство: что это такое, как проходит и кому подходит
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.