Банкротство: что это такое, как проходит и кому подходит
Кратко
Через суд банкротом можно стать при любом долге, а при долгах от 500 тыс. ₽, которые всем не погасить, заявление обязательно. При долге от 25 тыс. до 1 млн ₽ и одном из четырёх оснований хватит бесплатного МФЦ. Затем долги списывают, кроме алиментов и других.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 7 ноября 2026 г.чтение ≈ 27 минДолговые процедуры
Проверено по законам на 07.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Одних долгов для банкротства мало: банкротом человека признаёт арбитражный суд, или он становится им после завершённой процедуры в МФЦ. Банкротство — это признанная судом или наступившая после внесудебной процедуры неспособность гражданина расплатиться с кредиторами (ст. 2 закона № 127-ФЗ). Большую часть долгов по итогам списывают, но имущество сверх защищённого продают, а 5 лет при новом кредите нужно сообщать о банкротстве.
Банкротство подходит не всем и не всегда нужно. Если доход позволяет платить, а просрочка короткая, дешевле каникулы, реструктуризация кредита в банке или договорённость с банком.
Что сделать сейчас:
- Составьте список всех долгов: кредитор, сумма вместе с процентами и пенями, дата первой просрочки. Кредиты и займы видны в кредитной истории: через Госуслуги узнайте, в каких бюро она хранится, и запросите отчёт в каждом, два раза в год это бесплатно (ч. 2 ст. 8 закона № 218-ФЗ). Налоги посмотрите в личном кабинете ФНС, долги у приставов — в банке данных ФССП, добавьте ЖКХ, расписки, алименты и поручительства. От общей суммы зависит, суд или МФЦ.
- Проверьте исполнительные производства в банке данных ФССП на сайте приставов: если пристав окончил производство, потому что взыскать нечего, может подойти бесплатный путь через МФЦ (условия — в разделе «Суд или МФЦ»).
- Следите за сроками. Если пришёл судебный приказ, на возражение есть 10 дней с его получения (ст. 128 ГПК), образец — возражение на судебный приказ. Если долги от 500 тыс. ₽ и расплатиться со всеми уже нельзя, заявление в суд нужно подать в течение 30 рабочих дней (п. 1 ст. 213.4).
- Пройдите проверку «С чего начать решение долгов»: по сумме, доходу и имуществу она покажет, нужен ли вам суд, МФЦ или другой путь.
- Не продавайте, не дарите и не переоформляйте имущество на родственников, не делите его с супругом и не гасите долг одному кредитору перед заявлением. Сделки во вред кредиторам за 3 года до принятия заявления судом могут признать недействительными (п. 2 ст. 61.2 закона № 127-ФЗ), а платёж одному кредитору — за последние 1–6 месяцев (ст. 61.3). Если снимали крупные суммы наличными, сохраните, на что они ушли: управляющий об этом спросит.
- Если не понимаете, с какого пункта начать, опишите ситуацию в боте юриста в MAX: там спросят о долгах и доходе и подскажут следующий шаг.
Что такое банкротство простыми словами
Банкротство — это официальное признание того, что должник не может исполнить денежные обязательства перед всеми кредиторами, и порядок, по которому его имущество распределяют между ними. Понятие банкротства закон даёт в ст. 2. Там же стоит второе название, несостоятельность, и «несостоятельность (банкротство)» означает одно и то же. В России это понятие одно для граждан и организаций.
Суть банкротства гражданина в том, что долги перестают расти, взыскание переходит из рук приставов и коллекторов в одно дело, а в конце суд освобождает человека от оставшихся долгов. Цели и задачи каждой процедуры закон называет прямо: у реструктуризации долгов — восстановить платёжеспособность и погасить долги по плану, у реализации имущества — соразмерно удовлетворить требования кредиторов и освободить гражданина от долгов (ст. 2 закона № 127-ФЗ). Что человек получает и чем платит, показано в таблице в разделе о том, кому подходит банкротство.
Институт банкротства граждан, не ведущих бизнес, действует в России с 1 октября 2015 года: правила о нём в главе X закона № 127-ФЗ появились по закону № 154-ФЗ от 29.06.2015. Внесудебное банкротство через МФЦ ввёл закон № 289-ФЗ от 31.07.2020. Банкротство физлиц (сокращённо БФЛ) иногда называют личным или потребительским. Подробный пересказ норм — в статье о законе о банкротстве физических лиц.
Является ли банкрот должником
Должник — любой, кто не вернул деньги в срок.
Банкротом он считается с момента признания: в суде — с даты решения о признании банкротом, а во внесудебной процедуре — после её завершения, через 6 месяцев после того, как МФЦ внёс сведения в реестр (п. 1 ст. 223.6). Последствия процедуры вступают в силу раньше: в суде — с даты определения о реструктуризации или решения о признании банкротом (ст. 213.11 и 213.25), в МФЦ — со дня, когда сведения о возбуждении процедуры включены в реестр (ст. 223.4).
Признанный банкротом остаётся должником по тем требованиям, которые банкротство не снимает, например по алиментам.
Какие существуют виды банкротства: судебное, через МФЦ, для ИП и компаний
Закон различает банкротство граждан, индивидуальных предпринимателей и организаций. Для граждан и ИП есть три процедуры: реструктуризация долгов, реализация имущества и мировое соглашение (ст. 213.2). По форме банкротство гражданина бывает судебным и внесудебным, через МФЦ. Если дела о банкротстве идут у обоих супругов, суд может объединить их в одно (п. 10 постановления Пленума ВС от 25.12.2018 № 48): такое банкротство называют семейным или совместным.
Для юридических лиц процедуры другие: наблюдение, финансовое оздоровление, внешнее управление, конкурсное производство и мировое соглашение (ст. 27). Поэтому в новостях «введено конкурсное производство» или «признан банкротом и открыто конкурсное производство» относится к компаниям. У ИП свои нюансы, они разобраны в статье о банкротстве ИП.
Причины, по которым человек становится банкротом, бывают житейские: сокращение на работе или потеря дохода, болезнь, кредит, взятый на погашение другого кредита, поручительство за родственника. Суд проверяет неплатёжеспособность и то, не скрывал ли человек доходы и имущество; если он действовал честно, причина долгов на итог не влияет.
Кому подходит банкротство: признаки и порог 500 тысяч
Банкротство подходит человеку, который перестал платить по долгам или видит, что не сможет платить, и у которого нет дохода, чтобы рассчитаться в разумный срок. Вид долга значения не имеет: подойдут кредиты и кредитные карты, микрозаймы, долги по распискам, налоги, ЖКХ, поручительство. Банкротиться можно и без единого банковского кредита.
Обязанность подать заявление в суд возникает при долгах от 500 тыс. ₽ и невозможности расплатиться со всеми кредиторами: срок — 30 рабочих дней со дня, когда человек узнал или должен был узнать об этом (п. 1 ст. 213.4). За неподачу гражданину грозит штраф от 1 000 до 3 000 ₽ (ч. 5 ст. 14.13 КоАП). Подать заявление можно и после срока, а среди причин отказа в списании долгов (п. 4 ст. 213.28) опоздания нет.
Право подать заявление есть и при меньшей сумме: при предвидении банкротства, если человек явно не сможет платить в срок и отвечает признакам неплатёжеспособности или недостаточности имущества (п. 2 ст. 213.4). Минимальную сумму для такого заявления статья не называет, а при долге до 1 млн ₽ стоит сначала проверить путь через МФЦ.
Критерии банкротства физических лиц — признаки неплатёжеспособности. Если не доказано иное, суд считает гражданина неплатёжеспособным при хотя бы одном обстоятельстве (п. 3 ст. 213.6):
- он перестал платить по долгам, срок которых наступил;
- больше 10 % таких долгов не оплачены дольше месяца: например, из 700 тыс. ₽ долгов с наступившим сроком дольше месяца просрочено больше 70 тыс. ₽;
- долги больше стоимости его имущества;
- пристав окончил исполнительное производство, потому что имущества нет.
Если по доходам видно, что человек скоро сможет погасить долги, неплатёжеспособным его не признают. Поэтому суд оценивает соотношение долгов, дохода и имущества: для банкротства оно так же необходимо, как сама сумма.
Кому банкротство не подходит или невыгодно
- Есть имущество, которое не защищено от продажи и которое человек хочет сохранить: вторая квартира, машина, дача или доля в жилье, где он не живёт.
- Единственная квартира в ипотеке, которую нужно сохранить: в банкротстве её продают в пользу банка. Сохранить её можно, если третье лицо с согласия должника полностью погасит долг банку (п. 5 ст. 213.10); это обсуждают до заявления.
- Основной долг — алименты, возмещение вреда здоровью или зарплата работникам: они остаются после банкротства.
- Недавно были сделки с имуществом в пользу родственников: их будут оспаривать.
- Человек уже был банкротом меньше 5 лет назад: по своему заявлению новое дело не возбудят (сроки после банкротства).
- Доход позволяет платить, если снизить платёж: реструктуризация кредита в банке обойдётся дешевле.
Плюсы, минусы и риски банкротства
Выгода в том, что долги перестают расти и в конце их списывают. Чем грозит банкротство физическому лицу: продадут имущество, которое не защищено законом, а если что-то скрыть, долги не спишут. В дальнейшем негативные последствия — ограничения на кредиты и должности (раздел «После банкротства»). Подводные камни и то, чем чревато банкротство именно вам, видно заранее по списку имущества и сделок за последние три года.
| Плюсы | Минусы |
|---|---|
| Пени и проценты по старым долгам перестают начисляться | Продают имущество, которое не защищено законом |
| Приставы перестают списывать деньги: при реструктуризации — кроме алиментов и вреда здоровью, после признания банкротом — кроме алиментов и текущих платежей | Сделки прошлых лет проверяют и могут отменить |
| Единственное жильё без залога, как правило, остаётся; очень дорогое могут продать, купив взамен жильё поскромнее | Несколько лет действуют ограничения на кредиты и должности |
| Оставшиеся долги списывают по итогам процедуры | Расходы на суд и управляющего в судебной процедуре |
Списание долгов решает суд, поэтому заранее обещать результат никто не может. Насторожиться стоит, если до заявления вам предлагают переоформить имущество на родственников или обещают сохранить всё. Финансового управляющего утверждает суд, а в заявлении должник указывает только саморегулируемую организацию, из членов которой его выберут (п. 4 ст. 213.4). На что смотреть при выборе помощи, разобрано в статье «Как выбрать юриста по банкротству».
Банкротство с маленьким долгом и без имущества: что решили суды
- Долг 413 тысяч, работы и имущества нет: первая инстанция дело прекратила, апелляция его возобновила. Безработный 24 лет подал заявление о своём банкротстве с долгом 412 726 ₽ банкам и микрофинансовым организациям и внёс 25 000 ₽ на депозит. Арбитражный суд Калининградской области прекратил дело: долг меньше 500 тыс. ₽, человек трудоспособен, займы набраны за короткий срок (определение от 28.11.2023 по делу № А21-11731/2023).
- Почему апелляция не согласилась. Когда гражданин подаёт заявление по своему праву (п. 2 ст. 213.4), размер долга значения не имеет, а честность при получении займов проверяют в конце, при решении об освобождении. Заявление признали обоснованным, но ввели реструктуризацию, а не сразу реализацию: должник не доказал, что план невозможен (постановление Тринадцатого арбитражного апелляционного суда от 15.04.2024 № 13АП-221/2024). Плана никто не представил, и 13.12.2024 его признали банкротом.
- Нет денег на депозит: дело прекращают. Гражданка с долгом по налогу около 994 тыс. ₽ и доходом меньше 5 000 ₽ в месяц не внесла 25 000 ₽ вознаграждения управляющему, рассрочку на полтора года суд не дал. Дело прекратили из-за отсутствия средств на процедуру (абз. 8 п. 1 ст. 57), Арбитражный суд Уральского округа это поддержал (постановление от 25.02.2020 № Ф09-1069/20 по делу № А76-38792/2019). Порядок внесения депозита с тех пор поменялся, основание прекращения осталось.
При долге меньше 500 тыс. ₽ в заявлении нужно показать, почему платить не получится: потеря работы, справки о доходе, опись имущества. Если суд сочтёт, что вы молоды и можете работать, он может начать с реструктуризации, а не с продажи имущества. Деньги на депозит найдите до подачи: без них дело прекратят.
Дать их может и другой человек, например родственник: закон не запрещает должнику искать деньги на процедуру у третьих лиц (определение Верховного суда от 23.01.2017 № 304-ЭС16-14541). Если собрать их не из чего, а долг до 1 млн ₽ и имущества нет, сначала проверьте МФЦ: там процедура бесплатная.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Когда банкротство не нужно: каникулы, реструктуризация, давность
Если долг удаётся решить дешевле и без ограничений, банкротства можно избежать. Прежде чем подавать заявление, проверьте пять вариантов обойтись без банкротства.
- Кредитные каникулы: отсрочка платежей при падении дохода или в трудной ситуации, условия и лимиты в статье о кредитных каникулах.
- Реструктуризация или рефинансирование кредита в банке: новый график с меньшим платежом или новый кредит на погашение старых, порядок и причины отказов. Не путайте её с реструктуризацией долгов: это первый этап банкротства в суде, где суд утверждает план выплат всем кредиторам сразу. Подписанный график суд может счесть признанием долга, а признание прерывает срок давности (ст. 203 ГК).
- Срок давности: общий срок исковой давности — три года (п. 1 ст. 196 ГК); если банк пропустил его, в суде можно заявить о давности, а как считать срок, объясняет статья о списании долга по давности.
- Отмена судебного приказа: на возражение есть 10 дней с получения копии (ст. 128 ГПК), образец — возражение на судебный приказ.
- Защита дохода у приставов: если списывают всё, можно сохранить прожиточный минимум у приставов.
Договориться с банком о скидке или рассрочке тоже можно, но любую бумагу с графиком платежей сначала прочитайте: подпись под ней может прервать давность. Если кредит платить уже нечем совсем, план действий собран в статье «Нечем платить кредиты».
Банкротство через суд или через МФЦ: в чём разница
Куда обращаться при банкротстве: в арбитражный суд или в МФЦ. Через суд банкротство проходит при любой сумме долга, с финансовым управляющим и продажей имущества; через МФЦ — бесплатно и без управляющего, но только при долге от 25 тыс. до 1 млн ₽ и при одном из четырёх оснований (п. 1 ст. 223.2).
Судебное банкротство подходит, когда долг больше миллиона, есть имущество или доход, который нужно учесть. Этапы и расходы разобраны в статье о судебном банкротстве.
Внесудебное банкротство через МФЦ обычно подходит людям без имущества, у которых приставы уже ничего не нашли. Заявление подают в МФЦ по месту жительства или пребывания. Подробно об условиях — в статье о банкротстве через МФЦ, а заявление и список кредиторов можно собрать в конструкторе заявления для МФЦ.
Пока идёт процедура в МФЦ, нельзя брать кредиты и займы, а о наследстве или подарке нужно в 5 рабочих дней сообщить в МФЦ (п. 4 ст. 223.4, п. 1 ст. 223.5); остальные правила — в статье о банкротстве через МФЦ.
| Условие | Через суд | Через МФЦ |
|---|---|---|
| Сумма долгов | любая; от 500 тыс. ₽ и если расплатиться со всеми нельзя — подать заявление обязательно | от 25 тыс. до 1 млн ₽; в сумму входят поручительства и алименты, но алименты не списывают |
| Основание | неплатёжеспособность | одно из четырёх, список под таблицей |
| Кто решает | арбитражный суд по месту жительства | МФЦ включает сведения в реестр |
| Расходы | 25 000 ₽ управляющему за каждую процедуру, 7 % от выручки с продажи имущества, публикации и почта (по нашей практике обычно 16–22 тыс. ₽); госпошлины для должника нет | бесплатно |
| Срок | проверка заявления — от 15 дней до 3 месяцев, реализация — до 6 месяцев с продлением, реструктуризация добавляет свой срок; по нашей практике дело в среднем занимает 7 месяцев | 6 месяцев с даты включения сведений в реестр |
| Что спишут | долги, кроме исключений ст. 213.28 | только долги, указанные в заявлении |
Основания для МФЦ (подп. 1–4 п. 1 ст. 223.2):
- Пристав окончил производство и вернул лист, потому что имущества для взыскания нет, и после этого нет других незавершённых производств о взыскании денег.
- Основной доход — пенсия или вы участвуете (участвовали) в СВО; имущества для взыскания нет; лист выдан не позже чем за год до обращения в МФЦ, то есть год с его выдачи уже прошёл, предъявлялся приставам и не исполнен.
- Те же условия для получателя ежемесячного пособия в связи с рождением и воспитанием ребёнка.
- Лист выдан не позже чем за 7 лет до обращения, предъявлялся к исполнению и не исполнен.
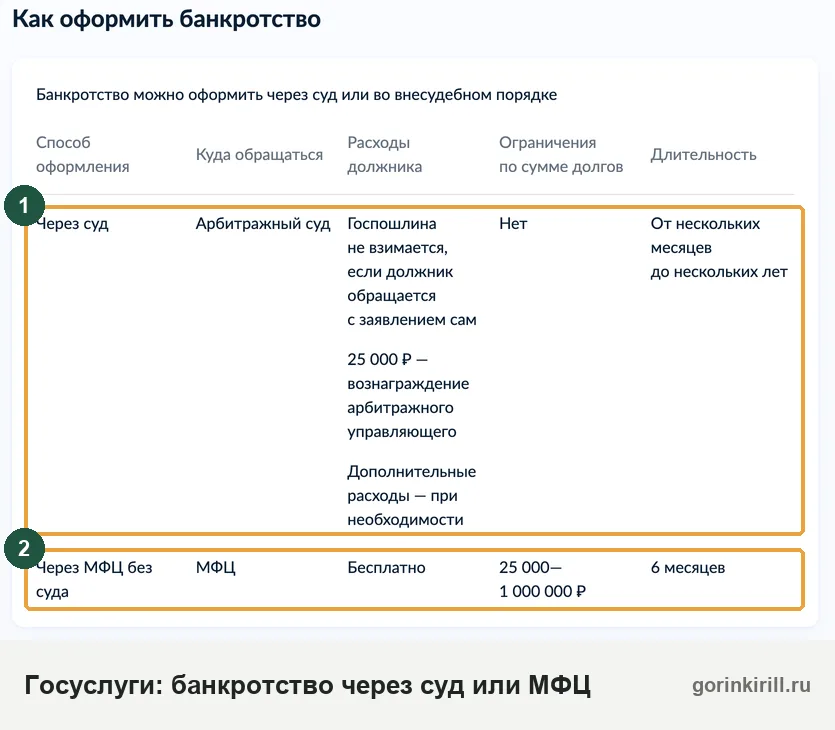
Подойдёт ли вам МФЦ, быстро покажет короткая проверка «МФЦ или суд».
Как проходит процедура банкротства: этапы и сроки
Как делается банкротство через суд: оно идёт поэтапно — заявление в арбитражный суд → проверка обоснованности → реструктуризация долгов или сразу реализация имущества → завершение и освобождение от долгов. Дела рассматривает арбитражный суд по месту жительства (п. 1 ст. 33), а финансовый управляющий участвует в каждом деле (п. 1 ст. 213.9).
Ездить в суд на каждый шаг не обязательно: документы можно подать в электронном виде, например через сервис «Мой арбитр» (ч. 1 ст. 41 АПК), а в заседании участвовать по веб-конференции, если суд удовлетворит ходатайство и у него есть такая возможность (ч. 1 ст. 153.2 АПК).
- Заявление: гражданин подаёт в арбитражный суд заявление, списки кредиторов и опись имущества; после принятия заявления вносит на депозит суда вознаграждение управляющему за процедуру.
- Проверка обоснованности: суд рассматривает заявление не раньше чем через 15 дней и не позже 3 месяцев после принятия, утверждает финансового управляющего.
- Реструктуризация долгов: процедура в рамках банкротства для восстановления платёжеспособности; при источнике дохода суд может утвердить план погашения не больше чем на 5 лет, а без одобрения кредиторов не больше чем на 3 года; пени не начисляются, приставы останавливаются, а на долги из плана начисляют только проценты по ставке рефинансирования ЦБ (п. 2 ст. 213.19).
- Реализация имущества: если плана нет, суд признаёт гражданина банкротом, и управляющий продаёт имущество на торгах; процедуру вводят на 6 месяцев, а если управляющий не просит её завершить, срок продлевается ещё на 6 (п. 2 ст. 213.24).
- Завершение: управляющий сдаёт отчёт, арбитражный суд по нему выносит определение о завершении и освобождает от оставшихся долгов, кроме исключений (п. 1–3 ст. 213.28).
Если вы хотите пройти процедуру и подать на банкротство сами, сначала подготовьте заявление и документы: списки кредиторов и должников, опись имущества, справки о доходах и счетах (п. 3 ст. 213.4). Полный перечень — в статье о документах для банкротства, пошаговая инструкция по подаче — в статье о судебном банкротстве.
По итогам проверки суд признаёт заявление обоснованным и вводит реструктуризацию либо признаёт его необоснованным и оставляет без рассмотрения или прекращает производство (п. 1 ст. 213.6). Если гражданин не отвечает требованиям для плана, например у него нет дохода, суд по его ходатайству вправе сразу признать его банкротом и ввести реализацию имущества (п. 8 той же статьи). Отсутствие дохода придётся доказать: без доказательств суд вводит реструктуризацию, как в деле из Калининграда выше.
Сведения по делу публикуют в Едином федеральном реестре сведений о банкротстве, а о введении реструктуризации и о признании банкротом — ещё и в официальном издании (ст. 213.7).
План реструктуризации утверждают, если у гражданина есть источник дохода и он отвечает другим требованиям закона, например у него нет неснятой судимости за умышленное экономическое преступление (п. 1 ст. 213.13). Срок плана — не больше 5 лет, а если кредиторы его не одобрили и план утверждает суд, не больше 3 лет (п. 2 ст. 213.14). Условия подробно — в статье о реструктуризации долгов в банкротстве.
Как идёт реализация имущества гражданина и чем она заканчивается, разобрано в отдельной статье. По нашей практике, а это больше 1 900 дел, судебное банкротство в среднем занимает 7 месяцев. Почему одни дела идут дольше других, показано в статье «Сколько длится банкротство», а что написано в решении суда — в статье о решении о признании банкротом.
Кто может начать банкротство
Инициировать банкротство, то есть подать заявление о признании гражданина банкротом, вправе сам гражданин, конкурсный кредитор и уполномоченный орган — налоговая служба, ФНС (п. 1 ст. 213.3). Кредитор может начать дело, если долг от 500 тыс. ₽ не оплачен 3 месяца (п. 2 той же статьи). Судебный пристав в этом списке не назван. Банкротство по заявлению кредитора называют принудительным.
Обычно кредитору нужно решение суда о взыскании. Банк может подать на банкротство физического лица и без него, если требование основано на кредитном договоре с кредитной организацией (п. 2 ст. 213.5). Госпошлину за заявление платит кредитор: 10 000 ₽, если он гражданин, и 100 000 ₽, если организация; должник, который сам подаёт заявление, её не платит (подп. 8 п. 1 ст. 333.21 НК).
Кто участвует в деле о банкротстве
Субъекты банкротства гражданина, то есть участники дела, — он сам, финансовый управляющий и кредиторы, чьи требования включены в реестр. Супруг или бывший супруг тоже участвует в деле (п. 6 ст. 213.1): продавать могут общее имущество, нажитое в браке. Что будет с ним, разобрано в вопросе о супругах в конце статьи.
Если затронуты права несовершеннолетнего, например у ребёнка доля в жилье, суд привлекает орган опеки и попечительства (п. 2 ст. 213.6). Опека участвует, чтобы защитить имущественные интересы ребёнка в этом деле; вопрос о том, с кем живут дети, арбитражный суд не решает.
Третьи лица в деле о банкротстве — те, чьи права непосредственно затрагивает спор: например, покупатель машины по оспариваемой сделке. Суд направляет им извещения и копии актов (п. 5 ст. 213.1). Кредитор, который купил долг по договору цессии, участвует в деле вместо банка после того, как суд заменит кредитора (ст. 48 АПК). В какой срок кредитор заявляет требование, сказано в разделе о том, что делать, если должник стал банкротом.
Главную роль в процедуре играет финансовый управляющий, то есть арбитражный управляющий, которого утверждает суд. Он выявляет и сохраняет имущество, анализирует финансовое состояние, ищет признаки преднамеренного и фиктивного банкротства, ведёт реестр требований (п. 8 ст. 213.9), оспаривает сделки (п. 7 той же статьи) и продаёт имущество (ст. 213.26). Как выбирают управляющего и чем он отличается от юриста, объясняет статья о финансовом управляющем.
Права и обязанности банкрота в процедуре
После решения о признании банкротом гражданин обязан не позднее следующего рабочего дня передать финансовому управляющему все свои банковские карты (п. 9 ст. 213.25). На жизнь деньги при этом остаются: как их получать, объяснено ниже, в разделе об имуществе и деньгах. Сведения об имуществе, долгах и кредиторах он даёт управляющему по его требованию в течение 15 дней (п. 9 ст. 213.9).
Имуществом из конкурсной массы распоряжается только управляющий. Продать, подарить или сдать его самому нельзя: такая сделка ничтожна, то есть недействительна с самого начала, даже если её никто не оспорил (п. 5 ст. 213.25). Открывать счета и вклады и получать по ним деньги лично гражданин не вправе (п. 7). Исключение — счёт для выплат участнику СВО, мобилизованному и приравненным к ним: его можно открыть самому и пользоваться им без управляющего (п. 8.1 той же статьи).
Банкрот имеет право лично участвовать в судебных делах о своём имуществе, которые ведёт управляющий (п. 6 той же статьи). Он может просить суд исключить из конкурсной массы имущество, продажа которого почти ничего не даст кредиторам, но в сумме не дороже 10 000 ₽ (п. 2 той же статьи).
Четыре кредита за три дня: почему суд не списал долг одному из банков
Судебная коллегия по экономическим спорам Верховного суда, определение от 22.07.2026 № 301-ЭС26-525(3) по делу № А43-194/2023. Гражданин сам подал заявление о банкротстве в декабре 2022 года, в апреле 2023-го Арбитражный суд Нижегородской области признал его банкротом и ввёл реализацию имущества. В реестр включили 1,36 млн ₽. Значительная часть долга — кредиты, взятые 25–27 июля 2022 года в четырёх банках. В анкетах он указывал доход 60–70 тыс. ₽ в месяц, по данным Социального фонда максимум был 31 тыс. ₽.
В апреле 2025 года суд завершил процедуру и освободил его от долгов, кроме долгов перед двумя банками, которые возражали против освобождения. Апелляция и окружной суд освободили и от этих долгов: ложных сведений не доказано, банки сами не проверили заёмщика. Верховный суд по жалобе Россельхозбанка восстановил отказ в освобождении от долга перед этим банком (абз. 4 п. 4 ст. 213.28 закона № 127-ФЗ).
Суд указал: сведения о новом кредите попадают в кредитную историю в течение рабочего дня, поэтому, набирая кредиты за несколько дней, должник понимал, что банки решают по неполной информации. По кредиту Россельхозбанка на 18 месяцев он платил три месяца, с августа по октябрь 2022 года, и погасил около десятой части. От остальных долгов гражданин освобождён.
Суд разделил ошибку и недобросовестность. Если человек переоценил свои возможности, это не мешает списанию. Если он не указал другие кредиты в анкете, это ставят ему в вину, только когда анкета прямо о них спрашивала. Недобросовестность в самой процедуре, например сокрытие имущества или отказ сотрудничать с управляющим, лишает освобождения перед всеми кредиторами.
До заявления выпишите все кредиты с датами и тем, какой доход вы указывали в анкетах. Если несколько займов взяты за считаные дни, обсудите это с юристом заранее, а управляющему расскажите всё сразу: от этого зависит, какие долги спишут.
Что происходит с имуществом и деньгами в процедуре банкротства
Конкурсная масса — это всё имущество гражданина на дату решения о признании банкротом и полученное после, кроме защищённого; распоряжается им только финансовый управляющий (п. 1 и 5 ст. 213.25).
В процедуре продают всё, кроме имущества, на которое по ГПК нельзя обратить взыскание. У человека остаются единственное пригодное для жизни жильё, даже если это доля, если оно не в ипотеке, земля под ним, обычная домашняя обстановка, деньги в размере прожиточного минимума, единственная машина многодетной семьи и участок, бесплатно полученный многодетной семьёй (ст. 446 ГПК). Остальное могут забрать: другую машину, вторую квартиру, долю в жилье, где вы не живёте, или дачу обычно продают на торгах (ст. 213.26).
Торги проходят на электронных площадках, объявления о них публикуют в федеральном реестре. Очень дорогое единственное жильё суд может разрешить продать, если должнику и семье останется жильё не меньше нормы по социальному найму и в том же населённом пункте (постановление КС от 26.04.2021 № 15-П).
Имущество в залоге, например квартиру в ипотеке или машину в автокредите, тоже включают в конкурсную массу и продают, даже если это единственное жильё. Из выручки 80 % идёт залоговому банку, 10 % — на долги первой и второй очереди, если на них не хватает другого имущества, остальное — на расходы процедуры, а что останется, снова банку (п. 5 ст. 213.27); для единственного жилья в ипотеке действуют особые правила, о них — в разделе о 2026 годе. Залог не мешает подать на банкротство.
Можно ли сохранить машину, долю или участок, зависит от того, защищает ли их ст. 446 ГПК (например, транспорт, нужный в связи с инвалидностью), и от решения суда: эти случаи разобраны в статье «Имущество при банкротстве».
Сделки последних лет управляющий проверяет и может оспорить: за год до принятия заявления судом и после него — сделки по явно невыгодной для должника цене, за три года — сделки во вред кредиторам (п. 1 и 2 ст. 61.2). Если вы продали имущество родственнику или оформили на него дарственную, когда уже не могли платить, суд предполагает, что цель — навредить кредиторам, а родственник об этом знал, пока не доказано иное. Подробно — в статье об оспаривании сделок.
Работать, в том числе по договору ГПХ, менять работу и получать зарплату в процедуре можно. Доход идёт в конкурсную массу, а прожиточный минимум на себя и на тех, кого вы содержите, управляющий исключает из неё сам и может сообщить работодателю, какую сумму вы получаете лично (п. 3 ст. 213.25, п. 1 постановления Пленума ВС № 48). Если нужно больше, например на дорогое лечение, об этом просят суд (п. 2 того же постановления).
На ребёнка, который у вас на иждивении, оставляют полный прожиточный минимум для детей, даже если второй родитель тоже обязан его содержать и вы не доказали, что он не платит (постановление КС от 14.04.2022 № 15-П).
Детские пособия, алименты на детей и пенсию по потере кормильца, назначенную ребёнку, в конкурсную массу не включают (п. 1 того же постановления, ст. 101 закона № 229-ФЗ).
Вырученные деньги делят по очередям. Сначала гасят текущие платежи, затем требования из реестра: первая очередь (вред жизни и здоровью, алименты), вторая (зарплата работникам), третья (остальные кредиторы, в том числе банки) (п. 1–3 ст. 213.27).
Счета после признания банкротом открывает и закрывает управляющий (п. 6 ст. 213.25). Каким банкам удобнее пользоваться в процедуре и что будет с картами, разобрано в статье о том, какие банки не блокируют при банкротстве.
Банкротство и приставы: что будет с исполнительными производствами
Что происходит с исполнительными производствами, зависит от стадии банкротства (ч. 1, 2 и 4 ст. 69.1 закона № 229-ФЗ). О банкротстве приставы узнают из копии определения или решения арбитражного суда.
- При реструктуризации долгов взыскание по имущественным листам приостанавливается с даты определения суда, ранее наложенные аресты снимаются (п. 2 ст. 213.11 закона № 127-ФЗ). Продолжают взыскивать алименты, возмещение вреда жизни и здоровью, по спорам об истребовании имущества и о праве собственности (ч. 1 ст. 69.1).
- После признания банкротом производства оканчивают (п. 7 ч. 1 ст. 47 закона № 229-ФЗ) и снимают аресты. Остаются только листы об алиментах, о текущих платежах — долгах, возникших после принятия заявления судом (п. 1 ст. 5 закона № 127-ФЗ), об истребовании имущества и о праве собственности (ч. 4 ст. 69.1). Вред здоровью взыскивают уже в деле о банкротстве, через реестр.
- При банкротстве через МФЦ приостанавливают взыскание только по долгам из заявления, а по завершении внесудебной процедуры оканчивают эти производства (ч. 1.1 и 4.1 ст. 69.1).
Пока человек находится в процедуре, приставы домой не приходят и по приостановленным и оконченным производствам исполнительных действий не ведут: имущество выявляет финансовый управляющий. Исполнительные производства не мешают подать заявление, а окончание производства из-за отсутствия имущества даже считается признаком неплатёжеспособности в суде и одним из оснований для МФЦ.
Коллекторы и сами кредиторы должны перестать звонить и встречаться с должником ради возврата долга на этапе, когда суд ввёл реструктуризацию или признал гражданина банкротом (п. 1 ч. 1 ст. 7 закона № 230-ФЗ). Если звонки продолжаются, порядок действий подскажет проверка «Что делать при давлении коллекторов».
Приставы не снимают арест после банкротства: что делать
Если после банкротства на сайте ФССП висят долги или пристав продолжает списывать деньги, действуйте так.
- Возьмите на сайте арбитражного суда или у управляющего копию решения о признании банкротом либо определения о завершении процедуры.
- Подайте приставу заявление (письмо) об окончании производства и снятии арестов, приложите копию. Подать можно через Госуслуги или лично в отделе. Пример — заявление приставу об окончании производства при банкротстве (образец по долгу Почта Банка).
- Пристав рассматривает заявление 10 дней (ч. 5 ст. 64.1 закона № 229-ФЗ). Если ответа нет или пристав отказал, подайте жалобу старшему приставу (ст. 123 закона № 229-ФЗ) и сообщите об этом финансовому управляющему.
Если после процедуры приставы выставили новое исполнительное производство, оно законно, только если долг не списан: из перечня ниже, по которому суд отказал в освобождении, или, после МФЦ, не указанный в заявлении. По списанному долгу постановление о возбуждении можно обжаловать старшему приставу или в суд (ст. 121 закона № 229-ФЗ).
Исполнительное производство после банкротства: как решают суды
- Управляющий сообщил приставу о банкротстве, производство не окончили: бездействие признали незаконным. После признания должника банкротом финансовый управляющий отправил в отдел приставов почтой с отслеживанием уведомление о банкротстве и просьбу окончить производства. Одно производство осталось открытым. Суд обязал пристава окончить его и передать лист управляющему, госпошлину 3 000 ₽ взыскал с управления ФССП (решение Устиновского районного суда Ижевска от 17.07.2025 по делу № 2а-2466/2025).
- После завершения процедуры пристав возбудил производства по старым листам, и их признали незаконными. Должника освободили от долгов в 2020 году, в 2023-м пристав возбудил четыре производства по листам кредитора, который не заявлялся в реестр. Первая инстанция в иске отказала, апелляция признала постановления о возбуждении незаконными, кассация это поддержала: не освободить от долга может только арбитражный суд в деле о банкротстве, а такого решения не было (кассационное определение Восьмого кассационного суда общей юрисдикции от 09.10.2024 № 88А-20115/2024).
- Если долг по закону не списывается, производство после банкротства законно. Гражданку освободили от долгов, но суды сочли сохранившимся её долг перед собственной компанией: в деле о банкротстве ООО её договор с компанией признали недействительным и взыскали с неё деньги (п. 6 ст. 213.28). Заместитель старшего пристава отменил возбуждение производства из-за банкротства, суды признали отмену незаконной (постановление Арбитражного суда Северо-Западного округа от 24.09.2026 № Ф07-5543/2026 по делу № А56-47954/2025).
В этих делах приставу передавали копию судебного акта о банкротстве: решения о признании банкротом или определения о завершении процедуры. Отказ пристава оформляют постановлением; его обжалуют старшему приставу или в суд в течение 10 дней (ст. 122 закона № 229-ФЗ). Сначала проверьте, не относится ли долг к тем, что не списываются.
Какие долги банкротство не снимает
После банкротства остаются текущие платежи, алименты, возмещение вреда жизни и здоровью, зарплата и выходное пособие, моральный вред и требования, неразрывно связанные с личностью кредитора (п. 5 ст. 213.28).
Также остаются субсидиарная ответственность (долги компании, которые суд перевёл на её руководителя или владельца), убытки своей компании, которые человек как её участник или член её органов причинил умышленно или по грубой неосторожности, такой же вред чужому имуществу и деньги, взысканные по сделке, оспоренной в деле о банкротстве как подозрительная или с предпочтением (п. 6 той же статьи, ст. 61.2 и 61.3).
Проще говоря, кредиты, кредитные карты, микрозаймы, налоги и долги за ЖКХ, возникшие до принятия заявления судом, списывают, даже если кредитор не заявился в реестр (п. 3 той же статьи).
Суд не освободит от всех долгов, если гражданин в процедуре скрыл или уничтожил имущество, не передал управляющему или суду сведения или дал заведомо ложные, либо его наказали за фиктивное или преднамеренное банкротство в этом деле (п. 4 ст. 213.28). Если нечестность касается одного кредита, например завышенного дохода в анкете или кредита, взятого без намерения платить, Верховный суд в разобранном выше деле оставил только долг перед этим банком, а остальные списал.
Какие долги списываются при банкротстве и как считают налоги, ЖКХ и штрафы, разобрано в статье «Какие долги не списываются при банкротстве», а о платежах, возникших после подачи заявления, — в статье о текущих платежах.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramПосле банкротства: что можно, чего нельзя и через сколько
После завершения процедуры гражданин живёт обычной жизнью, но банкротство влияет на кредиты и должности: несколько лет действуют ограничения (ст. 213.30).
| Срок после завершения реализации имущества или процедуры в МФЦ | Ограничение |
|---|---|
| 3 года | нельзя занимать должности в органах управления компании, например быть директором |
| 5 лет | кредиты и займы — только с указанием на банкротство; нельзя самому подать на банкротство ни в суд, ни в МФЦ (п. 2 ст. 213.30, п. 8 ст. 223.2); нельзя управлять страховой организацией, НПФ, МФК, управляющей компанией инвестиционного или паевого фонда |
| 10 лет | нельзя занимать должности в органах управления банка |
После МФЦ действуют те же ограничения, сроки считают со дня завершения внесудебной процедуры (п. 5 ст. 223.6). Во время судебной процедуры суд вправе временно ограничить выезд за границу (п. 3 ст. 213.24), а после её завершения запретов работать по найму, жениться или выезжать в ст. 213.30 нет: ограничены только руководящие должности. Можно ли брать ипотеку и открывать ИП, когда разблокируют карты и можно ли завести дебетовую карту, разобрано в статье о последствиях банкротства.
Взыскать после банкротства можно только долг, который не списан: из перечня выше или тот, по которому суд не применил освобождение. Если после банкротства пришли требования от банка по долгу, возникшему до принятия заявления, ответьте ему копией определения о завершении процедуры с освобождением от обязательств (п. 3 ст. 213.28).
Если банкротом стал ваш должник, покупатель или управляющая компания
Если банкрот должен вам, деньги получают только через дело о его банкротстве: нужно заявить требование финансовому или конкурсному управляющему и суду, чтобы его включили в реестр. Если банкрот — гражданин, требование подают в течение двух месяцев с публикации в реестре: о признании заявления обоснованным и введении реструктуризации (п. 2 ст. 213.8) или, если суд сразу ввёл реализацию, о признании банкротом (п. 4 ст. 213.24, п. 1 ст. 142).
Если банкрот — компания, в наблюдении требование для участия в первом собрании кредиторов заявляют в течение 30 дней с публикации (п. 1 ст. 71), а в конкурсном производстве реестр закрывается через два месяца с публикации о его открытии (п. 1 ст. 142). Пропущенный по уважительной причине срок суд может восстановить.
Если вы уже судитесь с человеком, а ему ввели реструктуризацию долгов, иск о деньгах, не рассмотренный к этой дате, оставят без рассмотрения. Требование тогда заявляют в деле о банкротстве (абз. 3 п. 2 ст. 213.11). Если суд сразу признал его банкротом, денежные требования к нему тоже предъявляют только в деле о банкротстве (абз. 7 п. 1 ст. 126, п. 1 ст. 213.1).
Так бывает, когда признали банкротом покупателя квартиры, который не доплатил, застройщика, подрядчика или управляющую компанию. Если, наоборот, вы должны банкроту или у вашего банка отозвали лицензию, платить нужно по реквизитам управляющего. Как их узнать, разобрано в статье «Кредитор банкрот: кому платить».
Где посмотреть, банкрот ли человек, и как следить за делом
Сведения о банкротстве граждан публикуют в Едином федеральном реестре сведений о банкротстве (ЕФРСБ, сайт bankrot.fedresurs.ru), а сами дела видны в картотеке арбитражных дел kad.arbitr.ru. Поиск бесплатный, по фамилии, ИНН или номеру дела, так что о банкротстве может узнать любой, в том числе работодатель. Управляющий к тому же вправе сам сообщить работодателю, какую часть зарплаты вы получаете лично.
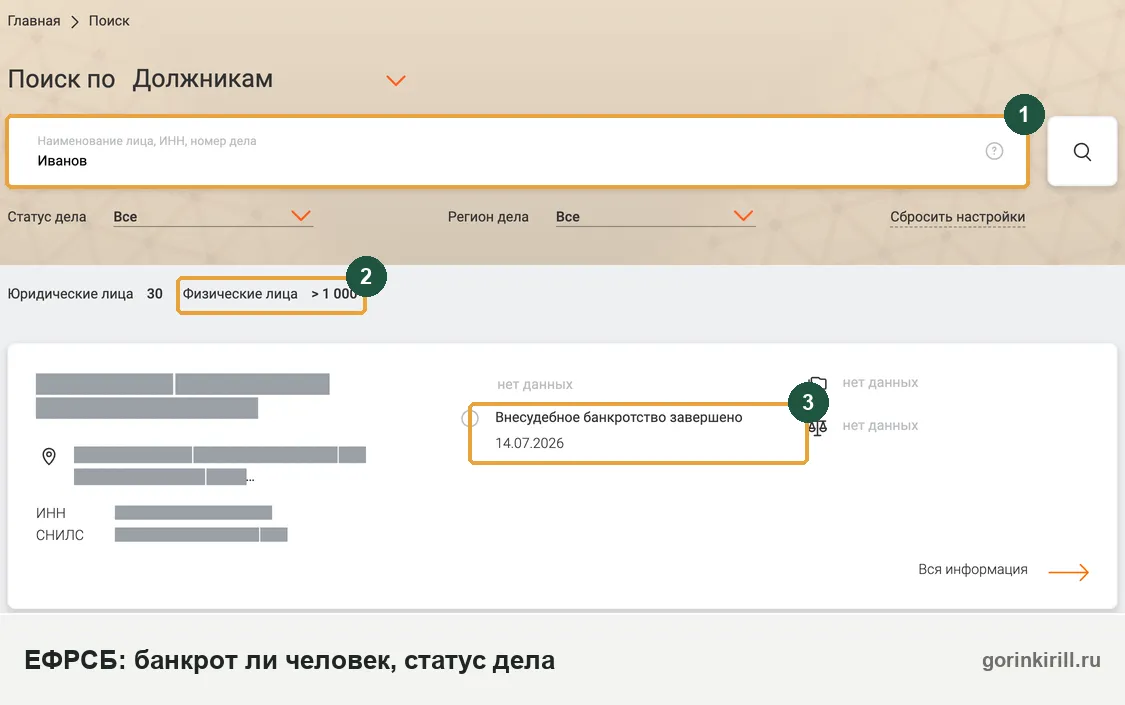
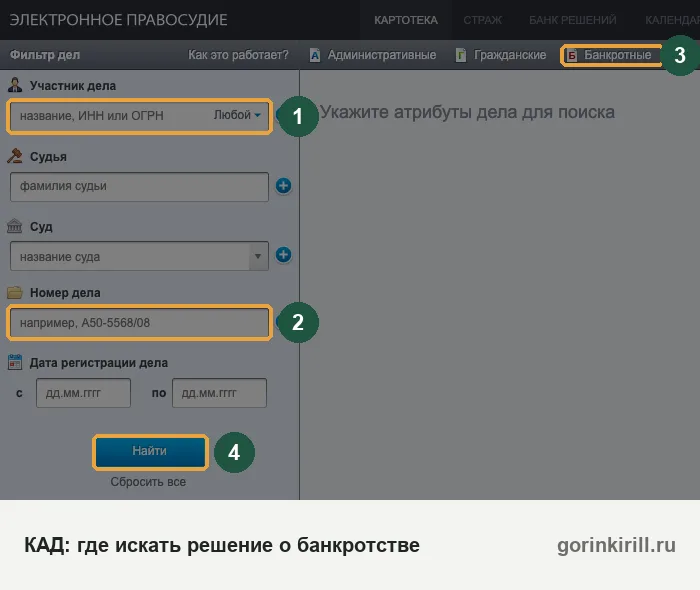
Отслеживать дело удобно в картотеке. В карточке видно, на какой стадии находится банкротство: принято ли заявление, введена ли реструктуризация или реализация, когда заседание. Как проверить человека или компанию перед сделкой и что значит каждое сообщение реестра, разобрано в статье о проверке на банкротство.
Банкротство в 2026 году: что изменилось и что ждёт с 2027 года
Нового для граждан в 2026 году три вещи: защита имущества многодетных, раздел денег от продажи ипотечного жилья и срок внесения денег управляющему.
- Закон № 67-ФЗ от 23.03.2026 с 3 апреля 2026 года запретил забирать у должника единственную машину многодетной семьи и участок, бесплатно полученный как мера поддержки семьи с тремя и более детьми, если он не заложен по ипотеке (абз. 13 и 14 ч. 1 ст. 446 ГПК). В банкротстве это имущество исключают из конкурсной массы (п. 3 ст. 213.25).
- Закон № 62-ФЗ от 23.03.2026 с 3 апреля 2026 года ввёл правила для единственного жилья в ипотеке: из выручки от его продажи за вычетом расходов на хранение и торги 10 %, но не больше первоначального взноса и выплаченного по ипотеке, возвращают должнику; суд может уменьшить эту сумму, если на неё можно купить явно избыточное жильё или должник недобросовестен (ст. 213.27-1). Тот же закон разрешил в реструктуризации распоряжаться защищёнными от взыскания деньгами без согласия управляющего (п. 5.1 ст. 213.11).
- Деньги на вознаграждение управляющего вносят на депозит суда в период между принятием заявления и заседанием по его проверке (п. 4 ст. 213.4 в ред. закона № 544-ФЗ от 29.12.2025).
Постановление КС от 17.12.2025 № 46-П касается уголовных арестов и уголовных штрафов, обычные аресты приставов оно не меняет.
С 2027 года вступают поправки в основном для банков и организаций. Закон № 230-ФЗ от 04.07.2026 с 01.01.2027 добавляет договоры жилищных сбережений к счетам, о которых банк сообщает управляющему (п. 5 ст. 213.24). Реформа по закону № 253-ФЗ от 26.07.2026 с 27.07.2027 меняет прежде всего процедуры для организаций. Для граждан изменения точечные: порядок выбора управляющего по заявлению кредитора и состав публикаций, а фиксированное вознаграждение управляющего за процедуру прежнее (п. 3 ст. 20.6 в новой редакции).
Внесудебное банкротство упростили раньше: по закону № 474-ФЗ от 04.08.2023 МФЦ не проверяет условия, которые гражданин подтверждает в заявлении, кроме проверок, прямо названных в законе (п. 1.1 ст. 223.2). Если вы читали об условиях МФЦ в старых статьях, сверяйтесь со списком выше. Какой путь подходит вам, покажет проверка «С чего начать решение долгов».
Вопросы о том, что такое банкротство и как оно проходит
Через сколько после банкротства можно снова стать банкротом?
Можно ли частичное банкротство, чтобы списать только часть долгов?
Что делать, если банк подал на банкротство физического лица?
Сколько стоит банкротство гражданина?
Можно ли взять кредит или микрозайм в МФО и сразу подать на банкротство?
Нужно ли платить кредиты во время процедуры банкротства?
Можно ли прервать, приостановить или снять банкротство?
Можно ли оспорить или обжаловать банкротство?
Что будет с имуществом, если банкротом признают одного из супругов?
Какими законами регулируется банкротство?
Читайте также
- Криптовалюта при банкротстве: что будет с монетами и кошельком
- Прописка и банкротство физических лиц: какой суд, без регистрации и переезд
- Как узнать отдел судебных приставов по адресу должника
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.