Бесплатная консультация юриста по банкротству: что можно узнать
Кратко
Бесплатная консультация по банкротству даёт предварительный ответ: подходит ли процедура, через МФЦ или суд, что вы рискуете потерять и сколько это стоит по закону. Без продажи консультируют госюрбюро по 324-ФЗ и юридические клиники вузов, но банкротство в федеральный список их случаев не входит.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 5 ноября 2026 г.чтение ≈ 19 минСписание долгов
Проверено по законам на 04.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Бесплатная консультация по банкротству у юридической компании всегда начало продажи сопровождения: юрист смотрит ваши долги, доход и имущество и говорит, подходит ли процедура, через МФЦ или через суд, и сколько стоит его помощь. Это нормально, если в ответе есть цифры и нормы. Без продажи консультируют государственные юридические бюро и адвокаты по закону о бесплатной юридической помощи (324-ФЗ), но долги и банкротство в их общероссийский список тем не входят: смотрите закон своего региона.
Юридические клиники при вузах принимают без льготного статуса, но сами решают, по каким вопросам. Семь вопросов на полчаса разговора собраны в таблице ниже вместе с ответами, которые считаются нормой.
Что сделать до звонка юристу:
- Сложите долги по всем кредиторам и выпишите, сколько платите в месяц и сколько получаете. Без этих цифр консультация превращается в разговор ни о чём.
- Пройдите короткую проверку МФЦ или суд: пять вопросов, результат на экране без телефона. С ним вы поймёте, о чём спрашивать.
- Вспомните сделки за три года: продажа машины, дарение доли, переоформление на родных. О них спросят первыми: сделку по заниженной цене или с родственником управляющий может оспорить.
- Возьмите вопросы из таблицы ниже и не подписывайте договор на первой встрече.
Если хотите разбор у нас: телефон 8 800 555-72-55 или чат в MAX и Telegram, как это устроено. Если вам нужно понять, как идёт дело в арбитражном суде, это разобрано в статье о судебном банкротстве. Если юристы уже взяли деньги и не подали заявление, читайте, как вернуть оплату.
- сумма долгов, платежи, доход, имущество, сделки за три года
- вариант без банкротства, если он есть
- расходы по закону отдельно от цены услуг, цена в рублях
- можно уйти подумать, договор не сегодня
- обещают списать всё, дают «гарантию результата» и срок «три месяца»
- договор и первый платёж сегодня «по акции»
- цена «от» или не названа до подписи
- про МФЦ молчат, хотя долг до миллиона и приставы уже закрыли дело
Что даёт бесплатная консультация по банкротству физических лиц
Бесплатная консультация по банкротству даёт предварительный ответ на четыре вопроса: подходит ли вам процедура, через МФЦ или через суд, что вы рискуете потерять и сколько это будет стоить. Ответ устный и без обязательств, поэтому его ценность в том, насколько он привязан к вашим цифрам и к закону.
Сумма долгов и просрочка. Заявление о банкротстве гражданина суд принимает, если долг не меньше 500 000 ₽ и не платится три месяца (п. 2 ст. 213.3 закона о банкротстве). Сам должник вправе подать заявление и при меньшей сумме, если очевидно, что платить он не сможет (п. 2 ст. 213.4). Штрафы, пени и неустойки в сумму для признаков банкротства не входят (п. 2 ст. 4), поэтому «миллион по выписке банка» на консультации часто оказывается меньше.
Основание для МФЦ. Внесудебное банкротство доступно при долге от 25 000 до 1 000 000 ₽ и одном из четырёх оснований (п. 1 ст. 223.2); главное из них: приставы закрыли ваше дело, потому что взять с вас нечего. Если юрист не спросил, закрывали ли приставы ваше производство и какой у вас доход, он эту проверку пропустил.
Имущество и сделки. В конкурсную массу, то есть в то, что продадут за долги, попадает всё имущество, кроме защищённого от взыскания (п. 1 и 3 ст. 213.25): единственное жильё без ипотеки, обычная обстановка, деньги в размере прожиточного минимума, машина инвалида и единственная машина многодетной семьи (ст. 446 ГПК). К заявлению прикладывают копии документов о сделках за три года с недвижимостью, транспортом и на сумму свыше 300 000 ₽ (п. 3 ст. 213.4), поэтому о сделках спрашивают до разговора о цене.
Что не спишут и что будет после. Алименты, возмещение вреда жизни и здоровью, зарплата работникам и текущие платежи, то есть долги, возникшие уже после принятия заявления, сохраняются после процедуры (п. 5 ст. 213.28). При ложных сведениях кредитору или сокрытии имущества суд вовсе не освобождает от долгов (п. 4 той же статьи). Пять лет после процедуры нужно сообщать о банкротстве при новых кредитах и займах (п. 1 ст. 213.30). Полный перечень ограничений: последствия для должника.
Консультация не заменяет проверку документов: без кредитного отчёта, выписок и договоров юрист оценивает ситуацию с ваших слов. Поэтому ответ «скорее всего, подходит» честнее, чем «точно всё спишется».
Консультация или продажа по сценарию: как отличить разбор ситуации
Отличить консультацию от продажи проще всего по словам о результате: по закону от 31.07.2025 № 332-ФЗ реклама услуг по банкротству не может содержать гарантии или обещания освобождения от долгов и даже упоминание о такой возможности (ч. 1 ст. 28.1 закона о рекламе). Если на сайте, в листовке или в презентации вам обещают «списание всех долгов», компания нарушает закон ещё до разговора с вами.
Та же статья обязывает рекламу содержать предупреждение о негативных последствиях банкротства, ограничениях на кредит и повторную процедуру в течение пяти лет и совет сначала обратиться к кредитору и в МФЦ (ч. 2 ст. 28.1). Эту фразу закон требует, и её отсутствие рядом с обещаниями само по себе тревожный знак.
Второй признак продажи: цена. Исполнитель обязан сообщить цену в рублях и условия приобретения услуги до договора (п. 2 ст. 10 закона о защите прав потребителей). «От 5 000 ₽ в месяц» без общей суммы и без того, что в неё входит, ценой считать нельзя. Нормальный ответ: столько стоят услуги, столько уйдёт управляющему и на публикации по закону, вот график.
Третий признак: порядок разговора. На консультации юрист сначала спрашивает о долгах, доходе, имуществе и сделках, потом отвечает. При продаже по сценарию менеджер сначала рассказывает о «государственной программе» и акции до конца дня, а спрашивает только номер телефона. Утверждение, что государство создало систему для освобождения граждан от долгов, прямо запрещено в рекламе (п. 3 ч. 1 ст. 28.1).
Четвёртый признак: молчание про МФЦ. При долге до 1 000 000 ₽ добросовестный консультант сначала проверит основания для бесплатного внесудебного банкротства и только потом предложит суд и договор. Оговорка: у работающего человека с удержаниями из зарплаты оснований для МФЦ обычно нет, потому что пристав такое производство не оканчивает, и ответ «МФЦ не подходит, производство идёт» тоже нормальный.
Продажа сама по себе не обман: компания живёт с договоров, и наша тоже. Разница в том, что консультация даёт вам право сказать «нет» с полным пониманием ситуации. Как проверить компанию до договора и куда жаловаться на рекламу с гарантиями, разобрано в статье о юристах-мошенниках.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Что подготовить к консультации: цифры, которые спросит юрист
К консультации по банкротству нужны цифры: сумма долга по каждому кредитору, ежемесячный платёж, доход, список имущества и сделки за три года; папку документов собирать рано. Эти сведения юрист спрашивает потому, что именно они потом попадут в заявление (п. 3 ст. 213.4 закона о банкротстве) или в проверку оснований для МФЦ (ст. 223.2).
- Кредиторы и суммы. Банки, МФО, долги по ЖКХ, налогам, распискам, алиментам. Если точных цифр нет, закажите кредитный отчёт: как узнать, где у вас кредиты. Список кредиторов и опись имущества по форме заявления можно собрать заранее в конструкторе списка кредиторов.
- Платежи и доход. Сколько уходит на долги в месяц и сколько остаётся. От этого зависит, есть ли смысл в реструктуризации и стоит ли вообще начинать процедуру.
- Приставы. Есть ли исполнительные производства и чем они закончились. Если пристав закрыл дело, потому что взять с вас нечего (в постановлении это «п. 4 ч. 1 ст. 46»), и новых производств после этого не возбуждали, открыта дорога в МФЦ (подп. 1 п. 1 ст. 223.2). Проверьте в банке данных ФССП.
- Имущество. Квартира, доля, машина, земля, вклады, ипотека и залог. Единственное жильё без ипотеки, как правило, остаётся, остальное юрист оценит на риск продажи: что защищено, а что нет, в статье об имуществе при банкротстве.
- Сделки за три года. Продажа, дарение, переоформление на родственников, сделки свыше 300 000 ₽. Управляющий и кредиторы могут их оспорить, как именно и в какие сроки: оспаривание сделок.
- Семья и статус. Брак, развод за последние три года, брачный договор, иждивенцы, статус ИП или самозанятого. Свидетельства о браке и разводе и брачный договор входят в перечень приложений к заявлению.
Собирать справки до консультации не нужно: сроки их свежести считаются от даты подачи заявления, и часть из них устареет. Какие именно бумаги понадобятся для суда и для МФЦ, перечислено в статье о документах для банкротства.
Разбор практики: машину «продал», но ездил на ней каждый день
Арбитражный суд Дальневосточного округа, постановление от 10.09.2026 № Ф03-2414/2026 по делу № А73-22423/2024. Житель Хабаровского края перед подачей заявления о банкротстве продал автомобиль. В реестр вошли требования Сбербанка: 1 576 391,45 ₽ основного долга, 200 650,08 ₽ процентов и 24 861,33 ₽ неустойки, а также 11 205 ₽ налогов.
Управляющий выяснил, что машина из владения должника не выбывала: он ежедневно ездил на ней на работу. Работа была, но долги он не платил. Суд завершил процедуру и от долгов не освободил: сокрытие ликвидного имущества от взыскания и сделка накануне банкротства — это недобросовестность. Кассация оставила определение в силе. На консультации вопрос о сделках за три года задают первым именно поэтому: продажа «на бумаге» не спасает имущество, а лишает права на списание долгов.
Какие вопросы задать юристу по банкротству на бесплатной консультации
На бесплатной консультации юристу по банкротству стоит задать семь вопросов, и у каждого есть ответ, который можно проверить по закону. Таблица ниже показывает, какой ответ считать нормальным, а какой должен насторожить.
| Вопрос юристу | Нормальный ответ | Тревожный знак |
|---|---|---|
| Подхожу ли я под МФЦ? | Называет основание из ст. 223.2 или объясняет, какого условия не хватает | «МФЦ не работает, только суд» без проверки оснований |
| Какие мои долги не спишут? | Алименты, вред здоровью, зарплата работникам, текущие платежи, долги руководителя за фирму (п. 5 и 6 ст. 213.28) | Обещает списать всё |
| Что будет с квартирой и машиной? | Единственное жильё без ипотеки, как правило, остаётся (ст. 446 ГПК); машина, ипотечное и второе жильё продаются (ст. 213.25), кроме машины инвалида и единственной машины многодетной семьи | «Всё сохраним, не переживайте» |
| Какие сделки за три года проверят? | Перечисляет продажи, дарение, переоформление, сделки свыше 300 000 ₽ и риск оспаривания | О сделках не спросил |
| Сколько стоит по закону и сколько ваши услуги? | 25 000 ₽ управляющему (п. 3 ст. 20.6), публикации и почта отдельно, госпошлина с должника не берётся; цена услуг в рублях, итогом и в договоре | «От 5 000 ₽ в месяц» без итоговой суммы |
| Кто будет управляющим и из какой СРО? | Называет СРО, которую укажет в заявлении (п. 4 ст. 213.4), и говорит, что управляющий согласован до подачи | «Суд сам кого-нибудь назначит» |
| Что я обязан сообщать и какие ограничения после? | Полные сведения управляющему и суду, иначе суд не освободит от долгов (п. 4 ст. 213.28); пять лет сообщать о банкротстве при кредитах, пять лет без повторного по своему заявлению, три года не руководить компанией (ст. 213.30) | «Про эту карту можно не говорить», «через год как не бывало» |
Восьмой вопрос задайте в конце: «А если без банкротства?» Консультант, который разобрал ваши цифры, назовёт хотя бы один вариант или объяснит, почему его нет. Тот, кто продаёт, ответит, что других вариантов не существует.
Вопрос про СРО не формальность. Если за три месяца с даты, когда управляющий должен быть утверждён, кандидатуру так и не представили, суд прекращает дело (п. 9 ст. 45 закона о банкротстве). У компаний с ценой «от 5 000 ₽ в месяц» дело чаще всего ломается именно здесь.
Расходы из таблицы нужно знать точно. Фиксированное вознаграждение финансового управляющего составляет 25 000 ₽ за процедуру (п. 3 ст. 20.6 закона о банкротстве), эти деньги гражданин вносит на депозит суда после принятия заявления и до заседания о его обоснованности (п. 4 ст. 213.4). Если имущество продадут, управляющий получит ещё 7 % от выручки, уже из этих денег (п. 17 ст. 20.6). Госпошлина при обращении должника с заявлением о собственном банкротстве не взимается (подп. 8 п. 1 ст. 333.21 НК). Из чего складывается остальное, посчитано в статье о стоимости банкротства.
Чего юрист не скажет бесплатно и за что берут деньги
На бесплатной консультации юрист не даст гарантии исхода, точного срока и оценки сделок без документов, и это нормально: гарантии не вправе дать никто. Освобождает от долгов суд по итогам процедуры, и он же вправе отказать в освобождении (п. 3 и 4 ст. 213.28 закона о банкротстве). Никакой юрист этот результат не контролирует.
Срок юрист назовёт только ориентировочно, и на вопрос, может ли процедура затянуться, правдивый ответ «да». Основная часть процедуры, продажа имущества, по закону идёт до шести месяцев и продлевается ещё на шесть, если управляющий не попросил суд её завершить (п. 2 ст. 213.24). Сколько реально длится дело и от чего это зависит: сроки банкротства.
Оценку сделок и долгов, о которых вы забыли, по телефону не сделать: нужны выписки, договоры и кредитный отчёт. Ответ «сначала посмотрю документы» на вопрос о дарении доли два года назад правильный, а «не страшно, сделаем» без документов опасен.
Платной обычно бывает не первая встреча. Судя по сайтам компаний, первичная устная консультация по поводу банкротства бесплатна почти у всех; деньги берут за письменное заключение, повторный разбор с документами и проверку договора другой компании. Цену закон не регулирует, она договорная: просите назвать её до начала работы и выдать документ об оплате.
Где получить бесплатную консультацию по банкротству: госюрбюро, клиники, МФЦ, юристы
Бесплатно проконсультироваться по банкротству можно в шести местах. Без продажи работают три: государственная система помощи по 324-ФЗ, юридические клиники вузов и негосударственные центры бесплатной помощи. МФЦ только принимает заявление; юридические компании и мы живём с договоров на сопровождение.
| Где спросить | Кому и по каким вопросам | Что дают |
|---|---|---|
| Госюрбюро и адвокаты по 324-ФЗ | Малоимущие, инвалиды I и II группы, участники СВО и их семьи, многодетные и другие категории ч. 1 ст. 20; случаи из ч. 2 ст. 20 и закона региона | Устная и письменная консультация, составление документов, в отдельных случаях представительство в суде |
| Юридические клиники вузов | Категории и вопросы определяет клиника; льготный статус обычно не нужен | Консультация и документы силами студентов под контролем преподавателей |
| Негосударственные центры | Категории и вопросы центр определяет сам, прежде всего люди с низким доходом и в трудной ситуации | Консультация и документы |
| МФЦ | Любой, только внесудебное банкротство | Приём заявления и списка кредиторов, рассмотрение без платы |
| Юридические компании | Любой, первичная консультация | Устный разбор, расчёт цены, предложение договора |
| Наш разбор: телефон, чат в MAX и Telegram | Любой регион | Устный разбор, расчёт цены, предложение договора или ответ, что банкротство не нужно |
Государственные юридические бюро и адвокаты по 324-ФЗ
Бесплатная юридическая помощь по закону оказывается в виде устной и письменной консультации, составления заявлений и жалоб и представительства в суде (ст. 6 закона № 324-ФЗ). В государственной системе её оказывают государственные юридические бюро и адвокаты, которых подключает адвокатская палата региона (ст. 15, ст. 18). По общему правилу консультируют люди с высшим юридическим образованием (ч. 1 ст. 8); исключение сделано для студентов юридических клиник под контролем преподавателя.
Право на такую помощь есть не у всех. В федеральном списке (ч. 1 ст. 20): малоимущие, то есть семьи и одинокие граждане с доходом ниже прожиточного минимума региона; инвалиды I и II группы; ветераны Великой Отечественной войны, Герои России и Советского Союза; участники специальной военной операции и члены их семей; дети-инвалиды и сироты с представителями; многодетные родители; пожилые люди и инвалиды в стационарах соцобслуживания; пострадавшие от чрезвычайной ситуации и другие.
Главная оговорка для должников: банкротства и кредитов в федеральном перечне случаев нет. Госюрбюро и адвокаты консультируют категории из ч. 1 ст. 20 по вопросам из ч. 2 ст. 20: сделки с единственным жильём и выселение из него, качество и перерасчёт коммунальных услуг, субсидии на оплату жилья и ЖКУ, трудовые споры, пенсии и пособия, алименты. Регион вправе расширить и список категорий, и список случаев своим законом (п. 2 ч. 1 ст. 12). Ответ «положено ли мне по долгам» ищите в законе своего региона о бесплатной юридической помощи.
Даже если банкротство в вашем регионе в перечень не входит, часть долговой проблемы в него попадает: субсидия на оплату жилья, выселение из единственного жилья, взыскание алиментов, пенсии и пособия. С этими вопросами в бюро идти можно. Откажут, если вопрос не правовой, уже решён судом между теми же сторонами или для требования нет оснований (ч. 1 и 2 ст. 21); по основаниям ч. 2 отказ оформляют заключением.
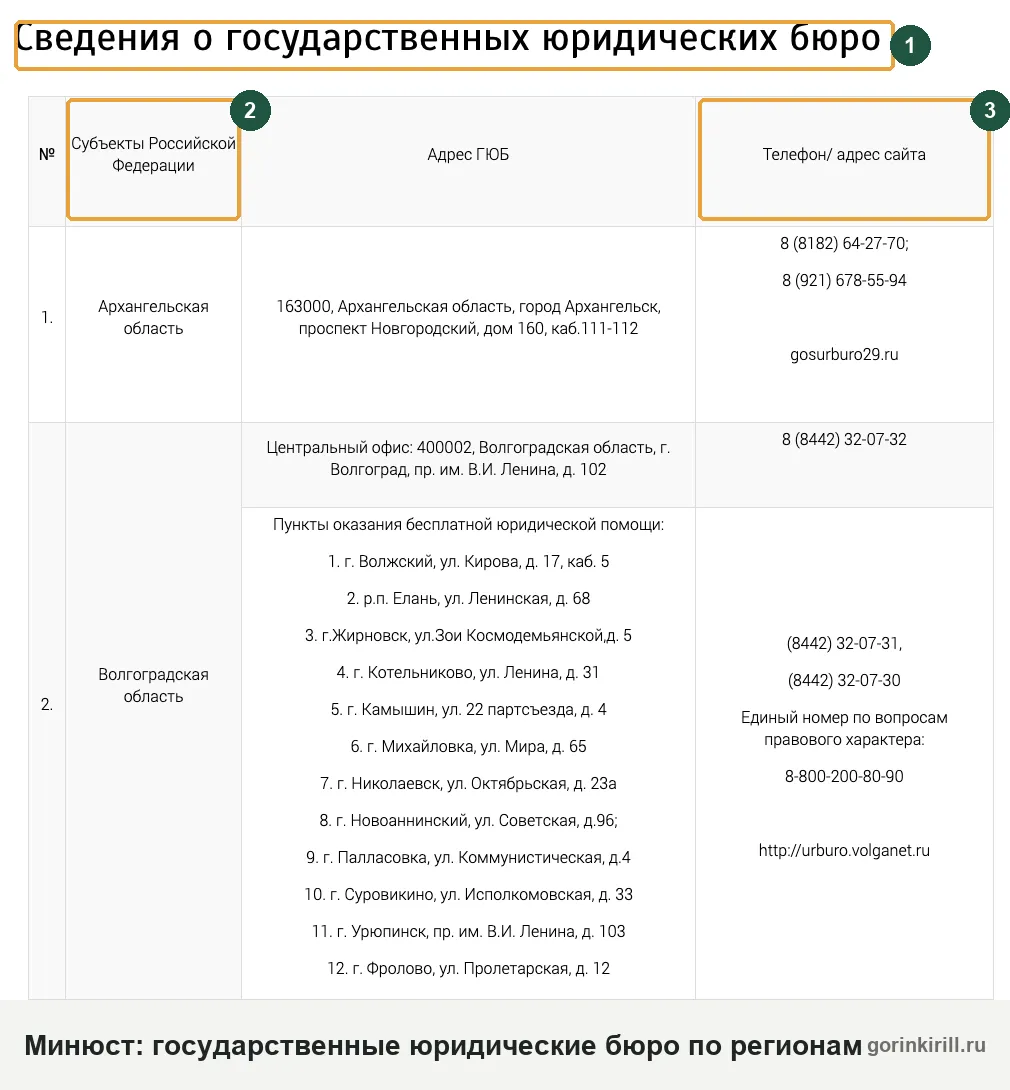
Адреса бюро собраны на странице Минюста «Бесплатная юридическая помощь». Там же сказано, что перечень документов для обращения отличается по регионам: обычно это паспорт и подтверждение категории, например справка об инвалидности или о доходах. Адвокаты оказывают помощь бесплатно на тех же основаниях (ст. 26 закона об адвокатуре), и жаловаться на них можно в адвокатскую палату.
Юридические клиники вузов
Юридическую клинику университет создаёт для практики студентов и правового просвещения (ст. 23 закона № 324-ФЗ). Закон не привязывает клиники к льготным категориям: кого и по каким вопросам принимать, клиника определяет сама и сообщает об этом в Минюст (п. 5 и 6 ч. 1 ст. 23.1). Консультируют студенты, прошедшие не меньше половины срока обучения и без академической задолженности, под контролем преподавателя с высшим юридическим образованием (ч. 5 ст. 23). Клиника консультирует устно и письменно и составляет документы, но в суд от вашего имени не пойдёт (ч. 4).
Для вопроса «подходит ли мне МФЦ» и «какие документы собрать» этого хватает. Для оценки сделок за три года и риска отказа в освобождении ответ студента лучше перепроверить у практика. Принимают ли по долгам и банкротству, спросите заранее по телефону.
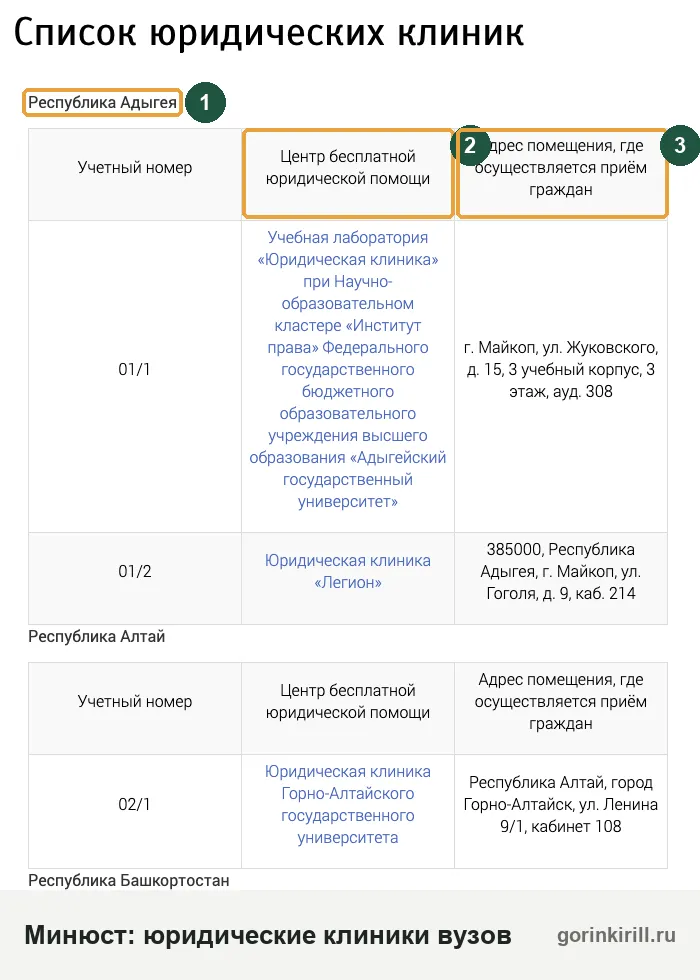
Негосударственные центры бесплатной юридической помощи
Негосударственные центры создают некоммерческие организации, адвокаты и адвокатские образования и палаты, нотариусы и нотариальные палаты; категории людей и перечень вопросов центр определяет сам, но прежде всего принимает людей с низкими доходами и в трудной жизненной ситуации (ст. 24 закона № 324-ФЗ). Центр обязан сообщать, по каким вопросам он помогает (ч. 8 ст. 24), а сведения о центрах собирает Минюст (ст. 25). Если центр не определил круг вопросов, обращаться вправе те же категории, что и в госюрбюро (ч. 7 ст. 24).
Отличайте такие центры от «центров бесплатной помощи должникам» из рекламы: юридическая компания участником негосударственной системы по 324-ФЗ от одного названия не становится. Проверить просто: центр из закона есть в списке на сайте Минюста.
МФЦ: что выяснить до подачи заявления на внесудебное банкротство
Консультация перед банкротством через МФЦ сводится к одному вопросу: есть ли у вас одно из четырёх оснований ст. 223.2 закона о банкротстве при долге от 25 000 до 1 000 000 ₽ без учёта штрафов и пеней. Сама процедура бесплатна: МФЦ рассматривает заявление и публикует сведения в реестре без платы (ст. 223.7), юрист для неё не обязателен.
Основания из п. 1 ст. 223.2: приставы окончили производство из-за отсутствия имущества и новых производств после этого нет; основной доход пенсия или вы участник СВО, исполнительный документ выдан не позднее чем за год до обращения, предъявлялся к исполнению и не исполнен полностью или частично, имущества нет; вы получаете ежемесячное пособие на ребёнка при тех же условиях о документе и имуществе; исполнительный документ выдан не позднее чем за семь лет до обращения, предъявлялся и не исполнен полностью или частично.
МФЦ ваши слова о долгах не перепроверяет: условия предполагаются соблюдёнными (п. 1.1 ст. 223.2). Проверяют только формальное. По первому основанию МФЦ сам сверяет банк данных приставов в течение рабочего дня и возвращает заявление, если производство не окончено или есть новые (п. 5). По остальным трём к заявлению прикладывают справки о пенсии, пособии и о неисполненном документе (п. 3.1–3.3); там, где МФЦ может запросить сведения сам, справки не обязательны (п. 3.5). Заявление подают по месту жительства или пребывания (п. 2).
Юридическую оценку вашей ситуации в МФЦ не дают: сотрудник принимает заявление и список кредиторов. Поэтому вопрос «подходит ли мне МФЦ» решайте до визита: проверкой условий внесудебного банкротства на сайте или на консультации. Заявление и список кредиторов по утверждённой форме можно заполнить в конструкторах заявления в МФЦ и списка кредиторов. Порядок, сроки и ошибки внесудебной процедуры разобраны в статье о банкротстве через МФЦ.
Если компания предлагает «помощь с МФЦ» за деньги, спросите, что именно она сделает сверх заполнения формы. Пропущенный в списке кредитор и неверная сумма действительно ломают процедуру, и проверка списка стоит денег. Но платить за «доступ к МФЦ» или «ускорение» не за что: таких услуг не существует.
Консультация перед судебным банкротством: цифры, которые должны прозвучать
Перед судебным банкротством консультант должен назвать четыре цифры: 500 000 ₽ и три месяца просрочки как порог, при котором на банкротство может подать кредитор, 25 000 ₽ вознаграждения управляющему и ноль рублей госпошлины для должника. Если какая-то из них не прозвучала, спросите сами.
Порог в 500 000 ₽ важен тем, кто подаёт первым. Должник при таком долге обязан обратиться в суд в течение 30 рабочих дней, если платёж одному кредитору делает невозможными платежи остальным (п. 1 ст. 213.4 закона о банкротстве). Если первым подаёт кредитор, в заявлении он указывает свою СРО, из которой утвердят управляющего (п. 3 ст. 213.5), и выбор управляющего делаете уже не вы.
Расходы по закону отделяйте от цены услуг: 25 000 ₽ на депозит суда, публикации и почта отдельно, участие управляющего обязательно (п. 1 ст. 213.9), поэтому процедуры «без управляющего, зато дешевле» не бывает. Про имущество консультант должен сказать прямо: с даты признания банкротом всем, что вошло в конкурсную массу, распоряжается управляющий, а сделки гражданина с этим имуществом силы не имеют (п. 5 ст. 213.25). Этапы, заседания и документы для суда разобраны в статье о судебном банкротстве, ссылка на неё в начале этой статьи.
Когда суд не освободил от долгов: о чём должен предупредить консультант
- Не отдал машины по решению суда и скрыл сделку — долги остались. В Приморье управляющий завершил реализацию имущества, но суд не освободил должника от 3 269 599,44 ₽ долгов: тот не исполнил судебные акты об истребовании автомобилей и скрыл сделку по продаже имущества. Кассация согласилась. Честный консультант спросит о машинах и сделках до того, как вы подпишете договор (постановление Арбитражного суда Дальневосточного округа от 10.09.2026 № Ф03-2390/2026 по делу № А51-17886/2021).
- Потратил автокредит не на машину — это ещё не недобросовестность. В Свердловской области апелляция не освободила должника от 236 736,22 ₽ долга перед Т-Банком: кредит выдавали на автомобиль, а заёмщик не отчитался о тратах и не оформил залог. Кассация отменила: договор позволял тратить деньги на другие нужды и не давать залог с повышением ставки, а машину всё равно продали в процедуре за 173 000 ₽ в пользу кредиторов (постановление Арбитражного суда Уральского округа от 16.12.2024 № Ф09-7428/24 по делу № А60-14029/2023).
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramПосле консультации: как проверить юриста и договор до оплаты
После консультации проверьте три вещи до первого платежа: кто перед вами, что написано в договоре и как из него выйти. Юрист компании и адвокат имеют разный статус: помощь сотрудников организаций, оказывающих юридические услуги, адвокатской деятельностью не считается (п. 3 ст. 1 закона об адвокатуре). Слово «адвокат» на визитке проверяется по реестру Минюста, компания по ЕГРЮЛ и картотеке дел; порядок проверки есть в статье о юристах-мошенниках по ссылке выше.
В договоре должны быть цена итогом, этапы с тем, что в них входит, и отдельной строкой платежи третьим лицам: депозит на управляющего, публикации, почта. Если «бесплатная консультация» в договоре превратилась в «правовой анализ» с ценой и актом, это этап, за который потом удержат деньги. Выйти из договора можно в любой день, оплатив исполнителю фактически понесённые расходы (ст. 32 закона о защите прав потребителей, п. 1 ст. 782 ГК). Условие «оплата не возвращается» этому праву не мешает: условия договора, ущемляющие права потребителя, ничтожны (п. 1 ст. 16 того же закона).
Мешают подписанные акты о выполненных этапах. Как считать удержание и писать претензию, разобрано в статье о возврате денег у юристов.
Споры после бесплатной консультации: что взыскивали суды
- Заявление так и не подали — вернули 188 600 ₽. Жительница Волгограда подписала договор на сопровождение банкротства и оценку автомобиля: 18 платежей по 7 700 ₽ за процедуру и 50 000 ₽ за оценку. Исполнитель заявление в суд не подал. Суд взыскал уплаченные 188 600 ₽ солидарно с компании и с человека, который принимал деньги и 5 000 ₽ морального вреда (решение Центрального районного суда Волгограда от 03.02.2026 по делу № 2-804/2026).
- Два заявления без движения — 412 500 ₽ с юрцентра. В Чите клиентка заплатила 135 000 ₽ за банкротство «под ключ». Компания дважды подавала заявление в арбитражный суд, и оба раза его оставляли без движения. Суд расторг договор и взыскал 135 000 ₽ оплаты, столько же неустойки, 5 000 ₽ морального вреда и штраф 137 500 ₽ (решение Железнодорожного районного суда Читы от 24.12.2024 по делу № 2-1692/2024).
Банкротство не подходит: что ещё должен назвать консультант
Если по цифрам банкротство вам не подходит или невыгодно, консультант называет другие варианты; разговор на этом не заканчивается. Таких вариантов обычно четыре, и у каждого своя цена.
- Договориться с кредитором. Реструктуризация снижает платёж, но удлиняет долг и не отменяет процентов: что просить у банка и что он может предложить: реструктуризация кредита. Отдельный инструмент для тех, кто потерял доход: кредитные каникулы.
- Спорить с взысканием. Судебный приказ отменяется возражением, и после отмены кредитор идёт в суд с иском, где можно заявить о давности и снижении неустойки: возражение на судебный приказ и статья о сроке давности по долгам.
- Реструктуризация в суде без списания. В деле о банкротстве суд может утвердить план реструктуризации вместо продажи имущества; такие планы утверждают редко и только при доходе, которого хватает на платежи по плану. Когда это выгоднее: реструктуризация долгов.
- Платить по графику. Если долг меньше расходов на процедуру и дохода хватает, банкротство невыгодно по арифметике. Консультант, который разобрал цифры, так и скажет.
Банкротство разумно, когда долг не покрывается доходом за обозримый срок, имущество под риском и так, а взыскание уже идёт. С чего начать, если решения пока нет, подсказывает проверка вариантов решения долгов, а общий порядок действий при нехватке денег на платежи описан в статье «Нечем платить кредиты».
Бесплатная консультация по банкротству онлайн и по телефону: как это устроено у нас
Бесплатная консультация по банкротству онлайн или по телефону у нас устроена так же, как очная: вы называете долги, платежи, доход, имущество и сделки, мы говорим, подходит ли процедура, через МФЦ или через суд, и сколько стоит сопровождение. Если банкротство вам не нужно, мы так и говорим и называем, что делать вместо него. Работаем дистанционно по всей России: Москва у вас, Казань или райцентр, неважно.
Телефон 8 800 555-72-55: звонок по России бесплатный. В MAX и Telegram вы пишете в чат: отвечаете на вопросы о сумме долгов, платежах, имуществе и приставах, получаете подсказку, похоже ли на МФЦ или на суд, и оставляете номер, чтобы ситуацию разобрал юрист. Это бесплатно и ни к чему не обязывает. Платные у нас документы по вашим данным, цену чат показывает до оплаты, и ведение дела по договору.
Цены мы называем до договора, как и советуем требовать от других: ориентиры опубликованы на странице стоимости, а итоговая сумма с графиком фиксируется в договоре после разбора. Что по переписке выяснить можно: подходите ли вы под МФЦ, какие долги не спишут, какие документы собирать и примерную стоимость. Что нельзя: оценить сделки и риски без документов и подписать договор, не прочитав его. Если хотите сначала сверить цифры сами, пройдите проверку возможности списания долгов или расчёт стоимости банкротства: результат на экране, телефон не нужен.
Наши завершённые дела с номерами в картотеке собраны на странице судебной практики, слова клиентов на странице отзывов. Цифры оттуда мы на консультации не обещаем повторить: каждое дело решает суд.
- Цифры: сумма долгов, платёж в месяц, доход, имущество, сделки за три года
- Самопроверка: МФЦ или суд, что спишут, что продадут
- Семь вопросов: МФЦ, несписываемые долги, имущество, сделки, расходы, СРО, обязанности и ограничения
- Ответ с нормами: статья закона и цифра у каждого утверждения, вариант без банкротства
- Проверка: кто консультировал, что в договоре, как из него выйти
- Решение: сами через МФЦ, сами в суд, с юристом или без банкротства
Вопросы о бесплатной консультации по банкротству
Платная консультация по банкротству: за что просят деньги и что должно быть в письменном заключении?
Обязывает ли бесплатная консультация заключить договор?
Можно ли получить консультацию по банкротству по телефону, не приезжая в офис?
Консультирует ли МФЦ по банкротству?
Положена ли бесплатная юридическая помощь по 324-ФЗ пенсионеру с долгами?
После бесплатной консультации выставили счёт за правовой анализ. Платить?
Нужна ли консультация, если долг меньше 500 000 ₽?
Что юрист не скажет на бесплатной консультации по банкротству?
Я живу в Казани, Санкт-Петербурге, Москве или другом городе: нужен ли местный юрист по банкротству?
Можно ли задать вопрос юристу по банкротству бесплатно онлайн и получить письменный ответ?
Читайте также
- Как списать микрозаймы законно: МФЦ, суд и что можно без банкротства
- Видят ли приставы карту ПСБ: арест зарплатной карты и как сохранить прожиточный минимум
- Просрочка по кредиту 1 день, 3 дня, месяц: последствия и что делать
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.