Повторное банкротство физлица: через сколько лет можно снова и что изменится
Кратко
Самому снова подать на банкротство можно через пять лет после завершения реализации имущества или прекращения дела на этой стадии. Кредитор или налоговая могут раньше, но тогда долги не спишут, а число дел закон не ограничивает.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 14 минДолговые процедуры
Проверено по законам на 09.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Повторное банкротство закон разрешает, и число процедур он не ограничивает. Ограничен интервал: самому снова подать на банкротство в суд можно только через пять лет после завершения реализации имущества или прекращения дела на этой стадии (п. 2 ст. 213.30 закона о банкротстве). Кредитор или налоговая могут начать новое дело раньше, но тогда долги во втором деле не спишут. В МФЦ нельзя пять лет после любого прошлого дела, судебного или внесудебного, даже прекращённого (п. 8 ст. 223.2). После возврата заявления МФЦ ждут месяц.
Что сделать сейчас:
- Найдите итоговый документ первого дела: определение арбитражного суда о завершении реализации имущества, о прекращении производства или о завершении реструктуризации. Где искать: картотека арбитражных дел (kad.arbitr.ru) по ФИО или ИНН, раздел «Электронное дело», либо карточка в ЕФРСБ на Федресурсе. Как это сделать по шагам, мы описали в статье как проверить банкротство физического лица, а поиск дела в картотеке арбитражного суда по фамилии разобран отдельно. Результат: дата и вид определения, от них зависит весь срок.
- Сверьте исход по таблице ниже и посчитайте дату, с которой можно подавать. Если в вашей строке стоит «через 5 лет» и они не прошли, своё заявление суд не примет. Что делать с долгами до этого срока, сказано в разделе о подготовке.
- Если срок прошёл, проверьте, подходит ли второе банкротство по сумме и составу долгов, бесплатным тестом «Спишут ли мои долги». Заявление в суд можно собрать в конструкторе заявления о банкротстве, для МФЦ есть отдельный бланк заявления о внесудебном банкротстве. Результат: готовое заявление с указанием прошлого дела.
Найдите в итоговом определении первого дела слова «завершить реализацию», «прекратить производство», «возвратить» или «оставить без рассмотрения» и по ним выберите строку.
| Как закончилось первое дело | Самому подать в суд | Подать в МФЦ |
|---|---|---|
| Суд завершил продажу имущества (реализацию), освободил от долгов или нет | Через 5 лет с даты определения | Через 5 лет |
| Дело прекратили, когда имущество уже продавали: погасили все признанные долги (реестр), кредиторы отказались от требований или заключили мировое соглашение | Через 5 лет с даты определения | Через 5 лет |
| Дело прекратили раньше, до продажи имущества: когда суд проверял заявление или шёл план погашения долгов (реструктуризация) | Можно сразу, пятилетнего запрета нет | Через 5 лет |
| План погашения долгов выполнен, дело завершено | Можно сразу, но нового плана 8 лет не будет | Через 5 лет |
| Суд вернул заявление или оставил его без рассмотрения | Сразу, как исправите причину | Можно сразу |
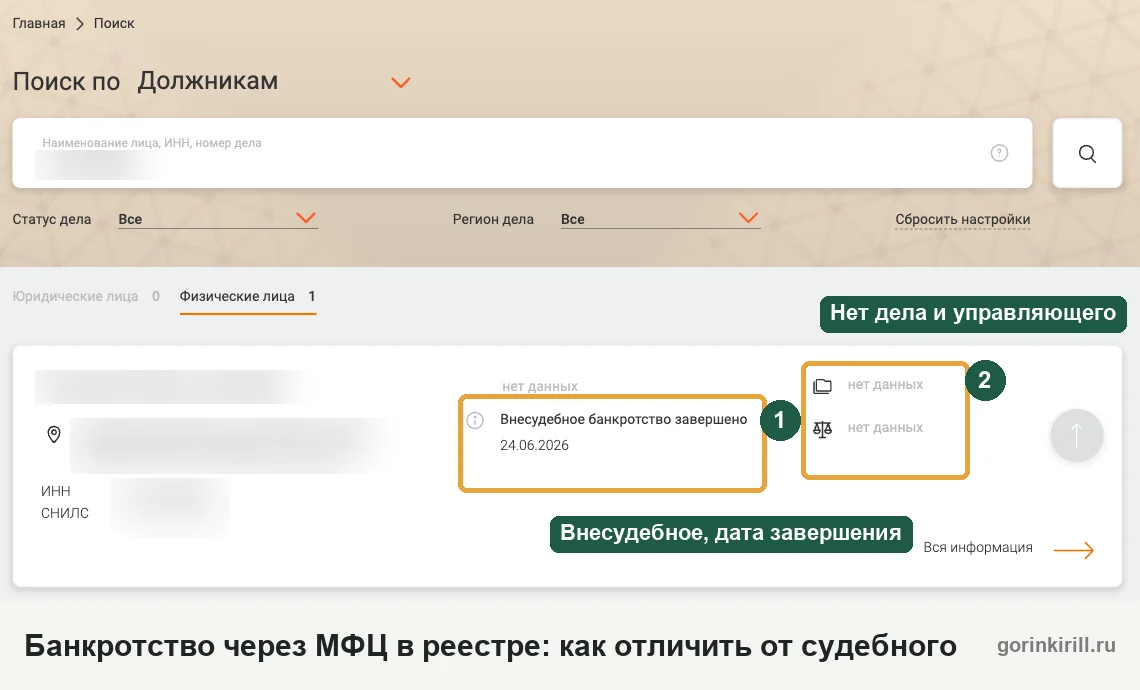
| Банкротство через МФЦ завершено | Через 5 лет с даты завершения | Через 5 лет |
| Процедуру в МФЦ прекратили | Можно сразу, пятилетнего запрета нет | Через 5 лет |
| МФЦ вернул заявление | Можно сразу | Через 1 месяц |
Строки о прекращении до продажи имущества и о прекращённой процедуре в МФЦ мы вывели из буквы закона: запрет п. 2 ст. 213.30 касается только реализации имущества и завершённого внесудебного банкротства. Суд может посмотреть на такие случаи строже, если решит, что вы злоупотребляете правом, поэтому перед подачей проверьте практику своего округа по такому основанию прекращения. Если первое дело начинал кредитор, суды тоже расходятся, это разобрано в разделе о сроке.
Можно ли пройти банкротство повторно
Да, закон не запрещает второе и следующие дела. Он только запрещает самому возбуждать новое дело в течение пяти лет после прошлого (п. 2 ст. 213.30). Право подать заявление есть у самого гражданина, у конкурсного кредитора и у налоговой (п. 1 ст. 213.3), и пятилетний запрет касается только первого из них.
Повторная процедура банкротства — это новое дело с новым номером, новым финансовым управляющим и новым реестром кредиторов. Его не надо путать с возобновлением первого дела: туда возвращаются, если кредитор нашёл скрытое имущество и суд отменил определение о завершении (ст. 213.29), или если гражданин нарушил мировое соглашение (п. 7 ст. 213.31). Об этом подробно в статье о возобновлении процедуры банкротства.
Ниже все последствия первого дела, которые влияют на второе. Прочие ограничения бывшего банкрота (работа, должности, покупка жилья) собраны в статье о последствиях банкротства для должника, а сам закон по статьям разобран в материале о законе о банкротстве физических лиц.
Через сколько лет можно повторно подать на банкротство
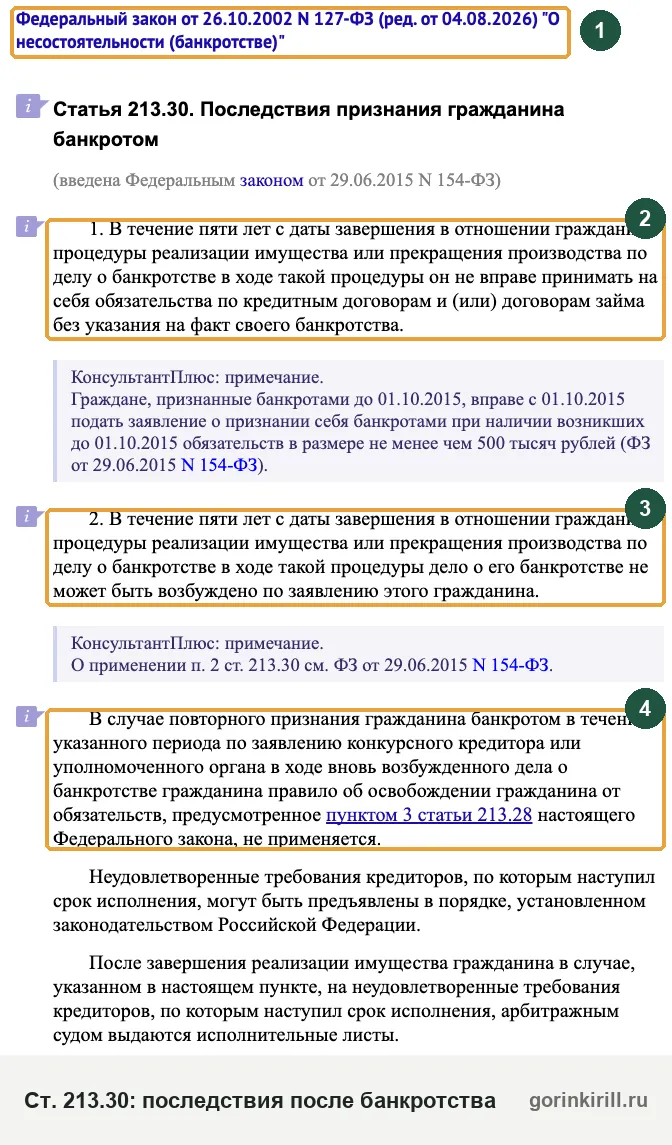
Подать самому можно через пять лет с даты, когда суд завершил реализацию имущества или прекратил дело в ходе реализации (п. 2 ст. 213.30). Если первая процедура прошла через МФЦ и завершилась, те же пять лет считают со дня её завершения (п. 5 ст. 223.6). Дата признания банкротом, день подачи первого заявления и дата исполнительного листа для этого срока значения не имеют.
Кто подавал первое заявление, закон для этого запрета не различает, и суды здесь расходятся. 9-й арбитражный апелляционный суд решил, что пять лет действуют, даже если первое дело начинал кредитор (постановление от 05.04.2023 № 09АП-12489/2023). Арбитражный суд Северо-Кавказского округа в похожем случае разрешил подать раньше: первое дело возбудили по заявлению кредитора и прекратили после погашения реестра, а сам гражданин подавал на себя впервые (постановление от 18.07.2025 № Ф08-1873/2025). Единого подхода нет, поэтому рассчитывать на такое исключение заранее нельзя.
С какого дня считать пять лет
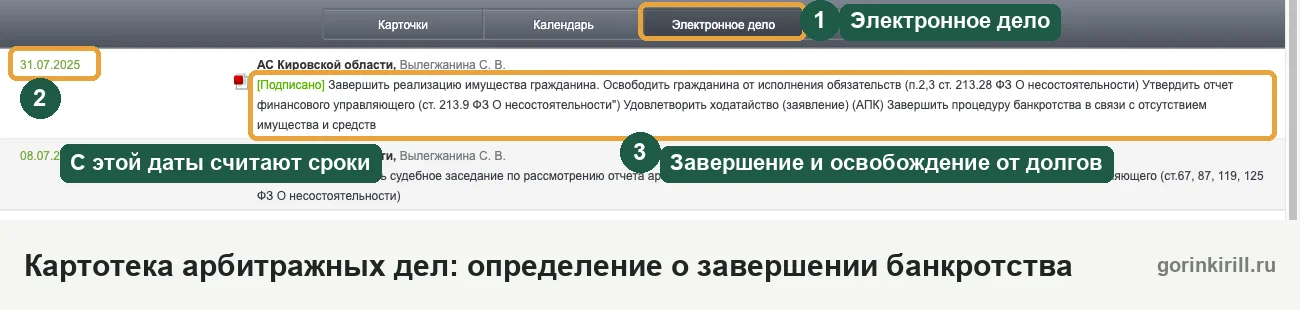
Срок считают от даты определения арбитражного суда, которым суд завершил реализацию (п. 2 ст. 213.28) или прекратил производство. Срок начинается на следующий день после этой даты (ст. 191 ГК) и истекает в то же число через пять лет (п. 1 ст. 192 ГК). Подавать безопасно на следующий день после этого числа.
У определения часто две даты: день, когда суд объявил резолютивную часть, и день, когда изготовил полный текст. Сейчас ч. 2 ст. 184 АПК прямо называет датой вынесения определения день изготовления полного текста. Это правило ввёл закон от 25.12.2023 № 667-ФЗ, поэтому для определений, вынесенных до 2024 года, безопаснее тоже считать от полного текста: так вы точно не подадите раньше срока.
Условный пример. Резолютивную часть определения о завершении реализации объявили 10.03.2022, полный текст изготовили 15.03.2022. Датой определения считается 15.03.2022: пять лет истекают 15.03.2027, и своё заявление о втором банкротстве можно подавать с 16.03.2027. Если считать от резолютивной части, кажется, что подавать можно уже с 11.03.2027. Но заявление от 12.03.2027 подано раньше срока, и суд его к производству не примет.
Через сколько снимают банкротство и что остаётся
Снять статус банкрота заявлением нельзя, и через какое-то время сам он не обнуляется. Есть отдельные сроки, и каждый заканчивается сам, без заявлений:
- 5 лет нельзя самому подать на банкротство и нужно сообщать о прошлом банкротстве, когда берёте кредит или заём (п. 1 и 2 ст. 213.30);
- 3, 5 и 10 лет действуют запреты на должности в компаниях, страховых организациях, МФК и банках (п. 3 ст. 213.30), подробно в статье об ограничениях после банкротства; бывшему ИП 5 лет нельзя снова стать предпринимателем (п. 2 ст. 216), об этом в статье о банкротстве ИП;
- 8 лет после утверждённого плана реструктуризации новый план представить нельзя (ст. 213.13).
Что не пропадает через пять лет: запись в кредитной истории бюро хранит семь лет со дня последнего изменения (ч. 1 ст. 7 закона о кредитных историях), а сообщения о деле по-прежнему видны в ЕФРСБ и в картотеке суда. Как банки смотрят на такую историю, описано в разделе о кредитной истории после банкротства.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Сколько раз можно проходить банкротство физическому лицу
Сколько угодно: в законе о банкротстве нет предела числу процедур за жизнь, есть только интервалы между ними. Оформить банкротство можно и во второй, и в третий раз, если каждый раз соблюдён срок и есть основания: долги, которые человек не в состоянии вернуть (п. 1–2 ст. 213.4). Делают второе банкротство тем же порядком, что и первое: подают заявление в арбитражный суд по месту жительства или идут в МФЦ, если подходят его условия.
Суд и кредиторы во втором деле видят прошлое банкротство и разбираются, откуда взялись новые долги и почему их снова нечем платить. Если после первого дела человек набрал кредиты, не указав в заявке на кредит, что был банкротом, банк может назвать это заведомо ложными сведениями. Тогда суд может не освободить от долгов полностью или частично (абз. 4 п. 4 ст. 213.28; п. 63 Обзора ВС от 18.06.2025).
Покажите, что новые долги вы платили и перестали из-за конкретного события. Если кредиты взяты подряд, без единого платежа и незадолго до подачи заявления, суд может отказать в освобождении (п. 62 Обзора ВС от 18.06.2025), а у бывшего банкрота это проверяют внимательнее.
Ещё одно отличие касается реструктуризации. Тот, кого признавали банкротом в последние пять лет, не может представить план реструктуризации; то же, если план уже утверждали в последние восемь лет (п. 1 ст. 213.13). Тогда суд вправе по ходатайству гражданина сразу признать его банкротом и ввести реализацию имущества (п. 8 ст. 213.6). Как устроена сама процедура, рассказано в статье о реализации имущества гражданина.
Повторное банкротство по заявлению кредитора или налоговой
Кредитор и налоговая могут подать на банкротство бывшего банкрота в любое время, если выполнены обычные условия. Но если в эти пять лет его повторно признают банкротом по их заявлению, освобождения от долгов в новом деле не будет, а после реализации имущества суд выдаст кредиторам исполнительные листы на остаток (абз. 2–4 п. 2 ст. 213.30).
Условия для кредитора: долг не меньше 500 000 ₽ и не оплачен три месяца с даты, когда должен был быть оплачен (п. 2 ст. 213.3). Обычно нужен вступивший в силу судебный акт о долге, но банку по кредитному договору, налоговой по налогам и кредитору с исполнительной надписью нотариуса он не нужен (п. 1–2 ст. 213.5). Пороги для собственного заявления гражданина другие, они описаны в статье с какой суммы можно подать на банкротство.
Что делать, если кредитор направил в суд заявление о вашем банкротстве в пределах пяти лет. Проверьте, есть ли у него на это право: сумма, просрочка, судебный акт. На заседании по обоснованности можно возразить против суммы. Пока дело не дошло до реализации, можно договориться: погасить долг заявителю, заключить с кредиторами мировое соглашение. Если долг меньше 500 000 ₽, заявление не примут (п. 2 ст. 213.3).
В таком деле вы теряете имущество, а долги не спишут, поэтому выгоднее урегулировать долг заявителя до заседания по обоснованности. Если его погасили до заседания, суд признает заявление необоснованным и прекратит дело, а при других заявлениях оставит это заявление без рассмотрения (п. 2 ст. 213.6). После введения процедуры в дело войдут остальные кредиторы, и договориться с одним будет мало.
Второе дело по заявлению банка: разбор дела
Банк начал первое дело о банкротстве гражданки. В феврале 2019 года суд ввёл реструктуризацию, в августе 2019 года — реализацию имущества, а 24.10.2019 дело прекратил: требования банка погасили. В 2020 году тот же банк снова подал на банкротство гражданки. Он просил включить в реестр проценты по кредитному договору и неустойку за время первого дела: 2 464 767,13 ₽ процентов и 1 384 402,58 ₽ неустойки. Апелляция ввела реструктуризацию, округ согласился.
Верховный суд отменил оба акта и отправил дело на новое рассмотрение. Пока шло первое дело, договорные проценты и неустойка не начислялись, вместо них идут мораторные проценты. А мораторные проценты из прежнего дела, по словам суда, «не учитываются при определении признаков несостоятельности и, следовательно, сами по себе не предоставляют кредитору права на возбуждение нового дела о банкротстве». Их можно взыскать в обычном исковом порядке (определение ВС РФ от 23.08.2021 № 305-ЭС21-5418, дело № А40-22345/2020).
Значит, кредитору для второго дела нужен долг, который сам по себе отвечает признакам банкротства. Мораторные проценты, начисленные за время первого дела, для этого не учитываются, их взыскивают обычным иском.
Что спишут при повторном банкротстве
Во втором деле можно освободиться от долгов, которые остались неоплаченными после реализации имущества, если дело начато после пяти лет, на общих условиях п. 3–4 ст. 213.28. Долги, от которых освободили в первом деле, не возвращаются: освобождение означает, что требования этих кредиторов больше не исполняют (п. 3 ст. 213.28), и во второй реестр их включать не за что.
Что не спишут и во втором деле, как и в первом: алименты, возмещение вреда жизни и здоровью, зарплату работникам, текущие платежи, субсидиарную ответственность (п. 5, 6 ст. 213.28). Не спишут и долги, о которых кредитор не знал и не должен был знать к моменту завершения дела, например потому что должник их скрыл (абз. 2 п. 3 ст. 213.28, для дел, начатых после 08.09.2024). Долг, который кредитор просто не заявил в деле, списывается. Полный список и примеры есть в статье перечень списываемых и несписываемых долгов.
Отдельно стоят долги, от которых суд не освободил в первом деле. Они сохраняют силу, и кредитор взыскивает их по исполнительным листам (п. 4–5 ст. 213.28). Прямой нормы о них для второго дела в законе нет, а судебной практики по таким долгам мы не нашли, поэтому заранее рассчитывать на их списание нельзя: кредитор сошлётся на первое определение. Если во второе дело вас ведут прежде всего такие долги, сначала обсудите с кредитором рассрочку или скидку.
Перечитайте определение по первому делу: за что именно суд отказал и к каким кредиторам это относится. Почему так бывает, мы разобрали в статье о том, за что суд отказывает в освобождении от долгов.
Честно указывайте прошлое дело. Сведения о нём есть в ЕФРСБ и в картотеке арбитражных дел, а гражданин, который не сообщил суду или финансовому управляющему нужные сведения или сообщил ложные, рискует остаться без освобождения (абз. 3 п. 4 ст. 213.28). В плане реструктуризации прошлые банкротства за восемь лет указывают обязательно (п. 2 ст. 213.13).
Повторное внесудебное банкротство через МФЦ
Во второй раз обратиться в МФЦ возможно через пять лет после дня, когда прошлая процедура в МФЦ завершилась или прекратилась, а также после окончания судебного дела любым способом: прекращением (в том числе мировым соглашением), завершением реструктуризации или реализации (п. 8 ст. 223.2). Если МФЦ просто вернул заявление, подать снова можно не раньше чем через месяц со дня возврата (п. 6 ст. 223.2).
Для МФЦ правило строже судебного: пять лет отсчитывают даже после реструктуризации или прекращения дела до реализации, когда в суд самому идти уже можно. Порядок наоборот тоже ограничен: после завершённого внесудебного банкротства пять лет нельзя самому подать в суд (п. 5 ст. 223.6).
Остальные условия второго обращения в МФЦ те же, что и в первый раз: долг от 25 000 до 1 000 000 ₽ и одно из оснований п. 1 ст. 223.2. Причины возврата и порядок подачи разобраны в разделе об отказе МФЦ и повторной подаче, а условия для пенсионеров есть в статье о банкротстве пенсионера через МФЦ.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramПовторно подать на банкротство после прекращения или отказа
Всё решают стадия и документ, которым закончилось первое обращение. Возврат и оставление заявления без рассмотрения повторную подачу не ограничивают, прекращение дела в ходе реализации включает пятилетний запрет.
- Суд вернул заявление или оставил без движения и потом вернул. Дело не возбуждали, ограничений нет. Исправьте причину (документы, депозит, подсудность) и подайте повторное заявление о банкротстве.
- Суд оставил заявление без рассмотрения. Можно вновь обратиться в общем порядке после того, как устранены обстоятельства, из-за которых так вышло (ч. 3 ст. 149 АПК).
- Дело прекратили на стадии проверки заявления или реструктуризации, например потому что не было денег на процедуру (абз. 8 п. 1 ст. 57). Пятилетний запрет ст. 213.30 здесь не действует. Подать снова можно, но не с тем же самым заявлением: если ничего не изменилось, повторное обращение не допускается (ч. 3 ст. 151 АПК). Покажите, что изменилось: есть деньги на депозит и на публикации (лучше подтвердить выпиской или распиской родственника, который оплатит расходы), выросли долги, упал доход.
- Дело прекратили в ходе реализации имущества, например после погашения реестра или отказа кредиторов. Действует запрет на пять лет, как после завершения. Разбор такого дела, где суды прекратили и второе дело гражданки, есть в статье о последствиях банкротства, в разделе о прекращении дела и отказе от банкротства.
Если суд в первый раз не признал банкротом, потому что не увидел признаков неплатёжеспособности, повторная подача имеет смысл только с новыми документами о доходах и долгах. Что именно проверяет суд на заседании, описано в статье о судебном банкротстве.
Прекращение в ходе реализации и новое дело: что решили суды
Гражданин сам подал на банкротство, но в ходе реализации имущества все требования из реестра погасили, и суд прекратил дело. Должник просил завершить процедуру с освобождением от долгов, потому что оставался кредитор, который в деле не заявлялся. Суды с ним не согласились, Верховный суд жалобу не передал. Затем этот кредитор сам подал на банкротство гражданина, суд признал заявление обоснованным и ввёл реструктуризацию долгов.
Гражданин пожаловался в Конституционный суд: кредитор может нарочно не заявляться в первом деле, а потом в течение пяти лет начать новое, где освобождения от долгов не будет. Конституционный суд жалобу к рассмотрению не принял, потому что второе дело ещё не закончилось и норму о пяти годах к заявителю пока не применяли (определение КС РФ от 27.10.2022 № 2846-О). Если первое дело прекратили после погашения реестра, проверьте, не остались ли кредиторы, которые в нём не участвовали.
Как подготовиться ко второму банкротству
Подготовка к новому делу о банкротстве начинается с документов по первому и с проверки того, откуда взялись новые долги. Порядок такой:
- Дата: найти определение по первому делу или запись о завершении в МФЦ и посчитать день, с которого можно подавать.
- Долги: выписать новые долги с датами, чтобы было видно, что все они появились после первого дела.
- Причина: собрать документы, почему снова нечем платить: потеря работы, болезнь, снижение дохода.
- Путь: выбрать суд или МФЦ по сумме долга и основаниям.
- Заявление: указать прошлое банкротство, номер дела и итог.
Деньги на второе судебное дело нужны те же, что и на первое: 25 000 ₽ на вознаграждение финансового управляющего в депозит суда (их вносят после определения о принятии заявления, п. 4 ст. 213.4) плюс публикации и почта, в наших делах в среднем 16–22 тыс. ₽; если суд введёт реструктуризацию, ещё 25 000 ₽ и публикации; при продаже имущества управляющему 7 % и оплата торгов. Госпошлину гражданин за своё банкротство не платит. МФЦ бесплатен.
Если пять лет ещё не прошли, есть и другие выходы. С кредитором можно договориться о рассрочке или скидке, на судебный приказ подать возражения в течение 10 рабочих дней, на старые долги сослаться на срок исковой давности. Если долг взыскивают приставы, суд может дать рассрочку исполнения. Посмотреть варианты под вашу ситуацию поможет быстрая проверка, а о графике платежей через суд мы писали в статье о реструктуризации долгов.
Какие банки дают кредит бывшему банкроту, разобрано в статье о кредите после банкротства, а об ипотеке мы написали отдельно: ипотека после банкротства. Новый долг лучше брать на сумму, которую точно вернёте: списать его повторным банкротством по своему заявлению до конца пяти лет не получится.
Если не уверены, прошли ли пять лет и чем закончилось первое дело, пришлите определение по нему в бот в MAX: бесплатно посмотрим документ и подскажем, с какого дня можно подавать.
Если вы проходите банкротство впервые, начните со статьи что такое банкротство физического лица.
Вопросы о повторном банкротстве
Можно ли подать на банкротство в суд, если первое было через МФЦ?
Что будет, если подать на банкротство повторно раньше пяти лет?
Можно ли повторно пройти банкротство, если в первом деле суд не освободил от долгов?
Как пройти повторное банкротство бывшему ИП?
Сколько раз можно подавать на банкротство?
Нужно ли через пять лет говорить банку, что был банкротом?
Влияет ли банкротство мужа или жены на моё право подать на банкротство?
Какие последствия будут после второго банкротства?
Может ли первое дело возобновиться вместо нового?
Все статьи темы → Списание долгов
Читайте также
- Юристы-мошенники: как проверить юриста до договора и куда жаловаться, если обманули
- Сколько стоит банкротство ООО: из чего складывается цена и кто платит, если денег нет
- Можно ли открыть ООО и стать директором после банкротства
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.