Долги бывшего мужа или жены после развода: когда за них отвечаете вы
Кратко
Личный долг бывшего мужа или жены взыскивают только с него. Отвечать придётся, если вы созаёмщик или поручитель либо суд признал, что деньги ушли на нужды семьи.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 6 октября 2026 г.чтение ≈ 20 минАлименты и семья
Личный долг бывшего мужа или бывшей жены — не ваш: развод тут ничего не меняет, а штамп в паспорте не делает человека должником. Отвечать придётся в трёх случаях: вы сами подписали договор как созаёмщик или поручитель; суд признал долг общим, потому что деньги ушли на нужды семьи; суд или нотариальное соглашение уже распределили этот долг между вами. Доказывать, что кредит был «семейным», должен тот, кто хочет переложить его на вас, — кредитор или бывший супруг.
Что сделать сейчас: не платите по звонку и не подписывайте «гарантийных писем». Если звонят коллекторы — вот что им ответить. Если имущество с бывшим не разделено, проверьте, не истекает ли трёхлетний срок на раздел, — от этого зависит, удастся ли защитить квартиру или машину от чужих долгов.
Чей долг: личный долг бывшего или общий долг супругов
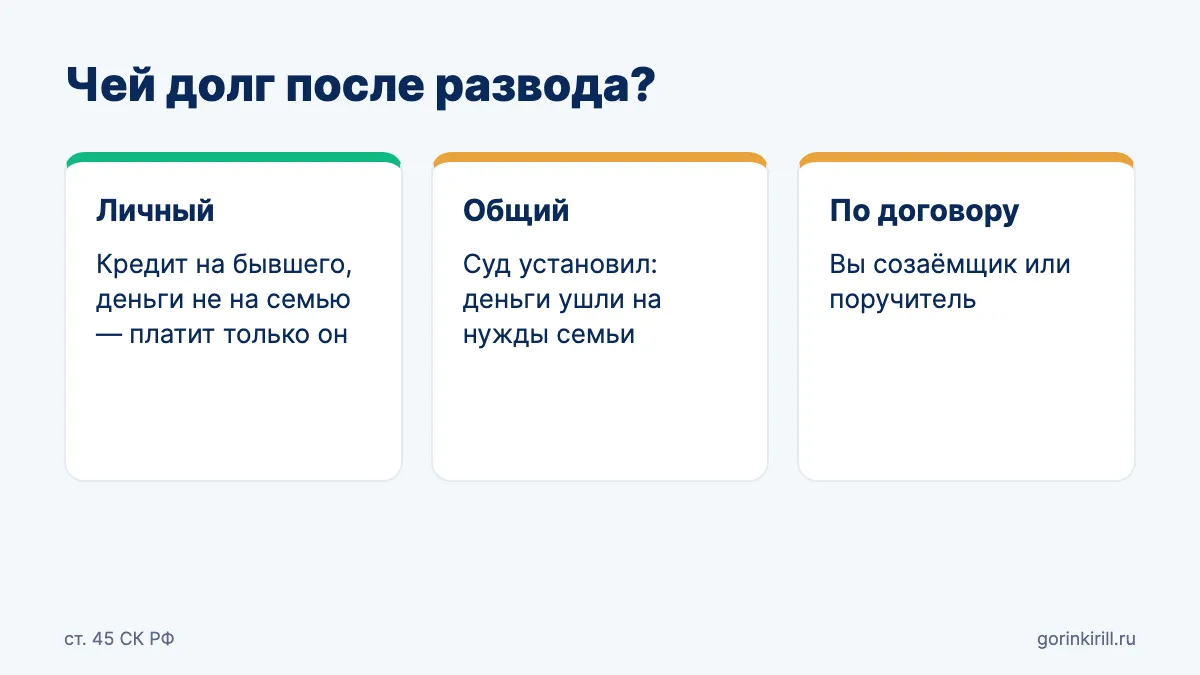
Долг по умолчанию принадлежит тому, кто его взял: если кредит оформлен на бывшего мужа, банк может забрать только его деньги и вещи. Если их не хватит, кредитор через суд может потребовать выделить долю бывшего в вашей общей квартире или машине и обратить взыскание на неё. Вашу долю по его личному долгу не тронут. Так сказано в п. 1 ст. 45 СК РФ.
Общим долг становится в двух случаях (п. 2 ст. 45 СК РФ):
- Обязательство изначально общее. Вы оба подписали договор: созаёмщики по ипотеке, заём на двоих, один супруг — заёмщик, другой — поручитель.
- Суд установил, что всё полученное ушло на нужды семьи. Кредит оформлен на одного, но на эти деньги сделали ремонт в общей квартире, купили семейную машину, оплатили лечение ребёнка.
По общему долгу кредитор сначала обращает взыскание на общее имущество. Только если его не хватит, вы оба отвечаете солидарно своим личным имуществом (п. 2 ст. 45 СК РФ). Солидарно значит, что кредитор вправе требовать оставшуюся сумму с любого из вас (ст. 323 ГК РФ).
Кто доказывает, что деньги ушли на семью
Доказывает тот, кто хочет признать долг общим. Верховный суд прямо указал: долг одного супруга может быть признан общим только при обстоятельствах из п. 2 ст. 45 СК РФ, а бремя их доказывания лежит на стороне, претендующей на распределение долга (Обзор судебной практики ВС РФ № 1 (2016), раздел III, п. 5).
На практике это значит: сам факт, что кредит взят во время брака, ещё не делает его общим. Бывший супруг, который требует «поделить его кредит», должен показать, куда пошли деньги: чеки, договор на ремонт общей квартиры, покупку вещи, которая осталась в семье. Если деньги потрачены на его машину, купленную до брака, на ставки или на долги до брака — это его личный долг.
Кредит взят до брака или после развода
Долг, взятый до свадьбы или после развода, по общему правилу личный: это обязательство одного человека (п. 1 ст. 45 СК РФ), а общим считается только имущество, нажитое во время брака (ст. 34 СК РФ); добрачное имущество — личное (ст. 36 СК РФ). Есть промежуточная ситуация: брак ещё не расторгнут, но вы уже жили раздельно. Суд может признать нажитое в этот период собственностью каждого (п. 4 ст. 38 СК РФ) — сохраните доказательства раздельного проживания: договор аренды, переписку, справку о месте жительства.
Коллекторы звонят вам по долгу бывшего мужа или жены
Для коллектора и банка вы — третье лицо, и звонить вам по долгу бывшего можно только при двух условиях сразу: бывший дал согласие на такое взаимодействие и вы сами на него согласились (ч. 5 ст. 4 закона о коллекторах № 230-ФЗ). Закон прямо называет третьими лицами членов семьи, родственников, соседей и любых других людей. Согласия оформляются письменно отдельными документами, а банку их можно дать в любой форме, позволяющей подтвердить получение (ч. 6 и 6.1 той же статьи).
Что сказать по телефону. «Я не заёмщик и не поручитель по этому договору. Согласия на взаимодействие по чужому долгу не даю, а если давал(а) — отзываю. Назовите вашу организацию и номер договора, дальше общение только письменно». Запишите дату, время, номер и название организации.
Как закрепить отказ письменно. Если согласие вы когда-то давали, его можно отозвать в любое время в любой форме, которая позволяет подтвердить отзыв. Получив его, кредитор или коллектор обязан прекратить взаимодействие с вами не позднее трёх рабочих дней (ч. 7.1 ст. 4 закона № 230-ФЗ). Самый надёжный способ — заказное письмо с описью вложения и уведомлением о вручении на адрес организации; квитанцию и уведомление сохраните. Текст можно уложить в несколько строк:
Кому: название банка или коллекторского агентства, адрес.
От кого: ФИО, адрес для ответа.
«Я не являюсь заёмщиком, созаёмщиком или поручителем по договору № ___ с ___ (ФИО бывшего супруга). Согласия на взаимодействие по возврату его просроченной задолженности не даю; ранее данное согласие, если оно имеется, отзываю (ч. 7.1 ст. 4 Федерального закона № 230-ФЗ). Прошу прекратить звонки, сообщения и визиты ко мне».
Дата, подпись.
Куда жаловаться, если звонки не прекратились. Надзор за коллекторскими агентствами, а также за банками и МФО из специального перечня в части возврата долгов ведёт уполномоченный орган — ФССП России (ст. 18 закона № 230-ФЗ): жалобу подают в территориальное управление ФССП. Электронно это делается через интернет-приёмную на сайте ФССП: вход через Госуслуги (ЕСИА), в форме укажите ФИО, электронный адрес для ответа и суть жалобы — название агентства, даты и номера звонков. По правилам службы обращение регистрируют в течение 3 дней и рассматривают в течение 30 дней; письма на электронную почту в обход формы не принимают. На банк можно пожаловаться и в Банк России через интернет-приёмную cbr.ru — сначала обратитесь в сам банк и приложите его ответ.
Не обещайте «передать» или «помочь оплатить»: обещание по телефону не делает вас должником, но даёт повод звонить снова. Как фиксировать звонки — в статьях о звонках коллекторов родственникам и о звонках по чужому долгу.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Кредит взят в браке, а платить требуют после развода
Банк требует деньги с того, кто подписал кредитный договор, и развод на этот договор не влияет. Если заёмщик — бывший муж, банк не вправе взыскать кредит с бывшей жены, пока суд не признал долг общим. Но и тогда взыскание сначала обращают на общее имущество, а личным имуществом жена отвечает солидарно, только если общего не хватит (п. 2 ст. 45 СК РФ). Если заёмщик — вы, банк будет требовать с вас, даже если деньги тратил бывший.
Когда кредит в браке брали вы, а пользовался в основном бывший, выход не в том, чтобы перестать платить банку, а в разделе долга с бывшим супругом через суд (об этом ниже). Просрочка испортит кредитную историю именно вам.
Почему банк не меняет заёмщика после раздела долга
Суд, деля долги между бывшими супругами, распределяет их пропорционально долям в имуществе (п. 3 ст. 39 СК РФ). Но это решение действует между вами двумя. Чтобы долг перед банком перешёл на другого человека, нужно согласие кредитора (п. 2 ст. 391 ГК РФ), а банк его давать не обязан.
Поэтому раздел работает так: заёмщик продолжает платить банку, а с бывшего взыскивает его часть уже выплаченных платежей. Или стороны договариваются о переоформлении кредита — только если банк согласится.
Созаёмщик и поручитель отвечают по договору
Если вы подписали договор как созаёмщик или поручитель, развод ничего не отменяет: банк вправе требовать с вас по самому договору, без всякого доказывания «нужд семьи». Поручитель, который заплатил за заёмщика, получает права кредитора к нему в уплаченной сумме (п. 1 ст. 365 ГК РФ). Чем созаёмщик отличается от поручителя — в статье о долгах родственников.
Как разделить долги с бывшим супругом через суд
Долги делят вместе с имуществом: иском о разделе общего имущества в суд или нотариальным соглашением. Раздел возможен и после развода, по требованию любого из бывших супругов (п. 1 ст. 38 СК РФ); договориться можно нотариальным соглашением (п. 2 ст. 38 СК РФ).
- Соберите список общего имущества и долгов на дату прекращения семейных отношений: квартира, машина, вклады, кредиты, займы.
- По каждому долгу решите, общий он или личный, и найдите доказательства, куда ушли деньги.
- Попробуйте договориться. Соглашение о разделе общего имущества удостоверяется у нотариуса. Это быстрее суда, но банк соглашение не связывает.
- Если договориться нельзя — иск в суд: требование разделить имущество и признать конкретные кредиты общими (или личными) с распределением между сторонами. При цене иска до 50 000 ₽ дело рассматривает мировой судья (п. 3 ч. 1 ст. 23 ГПК РФ), дороже — районный суд (ст. 24 ГПК РФ).
- После решения — платите банку по договору и взыскивайте с бывшего его часть внесённых платежей, если он не платит сам.
Не путайте две вещи. Раздел долга в суде — это спор между вами и бывшим. Он не отменяет ваш долг банку и не переводит долг бывшего на вас без решения суда.
Чем доказать, что кредит личный или общий
- Деньги ушли на семью: выписка по счёту, куда поступил кредит; чеки, договор на ремонт или покупку; вещь, оставшаяся в общем пользовании.
- Деньги потрачены на личные нужды: выписки о переводах третьим лицам, ставках, погашении добрачных долгов; переписка; покупка, оформленная только на одного и не используемая семьёй.
- Кредит взят после фактического распада семьи: договор аренды отдельного жилья, переписка, показания свидетелей, дата подачи иска о разводе.
- Общий кредит платили только вы: справка банка о платежах за период после распада семьи, квитанции из вашего банка.
Общий кредит платили только вы: сколько вернуть с бывшего
Если долг общий, а гасили его только вы, можно взыскать с бывшего его часть внесённого. Должник, исполнивший солидарную обязанность, вправе требовать с остальных их доли за вычетом своей (п. 2 ст. 325 ГК РФ).
Условный пример. Кредит взят в браке на ремонт общей квартиры, заёмщик — жена. После распада семьи она одна внесла 240 000 ₽. Суд признал кредит общим, доли равные. Тогда с бывшего мужа можно требовать 240 000 × 1/2 = 120 000 ₽. Пример расчётный, не из дела; при неравных долях сумма меняется пропорционально доле (п. 2 ст. 39 СК РФ допускает отступление от равенства, например в интересах детей).
Три года на раздел: с какого дня считать срок
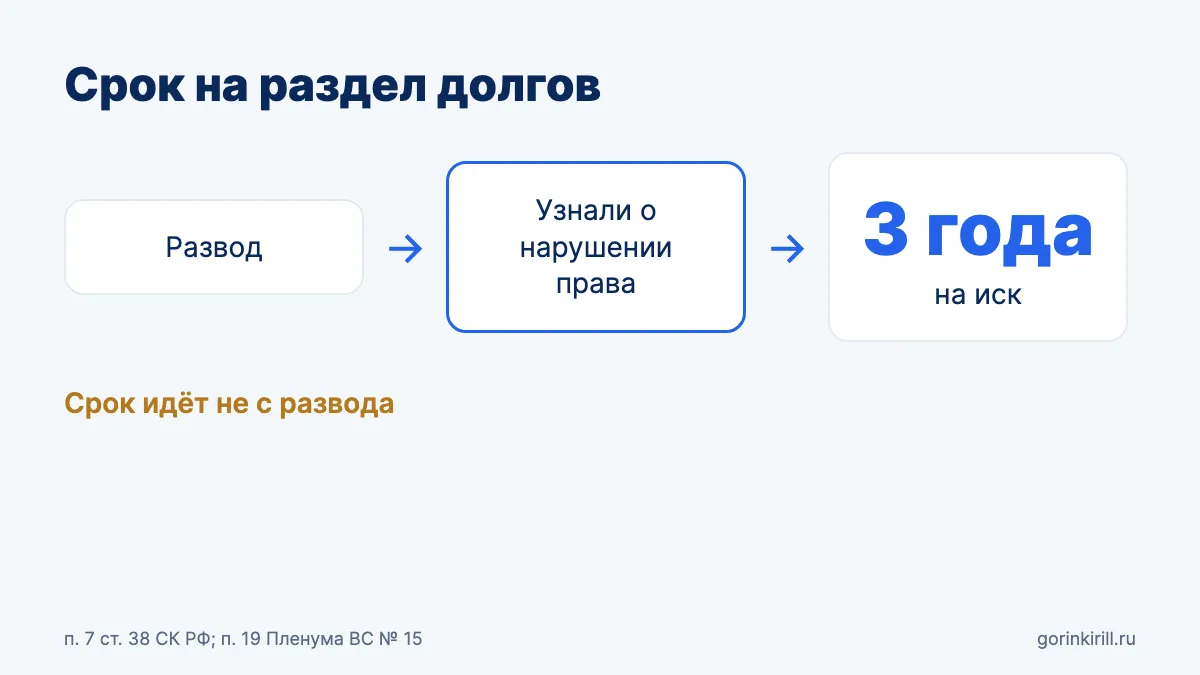
На иск о разделе имущества бывших супругов, а с ним и общих долгов, отводится три года (п. 7 ст. 38 СК РФ). Срок считается не с даты развода, а со дня, когда бывший супруг узнал или должен был узнать о нарушении своего права (п. 19 постановления Пленума ВС РФ от 05.11.1998 № 15).
Что считается нарушением права, решает суд по обстоятельствам. Ориентиры такие:
- развелись, живёте в общей квартире или пользуетесь общей машиной, никто ничего не продаёт и не спорит — повода считать право нарушенным обычно нет;
- бывший продал общую машину без вас, перестал пускать в квартиру, отказался платить свою часть общего кредита — суд может считать срок с этого дня.
Это примеры, а не правило: суд оценивает каждый случай. Если сомневаетесь, не ждите — подавайте иск, пока срок точно не истёк.
Неразделённая квартира и долги бывшего
Пока имущество не разделено, им рискуете и вы. Порядок такой (ст. 255 ГК РФ; п. 63 постановления Пленума ВС РФ № 50):
- Кредитор бывшего может требовать выдела его доли, только если другого имущества у бывшего не хватает.
- Если выделить долю в натуре нельзя или вы возражаете, кредитор вправе требовать, чтобы бывший продал долю вам по цене, соразмерной рыночной.
- Только если вы откажетесь её купить, долю продадут с публичных торгов — и в квартире может появиться посторонний совладелец.
Кроме того, кредитор сам вправе потребовать раздела общего имущества супругов (п. 1 ст. 38 СК РФ).
Раздел при долгах бывшего защищает, только если он равноценный. Если бывшего потом признают банкротом, сделку с неравноценным встречным исполнением, совершённую за год до принятия заявления о банкротстве или позже, суд может признать недействительной; сделку с целью навредить кредиторам — за три года, если другая сторона знала об этой цели (п. 1 и 2 ст. 61.2 закона о банкротстве). Соглашение, по которому вам достаётся заметно больше половины, — главный кандидат на оспаривание. Надёжнее раздел по равным долям или через суд с реальной оценкой имущества.
Приставы пришли за долгами бывшего: что могут арестовать
Пристав взыскивает только с должника, но может арестовать вещь, похожую на имущество бывшего: в квартире, где он прописан, или общую машину, оформленную на него. Ваша зарплата, ваш счёт и ваши личные вещи по чужому личному долгу не отвечают.
- Арестовали вашу вещь (купленную вами после развода, подаренную, добрачную) — подавайте иск об освобождении имущества от ареста (ч. 1 ст. 119 закона об исполнительном производстве № 229-ФЗ). Ответчики по нему — бывший супруг и его кредитор-взыскатель, а не пристав (ч. 2 ст. 442 ГПК РФ). Нужны чеки, договор, выписка о покупке с вашей карты. Пока идёт такой иск, суд приостанавливает исполнительное производство (п. 1 ч. 1 ст. 39 закона № 229-ФЗ) — попросите об этом в иске, чтобы вещь не продали до решения.
- Арестовали общее неразделённое имущество — по личному долгу бывшего обратить взыскание можно только на его долю (п. 1 ст. 45 СК РФ, ст. 255 ГК РФ). Чтобы суд определил вашу долю, подайте иск о разделе имущества или об освобождении вашей доли от ареста.
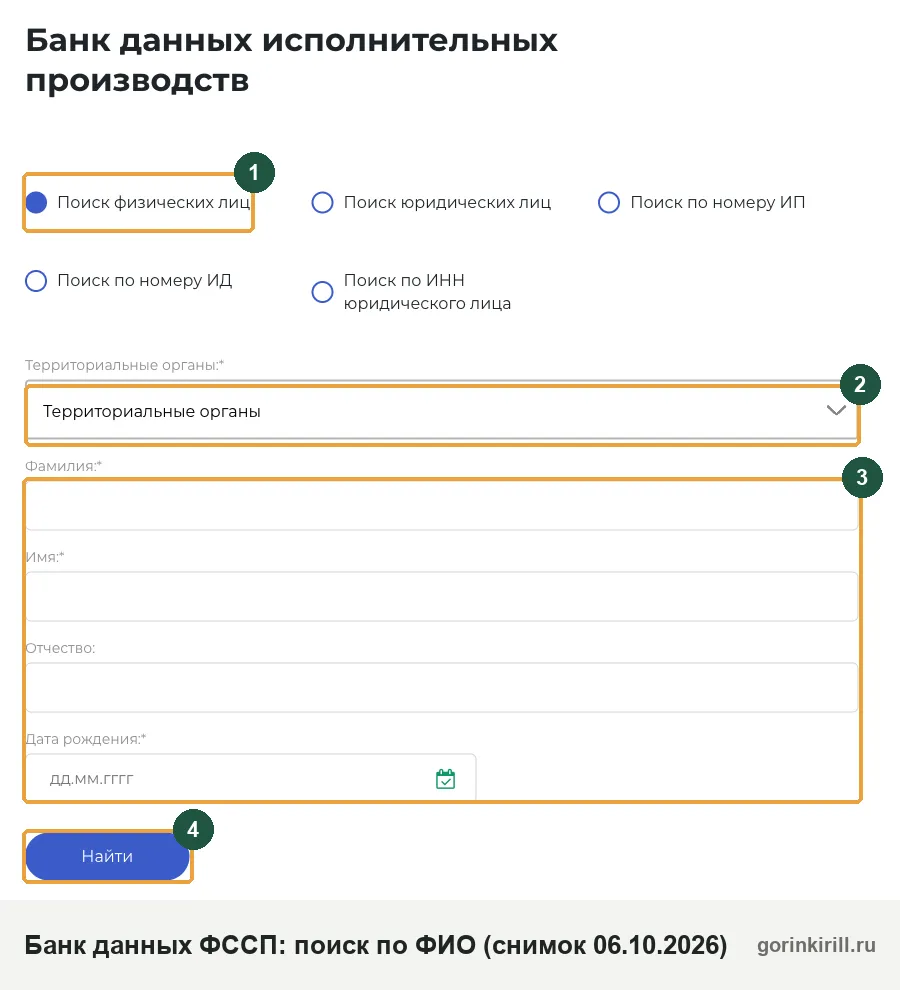
- Списали деньги с вашего счёта по долгу бывшего — это незаконно. Номер производства и отдел приставов найдите в банке данных исполнительных производств на сайте ФССП по ФИО бывшего. Напишите приставу заявление о возврате с копией паспорта и выпиской. Действия пристава можно обжаловать старшему приставу или в суд (ч. 1 ст. 121 закона № 229-ФЗ) в течение 10 дней с того дня, когда вы узнали о списании (ст. 122 закона № 229-ФЗ). Жалобу в порядке подчинённости ФССП предлагает подавать электронно на Госуслугах — ссылка на форму дана в интернет-приёмной ФССП. Спор о том, чьи это деньги, можно решить и иском по ч. 1 ст. 119 закона № 229-ФЗ.
Порядок с образцами заявлений — в статье как снять арест с имущества.
Ипотека после развода: кто платит банку
Ипотеку платят те, кто подписал кредитный договор: если вы оба созаёмщики, банк вправе требовать с каждого, и развод этого не меняет. Вывести одного из созаёмщиков можно только с согласия банка (п. 2 ст. 391 ГК РФ).
Квартира в ипотеке, купленная в браке, делится как общее имущество, а долг по ипотеке — пропорционально долям (п. 3 ст. 39 СК РФ). Если один из бывших перестал платить, второму выгоднее платить самому и взыскивать с бывшего его часть, чем допустить просрочку: при неисполнении обязательства банк вправе обратить взыскание на заложенную квартиру (п. 1 ст. 348 ГК РФ). Если платить ипотеку и другие кредиты не получается, о вариантах сохранить жильё — в статье о банкротстве с ипотекой.
Бывший супруг банкротится: что будет с неразделённым имуществом
Если вы не разделили имущество (или раздел признали недействительным), в банкротстве бывшего общую квартиру или машину продадут целиком, а вам выплатят часть выручки, соответствующую вашей доле (п. 7 ст. 213.26 закона о банкротстве; пп. 7–8 постановления Пленума ВС РФ от 25.12.2018 № 48). Это исключение из правила «вашу долю не тронут»: в банкротстве продают вещь, а вашу долю вы получаете деньгами. Если у вас есть общие с ним обязательства — например, вы созаёмщик, поручитель или дали залог за него, — вашу часть выручки выплатят после расчётов по этим общим долгам. Вы вправе участвовать в деле о банкротстве при решении вопросов о продаже общего имущества.
Что можно сделать заранее и что вообще не трогают в банкротстве — в отдельной статье что могут забрать у жены или мужа при банкротстве. Роль брачного договора разобрана в материале о брачном договоре при банкротстве.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramКак узнать долги бывшего мужа или жены
Узнать чужие кредиты напрямую нельзя: кредитная история и банковская тайна закрыты для посторонних. Законные способы ограничены:
- Банк данных исполнительных производств ФССП — открытый сервис на сайте службы: по фамилии, имени и дате рождения видно, есть ли у человека производства у приставов и по какому документу.
- Картотеки судов — сайты районных судов и мировых участков: есть ли иски и приказы против бывшего.
- Федресурс — не начато ли банкротство.
- В споре о разделе можно просить суд истребовать сведения о кредитах из банков, если вам их не выдают сами (ст. 57 ГПК РФ).
Отсутствие записей не означает, что долгов нет: неоплаченный кредит без суда в этих базах не виден.
Что сделать на этой неделе, если вас втягивают в долги бывшего
- Определите свою роль: заёмщик, созаёмщик, поручитель или вы нигде не подписывались. От этого зависит всё остальное.
- Требование пришло вам как постороннему — отправьте письменный отказ от взаимодействия (образец выше). Платить не нужно.
- Пришли приставы — попросите показать постановление и акт описи, проверьте ФИО должника, впишите в акт возражение, что вещь ваша, и соберите документы на свои вещи.
- Имущество не разделено, а у бывшего долги — проверьте, не истекают ли три года, и готовьте равноценный раздел.
- Общий кредит платите только вы — сохраняйте каждую квитанцию: по ним вы потом взыщете с бывшего его часть.
Если нужно разобраться, общий у вас долг или личный, и как сохранить своё имущество, — принесите на консультацию кредитный договор, свидетельство о разводе, документы на общее имущество и все требования, которые пришли вам.
Источники
Нормы сверены 06.10.2026 по действующим редакциям на consultant.ru:
- Семейный кодекс РФ: ст. 34, ст. 36, ст. 38, ст. 39, ст. 45.
- Гражданский кодекс РФ, часть первая: ст. 200, ст. 255, ст. 323, ст. 325, ст. 348, ст. 365, ст. 391; часть третья: ст. 1175.
- ГПК РФ: ст. 23, ст. 24, ст. 57, ст. 442.
- Закон № 229-ФЗ «Об исполнительном производстве»: ст. 39, ст. 119, ст. 121, ст. 122.
- Закон № 230-ФЗ о защите прав физических лиц при возврате просроченной задолженности: ст. 4, ст. 18.
- Закон № 127-ФЗ «О несостоятельности (банкротстве)»: ст. 61.2, ст. 213.26.
- Закон № 218-ФЗ «О кредитных историях», ст. 8.
- Обзор судебной практики Верховного Суда РФ № 1 (2016), утв. Президиумом ВС РФ 13.04.2016, раздел III, п. 5.
- Постановление Пленума ВС РФ от 05.11.1998 № 15, п. 19.
- Постановление Пленума ВС РФ от 25.12.2018 № 48, пп. 7–8.
- Постановление Пленума ВС РФ от 17.11.2015 № 50, п. 63.
- ФССП России: интернет-приёмная, правила подачи обращений (открыто 06.10.2026).
Частые вопросы
Бывший муж взял кредит уже после развода. Могут ли взыскать его с меня?
Можно ли разделить кредит, который я уже выплатила полностью?
Суд разделил кредит пополам, а банк всё равно требует всю сумму с меня. Это законно?
У бывшего мужа долги, а квартира у нас общая и не разделена. Её могут продать?
Мне пришло письмо от банка о долге бывшей жены. Нужно ли отвечать?
Влияют ли долги бывшего супруга на мою кредитную историю?
Можно ли разделить долги без суда?
Я была поручителем по кредиту мужа. После развода поручительство прекратилось?
Бывший муж умер, а у него долги. Отвечаю ли я?
Читайте также
- Закон об алиментах 2026
- Как считают алименты в России: доли, твёрдая сумма, долг
- Что могут забрать у жены или мужа при банкротстве
Об авторе

Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.