Суд не признал банкротом или не списал долги: почему так бывает и что делать
Кратко
Отказ в банкротстве бывает разным: заявление вернули, признали необоснованным, дело прекратили или суд не освободил от долгов полностью или частично. Возвращённое заявление исправляют и подают снова, остальные определения обжалуют в арбитражную апелляцию в течение месяца.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 16 минДолговые процедуры
Проверено по законам на 09.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Если суд не признал банкротом, за этим может стоять одно из нескольких определений, и у каждого свой выход. Заявление, оставленное без движения, дополняют документами в срок, который дал суд, а возвращённое исправляют и подают снова. Определение о необоснованности заявления или о прекращении дела обжалуют в течение месяца либо готовят новую подачу с доказательствами. Если же суд завершил процедуру и написал, что правила об освобождении не применяются, долги остаются полностью или частично, и на апелляцию тоже есть месяц.
Начните с резолютивной части определения, раздела после слова «определил». По ней видно, что произошло.
| Что написано в определении | Что это значит | Что делать |
|---|---|---|
| «Оставить заявление без движения» | Не хватает документов или сведений, например доказательств, что хватит денег на расходы по делу; суд дал срок их донести | Донести недостающее в срок, тогда заявление считается поданным в день первой подачи |
| «Возвратить заявление» | Недочёты не исправили вовремя или заявление подано не в тот суд | Исправить и подать заново, возврат этому не мешает |
| «Признать необоснованным, оставить без рассмотрения» | Ваше заявление рассматривать не будут, но дело о вашем банкротстве идёт дальше по другому заявлению, обычно кредитора | Участвовать в этом деле: ваши долги рассмотрят в нём; при несогласии с определением обжаловать его |
| «Признать необоснованным, прекратить производство» | Суд не увидел признаков неплатёжеспособности, других заявлений нет | Обжаловать или подать заново с новыми доказательствами |
| «Прекратить производство по делу о банкротстве» | Например, нет денег на расходы процедуры и вознаграждение управляющего | Выяснить причину, при новой подаче её устранить |
| «Не применять правила об освобождении от исполнения обязательств» | Процедура закончена, но все долги или часть из них остались | Подать апелляцию, иначе долги взыскивают дальше |
| «Освободить от дальнейшего исполнения требований кредиторов» | Долги списаны, кроме тех, что закон не списывает | Если банк или пристав продолжают взыскание, отправьте им копию определения (раздел почему долги не списали) |
Что сделать сейчас.
- Найдите определение в картотеке арбитражных дел (kad.arbitr.ru) по номеру дела или фамилии: вкладка «Электронное дело», последний судебный акт. Как искать своё дело, показано в статье о проверке банкротства физического лица.
- Посчитайте срок обжалования: один месяц со дня вынесения определения, а не со дня, когда вы получили копию (п. 1 ст. 61 закона о банкротстве, ч. 3 ст. 188 АПК). Если в заседании объявили только резолютивную часть, днём вынесения считается дата изготовления полного текста (ч. 2 ст. 184 АПК). Подавайте как можно раньше, не дожидаясь последнего дня.
- Если заявление вернули или оставили без движения, выпишите из определения, чего не хватает, и донесите документы в срок, указанный судом.
- Если сомневаетесь, есть ли у вас риски неосвобождения, пройдите бесплатную проверку «Спишут ли долги» до новой подачи или до заседания о завершении процедуры.
Почему суд может отказать в банкротстве физического лица
Запретить гражданину банкротство суд не может: он проверяет, подано ли заявление по правилам и доказана ли неплатёжеспособность. По каким причинам могут отказать в банкротстве, зависит от стадии дела, поэтому отказ бывает трёх видов: заявление не приняли, заявление признали необоснованным, дело прекратили. Четвёртая ситуация наступает в конце процедуры, когда суд отказывает в освобождении от долгов.
Заявление вернули или оставили без движения
Это ещё не рассмотрение дела. Суд смотрит, приложены ли документы, и если нет, оставляет заявление без движения с указанием срока (ст. 44 закона о банкротстве, ст. 128 АПК). Исправили вовремя, и заявление принимают с датой первоначальной подачи. Не исправили, и его возвращают. Возврат не мешает подать заявление снова после устранения причин (ч. 6 ст. 129 АПК).
Перечень документов большой: списки кредиторов и должников, опись имущества, справки о доходах и выписки по счетам за три года, сделки за три года с недвижимостью, машинами и на сумму больше 300 000 ₽ (п. 3 ст. 213.4 закона о банкротстве). Госпошлину должник за своё заявление не платит (подп. 8 п. 1 ст. 333.21 НК).
Депозит 25 000 ₽: когда его вносят
Вознаграждение финансового управляющего, 25 000 ₽ (п. 3 ст. 20.6), гражданин вносит на депозит суда после определения о принятии заявления и до заседания по обоснованности. В платёжке указывают номер дела (п. 4 ст. 213.4). Номера нет, пока заявление не приняли, поэтому платить заранее, вместе с подачей, не нужно.
Банк против банкротства: может ли он «не дать»
Кредитор не решает, вводить ли процедуру. Банк может возражать: приносить расчёты, доказывать, что у должника хватает дохода или имущества. Решает суд по документам обеих сторон, сам банк закрыть дорогу к банкротству не может. Позже, при завершении дела, кредитор вправе просить не освобождать должника; в каких случаях суд с ним соглашается, разобрано ниже.
Заявление признали необоснованным: что проверяет суд
Проверив заявление, суд либо признаёт его обоснованным и вводит реструктуризацию долгов, либо признаёт необоснованным. Во втором случае он оставляет заявление без рассмотрения, если в суде есть другие заявления о вашем банкротстве, или прекращает дело, если их нет (п. 1–2 ст. 213.6 закона о банкротстве). Необоснованным заявление признают, если не доказана неплатёжеспособность или не выполнены условия закона.
Четыре признака, которые суд проверяет
Неплатёжеспособность значит, что вы не можете рассчитаться со всеми кредиторами полностью. Закон предполагает её, если есть хотя бы одно из обстоятельств (п. 3 ст. 213.6):
- вы перестали платить по долгам, срок которых наступил;
- больше 10 % наступивших долгов не оплачено дольше месяца;
- долги больше стоимости вашего имущества;
- пристав окончил исполнительное производство, потому что имущества для взыскания нет.
Кредитор или сам должник могут опровергнуть это предположение. Если по планируемым доходам видно, что гражданин в течение непродолжительного времени погасит всё, что уже просрочено, признать его неплатёжеспособным нельзя. В Обзоре Верховного суда от 18.06.2025 есть такое дело: банк подал на банкротство после трёх месяцев просрочки, а гражданин доказал, что нашёл работу и закроет долг по графику. Апелляция прекратила дело (п. 3 Обзора).
Чем доказать, что платить нечем
Суд опирается на документы. Кроме обязательного комплекта из п. 3 ст. 213.4 помогут график платежей и сведения о просрочках, постановления приставов, особенно об окончании производства из-за отсутствия имущества, справка о безработице, свидетельства о рождении детей. Если доход есть, покажите расчёт: сколько остаётся после прожиточного минимума на себя и детей и сколько нужно платить по всем долгам в месяц.
Суд ввёл реструктуризацию вместо реализации
Процедура в этом случае началась, просто с плана погашения. Чтобы сразу перейти к реализации имущества, ходатайство по п. 8 ст. 213.6 заявляют до заседания по обоснованности: суд вправе его удовлетворить, если гражданин не подходит для плана реструктуризации. Если реструктуризацию уже ввели, план можно не представлять, и тогда суд признает вас банкротом и введёт реализацию (п. 1 ст. 213.24).
Это ещё несколько месяцев и ещё 25 000 ₽ на вознаграждение управляющему за вторую процедуру. Само определение о введении реструктуризации можно обжаловать в течение месяца. Верховный суд в Обзоре указал, что при заявлении самого должника предпочтение отдают процедуре, которую он предложил, если нет недобросовестности (п. 5 Обзора). Как устроен план, читайте в статье о реструктуризации долгов.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Дело о банкротстве прекратили: почему и что дальше
Прекращение значит, что дело закончилось без признания банкротом и без списания. Причины перечислены в п. 1 ст. 57 закона о банкротстве, для граждан чаще встречаются три.
- Нет денег на процедуру. Суд прекращает дело на любой стадии, если средств не хватает на судебные расходы и вознаграждение управляющего (абз. 8 п. 1 ст. 57, п. 22 постановления Пленума ВС № 45). Кроме депозита, должник должен показать, что хватит денег на остальные расходы по делу, публикации и почту, иначе заявление оставят без движения (п. 19 того же постановления). Приложите справку о доходах или письмо родственника, который готов оплатить расходы.
- Заявление признали необоснованным при отсутствии других заявлений, об этом раздел выше.
- Все кредиторы отказались от требований или их требования погашены.
Если вы сами хотите отозвать заявление или выйти из процедуры, это другой вопрос. Последствия разобраны в статье о последствиях банкротства для должника.
Можно ли подать заново после прекращения
Пятилетний запрет на собственное заявление закон связывает с завершением реализации имущества или прекращением дела «в ходе такой процедуры» (п. 2 ст. 213.30). Если дело прекратили на проверке обоснованности, когда реализации ещё не было, этот запрет по тексту нормы не применяется.
Перед новой подачей устраните причину прекращения. То же заявление по тем же основаниям повторно не рассматривают (ч. 3 ст. 151 АПК), поэтому покажите, что изменилось: появились деньги на расходы, выросли долги, упал доход.
Посчитайте и деньги: 25 000 ₽ на вознаграждение финансового управляющего (депозит) и 16–22 тыс. ₽ на публикации и почту (по нашей практике); если введут реструктуризацию, ещё 25 000 ₽ и публикации; при продаже имущества управляющему 7 % и расходы на торги. Сроки и подводные камни новой подачи разобраны на странице о повторном банкротстве.
Почему после банкротства долги не списали: три разные ситуации
Если признали банкротом, но долги не списали, за этим стоит одна из трёх ситуаций. Отличить их можно по последнему определению в деле.
Дело ещё не закончено
Решение о признании банкротом вводит реализацию имущества, а освобождает от долгов только определение о её завершении (п. 2–3 ст. 213.28). Пока его нет, долги числятся за вами. Как идёт эта стадия и когда управляющий просит её завершить, описано в статье о реализации имущества гражданина.
Суд не освободил от долгов полностью или частично
Это и есть неосвобождение. По п. 4 ст. 213.28 суд может не освободить гражданина полностью или частично, Верховный суд прямо допустил частичное освобождение (п. 63 Обзора от 18.06.2025). В определении о завершении тогда пишут, что правила об освобождении к гражданину не применяются, все или по конкретному кредитору. Оснований три: привлечение к ответственности за неправомерные действия при банкротстве, сокрытие сведений от управляющего или суда и незаконные действия при получении или исполнении обязательства.
Отдельно закон сохраняет долги, которые остаются, даже если суд освободил гражданина: алименты, возмещение вреда жизни и здоровью и морального вреда, долги по зарплате перед работниками, текущие платежи (п. 5 ст. 213.28). По п. 6 сохраняются и некоторые долги из причинения вреда и оспоренных сделок. Полный перечень есть в статье о том, какие долги списываются при банкротстве.
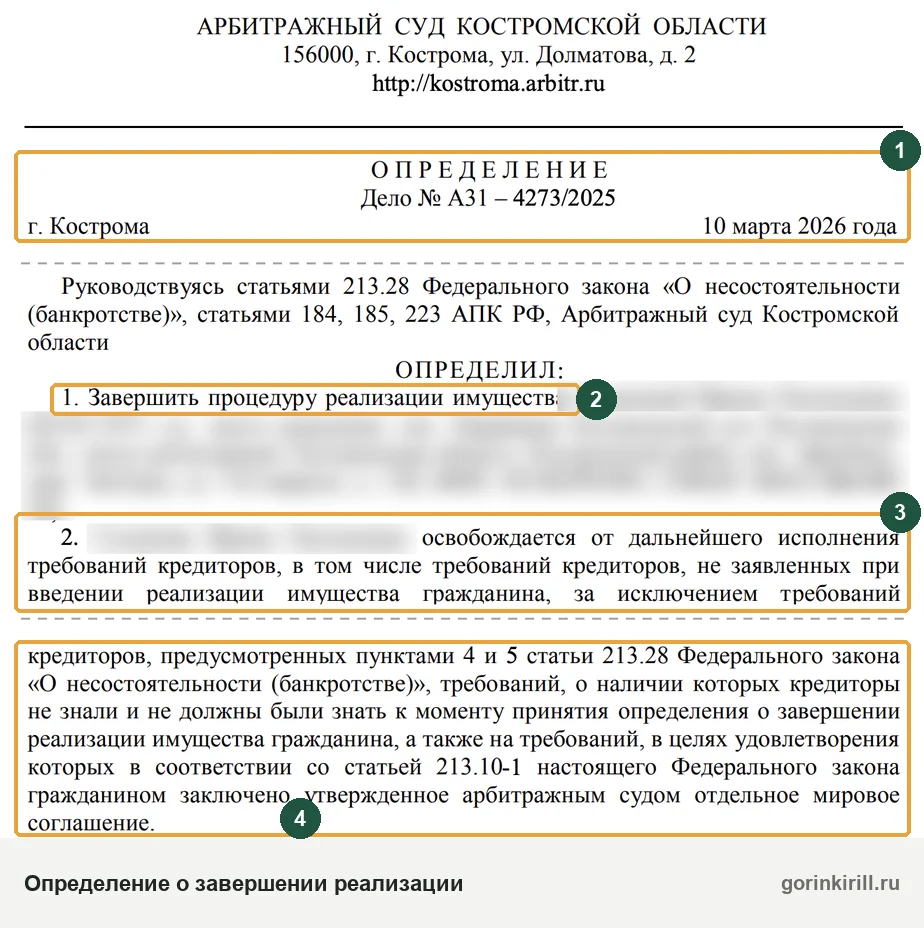
Суд освободил, а банк или приставы продолжают взыскивать
Если в определении написано «освободить», долги по нему списаны. Когда банк после этого показывает долг в приложении, а приставы не закрывают производство, нужно отправить им определение и требовать прекращения взыскания. Порядок на примере Сбербанка разобран в статье о том, что делать, если Сбербанк не списал долг после банкротства; с другими банками действуют так же.
Недобросовестный должник в банкротстве: за что суд не освобождает от долгов
Освобождение получает честный должник, который попал в долги не умышленно и помогал управляющему и суду. Так Верховный суд описал стандарт добросовестности в п. 60 Обзора от 18.06.2025. По общему правилу вопрос об освобождении суд решает при завершении реализации имущества (п. 46 постановления Пленума ВС от 13.10.2015 № 45), доводы о недобросовестности приносят кредиторы и управляющий. Где эти правила стоят в законе и как их читать, разобрано в статье о законе о банкротстве физических лиц.
Что суды считают недобросовестностью
В Обзоре от 18.06.2025 собраны примеры поведения, за которое суд не освободил:
- после решения о взыскании гражданин продал машину по заниженной цене и подарил жене участок, а деньги, которые вернул покупатель, в конкурсную массу не передал (п. 60);
- должник четыре года не отвечал суду и управляющему и не объяснил, куда ушли деньги кредиторов (п. 60);
- заложенный автомобиль продан без согласия банка, выручка банку не пошла (п. 61);
- кредиты в двух банках взяты в один день, ни одного платежа, заявление о банкротстве через три месяца (п. 62);
- человек с хорошим доходом набирал кредиты на рестораны и брендовую одежду и уволился за четыре дня до подачи заявления (п. 62).
Кредиторы и управляющие часто ссылаются и на ставки и азартные игры: переводы букмекерам и в онлайн-казино видны в выписках за три года. Отдельного правила о ставках в законе нет: суд оценивает такие траты вместе с остальным поведением должника по п. 4 ст. 213.28. Подробнее в статье о банкротстве, если долги появились из-за ставок и казино.
Отдельные основания с сокрытием и выводом имущества подробно разобраны в статьях о сокрытии имущества при банкротстве и о преднамеренном банкротстве. Сделки за три года до дела управляющий может оспорить, это тоже довод кредиторов, смотрите статью об оспаривании сделок.
Что само по себе не повод отказать
Верховный суд отделяет неразумное поведение от недобросовестного (раздел VI.1 Обзора):
- долгая просрочка ещё не злостное уклонение. Злостность проявляется в активных действиях: скрыть доход, переписать имущество, сменить адрес и не сообщить, мешать приставу или управляющему, жить роскошно при требованиях кредитора (п. 56);
- кредит потрачен не на ту цель, что в договоре, например целевой автокредит без покупки машины (п. 55);
- в анкете для банка или МФО доход и долги указаны неточно, но умысла обмануть не доказано: кредитор сам должен проверять заёмщика (п. 59).
Частичное неосвобождение: один кредитор вместо всех
Суд может отказать в списании только долга перед тем кредитором, которому должник навредил. В первом деле из п. 63 Обзора должник распорядился заложенной машиной без согласия банка и не объяснил почему. Апелляция не освободила его только от долга по этому кредиту, остальные долги списали. Во втором деле из того же пункта суд учёл, что банк сам не проверил залог, и освободил должника от долга перед банком частично. Похожие истории о займах накануне подачи мы разбирали в статье об опыте прошедших банкротство.
Неосвобождение от долгов в апелляции и кассации: что решили суды
- Апелляция отказала в списании долга одному кредитору, округ это отменил. Первая инстанция завершила реализацию и освободила должника от всех долгов. 13 ААС в марте 2026 года не освободил его от долга перед одним кредитором, но суд округа в июне 2026 года оставил в силе определение первой инстанции: признаков фиктивного банкротства и незаконных действий с кредиторами не доказано. Верховный суд жалобу кредитора не передал (определение ВС РФ от 23.10.2026 № 307-ЭС25-9014(4), дело № А21-11108/2022).
- Залоговая машина — долг перед банком остался. Первая инстанция в декабре 2025 года освободила должника от всех долгов. Апелляция в апреле 2026 года не освободила его от долга перед банком, у которого в залоге был автомобиль: суд разобрался, как должник перестал быть собственником машины, и счёл эти действия недобросовестными. Округ и Верховный суд это поддержали (определение ВС РФ от 20.10.2026 № 307-ЭС26-11459, дело № А13-6482/2024).
Как обжаловать отказ в банкротстве или неосвобождение от долгов
Определение обжалуют в арбитражный апелляционный суд в течение месяца со дня вынесения. Для определений по спорам в деле о банкротстве срок установлен п. 1 ст. 61 закона о банкротстве, для остальных определений такой же месяц даёт ч. 3 ст. 188 АПК. Прежний десятидневный срок из ч. 3 ст. 223 АПК утратил силу (закон от 29.05.2024 № 107-ФЗ).
Порядок подачи апелляционной жалобы
- Жалобу подают через суд, который вынес определение, а он сам пересылает её в апелляцию (ч. 2 ст. 257 АПК). Подать можно на бумаге или в электронном виде (ч. 1 ст. 260 АПК).
- Копию жалобы заранее отправляют участникам дела, обычно кредиторам и финансовому управляющему, заказным письмом с уведомлением (ч. 3 ст. 260 АПК).
- К жалобе прикладывают копию определения, квитанцию о пошлине, почтовые квитанции и доверенность, если подписывает представитель (ч. 4 ст. 260 АПК).
- За само заявление о банкротстве должник пошлину не платит, а за апелляционную жалобу платит: для гражданина 10 000 ₽ (подп. 19 п. 1 ст. 333.21 НК). По спорам в деле о банкротстве суды иногда применяют половину (подп. 9 той же статьи), поэтому сумму уточните в своём суде.
Что написать в жалобе
Обязательные реквизиты перечислены в ч. 2 ст. 260 АПК. Шапка: название апелляционного суда; кто подаёт жалобу (ФИО, адрес); другие участники дела; суд первой инстанции, номер дела, дата определения.
Текст: «Определением от [дата] по делу № [номер] суд [что решил]. С определением не согласен, поскольку [почему суд ошибся: какие доказательства не учёл, какую норму применил неверно]. Прошу отменить определение и [освободить от исполнения обязательств / направить вопрос на новое рассмотрение]». Ниже перечень приложений, дата и подпись. Новые требования, которых не было в первой инстанции, заявлять нельзя (ч. 3 ст. 257 АПК).
Апелляция может оставить определение в силе, отменить его и решить вопрос сама или вернуть на новое рассмотрение (ч. 4 ст. 272 АПК). Исход заранее не известен.
Новые документы апелляция примет, только если вы объясните, почему не могли представить их раньше по причинам, от вас не зависящим (ч. 2 ст. 268 АПК). Поэтому объяснения и документы по доводам кредиторов несите в первую инстанцию, до заседания о завершении, а в жалобе указывайте, что суд не учёл или оценил неверно. Постановление апелляции можно обжаловать в кассацию в течение месяца после вступления в силу (п. 2 ст. 61 закона о банкротстве).
Отмена неосвобождения от долгов: разбор дела
Долг в деле был один: около 17,5 млн ₽ ущерба банку по приговору за мошенничество (ч. 4 ст. 159 УК РФ), взысканного районным судом в 2019 году. Имущества у должника не нашлось. Финансовый управляющий просил завершить реализацию без освобождения от долгов, должник просил освободить.
Первая инстанция в мае 2025 года освободила: умысла во вред кредиторам нет, должник пенсионер, инвалид 2 группы, тяжело болен. Апелляция в сентябре 2025 года отказала в освобождении: долг возник из умышленного преступления. Суд округа в декабре 2025 года вернул освобождение. Судья Верховного суда отказал в передаче жалобы, но заместитель Председателя ВС передал дело в экономическую коллегию.
Коллегия отменила все три акта в части освобождения. Отказ в освобождении применяют соразмерно, возможен и частичный отказ (п. 63 Обзора). Нижестоящие суды не учли, что долг возник из умышленного преступления, а апелляция не учла, что должник ещё до приговора частично возместил ущерб: приговор требовал пересчитать сумму, а решение 2019 года и реестр этого не отражают.
Отказать в освобождении в той части, в которой вред уже возмещён, значит заставить платить дважды. Дело отправили на новое рассмотрение (определение СКЭС ВС РФ от 09.10.2026 № 305-ЭС26-709(2), дело № А40-12059/2023).
Там же коллегия напомнила: кредитор, который не успел по независящим от него причинам заявить ходатайство при завершении, может подать его позже (абз. 5 п. 4 ст. 213.28), а долги из п. 5–6 ст. 213.28 не списываются даже при общей фразе об освобождении в определении (п. 65 Обзора). Поэтому к апелляции готовьте документы о том, что именно и когда вы уже заплатили.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramЧто будет с долгами, если суд не освободил от обязательств
Долги, от которых суд не освободил, остаются, и кредиторы взыскивают их обычным порядком: через исполнительный лист и приставов. Остаток считают за вычетом того, что кредитор получил в процедуре.
- Сроки листа. Исполнительный лист можно предъявить в течение трёх лет со дня вступления акта в силу (ч. 1 ст. 21 закона № 229-ФЗ). Предъявление листа и частичная оплата прерывают этот срок, после перерыва он идёт заново (ст. 22).
- Удержания. Пристав может удерживать часть дохода, арестовывать счета и ограничить выезд, об этом статья о запрете на выезд за долги. Чем такой запрет отличается от ограничения, которое вводит суд по делу о банкротстве, разобрано на странице о выезде за границу при банкротстве.
- Ограничения банкротства действуют. Пять лет при кредитах нужно сообщать о банкротстве, три года нельзя руководить компанией (ст. 213.30), даже если долги остались.
Самому подать на банкротство в течение пяти лет после завершения реализации нельзя (п. 2 ст. 213.30). Если в этот период гражданина снова признают банкротом по заявлению кредитора, освобождение в новом деле не применяется. Внесудебное банкротство через МФЦ тоже доступно только через пять лет после прекращения или завершения судебного дела (п. 8 ст. 223.2).
Как гасить оставшийся долг
Попробуйте договориться с кредитором о рассрочке или сумме со скидкой и закрепите договорённость письменно. Учтите, что частичная оплата прерывает срок предъявления листа. Составить план погашения и выбрать, какой долг закрывать первым, поможет статья о погашении долгов. Если долг продали коллекторам и звонки мешают жить, остановить их можно по инструкции как остановить звонки коллекторов.
Как не получить отказ: что проверить до подачи и во время дела
Все основания для неосвобождения связаны с поведением самого должника, поэтому риск снижают открытость и соблюдение сроков. Что проверить:
- В заявлении указаны все кредиторы и всё имущество, включая долю в квартире, машину, счета и электронные кошельки.
- Приложены сделки за три года: продажа и дарение недвижимости и машин, сделки дороже 300 000 ₽. Скрытая сделка вредит сильнее раскрытой.
- Перед подачей не брались новые кредиты и займы и не продавалось заложенное имущество.
- На запрос финансового управляющего ответ дан в течение 15 дней (п. 9 ст. 213.9).
- Если вы сами хотите узнать у управляющего, как идёт дело, запрос составит конструктор запроса финансовому управляющему.
- Управляющему сообщают о новой работе, наследстве и крупных поступлениях, деньги не снимают в обход него.
- Ставки и переводы в казино в выписках не скрывают: управляющему и суду объясняют, когда и почему это прекратилось.
- Когда имущество продано и расчёты закончены, можно подать ходатайство о завершении: в конструкторе ходатайства о завершении банкротства есть пункт с просьбой освободить от обязательств.
Работу управляющего, его отчёт и анализ финансового состояния, на который часто ссылаются кредиторы, описывает статья о финансовом управляющем. Позиции кредиторов складываются и на собраниях, подробнее в статье о собрании кредиторов.
Если дело о банкротстве не начиналось или заявление вернули, при долге от 25 000 до 1 000 000 ₽ может подойти бесплатное банкротство через МФЦ, если есть одно из оснований п. 1 ст. 223.2. Пристав окончил производство, потому что взыскать нечего, и новых производств нет. Или вы получаете пенсию либо пособие на ребёнка или участвуете в СВО, исполнительный документ выдан не менее года назад, предъявлялся и не исполнен или исполнен частично, а имущества нет. Или документ выдан не менее семи лет назад, предъявлялся и не исполнен или исполнен частично.
Тем, чьё судебное дело уже прекратили или завершили, МФЦ закрыт на пять лет (п. 8 ст. 223.2). Куда подавать заявление в суд и как идёт дело целиком, описано в статье о судебном банкротстве.
Если непонятно, что значит ваше определение и что делать дальше, пришлите его в бот в MAX: бесплатно разберём документ и пошагово подскажем, с чего начать.
Вопросы об отказе в банкротстве и неосвобождении от долгов
Пропустил месяц на обжалование. Что делать?
Отказали в банкротстве через МФЦ. Это то же самое, что отказ суда?
Может ли суд списать часть долга перед одним банком?
Сколько ждать решения апелляции по возвращённому заявлению?
Финансовый управляющий нашёл признаки преднамеренного банкротства. Долги теперь точно не спишут?
Можно ли отменить освобождение от долгов после того, как дело закончилось?
Если долги не списали, можно ли выехать за границу?
Кредитор подал заявление о моём банкротстве, но не выиграл суд по долгу. Могут ли ввести процедуру?
Если суд не признал банкротом, кредиторы снова могут взыскивать?
Все статьи темы → Списание долгов
Читайте также
- Можно ли открыть ООО и стать директором после банкротства
- Сообщение о намерении обратиться в суд о банкротстве на Федресурсе: что это значит и что делать
- На ООО подали на банкротство: что делать директору в первые дни
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.