Судебное банкротство физических лиц: как идёт дело в арбитражном суде
Кратко
Судебное банкротство физических лиц ведёт арбитражный суд по месту жительства, подать можно и при долге меньше 500 000 ₽. Обязательные расходы — 25 000 ₽ на депозит суда и в среднем 16–22 тыс. ₽ на публикации и почту; госпошлины для должника нет.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 23 минДолговые процедуры
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Судебное, или арбитражное, банкротство физических лиц ведёт арбитражный суд по месту жительства. Финансовый управляющий проверяет имущество и сделки, а в конце суд завершает процедуру, и оставшиеся долги списаны, если нет оснований для отказа: например, человек не скрывал имущество и не обманывал кредиторов и суд. Не спишут алименты, долги, которые появились уже во время дела (скажем, за коммуналку в эти месяцы), и ещё несколько видов долгов, их список ниже. Подать своё заявление можно и при долге меньше 500 000 ₽, если вы уже не в состоянии платить. С какой суммы долга можно подать на банкротство через суд и через МФЦ, разобрано отдельно.
Госпошлины для должника нет. Обязательны 25 000 ₽ на депозит суда, то есть на его счёт для управляющего, и плата за публикации и почту: в наших делах она в среднем составляет 16–22 тыс. ₽. Без услуг юриста выходит около 41–47 тыс. ₽. Если суд начнёт с реструктуризации, добавятся ещё 25 000 ₽ управляющему и вторая публикация в газете, а если есть что продавать, управляющий получит 7 % от выручки и придётся оплатить торги.
Что сделать сейчас:
- Пройдите короткую проверку «МФЦ или суд»: при долге до 1 000 000 ₽ и одном из четырёх оснований может подойти бесплатная процедура без суда.
- Выпишите всех кредиторов, имущество и сделки за три года, затем начните собирать документы для банкротства.
- Соберите текст в конструкторе заявления в арбитражный суд и подайте его сами или с юристом.
Какой суд рассматривает банкротство физических лиц
Дело о несостоятельности (банкротстве) гражданина и индивидуального предпринимателя рассматривает арбитражный суд по месту жительства должника: такая подсудность прямо задана в п. 1 ст. 33 закона о банкротстве. Районный и мировой суды таких дел не ведут, передать дело в третейский суд тоже нельзя. Остальные нормы, по которым идёт дело, разобраны в статье 127-ФЗ простыми словами.
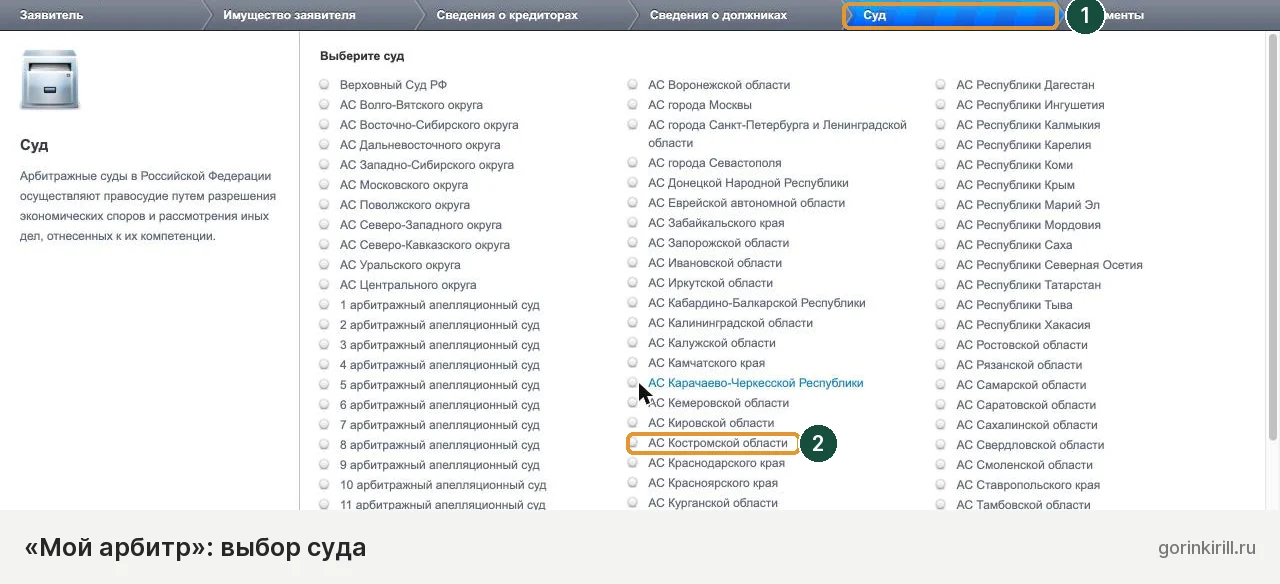
На практике это арбитражный суд вашего региона. Житель Костромской области подаёт в Арбитражный суд Костромской области. У Москвы и Подмосковья суды разные: Арбитражный суд города Москвы и Арбитражный суд Московской области. Каким судом вас признают банкротом, зависит от места жительства, поэтому при регистрации в другом месте сначала прочитайте, как на это влияет прописка.
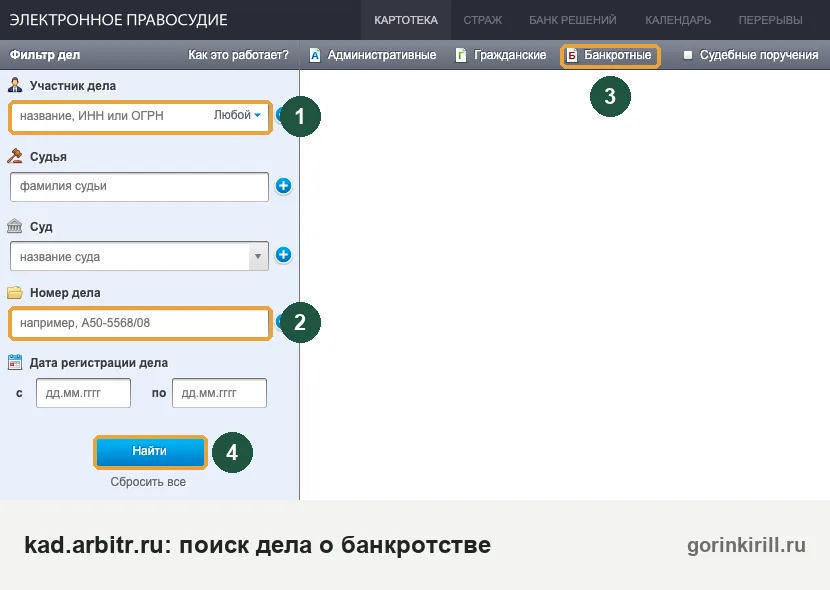
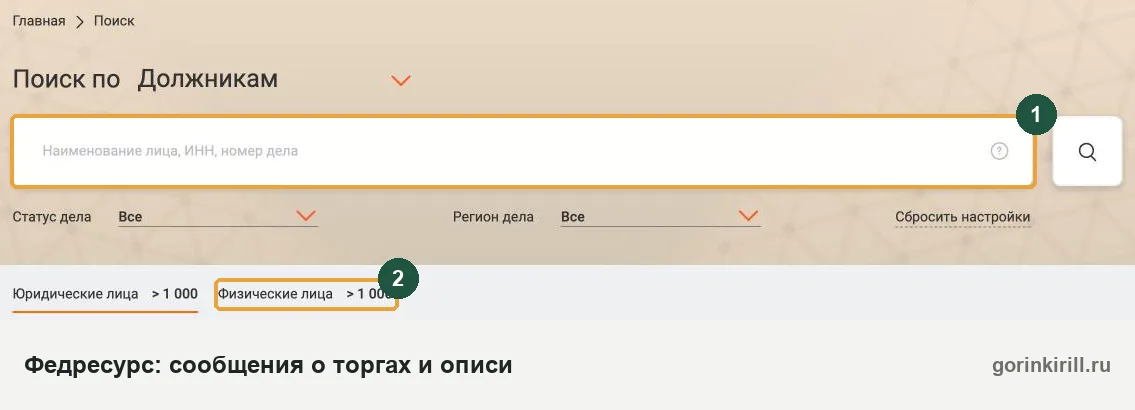
Официальный сайт вашего суда нужен для двух вещей: реквизитов депозитного счёта и контактов канцелярии. Само дело, его номер, судью, даты заседаний и судебные акты показывает картотека kad.arbitr.ru, там же можно посмотреть решение суда. Поиск по фамилии и чтение карточки разобраны на странице о картотеке арбитражных дел, а чужое банкротство проверяют по инструкции о проверке на банкротство.
Суд или МФЦ: чем судебное банкротство отличается от процедуры без суда
Судебное банкротство — это общая процедура личного банкротства гражданина. Суть в том, что дело ведёт арбитражный суд с финансовым управляющим; процедура возможна при любой сумме долга, но стоит денег. Внесудебное банкротство через МФЦ бесплатно, но доступно только при долге от 25 000 до 1 000 000 ₽ и одном из четырёх оснований из ст. 223.2 закона.
| Вопрос | Арбитражный суд | МФЦ |
|---|---|---|
| Сумма долга | Для своего заявления минимума нет | В пределах 1 000 000 ₽ |
| Условия | Признаки неплатёжеспособности | Например, приставы вернули лист из-за отсутствия имущества |
| Расходы | Депозит и публикации оплачиваются отдельно | Бесплатно |
| Кто ведёт | Судья и финансовый управляющий | МФЦ и реестр, управляющего нет |
| Срок | В законе общего срока нет, в наших делах в среднем около 7 месяцев | 6 месяцев со дня включения сведений в ЕФРСБ (п. 1 ст. 223.6) |
Плюсы суда: порога по сумме нет, а освобождение от долгов касается и кредиторов, которые не заявились в деле. Минусы: расходы, проверка прошлых сделок и продажа имущества, которое закон не защищает.
Досудебным, упрощённым или государственным банкротством обычно называют процедуру через МФЦ. Выбор МФЦ — единственный способ упростить банкротство гражданину, если он подходит под условия, они описаны в статье о банкротстве через МФЦ. Упрощённые процедуры из главы XI закона о банкротстве к гражданам не относятся: это порядок для ликвидируемой или отсутствующей организации. Бесплатного банкротства через суд нет. Что такое банкротство в целом, кому оно подходит и что будет после, рассказано в статье что такое банкротство, а здесь только судебный путь.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Условия банкротства физлица через суд: когда можно и когда обязаны подать
При каких условиях допускается банкротство физического лица, зависит от того, кто подаёт заявление. Объявить себя банкротом через суд гражданин обязан при долге от 500 000 ₽, если, заплатив одному кредитору, он не рассчитается с другими. При меньшем долге подать можно, если видно, что платить вы не сможете.
Обязанность. Заявление подают не позднее 30 рабочих дней со дня, когда вы узнали или должны были узнать о такой ситуации (п. 1 ст. 213.4). За неподачу гражданину грозит штраф от 1 000 до 3 000 ₽ (ч. 5 ст. 14.13 КоАП). Если срок уже прошёл, подать всё равно можно, закон этого не закрывает. Среди оснований, по которым суд отказывает в освобождении от долгов, опоздания с заявлением нет (п. 4 ст. 213.28).
Право. Подать можно и при меньшем долге, если очевидно, что вы не сможете платить в срок, и при этом есть признаки неплатёжеспособности или ваше имущество стоит меньше долгов (п. 2 ст. 213.4). Правило «от 500 000 ₽ и три месяца просрочки» относится к заявлению кредитора.
Суд считает гражданина неплатёжеспособным, пока не доказано иное, если есть хотя бы одно из четырёх обстоятельств (п. 3 ст. 213.6):
- вы перестали платить по долгам, срок которых наступил;
- больше 10 % наступивших долгов не погашены дольше месяца;
- долг больше стоимости вашего имущества, включая права требования;
- есть постановление об окончании исполнительного производства из-за отсутствия имущества.
Если видно, что с учётом будущих поступлений вы рассчитаетесь в течение непродолжительного времени, неплатёжеспособным вас не признают. При хорошей зарплате и недавней просрочке готовьте расчёт: сколько вы получаете и сколько нужно платить каждый месяц.
При долге 100 000–200 000 ₽ обязательные расходы около 41–47 тыс. ₽ составят от пятой части до почти половины долга, поэтому сначала сравните суд с МФЦ и договорённостью с кредитором. Самозанятый без статуса ИП подаёт как обычный гражданин, особенности дохода на НПД разобраны в статье о банкротстве самозанятых.
Когда на банкротство гражданина подаёт кредитор
Кредитор и налоговая (ФНС как уполномоченный орган) вправе подать заявление, если требования составляют не меньше 500 000 ₽ и не исполнены три месяца (п. 2 ст. 213.3). Такое банкротство иногда называют принудительным. Обычно для этого нужно вступившее в силу решение суда. Банку по кредитному договору, налоговой по обязательным платежам и кредитору с исполнительной надписью нотариуса оно не требуется (п. 1 и 2 ст. 213.5).
Часто первым сигналом становится сообщение о намерении обратиться в суд на Федресурсе. Индивидуальному предпринимателю перед своим заявлением такая публикация нужна за 15 календарных дней (п. 2.1 ст. 213.4), остальное на странице о банкротстве ИП.
После смерти гражданина дело может возбудить кредитор или налоговая, права должника переходят к принявшим наследство наследникам (п. 1 и 4 ст. 223.1). Подробнее в статье о долгах умершего.
Как подать заявление о банкротстве в арбитражный суд
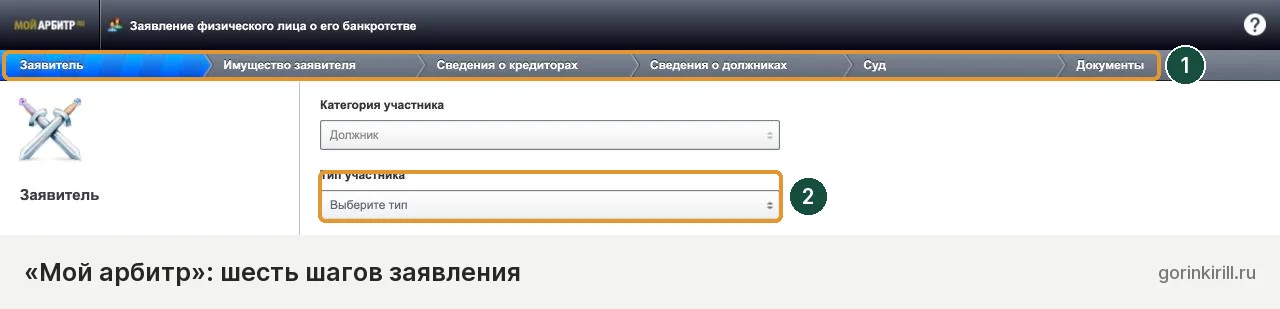
Физическое лицо подаёт заявление о банкротстве в суд по месту жительства через канцелярию, почтой или онлайн в сервисе «Мой арбитр». Исковое заявление здесь не нужно: подают заявление о признании банкротом.
- Соберите приложения. Перечень задан п. 3 ст. 213.4: долги и кредиторы, опись имущества, сделки за три года, доходы, счета, семья. Источник каждой справки указан в списке документов для суда. Документ о том, есть ли у вас статус ИП, нужен всем, даже если вы никогда не были предпринимателем. Заказывайте его последним: он должен быть получен не раньше чем за 5 рабочих дней до подачи.
- Выберите СРО. Так называют объединение арбитражных управляющих. В заявлении указывают его название и адрес, из его членов суд утвердит финансового управляющего (п. 4 ст. 213.4). Ещё до подачи спросите в СРО, есть ли управляющие в вашем регионе. Если кандидатуры не будет в течение 14 дней после получения определения, суд отложит вопрос на 30 дней, и вы вправе просить управляющего из другой СРО (п. 7 ст. 45).
- Составьте заявление. Укажите суд, свои данные, сумму долгов и причину, по которой не можете платить, СРО и перечень приложений. Написать заявление помогает конструктор с образцом. Если плана вы предложить не можете, сразу попросите ввести реализацию имущества и приложите расчёт: доход, прожиточный минимум на вас и иждивенцев, остаток, долг. Суд вправе удовлетворить такую просьбу, если вы не подходите для плана, но не обязан (п. 8 ст. 213.6), поэтому заложите деньги и на реструктуризацию: ещё 25 000 ₽ и одна публикация в газете.
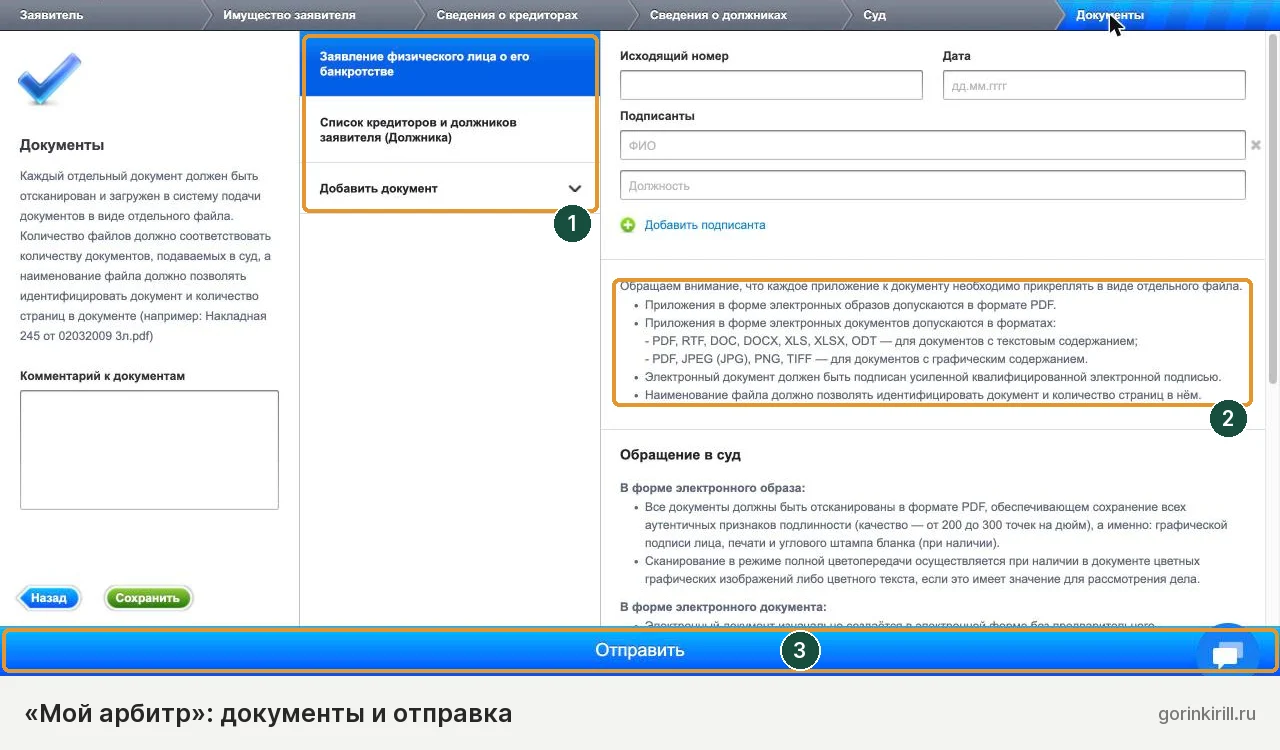
- Отправьте в суд. В «Мой арбитр» входят через учётную запись Госуслуг. Сами Госуслуги заявление в суд не принимают.
- Следите за определением. Судья решает вопрос о принятии не позже чем через 5 дней с даты поступления заявления (п. 2 ст. 42). После этого вносите депозит и готовьтесь к заседанию.
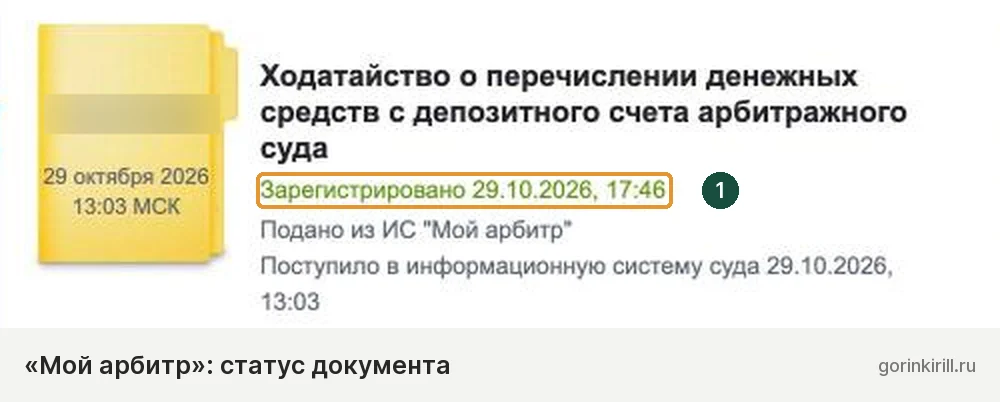
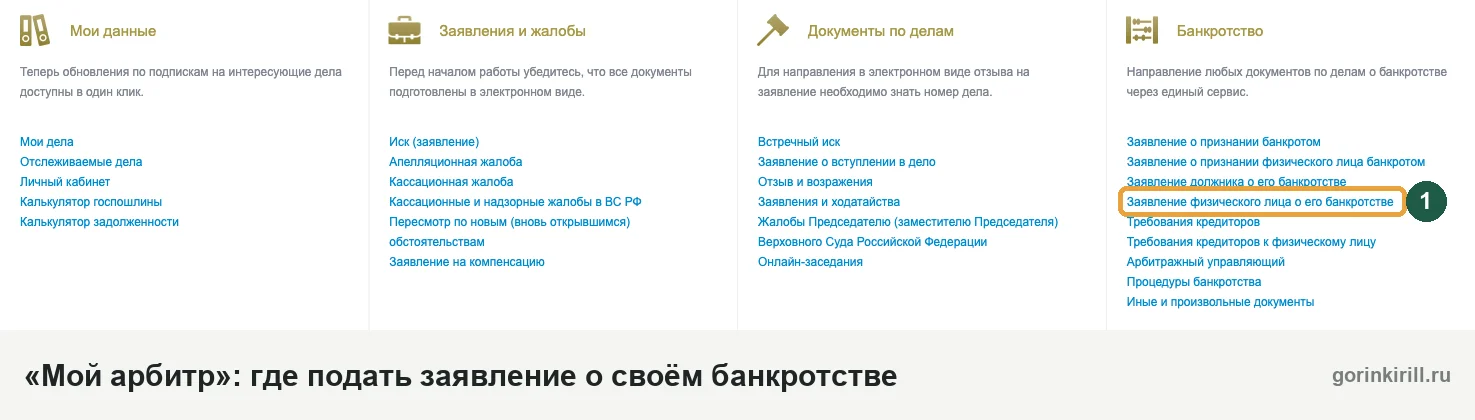
В самой форме шесть шагов: заявитель, имущество, кредиторы, должники заявителя, суд и документы. Каждое приложение прикрепляют отдельным файлом, а в названии файла указывают документ и число страниц. Усиленную квалифицированную электронную подпись система требует, только если документ создан сразу в электронном виде. Без неё распечатайте заявление, подпишите ручкой, отсканируйте и загрузите в PDF: такой электронный образ достаточно заверить простой подписью через вход по Госуслугам (п. 2.2.5 и 2.3.5 Порядка подачи документов, утверждённого приказом Судебного департамента при Верховном Суде РФ от 28.12.2016 № 252).
Если заявление подано с нарушениями, суд оставляет его без движения и даёт срок на исправление. Когда нарушения устранены вовремя, заявление считается поданным в день первого поступления. Если нет, суд его вернёт, и подавать придётся заново (ст. 44). Это ещё не отказ в банкротстве.
Можно ли подать самостоятельно, без юриста
Да, закон не требует представителя, и подать заявление и вести дело можно самому: пошаговая инструкция выше рассчитана и на этот случай. Самое трудоёмкое при подаче: выписки по счетам, сведения о доходах и списки кредиторов по утверждённой форме. Позже появляются вопросы посложнее: объяснения по сделкам и спор о жилье. Когда нужен юрист по банкротству и как его проверить, описано отдельно, как и то, что можно сделать через банкротство онлайн.
Что делать, пока суд не вынес определение
Сама подача заявления взыскание не останавливает: проценты и штрафы начисляются, приставы продолжают удержания. Не гасите перед подачей крупную сумму одному кредитору или родственнику, управляющий такие платежи проверит.
Если зарплата приходит в банк, которому вы должны, до подачи переведите её в банк без долгов: работодателю достаточно письменно сообщить новые реквизиты не позже чем за 15 календарных дней до выплаты (ч. 3 ст. 136 ТК). Пенсию тоже лучше заранее получать в банке без долгов. Иначе банк может списывать поступления в счёт долга, если это позволяет договор, и денег не хватит ни на депозит, ни на жизнь.
Сколько стоит судебное банкротство по закону
Обязательные расходы складываются из 25 000 ₽ управляющему за процедуру и платы за публикации; госпошлину должник за своё заявление не платит (подп. 8 п. 1 ст. 333.21 НК). Судебные расходы относятся на имущество должника и оплачиваются вне очереди, а при его нехватке их погашает заявитель, то есть при своём заявлении вы сами (п. 1 и 3 ст. 59). Услуги юриста в этот счёт не входят.
| Расход | Сумма | Откуда |
|---|---|---|
| Управляющему: фиксированная часть | 25 000 ₽ единовременно за каждую процедуру | п. 3 ст. 20.6 |
| Управляющему: проценты | 7 % от выручки от продажи имущества, взысканных долгов и денег, возвращённых по оспоренным сделкам; при исполнении плана 7 % от погашенного | п. 17 ст. 20.6 |
| Сообщения в реестре ЕФРСБ | По счёту, пример ниже | п. 4 ст. 213.7 |
| Объявление в газете | По размеру объявления, пример ниже | п. 1 ст. 213.7 |
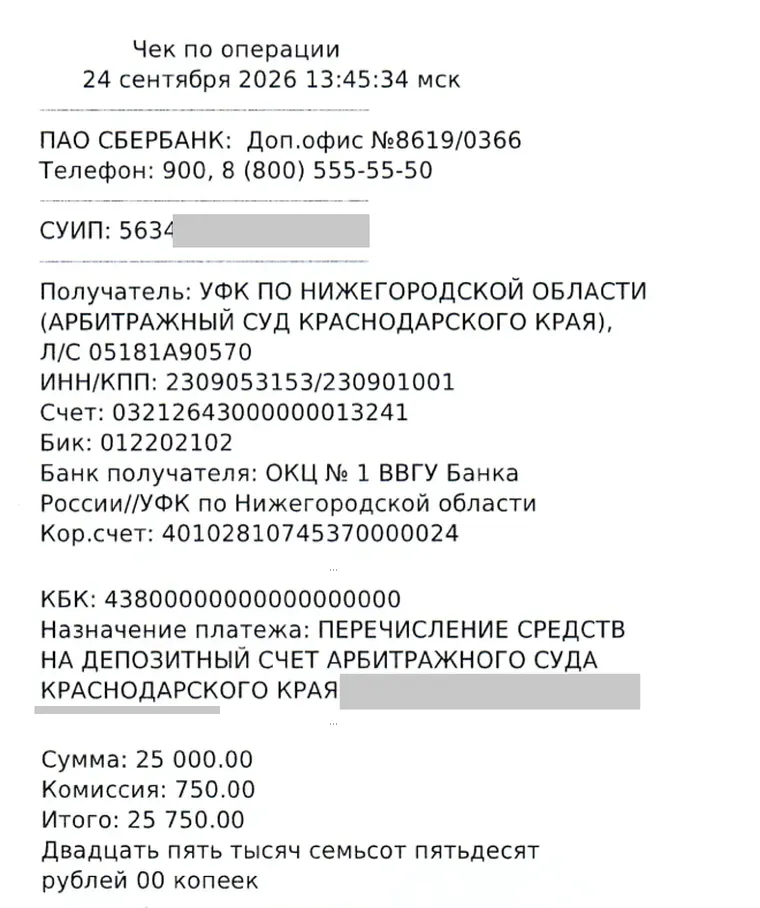
Ниже настоящие платёжные документы из наших дел, сентябрь–октябрь 2026 года, личные данные закрыты. Это суммы из конкретных дел, в вашем деле они могут быть другими. Цена объявления зависит от его размера.
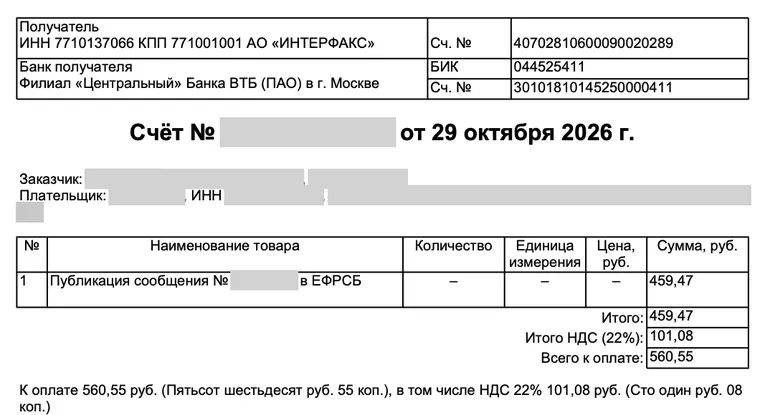
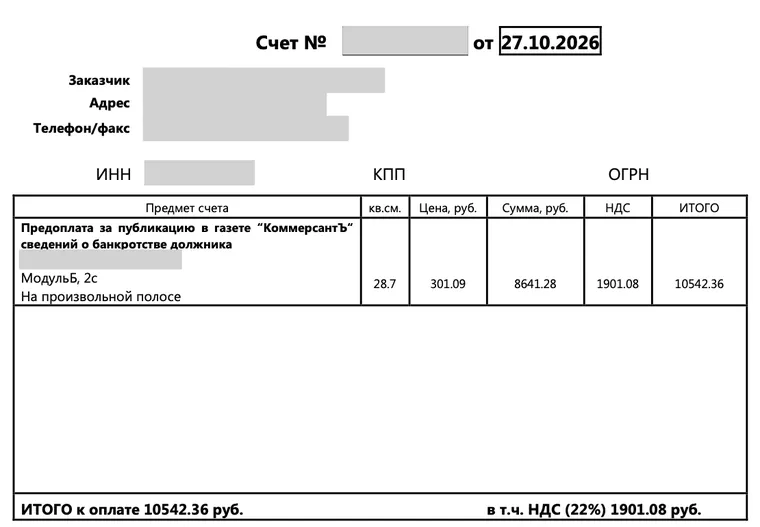
В газете по закону публикуют два вида сведений: о введении реструктуризации и о признании банкротом с введением реализации (п. 1 ст. 213.7). Остальное идёт только в ЕФРСБ. Поэтому дело с двумя процедурами обычно обходится дороже. До заседания спросите управляющего, как вы передаёте деньги на публикации, и сохраняйте подтверждения: срок заявления требований кредиторов считается от публикации, и задержка оплаты затягивает дело.
Условный расчёт. Вы просите сразу ввести реализацию, продавать нечего. Депозит 25 000 ₽ и комиссия 750 ₽, одно объявление 10 542,36 ₽, четыре сообщения в ЕФРСБ 2 242,20 ₽. Всего 38 534,56 ₽ плюс почта. Число сообщений взято для примера, в реальном деле их может быть больше, а цены и комиссия отличаются.
На практике выходит больше. По нашим делам публикации и почта в судебном банкротстве в среднем обходятся в 16–22 тыс. ₽: сумма растёт с числом кредиторов и длиной объявления.
Если есть что продавать, расходов больше: оценка, сообщения в ЕФРСБ о торгах и их итогах (п. 2 ст. 213.7), плата электронной площадке и 7 % от выручки управляющему. Их покрывают из денег от продажи (п. 1 ст. 59), но дело с торгами идёт дольше и стоит дороже, чем дело без имущества.
Если сначала была реструктуризация, а потом реализация, то есть полная процедура, фиксированная часть составит 50 000 ₽. Проценты управляющему платят после расчётов с кредиторами. Если не было ни продажи, ни взысканных долгов, ни возвращённых по сделкам денег, начислять их не с чего. Сумма 25 000 ₽ верна на дату проверки. С 27.07.2027 из-за изменений п. 3 ст. 20.6 действует в новой редакции (Федеральный закон от 26.07.2026 № 253-ФЗ), поэтому при подаче после этой даты проверьте сумму заново. Из чего складывается цена с юристом, показано на странице о стоимости банкротства.
Как оплатить депозит суда
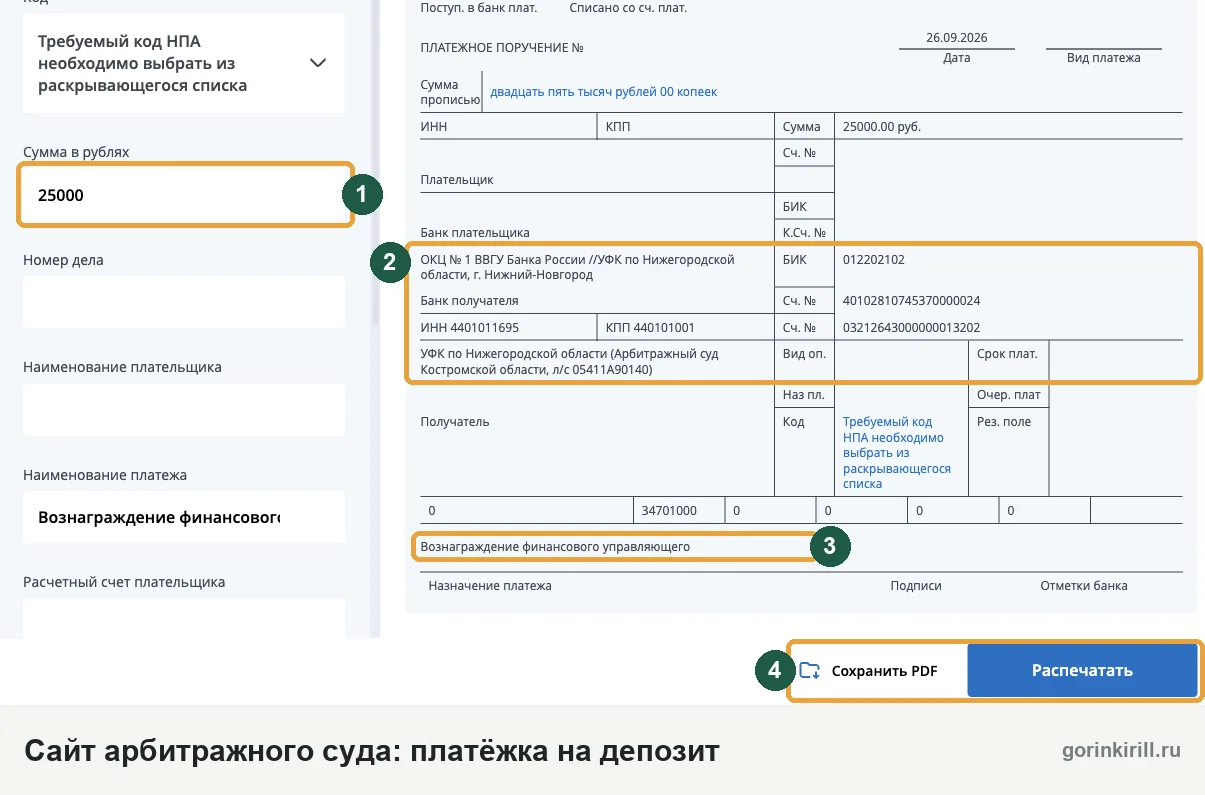
Деньги вносят после определения о принятии заявления и до даты заседания о его обоснованности, а в платёжном документе указывают номер дела (абз. 2 п. 4 ст. 213.4). Номер появится в определении. Платите заранее, перевод может идти несколько дней. Берите реквизиты именно депозитного счёта на сайте своего суда. Чек загрузите в «Мой арбитр» или передайте в канцелярию и уточните там, поступили ли деньги.
Процедура банкротства через арбитражный суд: пошаговая инструкция и стадии
Банкротство физического лица через суд поэтапно проходит восемь шагов: от решения подать до определения о завершении. Реструктуризацию суд вправе пропустить, если должник не подходит для плана и просит сразу ввести реализацию.
- Заявление: определение о принятии не позже 5 дней после поступления
- Первое заседание: от 15 дней до 3 месяцев после принятия
- Реструктуризация: кредиторы заявляют требования 2 месяца, план можно подать ещё 10 дней
- Собрание кредиторов и заседание по плану: суд утверждает план или признаёт банкротом
- Реализация: до 6 месяцев; если управляющий не просит её завершить, срок продлевается ещё на 6
- Завершение: определение суда, освобождение от долгов или отказ в нём
По ходатайству должника, не подходящего для плана, суд вправе сразу ввести реализацию: тогда шаги с реструктуризацией и собранием кредиторов по плану выпадают.
Пошаговая инструкция, как физическому лицу пройти процедуру банкротства самому:
- Решите, нужен ли суд. Сравните его с МФЦ и договорённостью с кредитором, посчитайте расходы.
- Подготовьте и подайте заявление. Соберите документы, выберите СРО и отправьте заявление в суд, порядок в разделе о подаче.
- Получите определение о принятии. Оно означает, что дело о банкротстве возбуждено. В нём указаны СРО и дата заседания о проверке обоснованности (п. 3 ст. 42). До этой даты внесите депозит.
- Пройдите первое заседание. Суд вводит реструктуризацию или, по вашему ходатайству, сразу реализацию, подробности ниже.
- Ждите требований кредиторов. Управляющий публикует сведения и не позднее 5 рабочих дней с того дня, как узнал о кредиторе, уведомляет его, а также банки, где у вас счета (п. 8 ст. 213.9). Требования проверяет суд, они попадают в реестр требований (п. 2 ст. 213.8).
- План и собрание кредиторов, если идёт реструктуризация. План направляют в 10-дневный срок (п. 1 ст. 213.12), собрание проводят не позднее 60 дней после окончания двухмесячного срока (п. 5 ст. 213.12), гражданин голосовать не может. Без одобренного плана суд признаёт гражданина банкротом. Исключения: до 2 месяцев на доработку плана по ходатайству или утверждение без одобрения при условиях из п. 2 и 4 ст. 213.17.
- Реализация. Процедуру под контролем суда осуществляет управляющий: описывает и оценивает имущество, продаёт его, часто через торги, анализирует финансовое положение гражданина (п. 8 ст. 213.9), оспаривает сомнительные сделки и рассчитывается с кредиторами из вырученных денег (ст. 213.24).
- Завершение. После расчётов управляющий подаёт отчёт, а суд выносит определение о завершении реализации (п. 1 и 2 ст. 213.28) и решает, освободить ли вас от долгов.
Какие процедуры применяются в деле о банкротстве гражданина
Виды процедур в деле о банкротстве гражданина закон называет такие: реструктуризация долгов, реализация имущества и мировое соглашение (ст. 213.2). Реструктуризацию и реализацию закон называет реабилитационными процедурами, их цели заданы в ст. 2 закона, кратко они собраны в таблице.
| Процедура | Цель по закону | Чем заканчивается |
|---|---|---|
| Реструктуризация долгов (РДГ) | Восстановить платёжеспособность и погасить задолженность по плану | Утверждённый план или признание банкротом |
| Реализация имущества (РИГ) | Соразмерно удовлетворить требования кредиторов и освободить гражданина от долгов | Определение о завершении, освобождение от долгов или отказ в нём |
| Мировое соглашение | Прекратить дело соглашением между должником и кредиторами, заключить его можно на любой стадии | Прекращение производства по делу (п. 1 ст. 213.31) |
Обычно в деле две процедуры: первая — реструктуризация, вторая — реализация. Иные процедуры (наблюдение, финансовое оздоровление, внешнее управление и конкурсное производство) применяют к организациям, гражданину их не вводят (п. 1 и 2 ст. 27). Поэтому если в отношении гражданина введена процедура банкротства, в рамках дела идёт либо реструктуризация, либо реализация: какая именно и на какой стадии находится дело, видно в карточке.
Мировое соглашение со стороны должника заключает сам гражданин (п. 2 ст. 213.31), порядок описан в статье о мировом соглашении.
Можно ли приостановить, продлить или возобновить процедуру банкротства
Реализацию вводят на срок до 6 месяцев, и если управляющий не просит её завершить, она считается продлённой ещё на 6 (п. 2 ст. 213.24). Поставить дело на паузу по своему желанию должник не может: суд приостанавливает производство только по основаниям ст. 143 и ст. 144 АПК, например пока не решено другое дело, от которого зависит это. Когда закрытое дело восстанавливают и кто может это запросить, разобрано в статье о возобновлении процедуры банкротства.
Сколько длится банкротство через суд
Общего и максимального срока в законе нет, он называет только отрезки из схемы. По нашим 1 946 завершённым делам судебное банкротство длилось в среднем около 7 месяцев, медиана 6 месяцев; цифры и способ подсчёта приведены на странице о том, сколько длится банкротство. Быстрее идут дела без имущества на продажу и спорных сделок, дольше — с недвижимостью, спорами о сделках и единственным жильём, поэтому дату окончания заранее не назвать. Если дело стоит без причин, разберите затягивание процедуры.
Первое заседание по банкротству: когда назначат и что решит суд
Первое заседание назначают не раньше чем через 15 дней и не позже чем через 3 месяца с даты принятия судом заявления (п. 5 ст. 213.6). Через какое время будет первый суд в вашем деле, скажет определение о принятии: там указаны дата и время, их же видно в карточке дела. Если заявление оставили без движения, заседание сдвинется.
Что суд проверяет и какие бывают итоги
На первом заседании суд проверяет обоснованность заявления: соответствует ли оно закону и доказана ли неплатёжеспособность. Важно также, внесён ли депозит и есть ли кандидатура управляющего. Итогов может быть четыре.
- Заявление обоснованно, вводится реструктуризация долгов
- По ходатайству должника, не подходящего для плана, суд вправе признать его банкротом и ввести реализацию
- Заявление оставлено без рассмотрения
- Производство по делу прекращено
Если имущества нет или после расходов на процедуру кредиторам ничего не останется, реализацию всё равно вводят (п. 2 ст. 213.6). Другое дело, когда нет денег на судебные расходы и вознаграждение управляющего: это основание прекратить дело (п. 1 ст. 57). Поэтому перед первым заседанием проверьте, что депозит поступил. Суд может и отложить дело, например без кандидатуры управляющего или документов. Отложение ещё не отказ, смотрите новое определение. Что делать, если заявление оставили без рассмотрения или дело прекратили, разобрано в статье о том, почему суд не признал банкротом.
Нужно ли ходить в суд и как проходит заседание
Если явку не признали обязательной, при надлежащем извещении суд вправе рассмотреть дело без вас, а вы можете заранее сообщить, что согласны на это (ч. 2 и 3 ст. 156 АПК). Перед каждым заседанием читайте последнее определение в картотеке. За неявку при обязательной явке суд может оштрафовать, а достаточно ли представителя, смотрите по тексту определения. Когда ведёте дело сами, лучше участвовать хотя бы в первом заседании: судья может спросить то, чего нет в бумагах.
Заседание ведёт судья один (ч. 2 ст. 223 АПК), его длительность закон не устанавливает. Будьте готовы коротко объяснить, на что брали кредиты и когда перестали платить, где работаете и сколько получаете, кто на иждивении, что есть из имущества и что продавали или дарили. Это ориентир, а не перечень из закона. Отвечайте теми же сведениями, что в заявлении, а ошибку в заявлении сразу исправьте письменно.
Что происходит после первого заседания
Определение о реструктуризации и решение о признании банкротом исполняются немедленно (п. 6 ст. 213.6). Управляющий публикует сообщение в реестре и газете, начинается приём требований кредиторов, а в определении о реструктуризации суд сразу называет дату следующего заседания (п. 4 ст. 213.6). С этого дня для вас меняются правила, об этом следующий раздел.
Сколько судов при банкротстве и когда второе заседание
При реализации сразу заседаний минимум два: первое и о завершении. С реструктуризацией минимум три, а споры с кредиторами и отложения добавляют новые. Точной даты второго заседания закон не даёт: к ней должны пройти приём требований и собрание кредиторов, а отчёт управляющий подаёт минимум за 5 дней до заседания (п. 7 ст. 213.12).
Нет денег на депозит: как суд округа прекратил дело о банкротстве
Арбитражный суд Северо-Западного округа, постановление от 10.04.2026 № Ф07-686/2026 (дело № А56-123290/2023). Заявительнице при подаче дали отсрочку внесения 25 000 ₽ до заседания о проверке заявления: так решил суд, прямого правила об отсрочке депозита в законе нет. Заседание несколько раз откладывали, деньги на депозит так и не поступили, других заявлений о банкротстве не было, и производство прекратили.
Кассация оставила это в силе. То, что человек подходит под признаки неплатёжеспособности, не отменяет обязанность внести деньги, а рассрочку закон не предусматривает. Подать заявление снова можно, если выполнить требования закона.
Что меняется для должника после определения суда
Перемены начинаются с момента определения о реструктуризации, а сильнее всего жизнь меняет решение о признании банкротом. Коротко:
- приставы перестают удерживать деньги по кредитам, алименты удерживают и дальше;
- проценты и штрафы по старым долгам больше не начисляются;
- кредиторы и коллекторы не вправе звонить вам сами;
- дарить имущество нельзя, а крупные сделки и новые кредиты возможны только с согласия управляющего;
- после признания банкротом карты вы отдаёте управляющему, а он перечисляет вам прожиточный минимум на вас и детей.
Подробности по каждой процедуре в таблице.
| Последствие | Реструктуризация | После признания банкротом |
|---|---|---|
| Приставы | Взыскание по имущественным листам приостанавливается | Пристав оканчивает производство, получив копию решения |
| Исключения | Алименты, вред жизни и здоровью, истребование имущества и споры о праве на него, заложенное жильё, если банк согласился оставить его за собой | Алименты, текущие платежи, истребование имущества, признание права собственности. Остальные листы пристав передаёт управляющему |
| Аресты, которые наложили приставы | Снимаются; пристав вправе оставить арест на имущество в пределах долга по листам, которые продолжают исполняться | Снимаются |
| Проценты и штрафы | Не начисляются, кроме текущих платежей | Не начисляются, кроме текущих платежей |
| Сделки | С письменного согласия управляющего: недвижимость, доли, ценные бумаги, машины, другое имущество дороже 50 000 ₽, кредиты и займы, поручительства, уступка, залог. Дарить нельзя совсем | Имуществом из массы распоряжается только управляющий |
| Деньги | Можно открыть спецсчёт: до 50 000 ₽ в месяц без согласия, суд вправе увеличить. Другие счета с письменного согласия, кроме денег, на которые нельзя обратить взыскание | Счетами распоряжается управляющий, все карты передают ему не позднее одного рабочего дня после решения |
Это следует из ст. 213.11 и ч. 1 и 2 ст. 69.1 закона об исполнительном производстве (реструктуризация), ст. 213.25 и ч. 4 ст. 69.1 того же закона (реализация). Кто ограничивает карты и счета по закону № 115-ФЗ и чем занимается Росфинмониторинг, разобрано в отдельной статье.
Карты. Контакт управляющего возьмите заранее и до заседания договоритесь, как передать карты и как получать деньги в пределах прожиточного минимума. Счета, открытые только в приложении, тоже назовите.
Копии актов. Приставу отправьте копию сами и попросите постановление о приостановлении или окончании производства в связи с банкротством и о снятии арестов: удержания могут идти, пока он не обработает акт. Банку и работодателю копию отправляйте после разговора с управляющим, он скажет, куда перечислять деньги.
Звонки. С даты определения о реструктуризации или решения о признании банкротом кредитор и коллектор не вправе по своей инициативе звонить вам и встречаться с вами по долгу (п. 1 ч. 1 ст. 7 закона № 230-ФЗ). Если звонят, назовите номер дела, а при повторении подайте жалобу в ФССП.
Займы. Взять заём или кредит в период реструктуризации без письменного согласия управляющего нельзя, а 5 лет после завершения дела договоры кредитов и займов заключают только с указанием на банкротство (п. 1 ст. 213.30).
Выезд. После признания банкротом суд вправе ввести временный запрет и ограничить право выезжать за границу, а при уважительной причине ограничение можно снять досрочно (п. 3 ст. 213.24). Как это происходит, разобрано в статье об ограничении выезда при банкротстве.
Огласка. Информация о деле открыта: фамилию можно найти в картотеке, ЕФРСБ и объявлении. Соседям и родственникам эти сведения никто не рассылает, но работодатель или банк могут их найти, а на работе узнают и тогда, когда управляющий обратится по поводу зарплаты.
Что будет с имуществом и зарплатой после признания банкротом
После признания банкротом имущество составляет конкурсную массу, из которой платят кредиторам. Исключение составляет то, на что нельзя обратить взыскание по ст. 446 ГПК (п. 1 и 3 ст. 213.25).
- Обычно остаётся: единственное пригодное для проживания жильё, если оно не в ипотеке, обычная домашняя обстановка и одежда.
- Оговорка про жильё: если оно явно больше разумной потребности семьи, суд по ходатайству кредитора может снять с него защиту, но у должника должны остаться нормальные условия для жизни (постановление КС РФ от 26.04.2021 № 15-П). Когда в споре о жилье участвует прокурор и что это значит для должника, разобрано в статье об участии прокурора в деле о банкротстве.
- Зарплата: заработная плата, отпускные и больничные поступают управляющему как доход, а на жизнь вам оставляют не меньше прожиточного минимума на вас и иждивенцев. Подробно о единственном жилье и зарплате при банкротстве.
- Обычно продают: второе жильё, дачу и машину, если она не защищена законом. Весь перечень собран в статье об имуществе при банкротстве, про автомобиль отдельно: можно ли оставить машину.
- Пособия: детские пособия и выплаты беременным из бюджета и фондов, в том числе в декрете, защищены от взыскания (п. 12 ч. 1 ст. 101 закона № 229-ФЗ). Как получать их отдельно, договоритесь с управляющим заранее.
- По ходатайству: суд может исключить из массы другое имущество общей стоимостью до 10 000 ₽, если доход от него существенно не повлияет на расчёты с кредиторами (п. 2 ст. 213.25).
Супруг становится участником дела (п. 6 ст. 213.1), и совместно нажитое в браке имущество тоже проверяют: разбор на странице о том, что могут забрать у жены или мужа.
Не дарите и не переоформляйте имущество перед подачей. Управляющий проверяет сделки за три года, но и более старую сделку можно оспорить, если она была только для вида, без денег, или сделана, чтобы спрятать имущество от кредиторов (ст. 10 и п. 1 ст. 170 ГК). Такие действия считают недобросовестными и могут отказать в освобождении. Если имущество продано по рыночной цене, сохраните договор и выписку о поступлении денег.
Всё, что вы получите во время реализации, тоже идёт в массу: наследство, подарок, премия, возврат налога (п. 1 ст. 213.25). Сразу сообщайте об этом управляющему. Если суд установит, что вы скрыли такие сведения, он может отказать в освобождении от долгов (п. 4 ст. 213.28).
План реструктуризации в деле о банкротстве: кому суд его утвердит
План реструктуризации суд может утвердить гражданину с источником дохода, и только внутри дела о банкротстве (подробно о реструктуризации долгов); рассрочку без такого дела согласуют с банком.
План нельзя представить, например, при непогашенной судимости за умышленное экономическое преступление, если человека признавали банкротом за последние 5 лет или план утверждали за последние 8 лет (п. 1 ст. 213.13). Срок плана до 5 лет, а если суд утвердил его без одобрения кредиторов, до 3 лет (п. 2 ст. 213.14).
Если денег хватает только на часть долга, кредиторы могут не поддержать план. Платежи по плану распределяют пропорционально требованиям. В план не входят алименты, вред жизни и здоровью, зарплата, выходные пособия и авторские вознаграждения (п. 4 и 5 ст. 213.14). Одобренный план суд утвердит после погашения текущих долгов и требований первой и второй очереди (п. 1 ст. 213.17). Составить план помогает конструктор плана.
Новые условия с банком закрепляют договором, суд в этом не участвует. Как просить и что делать при отказе, сказано в материале о реструктуризации кредита.
Как суд завершает дело и какие долги остаются
После завершения реализации гражданин освобождается от оставшихся долгов, в том числе перед кредиторами, которые не заявились в деле; часть долгов сохраняется, а в трёх случаях суд может не освободить полностью или частично (п. 3–6 ст. 213.28, п. 63 Обзора ВС от 18.06.2025).
Сохраняются:
- текущие платежи, то есть долги, возникшие после принятия заявления, например за ЖКХ;
- алименты, вред жизни и здоровью, зарплата и выходное пособие, моральный вред;
- субсидиарная ответственность и убытки компании, вред имуществу, причинённый умышленно или по грубой неосторожности;
- возврат полученного по сделке, которую суд признал недействительной по ст. 61.2 или 61.3 закона;
- требования, о наличии которых кредитор не знал и не должен был знать к определению о завершении;
- долг, по которому утверждено отдельное мировое соглашение об ипотечном жилье.
Суд может не освободить от долгов полностью или частично, если гражданин привлечён к ответственности за неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство в этом деле, не дал нужные сведения суду и управляющему либо действовал незаконно при возникновении или исполнении обязательства, например дал заведомо ложные сведения при получении кредита (п. 4 ст. 213.28). Так, в определении от 09.02.2024 № 301-ЭС23-23696 Верховный Суд не стал пересматривать отказ в освобождении по одному кредитному договору, при оформлении которого должник дал недостоверные сведения о доходе и месте работы; остальные долги прекратились. Все основания, практика и порядок обжалования разобраны в статье суд не признал банкротом или не списал долги: что делать.
Результат подтверждает определение о завершении реализации, сохраните его копию. Чем оно отличается от решения о признании банкротом, разобрано отдельно. Подробно по видам долгов смотрите, какие долги не списываются. Как суды применяют эти правила, разъяснено в постановлении Пленума Верховного Суда Российской Федерации от 13.10.2015 № 45; примеры из наших завершённых дел собраны на странице судебной практики по банкротству физлиц.
Что делать после завершения процедуры банкротства
С даты определения о завершении полномочия управляющего прекращаются (п. 13 ст. 213.9), и счетами и картами вы снова пользуетесь сами. Если банк не разблокировал карты и счета, отнесите ему копию определения, её же отправьте приставам, если у них остались производства по долгам из дела. Затем проверьте кредитную историю. Ограничения на 3–10 лет описаны в разделе о том, когда начинать не стоит.
Когда судебное банкротство не стоит начинать
Риски судебного банкротства выше выгоды, если подходит МФЦ, долг можно закрыть за обозримое время или большая его часть не списывается.
- Подходите под МФЦ. Тогда сначала пробуйте процедуру без суда.
- Долг можно закрыть за обозримое время. Сравните с договорённостью с кредитором. Если долг старый, проверьте срок давности.
- Долг в основном из того, что не списывается. Алименты и вред здоровью процедура не уберёт.
- Есть незащищённое имущество, которое хотите сохранить. Второе жильё и машину могут продать.
- Вы руководите компанией. Три года после завершения реализации или прекращения дела в её ходе нельзя занимать должности в органах управления юрлица и участвовать в управлении им. Для банков срок 10 лет, для страховых, НПФ, управляющих компаний фондов и микрофинансовых компаний 5 лет (п. 3 ст. 213.30).
Заранее разберите и сделки: подарок квартиры или продажу машины родственнику за бесценок управляющий проверит. Если продали по рыночной цене, держите договор и выписку.
Другие последствия: 5 лет кредиты и займы только с указанием на банкротство, и 5 лет нельзя снова подать заявление самому (п. 1 и 2 ст. 213.30). Весь перечень собран на странице о последствиях для должника.
Для разговора о вашем деле хватит пяти вещей: кредитная история из бюро, список производств у приставов, доход за последние месяцы, имущество и сделки, семейное положение. С ними можно пройти проверку ситуации, написать нам в MAX или прийти на консультацию. Результат зависит от суда.
Вопросы о судебном банкротстве физических лиц
Что значит РИГ и РДГ в банкротстве?
Банкротство разбирает гражданский суд?
Можно ли отозвать заявление о банкротстве из арбитражного суда?
Что делать, если на меня подал на банкротство банк?
Можно ли подать на банкротство через суд второй раз?
Подходит ли судебное банкротство пенсионеру?
Можно ли участвовать в заседании онлайн?
Что делать, если суд отказал в банкротстве?
Что будет с долгом, который я забыл указать в заявлении?
Что будет, если на депозит или публикации нет денег?
Читайте также
- Ипотека при банкротстве физлица: что будет с квартирой и как её сохранить
- С какой суммы долга можно подать на банкротство физлица в 2026 году
- Банкротство: что это такое, как проходит и кому подходит
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.