Закон о банкротстве физических лиц простыми словами: 127-ФЗ, статьи и изменения 2025–2026
Кратко
Банкротство граждан регулирует глава X закона № 127-ФЗ: через суд — статьи 213.1–213.32, через МФЦ — 223.2–223.7. Если долги от 500 000 ₽ и расплатиться со всеми кредиторами вы не можете, заявление в суд нужно подать в течение 30 рабочих дней.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 20 минДолговые процедуры
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Правила банкротства граждан собраны в главе X Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)», её часто называют законом о банкротстве физических лиц. Банкротство через суд описано в ст. 213.1–213.32, без суда, через МФЦ, — в ст. 223.2–223.7. По этому закону суд освобождает от долгов, которые не удалось погасить, но алименты, вред здоровью и платежи, возникшие во время дела, остаются.
Если долги вместе составляют не меньше 500 000 ₽ и, заплатив одному кредитору, вы не сможете расплатиться с остальными, закон обязывает подать заявление в суд. Срок — 30 рабочих дней с того дня, когда вы это поняли или должны были понять. При меньшей сумме подавать или нет, решаете вы, подробнее в статье о том, с какой суммы можно подать на банкротство. Ниже закон о банкротстве разобран доступным языком: что значат его статьи для человека с долгами и где их применяют.
Что сделать сейчас:
- Сложите все долги вместе с поручительствами и посмотрите исполнительные производства у приставов.
- При сумме от 25 000 до 1 000 000 ₽ пройдите бесплатную проверку права на банкротство через МФЦ: она покажет, подходит ли путь без суда.
- Если МФЦ не подходит, остаётся судебное банкротство. До подачи проверьте две вещи: какое имущество попадёт в продажу (ваше и общее с супругом) и какие сделки за три года проверит управляющий, порядок в конце статьи. Черновик заявления соберите в конструкторе заявления о признании банкротом и подайте в арбитражный суд по месту жительства.
Не уверены, какой путь ваш? Напишите юристу в MAX, это бесплатно: посмотрим долги и скажем, подходит ли МФЦ, суд или другой способ.
Где в 127-ФЗ правила о банкротстве граждан
Человеку с долгами нужна глава X «Банкротство гражданина» и несколько общих статей, остальное в 127-ФЗ написано для организаций.
Понятие банкротства закон даёт в ст. 2: это признанная арбитражным судом или наступившая после внесудебной процедуры неспособность должника полностью расплатиться с кредиторами и заплатить обязательные платежи. Признать гражданина банкротом может только арбитражный суд. Без суда долги списывают через МФЦ по правилам § 5.
Глава X делится на параграфы:
- § 1.1 (ст. 213.1–213.32): судебное банкротство гражданина. Здесь заявление, процедуры, имущество, расчёты с кредиторами, освобождение от долгов и последствия;
- § 2 (ст. 214–216): особенности для индивидуальных предпринимателей;
- § 3: крестьянские (фермерские) хозяйства;
- § 4 (ст. 223.1): банкротство гражданина после его смерти;
- § 5 (ст. 223.2–223.7): внесудебное банкротство через МФЦ.
Если в главе X вопрос не решён, применяются общие главы I–III.1, VII, VIII, параграф 7 главы IX и параграф 2 главы XI (п. 1 ст. 213.1). Поэтому для граждан действуют, например, ст. 20.6 о вознаграждении управляющего и статьи об оспаривании сделок.
К гражданину не относятся ст. 126 закона о банкротстве о конкурсном производстве, наблюдение и внешнее управление. У гражданина три процедуры: реструктуризация долгов, реализация имущества и мировое соглашение (ст. 213.2). Банкротство компаний идёт по другим главам того же закона, об этом статья о банкротстве ООО.
Какое имущество не забирают, определяет ст. 446 ГПК, на которую ссылается 127-ФЗ. Общий смысл процедуры объяснён в статье что такое банкротство простыми словами.
С какого года действует банкротство физических лиц
Банкротство граждан по нынешним правилам действует с 1 октября 2015 года. Сам 127-ФЗ принят в 2002 году, а параграф 1.1 главы X добавил в него Федеральный закон от 29.06.2015 № 154-ФЗ. Дату 01.10.2015 подтверждает примечание к ст. 213.30: граждане, признанные банкротами до этой даты, вправе с неё снова подать заявление о своём банкротстве. Срока окончания у закона нет: это постоянная процедура, а не временная программа.
Внесудебное банкротство через МФЦ добавил Федеральный закон от 31.07.2020 № 289-ФЗ. В 2023 году его расширил закон от 04.08.2023 № 474-ФЗ: в ст. 223.2 появились новые основания и справки.
Как проверить действующую редакцию 127-ФЗ
127-ФЗ меняют по нескольку раз в год, и рядом с действующим текстом справочные системы показывают изменения, которые вступят в силу позже. Проверьте четыре места на странице статьи:
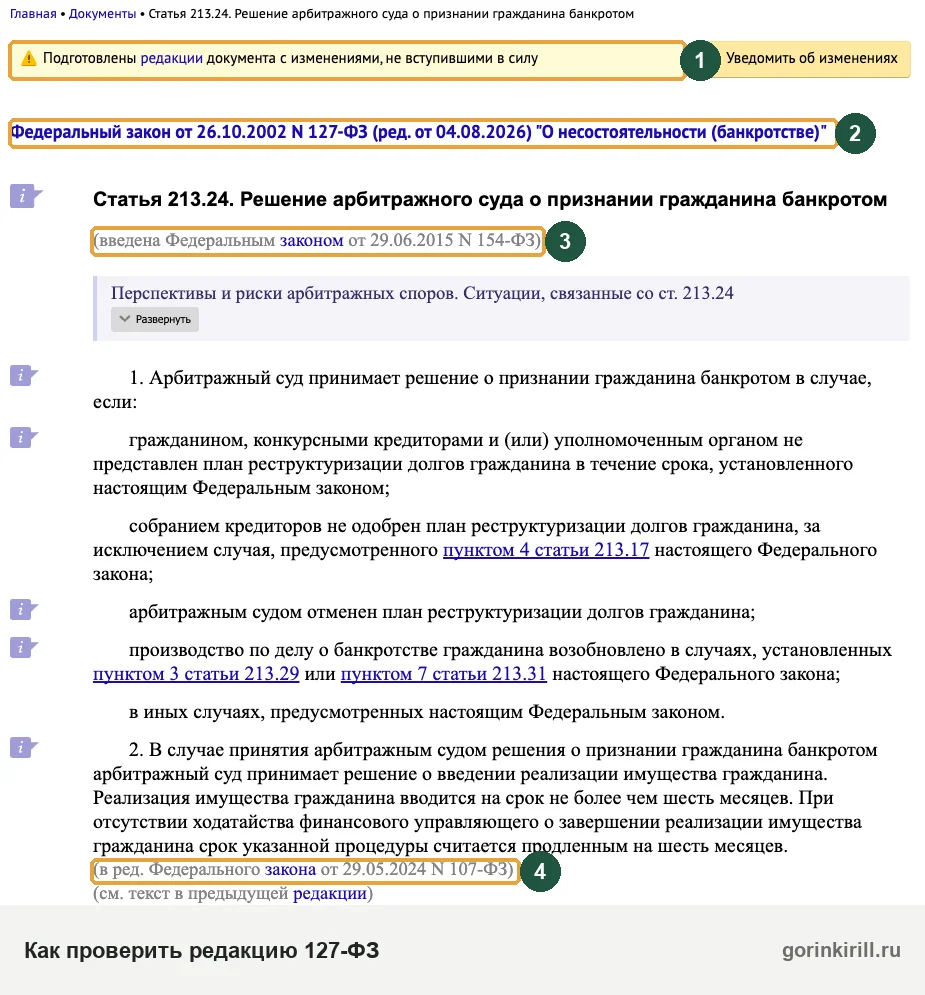
Строка «вносятся изменения» с будущей датой значит, что сейчас действует текст ниже. На 08.11.2026 последняя редакция закона по-прежнему от 04.08.2026.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Кто вправе и кто обязан подать на банкротство по закону
Заявление о банкротстве гражданина подают сам гражданин, кредитор или налоговая (п. 1 ст. 213.3). Для гражданина закон различает обязанность и право.
Обязанность возникает при двух условиях сразу: долги вместе составляют не меньше 500 000 ₽, и если заплатить одному кредитору, не хватит на остальных. Тогда заявление подают в арбитражный суд не позднее 30 рабочих дней со дня, когда гражданин узнал или должен был узнать об этом (п. 1 ст. 213.4). В сумму входят и долги, срок которых ещё не наступил (п. 10 постановления Пленума ВС № 45).
Право подать заявление есть и при меньшей сумме. Нужно, чтобы было очевидно, что вы не сможете заплатить в срок, и были признаки неплатёжеспособности или недостаточности имущества (п. 2 ст. 213.4). Размер долга в этом случае значения не имеет (п. 11 того же постановления).
Кредитор или налоговая вправе подать заявление, если долг перед ними не меньше 500 000 ₽ и не погашен три месяца (п. 2 ст. 213.3). Обычно кредитору нужно вступившее в силу решение суда. Без него можно подать по налогам, по исполнительной надписи нотариуса, по кредитному договору с банком и в некоторых других случаях (ст. 213.5).
Основания для признания банкротом: когда гражданина считают неплатёжеспособным
Основания для признания должника несостоятельным (банкротом) суд проверяет по ст. 213.6. Неплатёжеспособность — неспособность полностью расплатиться с кредиторами и заплатить налоги. Суд признаёт гражданина неплатёжеспособным, если есть хотя бы одно из четырёх обстоятельств и не доказано обратное (п. 3 ст. 213.6):
- вы перестали платить по долгам, срок которых наступил;
- больше 10 % наступивших долгов не оплачено дольше месяца;
- долги больше стоимости вашего имущества;
- пристав окончил исполнительное производство, потому что не нашёл имущества.
Отсутствие имущества не мешает ввести реализацию, это прямо записано в п. 2 ст. 213.6.
Банкротство с долгом 439 тысяч по заявлению самой должницы: разбор дела
Что было. Гражданка подала на своё банкротство с долгом 439 410,82 ₽, меньше 500 тысяч, и в заявлении сразу попросила ввести реализацию имущества. Суд принял заявление 07.03.2025, а 03.04.2025 признал её банкротом и ввёл реализацию. Кредитор обжаловал решение: долг меньше порога, банкротить нельзя.
Что решил суд. Апелляция оставила решение в силе. Если должник сам подаёт заявление по праву (п. 2 ст. 213.4), размер долга значения не имеет: суд смотрит, очевидно ли, что платить в срок он не сможет, и есть ли признаки неплатёжеспособности (постановление Одиннадцатого арбитражного апелляционного суда от 17.06.2025 № 11АП-4987/2025 по делу № А55-6752/2025).
Чем полезно. С долгом меньше 500 000 ₽ подавать можно. Приложите документы о доходе и долгах, из которых видно, что платить нечем, и сразу просите реализацию, если план вам не подходит.
Процедура банкротства по закону: от заявления до списания долгов
Ниже шаги дела по главе X 127-ФЗ. Сроки большинства шагов задаёт закон, и каждый заканчивается определением или решением арбитражного суда. «Приказа о признании банкротом» в законе нет: суд выносит решение о признании гражданина банкротом и введении реализации имущества (ст. 213.24).
- Заявление в арбитражный суд с описью имущества, списком кредиторов и документами за 3 года
- Депозит 25 000 ₽ после принятия заявления, но до заседания по его проверке
- Проверка обоснованности не раньше 15 дней и не позже 3 месяцев с принятия заявления
- Реструктуризация или сразу реализация: с этого дня проценты и неустойки больше не начисляются, взыскание приставов останавливается
- Реализация 6 месяцев: без ходатайства о завершении продлевается ещё на 6 месяцев
- Определение о завершении: суд решает, освободить ли от долгов
Главный документ после дела: определение о завершении реализации имущества.
Дело считается начатым, когда суд принял заявление к производству (ст. 213.3). Дальше оно идёт так.
1. Заявление. К нему прикладывают список кредиторов, опись имущества, документы о сделках за три года (с недвижимостью, машинами, долями и любых дороже 300 000 ₽), справки о доходах и выписки по счетам (п. 3 ст. 213.4). Полный перечень есть в статье о документах для банкротства.
2. Депозит. Деньги на вознаграждение управляющему вносят на депозит суда после определения о принятии заявления и до заседания по его обоснованности (абз. 2 п. 4 ст. 213.4 в редакции закона от 29.12.2025 № 544-ФЗ). В платёжке указывают номер дела.
3. Проверка обоснованности. Это первое заседание, на котором суд проверяет, правда ли вы не можете расплатиться. Оно проходит не раньше чем через 15 дней и не позже чем через 3 месяца после принятия заявления (п. 5 ст. 213.6). Суд вводит реструктуризацию долгов. Если гражданин не подходит под требования к плану, по его ходатайству суд сразу признаёт его банкротом (п. 8 ст. 213.6).
Если дохода на план не хватает, просите о реализации сразу в заявлении о банкротстве: суд вправе ввести её по ходатайству гражданина, который не отвечает требованиям к плану (п. 8 ст. 213.6). Без такой просьбы суд может ввести реструктуризацию, а это ещё 25 000 ₽ управляющему, публикации и несколько месяцев. Требования: есть доход, нет судимости за экономические преступления и действующего административного наказания за мелкое хищение, порчу имущества или фиктивное либо преднамеренное банкротство, не было банкротства 5 лет и плана реструктуризации 8 лет (п. 1 ст. 213.13).
План реструктуризации рассчитан максимум на 5 лет, а если суд утверждает его без одобрения кредиторов, не больше чем на 3 года (п. 2 ст. 213.14).
4. Что меняется после введения процедуры. С даты, когда суд ввёл реструктуризацию или сразу признал вас банкротом, кредиторы не могут получить деньги в обход дела. Пока суд только принял заявление, это ещё не действует: до заседания по проверке проценты начисляются, а приставы продолжают взыскание (п. 1–2 ст. 213.11):
- денежные требования кредиторов, кроме текущих, рассматривают только в деле о банкротстве, а их иски в обычных судах оставляют без рассмотрения;
- проценты, неустойки и штрафы больше не начисляются, кроме текущих платежей, то есть долгов, появившихся после принятия заявления (например, квартплаты за эти месяцы);
- аресты на имущество снимают;
- исполнение по имущественным взысканиям приостанавливается. Исключения: алименты, вред жизни и здоровью и ещё несколько требований.
Суд может принять обеспечительные меры (п. 3 ст. 213.11). Крупные сделки в реструктуризации (дороже 50 000 ₽, с недвижимостью, машинами, займами и поручительствами) гражданин совершает только с письменного согласия управляющего (п. 5 ст. 213.11). Кредиторы заявляют требования в суд, и суд включает их в реестр требований кредиторов. Решения по плану принимает собрание кредиторов (ст. 213.8).
5. Реализация имущества и завершение. Реализацию вводят на срок до шести месяцев. Если управляющий не попросил её завершить, срок считается продлённым ещё на шесть месяцев (п. 2 ст. 213.24 в редакции закона от 29.05.2024 № 107-ФЗ). После расчётов управляющий сдаёт отчёт, суд выносит определение о завершении и решает вопрос об освобождении от долгов (ст. 213.28). Как продают имущество и закрывают дело, по шагам разобрано в статье про этапы реализации имущества гражданина.
По нашей практике (более 1 900 дел) процедура длится в среднем около 7 месяцев с момента, когда суд присвоил делу номер. От чего зависит срок, рассказано в статье о том, сколько длится банкротство.
Участие финансового управляющего обязательно (п. 1 ст. 213.9). Его вознаграждение и другие расходы собраны в конце статьи. Сведения о деле публикуются в Едином федеральном реестре сведений о банкротстве (ст. 213.7), поэтому проверить человека на банкротство может любой.
Статьи закона о банкротстве и что они значат для человека
Краткое содержание 127-ФЗ для гражданина собрано в таблице, там же ссылки на подробные разборы. Текст сверен с редакцией от 04.08.2026.
| Статья 127-ФЗ | Что в ней | Что это значит для вас |
|---|---|---|
| 213.2 | Три процедуры: реструктуризация, реализация, мировое соглашение | Наблюдения и конкурсного производства у гражданина не бывает; про мировое соглашение |
| 213.3 | Кто подаёт заявление; порог 500 000 ₽ и 3 месяца для кредитора | Кредитор может начать дело без вашего согласия |
| 213.4 | Обязанность и право гражданина, документы, депозит | Когда подать обязаны, а когда вправе, разобрано выше |
| 213.6 | Проверка заявления, признаки неплатёжеспособности | Можно просить сразу ввести реализацию |
| 213.7 и 28 | Публикации в ЕФРСБ и в газете | Сведения о деле открыты; как устроен реестр |
| 213.9 | Финансовый управляющий | Без управляющего дела не бывает |
| 213.11 | Последствия введения реструктуризации | Проценты и неустойки больше не начисляются, приставы по старым долгам останавливаются |
| 213.13–213.14 | Требования к плану реструктуризации и его срок | План до 5 лет, без одобрения кредиторов до 3 лет |
| 213.24 | Решение о признании банкротом, срок реализации | 6 месяцев с автопродлением; возможен временный запрет на выезд |
| 213.25 | Конкурсная масса: имущество для продажи | Карты передают управляющему; что входит в массу |
| 213.26 | Продажа имущества гражданина | Имущество продают на торгах, если собрание кредиторов или суд не решили иначе; недвижимость и драгоценности или предметы роскоши дороже 100 000 ₽ — только на открытых торгах |
| 213.27 и 213.27-1 | Очерёдность расчётов, залог, единственное жильё в ипотеке | Кредитор по залогу получает 80 % выручки от предмета залога |
| 213.28 | Завершение и освобождение от долгов | Какие долги списывают, какие остаются, когда в списании откажут |
| 213.30 | Последствия банкротства | 5 лет сообщать о банкротстве при займах, ограничения на управление компаниями |
| 213.32 и 61.2, 61.3 | Оспаривание сделок | Продажи и подарки за 3 года до дела могут отменить: оспаривание сделок |
| 216 | Последствия для индивидуального предпринимателя | Статус ИП прекращается, 5 лет нельзя снова регистрироваться |
| 223.2–223.7 | Внесудебное банкротство через МФЦ | Бесплатно, 6 месяцев, долг от 25 000 до 1 000 000 ₽ |
Статьи 28, 60, 61.10, 61.11, 100, 137, 139 и 142 закона о банкротстве: когда они касаются гражданина
Часть общих статей закона касается и граждан, если в главе X нет своего правила (п. 1 ст. 213.1). Чаще всего вам встретятся такие.
- Ст. 60 закона о банкротстве: для физических лиц это обособленные споры, в том числе жалобы на арбитражного управляющего и разногласия между управляющим, кредиторами и должником. Суд рассматривает такое заявление не позднее месяца с даты получения (п. 1): если управляющий бездействует, жалобу на него рассмотрят в течение месяца. Как спорить с управляющим, разобрано в статье о финансовом управляющем.
- Ст. 61.10: кто считается контролирующим должника лицом. Это понятие из дел о банкротстве компаний: бывший директор или участник может стать в таком деле ответчиком.
- Ст. 61.11 закона о банкротстве: если компания не может расплатиться из-за действий контролирующего лица, оно отвечает по её долгам. Такой долг гражданину при его банкротстве не спишут, подробнее о субсидиарной ответственности.
- Ст. 28: сведения о банкротстве после оплаты включают в ЕФРСБ и публикуют в официальном издании. По делам граждан в издании печатают только сведения о введении процедуры (п. 1 ст. 213.7). Так о деле узнают все кредиторы, а публикации входят в расходы на дело.
- Ст. 100: как суд проверяет требования кредиторов. В реализации имущества требования рассматривают по этой статье (п. 4 ст. 213.24).
- Ст. 137: требования третьей очереди. Для гражданина очерёдность расчётов установлена в ст. 213.27, банки и МФО там тоже в третьей очереди.
- Ст. 139: продажа имущества. У гражданина имущество продают по ст. 213.26, остальное решают по общим нормам.
- Ст. 142: расчёты по реестру. Требования, заявленные после закрытия реестра, погашают только из имущества, оставшегося после расчётов с кредиторами из реестра (п. 4).
Положение о продаже имущества гражданина утверждает суд по правилам ст. 110, 111, 112 и 139 (п. 1 ст. 213.26). С приставами 127-ФЗ связывает закон № 229-ФЗ: после признания банкротом исполнительные производства оканчивают, кроме алиментов, текущих платежей и ряда других (ч. 1 и 4 ст. 69.1).
Заинтересованные лица, давность и умерший должник по закону о банкротстве
Заинтересованные лица гражданина — супруг, родственники по прямой линии, братья, сёстры и родственники супруга (п. 3 ст. 19). Сделки с ними управляющий проверяет особенно внимательно.
Давность для оспаривания сделок гражданина считается с момента, когда управляющий узнал или должен был узнать об основаниях. Право оспаривать возникает с даты введения реструктуризации (п. 2 ст. 213.32).
Дело можно начать и после смерти гражданина: заявление подают кредитор, налоговая или наследник, и суд сразу вводит реализацию имущества (п. 1 ст. 223.1). В массу входит наследственное имущество (п. 4 и 7 ст. 223.1). Как идёт банкротство умершего должника, разобрано отдельно, а долги наследников без банкротства — в статье о долгах умершего.
Постановления Пленума ВС о банкротстве граждан: что в них важно должнику
Постановления Пленума Верховного суда о банкротстве граждан разъясняют судам, как применять закон. Главных постановлений два: № 45 от 2015 года о процедурах банкротства граждан и № 48 от 2018 года о конкурсной массе.
| Документ | О чём |
|---|---|
| Постановление Пленума ВС от 13.10.2015 № 45 «О некоторых вопросах, связанных с введением в действие процедур, применяемых в делах о несостоятельности (банкротстве) граждан» (в редакции постановления от 17.12.2024 № 40) | Подача заявления, процедуры, план реструктуризации, добросовестность должника, освобождение от долгов |
| Постановление Пленума ВС от 25.12.2018 № 48 «О некоторых вопросах, связанных с особенностями формирования и распределения конкурсной массы в делах о банкротстве граждан» | Конкурсная масса: единственное жильё, имущество и долги супругов, алименты |
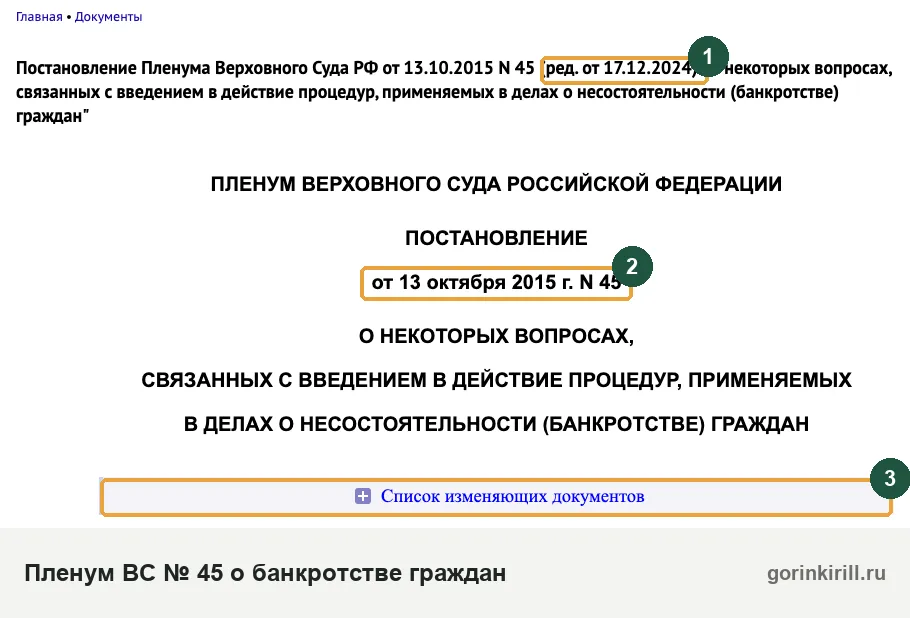
Для человека с долгами в них есть такие правила.
- Если вы ИП, дело о банкротстве одно: два дела сразу, как гражданина и как предпринимателя, не ведут (п. 2 постановления № 45).
- Должник обязан честно раскрывать сведения суду и управляющему. Суд учитывает, были ли документы у гражданина и мог ли он их получить. Скрытые при такой возможности или ложные сведения могут стоить списания долгов (п. 42).
- Защита единственного жилья без ипотеки действует и в банкротстве. Если квартир несколько, какая из них защищена, решает суд (п. 3 постановления № 48). Продажу такого жилья перед делом не отменят, если семья в нём живёт и после возврата оно было бы защищено (п. 4). Исключение — явно роскошное жильё (постановление КС РФ № 15-П), подробнее в статье о том, могут ли забрать единственное жильё.
- Общее имущество супругов продают в деле должника, а супругу перечисляют половину выручки, если общих долгов нет (п. 7–8 постановления № 48). Отдельной статьи о совместном банкротстве супругов в законе нет. Если дела ведутся у обоих, общее имущество продают в деле того, кто записан собственником (п. 10).
- В исключительных случаях, например на дорогие лекарства, суд может оставить должнику из массы больше 10 000 ₽ (п. 2 постановления № 48).
Есть и Обзор судебной практики по делам о банкротстве граждан, утверждённый Президиумом ВС 18.06.2025, в редакции от 29.04.2026. В нём собраны позиции ВС по жилью, супругам, наследству и списанию долгов.
Имущество гражданина-банкрота: что продают, что оставляют
В конкурсную массу входит всё имущество на дату решения о банкротстве и всё, что появится позже, кроме защищённого ст. 446 ГПК: единственного жилья, если оно не в ипотеке и не явно роскошное (постановление КС РФ № 15-П), обычных вещей, денег в размере прожиточного минимума (п. 1 и 3 ст. 213.25). Работающему из зарплаты оставляют не меньше минимума трудоспособного населения в целом по России (20 644 ₽ в 2026 году), а если региональный выше — региональный (абз. 8 ч. 1 ст. 446 ГПК). Пенсионеру Верховный суд оставлял минимум пенсионера в его регионе, хотя отдельные апелляционные суды давали и федеральный минимум трудоспособного; на детей и других иждивенцев оставляют их минимум. Суд может исключить и другое имущество до 10 000 ₽ (п. 2).
С 2024 года супруг сам участвует в деле (п. 6 ст. 213.1). Подробный разбор есть в статье об имуществе при банкротстве и о том, что могут забрать у жены или мужа.
Что гражданин обязан делать после признания банкротом
С даты решения о банкротстве имуществом из массы распоряжается только финансовый управляющий, а сделки, которые гражданин совершил сам, ничтожны (п. 5 ст. 213.25). Конкретные обязанности:
- не позднее одного рабочего дня после решения передать управляющему все банковские карты (п. 9 ст. 213.25);
- не открывать самому счета и вклады и не получать по ним деньги (п. 7 ст. 213.25). Исключение сделано для участников СВО и боевых действий, мобилизованных и ряда военнослужащих: они вправе сами открыть счёт для выплат по службе (п. 8.1 ст. 213.25 в редакции закона от 23.05.2025 № 111-ФЗ, подп. «а»–«д» п. 3 ч. 1 ст. 40 закона № 229-ФЗ). Остальным счёт для пособий открывать нельзя;
- сообщать управляющему и суду полные и правдивые сведения. За скрытые или ложные сведения суд может отказать в освобождении от долгов (п. 4 ст. 213.28).
В реструктуризации правила мягче. Гражданин вправе открыть специальный счёт и тратить с него до 50 000 ₽ в месяц без согласия управляющего, суд может увеличить эту сумму. Деньгами на других счетах он распоряжается только с письменного согласия управляющего, кроме защищённых от взыскания (п. 5.1 ст. 213.11 в редакции закона от 23.03.2026 № 62-ФЗ).
Какие долги 127-ФЗ списывает, а какие сохраняет
По ст. 213.28 после расчётов с кредиторами суд освобождает гражданина от оставшихся долгов, в том числе перед кредиторами, которые не заявились в деле (п. 3 ст. 213.28). Обычно списываются кредиты, займы, долги по картам, микрозаймы, долги за ЖКХ до заявления и поручительства. Налоги тоже списываются, а налоговая сама вправе подать на банкротство (п. 2 ст. 213.3), подробнее в разборе про долги по налогам в банкротстве. Полный список есть в статье о том, какие долги списываются при банкротстве.
Остаются в силе после дела (п. 5 и 6 ст. 213.28):
- текущие платежи, то есть долги, возникшие после принятия заявления;
- возмещение вреда жизни и здоровью;
- зарплата, выходное пособие, моральный вред;
- алименты и другие требования, неразрывно связанные с личностью кредитора;
- субсидиарная ответственность и некоторые убытки, причинённые умышленно или по грубой неосторожности;
- последствия сделки, которую суд признал недействительной по ст. 61.2 или 61.3.
Не списываются и требования, о существовании которых кредитор не знал и не должен был знать к дате завершения реализации, а также долги из отдельного мирового соглашения по ст. 213.10-1 (абз. 2 п. 3 ст. 213.28). Если кредитор знал о долге, но не заявился в деле, долг списывается.
Суд может не освободить от долгов полностью или частично (абз. 3–4 п. 4 ст. 213.28, п. 63 Обзора ВС от 18.06.2025). Оснований три. Первое: гражданина привлекли к ответственности за неправомерные действия при банкротстве, фиктивное или преднамеренное банкротство в этом деле.
Второе: он не дал сведения управляющему или суду либо дал заведомо ложные. Третье: при получении или исполнении долга он действовал незаконно, например обманул кредитора, злостно уклонялся от уплаты, скрыл имущество. Такие обстоятельства можно установить и в другом деле (п. 45 постановления № 45). Где граница, разобрано в статье о преднамеренном банкротстве.
Отказ в списании долга по 127-ФЗ: что решили суды
- Продал залог без согласия банка: долг банку не спишут. Гражданин без согласия банка продал заложенный автомобиль; суд освободил его от остальных долгов, но не от кредита этого банка, Верховный суд отказал в передаче жалобы (определение ВС РФ от 31.03.2025 № 309-ЭС25-1292 по делу № А71-13806/2022).
- Банкротство ради одного долга. Суд не освободил гражданина от долга перед военным вузом за обучение: он подал на банкротство именно чтобы избавиться от этого долга и не пытался его гасить; Верховный суд отказал в передаче жалобы (определение ВС РФ от 31.10.2025 № 301-ЭС25-10466 по делу № А17-9264/2023).
- Вред при езде без ОСАГО. Верховный суд указал: если должник знал о запрете ездить без полиса и причинил вред в ДТП, долг по возмещению этого вреда не списывается (определение СКЭС ВС РФ от 11.06.2026 № 306-ЭС25-15628 по делу № А12-28251/2024).
В этих делах нечестность касалась одного кредитора, и суд отказал в списании только его долга. Если же человек скрыл имущество или сведения от управляющего и суда, суд может не освободить его от всех долгов.
Очерёдность: кто получает деньги от продажи имущества
Сначала гасят текущие платежи, потом реестр: первая очередь — вред жизни и здоровью и алименты, вторая — зарплата, третья — все остальные, включая банки и МФО (ст. 213.27).
Из выручки от продажи залога 80 % получает залоговый кредитор, 10 % резервируют на первую и вторую очередь (п. 5 ст. 213.27). Для единственного жилья в ипотеке с 2026 года действует своя статья: 10 % выручки, но не больше первого взноса и выплат по ипотеке, исключают из массы и отдают должнику.
Если после расчёта с банком по ипотеке что-то осталось, этот остаток тоже получает должник (подп. 2 п. 1 ст. 213.27-1). Суд может эту сумму уменьшить, если должник недобросовестен или на неё можно купить явно роскошное жильё (п. 3). Всё, что кредиторы не получили из-за нехватки имущества, считается погашенным, если закон не говорит иное (п. 6 ст. 213.27).
Последствия банкротства по ст. 213.30 и для ИП
После завершения реализации имущества пять лет нужно сообщать о банкротстве, когда берёте кредит или заём, и пять лет нельзя самому снова подать на банкротство. Три года нельзя входить в органы управления компании, пять лет управлять страховой организацией или МФК, десять лет управлять банком (ст. 213.30). После МФЦ последствия те же (п. 5 ст. 223.6). Временный запрет на выезд суд может ввести только на время дела (п. 3 ст. 213.24).
Что это значит в жизни, разобрано в статье о последствиях банкротства для должника, а где и когда реально получить кредит после банкротства, рассказано отдельно. Для ИП правила строже: регистрация утрачивает силу, пять лет нельзя снова стать предпринимателем (ст. 216), а перед подачей заявления нужно не менее чем за 15 дней опубликовать уведомление в Федресурсе (п. 2.1 ст. 213.4). Подробнее о банкротстве ИП.
Внесудебное банкротство в 127-ФЗ: статьи 223.2–223.7
Внесудебное банкротство через МФЦ часто называют упрощённым, хотя такого слова в законе нет. Оно бесплатное, длится шесть месяцев и проходит без суда и управляющего. В законе ему отведено шесть статей:
| Статья | Что в ней |
|---|---|
| 223.2 | Кто может подать: долг от 25 000 до 1 000 000 ₽ и одно из четырёх оснований, список кредиторов, справки |
| 223.3 | МФЦ включает сведения о гражданине и его кредиторах в ЕФРСБ |
| 223.4 | Мораторий на 6 месяцев; нельзя брать кредиты, займы и давать поручительства |
| 223.5 | Когда процедуру прекращают: появилось имущество, положение заметно улучшилось, суд начал дело по заявлению кредитора |
| 223.6 | Освобождение от долгов из заявления и последствия |
| 223.7 | Процедура бесплатная |
Одно из оснований: исполнительное производство окончено, потому что пристав не нашёл имущества (п. 4 ч. 1 ст. 46 закона № 229-ФЗ), и новых производств нет. Проверить это можно по инструкции о том, как проверить исполнительное производство.
Ещё три основания. Для пенсионеров, участников СВО и получателей ежемесячного пособия на ребёнка: исполнительный документ выдан не позднее чем за год до обращения, предъявлялся к исполнению и не исполнен или исполнен частично, а имущества, на которое можно обратить взыскание, нет (подп. 2–3 п. 1 ст. 223.2). Для всех остальных: исполнительный документ выдан не позднее чем за 7 лет до обращения, предъявлялся к исполнению и не исполнен или исполнен частично (подп. 4).
Главная ловушка — п. 2 ст. 223.6: долг перед кредитором, которого нет в заявлении, не списывается, а при заниженной сумме списывают только указанную. Порядок и справки описаны в статье о банкротстве через МФЦ, а сравнение с судом есть в статье что такое банкротство.
Изменения закона о банкротстве в 2025–2026 годах
Нового закона не принимали: меняют отдельные пункты главы X. Ниже только то, что видно в действующей редакции на 08.11.2026, со ссылкой на изменённый пункт.
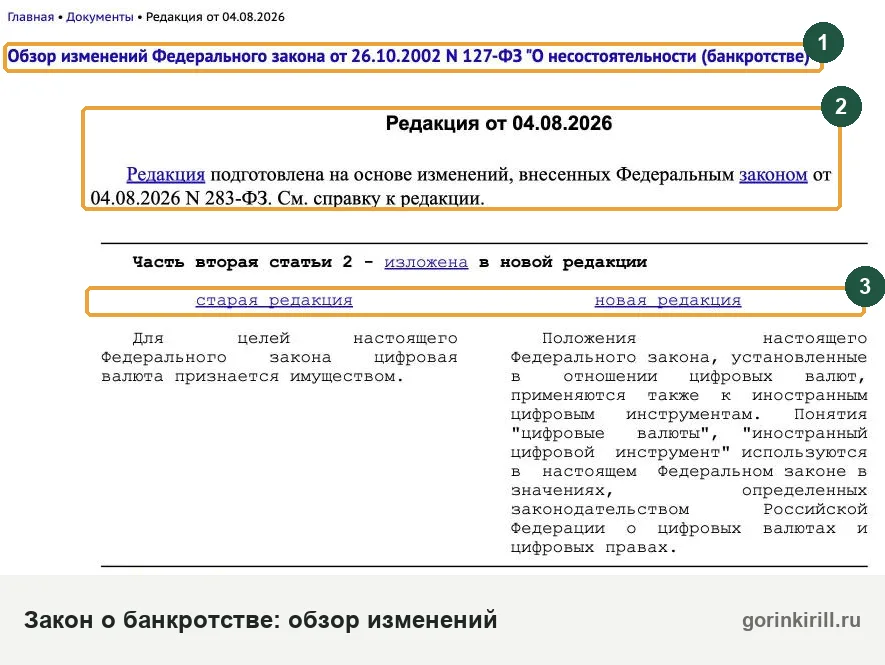
| Документ | Что изменилось для гражданина |
|---|---|
| Закон от 23.05.2025 № 111-ФЗ | В ст. 223.2 участники СВО добавлены к основанию для МФЦ, где раньше были только пенсионеры. Участникам СВО и боевых действий разрешено самим открывать счета для выплат, связанных со службой (п. 8.1 ст. 213.25) |
| Закон от 31.07.2025 № 311-ФЗ | Новая редакция требований к справкам для МФЦ: о пенсии или участии в СВО и об исполнительном документе (п. 3.1 ст. 223.2) |
| Постановление КС РФ от 17.12.2025 № 46-П | Об аресте по уголовному делу и очереди уголовного штрафа; обычное банкротство без уголовного дела не затрагивает |
| Закон от 29.12.2025 № 544-ФЗ | Депозит на вознаграждение управляющего вносят после принятия заявления и до заседания по обоснованности (п. 4–5 ст. 213.4, п. 4–5 ст. 213.5) |
| Закон от 23.03.2026 № 62-ФЗ | Специальный счёт в реструктуризации до 50 000 ₽ в месяц (п. 5.1 ст. 213.11). Новые правила распределения выручки от залога (п. 5 ст. 213.27) и новая ст. 213.27-1 о продаже единственного жилья в ипотеке |
Главное новое в 2026 году для гражданина принёс закон № 62-ФЗ. Законы № 86-ФЗ и № 283-ФЗ внесли дополнения в общие статьи, а статьи о гражданах не меняли. Уже приняты, но ещё не действуют:
- закон от 04.07.2026 № 230-ФЗ (не путать с законом о коллекторах): с 01.01.2027 меняются п. 5 ст. 213.24 и п. 8 ст. 213.25 об обязанностях банков сообщать управляющему о счетах банкрота;
- закон от 26.07.2026 № 253-ФЗ: с 27.07.2027 в новой редакции излагается п. 3 ст. 20.6 о вознаграждении управляющего, меняются правила оспаривания сделок и заявления кредитора (п. 3 ст. 213.5), а часть изменений начнёт действовать в 2030 году.
К текущим делам применяется действующий текст. Ждать будущих редакций нет смысла: пока дела нет, проценты и неустойки начисляются (п. 2 ст. 213.11).
С чего начать, если вы прочитали закон и решили действовать
Закон отвечает на вопрос «можно ли», но не на вопрос «стоит ли в моём случае». Для ответа соберите факты:
- Общая сумма долгов вместе с поручительствами по кредитному отчёту и банку данных ФССП: от неё зависит, есть ли обязанность подать и доступен ли МФЦ.
- Исполнительные производства: окончены ли они из-за отсутствия имущества и когда выдан исполнительный документ.
- Имущество ваше и супруга: что защищено ст. 446 ГПК, что попадёт в массу.
- Сделки за три года: продажи, дарения, переоформления. Их проверит управляющий.
- Расходы. Госпошлину должник за своё заявление не платит (подп. 8 п. 1 ст. 333.21 НК). Обязательны 25 000 ₽ на депозит на вознаграждение финансового управляющего (п. 3 ст. 20.6) и в среднем 16–22 тыс. ₽ на публикации и почту (по нашей практике). Если суд введёт реструктуризацию, добавятся ещё 25 000 ₽ и публикации, при продаже имущества — 7 % выручки управляющему (п. 17 ст. 20.6) и расходы на торги. Из чего складывается сумма с юристом, разобрано в статье о цене банкротства.
Кроме банкротства, есть и другие способы. Если доход есть и просрочка недавняя, сначала попробуйте реструктуризацию кредита в банке, а при снижении дохода на 30 % и больше — кредитные каникулы (есть лимит суммы). На судебный приказ можно подать возражения в течение 10 рабочих дней, а по старым долгам проверить срок исковой давности. Если банкротство не подходит, поможет план выплат по всем долгам.
С этими сведениями проще понять, какой путь подходит. Можно бесплатно написать нам в MAX: юрист посмотрит ситуацию и скажет, подходит ли банкротство или лучше другой способ.
Вопросы о законе
Какой закон регулирует банкротство физических лиц?
Банкротство физических лиц с какого года действует?
Несостоятельность и банкротство — это разные законы?
Есть ли «приказ о признании банкротом»?
Где читать 127-ФЗ в последней редакции с комментариями?
Не устарели ли постановления Пленума ВС о банкротстве граждан?
Что банкрот обязан делать в процедуре банкротства?
С какой статьи 127-ФЗ начать гражданину?
Что изменилось в законе о банкротстве граждан в 2026 году?
Касаются ли граждан общие главы 127-ФЗ?
Все статьи темы → Списание долгов
Читайте также
- Криптовалюта при банкротстве: что будет с монетами и кошельком
- Прописка и банкротство физических лиц: какой суд, без регистрации и переезд
- Статья 46 часть 1 пункт 4: что значит для должника и что делать
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.