Банкротство физлиц: опыт прошедших процедуру и что пишут на форумах
Кратко
Прошедшие банкротство пишут: долги списывают, но несколько месяцев живёшь без карт на прожиточный минимум, а имущество сверх защищённого продают. Закон это подтверждает: освобождают от долгов, кроме алиментов, вреда здоровью и случаев, когда должник скрывал имущество или обманывал кредиторов.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 5 ноября 2026 г.чтение ≈ 23 минСписание долгов
Проверено по законам на 04.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Прошедшие процедуру банкротства пишут на форумах об одном и том же: долги действительно списывают, но до этого несколько месяцев живёшь без карт, на прожиточный минимум и под контролем финансового управляющего, то есть специалиста, которого утверждает суд и который распоряжается вашими счетами; имущество сверх защищённого законом продают. Закон это подтверждает: после завершения расчётов суд освобождает от долгов, кроме алиментов, вреда здоровью и случаев, когда должник скрывал имущество или обманывал кредиторов (ст. 213.28 закона о банкротстве).
Ниже каждую повторяющуюся тему с форумов мы сверили с законом и сроками. Чужие истории не пересказываем: вместо них даём свои дела, которые можно проверить в картотеке.
Что сделать сейчас, пока читаете чужой опыт:
- Проверьте, подходит ли банкротство вам: короткая проверка возможности списания долгов, без звонка и заявки.
- Откройте определения судов вместо чужих пересказов: наши завершённые дела с номерами в картотеке и отзывы клиентов на Яндекс Картах и видео.
- Если долг до миллиона, а пристав окончил производство за отсутствием имущества (в постановлении: п. 4 ч. 1 ст. 46), сначала прочитайте раздел о МФЦ: там процедура бесплатная и без суда.
- Не делайте того, что часто советуют на форумах: не снимайте накопления, не закрывайте «маленькие» долги и не переписывайте имущество на родных, об этом в разделе «Жалеют ли о банкротстве».
Если вам нужен сухой перечень ограничений после процедуры, он в статье о последствиях банкротства для должника. Здесь разбираем, как процедура выглядит изнутри и какие ожидания с форумов закон подтверждает.
- Сбор документов и выбор помощника. Жалобы: «обещали списать всё», «цена выросла по ходу», «собирали справки три месяца».
- Заявление принято, депозит 25 000 ₽, первое заседание. Жалобы: «суд назначили через два месяца», «ввели реструктуризацию, хотя дохода нет».
- Признали банкротом, карты переданы управляющему. Вместе с имуществом самая частая тема: «как жить на прожиточный минимум», «зарплата ушла на счёт управляющего».
- Опись, оценка, торги. Жалобы: «продали машину дёшево», «управляющий требует объяснить переводы за три года».
- Отчёт управляющего и определение о завершении. Жалобы: «ждали заседания ещё два месяца», «банк всё равно показывает долг».
- Пять лет после. Темы: «кредит не дают», «обязан ли говорить работодателю», «можно ли открыть ИП».
Что на самом деле обсуждают на форумах прошедшие банкротство
На форумах прошедшие банкротство чаще всего спорят о пяти вещах: что продали из имущества, как жить без карт и на какие деньги, сколько это стоило и не обманула ли компания, что делал и чего не делал финансовый управляющий, как к банкроту отнеслись на работе и дома. Мы прочитали 14 веток и личных историй из поиска Яндекса по запросам о банкротстве, в том числе ветки Финдозора, woman.ru и u-mama, и посчитали упоминания каждой темы. Фразы в кавычках дальше по тексту — сводные формулировки типичных жалоб и вопросов из таких веток, а не дословные цитаты конкретных людей.
Облегчение после списания упоминают реже всего, хотя его и ищут, набирая «реальные отзывы». Причина простая: те, у кого всё закончилось, на форум уже не заходят; пишут те, кто в процессе или с проблемой.
Финдозор здесь нужно объяснить отдельно. Это форум должников, где ветка «Банкротство: отзывы и личный опыт» ведётся много лет и насчитывает тысячи страниц. Там пишут и те, кто прошёл процедуру, и те, кто только собирает документы, и представители компаний. Поэтому в одной ветке соседствуют история о списании нескольких миллионов и жалоба на то, что управляющий не выдаёт деньги. Обе могут быть правдой: у людей разные долги, имущество и суды.
| Тема в отзывах | Сколько упоминаний в 14 ветках | Что говорит закон |
|---|---|---|
| Имущество: машина, квартира, торги | 349, во всех 14 | Раздел 6: что защищено ст. 446 ГПК и п. 3 ст. 213.25 |
| Карты, зарплата, деньги на жизнь | 292, во всех 14 | Раздел 4: карты передают управляющему, минимум оставляют по ст. 446 ГПК |
| Стоимость и обещания компаний | 271, во всех 14 | Раздел 2: обязательные расходы по закону, остальное услуги |
| Работа, стыд, отношение близких | 234, во всех 14 | Раздел 9: запрет только на управление компаниями |
| Финансовый управляющий | 171, во всех 14 | Раздел 5: обязанности в п. 8 ст. 213.9 |
| Кредит и ипотека после | 138, в 13 из 14 | Раздел 9: пять лет сообщать о банкротстве, п. 1 ст. 213.30 |
| Облегчение, «не жалею» | 20, в 8 из 14 | Раздел 11: когда процедура была ошибкой, а когда нет |
Как читать отзывы о банкротстве, чтобы не попасть на рекламу
Реальные отзывы о банкротстве отличаются от рекламных тремя признаками: в них есть номер дела или хотя бы суд и месяц, названы конкретные суммы и описано, что пошло не так. История, где всё прошло идеально и в конце указан телефон, обычно написана компанией. Отзывы о компаниях на сайтах-агрегаторах оценивают работу юристов, и по ним нельзя понять, что ждёт вас.
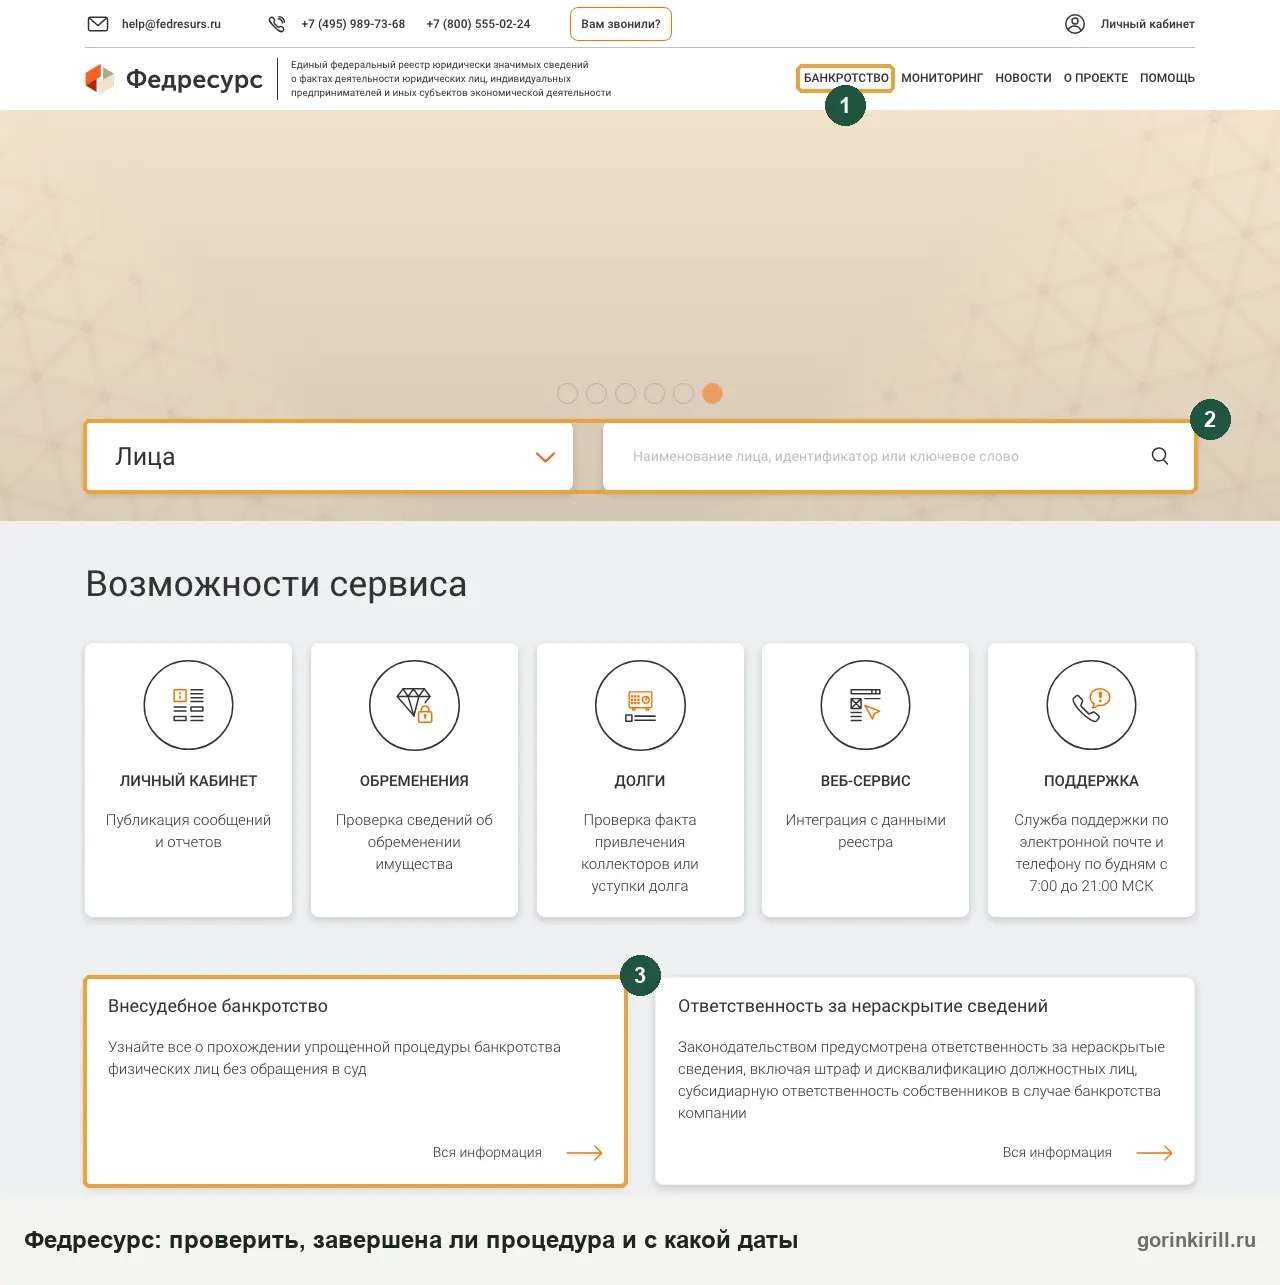
Проверить историю можно самому. Любое судебное банкротство гражданина публикуется в Едином федеральном реестре сведений о банкротстве, его называют Федресурс (bankrot.fedresurs.ru): там видны решение о признании банкротом, торги, отчёт управляющего и завершение процедуры (п. 2 и 2.1 ст. 213.7 закона о банкротстве). Если автор отзыва готов назвать номер дела, его можно открыть в картотеке арбитражных судов (kad.arbitr.ru), как это сделано на нашей странице судебной практики: там каждое дело с номером и судом. Как искать по фамилии и номеру, описано в статье о картотеке арбитражных дел.
До заявления: что удивляет тех, кто уже прошёл процедуру
До подачи заявления людей чаще всего удивляют две вещи: объём документов и то, что обязательных расходов по закону немного, а цена «под ключ» складывается из услуг. К заявлению прилагают список кредиторов, опись имущества, справки о доходах и выписки по счетам за три года, копии сделок за три года с недвижимостью, транспортом и на суммы больше 300 000 ₽, свидетельства о браке и детях (п. 3 ст. 213.4 закона о банкротстве).
Истории про «три месяца собирал справки» рождаются на этом шаге: выписки из нескольких банков и сведения о сделках быстро не приходят. Полный перечень с местами получения есть в статье о документах для банкротства.
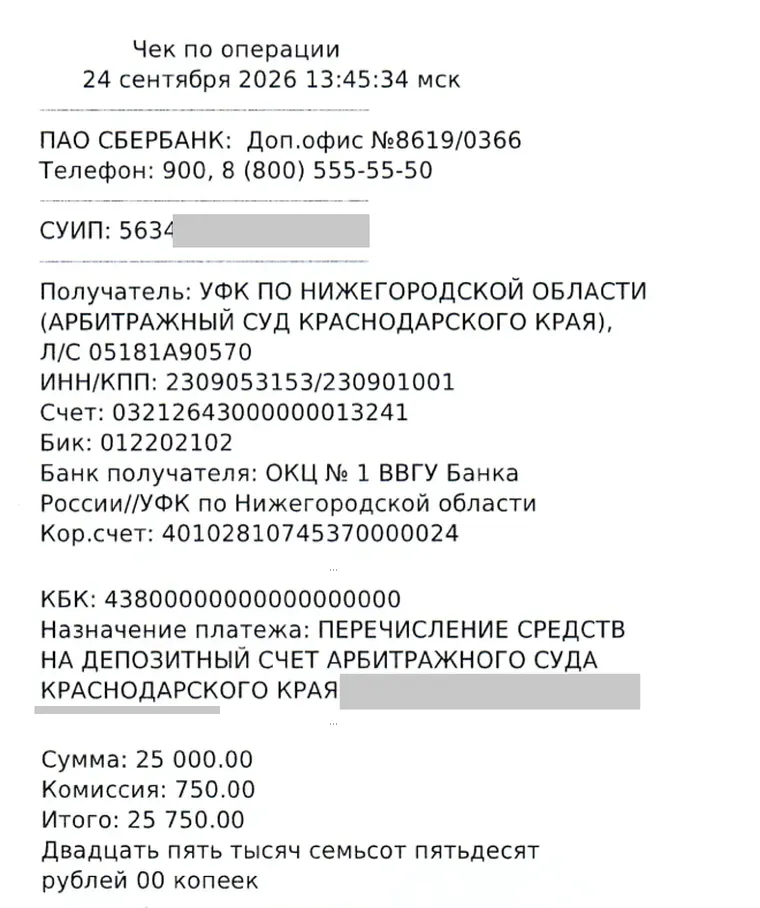
Обязательных платежей по закону два основных. Вознаграждение финансового управляющего 25 000 ₽ за процедуру (п. 3 ст. 20.6) вносят на депозит суда после того, как суд принял заявление, и до заседания по его обоснованности (п. 4 ст. 213.4 в редакции от 29.12.2025). Второй расход, публикации в Федресурсе и в газете «Коммерсантъ», зависит от числа сообщений; пример расчёта на 43 000 ₽ со счетами из конкретных дел есть в статье о стоимости банкротства физических лиц. Госпошлины для должника нет: при обращении должника с заявлением о своём банкротстве она не взимается (пп. 8 п. 1 ст. 333.21 НК).
Если имущество продадут, управляющий дополнительно получит 7 % от выручки, взысканной дебиторской задолженности и возвращённого по оспоренным сделкам (п. 17 ст. 20.6). Их выплачивают после расчётов с кредиторами из того, что выручили, из вашего кармана эти деньги не берут.
Всё остальное в цене «под ключ» (анализ сделок, подготовка заявления, переписка с управляющим, представительство в суде) закон не требует, и можно пройти процедуру самостоятельно. Прошедшие сами обычно пишут, что главной трудностью оказалось правильно описать сделки и никого из кредиторов не пропустить, а само заседание прошло спокойнее, чем ждали. Если юристы взяли деньги и бросили дело, есть отдельная инструкция по возврату оплаты.
Самый частый обман, на который жалуются в ветках: обещание списать всё и сохранить всё. Такого результата закон никому не обещает. Освобождение от долгов зависит от поведения должника, а имущество сверх защищённого перечня продают. Компания, которая обещает результат до изучения документов, обещает то, чего не может знать, и это повод искать другого исполнителя.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Почему «признали банкротом» ещё не значит «списали долги»
На первом заседании суд проверяет, обоснованно ли заявление, и вводит процедуру; списания долгов на этом этапе ещё нет. По итогам суд выносит одно из определений: о признании заявления обоснованным и введении реструктуризации долгов, об оставлении заявления без рассмотрения или о прекращении дела (п. 1 ст. 213.6). Это заседание назначают не раньше чем через 15 дней и не позже трёх месяцев после принятия заявления (п. 5 той же статьи). Форумные «суд только через два месяца» укладываются в норму.
Реструктуризация долгов, которую по умолчанию вводят первой, предполагает план погашения на срок до пяти лет (п. 2 ст. 213.14). План возможен только при четырёх условиях: есть источник дохода, должник не был банкротом последние пять лет, план не утверждался последние восемь лет и нет непогашенной судимости за умышленные экономические преступления (п. 1 ст. 213.13).
Если должник этим требованиям не отвечает, он вправе просить суд сразу признать его банкротом и ввести реализацию имущества (п. 8 ст. 213.6). Прошедшие часто пишут, что «реструктуризацию пропустили»: это и есть такое ходатайство, то есть письменная просьба суду, обычно её подают вместе с заявлением.
Уже с первого определения прекращается начисление процентов и неустоек, по общему правилу снимаются аресты и приостанавливается исполнение по имущественным взысканиям, кроме, в частности, алиментов и вреда здоровью (п. 2 ст. 213.11). Поэтому звонки коллекторов стихают уже после первого заседания. На практике пристав снимает аресты после того, как получит определение, и часто его приходится отвезти самому с заявлением. Что именно происходит на каждом этапе судебной процедуры, описано в статье о судебном банкротстве физических лиц, а чем реструктуризация отличается от реализации, в статье о реструктуризации долгов гражданина.
Как живут полгода без карт во время реализации имущества
С даты признания банкротом должник передаёт управляющему все банковские карты не позднее следующего рабочего дня, а счетами распоряжается только управляющий (п. 6 и 9 ст. 213.25 закона о банкротстве). Открывать новые счета и получать по ним деньги лично должник не вправе (п. 7), исключение сделано только для счетов под выплаты военнослужащим и участникам боевых действий (п. 8.1). Люди описывают, как зарплата уходит на счёт, к которому у них нет доступа, и как ждут выдачи денег от управляющего.
Закон оставляет должнику деньги в размере прожиточного минимума на него самого и на иждивенцев: это имущество, на которое нельзя обратить взыскание, и управляющий исключает его из конкурсной массы, то есть из всего, что пойдёт на расчёты с кредиторами (абз. 8 ч. 1 ст. 446 ГПК, п. 3 ст. 213.25). Туда же не входят пособия на детей, алименты на ребёнка и другие выплаты, на которые нельзя обратить взыскание (ст. 101 закона № 229-ФЗ): их управляющий выдаёт целиком сверх минимума, принесите ему справку о назначении.
Сверх минимума суд может исключить имущество на сумму до 10 000 ₽ по мотивированному ходатайству (п. 2 ст. 213.25), а на аренду жилья или лекарства на практике просят больше отдельным ходатайством, суд решает по обстоятельствам.
Деньги на руки выдаёт управляющий: наличными под расписку или переводом по его указанию, день и порядок выдачи договаривают на первой встрече; коммуналку и покупки в процедуре оплачивают наличными. Сколько именно оставят и как получать зарплату, с примером расчёта, разобрано в статье о зарплате при банкротстве; готовое ходатайство об исключении прожиточного минимума есть в конструкторе.
Жалобы «управляющий задерживает деньги» обычно связаны с тем, что зарплата приходит на основной счёт, а выдача зависит от графика управляющего. Пока минимум выплачивается, это законно; если его не выдают месяцами, есть повод для жалобы на финансового управляющего в суд. На стадии реструктуризации режим мягче: должник сам тратит до 50 000 ₽ в месяц со специального счёта, а сделки дороже 50 000 ₽ и новые кредиты согласует с управляющим (п. 5 и 5.1 ст. 213.11).
Выезд за границу в процедуре не запрещён автоматически. Суд вправе ограничить выезд отдельным определением; ограничение действует до завершения дела, а при уважительной причине суд вправе отменить его досрочно по ходатайству должника с учётом мнения кредиторов и управляющего (п. 3 ст. 213.24). На практике такое ограничение просят кредитор или управляющий, когда есть повод думать, что должник уедет. Другое дело запрет, который раньше поставил пристав по ст. 67 закона № 229-ФЗ: он уходит вместе с окончанием производства, но в базе пограничников обновляется не сразу, перед поездкой проверьте ограничения на Госуслугах.
Финансовый управляющий в отзывах: молчит, проверяет, требует
Финансовый управляющий по закону обязан искать имущество должника, анализировать его финансовое состояние, выявлять признаки преднамеренного и фиктивного банкротства, вести реестр кредиторов и раз в квартал отчитываться перед ними (п. 8 ст. 213.9 закона о банкротстве). Отчитываться перед должником каждую неделю он не обязан, хотя об описи, оценке и продаже имущества информирует по запросу (п. 6 ст. 213.26). Так рождается ощущение «молчит».
Должник, со своей стороны, обязан в течение 15 дней отвечать на его запросы о составе имущества и обязательств (п. 9 ст. 213.9). Сокрытие имущества или отказ передать документы грозит тем, что суд завершит дело без списания долгов, а при крупном сокрытии наступает ответственность по закону вплоть до уголовной.
«Проверяет переводы за три года» тоже из закона. Управляющий запрашивает выписки, сверяет их с описью и ищет сделки, которые можно оспорить: продажу по заниженной цене за год до подачи и сделки с целью навредить кредиторам за три года (п. 1 и 2 ст. 61.2). Переводы родственникам, продажа машины «по дешёвке» перед подачей, подарки: всё это он обязан проанализировать, а при признаках преднамеренного банкротства сообщить суду. Какие сделки оспаривают и как это проходит, описано в статье об оспаривании сделок при банкротстве.
Управляющий не ваш представитель и не ваш защитник, хотя депозит вносите вы: он отчитывается перед судом и кредиторами и обязан найти всё, что говорит против вас. Защищать ваши интересы в деле может только ваш юрист.
Кандидатуру управляющего даёт саморегулируемая организация, которую должник сам указывает в заявлении (п. 4 ст. 213.4), и это объясняет разницу в отзывах: один управляющий отвечает в мессенджере, другой только письмами. Если управляющий не выдаёт минимум, не отвечает на запросы или затягивает отчёт, его действия обжалуют в том же деле, подробно в статьях о финансовом управляющем и о затягивании процедуры. Запросить у него сведения о ходе дела можно письменно: запрос финансовому управляющему.
Что забрали и что оставили: имущество в историях прошедших
В конкурсную массу входит всё имущество должника на дату признания банкротом и всё, что появится до завершения процедуры, кроме защищённого законом (п. 1 и 3 ст. 213.25). Защищены единственное жильё без ипотеки и участок под ним, обычная домашняя обстановка и личные вещи, имущество для работы стоимостью до 10 000 ₽ за предмет, деньги в размере прожиточного минимума, транспорт инвалида, а по закону от 23.03.2026 № 67-ФЗ ещё и единственная машина многодетной семьи (ч. 1 ст. 446 ГПК).
Истории «отняли всё до ложки» законом не подтверждаются; истории «продали машину» подтверждаются, если она не нужна по инвалидности. Оценку имущества управляющий делает сам, а должник вправе её оспорить (п. 2 ст. 213.26). Недвижимость при любой цене, а драгоценности и предметы роскоши дороже 100 000 ₽ продают только на открытых торгах (п. 3), остальное по правилам продажи, которые утверждают кредиторы.
Купить вещь на торгах вправе любой, в том числе ваш родственник, как это устроено, описано в статье о торгах при банкротстве. Если вещь не продалась и кредиторы её не забрали, её возвращают должнику по акту (п. 5). Так появляются истории, в которых старую машину «вернули обратно»: её никто не купил.
| Что в отзывах | Как по закону | Где подробнее |
|---|---|---|
| «Квартиру оставили, хотя долг 3 млн» | Единственное жильё без ипотеки не продают | единственное жильё при банкротстве |
| «Ипотечную квартиру забрал банк» | Ипотека из защиты исключена; по делам, возбуждённым после 08.09.2024, с банком можно заключить отдельное мировое соглашение по единственному ипотечному жилью (ст. 213.10-1) | как сохранить квартиру |
| «Машину продали за полцены» | Цена на торгах снижается по правилам продажи; многодетным единственную машину оставляют | машина при банкротстве |
| «Продали общую с женой дачу» | Общее имущество супругов продают, долю супруга выплачивают ему, если нет общих с должником долгов (п. 7 ст. 213.26) | имущество супруга |
| «Вернули подаренную сыну машину» | Подозрительную сделку оспаривают, имущество возвращается в массу (ст. 61.2) | оспаривание сделок |
Полный перечень того, что продают и что оставляют, с примерами по видам имущества, в статье об имуществе при банкротстве физического лица.
Сделки за три года и исключение имущества: что решали суды
- Машину подарили дочери жены — сделку отменили. Должник из Москвы подарил автомобиль дочери своей супруги от первого брака. Управляющий оспорил дарение: сделка попала в трёхлетний период подозрительности, совершена с заинтересованным лицом, а долги на тот момент уже были. Довод, что машина куплена на личные деньги от продажи прежнего автомобиля, не помог: дарение признали недействительным (постановление Девятого арбитражного апелляционного суда от 10.09.2025 № 09АП-30858/2025 по делу № А40-145955/2023).
- Аренду жилья исключают из массы не автоматически. В Алтайском крае суд разрешил должнику оставлять из конкурсной массы 25 000 ₽ в месяц на аренду квартиры: жить в собственной он не мог. Кассация отправила вопрос на новое рассмотрение: два года с начала дела должник об аренде не просил, и суду надо выяснить, где он фактически жил и зачем снимал жильё (постановление Арбитражного суда Западно-Сибирского округа от 12.02.2025 № Ф04-6023/2024 по делу № А03-13189/2022).
Сколько ждут завершения по отзывам и по закону
По закону реализация имущества вводится на срок до шести месяцев, а если управляющий не просил о завершении, срок считается продлённым ещё на шесть (п. 2 ст. 213.24 закона о банкротстве). К этому добавляются до трёх месяцев от принятия заявления до первого заседания (п. 5 ст. 213.6). Поэтому у прошедших встречаются и семь месяцев, и полтора года: разница в том, было ли что продавать и спорил ли кто-то в деле.
Дольше всего тянутся дела, где есть торги, оспаривание сделок или кредитор, который возражает против освобождения. Короче всего там, где имущества нет, а управляющий подал отчёт сразу после закрытия реестра и ответов на запросы об имуществе. Мы собрали сроки по своим завершённым делам и разложили их по этапам в статье о том, сколько длится банкротство физического лица; там же разобрано, что добавляет месяцы, а что сокращает.
Если дело стоит без движения, порядок такой: письменный запрос управляющему о причинах, затем жалоба на него в суд и в его саморегулируемую организацию. Когда отчёт уже подан, а заседание не назначают, подают ходатайство о завершении процедуры: суд вправе назначить такое заседание и по своей инициативе (п. 1 ст. 213.28).
Чем заканчивается банкротство: списали, не списали, «долг висит»
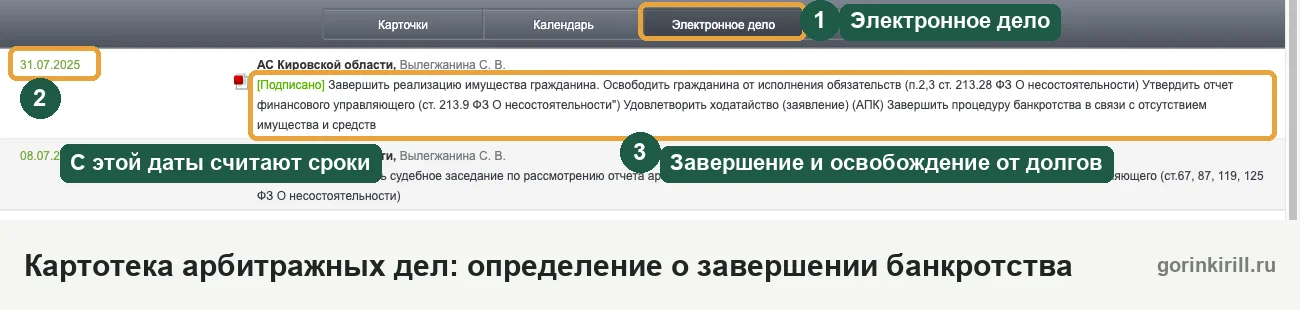
Банкротство заканчивается определением суда о завершении реализации имущества, и с этого дня должник освобождается от требований кредиторов, в том числе тех, кто не заявлял требования в деле, если они знали или должны были знать о банкротстве (п. 2 и 3 ст. 213.28 закона о банкротстве). Требования, которые не удалось погасить из-за нехватки имущества, считаются погашенными (п. 6 ст. 213.27). В ветках этот момент описывают одинаково: заседание на несколько минут, определение приходит в картотеку, а дальше тишина, к которой непривычно.
Не списывают три группы долгов. Первая: алименты, возмещение вреда жизни и здоровью, зарплата работникам, моральный вред и текущие платежи, возникшие после принятия заявления (п. 5 ст. 213.28). Вторая: субсидиарная ответственность, убытки и вред имуществу, причинённые умышленно или по грубой неосторожности, и возврат по оспоренным сделкам (п. 6).
Третья и самая обидная: как правило, все долги, если суд установил, что должник скрыл имущество, дал управляющему недостоверные сведения, получил кредит по ложным данным или злостно уклонялся от уплаты (п. 4). Полный перечень с примерами в статье о том, какие долги списываются при банкротстве.
«Прошёл процедуру, а долг висит» в отзывах имеет три разных объяснения, и у каждого своё решение:
- Приставы не окончили производство. По общему правилу пристав оканчивает исполнительные производства, кроме, в частности, алиментов и текущих платежей, когда получает решение о признании банкротом (ч. 4 ст. 69.1 закона № 229-ФЗ). Если запись на Госуслугах осталась, направьте приставу копии решения и определения: порядок в статье о списании долгов у приставов.
- Банк не обновил данные. Долг в приложении и в кредитной истории может отображаться месяцами, хотя вы освобождены от его исполнения. Что писать в банк и в бюро, разобрано на примере в статье «Сбербанк не списывает долг после банкротства».
- Долг и не должен был списаться. Чаще всего это коммуналка, налоги и штрафы, набежавшие за месяцы процедуры: они текущие и остаются за вами. На непогашенные требования из первой и второй групп, включённые в реестр, суд выдаёт исполнительные листы (абз. 2 п. 5 ст. 213.28), а при отказе в освобождении кредиторы взыскивают остаток в общем порядке. Разбор таких случаев: «Банкротство завершено, а долг продолжают взыскивать».
Как узнать, что процедура прошла, по двум базам
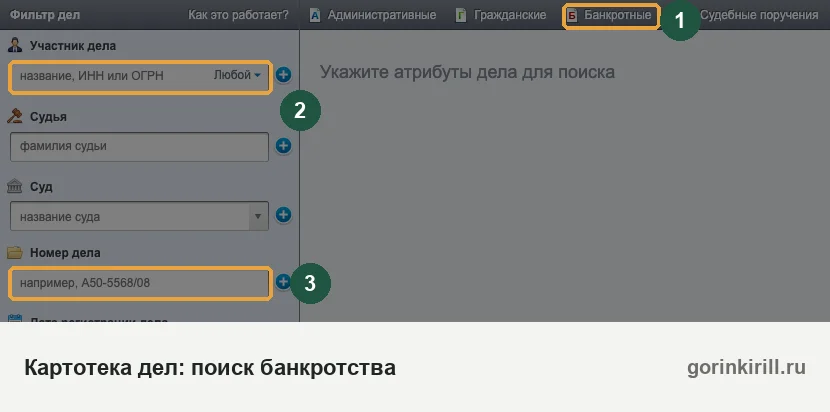
Проверить, завершено ли банкротство, можно за несколько минут по двум открытым базам, и для этого не нужен ни юрист, ни управляющий. В картотеке арбитражных судов (kad.arbitr.ru) во вкладке «Банкротные» найдите дело по фамилии или номеру: последним документом должно стоять определение о завершении реализации имущества с формулировкой об освобождении от обязательств. На Федресурсе (bankrot.fedresurs.ru) управляющий в течение 10 дней после завершения публикует отчёт о результатах процедуры (п. 2.1 ст. 213.7).
Если вам сказали, что дело завершено, а в реестре нет отчёта и в картотеке нет определения, значит, процедура ещё идёт или была прекращена. Прекращение дела, например когда не внесён депозит или не нашли управляющего, освобождения от долгов не даёт: его даёт только завершение расчётов (п. 3 ст. 213.28).
Что дальше: закажите в канцелярии суда заверенную копию определения, её просят банки, бюро и приставы, и отправьте три письма, в банк, в бюро кредитных историй и приставу. Как читать карточку реестра и что означает каждая стадия, описано в статье о проверке на банкротство физических лиц.
Когда суд не освободил от долгов: примеры из практики
- Прятал деньги и машину от управляющего — долги остались. Омский должник уклонялся от сотрудничества с финансовым управляющим и выводил имущество: деньги и автомобиль ушли из его владения, чтобы не достаться кредиторам. Процедуру завершили, но от долгов не освободили, в том числе от 7 459 670,64 ₽ перед частным кредитором и 269 787,57 ₽ перед налоговой. Кассация в сентябре 2026 года с этим согласилась (постановление Арбитражного суда Западно-Сибирского округа от 28.09.2026 № Ф04-7945/2021 по делу № А46-17751/2019).
- Нет работы и чеков на траты — это ещё не недобросовестность. В Башкортостане первая инстанция не освободила должника от долга перед банком: официально не работал, не доказал, куда потратил кредит, а банк утверждал, что при кредите на 1 345 000 ₽ он скрыл другой кредит на 2 560 000 ₽. Кассация решение отменила и от долгов освободила: ложных сведений заёмщик не давал, банк мог сам проверить его кредитную нагрузку, уклонение от работы не доказано, а на иждивении ребёнок, жена работает воспитателем, мать — инвалид (постановление Арбитражного суда Уральского округа от 21.05.2025 № Ф09-1402/25 по делу № А07-7066/2022).
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramЖизнь после банкротства физического лица: что рассказывают через год
Через год после банкротства люди чаще всего пишут о двух вещах: банки отказывают в кредитах и рассрочках, а в остальном жизнь не изменилась, работа и зарплата остались. Закон ограничивает бывшего банкрота в нескольких конкретных вещах и на конкретные сроки, все они считаются с даты определения о завершении реализации или о прекращении дела в ходе реализации (ст. 213.30 закона о банкротстве).
| Ограничение | Срок | Норма |
|---|---|---|
| Сообщать банку о прошедшем банкротстве при получении кредита или займа | 5 лет | п. 1 ст. 213.30 |
| Нельзя подать на банкротство по своему заявлению | 5 лет | п. 2 ст. 213.30 |
| Нельзя входить в органы управления компаний (для банков, страховых, МФК и НПФ сроки длиннее) | 3 года | п. 3 ст. 213.30 |
Работать по найму, в том числе бухгалтером или кассиром, закон не запрещает: ограничение касается только органов управления. Кому сообщают о банкротстве: никому лично. Сведения публикуются в реестре и в газете, их увидит тот, кто специально ищет по фамилии, а письма родственникам, соседям и работодателю не приходят. Сообщать работодателю должник не обязан, но служба безопасности при проверке сведения в реестре увидит.
О банках и финансовых организациях отдельный разговор в статье о том, возьмут ли работать в банк после банкротства. Как сам человек воспринимает статус, от закона не зависит: в историях встречаются и «никто не узнал», и «неловко перед коллегами».
Кредит после банкротства закон не запрещает, но бюро хранит запись о процедуре и об освобождении семь лет со дня последнего изменения (пп. «г» и «н» ч. 3 ст. 4 и ч. 1 ст. 7 закона № 218-ФЗ). Поэтому отказы в первый год, о которых пишут на форумах, объясняются политикой банков, запрета в законе нет.
Истории «взяла ипотеку через три года после банкротства» на форумах тоже есть, обычно с большим первым взносом и официальным доходом. Реальные случаи одобрений с суммами и сроками собраны в статьях о том, какие банки дают кредит после банкротства и через сколько дают ипотеку после банкротства.
Если на дату признания банкротом вы были ИП, пять лет нельзя регистрироваться ИП, вести предпринимательскую деятельность и управлять компаниями (п. 2 и 4 ст. 216); остаётся работа по найму, а допустимость самозанятости в этот период спорна, подробнее в статье о банкротстве ИП. Остальные последствия, включая сроки для банков и страховых, повторное банкротство по заявлению кредитора без освобождения от долгов и жизнь родственников, сведены в одну таблицу в статье о последствиях банкротства для должника.
Через МФЦ: опыт тех, кто подавал, и где внесудебный путь ломается
Внесудебное банкротство через МФЦ подходит при долге от 25 000 до 1 000 000 ₽ и только при одном из четырёх оснований (п. 1 ст. 223.2 закона о банкротстве):
- Пристав окончил производство, потому что взять нечего (п. 4 ч. 1 ст. 46), и новых производств о взыскании денег нет.
- Вы пенсионер или участник СВО без имущества, а исполнительный лист выдан больше года назад, предъявлялся и не исполнен.
- Вы получаете единое пособие на ребёнка, имущества нет, лист выдан больше года назад, предъявлялся и не исполнен.
- Лист выдан больше семи лет назад, предъявлялся и не исполнен.
Процедура бесплатна (ст. 223.7) и длится шесть месяцев со дня публикации в реестре (п. 1 ст. 223.6). Истории о МФЦ на форумах короче судебных и делятся на две группы. В первой «подал, через полгода пришло уведомление о завершении», и никакого управляющего, карт и торгов. Но удержания из зарплаты или пенсии после подачи сами не прекращаются: отнесите приставу и в бухгалтерию распечатку сообщения из реестра о начале процедуры, порядок в разделе «Шесть месяцев процедуры» статьи о МФЦ.
Во второй группе «заявление вернули» или «кредитор перевёл дело в суд». Возвращают по двум причинам: в банке данных ФССП производство ещё значится действующим, база обновляется с задержкой, или суммы и названия в списке кредиторов не совпали с данными взыскателя. Подать снова можно через месяц после возврата (п. 6 ст. 223.2). Перевести дело в суд может кредитор, которого не указали в списке, кредитор, которому существенно занизили сумму, или тот, кто нашёл у должника регистрируемое имущество либо добился признания сделки недействительной (п. 2 ст. 223.5).
Главная ловушка внесудебного порядка в том, что списывают только долги из списка кредиторов, и в размере не больше указанного: пропущенный кредитор остаётся, а заниженная сумма спишется только в указанной части. Не списывают и те же долги, что в суде: алименты, вред здоровью, долги при недобросовестности (п. 2 ст. 223.6). Поэтому прошедшие советуют до подачи заказать кредитный отчёт и справки у приставов. Последствия после МФЦ те же пятилетние, что и после суда, считаются со дня завершения (п. 5 ст. 223.6).
Условия, список документов и типичные причины возврата разобраны в статье о банкротстве через МФЦ; подходит ли этот путь вам, покажет проверка «Подходит ли банкротство через МФЦ», а список кредиторов для МФЦ можно собрать в конструкторе.
Жалеют ли о банкротстве: когда процедура оказалась ошибкой
Жалеют о банкротстве в историях те, кто пошёл в процедуру, не посчитав последствия: с оспоримой сделкой, с ипотекой, которую можно было сохранить иначе, с поручителем, на которого перешёл весь долг, или с таким долгом, который дешевле было закрыть рефинансированием. Банкротство не единственный выход из долгов, и для части ситуаций оно хуже реструктуризации в банке, кредитных каникул или рассрочки по решению суда.
- Сделки перед подачей. Если вы продали машину родственнику или подарили долю, управляющий это увидит по выпискам и документам о сделках, а он или кредиторы могут оспорить сделку (п. 1 ст. 213.32). Худший исход: имущество вернули в массу, а в освобождении от долгов отказали за сокрытие (п. 4 ст. 213.28).
- Выплата одному кредитору перед подачей. «Закрыл микрозаймы и долг другу, чтобы было меньше кредиторов» заканчивается оспариванием: платёж отдельному кредитору незадолго до заявления признают предпочтением (ст. 61.3), деньги взыскивают с получателя в массу, а вам это засчитывают как недобросовестность. Платить всем или никому.
- Поручитель и созаёмщик. Суд освобождает от долгов только самого банкрота. Обязательства поручителя и созаёмщика по их договорам сохраняются, и банк переключается на них; у поручителя остаётся свой путь, собственное банкротство. Прочитайте до подачи статью о поручителе и созаёмщике.
- Долги, которые не списываются. Алименты, вред здоровью и вред, причинённый умышленно, останутся. Если основной долг именно такой, процедура даст только паузу по остальным.
- Небольшой долг и стабильный доход. При долге, который можно закрыть за два-три года, пятилетние последствия и расходы на процедуру могут перевесить выгоду: сравните в расчёте расходов по двум сценариям.
- Новые займы после процедуры. Если на банкротство в ближайшие пять лет подаст кредитор, долги не спишут (п. 2 ст. 213.30). Займы после процедуры с расчётом «снова спишу» заканчиваются так.
Отдельно об обратной ошибке. Часть историй сожаления звучит иначе: «жалею, что тянул пять лет и платил проценты». Начисление процентов и неустоек прекращается с первого определения суда (п. 2 ст. 213.11), и каждый месяц до подачи долг растёт. В каких ситуациях ждать выгодно, а в каких ожидание только дорожает, разобрано на условных примерах в статье о судебном банкротстве в разделе «Когда не стоит начинать».
Разбор практики: девять миллионов почти за четыре дня и долги навсегда
Арбитражный суд Уральского округа, постановление от 13.05.2026 № Ф09-1238/26 по делу № А07-7593/2023. Житель Башкортостана набрал кредитов на 9 024 383,51 ₽, большую часть — в разных банках с 16 по 19 августа 2022 года, и ни одному банку не сообщил, что одновременно обращается в другие. В анкетах доход был завышен или не раскрыта долговая нагрузка. Должник объяснял, что около 2 000 000 ₽ ушло на страховки по кредитам, но по документам страховок было на 49 550 ₽ плюс участие в коллективной программе. В 2023 году он подал на банкротство.
В третью очередь реестра вошло 7 877 574,36 ₽, за реестром ещё 1 708 043,19 ₽. Имущество реализовали, процедуру завершили, но правило об освобождении от долгов суд не применил: поведение при получении кредитов признали недобросовестным. Довод, что банки — профессионалы и сами должны были всё проверить, не сработал, кассация оставила определение в силе. Итог: почти три года процедуры, а долг на девять с лишним миллионов остался, и дальше его будут взыскивать приставы.
Проверьте свою ситуацию до того, как верить форуму
Чужой опыт банкротства полезен настолько, насколько совпадают долги, имущество и поведение до подачи. Чтобы понять, какая из историй про вас, соберите пять фактов, и любая консультация, бесплатная или платная, начнётся с них:
- Сумма всех долгов и список кредиторов, включая МФО и долги по распискам: на Госуслугах закажите «Сведения о бюро кредитных историй», затем в каждом названном бюро запросите отчёт, дважды в год это бесплатно.
- Есть ли у приставов производства и чем они окончены: банк данных исполнительных производств ФССП по фамилии и дате рождения.
- Какое имущество записано на вас и на супруга, и что из него единственное жильё.
- Какие сделки с имуществом и переводы крупнее 300 000 ₽ были за три года и кому.
- Какой официальный доход и сколько иждивенцев: от этого зависят и план реструктуризации, и прожиточный минимум в процедуре.
С этими данными пройдите проверку возможности списания долгов: она покажет, какой путь подходит, суд или МФЦ, и на какие пункты из списка обратить внимание. Если после проверки останутся вопросы, вам ответит юрист, который ведёт процедуры как финансовый управляющий: юрист по банкротству физических лиц. Обещаний списать всё вы там не услышите: результат зависит от документов, и мы скажем прямо, если банкротство вам невыгодно.
Вопросы читателей форумов о банкротстве: что переспрашивают чаще всего
Что такое Финдозор и можно ли верить тому, что там пишут о банкротстве?
Заберут ли в процедуре детские пособия, алименты на ребёнка и материнский капитал?
Узнают ли о банкротстве соседи, родственники и начальник?
Советуют перед подачей снять все деньги со счетов и переписать машину на брата. Это работает?
Правда ли, что управляющий заберёт телефон, ноутбук и холодильник?
Нужно ли самому ходить на заседания и выступать в суде?
Как ещё до подачи понять, что мне могут не списать долги?
Процедура завершена, а банк продолжает звонить и показывать долг в приложении. Что делать?
За время процедуры набежала коммуналка и налоги. Их тоже спишут?
Прошёл банкротство три года назад и снова набрал кредитов. Можно подать ещё раз?
Читайте также
- Списание долгов участникам СВО в 2026 году: условия ст. 2 и 2.1 закона 377-ФЗ, семьи и погибшие
- Какие долги списываются при банкротстве, а какие остаются: полный разбор по видам долга
- Как списать микрозаймы законно: МФЦ, суд и что можно без банкротства
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.