Банкротство через МФЦ: условия, порядок и последствия внесудебного банкротства
Кратко
Через МФЦ можно бесплатно стать банкротом при долгах от 25 000 до 1 000 000 ₽, если выполнено одно из четырёх оснований закона. Через шесть месяцев после публикации на Федресурсе вас освобождают от долгов, указанных в заявлении.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 26 сентября 2026 г.чтение ≈ 19 минДолговые процедуры
Банкротство через МФЦ (внесудебное) доступно, если все долги вместе составляют от 25 000 до 1 000 000 ₽ и выполнено одно из четырёх оснований закона: пристав закрыл ваше дело, потому что не нашёл имущества, вы пенсионер или участник СВО, получаете единое пособие на ребёнка, либо долг безуспешно взыскивают семь лет и дольше. Процедура бесплатная, суда и финансового управляющего нет. Через шесть месяцев после публикации на Федресурсе вас освобождают от долгов перед кредиторами, которых вы указали в заявлении.
Главная ловушка внесудебного банкротства — список кредиторов. Долг, который вы забыли вписать, не спишут, а кредитор, которого нет в списке, вправе подать на вас в арбитражный суд. Чтобы ничего не забыть, узнайте на Госуслугах, в каких бюро хранится ваша кредитная история, и запросите отчёты — дважды в год это бесплатно. Поэтому начинать стоит не с похода в МФЦ, а с проверки двух вещей: оснований и полного перечня долгов.
Что такое внесудебное банкротство и чем оно отличается от суда
Внесудебное банкротство — упрощённая процедура, в которой гражданина признают банкротом без арбитражного суда: заявление принимает многофункциональный центр, а сведения публикуются на Федресурсе — государственном сайте, где публикуют сведения о банкротах (официально — ЕФРСБ, fedresurs.ru). Процедура работает с 1 сентября 2020 года, правила — в статьях 223.2–223.7 закона о банкротстве (перечень норм — в разделе «Источники»).
Отличия от судебной процедуры, которые влияют на выбор:
| Вопрос | Через МФЦ | Через арбитражный суд |
|---|---|---|
| Размер долга | 25 000–1 000 000 ₽ | Без верхнего предела |
| Расходы | Бесплатно | Дороже: только вознаграждение управляющему 25 000 ₽ на депозит суда, плюс публикации и юрист |
| Имущество | Не продают, но при его обнаружении кредитор может перевести дело в суд | Продают на торгах, кроме защищённого законом |
| Проверка сделок | Только если кредитор сам обратится в суд | Сделки проверяет финансовый управляющий |
| Госпошлина | Нет | Должник за своё банкротство не платит |
| Срок | Ровно 6 месяцев с публикации на Федресурсе | Определяет суд, зависит от процедуры |
| Какие долги списывают | Только указанные в заявлении | Все, кроме исключений закона, включая незаявленные |
| Что не спишут в обоих случаях | Алименты, долги по зарплате, возмещение вреда жизни и здоровью, моральный вред, субсидиарную ответственность, долги при доказанном мошенничестве или сокрытии имущества | |
Если долг больше миллиона или основания не подходят, остаются судебное банкротство или способы без банкротства — договорённость с кредитором, реструктуризация, проверка сроков давности. Как устроен суд, я разобрал в статье о судебном банкротстве, а сколько это стоит — на странице о цене банкротства.
Условия банкротства через МФЦ в 2026 году: кто может подать
Условие о сумме обязательно для всех. Считаются все денежные обязательства и обязательные платежи: кредиты, займы, налоги, долги за ЖКХ, алименты, поручительство (даже если основной заёмщик пока платит), а также долги, срок оплаты которых ещё не наступил, например остаток кредита «по графику». Не считаются неустойки, штрафы, пени, проценты за просрочку и другие санкции — их вычитают из суммы.
Вторым условием должно выполняться хотя бы одно из оснований пункта 1 статьи 223.2.
- Пристав закрыл дело, потому что не нашёл имуществаНа сайте приставов у закрытого дела в причине стоит «ст. 46 ч. 1 п. 4» — это оно. Любая другая причина не подходит. Размер и состав этого долга значения не имеют. Но если после этого на вас открыли хоть одно новое дело о взыскании денег (даже штраф ГИБДД) и оно ещё не закрыто, через МФЦ пока нельзя. Что означает эта формулировка в постановлении — в разборе пункта 4 части 1 статьи 46.
- Пенсионер или участник СВООсновной доход — пенсия (страховая, по государственному обеспечению, накопительная, срочная выплата, «силовая» пенсия), либо вы участвуете или участвовали в СВО. Плюс суд или нотариус решил взыскать с вас долг больше года назад, документ передан приставу, в банк или работодателю, и долг ещё не выплачен полностью, и у вас нет имущества, на которое можно обратить взыскание (сама пенсия не в счёт). Подробности для пенсионеров — в отдельной статье о списании долгов пенсионеру через МФЦ.
- Получатель единого пособия на ребёнкаРечь о ежемесячном пособии в связи с рождением и воспитанием ребёнка (статья 9 закона № 81-ФЗ). Остальные условия те же: исполнительный документ не моложе года, не исполнен, имущества нет.
- Долг взыскивают семь лет и большеИсполнительный документ выдан не позднее чем за семь лет до заявления, предъявлялся к исполнению и не исполнен полностью. Отсутствие имущества закон здесь отдельным условием не называет, но если имущество есть, кредитор может перевести дело в суд.
Год и семь лет отсчитывают от даты выдачи того исполнительного документа, который исполняет конкретный пристав, банк или работодатель. Исполнительным документом считается и судебный приказ, и исполнительная надпись нотариуса, и поручение налоговой.
МФЦ верит вам на слово: закон исходит из того, что условия соблюдены, и проверяет только то, что прямо в нём названо. Но неверные сведения — не только повод для кредитора перевести дело в суд. Если выяснится, что вы скрыли имущество или доход либо дали ложные сведения, освобождение от долгов не применят (п. 2 ст. 223.6 со ссылкой на ст. 213.28 закона), а за сокрытие имущества предусмотрена административная, а в крупном размере — уголовная ответственность. Поэтому пишите честно и всё.
Когда МФЦ не подходит, даже если долг до миллиона
- Пристав закрыл дело по другой причине, например по заявлению взыскателя или потому что не нашёл вас самих.
- После этого закрытия пристав открыл новое дело, и оно не закрыто — хоть на 3 000 ₽ за штраф ГИБДД.
- У пенсионера или получателя пособия есть имущество, которое можно продать: вторая квартира, машина, доля, деньги на вкладе.
- Не прошло пяти лет с завершения или прекращения прошлого внесудебного банкротства либо с прекращения или завершения судебного дела о банкротстве, в том числе мировым соглашением.
- Вы уже в судебной процедуре банкротства.
Не уверены, какое основание ваше и хватит ли суммы? Пройдите короткую проверку «Подходит ли банкротство через МФЦ» — она проведёт по тем же условиям закона вопросами «да/нет».
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Как проверить, что основание для МФЦ у вас есть
Для первого основания МФЦ сам смотрит банк данных исполнительных производств на сайте ФССП. Сделайте то же самое заранее:
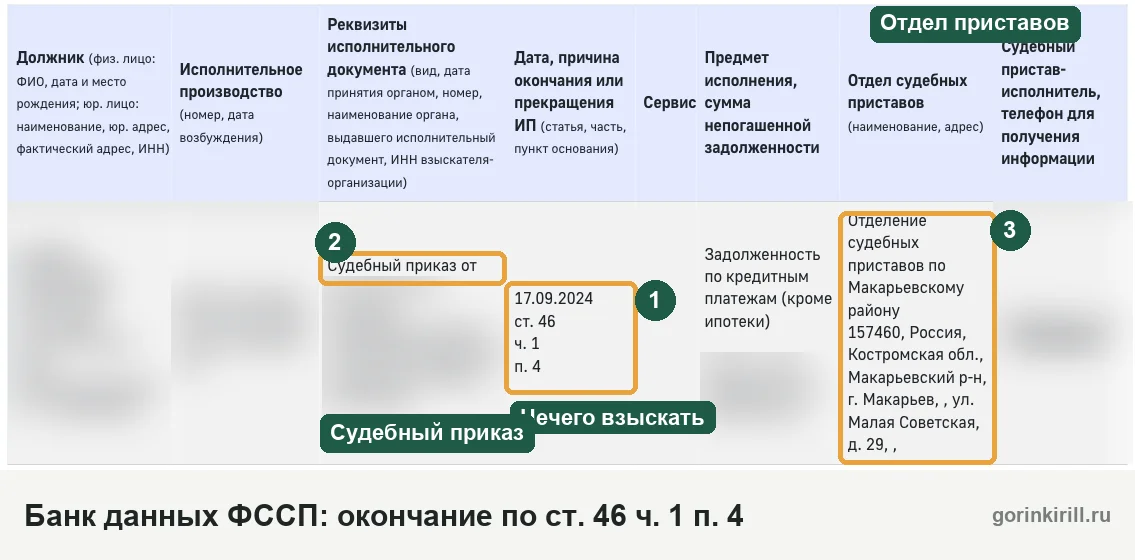
- Откройте на fssp.gov.ru сервис «Банк данных исполнительных производств» и найдите себя по ФИО, дате рождения и региону.
- Найдите закрытое дело с причиной «ст. 46 ч. 1 п. 4». Посмотрите, нет ли открытых дел, заведённых позже этой даты. Дополнительно сверьтесь с разделом исполнительных производств на Госуслугах: база приставов обновляется с задержкой.
- Если новых открытых дел нет — первое основание есть. Если есть мелкое — погасите его полностью и дождитесь постановления об окончании фактическим исполнением (п. 1 ч. 1 ст. 47 закона об исполнительном производстве), только потом подавайте. Частичная оплата основание не восстановит. Либо подавайте по другому основанию.
- Учтите: взыскатель вправе снова предъявить лист в любой момент, и новое дело может появиться уже после вашего визита в МФЦ — это самая частая причина возврата.
Для оснований 2–4 нужны справки, выданные не раньше чем за три месяца до обращения:
- о получении пенсии или единого пособия — в Социальном фонде (или в пенсионном органе силового ведомства), выдаётся не позднее 10 рабочих дней; участникам СВО — справка об участии;
- о том, что долг по исполнительному документу не выплачен (документ старше года или семи лет), — у того, кто его исполняет. Если дело у пристава — идите к приставу, который его ведёт, и попросите такую справку; если удерживают из пенсии — её даёт Соцфонд, из зарплаты — работодатель, со счёта — банк.
С 1 июля 2024 года закон разрешает не приносить эти справки, если у оператора Федресурса есть техническая возможность получить сведения от ФССП и Соцфонда по межведомственным каналам. Если сведения не придут или не совпадут, заявление вернут. На практике спокойнее прийти со справками.
Не знаете, какие у вас есть долги? Порядок проверки через бюро кредитных историй — в статье как узнать, где у меня кредиты.
Как подать на банкротство через МФЦ: порядок по шагам
- Соберите все долгиКредитная история из всех бюро, банк данных ФССП, налоговая задолженность в личном кабинете ФНС или на Госуслугах, квитанции ЖКХ, договоры займов у частных лиц, поручительства.
- Заполните заявление и список кредиторовФорма утверждена приказом Минэкономразвития от 04.08.2020 № 497 (форма изменена в 2025 году). Список кредиторов оформляется по той же форме, что и для суда. Заполнить их можно в наших конструкторах: заявление в МФЦ и список кредиторов.
- Подайте лично в МФЦ по месту жительства или пребыванияМожно через представителя. Отправить по почте или через Госуслуги нельзя — что там реально можно сделать онлайн, я разобрал в статье про списание долгов через Госуслуги.
- МФЦ проверяет и публикуетПо первому основанию МФЦ за один рабочий день проверяет базу ФССП и в течение трёх рабочих дней либо вносит проект сообщения в ЕФРСБ, либо возвращает заявление с причиной. По основаниям 2–4 проект вносится на следующий рабочий день, затем Федресурс проверяет сведения через ФССП и Соцфонд.
- Процедура начинается с публикацииВсе последствия наступают со дня, когда сообщение о возбуждении процедуры появилось в ЕФРСБ, а не со дня визита в МФЦ.
Хронология одной строкой по времени:
| Когда | Что происходит |
|---|---|
| День подачи | МФЦ принимает заявление и список кредиторов |
| 1 рабочий день | Проверка банка данных ФССП (основание 1) или проект сообщения в ЕФРСБ (основания 2–4) |
| До 3 рабочих дней | Публикация о начале процедуры либо возврат заявления с причиной |
| 6 месяцев с публикации | Процедура завершается сама, долги из списка признаются безнадёжными |
| Не позднее следующего дня | Федресурс публикует сообщение о завершении — с этой даты считают все сроки последствий |
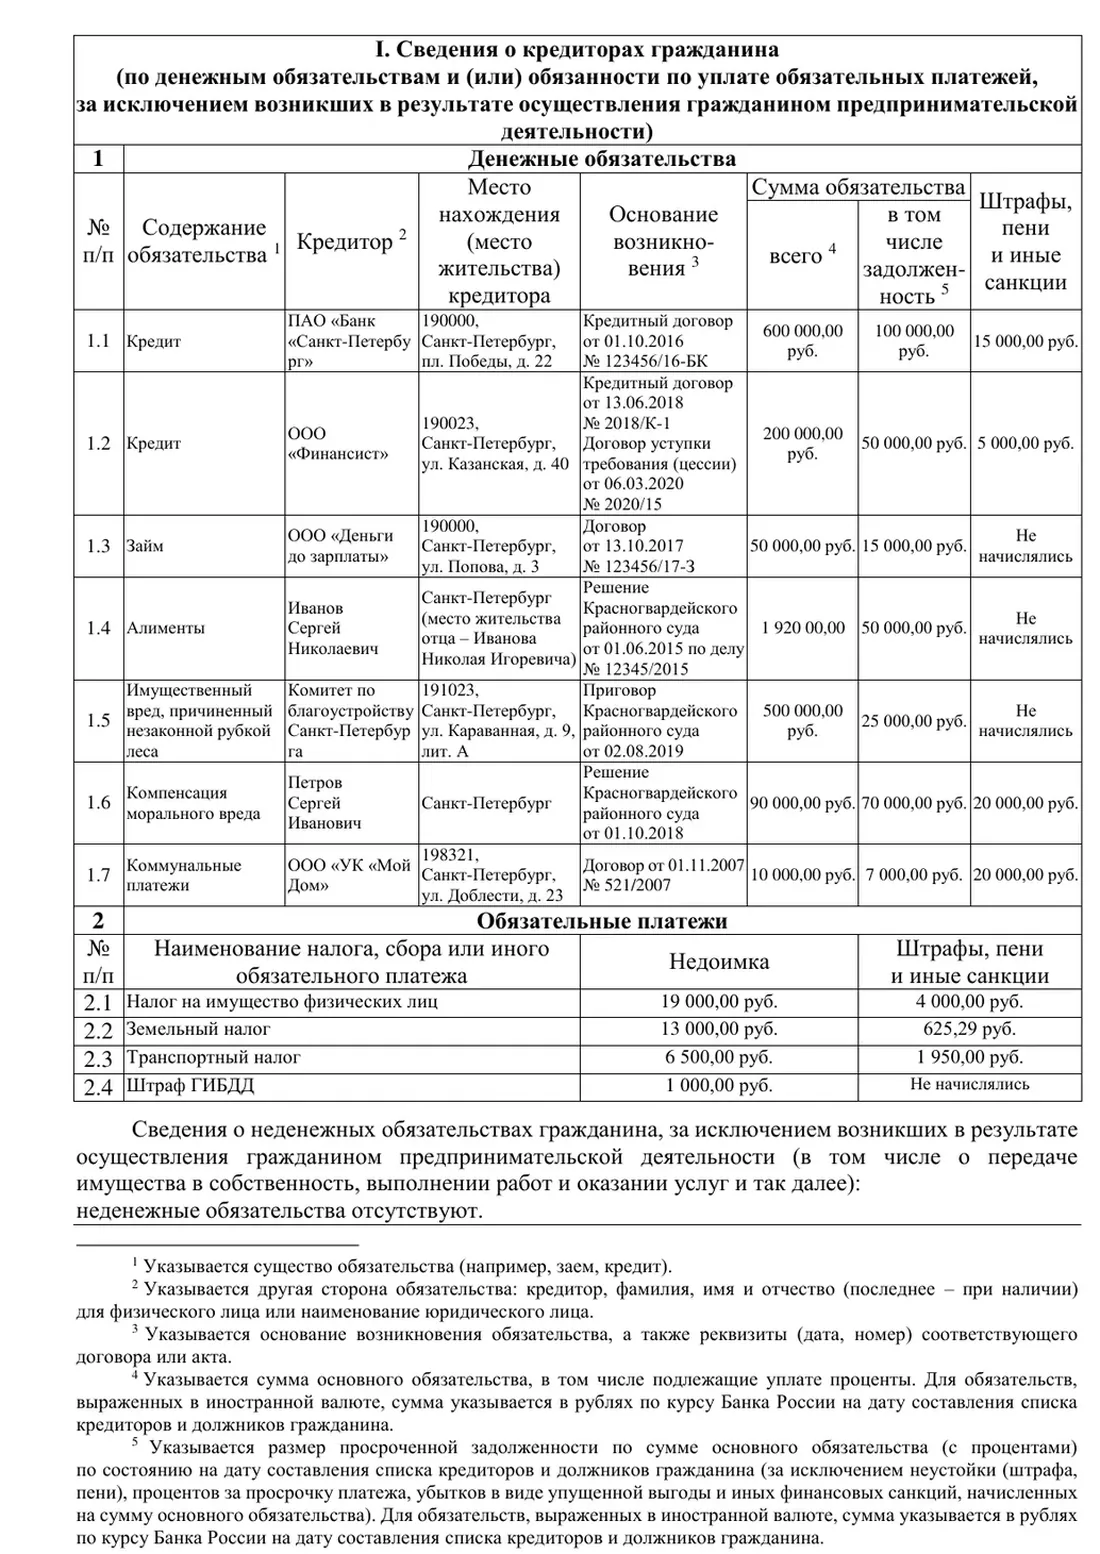
Как заполнить список кредиторов, чтобы долг не остался
- Указывайте каждого кредитора, включая банк, чей кредит вы платите без просрочек, и знакомого, у которого занимали по расписке. Не указанный кредитор — не списанный долг.
- Если банк продал долг коллекторам, кредитор — тот, кому уступили право требования. Проверьте по уведомлению об уступке или по кредитной истории.
- Сумму берите из судебного приказа, решения или свежей справки кредитора, а не из договора: там она обычно больше. Если указать меньше реального долга, освободят только от указанной суммы. Если больше — только от реальной.
- Санкции — отдельной графой: они не входят в порог 25 000–1 000 000 ₽.
Где взять каждую цифру для списка:
| Что вписать | Откуда взять |
|---|---|
| Банки, МФО, коллекторы и их реквизиты | Отчёты всех бюро кредитных историй (список бюро — на Госуслугах) |
| Сумма основного долга и процентов | Судебный приказ, решение суда или свежая справка кредитора |
| Штрафы, пени, неустойки | Те же документы, отдельной графой |
| Исполнительные производства | Банк данных ФССП и раздел производств на Госуслугах |
| Налоги и сборы | Личный кабинет налогоплательщика или Госуслуги |
| ЖКХ, долги частным лицам, поручительства | Квитанции, расписки, договоры поручительства |
Какие документы нужны для банкротства через МФЦ в 2026 году
- паспорт; для представителя — доверенность;
- заявление по форме приказа № 497;
- список всех известных кредиторов и должников;
- по основанию 2 — справка о пенсии (или об участии в СВО) и справка о неисполненном документе старше года;
- по основанию 3 — справка Соцфонда о едином пособии и справка о неисполненном документе старше года;
- по основанию 4 — справка о неисполненном документе старше семи лет.
Для первого основания справки не нужны: МФЦ сверяется с открытыми данными ФССП. Копию постановления об окончании производства всё же возьмите с собой — по ней вы заполните реквизиты.
Почему МФЦ возвращает заявление и что делать после возврата
Основания для возврата названы в законе. Каждое можно проверить до визита в МФЦ:
| Причина возврата | Как проверить заранее | Что делать |
|---|---|---|
| Нет окончания по п. 4 ч. 1 ст. 46 или есть новое открытое производство (основание 1) | Банк данных ФССП и Госуслуги накануне подачи | Погасить новое дело полностью и дождаться окончания либо подавать по другому основанию |
| ФССП или Соцфонд не подтвердили условия либо не ответили, в том числе из-за расхождения в данных (основания 2–4) | Взять справки не старше трёх месяцев, сверить ФИО и дату рождения | Исправить данные и подать снова через месяц |
| Сумма долгов меньше 25 000 или больше 1 000 000 ₽ | Сложить основные долги и проценты без санкций | Если больше миллиона — судебное банкротство |
| Не прошёл месяц после прошлого возврата или пять лет после прошлого банкротства | Найти себя на Федресурсе по ФИО или ИНН | Дождаться срока |
После возврата можно подать снова не раньше чем через месяц. Если считаете возврат незаконным, его можно обжаловать в арбитражный суд по месту жительства. Если условия не выполнены (например, пенсия не основной ваш доход), Соцфонд откажет в выдаче справки — тогда основание 2 или 3 не подойдёт.
Что происходит в течение шести месяцев процедуры
Со дня публикации на Федресурсе:
- действует мораторий: кредиторы из списка не могут взыскивать долги;
- приставы должны перестать списывать с карты, зарплаты и пенсии по этим долгам (исполнение исполнительных документов приостанавливается);
- прекращается начисление процентов, неустоек, штрафов и пеней по долгам из списка;
- исполнительные листы можно направлять только приставам, не напрямую в банк.
Мораторий не касается кредиторов, которых нет в списке, а также алиментов, зарплатных долгов, возмещения вреда жизни и здоровью, морального вреда и других требований, связанных с личностью кредитора.
Сами удержания не остановятся — что сделать в первые дни
МФЦ и Федресурс никого не уведомляют. На практике удержания из пенсии и зарплаты и списания со счетов нередко идут ещё недели. Распечатайте сообщение с Федресурса и отнесите или отправьте его с заявлением приостановить взыскание приставу, в бухгалтерию работодателя, в Соцфонд (если удерживают из пенсии) и в банки, где арестованы счета. Деньги, удержанные после даты публикации, требуйте вернуть.
Закрывать счета не нужно, но пенсию и зарплату на время процедуры спокойнее получать в банке, которому вы не должны: банк-кредитор может попытаться списать поступления в счёт своего долга.
Ваши обязанности на эти полгода:
- не брать кредиты и займы, не становиться поручителем и не давать иное обеспечение;
- если получили наследство, подарок или имущество по оспоренной сделке, либо доход резко вырос так, что можно рассчитаться с кредиторами полностью или в значительной части, — в течение пяти рабочих дней сообщить в МФЦ. В течение трёх рабочих дней МФЦ внесёт на Федресурс сведения о прекращении процедуры. Если промолчать, кредитор вправе подать на вас в суд.
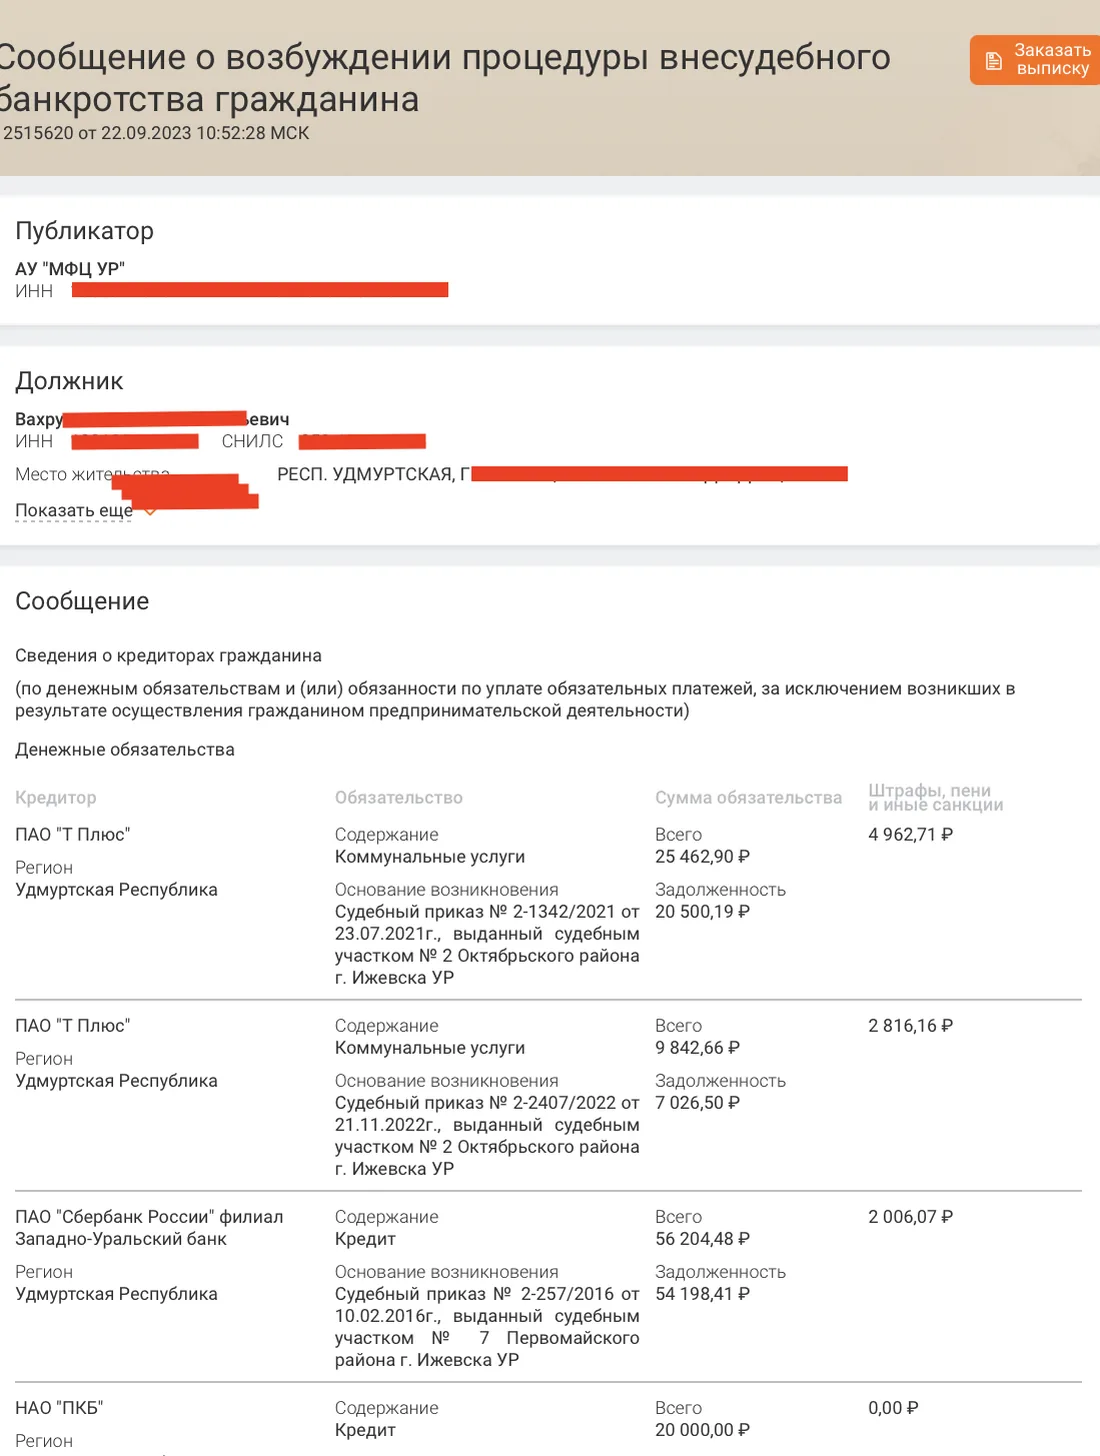
Найти своё сообщение можно на fedresurs.ru по ФИО или ИНН — как это сделать, показано в статье о проверке на банкротство.
Когда кредитор может перевести дело в арбитражный суд
Пока идёт процедура, в суд с заявлением о вашем банкротстве вправе обратиться кредитор, которого нет в списке. Кредитор из списка — если:
- его долг указан не полностью, и это влияет на соответствие условиям;
- он нашёл у вас зарегистрированное имущество или права (кредиторы могут запросить сведения в регистрирующих органах, ваше согласие считается данным);
- суд по его иску признал вашу сделку недействительной;
- у него есть доказательства, что у вас есть имущество или доход либо сделки, за счёт которых можно существенно погасить долг (для оснований 2–4).
Если суд введёт реструктуризацию долгов, процедура в МФЦ прекращается, и дальше всё идёт по правилам судебного банкротства — уже с расходами.
Если есть имущество: квартира, машина, ипотека
Закон не запрещает иметь имущество, но основания 2 и 3 прямо требуют его отсутствия. Ипотечная квартира, машина, вторая недвижимость — это имущество, которое кредиторы найдут через регистрирующие органы, и тогда процедуру могут перевести в суд.
Ипотека почти всегда выводит заявителя за пределы МФЦ: долг по ней входит в общую сумму вместе с ещё не наступившими платежами и обычно превышает миллион. Как сохранить ипотечное жильё в судебной процедуре, разобрано в статье про банкротство с ипотекой, что оставляют должнику в целом — в статье об имуществе при банкротстве.
Какие долги спишут через МФЦ, а какие останутся
По истечении шести месяцев со дня публикации процедура завершается автоматически: Федресурс публикует сообщение о завершении не позднее следующего дня. Долги перед кредиторами из заявления признаются безнадёжными, и вы освобождаетесь от их дальнейшего исполнения.
Исполнительные производства и аресты счетов сами не снимутся. Подайте приставу заявление окончить производства по списанным долгам и снять аресты, приложив распечатку сообщения о завершении. Затем проверьте кредитную историю: если долг не отмечен как списанный, подайте в бюро заявление об оспаривании.
Останутся:
- долги перед кредиторами, которых вы не указали;
- алименты, зарплата и выходное пособие, возмещение вреда жизни и здоровью, моральный вред;
- субсидиарная ответственность и убытки по статьям 53 и 53.1 ГК, умышленный вред имуществу;
- любые долги, если установлено незаконное поведение: мошенничество, злостное уклонение, ложные сведения при получении кредита, сокрытие имущества.
Долги по ЖКХ и налогам списываются так же, как кредиты, если они указаны в заявлении. Платежи за ЖКХ, возникшие после публикации, придётся платить.
Последствия внесудебного банкротства на пять лет вперёд
После завершения действуют те же последствия, что и после суда (статья 213.30 закона), со сроками от даты завершения:
- 5 лет — при оформлении кредита или займа нужно сообщать о своём банкротстве;
- 5 лет — нельзя самому подать на банкротство, ни в суд, ни в МФЦ;
- 3 года — нельзя руководить компанией и участвовать в управлении юридическим лицом;
- 5 лет — страховой компанией, НПФ, МФК; 10 лет — банком.
Бывший ИП, исключённый из ЕГРИП меньше чем за год до заявления, получает ещё и последствия статьи 216 — в том числе запрет снова регистрироваться предпринимателем пять лет. Подробнее — в статье о последствиях банкротства для должника.
Где внесудебный порядок чаще всего ломается: разбор юриста
Чаще всего внесудебная процедура ломается в одном из четырёх мест:
- Неполный список. Человек забывает микрозаём пятилетней давности или поручительство за родственника. Через полгода выясняется, что этот долг остался и его взыскивают.
- Новое производство. После возврата листа приходит штраф или налог, пристав открывает производство — и первое основание пропадает. Проверяйте базу ФССП и Госуслуги в день подачи.
- Имущество «не на себе». Машину, переоформленную на родственника незадолго до заявления, кредитор может оспорить в суде, и тогда процедура переходит в суд.
- Молчание о наследстве. Если за полгода вы получили наследство и не сообщили в МФЦ, кредитор вправе инициировать судебное банкротство.
Если вы не уверены, проходите ли по основаниям или долг ближе к миллиону, лучше проверить всё до подачи: повторно в МФЦ можно будет обратиться только через месяц после возврата. Первичная консультация у меня бесплатная — достаточно выписок из бюро кредитных историй и данных ФССП.
Источники
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)»: ст. 4 (санкции не учитываются), ст. 213.28 (исключения из освобождения), ст. 213.30 (последствия), ст. 216, ст. 223.2–223.7 (внесудебное банкротство) в редакции от 04.08.2026 (с изменениями от 23.05.2025 № 111-ФЗ и от 31.07.2025 № 311-ФЗ), текст ст. 223.2 на КонсультантПлюс, ст. 223.5. Сверено 25.09.2026.
- Федеральный закон от 02.10.2007 № 229-ФЗ «Об исполнительном производстве»: п. 4 ч. 1 ст. 46, п. 1 ч. 1 ст. 47.
- Федеральный закон от 19.05.1995 № 81-ФЗ «О государственных пособиях гражданам, имеющим детей»: ст. 9.
- Приказ Минэкономразвития России от 04.08.2020 № 497 «Об утверждении формы, порядка заполнения и подачи заявления о признании гражданина банкротом во внесудебном порядке» (ред. от 02.06.2025).
Частые вопросы
Можно ли подать заявление на банкротство в МФЦ по месту пребывания?
Нужно ли закрыть исполнительные производства перед банкротством через МФЦ?
Можно ли подать на банкротство через МФЦ без просрочек по кредитам?
Что будет с кредитной картой и счетами во время процедуры?
Можно ли списать через МФЦ долг по алиментам?
Узнают ли работодатель и родственники о банкротстве через МФЦ?
Можно ли списать через МФЦ долги по ЖКХ за прошлые годы?
Спишут ли через МФЦ микрозаймы?
Сколько идёт банкротство через МФЦ от подачи до списания?
Что делать, если после публикации появился новый долг?
Читайте также
- Самозапрет на кредиты: пошаговая инструкция
- Сокрытие имущества при банкротстве
- На какие кредиты не действует самозапрет: ипотека, залог авто и учебный кредит
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.