Как узнать все свои кредиты и долги по ним: Госуслуги, бюро, приставы
Кратко
Все свои кредиты узнают в два шага: на Госуслугах запрашивают, в каких бюро хранится кредитная история, затем заказывают отчёт в каждом бюро. Точную сумму долга называет кредитор.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 16 минКредитная история
Проверено по законам на 29.10.2026. Кирилл Горин, юрист, арбитражный управляющий
Чтобы узнать все свои кредиты, сначала запросите на Госуслугах, в каких бюро кредитных историй хранится ваша история, а затем закажите отчёт в каждом из этих бюро: два отчёта в год в каждом бюро бесплатны. В отчётах будут кредиты, займы МФО, кредитные карты, поручительства и долг по каждому договору на дату последнего платежа. Точную сумму на сегодня называет только кредитор, а налоги, долги у приставов и по распискам ищут отдельно.
Что сделать сейчас:
- На Госуслугах отправьте запрос «Сведения о бюро кредитных историй». Ответ придёт в личный кабинет со списком бюро.
- В тот же день закажите отчёт в каждом бюро из ответа и выпишите все действующие договоры в одну таблицу.
- По каждому договору запросите у кредитора письменную справку о сумме долга. Запрос собирается в конструкторе «Запрос в банк о размере задолженности», для МФО — «Запрос в МФО о размере задолженности».
Как узнать все свои кредиты: пять шагов за вечер
Все кредиты и займы на своё имя проверяют в пять шагов: список бюро через Госуслуги, отчёты всех бюро, одна таблица договоров, справки кредиторов о сумме и проверка долгов, которых в бюро нет. Первые три шага бесплатны и делаются с телефона.
- Госуслуги: запрос в Центральный каталог кредитных историй — в ответе названия бюро
- Бюро: отчёт в каждом бюро из ответа — два раза в год бесплатно
- Таблица: каждый договор один раз, по номеру договора
- Кредиторы: письменная справка о сумме долга на одну дату
- Остальные долги: те, что в бюро не попадают
Отчётов нужно столько, сколько бюро в ответе каталога.
Бюро кредитных историй (БКИ) — организация из реестра Банка России, которая хранит сведения о ваших кредитах. Центральный каталог кредитных историй (ЦККИ) ведёт Банк России: сумм в нём нет, есть только то, в каких бюро лежит ваша история.
Отчёты всех бюро лучше заказать в один день. Если заказывать с разницей в месяц, в одном отчёте кредит уже погашен, в другом ещё нет, и вы тратите время на расхождения, которых на самом деле нет.
Где хранятся сведения о кредитах и почему одного бюро мало
Информация о ваших кредитах хранится в бюро кредитных историй, общей государственной базы нет: база кредитной истории — это и есть бюро. Сейчас в реестре Банка России шесть бюро. Банк, МФО или кредитный кооператив обязаны передавать данные хотя бы в одно бюро, поэтому разные кредиторы одного человека сдают их в разные бюро.
Кто передаёт сведения в бюро: банки, микрофинансовые организации, кредитные кооперативы, лизинговые компании, операторы инвестиционных платформ и операторы сервисов рассрочки в случаях, указанных в законе (ч. 3.1 ст. 5 закона № 218-ФЗ). Системно значимые банки и кредиторы с портфелем займов гражданам от 100 млрд ₽ сдают данные не меньше чем в два бюро.
Частное лицо, которому вы писали расписку, сведений в бюро не передаёт. Налоговая тоже не источник кредитной истории.
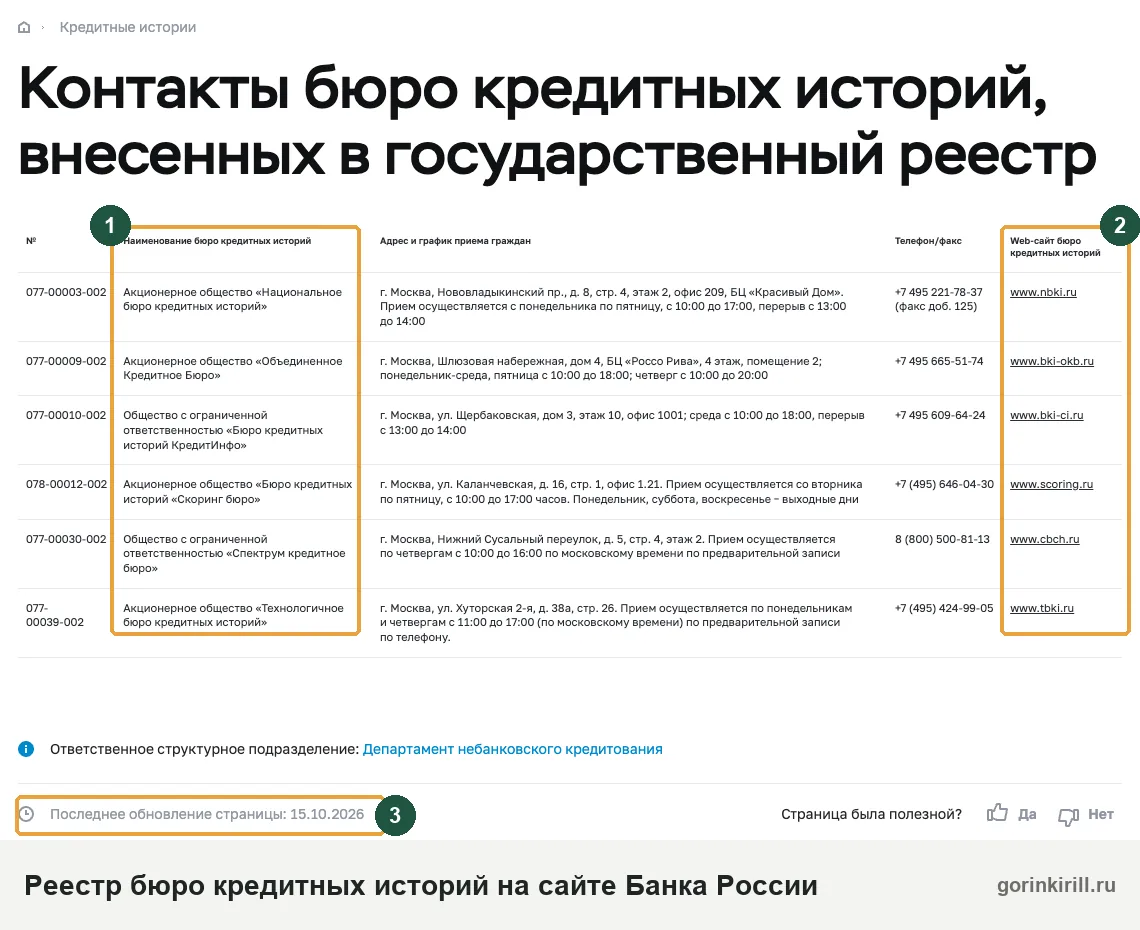
Что такое каждое бюро и кому принадлежит, разобрано в статье «Бюро кредитных историй: какие есть и где хранится ваша история».
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Как узнать свои кредиты через Госуслуги
Через Госуслуги бесплатно узнают, в каких бюро хранится кредитная история: запрос уходит в Центральный каталог Банка России, ответ приходит в личный кабинет (ч. 7.1 ст. 13 закона № 218-ФЗ). Сами кредиты и суммы видны уже в отчётах бюро.
- Войдите в подтверждённую учётную запись Госуслуг.
- Найдите услугу «Сведения о БКИ, в котором (которых) хранится кредитная история субъекта кредитной истории». По данным Банка России она лежит в каталоге «Налоги и финансы» → «Все услуги / Отраслевые справки и реестры». Быстрее найти её через поиск портала по словам «бюро кредитных историй».
- Отправьте запрос. В ответе будут полное название каждого бюро, его адрес и номер в государственном реестре (ч. 6 ст. 13 закона № 218-ФЗ).
- Откройте официальные сайты этих бюро и закажите отчёты. Личность бюро может подтвердить через вход по учётной записи Госуслуг (п. 2 ч. 7.2 ст. 6 закона № 218-ФЗ).
Госуслуги одной кнопкой список кредитов не показывают. В разделе задолженностей на портале видны долги, по которым уже есть исполнительное производство, а кредит без суда и приставов туда не попадает. Что ещё можно сделать с долгами на портале, разобрано в статье «Как списать долги по кредитам через Госуслуги».
Если кто-то предлагает «выгрузить все кредиты с Госуслуг» за деньги или просит логин и код из СМС, это мошенники. Доступ к Госуслугам открывает им дорогу к займам на ваше имя.
Без Госуслуг: сайт Банка России, банк или бюро
Без Госуслуг список бюро можно получить на сайте Банка России по коду субъекта кредитной истории, а отчёт — лично в бюро с паспортом или через свой банк. Сведения из каталога бесплатны (ч. 5 ст. 13 закона № 218-ФЗ).
| Способ | Что нужно | Кому подходит |
|---|---|---|
| Госуслуги | Подтверждённая учётная запись | Большинству: без кода и визитов |
| Сайт Банка России | Паспортные данные, код субъекта, электронная почта для ответа | Тем, кто задавал код при оформлении кредита |
| Бюро лично | Паспорт | Тем, кто знает или предполагает, в каком бюро история |
| Свой банк | Запрос через банк, у которого договор с бюро | Клиентам банка; бесплатный отчёт банк передаёт без платы |
Код субъекта кредитной истории — набор цифр и букв, который вы сами задаёте для запросов в каталог (п. 10 ст. 3 закона № 218-ФЗ). Банк России сравнивает его с ПИН-кодом карты: он нужен только на сайте Банка России, действует бессрочно, а задать или сменить его можно в любом банке или бюро. Код из СМС — другое, его никому не называйте.
Письменный запрос в бюро собирается в конструкторе «Запрос кредитной истории в БКИ».
Как узнать долги по кредитам по отчёту бюро
Долги по кредитам видны в отчёте бюро: в сводной части — число действующих договоров и общий долг, в разделе договоров — кредитор, лимит и задолженность по каждому. Это долг на дату последнего платежа, а не сумма к оплате на сегодня.
В каждом бюро, где хранится ваша история, два отчёта в календарный год бесплатны, из них не больше одного на бумаге; сверх этого — за плату (ч. 2 ст. 8 закона № 218-ФЗ). Если бюро три, за год бесплатно можно получить шесть отчётов.
Ниже — реальный отчёт Объединённого кредитного бюро (ОКБ), обезличенный. Данные на нём на январь 2022 года. На нём видно, где в отчёте увидеть все свои долги в этом бюро и их общую сумму.
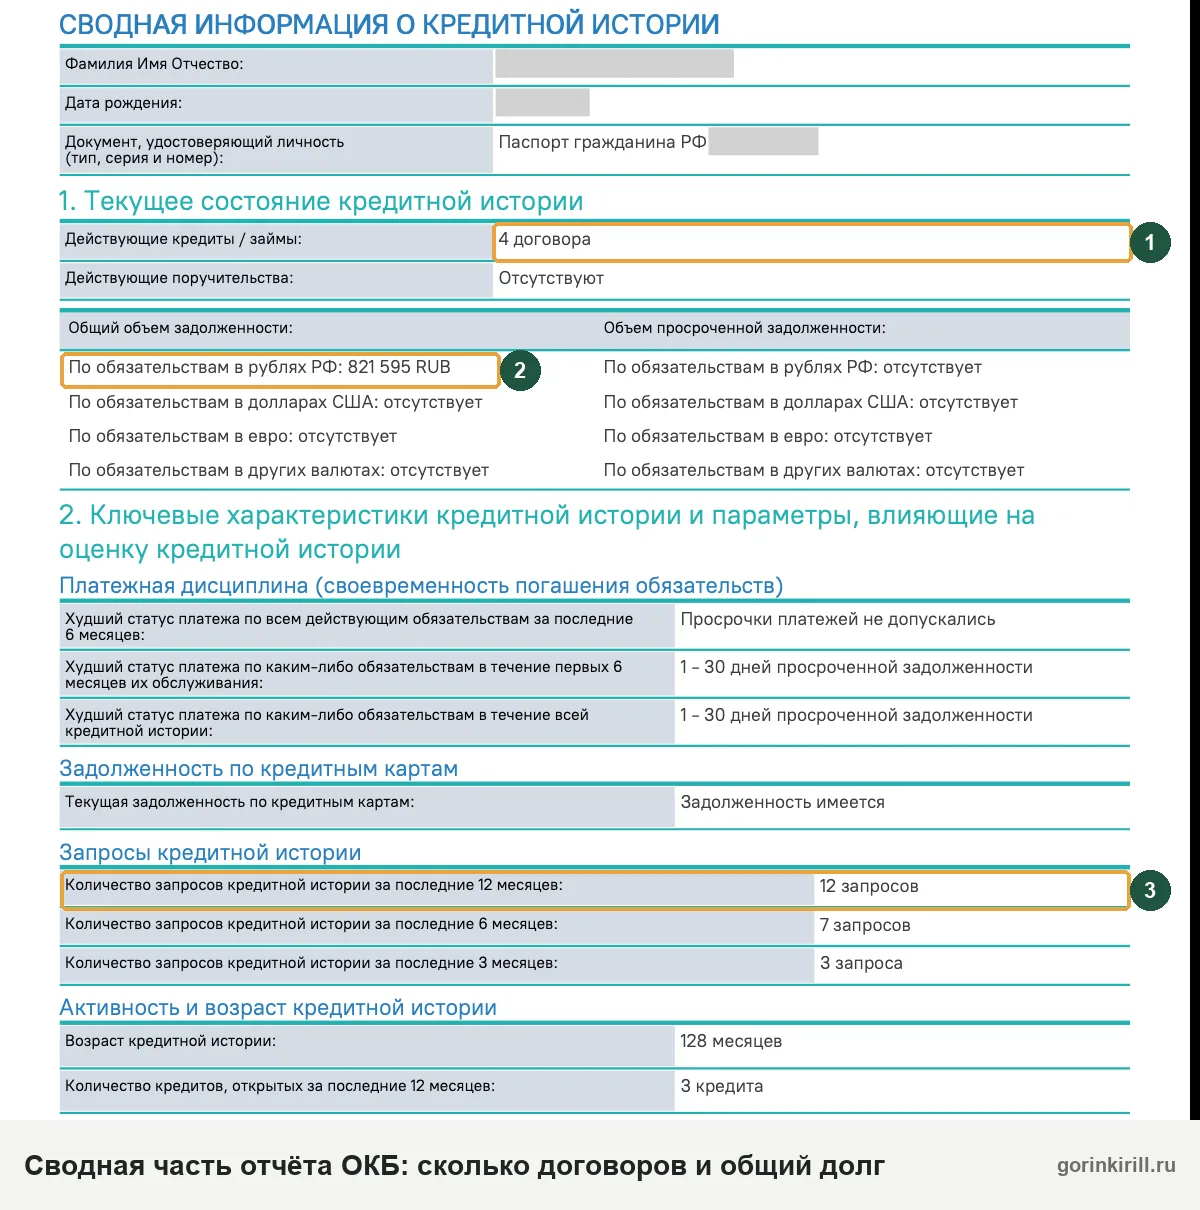
Сводная часть отвечает на вопрос «сколько у меня кредитов» в этом бюро: количество действующих договоров — это все непогашенные кредиты, займы и карты на дату отчёта. В строке «Действующие поручительства» будет кредит родственника, если вы за него поручались: отвечать по нему придётся вам.
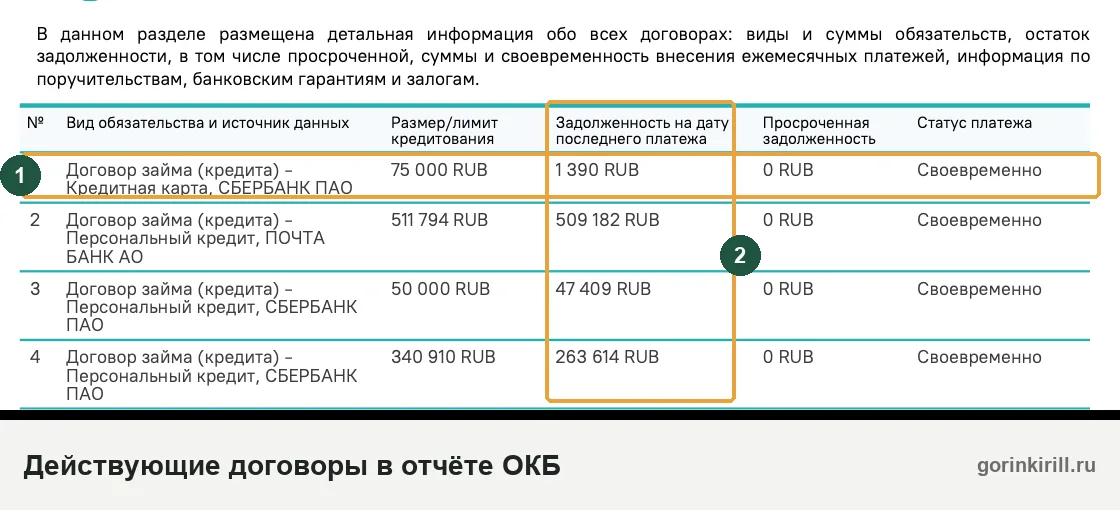
Кредитор указан в каждой строке: видно, где взяты кредиты, и понятно, откуда незнакомый договор. Сложите задолженность по строкам: общая сумма должна совпасть с итогом сводной части. Если сумма не сходится, в отчёте есть договор, который вы пропустили.
Кредитная карта с маленьким долгом остаётся открытым договором, пока вы её не закроете: банк, которому вы дадите согласие на проверку истории, увидит её лимит. Закрытый кредит тоже не пропадает сразу: запись хранится семь лет со дня последнего изменения (ч. 1 ст. 7 закона № 218-ФЗ).
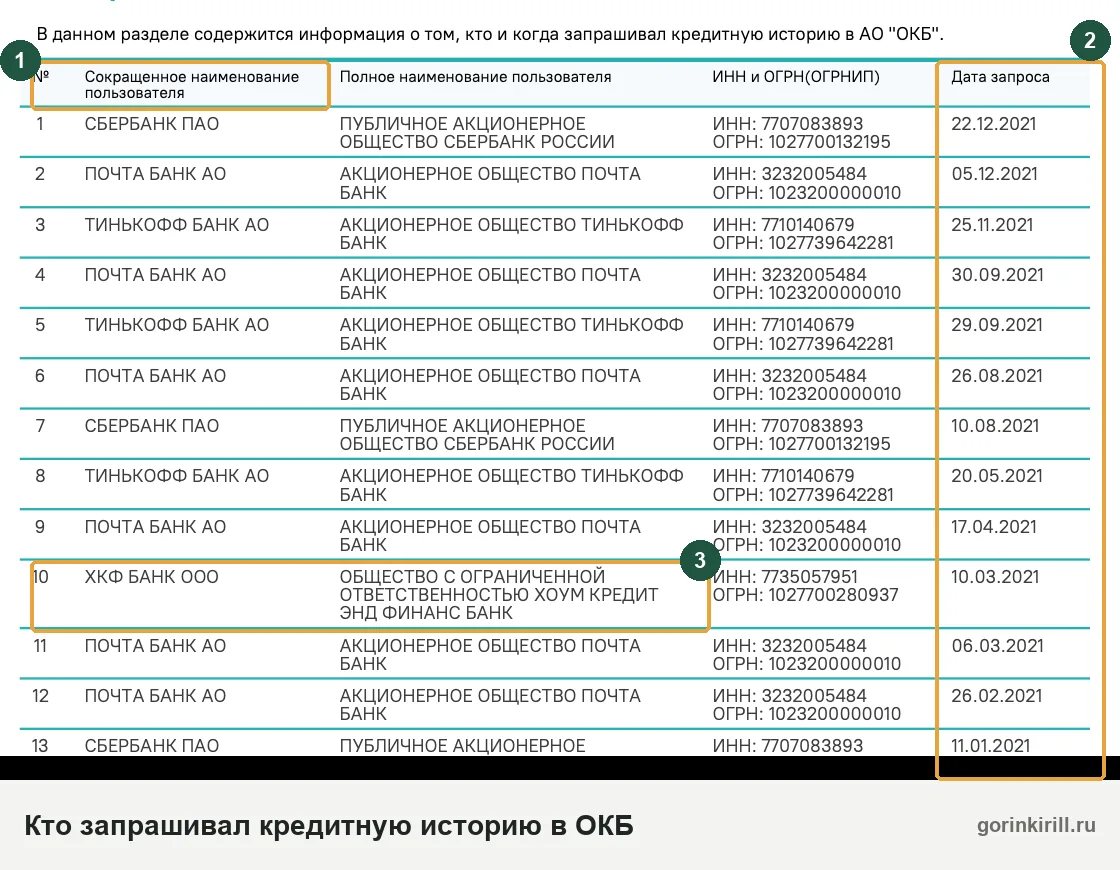
Заявка и запрос — не долг: они показывают, кто смотрел историю. Вы получаете этот раздел целиком, а банку при выдаче кредита бюро отдаёт отчёт без закрытой части, где записаны запросы (п. 1 и 2 ч. 1 ст. 6 закона № 218-ФЗ).
Что выписать из каждой строки в свою таблицу:
- полное название кредитора и вид договора (кредит, карта, заём, рассрочка, поручительство);
- уникальный идентификатор договора — код из цифр и букв, который присваивают каждому договору; по нему один договор узнаётся в отчётах разных бюро;
- сумму или лимит, задолженность и дату, на которую она указана;
- просрочку, отметку о суде и об уступке долга другому кредитору.
Один и тот же договор часто виден в двух-трёх бюро. Сверяйте по уникальному идентификатору договора и дате, а не по названию банка, иначе долг посчитается дважды. Полная расшифровка всех разделов — в статьях «Как проверить кредитную историю бесплатно» и «ОКБ: как получить и прочитать отчёт».
Можно ли узнать свои кредиты по фамилии, паспорту, ИНН или СНИЛС
По одной фамилии, номеру паспорта, ИНН или СНИЛС список кредитов не выдают. Бюро отдаёт отчёт только после того, как установит личность: по паспорту лично, через Госуслуги, через банк или по биометрии (ч. 7.2 ст. 6 закона № 218-ФЗ).
Открытой базы, где можно найти чужие кредиты по фамилии, нет. Паспорт, ИНН и СНИЛС записаны в титульной части кредитной истории — разделе с вашими личными данными, по ним бюро находит вашу запись. Но самостоятельно получить отчёт, просто введя их на сайте, без подтверждения личности нельзя.
| Что ищете | Что получится | Как сделать |
|---|---|---|
| Свои кредиты по имени и фамилии | Законного сервиса нет | Список бюро через Госуслуги, затем отчёт каждого бюро |
| Кредиты по паспорту, ИНН или СНИЛС | Отчёт по номеру документа не выдают | Тот же порядок; паспорт нужен при личном визите в бюро |
| Долги по ФИО и дате рождения | Только дела у приставов | Банк данных ФССП — как дополнение к отчётам бюро |
| Долги по ИНН | Налоги, а не кредиты: кредиты в кабинете налоговой не отображаются | Личный кабинет налогоплательщика |
Сайт, который просит фамилию или СНИЛС и обещает «пробить» все кредиты, доступа к бюро без вашей идентификации не имеет. Такой сайт либо перепродаёт отчёт, который можно получить бесплатно самому, либо собирает данные для займа на ваше имя.
Как узнать все долги по микрозаймам
Займы МФО видны в тех же отчётах бюро, что и банковские кредиты: микрофинансовые организации тоже передают туда сведения. Отдельного сервиса для микрозаймов нет. Сложность в названиях: в отчёте стоит юридическое имя МФО, а вы помните название приложения или сайта.
- Выпишите займы из отчётов всех бюро. Разные МФО сдают сведения в разные бюро, поэтому займы одного человека часто оказываются в разных отчётах.
- Сопоставьте бренд и юридическое название. Название МФО и её ИНН есть в договоре в личном кабинете: скачайте договоры и графики, пока кабинет открыт.
- Посмотрите старые СМС и письма. Уведомления об уступке, требования коллекторов и письма от мировых судей часто приходят раньше, чем меняется отчёт.
- МФО нередко взыскивают через судебный приказ. Как найти такие долги, разобрано в разделе о долгах вне кредитной истории.
- Сложите остатки: это и есть ваш долг по займам. По каждому займу запросите сумму письменно: конструктор «Запрос в МФО о размере задолженности».
Если займов много и платить нечем, не берите новый заём, чтобы закрыть старый. Сначала соберите полный список. От него зависит, что подойдёт: пересчёт, каникулы или банкротство. Варианты разобраны в статье «Как списать микрозаймы законно». Общий план для всех кредитов — в статье нечем платить кредиты: что делать.
Точная сумма долга и кому платить сейчас
Точный остаток на конкретную дату, разбивку на основной долг (тело кредита), проценты и неустойку и реквизиты для оплаты даёт только тот, кто сейчас владеет долгом. Попросите у него письменную справку или расчёт задолженности, а при продаже долга — документ о переходе права.
Звоните по номеру с официального сайта кредитора, а не из СМС. Просите ответ письменно: сумма на дату, расчёт с учётом всех ваших платежей и передавался ли договор другому лицу. Запрос в банк собирается в конструкторе «Запрос в банк о размере задолженности», коллектору — «Запрос коллектору о задолженности и основании взыскания».
Когда кредит погашен полностью, возьмите у кредитора справку об отсутствии долга по договору: она пригодится, если отчёт бюро долго не обновится.
Если долг продали, новый кредитор-организация обязан не позднее пятого рабочего дня заключить договор с бюро и передавать туда сведения (ч. 5.4 ст. 5 закона № 218-ФЗ). Поэтому коллектор, купивший долг, обычно появляется в отчёте. Покупатель долга — частное лицо такой обязанности не несёт.
Если звонят и банк, и коллектор, не платите по телефону никому. Уведомление о продаже долга действует, от кого бы из них оно ни пришло; если уведомлений несколько, платят по последнему (ст. 385 ГК РФ). Как проверить нового кредитора, разобрано в статье «Банк продал долг коллекторам: что делать и кому платить».
Как решают суды
- Судебная коллегия по гражданским делам Верховного Суда РФ, определение от 07.06.2022 № 18-КГ22-37-К4: поручитель по кредиту организации не получал уведомления о том, что банк продал его долг. ВС разъяснил последствия: замене кредитора это не мешает, риск несёт новый кредитор, а деньги, заплаченные прежнему кредитору до уведомления, гасят долг (п. 3 ст. 382 ГК РФ).
- Второй кассационный суд общей юрисдикции, определение от 25.09.2025 № 88-21533/2025: у банка заёмщика отозвали лицензию, долг дважды перепродали. Заёмщик перестал платить, говоря, что не знал кому, и просил освободить его от процентов. Суды взыскали 530 732,24 ₽ с процентами и обратили взыскание на машину: он мог внести деньги на депозит нотариуса или найти реквизиты на сайте нового кредитора.
Не знать, кому платить, не значит не платить. Пока кредитор не выяснен, деньги можно внести на депозит нотариуса (ст. 327 ГК РФ), тогда долг считается погашенным.
Долги, которых нет в кредитной истории: приставы, налоги, суды
Отчёт бюро показывает не все долги. Налоги, штрафы, ЖКХ, алименты, долги по распискам и судебные взыскания проверяют отдельно: в банке данных ФССП, в кабинете налогоплательщика, в картотеках судов и у поставщиков услуг.
| Вид долга | Где проверить | Есть ли в отчёте бюро |
|---|---|---|
| Кредиты, займы МФО, кредитные карты, рассрочки, поручительства | Отчёты всех бюро | Да |
| Взыскание у приставов | Банк данных ФССП, Госуслуги | Кредиты — да; другие долги — только в случаях закона |
| ЖКХ и связь | Управляющая компания, поставщик, суд | Только решение суда, не исполненное 10 дней |
| Алименты | Пристав, банк данных ФССП | Могут попасть от взыскателя или пристава |
| Налоги и пени | Личный кабинет налогоплательщика | Нет |
| Суды и приказы | Сайты районных и мировых судов | Отметка о суде по кредитному договору — да |
| Расписки частным лицам | Только ваши документы и переписка | Нет |
Долг за ЖКХ и связь попадает в кредитную историю, только если решение суда о взыскании вступило в силу и не исполнено в течение 10 дней; сведения о взыскании алиментов, ЖКХ и связи может передать и служба приставов (п. 3 ч. 3 ст. 4 закона № 218-ФЗ).
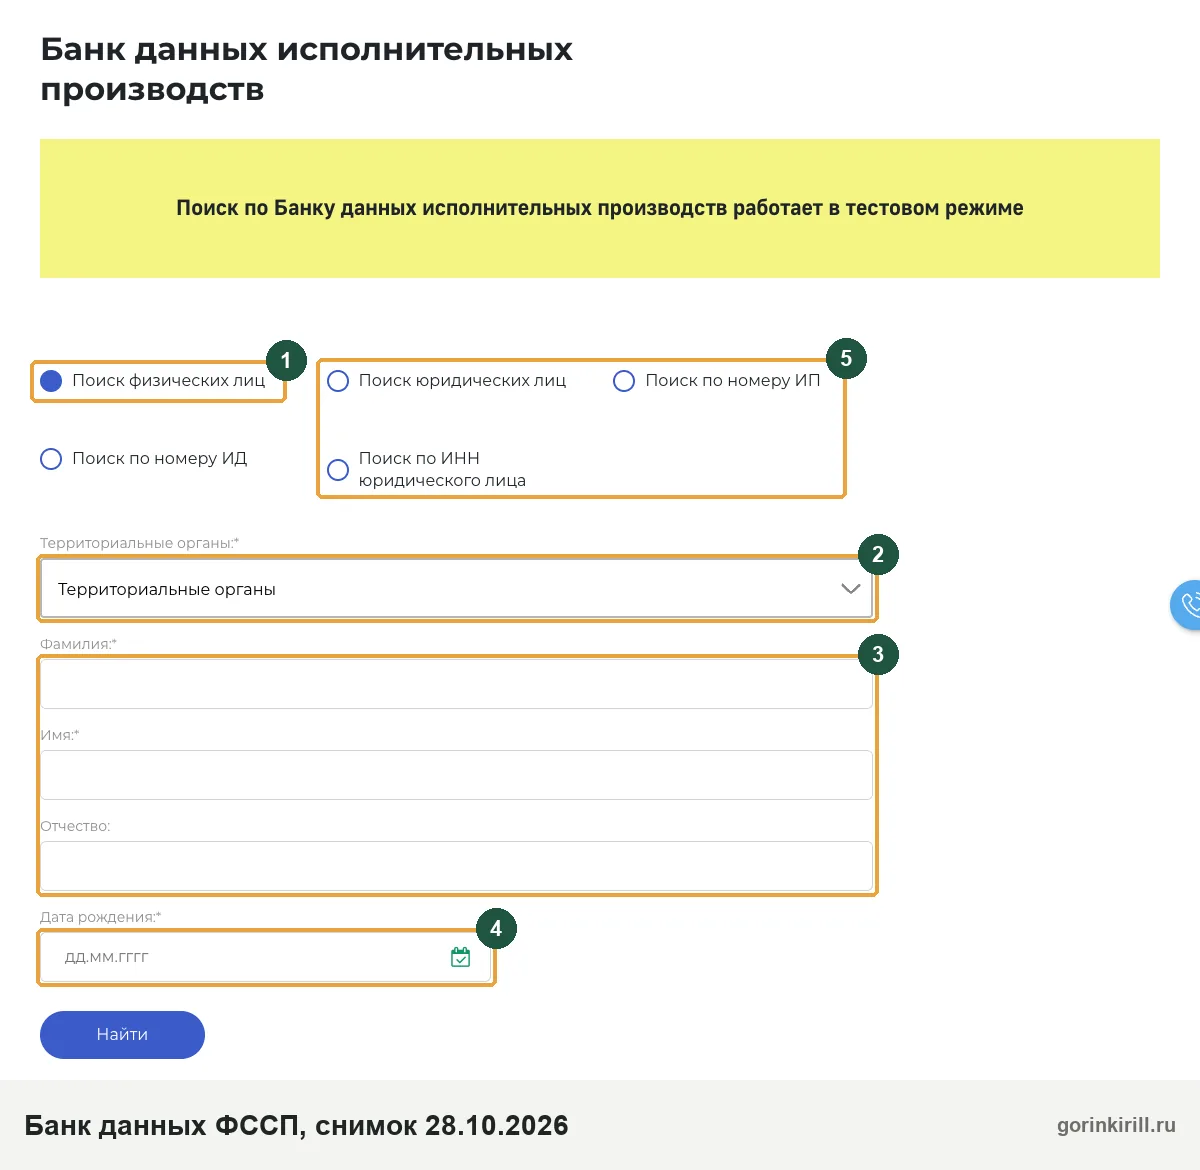
Банк данных ФССП ведётся по ст. 6.1 закона № 229-ФЗ «Об исполнительном производстве». Пустой результат значит только, что сейчас нет исполнительного производства. Иск может лежать в суде, судебный приказ — ещё не дойти до приставов, а взыскатель вправе отправить исполнительный лист прямо в ваш банк, без пристава (ч. 1 ст. 8 закона № 229-ФЗ).
Как найти дело в суде, разобрано в статье «Как узнать, подал ли банк в суд». Если судебный приказ уже вынесен, на возражения есть 10 дней со дня получения копии (ст. 128 ГПК РФ). Налоговую задолженность и переплату удобнее всего смотреть в личном кабинете налогоплательщика; пути погашения — в статье о налоговых долгах.
Почему кредита нет в отчёте, а долг есть
Если договора нет в отчёте, это не значит, что долга нет. Кредит мог появиться недавно, кредитор мог работать с другим бюро, долг мог купить частный человек, а старая запись — исчезнуть по сроку хранения.
- Договор заключён недавно. Кредитор передаёт сведения не позднее второго рабочего дня после события (ч. 5 ст. 5 закона № 218-ФЗ). Вчерашнего кредита в сегодняшнем отчёте может не быть. Подробнее о сроках — в статье «Как часто обновляется кредитная история».
- Вы смотрите отчёт не того бюро. Кредитор обязан сдавать данные хотя бы в одно бюро, но не во все.
- Долг купил частный человек. Обязанность передавать сведения в бюро на него не распространяется.
- Прошло семь лет. Запись аннулируется через семь лет со дня последнего изменения. Долг 10-летней давности из отчёта, скорее всего, пропал, а у приставов или в суде может остаться.
- Долг не кредитный: заём у знакомого, долг работодателю, возмещение ущерба в бюро не попадают.
Старые долги, которые исчезли из отчёта, позже всплывают у приставов или у коллектора, купившего требование, поэтому их ищут отдельно, как в разделе о долгах вне кредитной истории.
Как узнать, не оформлен ли на вас кредит мошенниками
Проверить, не взяли ли на вас кредит без вашего ведома, можно тем же способом: список бюро через Госуслуги и отчёты всех бюро. Ищите незнакомые договоры, запросы от организаций, куда вы не обращались, и чужие телефоны или адреса в титульной части. Полный план, что делать, если кредит оформили мошенники, — в отдельной статье.
Понять, что мошенники оформили кредит, можно и до отчёта. Проверьте историю сразу, если пришло СМС об одобрении заявки, которую вы не подавали, звонят по незнакомому договору, кто-то получил доступ к вашим Госуслугам или вы теряли паспорт. Свежий кредит может появиться в отчёте через несколько дней, поэтому через неделю закажите отчёт ещё раз.
Если чужой кредит нашёлся, действуйте по трём линиям сразу:
- Кредитору письменно сообщите, что договор не заключали, и потребуйте копии заявки, договора, сведений о подписании и о счёте, куда ушли деньги.
- В полицию подайте заявление и сохраните талон-уведомление. Образец — в конструкторе «Заявление в полицию о мошенничестве».
- В бюро оспорьте запись: бюро проверяет её 20 рабочих дней, кредитор отвечает бюро за 10 рабочих дней (ч. 4 и 4.1 ст. 8 закона № 218-ФЗ). Форма — «Заявление в БКИ об исправлении ошибки».
Если на дату выдачи у вас действовал самозапрет на кредиты, сведения о таком договоре аннулируются по вашему заявлению в бюро или кредитору (ч. 4.1-1 ст. 8 закона № 218-ФЗ). Для этого случая есть отдельный шаблон: «Кредит выдан вопреки самозапрету».
Самозапрет ставится бесплатно через Госуслуги или МФЦ сразу во все квалифицированные бюро — крупные бюро, которым Банк России присвоил такой статус. Он не действует на ипотеку, автокредит под залог машины и образовательный кредит с господдержкой (ч. 1 и 2 ст. 5.1 закона № 218-ФЗ). Подробно — в статьях о самозапрете и «Мошенники получили доступ к Госуслугам».
Не гасите чужой кредит, чтобы прекратить звонки: в споре кредитор может сослаться на платежи как на то, что вы признали договор. Сначала документы и письменная позиция кредитора.
Как решают суды
- Первый кассационный суд общей юрисдикции, определение от 16.09.2026 № 88-24518/2026: кредит оформили мошенники через приложение банка по номеру телефона человека, без его воли. Договор признан недействительным, сведения о нём исключили из кредитной истории.
- Седьмой кассационный суд общей юрисдикции, определение от 02.10.2025 № 88-13988/2025: договор оформил неизвестный с электронной подписью, заёмщика ни о чём не известили. Договор признан недействительным и незаключённым, взыскана часть морального вреда, банк обязали исправить кредитную историю.
- Второй кассационный суд общей юрисдикции, определение от 17.03.2026 № 88-7534/2026: человек сам оформил кредит и карту под давлением мошенников. В признании договора незаключённым и исправлении кредитной истории отказали.
Исход зависит от того, кто оформлял кредит. Если без вашего участия, шансы высоки. Если вы сами подтверждали операции по указке «сотрудника банка», суды чаще оставляют долг за вами.
Кредиты супруга, родственника и умершего: что можно узнать
Чужие кредиты по фамилии узнать законно нельзя: банк или другая организация получают отчёт только с согласия человека, и согласие действует шесть месяцев (ч. 9 и 10 ст. 6 закона № 218-ФЗ). Кредиты умершего наследники узнают через нотариуса.
Ни жена, ни муж не узнают о кредитах супруга без его участия. Понять, что человек в долгах, без его согласия можно только по следам взыскания.
Если важно знать долги мужа, жены или будущего поручителя, честный путь один: попросить человека получить отчёты всех бюро и показать их вам. Отчёт может получить и представитель по нотариальной доверенности. Без согласия видны только публичные следы взыскания: дела в банке данных ФССП, в картотеках судов, сведения о банкротстве на Федресурсе.
Кредит супруга не становится вашим автоматически, даже если взят в браке: на общее имущество взыскивают, если суд установит, что полученное потрачено на нужды семьи (п. 2 ст. 45 СК РФ). Если родственник, например муж или бывший муж, тайно взял кредит на ваше имя по вашим документам, это тот же случай, что и мошенничество: действуйте по трём линиям из раздела выше. Когда долг супруга признают общим, разобрано в статье «Муж взял кредит без согласия жены».
Кредиты умершего узнают через нотариуса. Нотариус, который ведёт наследственное дело, вправе бесплатно получить из каталога сведения о бюро, где хранится история умершего (п. 4 ч. 5 ст. 13 закона № 218-ФЗ). Дальше наследники пишут известным кредиторам и запрашивают сумму долга: шаблон — «Запрос наследника кредитору о долге умершего заёмщика».
Наследник, принявший наследство, отвечает по долгам только в пределах стоимости перешедшего к нему имущества (п. 1 ст. 1175 ГК РФ). Что делать, если долгов больше, чем имущества, — в статье «Долги умершего: что переходит к наследникам».
Список всех долгов: таблица для переговоров и банкротства
Итог поиска — одна таблица, где каждый долг записан один раз, с нынешним кредитором, суммой на одну дату и отметкой о суде и приставах. Без неё нельзя ни договориться с кредиторами, ни подать на банкротство: неуказанный долг может остаться за вами.
- Название, ИНН, адрес нынешнего кредитора
- Номер и дата договора
- Сумма на одну дату для всех долгов
- Основной долг, проценты, неустойка отдельно
- Залог или поручитель
- Поручительства за других
- Номер дела или производства
- Сроки на возражения
К каждой цифре храните документ: отчёт, справку, постановление пристава. Таблица без подтверждений в споре ничего не стоит.
Полную сумму долга считают по справкам кредиторов на одну дату, а не по отчётам бюро.
При банкротстве через МФЦ все долги вместе должны быть от 25 000 до 1 000 000 ₽, включая долги, срок оплаты которых ещё не наступил, и поручительства (п. 1 ст. 223.2 закона № 127-ФЗ). К заявлению прикладывают список всех известных вам кредиторов. От долгов перед кредиторами, которых в заявлении нет, МФЦ не освобождает (п. 2 ст. 223.6).
В судебном банкротстве неполный список тоже опасен. Если суд установит, что гражданин не предоставил нужные сведения или дал заведомо недостоверные финансовому управляющему или суду, от долгов его не освобождают (п. 4 ст. 213.28 закона № 127-ФЗ). Спорный долг лучше указать с пометкой, чем промолчать о нём.
Финансовый управляющий тоже вправе запросить каталог кредитных историй (ч. 7 ст. 13 закона № 218-ФЗ), но это не заменяет вашей проверки до подачи. Бланк по утверждённой форме — «Список кредиторов и должников гражданина», что писать в каждой графе — в статье о списке кредиторов, условия МФЦ — в статье «Внесудебное банкротство через МФЦ: условия и порядок».
Разбор практики: банкротство через МФЦ прошло, долг водоканалу остался
Разбор опубликованного дела, не случай из практики Кирилла Горина. Определение Седьмого кассационного суда общей юрисдикции от 30.01.2026 № 88-1358/2026 (Тюмень).
- Ситуация. В декабре 2023 года мужчина подал заявление о внесудебном банкротстве через МФЦ, в июне 2024 года процедура завершилась. При этом за ним были долги перед «Тюмень Водоканалом» по шести судебным приказам 2017–2021 годов, около 33 000 ₽, по ним шли производства у приставов. В список кредиторов он этот долг не вписал. Водоканал продолжил взыскание и начислил пени 48 147,23 ₽. Мужчина потребовал списать долг и пени и заплатить 20 000 ₽ морального вреда.
- Что решили суды. Мировой судья, районный суд и кассация отказали.
- Почему. После внесудебного банкротства гражданин освобождается только от долгов перед кредиторами, указанными в его заявлении (п. 1–2 ст. 223.6 закона о банкротстве). Водоканала в списке не было, значит, долг и пени остались.
- Что делать вам. Перед МФЦ или судом соберите все долги: отчёты всех бюро, банк данных ФССП, судебные приказы, ЖКХ, налоги. В судебном банкротстве забытый кредитор тоже опасен: Арбитражный суд Уральского округа в постановлении от 22.08.2024 № Ф09-9831/22 описал дело, где из-за такого кредитора завершённую процедуру возобновили. Освобождение там сохранили, только потому что кредитор получил свою долю наравне с остальными и умысла не доказали.
Если после сверки видно, что платить по всем долгам нечем, пройдите проверку возможности списания долгов: шесть вопросов о сумме долга, взыскании и имуществе помогут выбрать следующий шаг.
Частые вопросы
Видны ли в кредитной истории покупки в рассрочку через Сплит или Долями?
Что значит, если в ответе Центрального каталога нет ни одного бюро?
Почему банк требует больше, чем написано в кредитном отчёте?
Увидит ли финансовый управляющий все мои кредиты при банкротстве?
Я не помню код субъекта кредитной истории. Это мешает узнать кредиты?
Как проверить, не оформили ли кредит на несовершеннолетнего ребёнка или подопечного?
Будет ли в отчёте видно, что я прошёл банкротство?
Видно ли в кредитном отчёте, что банк подал на меня в суд?
Как внести в общий список долг по расписке, если его нет ни в одном отчёте?
Читайте также
- ОКБ (Объединённое кредитное бюро): как бесплатно получить кредитную историю и прочитать отчёт
- Бюро кредитных историй (БКИ): что это, какие есть и где хранится ваша кредитная история
- Как проверить кредитную историю бесплатно: через Госуслуги и в каждом бюро
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.