Преднамеренное и фиктивное банкротство физического лица: признаки, последствия, ответственность
Кратко
Преднамеренное банкротство — когда гражданин сам, понимая последствия, делает себя неплатёжеспособным. Главный риск — суд не спишет долги; уголовная статья 196 УК применяется при ущербе свыше 3,5 млн рублей.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 26 сентября 2026 г.чтение ≈ 20 минДолговые процедуры
Преднамеренное банкротство физического лица — ситуация, когда человек сам, понимая последствия, делает себя неспособным расплатиться: дарит квартиру родственнику, продаёт машину за бесценок, набирает кредиты, которые нечем отдавать. Главный риск для обычного должника — не тюрьма, а отказ суда списать долги.
Такие признаки в деле о банкротстве ищет финансовый управляющий. Посадить по ст. 196 УК могут, только если из-за ваших действий кредиторы недополучили больше 3,5 млн рублей. Если весь ваш долг меньше этой суммы, уголовной статьи за преднамеренное банкротство не будет, но возможен штраф и отказ в списании.
Уже что-то продали или подарили? Не переписывайте документы задним числом и ничего не прячьте. Укажите сделку в заявлении о банкротстве и соберите бумаги, которые объясняют, почему так вышло. Скрывать хуже, чем объяснять. Если вы только собираетесь подавать на банкротство, ничего не продавайте и не переоформляйте до разговора с юристом.
Что такое преднамеренное банкротство простыми словами
Описание действий в Уголовном кодексе (ст. 196) и в КоАП (ч. 2 ст. 14.12) совпадает: это действия или бездействие, которые заведомо влекут неспособность гражданина в полном объёме удовлетворить требования кредиторов и заплатить обязательные платежи. Разница — в ущербе: больше 3,5 млн рублей — преступление, меньше — административное нарушение.
Проще: вы сами сделали так, что денег на долги не стало, и знали, что так будет. Сам факт долгов, потеря работы, болезнь, падение дохода или неудачный бизнес преднамеренным банкротством не являются. Суд оценивает не то, что человек обеднел, а то, почему и знал ли он, к чему это приведёт.
Три типичные формы умысла в делах граждан:
- Вывод имущества. Дарение, продажа по заниженной цене, переоформление на супруга, детей, родителей, друзей, когда долги уже не платились или вот-вот перестанут.
- Кредиты с неправдой или выводом денег. Ложь в анкете о доходе или других долгах, а полученные деньги переведены родне или сняты без следа.
- Отказ от своего. Например, прощение долга родственнику или отказ взыскивать то, что должны самому гражданину: имущество уменьшается, а взамен ничего не приходит.
Много кредитов подряд само по себе не делает банкротство преднамеренным. Банк выдаёт кредит сам и сам оценивает, сможет ли человек платить. Проблемы начинаются, когда в анкете была неправда о доходе или других долгах либо деньги выведены: заведомо ложные сведения при получении кредита закон прямо называет основанием не списать долги (п. 4 ст. 213.28 Закона о банкротстве).
Рядом стоят два близких понятия. Сокрытие имущества — когда имущество не продано и не подарено, а просто спрятано: вы не указали его управляющему. Неправомерные действия при банкротстве (ст. 195 УК, ст. 14.13 КоАП) — нарушения накануне банкротства или во время процедуры: сокрытие, передача, уничтожение имущества, подделка документов.
Признаки фиктивного банкротства физического лица и отличие от преднамеренного
Эти два термина почти всегда идут парой, но описывают противоположные ситуации. Третье близкое понятие — неправомерные действия при банкротстве: их тоже вменяют гражданам, поэтому в таблице три колонки.
| Признак | Преднамеренное | Фиктивное | Неправомерные действия |
|---|---|---|---|
| Суть | Человек действительно не может платить, но сам себя до этого довёл | Человек может платить, но ложно заявляет, что не может | Человек прячет, передаёт или уничтожает имущество, подделывает документы накануне банкротства или во время процедуры |
| Когда проверяют | В любом деле: и по заявлению должника, и по заявлению кредитора | Только если дело начато по заявлению самого должника | Выясняется по ходу дела: управляющий находит имущество, которого нет в описи |
| Как устанавливают | Анализ сделок и поведения за исследуемый период | Расчёт платёжеспособности: хватает ли имущества и дохода на все долги | Сверка описи с ответами Росреестра, ГИБДД, ФНС и банков |
| Статьи | Ст. 196 УК, ч. 2 ст. 14.12 КоАП | Ст. 197 УК, ч. 1 ст. 14.12 КоАП | Ст. 195 УК, ст. 14.13 КоАП |
| Что со списанием долгов | Если за нарушение в этом же деле гражданина наказали по УК или КоАП, суд не освобождает от долгов (абзац второй п. 4 ст. 213.28 Закона о банкротстве) | ||
Проверку ведут по Временным правилам, которые утвердило Правительство (о них — в следующем разделе). Для фиктивного банкротства там сказано прямо: признаки есть, если анализ показывает, что должник способен полностью удовлетворить требования кредиторов. Например, у человека долг 800 тысяч, а кроме единственного жилья есть вторая квартира или дача, которую можно продать, а он утверждает, что платить нечем. Если стоимость имущества спорная, вывод управляющего опирается на расчёт — его можно проверить и оспорить.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Признаки преднамеренного банкротства физического лица
Порядок проверки установлен Временными правилами, утверждёнными постановлением Правительства РФ от 27.12.2004 № 855. Правила писались под организации, но управляющие применяют их и в делах граждан, потому что закон обязывает финансового управляющего выявлять признаки преднамеренного и фиктивного банкротства (п. 8 ст. 213.9 Закона о банкротстве).
Проверка идёт в два этапа. Сначала управляющий смотрит, когда и как ухудшалась платёжеспособность. Затем анализирует сделки должника в периоды резкого ухудшения. Правила выделяют такие виды сделок:
- имущество отдано не по купле-продаже, а взамен получено то, что труднее продать (например, машину обменяли на старый гараж);
- купля-продажа на заведомо невыгодных для должника условиях — например, по цене намного ниже рыночной;
- новые обязательства, не обеспеченные имуществом должника, или покупка имущества, которое потом не продать; на практике сюда относят, например, поручительство за чужой долг;
- замена одних обязательств другими на заведомо невыгодных условиях — например, вместо долга в 100 тысяч подписана расписка на 200 тысяч.
В делах граждан это превращается в конкретные вопросы, которые управляющий задаёт по выпискам и ответам госорганов:
- Кому и за сколько продана машина, квартира, доля, гараж? Есть ли подтверждение, что деньги реально получены и куда они ушли?
- Было ли дарение, брачный договор или соглашение о разделе имущества, по которому всё досталось супругу? Подробнее — в статье про брачный договор при банкротстве.
- Какие кредиты взяты в последний год-два, на что потрачены деньги, правдива ли анкета?
- Были ли крупные снятия наличных без объяснения, переводы родственникам, погашение долга одному «своему» кредитору в ущерб остальным?
- Не уволился ли человек с хорошо оплачиваемой работы или не оформил ли доход на другого человека прямо перед процедурой?
Имущество супруга. Нажитое в браке считается общим, даже если оформлено на мужа или жену. Поэтому «машина на жене — значит, не моя» не работает: управляющий запрашивает сведения и по такому имуществу, а продажу или дарение общего имущества смотрит так же внимательно, как сделки самого должника.
Признак — ещё не вывод. Продажа машины дешевле рынка ради срочной операции или кредит на лечение не делают банкротство преднамеренным. Управляющий должен связать поступок с неплатёжеспособностью и показать, что человек понимал последствия. Документы, объясняющие цель сделки и траты, — лучшая защита.
Какие сделки перед банкротством оспаривают и за какой срок
Проверка на преднамеренность и оспаривание сделок — разные механизмы, но работают вместе. Если управляющий нашёл подозрительную сделку, он не только отражает её в заключении, но и может потребовать через суд вернуть имущество в конкурсную массу — так называют всё имущество должника, которое продают в счёт долгов (ст. 61.2, 61.3 и 213.32 Закона о банкротстве).
| Основание | Период | Что нужно доказать |
|---|---|---|
| Неравноценная сделка (п. 1 ст. 61.2) | За 1 год до того, как суд принял заявление о банкротстве, и в любое время после | Цена или условия существенно хуже рыночных для должника; умысел не нужен |
| Сделка во вред кредиторам (п. 2 ст. 61.2) | За 3 года до принятия заявления и после | Цель причинить вред и то, что другая сторона об этом знала или должна была знать |
| Сделка с предпочтением (ст. 61.3) | За 1 месяц до принятия заявления и после; за 6 месяцев — если получатель знал о неплатёжеспособности | Одному кредитору заплатили в обход остальных |
Когда закон предполагает цель навредить. Если к моменту сделки у человека уже не хватало денег или имущества на долги (или стало не хватать из-за сделки), суд заранее считает, что цель была навредить кредиторам, когда, например, имущество подарено, продано родне (супругу, детям, родителям — закон называет их заинтересованными лицами) или после сделки должник продолжает им пользоваться. Опровергать это придётся должнику и родственнику.
Предпочтение — частый случай у граждан: перед подачей человек досрочно закрывает один кредит или отдаёт долг брату. Такой платёж могут оспорить, деньги вернут в конкурсную массу, а человек их просто потеряет. Обычные ежемесячные платежи по графику — другое дело.
Что обычно происходит с типичными поступками граждан накануне банкротства:
| Что сделал человек | Что сделает управляющий |
|---|---|
| Подарил квартиру или долю родственнику | Оспорит дарение, чтобы вернуть имущество в конкурсную массу; укажет сделку в заключении |
| Продал машину знакомому ниже рынка | Запросит договор и оценку на дату продажи, при большой разнице в цене оспорит как неравноценную |
| Разделил имущество с супругом «всё — жене» | Проверит соглашение или брачный договор и может оспорить его как сделку во вред кредиторам |
| Брал новые кредиты при просрочке по старым | Сверит анкеты с реальным доходом; ложь в анкете — основание просить суд не списывать долги |
| Снимал крупные суммы наличными | Попросит объяснить и подтвердить траты; без объяснений кредиторы сошлются на недобросовестность |
| Вернул долг брату и перестал платить банкам | Оспорит платёж как предпочтение и потребует вернуть деньги |
Возврат имущества в конкурсную массу не означает автоматически, что банкротство признают преднамеренным. Но сделка, признанная недействительной как совершённая во вред кредиторам, почти всегда фигурирует и в заключении управляющего, и в споре о списании долгов. Подробно о порядке — в статье об оспаривании сделок при банкротстве.
Финансовый управляющий выявил признаки преднамеренного банкротства: что это значит
Проверка идёт в каждом судебном деле гражданина, по одной схеме:
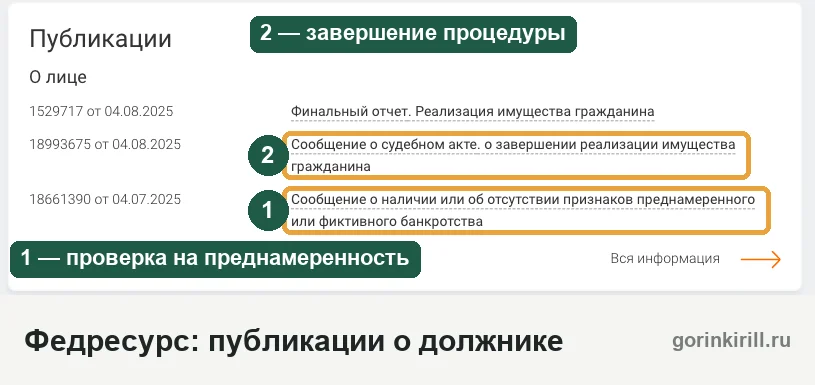
- управляющий получает опись имущества и сведения о сделках от должника;
- направляет запросы в Росреестр, ГИБДД, налоговую и банки;
- сверяет ответы с описью и разбирает сделки за три года до принятия заявления;
- пишет заключение о признаках преднамеренного и фиктивного банкротства;
- передаёт его кредиторам и суду; суд учитывает его, когда решает, списывать ли долги.
При внесудебном банкротстве через МФЦ финансового управляющего нет, поэтому такого заключения не составляют. Но честность сведений в заявлении от этого не становится менее важной.
Итог проверки — письменное заключение о наличии или отсутствии признаков фиктивного и преднамеренного банкротства. Его содержание определено разделом IV Временных правил: расчёты, анализ сделок, вывод, а если документов не хватило — обоснование, почему проверку провести не удалось.
Куда уходит заключение:
- собранию кредиторов и в арбитражный суд — оно лежит в деле, его можно прочитать;
- в органы, которые составляют протоколы по ст. 14.12 КоАП, — не позднее 10 рабочих дней после подписания, чтобы они решили, возбуждать ли дело;
- в органы предварительного расследования — если выявлены признаки и ущерб от них крупный, то есть больше 3,5 млн рублей.
Если в деле написано «признаки преднамеренного банкротства выявлены», это пока только мнение управляющего. Это ещё не обвинение: суд не обязан с ним соглашаться, а должник вправе возражать. Кредиторы тоже могут заявить, что управляющий признаки проглядел.
Что делать, если признаки нашли у вас:
- Получить заключение целикомОзнакомьтесь с материалами дела в арбитражном суде, попросите у управляющего копию. Выпишите каждую сделку и трату, на которой основан вывод.
- Собрать объяснения по каждому пунктуДоговор и расписка о получении денег, выписка, куда деньги ушли, медицинские счета, чеки на ремонт, справка о сокращении, документы о рыночной цене на дату сделки.
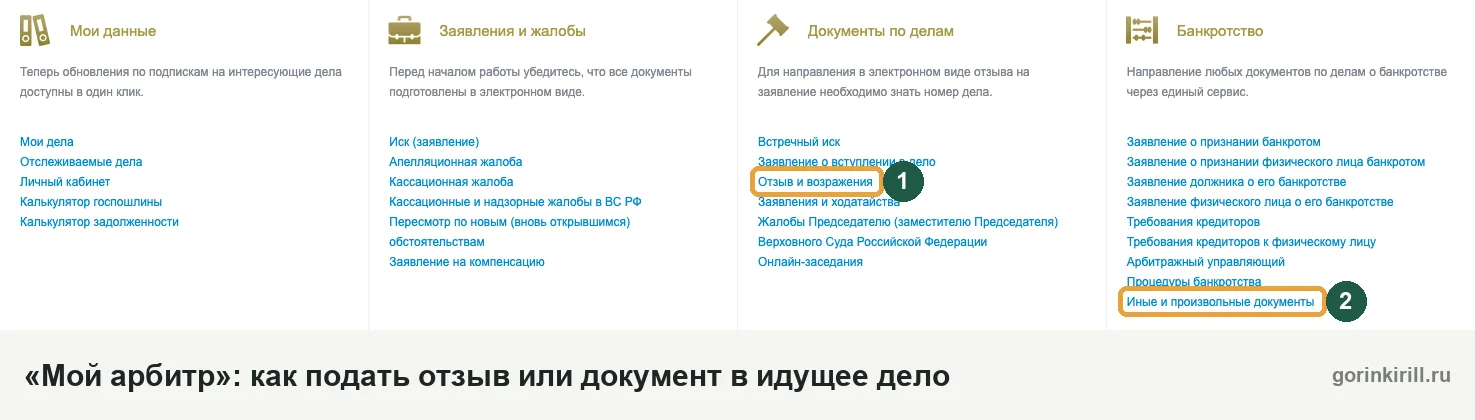
- Подать письменные пояснения в судКак можно раньше, не дожидаясь заседания о завершении процедуры. Напишите документ «Пояснения должника» с номером дела, подайте в канцелярию арбитражного суда или через сервис «Мой арбитр», копии отправьте управляющему и кредиторам. Объясните цель каждой сделки и почему тогда вы рассчитывали расплатиться.
- Не спорить с очевиднымЕсли имущество действительно ушло родственнику бесплатно, суд может вернуть его и продать в счёт долгов. Разумнее вернуть его самому или сразу согласиться на возврат: противодействие может стать поводом не списать долги. Что будет с жильём, если оно единственное, — в статье о том, как сохранить квартиру при банкротстве.
Про полномочия управляющего и порядок работы — в статье о финансовом управляющем.
Последствия преднамеренного банкротства: долги не спишут
Для большинства граждан именно это последствие самое тяжёлое. Пункт 4 ст. 213.28 Закона о банкротстве называет три ситуации, когда суд не освобождает от долгов после продажи имущества:
- суд уже окончательно наказал гражданина (приговор или штраф) за неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство — если нарушение совершено в этом же деле;
- гражданин не предоставил управляющему или суду нужные сведения или предоставил заведомо недостоверные, и это установлено судебным актом;
- доказано, что при возникновении или исполнении обязательства он действовал незаконно: мошенничество, злостное уклонение от погашения долга, уклонение от налогов, заведомо ложные сведения при получении кредита, сокрытие или умышленное уничтожение имущества.
По третьему основанию приговор или постановление о штрафе не нужны: достаточно, чтобы недобросовестность доказали в самом деле о банкротстве — вывод имущества, ложь банку в анкете, сокрытие. Верховный суд в постановлении Пленума от 13.10.2015 № 45 отдельно указывает: если должник не раскрывает сведения и не сотрудничает с управляющим, это может повлечь отказ в списании.
Если долги не списали, они остаются за человеком и после процедуры: кредиторы снова могут взыскивать их через приставов.
Даже если долги списали, история может продолжиться. По ст. 213.29 кредитор, чьи требования не погашены, вправе просить пересмотреть определение о завершении процедуры и обратить взыскание на имущество, если выяснится, что гражданин его скрыл или незаконно передал третьим лицам. Остальные последствия процедуры одинаковы для всех и описаны в статье о последствиях банкротства для должника.
Не уверены, не помешают ли ваши сделки списанию долгов? Пройдите короткую проверку возможности списания долгов — она подскажет, с чего начать.
Ответственность за преднамеренное банкротство по КоАП и ст. 196 УК РФ
Какая ответственность наступит, зависит от размера ущерба кредиторам.
| Норма | Когда применяется | Наказание для гражданина |
|---|---|---|
| Ч. 2 ст. 14.12 КоАП (преднамеренное) | Нет признаков преступления | Штраф 1 000–3 000 ₽ |
| Ч. 1 ст. 14.12 КоАП (фиктивное) | Нет признаков преступления | Штраф 1 000–3 000 ₽ |
| Ст. 196 УК (преднамеренное) | Крупный ущерб — больше 3,5 млн ₽ | Уголовное наказание вплоть до лишения свободы |
| Ст. 197 УК (фиктивное) | Крупный ущерб — больше 3,5 млн ₽ | Штраф 100–300 тыс. ₽ или доход за 1–2 года; принудительные работы до 5 лет; лишение свободы до 6 лет |
Порог в 3,5 млн рублей установлен примечанием к ст. 170.2 УК и распространяется на ст. 195–197.
Административный штраф выглядит символическим, но опасен не он сам. Вступившее в силу постановление по ст. 14.12 по делу о банкротстве гражданина — прямое основание не списать долги (абзац второй п. 4 ст. 213.28).
Отдельный риск — если долг уже взыскан судом и идёт исполнительное производство. Вывод имущества в этот период может стать злостным уклонением от погашения кредиторской задолженности (ст. 177 УК), а злостное уклонение закон тоже называет основанием не списать долги.
Уголовные дела по ст. 195–197 УК расследуют следователи Следственного комитета и органов внутренних дел (ст. 151 УПК РФ). Поводом обычно становится заключение управляющего или заявление кредитора.
Как доказать преднамеренное банкротство физического лица
Этот раздел — для тех, кому должны. Если вы должник, вам нужны разделы о заключении управляющего и о том, что делать до подачи.
Если вы кредитор и считаете, что должник вывел имущество перед банкротством, действовать нужно в самом деле о банкротстве — там больше инструментов, чем в полиции.
- Включить требование в реестрБез этого вы не участник дела и не можете заявлять ходатайства. Как это сделать — в статье о реестре требований кредиторов.
- Изучить заключение и отчёт управляющегоПроверьте, какие сделки он анализировал, запрашивал ли выписки и сведения из Росреестра и ГИБДД. Пробелы — повод для ходатайства.
- Передать управляющему свои сведенияИзвестные вам сделки, объявления о продаже, данные о родственниках, которым ушло имущество. Попросите оспорить сделку. Кредитор, чьи требования в реестре превышают 10 % от общей суммы (не считая требований другой стороны сделки и её близких), вправе подать заявление об оспаривании сам (п. 1 ст. 213.32).
- Возражать против освобождения от долговПри завершении процедуры заявите суду о недобросовестности должника со ссылкой на п. 4 ст. 213.28 и приложите доказательства.
- Обратиться в полицию, если ущерб крупныйЗаявление о преступлении по ст. 196 УК можно подать в полицию или Следственный комитет; приложите заключение управляющего и судебные акты по оспоренным сделкам.
Доказывать приходится то, что должник понимал последствия. Лучше всего это видно из хронологии. Условный пример: просрочка по кредиту, затем иск банка и через месяц дарение квартиры сыну. Сделка, никак не связанная по времени и сумме с появлением долгов, такую связь не показывает.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramСудебная практика по преднамеренному банкротству физических лиц
Практика по гражданам почти целиком — это арбитражные споры о списании долгов, а не уголовные приговоры. Найти их можно в картотеке арбитражных дел по фамилии должника, но единого правила они не дают: суды оценивают совокупность обстоятельств. Из закона и разъяснений Пленума № 45 видно, какие факторы весят больше всего.
- Время сделки относительно просрочки. Дарение за много лет до долгов оценивается иначе, чем через месяц после первого иска.
- Кому ушло имущество. Супруг, дети и родители — заинтересованные лица. Если сделка с ними совершена, когда денег на всех кредиторов уже не хватало, суд предполагает цель навредить, и опровергать это придётся должнику.
- Получены ли деньги и куда потрачены. Реальная оплата по рыночной цене, которая ушла на погашение долгов, обычно снимает вопрос.
- Честность в процедуре. Раскрыл ли должник имущество и сделки сам или управляющий нашёл их по ответам госорганов.
- Сведения при получении кредита. Ложь в анкете закон прямо называет основанием не освобождать от обязательств.
Верно и обратное: признаки, которые нашёл управляющий, не означают автоматического отказа — суд решает сам и обязан рассмотреть объяснения должника с документами.
Что можно делать в предбанкротном состоянии и если вас уже подозревают
Предбанкротным состоянием называют период, когда платить уже нечем, но дела ещё нет. Закон описывает неплатёжеспособность гражданина через признаки (п. 3 ст. 213.6): человек перестал платить по долгам; больше 10 % долгов не погашено дольше месяца после срока; долги больше стоимости имущества; исполнительное производство окончено из-за отсутствия имущества.
Если долг не меньше 500 тысяч рублей и расчёт с одним кредитором лишит возможности заплатить остальным, гражданин обязан подать заявление в течение 30 рабочих дней (п. 1 ст. 213.4). Затягивание подачи само по себе не преднамеренное банкротство, но всё, что человек сделает с имуществом в этот период, управляющий проверит в первую очередь. Пропустили срок — подавайте как можно скорее и ничего не делайте с имуществом.
| Безопасно | Создаёт риск |
|---|---|
| Платить за жильё, еду, лечение, обучение детей | Дарить или переоформлять имущество на родных |
| Вносить обычные ежемесячные платежи по графику, насколько хватает денег | Досрочно гасить один кредит или отдавать долг родственнику, не платя остальным |
| Сохранять выписки, чеки, договоры | Продавать ниже рынка без документов, куда ушли деньги |
| Честно указать в заявлении всё имущество и крупные сделки за 3 года | Брать новые кредиты, чтобы гасить старые, с неправдой в анкете |
Если сделка уже совершена, переписывать документы задним числом нельзя. Если имущество ушло родственнику бесплатно, разумно вернуть его до подачи заявления или сразу согласиться на возврат. Любую сделку за три года укажите в описи и в заявлении о банкротстве, приложите документы, которые её объясняют. Какие документы понадобятся, перечислено в статье о документах для банкротства, а как проходит процедура — в разделе о судебном банкротстве.
Если вас уже подозревают. Обычно всё начинается не с полиции, а с вопроса управляющего или кредитора в деле; порядок действий — выше, в разделе о заключении управляющего.
Если пришёл вызов в полицию или протокол по ст. 14.12 КоАП, отвечайте только после консультации с защитником и так, чтобы ответы совпадали с позицией в арбитражном деле: что вы скажете в полиции, могут использовать в суде по банкротству, и наоборот.
Я Кирилл Горин, юрист и арбитражный управляющий. Первичная консультация бесплатная: разберём ваши сделки за три года и оценим, какие из них вызовут вопросы.
Источники
- Уголовный кодекс РФ: ст. 177, 195, 196, 197; примечание 1 к ст. 170.2 (крупный ущерб — свыше 3,5 млн рублей).
- КоАП РФ: ст. 14.12, 14.13.
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)»: ст. 61.2, 61.3, 213.4, 213.6, 213.9, 213.28, 213.29, 213.32.
- УПК РФ: ст. 151 (подследственность).
- Временные правила проверки арбитражным управляющим наличия признаков фиктивного и преднамеренного банкротства, утв. постановлением Правительства РФ от 27.12.2004 № 855.
- Постановление Пленума Верховного Суда РФ от 13.10.2015 № 45.
Нормы сверены по действующим редакциям на 25.09.2026.
Частые вопросы
Я уже подарил квартиру родственнику. Что теперь делать?
Чем преднамеренное банкротство отличается от обычного?
Считается ли преднамеренным банкротством кредит, взятый на лечение или ремонт?
Можно ли перед банкротством погасить долг родственнику или другу?
Отвечает ли муж или жена за преднамеренное банкротство супруга?
Является ли преднамеренным банкротством то, что я долго не подавал заявление?
Можно ли продать машину перед банкротством?
Можно ли отменить списание долгов после завершения банкротства?
Читайте также
- Какие банки не блокируют карты при банкротстве: честный ответ юриста
- Реестр алиментщиков ФССП: кого включают, как проверить и выйти
- Банкротство для участников СВО: МФЦ, суд и списание кредитов 2026
Об авторе

Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.