Не плачу кредит год, три года, пять лет: что будет, если не платить кредит
Кратко
Неуплата кредита долг не стирает: банк вправе потребовать весь остаток, получить приказ или решение суда и передать его приставам. Давность защищает только по платежам, срок которых истёк, и только если вы заявите о ней в суде до решения.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 21 минВзыскание долгов
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Через три года без платежей кредит не сгорает: давность считают отдельно по каждому платежу графика и применяют, только если вы заявите о ней в суде. До этого долги банку по кредиту проходят одни и те же стадии: неустойка, требование вернуть весь остаток, приказ или иск, приставы. Посадить за то, что нечем платить, не могут: уголовная статья грозит за злостное уклонение после решения суда при долге свыше 3,5 млн ₽ или за обман при получении кредита.
Не платите вы месяц или пять лет, исход зависит от того, что успел сделать банк и что сделали вы. Начните с четырёх шагов.
- Найдите даты. Возьмите договор и график, запишите дату последнего платежа и дату, когда банк потребовал вернуть весь долг. От них считают все сроки.
- Проверьте, был ли суд. Посмотрите базу приставов и сайт мирового суда по адресу регистрации (как это сделать, описано ниже). Так вы поймёте, был ли приказ или решение суда.
- Пришёл судебный приказ: в течение 10 рабочих дней со дня получения копии отправьте мировому судье возражения, если не согласны с суммой или долг старый. Бланк собирается в конструкторе возражения на судебный приказ. Объяснять причины не нужно.
- Пришёл иск по долгу старше трёх лет: до решения подайте в суд заявление о пропуске срока исковой давности (почему это обязательно).
Если не знаете, с чего начать, пройдите короткую проверку вариантов по долгам: она подскажет, что подходит под вашу стадию.
Что будет, если не платить кредит: путь долга банку по месяцам и годам
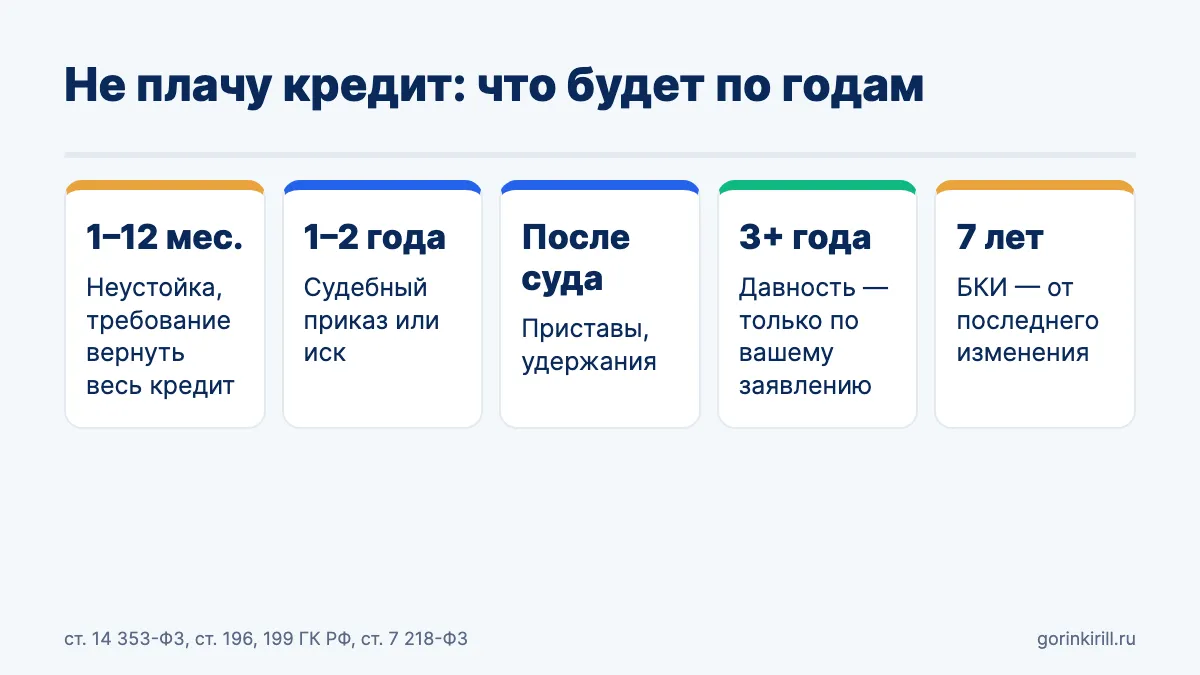
Если вообще не платить кредит, долги банку по кредиту почти всегда идут по одной цепочке: месяц просрочки, полгода, год, суд, приставы, давность. Чем дольше вы не платите, тем дальше по ней ушёл долг. Закон не назначает банку даты для каждого шага, поэтому таблица показывает обычный порядок, а не расписание: в суд могут пойти и через три месяца, и через два года.
| Сколько не платите | Что обычно происходит | Что сделать |
|---|---|---|
| Первый месяц | Звонки, сообщения, неустойка на просроченную сумму | Записать дату последнего платежа, узнать сумму долга в банке |
| 2–6 месяцев | Банк вправе потребовать вернуть весь остаток, долг могут продать коллектору | Сохранить требование банка; решить, просить ли кредитные каникулы или новый график |
| Полгода — 2 года | Заявление о судебном приказе или иск | Проверять суд по адресу регистрации; на приказ — возражения в 10 рабочих дней |
| После суда | Приставы: арест счетов, удержания из зарплаты и пенсии, запрет на выезд | Заявить приставу о сохранении прожиточного минимума |
| 3 года и больше | Если суда не было, часть платежей выходит за давность | Не признавать долг письменно; в суде заявить о давности |
| 5–10 лет | Банк снова отдаёт документ приставам; запись в кредитной истории остаётся, пока её обновляют | Проверить срок листа; сравнить МФЦ и суд |
Пропуск платежа называется просрочкой, а сам долг — просроченной задолженностью. Первые дни и недели просрочки, пени и звонки разобраны отдельно, в статье о последствиях просрочки платежа по кредиту. Здесь разобрано, что происходит дальше, когда вы не платите месяцами и годами.
У всех банков в России порядок одинаковый, будь то кредит наличными, кредитная карта или покупка в кредит в магазине: действуют одни законы, отличаются только сроки, через которые кредитор идёт в суд или продаёт долг. У микрофинансовых организаций есть свои особенности, например по их займам нотариус не совершает исполнительную надпись. Подробнее в статье предел долга по микрозайму и действия МФО при просрочке.
Не плачу кредит год: неустойка и требование вернуть весь долг
В первый год без платежей долг растёт быстрее всего, а банк получает право потребовать сразу весь остаток. Банк переводит кредит в просроченную задолженность, проценты по договору идут дальше, к ним добавляется неустойка — штраф за просрочку. По потребительскому кредиту она не больше 20 % годовых от просроченной суммы, если проценты в это время начисляются, и не больше 0,1 % в день, если не начисляются (ч. 21 ст. 5 закона № 353-ФЗ).
Если просрочка в сумме превысила 60 дней за последние 180 дней, банк вправе потребовать досрочно вернуть весь остаток с процентами. Срок на это не меньше 30 дней с момента, когда банк отправил уведомление (ч. 2 ст. 14 закона № 353-ФЗ, п. 2 ст. 811 ГК). Сохраните это требование: дата из него понадобится для расчёта давности. Как ответить банку, разобрано в статье о требовании досрочного возврата долга.
В этот же год долг могут продать. Покупателем по закону может быть другой банк или МФО, коллектор, специализированное финансовое общество или человек, которого вы письменно одобрили уже после просрочки, если договор не запрещает уступку (ч. 1 ст. 12 закона № 353-ФЗ). Сроки от продажи заново не начинаются: смена кредитора не меняет давность (ст. 201 ГК). Как проверить нового владельца, описано в статье о том, что делать, если кредит передали коллекторам.
Если банк или коллектор звонят, отказаться от общения с ними можно не раньше чем через четыре месяца после начала просрочки, направив заявление об отказе от взаимодействия (ч. 6 ст. 8 закона № 230-ФЗ). Бланк есть в конструкторе отказа от взаимодействия с коллекторами. Долг от этого не уменьшается, а после решения суда действие заявления приостанавливается на два месяца (ч. 8 той же статьи).
Неустойку, которая явно несоразмерна долгу, суд вправе уменьшить (п. 1 ст. 333 ГК). Просить об этом можно в заседании по иску, поэтому отмена приказа выгодна, когда неустойка заметно завышена.
Банк, где у вас кредит, может и до суда списать деньги с вашего счёта или карты в этом же банке, если такое условие есть в договоре (п. 2 ст. 854 ГК). Со счетов в других банках без приказа или решения он ничего не снимет. Если зарплата приходит в банк, которому вы должны, попросите работодателя перечислять её в другой банк. Подробнее в статье о безакцептном списании.
Неустойка по просроченному кредиту: что решили суды
- Пени 182,5 и 292 % годовых: областной суд снизил их вдвое. Банк взыскивал с держателя кредитной карты 439 763,93 ₽ основного долга и 32 230,85 ₽ пеней. Пени считали по 0,5 и 0,8 % в день. Апелляция признала такую ставку несоразмерной последствиям просрочки и уменьшила пени до 15 000 ₽ по ст. 333 ГК, кассация согласилась (определение Восьмого кассационного суда общей юрисдикции от 23.09.2025 № 88-14377/2025). Основной долг при этом взыскали полностью.
- Кредит 60 000 ₽ вырос до 1,2 млн ₽: неустойку урезали в пять с лишним раз. Кредит 2004 года на год под 29 % с неустойкой 0,3 % в день. К иску долг составил 1 217 429,49 ₽, из них 672 062,17 ₽ неустоек. Суд снизил их до 120 000 ₽, но основной долг и проценты взыскал целиком. Довод о давности не помог: до отмены приказ действовал, и это время в срок не вошло (определение Четвёртого кассационного суда общей юрисдикции от 30.05.2024 № 88-16917/2024).
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Когда банк подаёт в суд за неуплату кредита: приказ или иск
Банк или новый владелец долга обычно начинает с заявления мировому судье о выдаче судебного приказа. Приказ выносят без заседания и без вызова сторон, если сумма по письменному договору не больше 500 000 ₽ (ст. 121 и ст. 122 ГПК). Больший долг взыскивают только по иску в районном суде.
Вместо суда банк может пойти к нотариусу за исполнительной надписью, если такое условие есть в договоре (по займам МФО так нельзя), со дня, когда долг нужно было заплатить, прошло не больше двух лет, а за 14 дней до этого банк прислал вам уведомление о долге (ст. 90, ст. 91 и ст. 91.1 Основ законодательства о нотариате). Тогда приставы начинают взыскание без суда, а надпись оспаривают в суде: как это сделать — в статье об отмене исполнительной надписи.
Копию приказа суд отправляет в течение пяти дней, а у вас есть 10 рабочих дней со дня получения на возражения (ст. 128, ч. 3 ст. 107 ГПК): выходные и праздники не считаются. Приказ отменяют при любых возражениях, поданных в срок (ч. 1 ст. 129 ГПК).
Отмена долг не списывает: взыскатель может подать иск, но тогда вы спорите в заседании, заявляете о давности и просите снизить неустойку. Поэтому отменять приказ стоит, если есть что заявить в иске: часть долга вышла за давность, неустойка завышена, сумма или период не совпадают с вашими расчётами. Если долг верный и свежий, отмена только отложит взыскание, а проиграв иск, вы возместите банку ещё и его судебные расходы (ч. 1 ст. 98 ГПК).
Если по приказу уже успели удержать деньги, после отмены можно просить мирового судью вернуть их, это называется поворотом исполнения. Вернут, если к моменту заявления или его рассмотрения взыскатель ещё не подал иск, по которому суд начал дело (ст. 443 и ст. 444 ГПК, п. 35 постановления Пленума ВС от 27.12.2016 № 62). Порядок подробно описан в статье о процедуре судебного приказа.
Не получать письма из суда бесполезно. Письмо считается доставленным, если оно пришло, но вы его не забрали (п. 1 ст. 165.1 ГК). Если срок прошёл, возражения всё равно можно подать, но суд их рассмотрит, только если вы докажете, что не могли успеть по независящим от вас причинам: жили по другому адресу, лежали в больнице (ч. 2 ст. 129 ГПК).
Время, пока банк судится, в три года не идёт. Поэтому считать годы просто от последнего платежа неверно: вычтите время, пока шёл приказ или иск. Срок останавливается со дня подачи заявления о приказе, если суд его принял (п. 1 ст. 204 ГК, п. 17 постановления Пленума ВС № 43).
После отмены приказа срок продолжается, а если до его конца остаётся меньше шести месяцев, он удлиняется до шести месяцев (п. 18 того же постановления). Шаги на случай, когда банк уже подал в суд, собраны в статье банк подал в суд по кредиту.
Как узнать, на какой стадии долг по кредиту, если не платили давно
Свою стадию можно выяснить за день-два: проверьте базу приставов, сайт суда и кредитную историю и выпишите свои даты. Без этого таблица выше не поможет, потому что приказ мог выйти без вашего ведома.
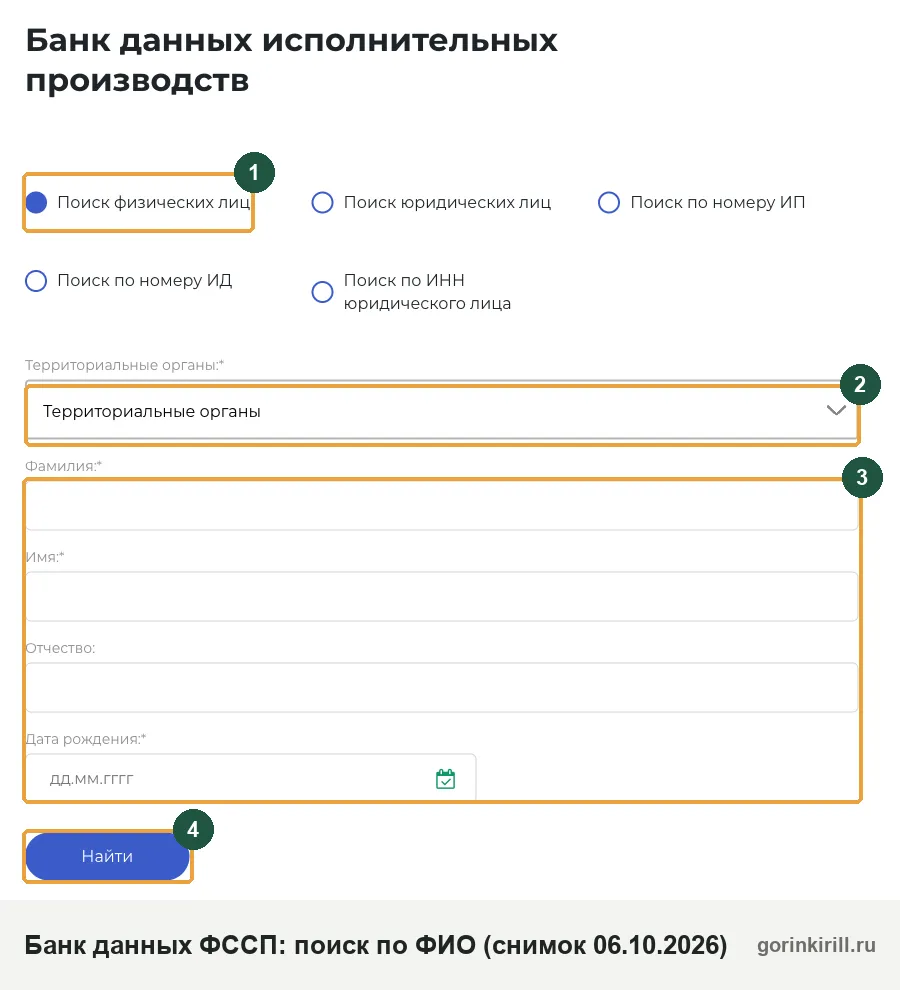
- База приставов. В банке данных исполнительных производств на сайте ФССП и на Госуслугах видно, есть ли производство, по какому документу и сколько осталось. В графе об исполнительном документе указан суд, который его выдал. Как узнать задолженность у приставов, разобрано отдельно.
- Списания без приставов. Пустая база приставов ещё не значит, что суда не было. Взыскатель вправе отправить приказ или лист прямо в ваш банк, а при долге до 100 000 ₽ — и работодателю, минуя приставов (ч. 1 ст. 8 и ч. 1 ст. 9 закона № 229-ФЗ). Если со счёта что-то списали, а производства в базе нет, спросите в банке, по какому документу списали, и попросите копию: там указаны суд и номер дела, а у исполнительной надписи — нотариус и номер в реестре.
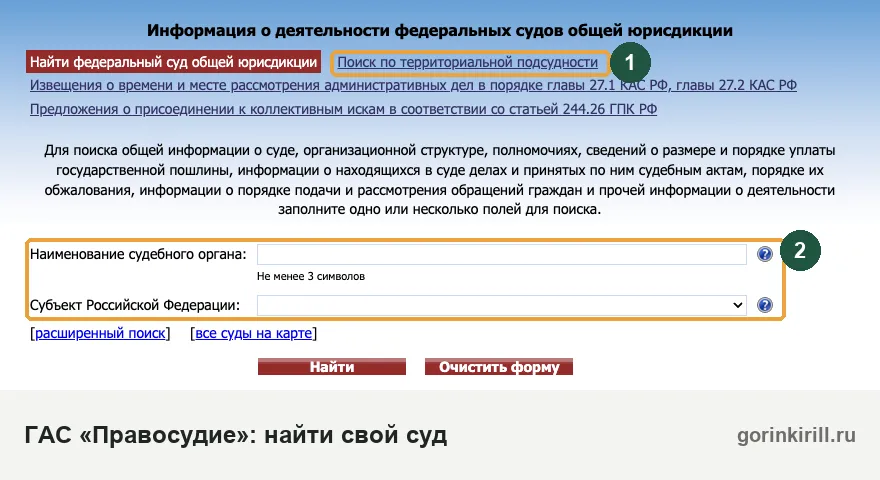
- Сайт суда. На sudrf.ru (ГАС «Правосудие») найдите свой мировой участок по улице регистрации и ищите по фамилии среди дел о выдаче приказа. Если переезжали, проверьте и старый адрес. Если не нашли, позвоните или напишите в канцелярию участка и попросите проверить по ФИО и дате рождения. Пошагово в статьях как узнать, подал ли банк в суд и как найти судебный приказ, копию приказа можно запросить заявлением о выдаче копии.
- Кредитная история. Отчёт показывает, кто сейчас держит долг, сумму и дату последнего обновления. Как получить его бесплатно, описано в статье как проверить кредитную историю.
- Ваши даты. Запишите дату последнего платежа, дату требования о досрочном возврате и срок из него, даты писем, где вы просили отсрочку или что-то подписывали о долге. Точную сумму долга банк сообщит по запросу о размере задолженности.
Приставы по кредиту: арест счетов, удержания и запрет на выезд
После того как приказ или решение вступили в силу, долг по кредиту взыскивают приставы. Они вправе заблокировать и арестовать счета и имущество, удерживать из зарплаты и пенсии, запросить сведения о доходах (ст. 64 закона № 229-ФЗ). Удерживают по общему правилу не больше 50 % дохода (ч. 2 ст. 99 закона № 229-ФЗ); если работаете официально, бухгалтерия перечисляет удержание сама.
Если долг не погасить в срок для добровольного исполнения, пристав взыскивает исполнительский сбор: 12 % от суммы, но не меньше 2 000 ₽ с гражданина (ч. 3 ст. 112 закона № 229-ФЗ). Выезд за границу пристав вправе ограничить при долге от 30 000 ₽ после этого срока, а при долге больше 10 000 ₽ — через два месяца после него (ст. 67 закона № 229-ФЗ). Поэтому уехать и не платить кредит после суда не выйдет: запрет на выезд приставы ставят часто.
Что приставы забрать не могут
- Единственное жильё, если вы и семья в нём живёте и оно не в ипотеке, и землю под ним (ст. 446 ГПК). Исключение — жильё, которое явно больше разумной потребности семьи: его суд может разрешить продать, если взамен останется жильё не меньше нормы в том же населённом пункте (постановление КС от 26.04.2021 № 15-П). Подробнее в статье могут ли за долги забрать единственное жильё.
- Обычные вещи: домашнюю обстановку, одежду, кроме драгоценностей и роскоши, вещи для работы дешевле 10 000 ₽ (там же).
- Прожиточный минимум. Чтобы его оставляли при удержаниях, подайте приставу заявление (ч. 1.1 ст. 99 закона № 229-ФЗ). Готовый бланк есть в конструкторе заявления о сохранении прожиточного минимума, порядок — в статье о сохранении прожиточного минимума у приставов.
- Защищённые выплаты: пособия на детей, алименты на детей, возмещение вреда здоровью и другие доходы из перечня ст. 101 закона № 229-ФЗ.
Родственники за ваш кредит не отвечают, если они не поручители и не созаёмщики: обязательство не создаёт обязанностей для тех, кто в нём не участвует (п. 3 ст. 308 ГК). Приставы взыскивают с вашего имущества и доходов, а не с имущества родителей или детей. Если коллектор звонит родным, читайте, что делать, если коллекторы угрожают родным.
Окончание производства, когда взыскивать нечего
Если имущества и дохода, на которые можно обратить взыскание, нет, пристав оканчивает производство и возвращает лист взыскателю (п. 4 ч. 1 ст. 46, ст. 47 закона № 229-ФЗ). Подробно в статье о п. 4 ч. 1 ст. 46. Это не прощение долга: снова предъявить лист можно, как правило, не раньше чем через шесть месяцев со дня постановления об окончании, а раньше — если взыскатель покажет, что ваше положение изменилось (ч. 5 ст. 46).
Если не платить кредит под залог: машина или недвижимость
По залоговому кредиту банк может не ждать приставов с общим взысканием, а забрать и продать именно предмет залога: машину, квартиру, дом. Но не при каждой просрочке. Если долг меньше 5 % стоимости залога и просрочка короче трёх месяцев, нарушение считается незначительным и обращать взыскание нельзя (п. 2 ст. 348 ГК). Если в залоге квартира, что будет по месяцам, разобрано в статье не плачу ипотеку: что будет.
При платежах по графику взыскание на залог по общему правилу допускается, если вы нарушили сроки больше трёх раз за 12 месяцев (п. 3 той же статьи). До продажи залог можно сохранить, погасив просроченную часть долга (п. 4). Продают залог через суд или во внесудебном порядке, если это допускает договор (ст. 349 ГК).
Защита единственного жилья на залоговую квартиру не распространяется: ипотечное жильё могут продать, даже если жить больше негде (ст. 446 ГПК). Если вы не платите кредит за машину, отдельно разобрано, что будет, если не платить автокредит, и могут ли приставы забрать автомобиль.
Не плачу несколько кредитов: что меняется, когда банков два и больше
Если кредитов набралось несколько и они в разных банках, каждый долг живёт отдельно: свой график, своя дата требования, свой взыскатель и, возможно, свой суд. Один кредит может быть уже у приставов, а другой ещё в банке, поэтому проверяйте стадию по каждому договору.
Даже если листов у приставов несколько, удерживают в сумме не больше тех же 50 % дохода (ч. 2 ст. 99 закона № 229-ФЗ). Пока удерживают по одному листу, по кредитам, где суда ещё не было, продолжают расти проценты и неустойка.
С несколькими долгами важна и общая сумма. Банк вправе подать на банкротство гражданина, если долг от 500 000 ₽ и не погашен три месяца (п. 2 ст. 213.3 закона № 127-ФЗ). Через МФЦ без суда можно списать общий долг от 25 000 ₽ до 1 млн ₽, если, например, пристав окончил ваше дело, потому что не нашёл ни денег, ни имущества (в постановлении будет ссылка на п. 4 ч. 1 ст. 46), и других незакрытых дел у приставов нет (п. 1 ст. 223.2 закона № 127-ФЗ).
Условный пример: три кредита и кредитная карта, всего 800 000 ₽, по двум уже приказы и удержания из зарплаты, третий банк продал долг коллектору. Отменять приказы по одному и спорить о давности здесь можно, но долги останутся. Сравните это с банкротством: условия проверяются на странице подходит ли банкротство через МФЦ, а все способы, когда платить уже нечем, собраны в статье нечем платить кредиты.
Заявление «не платить кредит» и проценты: какие законные способы есть
Законного способа просто перестать платить кредит нет, и заявления «не платить кредит» тоже не существует. Есть способы на время остановить платежи или уменьшить их, и каждый требует письменного обращения в банк. Простить часть долга банк может только по своей воле.
- Кредитные каникулы. Если доход за два месяца упал больше чем на 30 % против среднего за год, сумма кредита не больше 450 000 ₽ (по кредитной карте лимит не больше 150 000 ₽, по автокредиту под залог машины — до 1,6 млн ₽) и по этому договору вы раньше каникулы не брали, можно требовать льготный период до шести месяцев (ч. 1 и п. 1 ч. 2 ст. 6.1-2 закона № 353-ФЗ).
- Эти пределы действуют, пока Правительство не установило свои (ч. 4 и 5 ст. 4 закона от 24.07.2023 № 348-ФЗ), и касаются договоров, заключённых и до, и после 1 января 2024 года. Во время каникул неустойка не начисляется, а сумма процентов и неустойки фиксируется (ч. 18 ст. 6.1-2). Каникулы не дают, если по кредиту уже есть вступившее в силу решение о взыскании или банк предъявил исполнительный документ (п. 5 и 6 ч. 1 той же статьи). Бланк: заявление на кредитные каникулы, условия: статья о кредитных каникулах.
- Реструктуризация: новый график, отсрочка или снижение платежа. Банк соглашается на неё по своему решению, обязанности у него нет. Как просить, разобрано в статье о реструктуризации кредита. Учтите: просьбу об отсрочке или рассрочке суд может счесть признанием долга, и тогда давность начнётся заново (об этом ниже).
- Снижение неустойки в суде по ст. 333 ГК, если она явно несоразмерна долгу.
- Банкротство. Это единственный способ, при котором долг по закону списывают, но у него есть последствия, они описаны в статье что такое банкротство.
Ни инвалидность любой группы, ни пенсия, ни декрет или беременность, ни болезнь, ни потеря работы сами по себе не дают права не платить кредит. Они могут стать основанием для каникул или реструктуризации, если подходят под условия закона или банка. Для участников СВО и их семей действуют отдельные правила, они описаны в статье о списании долгов участникам СВО.
Тем, кто за плату предлагает помочь не платить кредит или ссылается на постановление или новый закон, который будто бы это разрешает, верить нельзя: таких актов нет.
Другое дело, если взять кредит, заранее не собираясь его возвращать. Получение денег по заведомо ложным сведениям о себе считается мошенничеством в сфере кредитования (ст. 159.1 УК). Если же кредит брали честно, а потом стало нечем платить, это гражданский спор, а не преступление, и уголовное дело за это не заводят.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramНе плачу кредит 3 года: почему долг не сгорает целиком
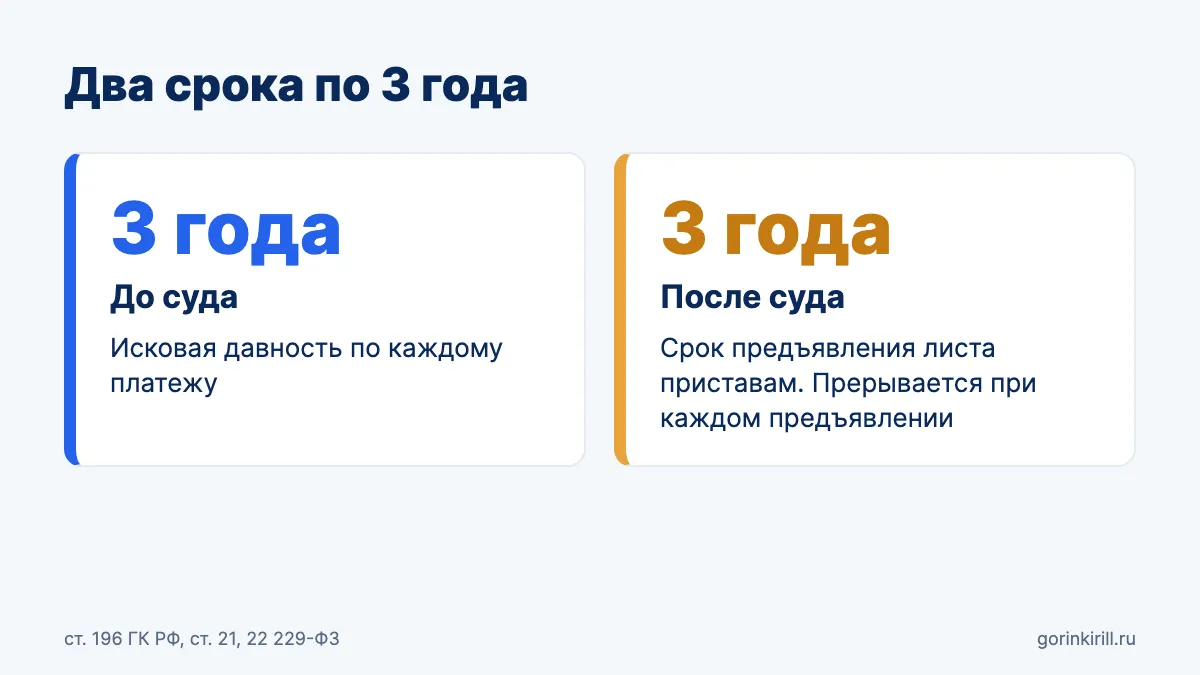
Через три года без платежей долг сам не исчезает. Срок исковой давности действительно три года (ст. 196 ГК), но его считают не со дня, когда вы перестали платить, а отдельно по каждому платежу графика (п. 2 ст. 200 ГК, п. 24 постановления Пленума ВС № 43). По неустойке срок считают отдельно за каждый день просрочки (п. 25).
Для того, кто не платит три года, это значит: если банк не требовал вернуть весь долг, давность истекла только по ранним платежам, а по последним трём годам ещё идёт. Если банк потребовал досрочный возврат, давность по всему остатку считают от последнего дня срока из требования. Если давность истекла по платежу, она истекла и по процентам и неустойке на него (п. 1 ст. 207 ГК).
Главное условие: суд примет иск и по старому долгу, а давность применит только по вашему заявлению до решения (ст. 199 ГК). Если промолчите или не придёте, взыщут всё. В приказе заявить о давности негде, поэтому сначала приказ отменяют, а потом заявляют о давности в иске. Расчёт по кредитным картам и примеры есть в статье как списать долги по сроку давности.
Три года без платежей по графику: как считали суды
- Давность по каждому платежу, но точкой отсчёта служит день подачи за приказом. Коллектор взыскивал 386 559,60 ₽ по кредиту 2017 года с ежемесячными платежами. Апелляция применила давность к платежам старше трёх лет до приказа и снизила сумму до 261 333,80 ₽. Кассация это отменила: срок останавливается со дня, когда заявление о приказе отправили в суд (здесь это 16.05.2024 через ГАС «Правосудие»), а не со дня его регистрации или вынесения приказа. Дело вернули на новое рассмотрение, чтобы пересчитать сумму (определение Первого кассационного суда общей юрисдикции от 23.10.2025 № 88-27446/2025).
- Заключительный счёт в 2022 году, иск в 2024-м: давность не истекла. Банк выставил заключительный счёт по кредитной карте за долг марта–мая 2022 года, год шёл судебный приказ (с июля 2022 по июль 2023 года), иск подали в ноябре 2024-го. Должница ссылалась на давность и на инвалидность II группы и просила признать долг безнадёжным. Суд взыскал 166 611,14 ₽: давность считали от срока из заключительного счёта за вычетом времени приказа, а тяжёлое положение и болезнь от долга не освобождают (апелляционное определение Воронежского областного суда от 21.08.2025 № 33-4776/2025).
Платёж, рассрочка, акт сверки: что запускает три года заново
Давность начинается заново, если вы признали весь долг (ст. 203 ГК). Признанием долга, по разъяснению Верховного суда, могут считаться признание претензии, просьба об отсрочке или рассрочке, изменение договора и подписанный акт сверки (п. 20 постановления Пленума ВС № 43).
Частичный платёж сам по себе весь долг не признаёт, если вы не указали иное. По кредиту с графиком оплата одного платежа не прерывает давность по другим платежам (п. 20). Молчание и то, что вы не оспорили списание денег, давность тоже не прерывают (п. 23). Поэтому фраза «любой платёж обнуляет срок» неверна, но слова о признании всего долга в назначении платежа или в письме могут изменить вывод.
Если давность уже истекла, перерыва больше нет, но срок начнётся заново, когда вы письменно признаете долг (п. 21 постановления, п. 2 ст. 206 ГК). Поэтому не подписывайте графики, акты и «соглашения» от взыскателя, пока не посчитали свои сроки. Рассрочка разумна, если вы можете платить и срок ещё далёк; если он почти истёк, рассрочка запустит его заново. Как считать перерыв и приостановление по датам, разобрано в статье как списать долги по сроку давности.
Платёж «за декабрь» после требования вернуть весь долг: Верховный суд не продлил давность
Разбор практики. Определение Судебной коллегии по гражданским делам Верховного Суда РФ от 08.12.2020 № 38-КГ20-4-К1. Женщина в 2013 году взяла заём 1 200 000 ₽ на квартиру на 10 лет под залог этой квартиры. 10 февраля 2015 года тогдашний владелец закладной потребовал вернуть весь долг за 30 дней. Она не вернула, но 22 сентября и 4 декабря 2015 года внесла платежи, последний на 4 000 ₽ с пометкой «за декабрь 2015 года». Банк, купивший закладную, подал иск только 27 декабря 2018 года.
Районный суд отказал из-за давности. Областной суд посчитал три года от последнего платежа и взыскал 2 334 061 ₽ с обращением взыскания на квартиру, кассационный суд согласился. Верховный суд отменил эти решения. Требование о досрочном возврате изменило срок, поэтому давность по всему долгу идёт с момента, когда его не исполнили. Оплата части долга не признаёт весь долг, а платёж за один месяц не прерывает давность по другим платежам (п. 20 и 24 постановления Пленума ВС № 43). Смена владельца закладной сроки тоже не меняет. Дело вернули в областной суд.
Если после требования банка вы платили понемногу, давность от этого заново не началась. Но фраза в назначении платежа или письмо, где вы признаёте весь долг, могут её прервать.
Исполнительный лист по кредиту: второй срок в три года и долг через 5–10 лет
Если решение суда или приказ уже есть, исковая давность больше не важна. Действует срок предъявления документа приставам: три года со дня вступления решения в силу для листа и три года со дня выдачи для приказа (ч. 1 и 3 ст. 21 закона № 229-ФЗ).
Когда лист предъявляют, срок прерывается (ст. 22 закона № 229-ФЗ). Если производство окончили по п. 4 ч. 1 ст. 46, новые три года идут со дня направления постановления (ч. 3 ст. 22). Если взыскатель сам отозвал лист, время производства вычитается из срока (ч. 3.1).
Поэтому долг по решению суда могут взыскивать и 10, и 15, и 20 лет, если взыскатель регулярно возвращается к приставам. Выход из этого круга есть: если пристав закрыл дело, потому что взыскать нечего, и новых дел нет, общий долг от 25 000 ₽ до 1 млн ₽ можно списать через МФЦ без суда, а больший — через арбитражный суд (что сделать сегодня). Если срок предъявления пропущен, истекает давность и по процентам и неустойке (п. 2 ст. 207 ГК).
Как проверить даты и что делать, если производство возбудили по просроченному листу, описано в статье срок давности исполнительного производства.
Не платил кредит 5, 8, 10 лет: три возможные ситуации
Через пять, восемь или десять лет неуплаты бывает три ситуации. Суда не было: давность, скорее всего, истекла, но о ней нужно заявить в суде. Суд был, и лист раз за разом предъявляют приставам: долг ещё взыскивают. Суд был, но срок предъявления листа пропущен. В первом и третьем случае вам могут звонить и требовать заплатить, но взыскать его через суд и приставов трудно, если вы вовремя сошлётесь на сроки.
Плохая кредитная история не очищается через 7 лет после первой просрочки. Бюро хранит запись 7 лет со дня последнего изменения информации в ней (ч. 1 ст. 7 закона № 218-ФЗ). Если банк или новый владелец долга обновляет запись, отсчёт фактически начинается заново.
Условная хронология: один кредит за пять лет неуплаты
Условный пример (не дело из практики) показывает, как даты складываются в ответ на вопрос «не плачу кредит пять лет — что будет». Платёж по графику — 15-го числа, кредит до сентября 2025 года.
| Дата | Событие | Что со сроками |
|---|---|---|
| 15.03.2021 | Последний платёж | Первый пропущенный платёж — 15.04.2021 |
| 01.07.2021 | Банк требует вернуть весь кредит до 31.07.2021 | Давность по всему остатку идёт с 01.08.2021 |
| 10.03.2022 | Заявление о приказе, суд принял | Давность остановлена; прошло около 7 месяцев |
| Весна 2022 | Приказ выдан, возражений не было | Пошёл срок предъявления — 3 года |
| Лето 2022 | Приказ предъявлен приставам | Срок предъявления прерван |
| 15.12.2023 | Производство окончено: нет имущества, постановление в тот же день направлено взыскателю | Новые 3 года — до декабря 2026; повторно, как правило, не раньше 15.06.2024 |
| Ноябрь 2026 | «Не плачу пять лет» | Приказ можно предъявить до декабря 2026; если предъявят, срок прервётся снова |
Другой вариант того же примера: банк не идёт за приказом, а подаёт иск только осенью 2024 года. Тогда три года по остатку, истребованному к 31.07.2021, уже истекли. Если заявить об этом в заседании, в иске откажут. Исход решили действия взыскателя и должника, а не число лет неуплаты.
Что сделать сегодня, если вы не платите кредит год и больше
Действие зависит от стадии, а не от того, сколько лет прошло. Найдите свою строку.
- Меньше трёх лет — каникулы или реструктуризация, помня о перерыве давности
- Больше трёх лет — ничего не подписывать, в суде заявить о давности
- Приказ пришёл только что — возражения в 10 рабочих дней
- Производство идёт — прожиточный минимум, проверка суммы
- Пристав закрыл дело — даты постановления и МФЦ
- Суда не было, не платите меньше трёх лет. Соберите договор, график и требование банка. Если собираетесь платить дальше, а доход упал, попросите каникулы; если можете платить меньше, попросите новый график. Если с последнего платежа прошло больше двух лет, сначала посчитайте сроки: перед просьбой об отсрочке прочитайте раздел о перерыве давности.
- Пришёл приказ. Подайте возражения в течение 10 рабочих дней после получения копии, если есть что заявить в иске: часть долга вышла за давность, неустойка завышена, сумма не совпадает с вашим расчётом. Если долг верный и свежий, отмена только отложит взыскание и добавит судебные расходы.
- Пришёл иск по долгу старше трёх лет. До решения подайте письменное заявление о пропуске срока давности. Посчитайте сроки по каждому платежу или от срока из требования о досрочном возврате.
- Пристав закрыл дело, потому что взыскивать нечего. Запишите дату постановления об окончании и дату его отправки взыскателю. Проверьте, подходите ли вы под банкротство через МФЦ.
- Долгов несколько, удержания идут годами. Тогда стоит считать банкротство: сравните банкротство через МФЦ и суд. В практике Кирилла Горина судебное банкротство длится в среднем 7 месяцев (по 1 900+ делам). Обязательные расходы без услуг юриста: 25 000 ₽ на вознаграждение финансового управляющего, их вносят на депозит суда (п. 3 ст. 20.6 закона № 127-ФЗ), и в среднем 16–22 тыс. ₽ на публикации и почту. Если суд вводит реструктуризацию долгов, нужны ещё 25 000 ₽ и публикации, а при продаже имущества управляющий получает 7 % выручки, и отдельно оплачиваются торги.
Чего не делать, пока не разобрались со сроками:
- не прятаться от писем из суда: невостребованное письмо считается полученным;
- не подписывать акты сверки, графики и «соглашения» от взыскателя;
- не платить коллектору, пока он не показал договор уступки и расчёт долга.
Если не уверены, какой срок у вас главный, пришлите юристу в MAX договор, требование банка, приказ или решение и постановления приставов: посчитаем сроки по документам и скажем, что делать на вашей стадии.
Вопросы о том, что будет, если не платить кредит
Сколько лет можно не платить кредит, чтобы его списали?
Не плачу кредит год, а банк молчит. Про долг забыли?
Что будет с долгами по кредитам в 2026 году, есть ли новый закон?
Могут ли посадить, если не платить кредит?
Долг по кредиту: могут ли арестовать счета и имущество?
Коллектор звонит по долгу десятилетней давности. Нужно ли платить?
Долг продали коллектору — давность начинается заново?
Платёж в 500 ₽ обнулит давность по всему долгу?
Через сколько лет из кредитной истории уйдёт старая просрочка?
Можно ли пройти банкротство через МФЦ, если не платил 5 лет?
Читайте также
- Не плачу автокредит: что будет, когда банк заберёт машину и как этого избежать
- ГринМани: почему в договоре «Стабильные финансы», вход в личный кабинет, Cosmovisa и что будет при просрочке
- Умные Наличные: что это за займ, кто кредитор и что будет при просрочке
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.