Что будет, если не платить микрозайм: предел долга, суд, приставы и звонки
Кратко
Если не платить микрозайм, долг растёт только до предела — 100 % суммы займа по договорам с 1 апреля 2026 года, затем МФО получает судебный приказ и подключаются приставы. За неуплату не сажают: уголовная статья — про обман при получении займа.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 28 сентября 2026 г.чтение ≈ 16 минВзыскание долгов
Проверено по законам на 19.10.2026. Кирилл Горин, юрист, арбитражный управляющий
Если не платить микрозайм, долг сначала растёт за счёт процентов и неустойки, но не бесконечно: по займу на срок до года, выданному с 1 апреля 2026 года, все начисления останавливаются, когда достигнут 100 % от суммы займа. Дальше идут звонки в рамках закона, возможна продажа долга, затем судебный приказ и приставы. За сам факт неуплаты микрозайма не сажают: уголовная статья касается обмана при получении займа.
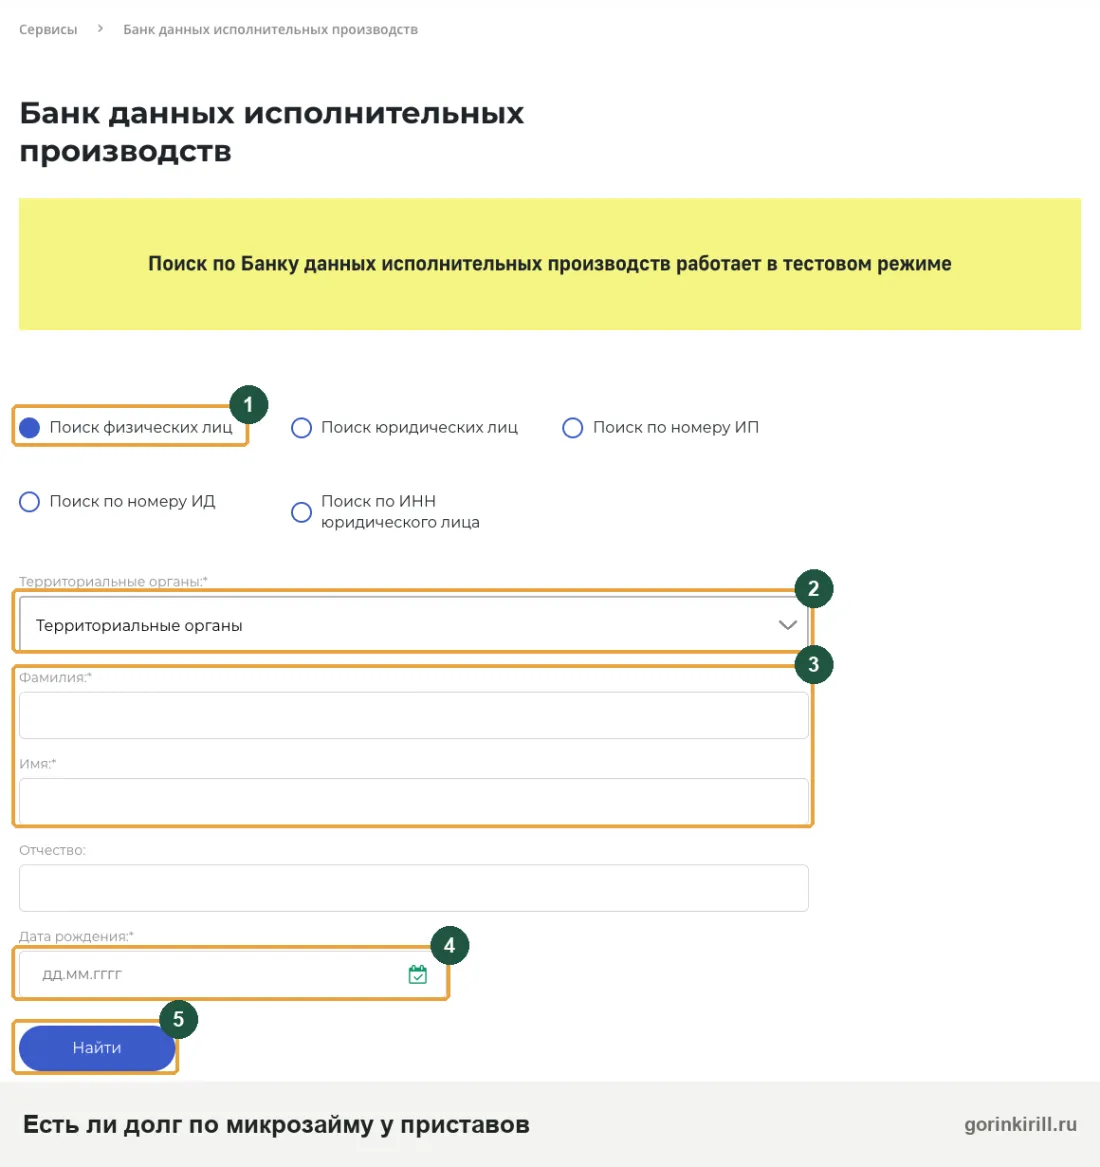
Что сделать сейчас. Скачайте из личного кабинета МФО договор и историю платежей, пока доступ не пропал. Проверьте на Госуслугах и в банке данных ФССП, нет ли уже приказа или производства. Если приказ пришёл, у вас 10 дней со дня получения на возражения: их можно собрать в конструкторе возражений на судебный приказ. Чтобы понять, какой выход из долгов по микрозаймам подходит именно вам, пройдите короткую проверку по микрозаймам.
Что будет, если не платить микрозайм: этапы от первого дня до приставов
Неуплата микрозайма проходит пять стадий: начисления до предела, звонки и письма, возможная продажа долга, суд и исполнительное производство. Точного графика нет. Закон не обязывает МФО идти в суд к определённому дню, поэтому одна организация ждёт полгода, а другая подаёт заявление через пару месяцев. Если вы взяли микрозайм и не платите, порядок шагов будет таким же, как на схеме ниже.
- С первого дня просрочки — проценты по договору и неустойка не выше 20 % годовых только на основной долг
- Больше 10 дней просрочки по займу на срок до 60 дней — МФО вправе потребовать вернуть всё, дав не меньше 10 дней
- Начисления дошли до 100 % суммы займа (договоры с 01.04.2026) — дальше начислять нельзя
- Звонки и сообщения — не чаще 1 звонка в сутки, 2 в неделю, 8 в месяц по каждому займу
- Через 4 месяца просрочки — можно отказаться от звонков и сообщений
- Судебный приказ мирового судьи — 10 дней со дня получения на возражения
- Приставы: 5 дней на добровольную оплату, затем сбор 12 % (не меньше 2 000 ₽), арест счетов, удержание до 50 % дохода
Ст. 5, 14 закона № 353-ФЗ, ст. 12.1 закона № 151-ФЗ, ст. 7, 8 закона № 230-ФЗ, ст. 128 ГПК РФ, ст. 30, 99, 112 закона № 229-ФЗ.
Первая неприятность наступает быстро. Если заём выдан на срок меньше 60 дней, а просрочка длится больше 10 календарных дней, МФО вправе потребовать досрочно вернуть весь остаток с процентами. Срок на возврат в таком требовании — не меньше 10 дней с момента отправки уведомления (ч. 3 ст. 14 закона № 353-ФЗ). По более длинным займам требование возможно, если просрочка в сумме больше 60 дней за последние 180, и срок на возврат — не меньше 30 дней (ч. 2 той же статьи). Сохраните это требование вместе с датой: оно понадобится, когда будете проверять срок давности.
Параллельно просрочка попадает в кредитную историю. МФО — источник кредитной истории и передаёт сведения по займу хотя бы в одно бюро без вашего согласия (ч. 3.1 ст. 5 закона № 218-ФЗ). Поэтому после первой же просрочки её видят банки и другие МФО.
Как себя вести при просрочке займа, чтобы не ухудшить положение: общаться с МФО письменно через личный кабинет или почту и сохранять ответы, не подписывать признание долга, не проверив сумму, платить только по реквизитам из договора или письменного уведомления об уступке, следить за письмами из суда. Устная договорённость по телефону потом ничего не докажет.
Порядок одинаков для любой микрофинансовой компании. Если вы ищете, как ведут себя при просрочке конкретные МФО, у нас есть отдельные разборы: Доброзайм, Софт займ, Бережный займ, Турбозайм, Микрозелен. А если пришла смс «Скорее оплатите просроченный займ» от МКК «Русинтерфинанс», сначала проверьте, что это за заём и чей он.
Сколько начислят по просроченному микрозайму: неустойка и предел 100 %
По займу на срок до года проценты, неустойка, штрафы и платные услуги вместе не могут превысить предел от суммы займа: 100 % по договорам с 1 апреля 2026 года. Когда эта сумма начислена, долг перестаёт расти, сколько бы месяцев вы ни молчали. Условие о пределе должно стоять на первой странице договора, перед таблицей индивидуальных условий (ч. 24 ст. 5 закона № 353-ФЗ).
Предел зависит от даты договора. Закон снижал его несколько раз, и каждое снижение касалось только новых договоров: по старому займу действует предел, который был на день его заключения.
| Договор займа на срок до года заключён | Предел всех начислений | Чем установлено |
|---|---|---|
| с 1 апреля 2026 года | 100 % суммы займа | ст. 3 закона № 545-ФЗ, в силе с 01.04.2026 |
| с 1 июля 2023 года по 31 марта 2026 года | 130 % суммы займа | ст. 1 закона № 613-ФЗ, в силе с 01.07.2023 |
| с 1 января 2020 года по 30 июня 2023 года | полуторакратный размер (150 %) | ст. 1 закона № 554-ФЗ, в силе с 01.01.2020 |
| в 2019 году | 2,5 размера (с 28 января), двукратный (с 1 июля) | ч. 4 и 5 ст. 3 закона № 554-ФЗ |
Сама ставка тоже ограничена: не больше 0,8 % в день по договорам с 1 июля 2023 года и 1 % в день по более ранним (ч. 23 ст. 5). Неустойка за просрочку — не больше 20 % годовых от просроченной суммы, если проценты продолжают идти, или 0,1 % в день, если проценты за время просрочки не начисляют (ч. 21 ст. 5). У МФО есть ещё одно правило: по займу до года неустойку и другие меры ответственности после просрочки начисляют только на непогашенную часть основного долга, а не на проценты (ч. 2 ст. 12.1 закона № 151-ФЗ). Если пени и штраф за просрочку займа начислены на проценты, это повод запросить перерасчёт.
Пример: сколько вырастет долг по займу 10 000 рублей
Условный пример. Заём 10 000 ₽ взят онлайн на карту в мае 2026 года на 30 дней под 0,8 % в день. Заёмщик не вернул ничего.
- Проценты за 30 дней займа: 10 000 × 0,8 % × 30 = 2 400 ₽.
- После срока каждый день добавляются проценты 80 ₽ и неустойка около 5,48 ₽ (20 % годовых только на основной долг 10 000 ₽).
- Предел начислений — 10 000 ₽. Из них 2 400 ₽ уже начислено, остаётся 7 600 ₽. При 85,48 ₽ в день предел будет достигнут на 89-й день просрочки.
- Максимум по договору: 10 000 + 10 000 = 20 000 ₽.
- Если дойдёт до приставов и не заплатить за 5 дней, добавится исполнительский сбор 12 %, то есть 2 400 ₽. Плюс судебные расходы взыскателя: в предел они не входят.
Тот же заём, оформленный в 2025 году, имел бы предел 13 000 ₽, и максимум по договору составил бы 23 000 ₽. Если МФО насчитала больше, начните с письменной претензии: претензия в МФО о переплате сверх предела. Как вернуть уже оплаченное сверх лимита, разобрано в статье о переплате в МФО.
Куда уходят частичные платежи
Если платить понемногу по договору, заключённому после 1 июля 2024 года, деньги идут в строгом порядке: сначала просроченные проценты, затем просроченный основной долг, потом текущие проценты и основной долг, и только после этого неустойка и прочие платежи. Поменять этот порядок договором нельзя (ч. 20 и 20.1 ст. 5 закона № 353-ФЗ). По более ранним договорам неустойка могла гаситься раньше, порядок смотрите в своём договоре. Небольшой перевод почти целиком уйдёт на проценты. Поэтому сначала договоритесь о сумме письменно, а потом платите.
Платные услуги, которые МФО подключает при выдаче, входят в тот же предел. Как найти и отключить каждую такую услугу, мы разобрали в статье как отписаться от платных услуг займов.
Как решают суды
- Предел начислений — для займов до года. МФК выдала 812 778 ₽ на 48 месяцев под 45 % годовых под залог грузовика. Суды ограничили проценты, но кассация отменила это решение: ограничения ч. 24 ст. 5 закона № 353-ФЗ и ч. 2 ст. 12.1 закона № 151-ФЗ касаются краткосрочных займов, а договор заключён на срок больше года, поэтому проценты по договорной ставке начислять можно (Четвёртый кассационный суд общей юрисдикции, 15.07.2026, № 88-14887/2026). Сначала проверьте в договоре срок займа, потом считайте предел.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Звонки МФО и коллекторов при просрочке займа: лимиты 230-ФЗ
Требовать долг законно, но частоту и время звонков ограничивает закон № 230-ФЗ, и правила одинаковы для МФО и коллекторского агентства. Лимиты считаются по каждому займу отдельно (ч. 11 и 12 ст. 7). Если у вас пять микрозаймов, каждая организация вправе звонить по восемь раз в месяц.
| Способ | Сколько можно | Когда нельзя |
|---|---|---|
| Звонки, в том числе робот | 1 в сутки, 2 в неделю, 8 в месяц | будни 22:00–8:00, выходные 20:00–9:00 |
| Личные встречи | 1 в неделю | то же время |
| СМС и мессенджеры | 2 в сутки, 4 в неделю, 16 в месяц | то же время |
| Сообщения на Госуслугах | 2 в месяц по одному долгу | — |
Время считают по вашему месту жительства (ч. 3, 5, 5.1 ст. 7). В начале звонка обязаны назвать своё имя или код, кредитора и сумму просрочки (ч. 4 ст. 7). Скрывать номер, с которого звонят, запрещено (ч. 9 ст. 7).
Родственникам, соседям и коллегам по инициативе кредитора звонят, только если есть два письменных согласия: ваше и самого этого человека (ч. 5 и 6 ст. 4). Если муж или сын не платит микрозаймы, взыскивать с вас его долг не могут, пока вы не поручитель. Сообщать о долге на работу и размещать сведения в интернете или на доме запрещено даже с согласия (ч. 8 ст. 6).
Угрожать, давить и вводить в заблуждение о суде, о последствиях неуплаты и об уголовном преследовании нельзя (ч. 2 ст. 6). Фраза «мы обратимся в суд» сама по себе не нарушение: о гражданско-правовых последствиях сообщать можно (ч. 2.1 ст. 6). За нарушение правил гражданину-взыскателю грозит штраф от 5 000 до 50 000 ₽, организации — больше (ст. 14.57 КоАП РФ). Жалобу подают в ФССП: жалоба на коллектора.
Через четыре месяца с даты просрочки можно отказаться от звонков и сообщений совсем. Раньше такое заявление недействительно (ч. 6 ст. 8). Через три рабочих дня после получения отказа взыскатель не вправе звонить и писать вам по своей инициативе. Когда появится судебный акт или другой исполнительный документ, отказ перестаёт действовать на два месяца со дня вступления акта в силу: в это время взыскатель снова вправе звонить и писать в пределах лимитов. Если до суда вы отказ не отправляли, направить его можно через месяц после вступления акта в силу (ч. 8 ст. 8). Отказ убирает звонки, но не долг и не суд. Пошагово, с бланком и способами отправки, — в статье как остановить звонки коллекторов.
Продажа долга по микрозайму: кому МФО вправе передать заём
Если договор не запрещает уступку, МФО может продать долг без вашего согласия, но только определённым покупателям: другой организации, выдающей потребительские займы, профессиональной коллекторской организации (ПКО), специализированному финансовому обществу или человеку, на которого вы письменно согласились уже после просрочки (ч. 1 ст. 12 закона № 353-ФЗ). Все права заёмщика сохраняются: предел начислений, ставка и график не меняются.
Звонить и писать вам новый владелец долга вправе, только если он банк или ПКО (ч. 2 ст. 5 закона № 230-ФЗ). Специализированное финансовое общество само звонить не вправе, но может действовать через представителя — коллекторское агентство (п. 2 ч. 1 ст. 5 того же закона).
Кому платить, решает уведомление об уступке. Если оно пришло только от нового кредитора, вы вправе не платить ему, пока он не представит доказательства перехода права (п. 1 ст. 385 ГК РФ). Если вас не уведомили и вы заплатили прежнему кредитору, риск на новом (п. 3 ст. 382 ГК РФ). Документы запросите письменно: запрос коллектору о долге и основании взыскания. Что делать дальше, разобрано в статье если долг передали коллекторам.
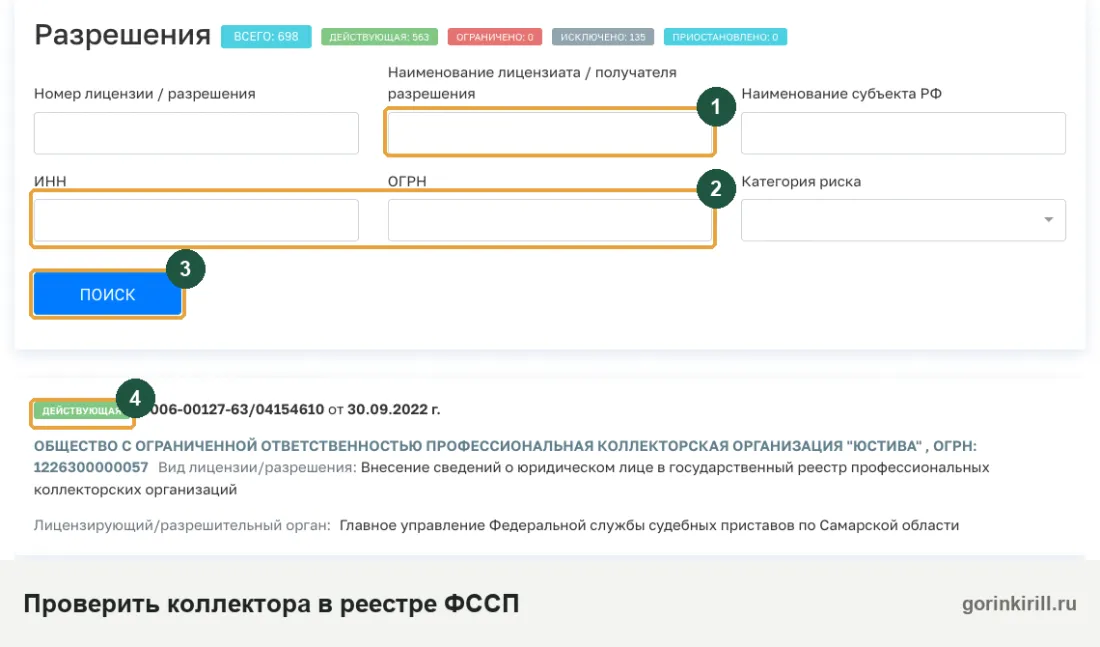
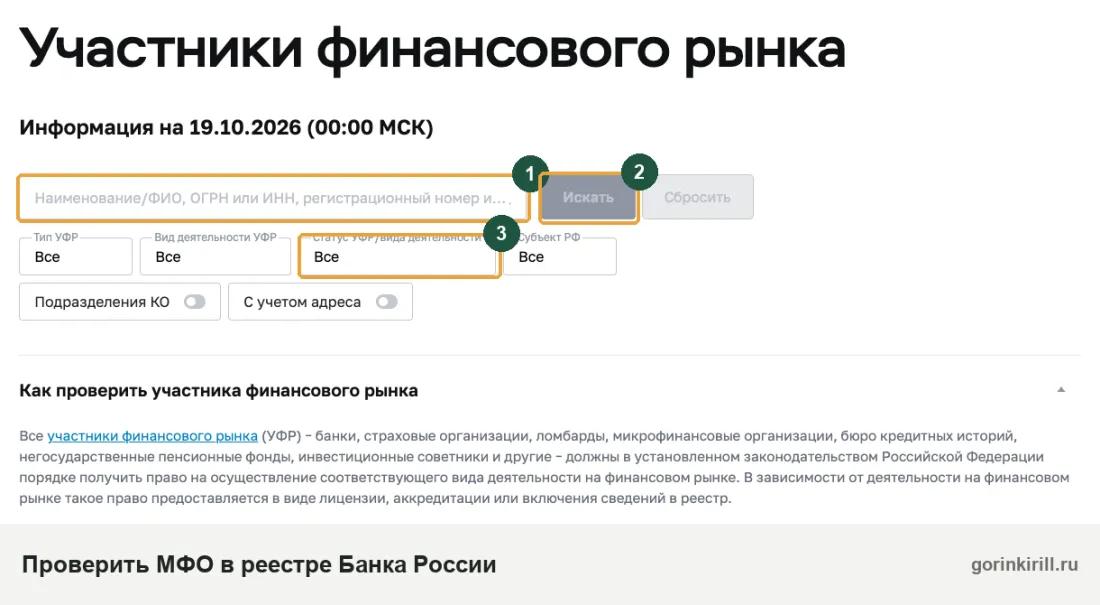
Долг в закрытой МФО не исчезает. Требование могло перейти к другому кредитору или остаться у организации в ликвидации. Проверьте статус компании в реестре Банка России и платите только по подтверждённым реквизитам. Если заём выдала организация, которая не была профессиональным кредитором, а долг купил тот, кому закон не разрешает уступку, требовать исполнения не вправе никто (ч. 5 ст. 13 закона № 353-ФЗ). Как это работает с банками и МФО после отзыва лицензии, разобрано в статье кредитор обанкротился или ликвидирован: платить ли долг.
Через сколько МФО подаёт в суд и как отменить судебный приказ
Срока, через который МФО обязана обратиться в суд, нет: это её право в пределах трёх лет исковой давности. По микрозайму кредитору проще получить судебный приказ. Его выдают по сделке в простой письменной форме на сумму до 500 000 ₽ (ст. 121 и 122 ГПК РФ). Мировой судья выносит его за 10 дней без заседания и без вызова сторон (ст. 126 ГПК РФ). Приказ одновременно является исполнительным документом (ч. 2 ст. 121 ГПК РФ): если вы не подадите возражения, взыскатель предъявит его приставам или в банк.
Онлайн-заём на карту для суда ничем не хуже бумажного. Договор, подписанный кодом из СМС по соглашению сторон, считается заключённым в письменной форме (п. 2 ст. 160 ГК РФ), а перевод на вашу карту подтверждает выдачу денег. Надеяться, что микрозаймы, взятые через интернет, можно не платить, не стоит.
Копию приказа судья отправляет в течение пяти дней. У вас 10 дней со дня получения, чтобы подать возражения (ст. 128 ГПК РФ). Возражения, поданные вовремя, приказ отменяют без разбора сути (ч. 1 ст. 129 ГПК РФ). Опоздавшие возвращают, если вы не докажете, что не могли подать их в срок по независящим от вас причинам (ч. 2 ст. 129).
- Нет письма с приказом, но узнали о нём от приставов или банка — запросите копию: заявление о выдаче копии судебного приказа.
- Подайте возражения тому мировому судье, который вынес приказ: конструктор возражений.
- Срок пропущен по уважительной причине — приложите доказательства и заявление о восстановлении срока.
- Сохраните отметку суда о приёме или квитанцию об отправке.
Образец короткого возражения:
Мировому судье судебного участка № [номер] [район, город]
от [ФИО], адрес: [адрес], телефон [номер]Возражения относительно исполнения судебного приказа
Судебным приказом от [дата] по делу № [номер] с меня в пользу [взыскатель] взыскана задолженность по договору займа № [номер] от [дата] в размере [сумма] руб. Копию приказа я получил [дата]. С исполнением приказа не согласен: начисления превышают предел, указанный на первой странице договора, часть платежей не учтена.
На основании статей 128 и 129 ГПК РФ прошу отменить судебный приказ от [дата] по делу № [номер].
[Дата], [подпись]
Отмена приказа не отменяет долг. Кредитор может подать иск, и тогда в заседании спорят о сумме, пределе начислений и давности. Если долг бесспорный и сумма верная, возражения лишь отложат взыскание, а к долгу добавятся судебные расходы. Как узнать, подала ли МФО в суд, и что делать, если уже пришла повестка по иску, — в статье кредитор подал в суд: что делать должнику.
Как решают суды
- Не получила приказ, потому что не жила по прописке, — приказ отменили через год с лишним. Мировой судья вынес приказ о взыскании долга по займу в пользу микрокредитной компании 13.09.2024 и отправил копию по адресу из договора. Должница с мая 2023 года там не жила и узнала о приказе только от приставов. В декабре 2025 года она подала возражения с просьбой восстановить срок. Мировой судья отказал, а районный суд это определение отменил и отменил сам приказ: отправка по адресу из договора не доказывает, что должница могла получить копию, если у суда были сведения, что она там не зарегистрирована (Кузьминский районный суд г. Москвы, 06.03.2026, № 11-0034/2026).
Исполнительная надпись нотариуса по займу МФО: почему её не бывает
Взыскать микрозайм через нотариуса нельзя. Исполнительная надпись возможна по кредитным договорам, но закон прямо исключает договоры, где кредитор — микрофинансовая организация (п. 2 ст. 90 Основ законодательства о нотариате). По займу МФО взыскание идёт только через суд.
Если пришло «нотариальное уведомление» о долге перед МФО в мессенджере или с реквизитами для срочного перевода, это не нотариус. Если же надпись совершена по банковскому кредиту или карте, оспаривать её нужно по другим правилам: см. отмена исполнительной надписи.
Приставы по микрозайму: арест карты, удержания и запрет на выезд
После приказа или решения взыскатель передаёт документ приставам, и с этого момента деньги могут списывать с карт и из дохода. В постановлении о возбуждении производства дают пять дней на добровольную оплату (ч. 12 ст. 30 закона № 229-ФЗ). Не заплатили — исполнительский сбор 12 % от долга, но не меньше 2 000 ₽ (ч. 3 ст. 112).
| Мера | Как работает | Что защищено |
|---|---|---|
| Арест карты и счетов | Банк блокирует и списывает деньги по постановлению | Прожиточный минимум — по заявлению, выплаты из ст. 101 |
| Удержания из зарплаты и пенсии | Не больше 50 % по всем производствам вместе | Прожиточный минимум — по заявлению |
| Запрет на выезд | При долге от 30 000 ₽ после срока на добровольную оплату, при долге больше 10 000 ₽ через 2 месяца после него | Должник с долгом до 10 000 ₽ (ч. 1 и 2 ст. 67) |
| Опись имущества | Только пристав, не коллектор | Единственное жильё не в ипотеке, обычные вещи (ст. 446 ГПК РФ) |
Удержания ограничены половиной дохода (ч. 2 ст. 99). Чтобы на счёте оставался прожиточный минимум, подайте приставу заявление (ч. 5.1 ст. 69). В 2026 году прожиточный минимум трудоспособного по России — 20 644 ₽ (закон № 426-ФЗ), в регионе он может быть выше. Образец: заявление о сохранении прожиточного минимума. Сколько оставят при нескольких производствах, считаем в статье сколько денег из зарплаты могут списывать приставы.
Детские пособия, алименты на детей и материнский капитал по долгам МФО не списывают (ст. 101 закона № 229-ФЗ). Если банк всё же списал, требуйте вернуть: заявление о возврате социальных выплат.
Списывают ли микрозаймы деньги с карты сами? Принудительно долг списывают приставы или банк по исполнительному документу. Если же деньги снимает сама МФО, скорее всего, при оформлении вы дали согласие на автоплатёж с карты. Его можно отозвать: запрет автосписания.
Могут ли посадить за микрозайм: когда речь о статье 159.1 УК
За то, что вы не смогли вернуть микрозайм, не сажают: это гражданский спор. Уголовная ответственность возможна только за обман при получении денег, когда человек с самого начала не собирался их возвращать. Статья о мошенничестве в сфере кредитования описывает заёмщика, который дал банку или иному кредитору заведомо ложные или недостоверные сведения, чтобы похитить деньги (ст. 159.1 УК РФ, п. 13 постановления Пленума ВС РФ № 48). Если же человек выдал себя за другого, например оформил заём по чужому паспорту, ст. 159.1 не применяют, ответственность наступает по общей статье о мошенничестве, ст. 159 УК РФ (п. 14 того же постановления). Верховный суд отдельно указал, что микрофинансовая организация не относится к кредиторам, о которых говорит ст. 159.1 (дело приведено ниже), поэтому доказанный обман МФО при получении займа могут оценивать по ст. 159 УК РФ. Если вы дали свои настоящие данные, а потом не смогли платить, мошенничества здесь нет.
Статья 177 УК РФ о злостном уклонении от погашения кредиторской задолженности применяется после вступления в силу судебного акта и только к долгу в крупном размере — свыше 3 500 000 ₽ (ст. 177, примечание к ст. 170.2 УК РФ). Долги по микрозаймам обычно в сотни раз меньше.
Угроза «завести уголовное дело за неуплату» вводит в заблуждение о возможности уголовного преследования, а это прямо запрещает п. 5 ч. 2 ст. 6 закона № 230-ФЗ. Запишите разговор и приложите к жалобе.
Обратная ситуация: заём оформили мошенники на ваше имя. Сразу пишите заявление в полицию и сообщите МФО, что договор не заключали. Если МФО нарушила обязательные правила противодействия хищениям и по этому займу возбуждено уголовное дело, она не вправе требовать долг, начислять проценты и продавать требование (ч. 7 и 8 ст. 13 закона № 353-ФЗ). Приказ по чужому займу всё равно отменяйте в 10-дневный срок. Подробнее: коллекторы требуют чужой долг.
Как решают суды
- Верховный суд: обман МФО — не «мошенничество в сфере кредитования». Женщину осудили по ч. 1 ст. 159.1 УК за два онлайн-займа в микрокредитных компаниях на 19 000 и 10 000 ₽: суды решили, что она не собиралась возвращать деньги, потому что не работала. Верховный суд отменил приговор и прекратил дело за отсутствием состава. Кредитором в ст. 159.1 может быть только банк или другая кредитная организация, а МФО к ним не относится; кроме того, не был доказан умысел на хищение (кассационное определение Судебной коллегии по уголовным делам ВС РФ от 22.05.2024 № 19-УД24-12-К5).
Сколько можно не платить микрозайм: давность и кредитная история
Без последствий не платить микрозайм нельзя ни месяц, ни год: начисления и звонки начинаются сразу. Но у кредитора есть предел по времени: три года исковой давности (п. 1 ст. 196 ГК РФ). По займу с конкретной датой возврата срок идёт с окончания срока исполнения (п. 2 ст. 200 ГК РФ). Если кредитор потребовал досрочно вернуть весь долг, держите под рукой и это требование: дата и срок в нём тоже влияют на расчёт давности.
- Не плачу микрозайм месяц или четыре месяца. Долг растёт к пределу, идут звонки. Через четыре месяца можно отказаться от взаимодействия.
- Не платил микрозайм год. Обычно к этому моменту начисления уже упёрлись в предел, долг часто продан, возможен приказ.
- Не плачу 3 года, 5 или 10 лет. Если за три года никто не обращался в суд, а вы не признавали долг, можно заявить о пропуске давности. Сама она долг не стирает: суд применяет её только по заявлению должника (п. 2 ст. 199 ГК РФ). Образец: заявление о применении срока давности.
Срок прерывается, если вы признали долг, например подписали новый график или акт сверки (ст. 203 ГК РФ). Пока идёт судебная защита, давность не течёт (ст. 204 ГК РФ). Если приказ уже выдан, его можно предъявить приставам в течение трёх лет со дня выдачи (ч. 3 ст. 21 закона № 229-ФЗ). Как считать срок по своему займу, мы разобрали в статье о списании долгов по сроку давности.
Просрочка остаётся в кредитной истории и после погашения. Свою историю можно бесплатно получить дважды в год в каждом бюро (ч. 2 ст. 8 закона № 218-ФЗ): там видно все займы и кому они проданы. Как улучшить кредитную историю после просрочки микрозайма — в отдельной статье об улучшении кредитной истории.
Нечем платить займы: как выйти из долга без нового микрозайма
Если платить нечем, не берите новый заём, чтобы закрыть старый. Это ещё один кредитор со своими процентами, и через пару кругов вы должны уже нескольким МФО. Законные варианты зависят от того, временные ли трудности, сколько займов и есть ли уже суд.
| Вариант | Когда подходит | Чего не даёт |
|---|---|---|
| Кредитные каникулы | Доход за 2 месяца упал больше чем на 30 % к среднему за год, сумма займа в пределах лимита правительства | Долг не уменьшается; недоступны, если кредитор уже предъявил исполнительный документ |
| Новый график или скидка по соглашению | Платить можете, но меньше или частью сразу | МФО не обязана соглашаться; подписанный график прерывает давность |
| Претензия о перерасчёте | Начислили больше предела, неустойку на проценты, не учли платежи | Основной долг остаётся |
| Банкротство через МФЦ | Все долги 25 000–1 000 000 ₽ и одно из оснований закона | Не касается долгов, не указанных в списке |
| Банкротство через суд | Долгов много, платить объективно нечем | Не бесплатно; освобождение может быть не дано при недобросовестности |
Каникулы просят у кредитора в любой момент действия договора. Срок — до шести месяцев, а среди условий: вы в трудной ситуации и кредитор ещё не предъявил исполнительный документ (ч. 1, 2 и 6 ст. 6.1-2 закона № 353-ФЗ). Поэтому подавайте требование до суда: заявление на кредитные каникулы. Во время льготного периода звонить вам по инициативе кредитора нельзя (ч. 14 ст. 8 закона № 230-ФЗ). Подробно — в статье о кредитных каникулах.
Любую скидку или новый график оформляйте письменно, с номером договора, суммой и фразой, что после оплаты обязательство прекращается полностью. Без неё оплаченная «скидочная» сумма может стать частичным платежом, а остаток потребуют позже. Рефинансирование в банке имеет смысл, только если платёж по новому кредиту реально меньше и он закрывает все займы сразу.
- Каникулы до 6 месяцев
- Новый график письменно
- Перерасчёт сверх предела
- Не брать новый заём
- МФЦ: долг 25 000–1 000 000 ₽ и основание
- Суд: при долге от 500 000 ₽ это может быть обязанностью
- Освобождение — только от законно списываемых долгов
Через МФЦ банкротство бесплатное. Оно возможно при общем долге от 25 000 до 1 000 000 ₽ и одном из оснований, например оконченном исполнительном производстве с возвратом документа взыскателю (п. 1 ст. 223.2 закона № 127-ФЗ). Через шесть месяцев после включения сведений в Федресурс процедура завершается освобождением от долгов, указанных в заявлении (ст. 223.6). Если долги от 500 000 ₽ и, заплатив одному кредитору, вы не сможете расплатиться с остальными, вы обязаны обратиться в суд с заявлением о банкротстве (п. 1 ст. 213.4). Нечем платить займы, взятые после банкротства? Освобождение касается только долгов из завершённой процедуры, новые займы придётся решать заново. Все варианты по шагам — в статье как списать микрозаймы и в разборе банкротства через МФЦ.
Когда звать юриста. С возражением на приказ, отказом от звонков и заявлением о прожиточном минимуме обычно справляются сами. Помощь нужна, если набрали микрозаймов в нескольких МФО и не платите ни одной, если уже идут удержания, если сумма в иске больше предела или если вы думаете о банкротстве. Мы команда юриста и арбитражного управляющего Кирилла Горина: проверим договоры, начисления и сроки. Результат зависит от документов, поэтому заранее мы его не обещаем. Для разговора подготовьте договоры всех займов, историю платежей, письма об уступке, документы из суда и от приставов, сведения о доходе.
Частые вопросы
Что будет за один день просрочки микрозайма?
Что будет, если вообще не платить займ и не отвечать на звонки?
Сколько максимум придётся вернуть по микрозайму 5 000 рублей?
Набрал микрозаймов в пяти МФО и не плачу: что будет?
Можно ли законно не платить проценты по микрозайму?
Можно ли не платить микрозайм, если МФО закрылась?
Могут ли из-за микрозайма прийти домой и забрать вещи?
МФО прислала приглашение в офис. Нужно ли идти?
Можно ли верить отзывам и форумам о том, что МФО не подают в суд?
Будут ли звонить мужу или родителям из-за моего микрозайма?
Читайте также
- Долг у мирового судьи: какие дела он рассматривает, сроки и как защититься
- Долг в «Нова Кредит»: что будет и как решить вопрос
- Безакцептное списание денег со счёта: что это и законно ли
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.