Не плачу автокредит: когда банк заберёт машину и как этого избежать
Кратко
Если не платить автокредит, банк вправе продать заложенную машину с торгов раньше другого имущества, но только по решению суда или надписи нотариуса. Пока нет требования вернуть весь кредит, взыскание останавливает погашение просрочки, после него — всего долга.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 6 октября 2026 г.чтение ≈ 20 минБанки
Машина, купленная в автокредит, почти всегда заложена банку — и это главное отличие от обычного долга. Если вы не платите автокредит, банк вправе обратить взыскание на эту машину, то есть продать её в счёт долга, причём раньше любого другого вашего имущества. Но не сразу: сначала нужен документ — решение суда или исполнительная надпись нотариуса, потом приставы, оценка и торги.
Что делать сейчас: проверьте, есть ли машина в реестре залогов, найдите в договоре пункт об исполнительной надписи нотариуса и посмотрите, не приходило ли от банка требование вернуть весь кредит. Пока такого требования нет, взыскание на машину можно остановить, погасив только просрочку. Если требование уже пришло, придётся гасить весь остаток или договариваться с банком.
Когда банк может забрать машину за неуплату автокредита
Банк может обратить взыскание на заложенную машину, когда вы не платите по договору, но закон защищает от изъятия за мелкую просрочку.
Если одновременно выполнены два условия, нарушение по закону считается незначительным и обратить взыскание на машину нельзя, пока банк не докажет обратное (п. 2 ст. 348 ГК РФ):
- не заплачено меньше 5% стоимости машины;
- просрочка длится меньше трёх месяцев.
За этими порогами запрет не исчезает автоматически: суд оценивает, насколько долг соразмерен стоимости машины. Например, машина стоит 1 000 000 рублей, 5% — это 50 000 рублей. Три пропущенных платежа по 25 000 рублей — 75 000, порог уже пройден. Какую стоимость брать — из договора или рыночную, — закон в этой статье не уточняет, это решает суд.
Если кредит гасится ежемесячными платежами, банк вправе обратить взыскание и при систематических просрочках: больше трёх раз за 12 месяцев до обращения в суд или до уведомления о внесудебном взыскании, даже если каждая просрочка была небольшой (п. 3 ст. 348 ГК РФ).
Отдельно банк может потребовать вернуть весь остаток кредита досрочно, если просрочка длится больше 60 календарных дней в течение последних 180 дней. Он уведомляет вас и даёт на возврат не меньше 30 календарных дней с момента отправки уведомления (ч. 2 ст. 14 закона 353-ФЗ). После этого «просроченной» становится вся сумма долга.
Где вы сейчас: стадия взыскания по автокредиту и сколько есть времени
Свою стадию можно определить за один вечер по письмам, Госуслугам и двум открытым базам — и от неё зависит, что делать дальше.
- Требование о досрочном возврате — письмо банка или сообщение в приложении о том, что нужно вернуть весь кредит к определённой дате.
- Исполнительная надпись — извещение от нотариуса по почте или на Госуслугах. Как её найти, мы разобрали в статье как найти исполнительную надпись.
- Иск в суде — повестка или карточка дела на сайте районного суда. Подробно — как узнать, подал ли банк в суд.
- Исполнительное производство — запись в банке данных ФССП на fssp.gov.ru или уведомление на Госуслугах. Инструкция — как проверить исполнительное производство.
Сроки ниже — только те, что прямо записаны в законе. Сколько реально пройдёт между стадиями, закон не определяет: это зависит от банка, суда и отдела приставов.
| Стадия | Срок по закону | Норма |
|---|---|---|
| Требование вернуть весь кредит | Не меньше 30 дней на возврат | ч. 2 ст. 14 353-ФЗ |
| Уведомление перед нотариусом | Не меньше 14 дней до обращения банка | ст. 91.1 Основ о нотариате |
| Надпись совершена | 10 дней на спор со дня, когда узнали | ч. 2 ст. 310 ГПК |
| Иск в суде | Дело рассматривают до 2 месяцев; на апелляцию — месяц | ст. 154, 321 ГПК |
| Исполнительное производство | 5 дней на добровольную оплату | ч. 12 ст. 30 229-ФЗ |
| Оценка машины | 10 дней на жалобу на постановление | ст. 122 229-ФЗ |
Если вы не платите три месяца и больше, порог из ст. 348 ГК, скорее всего, пройден, а требование о досрочном возврате уже возможно. Но машину завтра не заберут: без исполнительного документа приставы её не изымают. Это время лучше потратить на переговоры с банком.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Чем залоговый автокредит отличается от потребительского кредита без залога
По кредиту без залога приставы ищут любые деньги и имущество, а по автокредиту банк сначала получает деньги из стоимости заложенной машины.
По обычному кредиту банк получает судебный приказ или решение, а потом приставы взыскивают с зарплаты, счетов, имущества. Машину они тоже могут арестовать — как мы разбирали в статье могут ли приставы забрать машину за долги, — но в общем порядке.
С залогом банк имеет право получить деньги из стоимости машины раньше других кредиторов (п. 1 ст. 334 ГК РФ). Приставы обращают взыскание сначала на заложенную машину, даже если у вас есть другое имущество (ч. 2 ст. 78 закона 229-ФЗ).
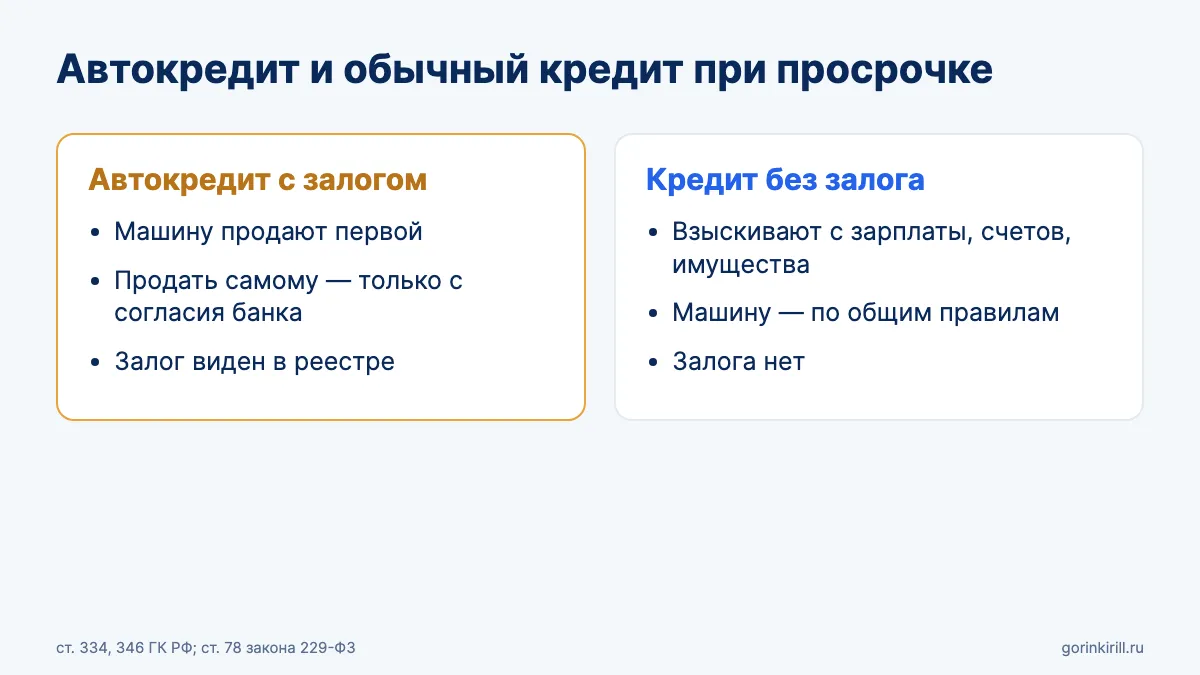
| Вопрос | С залогом | Без залога |
|---|---|---|
| Что взыскивают первым | Заложенную машину | Деньги на счетах и доход |
| Без суда | По надписи нотариуса, если это есть в договоре | Так же, если это есть в договоре; машину — в общем порядке |
| Продать машину | Только с согласия банка | Можно, пока нет ареста или запрета |
Как проверить, что машина в залоге у банка
Залог автомобиля проверяется бесплатно в реестре уведомлений о залоге движимого имущества — reestr-zalogov.ru. Искать можно по VIN машины или по данным залогодателя (того, чья машина в залоге).
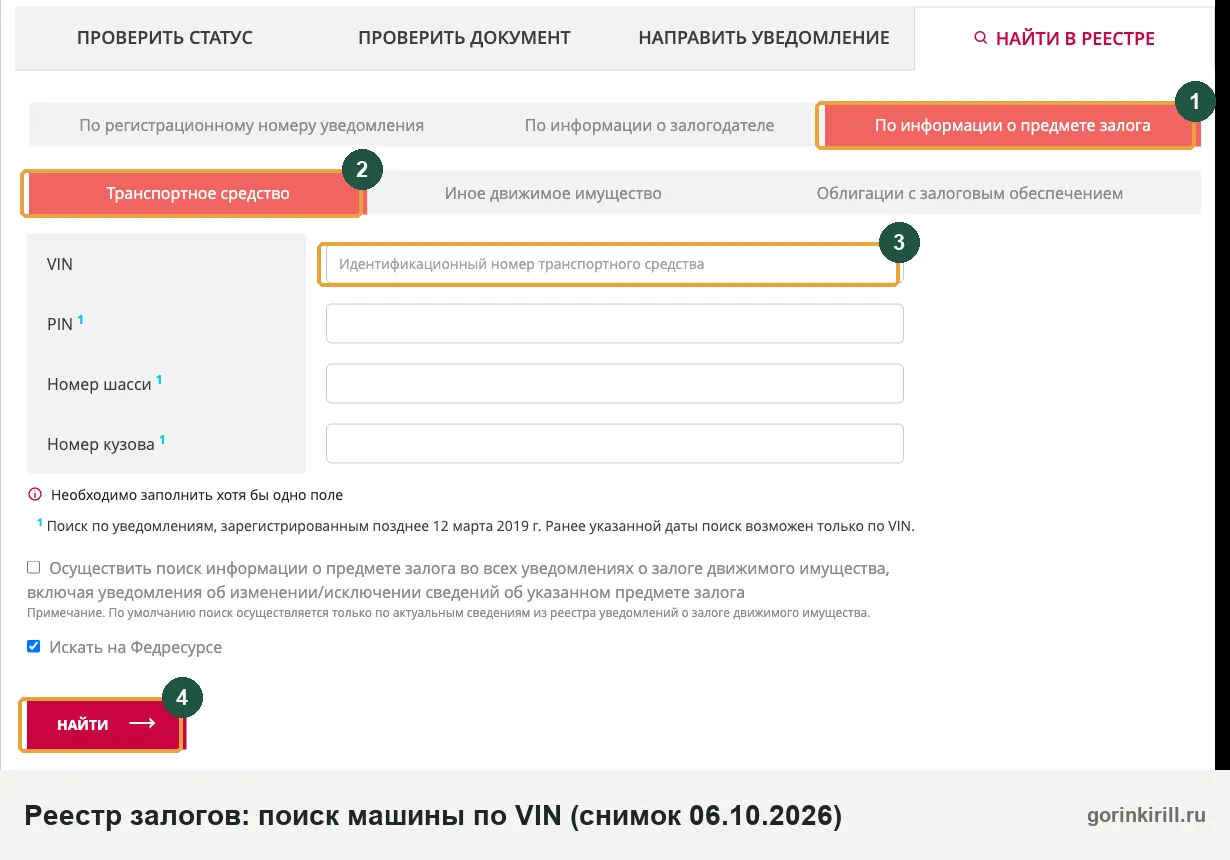
Только после записи в реестре банк может ссылаться на залог в отношениях с другими людьми — например, с покупателем машины, если тот не знал о залоге иначе. Между вами и банком залог действует и без записи (п. 4 ст. 339.1 ГК РФ).
Что смотреть в договоре, кроме графика:
- Раздел о залоге — указана ли машина как предмет залога и её согласованная стоимость.
- Условие о взыскании по исполнительной надписи нотариуса — от него зависит, будет ли суд.
- Пункт о КАСКО. Банк вправе потребовать застраховать заложенную машину от утраты и повреждения. Если договор это предусматривает, а страховки нет больше 30 дней, банк может повысить ставку до уровня кредитов без страховки (ч. 10–11 ст. 7 закона 353-ФЗ). Найдите этот пункт, прежде чем отказываться от полиса.
После погашения кредита банк обязан в течение трёх рабочих дней направить уведомление об исключении залога из реестра (п. 4 ст. 339.1 ГК РФ). Если запись осталась, заявление можно составить в нашем конструкторе «Снятие залога после погашения».
Путь заложенной машины к торгам: по шагам
Если долг не гасить, заложенную машину продают на торгах: сначала банк получает решение суда или исполнительную надпись, затем приставы изымают и оценивают машину, после этого объявляют торги.
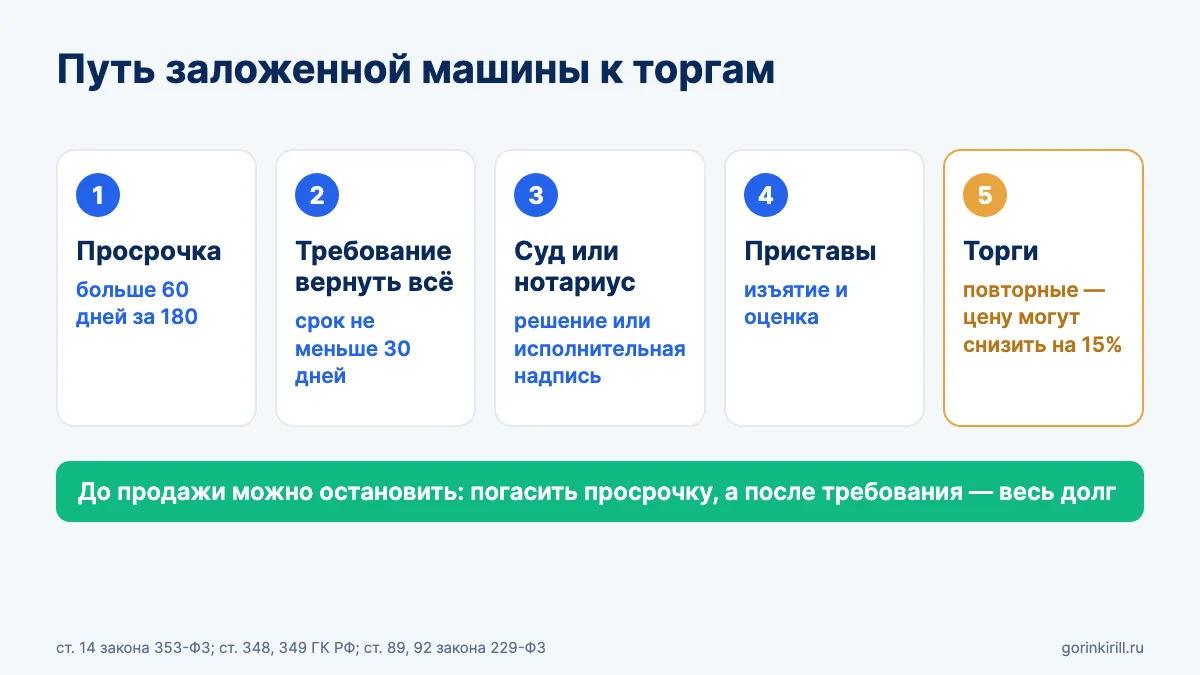
- Просрочка и звонки. Банк начисляет неустойку (штраф по договору) и напоминает о долге. Что происходит в первые месяцы — в статье о последствиях просрочки по кредиту.
- Требование о досрочном возврате. Когда просрочка превысит 60 дней за последние 180 дней; срок на возврат — не меньше 30 дней.
- Исполнительный документ. Решение суда или исполнительная надпись нотариуса: обратить взыскание на залог можно только по исполнительному документу (ч. 1 ст. 78 закона 229-ФЗ).
- Исполнительное производство. Пристав возбуждает исполнительное производство, изымает машину и в течение месяца после обнаружения привлекает оценщика: для вещи дороже 30 000 рублей это обязательно (ч. 2 ст. 85 закона 229-ФЗ).
- Торги. Начальная цена не может быть ниже стоимости из постановления об оценке (ч. 2 ст. 89 закона 229-ФЗ). Если торги не состоялись, повторные назначают не раньше чем через 10 дней и не позже чем через месяц. Если первые сорвались из-за нехватки заявок, участников или ставок, начальную цену на повторных снижают на 15%; если победитель просто не оплатил покупку — не снижают (ч. 1–2 ст. 92, ст. 91 закона 229-ФЗ). Если и повторные не состоялись, пристав предлагает банку оставить машину за собой (ч. 3 ст. 92).
Деньги от продажи идут на погашение долга перед банком. Если их не хватило, остаток долга не исчезает — его продолжают взыскивать из дохода и другого имущества. Если после всех выплат деньги остались, их возвращают вам, а пристав извещает об остатке в течение трёх дней (ч. 6 ст. 110 закона 229-ФЗ).
Если оценка машины занижена
От оценки зависит начальная цена на торгах, поэтому заниженная оценка — прямая потеря для вас. Копию постановления об оценке пристав направляет сторонам не позднее следующего дня (ч. 6 ст. 85 закона 229-ФЗ). Сравните цену с объявлениями о продаже таких же машин. Жалобу на постановление пристава подают в течение 10 дней (ст. 122 закона 229-ФЗ). Если оценку делал сам пристав без оценщика, а вы не согласны, он обязан привлечь оценщика, но расходы несёт тот, кто оспаривает (ч. 3 ст. 85).
Исполнительная надпись нотариуса по автокредиту: взыскание без суда
Если в кредитном договоре есть условие о взыскании по исполнительной надписи нотариуса, банк может обойтись без суда: нотариус совершает надпись по документам банка, и банк передаёт её приставам.
Закон разрешает внесудебный порядок обращения взыскания на залог, если стороны о нём договорились (п. 1 ст. 349 ГК РФ). Кредитные договоры банков входят в перечень документов для исполнительной надписи, если такое условие есть в договоре или допсоглашении (ст. 90 Основ законодательства о нотариате). Надпись совершает нотариус в регионе, где вы живёте (ст. 89 Основ).
Условия для нотариуса:
- документы подтверждают, что требование бесспорно, то есть по нему нет спора;
- со дня, когда нужно было заплатить, прошло не больше двух лет (ст. 91 Основ);
- банк не меньше чем за 14 дней до обращения к нотариусу направил вам уведомление о долге (ст. 91.1 Основ).
О совершённой надписи нотариус извещает должника в течение трёх рабочих дней (ст. 91.2 Основ). Оспорить надпись можно в течение 10 дней со дня, когда вы о ней узнали, — заявлением в суд по месту нахождения нотариуса (ст. 310 ГПК РФ).
Поводы для спора — нет уведомления за 14 дней, сумма включает спорные начисления, требование не бесспорно. Как подать заявление, мы разобрали в статье как обжаловать исполнительную надпись нотариуса.
По надписи пристав изымает машину и передаёт её банку для продажи (ч. 1.1 ст. 78 закона 229-ФЗ). Для гражданина это всё равно торги: оставить машину себе или продать её без торгов по соглашению банк может, только если залогодатель — предприниматель (пп. 1–2 ст. 350.1 ГК РФ). Если внесудебная продажа нарушает ваши права или есть серьёзный риск такого нарушения, можно просить суд прекратить её — тогда машину продадут с публичных торгов по решению суда (п. 3 ст. 350.1 ГК РФ).
Иск банка об обращении взыскания на залоговый автомобиль
Если условия об исполнительной надписи в договоре нет или банк выбрал суд, он подаёт иск сразу с двумя требованиями: взыскать долг и обратить взыскание на машину.
Обращение взыскания по решению суда — общее правило (п. 1 ст. 349 ГК РФ). Машину по решению суда продают с публичных торгов (п. 1 ст. 350 ГК РФ).
Что можно сделать в суде:
- Проверить расчёт. Сравните платежи по выписке с расчётом банка, особенно неустойку и страховки.
- Сослаться на ст. 348 ГК РФ, если просрочка короткая и маленькая относительно стоимости машины.
- Попросить отсрочку продажи. При уважительных причинах суд вправе отсрочить продажу машины с торгов до одного года. Если машина — ваш источник заработка, об этом стоит сказать суду, но решает он сам. Долг, проценты и неустойка за время отсрочки продолжают расти (п. 2 ст. 350 ГК РФ).
- Предложить мировое соглашение с новым графиком.
Общий порядок действий ответчика — сроки, возражения, исковая давность — в статье банк подал в суд по кредиту: что делать.
Можно ли остановить изъятие машины, если долг уже взыскивают
Да: в любой момент до продажи машины вы вправе прекратить обращение взыскания, если заплатите весь долг или ту часть, которая просрочена (п. 4 ст. 348 ГК РФ).
Но если банк уже потребовал досрочного возврата всего кредита, просроченной становится вся оставшаяся сумма с процентами (ч. 2 ст. 14 закона 353-ФЗ). Внести два-три пропущенных платежа в этом случае недостаточно. Вернуться к графику можно, только если банк согласится, — поэтому договариваться выгоднее до требования, а не после.
Если банк предлагает «добровольно сдать» машину на его стоянку или подписать соглашение об отступном, не торопитесь. Практический совет: сначала стоит получить письменный расчёт: по какой цене банк принимает машину и сколько долга после этого останется. Без этого подпись может оставить вас и без машины, и с долгом.
Если машина продана, разбита или угнана
Продажа, авария или угон не освобождают от долга по кредиту. При продаже залог обычно сохраняется, а при гибели машины банк получает права на страховое возмещение.
Машину продали без согласия банка
Продавать заложенную машину без согласия банка нельзя, если договор или закон не говорят иное (п. 2 ст. 346 ГК РФ). Если всё же продали, залог, как правило, сохраняется у нового владельца (п. 1 ст. 353 ГК РФ), и банк может обратить взыскание на машину уже у него.
Залог прекращается, если покупатель заплатил за машину и не знал и не должен был знать о залоге (подп. 2 п. 1 ст. 352 ГК РФ). Если запись была в открытом реестре, сослаться на незнание покупателю сложно. Покупатель, получивший машину с залогом, вправе требовать от продавца уменьшения цены или расторжения договора, если не знал о залоге (п. 1 ст. 460 ГК РФ).
Машина разбита или угнана
Если заложенная машина погибла, залог, как правило, прекращается (подп. 3 п. 1 ст. 352 ГК РФ), но кредит остаётся. Банк вправе получить деньги из страхового возмещения за утрату или повреждение машины (п. 1 ст. 334 ГК РФ). При угоне или тотальной гибели сразу сообщите банку и страховой, сохраните справки из полиции и ГИБДД. Без КАСКО вы останетесь без машины, но с полным долгом, поэтому, пока машина цела, стоит обсудить с банком её продажу.
Продать машину в автокредите с согласия банка
Продать машину, которая в залоге, можно, если банк даст согласие. Чаще всего деньги покупателя идут прямо в банк, а залог снимают после погашения.
Это один из самых спокойных выходов: вы сами ищете покупателя и цену, а не ждёте торгов, где на повторных торгах цену могут снизить на 15%. Как обычно проходит такая сделка:
- Узнайте в банке точную сумму полного досрочного погашения на нужную дату.
- Запросите письменное согласие на продажу или порядок продажи через банк — у многих банков есть своя схема.
- Покупатель вносит деньги на ваш кредитный счёт (часто — в отделении банка вместе с вами), остаток цены получаете вы.
- Банк направляет уведомление об исключении залога из реестра. Проверьте реестр через несколько дней после погашения.
Если цена машины меньше долга, покупатель гасит часть, а остаток по кредиту остаётся на вас. Новый график на этот остаток — предмет отдельного соглашения с банком.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramРеструктуризация и кредитные каникулы по автокредиту
Если доход упал временно, по автокредиту можно попросить новый график или кредитные каникулы. Машина при этом остаётся у вас, а залог — у банка.
Кредитные каникулы по закону — пауза до шести месяцев (ст. 6.1-2 закона 353-ФЗ). Основания:
- средний доход за два месяца перед месяцем обращения упал больше чем на 30% по сравнению со средним доходом за 12 месяцев перед месяцем обращения;
- или вы живёте в зоне чрезвычайной ситуации и потеряли имущество — тогда обратиться нужно в течение 60 дней.
Сумма кредита по договору под залог машины не должна превышать 1,6 млн рублей, пока правительство не установило свой лимит (ст. 4 закона 348-ФЗ от 24.07.2023). Падение дохода подтверждают справкой о доходах, справкой самозанятого о доходе по налогу на профессиональный доход или книгой учёта доходов предпринимателя; банк рассматривает требование до пяти рабочих дней.
Важно для тех, кто уже не платит: каникулы не дадут, если уже вступило в силу решение суда о взыскании долга или об обращении взыскания на машину, если банк уже предъявил исполнительный документ или обратил взыскание на залог. По одному договору каникулы по общему правилу дают один раз, но каникулы из-за падения дохода не мешают потом получить их из-за ЧС, и наоборот. Подробно — в статье кредитные каникулы в 2026 году, требование можно собрать в конструкторе.
Реструктуризация — добровольная договорённость с банком о новом графике: обязанности соглашаться у банка нет. Как её просить и что проверить в допсоглашении — в статье реструктуризация кредита простыми словами; заявление — в конструкторе. Подавайте его письменно и, по возможности, до требования о досрочном возврате.
Банкротство при автокредите: что будет с залоговой машиной
В банкротстве заложенная машина, как правило, продаётся, и большая часть денег от продажи идёт банку-залогодержателю.
При реализации имущества гражданина 80% выручки от продажи залога направляют на погашение требований залогового кредитора (п. 5 ст. 213.27 закона 127-ФЗ; общие правила о залоговых кредиторах — ст. 138). Банкротство имеет смысл, когда платить нечем не только по автокредиту. Варианты сохранить машину — в статье как сохранить машину при банкротстве.
Чего не делать, если нечем платить за машину в кредит
Самые дорогие ошибки при неуплате автокредита — спрятать или переоформить машину и молчать до суда.
- Не прячьте машину и не переоформляйте её на родственников. Залог сохраняется, а банк вправе требовать возмещения убытков (п. 2 ст. 346 ГК РФ).
- Не игнорируйте письма от нотариуса. На спор с надписью всего 10 дней со дня, когда вы о ней узнали, — это самый короткий срок в этой статье.
- Не берите микрозаймы, чтобы закрыть платёж. Это меняет один долг на два, причём второй дороже.
- Не прекращайте страховку молча, если договор её требует: проверьте, какие последствия в нём прописаны.
Что сделать на этой неделе, если вы не платите автокредит
За несколько дней можно понять, сколько у вас времени и какой выход реальный.
- Посчитайте дни просрочки за последние 180 дней и сколько раз вы опаздывали за последний год.
- Определите стадию: требование, надпись, суд или приставы — по списку выше.
- Проверьте машину в реестре залогов и найдите в договоре условие об исполнительной надписи.
- Закажите в банке выписку и справку о полной сумме долга.
- Оцените рыночную цену машины: больше она долга или меньше.
- Выберите путь: каникулы, реструктуризация, продажа с согласия банка или — при общих больших долгах — банкротство. Если платить нечем по нескольким кредитам, начните со статьи нечем платить кредиты.
Если нужен разбор вашего договора, пришлите нам через форму на сайте дату договора, график, сумму просрочки и полученные письма — подскажем, какой путь подходит, и честно скажем, где шансов мало.
Нормы, по которым проверена статья об автокредите
Сверено с действующими редакциями 06.10.2026: Гражданский кодекс РФ, ст. 196, 200, 334, 339.1, 346, 348, 349, 350, 350.1, 352, 353, 384, 460; Основы законодательства о нотариате, ст. 89, 90, 91, 91.1, 91.2; закон 229-ФЗ «Об исполнительном производстве», ст. 30, 78, 85, 89, 91, 92, 110, 122; закон 353-ФЗ «О потребительском кредите» (ред. от 04.08.2026), ст. 6.1-2, 7, 14; закон 348-ФЗ от 24.07.2023, ст. 4; закон 127-ФЗ «О несостоятельности (банкротстве)», ст. 138, 213.27; ГПК РФ, ст. 154, 310, 321; реестр уведомлений о залоге движимого имущества — reestr-zalogov.ru.
Частые вопросы
Сколько можно не платить автокредит, пока не заберут машину?
Могут ли забрать машину за одну просрочку по автокредиту?
Может ли банк сам приехать и забрать машину?
Плачу автокредит, но не плачу КАСКО: что будет?
Год не плачу автокредит, а машину не забирают. Значит, уже не заберут?
Машина оформлена на мужа, а кредит мой. Её заберут?
После торгов долг остался. Что дальше?
Можно ли взять кредитные каникулы, если просрочка уже есть?
Если долг купили коллекторы, залог сохраняется?
Почему в базе ГИБДД стоит запрет, а машину не изымают?
Читайте также
- Сбербанк не списывает долг после банкротства: почему висит и что делать
- Какие банки одобряют кредит после банкротства: сравнение и условия
- Мировое соглашение с банком при банкротстве
Об авторе

Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.