Как погасить долги: план, методы «лавины» и «снежного кома» и когда пора в банкротство
Кратко
Выпишите все долги, платите минимум по каждому, а лишние деньги отправляйте в один: самый дорогой или самый маленький. В условном примере с долгами на 360 000 ₽ лишние 3 500 ₽ в месяц сокращают выплаты на полгода и экономят около 30 тысяч рублей процентов.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 17 минДолговые процедуры
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Погашение долгов идёт быстрее всего без нового кредита: выпишите все долги со ставкой и платежом, платите минимум по каждому, а все свободные деньги отправляйте в один долг: самый дорогой (метод «лавины») или самый маленький («снежный ком»). План работает, пока после обязательных платежей на жизнь остаётся хотя бы прожиточный минимум.
Если не остаётся, просите банк о реструктуризации, а если доход упал больше чем на 30 %, просите кредитные каникулы (у них есть лимит суммы). Долги, которые не закрыть и за несколько лет, списывают через суд, а при особых условиях бесплатно через МФЦ.
Эта статья для тех, кто ещё может платить, но не видит конца. Если денег на платежи нет совсем, начните со статьи что делать, если нечем платить кредиты: там порядок действий на первую неделю. Пора думать о списании, если после минимальных платежей на жизнь остаётся меньше прожиточного минимума, если долг по плану гасится дольше пяти лет или если вы уже платите одни долги другими.
Что сделать на этой неделе:
- Соберите все долги в одну таблицу: кредиты и карты из приложений банков, займы из кредитной истории, долги у приставов из банка данных ФССП. В итоге у вас будет список, в котором ничего не забыто.
- Посчитайте, сколько в месяц можно отдавать на выплату долгов, не трогая деньги на еду, жильё и дорогу. Сравнить, во что обойдётся погашение и списание, поможет бесплатная проверка «Сравнение расходов на погашение долгов».
- Поставьте автоплатежи на минимальные суммы по всем долгам, чтобы не появилось новых просрочек.
- Выберите один долг, в который пойдут лишние деньги, по правилам из раздела о лавине и снежном коме.
- Если долг свежий и вы его платите, просить отсрочку или реструктуризацию можно спокойно. Осторожнее с долгом, по которому кредитор давно молчит: письменную просьбу об отсрочке или подписанный акт сверки суд может посчитать признанием долга, и тогда срок давности начнётся заново (ст. 203 ГК). Сначала проверьте, не истёк ли срок.
Как погасить долги: план погашения из пяти шагов
План погашения долгов состоит из списка всех долгов, суммы, которую вы отдаёте на них каждый месяц, и порядка, в котором долги закрываются. Без списка люди гасят тот долг, по которому звонят громче, и переплачивают проценты по остальным, а конец выплат отодвигается. Схема погашения долгов простая: минимум по всем, а лишние деньги в один долг. Закрыли его, гасим следующий. Та же схема подходит для выплаты долгов людям по распискам.
- Список: все долги, остаток, ставка, платёж, дата платежа, есть ли просрочка.
- Бюджет: доход минус обязательные расходы. Остаток и есть ваша сумма на долги.
- Минимум по всем: платежи по графику каждому кредитору, чтобы не росли штрафы.
- Один долг в работу: всё сверх минимума идёт в самый дорогой или самый маленький долг.
- Проверка раз в месяц: закрытый долг вычёркиваете, его платёж добавляете к следующему.
Первый шаг занимает вечер. Второй честнее делать по выпискам за три месяца, а не по памяти: мелкие траты съедают заметную часть дохода. Если после обязательных расходов доход не покрывает долги даже по минимуму, третий шаг невыполним, и план нужно начинать с уменьшения платежа.
Ориентир для проверки: после всех платежей по долгам на каждого члена семьи должен оставаться прожиточный минимум. В 2026 году в целом по России это 20 644 ₽ на трудоспособного взрослого, 16 288 ₽ на пенсионера и 18 371 ₽ на ребёнка (ч. 4 ст. 8 закона от 28.11.2025 № 426-ФЗ). Если остаётся меньше, долги уже съедают жизнь, и простое погашение по графику растянется на годы.
Быстрее рассчитаться с долгами помогают три вещи: платить больше минимума, добиваться снижения ставки и не брать новых долгов. Остальные советы различаются только порядком, в котором закрывают долги.
Таблица и график погашения долгов: как составить и где взять цифры
Таблица погашения долгов — это список непогашенных долгов на одной странице: кредиторы, остатки и платежи. Её можно вести на бумаге, в заметках телефона или в электронной таблице. Хватит таблицы и графиков платежей из банков.
Остатки и ставки берите в приложениях банков и МФО, забытые займы ищите в кредитной истории (как проверить кредитную историю), долги у приставов, включая штрафы, налоги и ЖКХ, проверьте в банке данных ФССП.
Условный пример таблицы. У человека три долга, на погашение он может отдавать 20 000 ₽ в месяц. Минимальные платежи вместе дают 16 500 ₽, свободных денег остаётся 3 500 ₽.
| Долг | Остаток и ставка | Платёж в месяц |
|---|---|---|
| Кредитная карта | 80 000 ₽, 34 % годовых | 4 000 ₽ |
| Кредит наличными | 250 000 ₽, 22 % годовых | 9 500 ₽ |
| Небольшой кредит на покупку | 30 000 ₽, 15 % годовых | 3 000 ₽ |
| Итого | 360 000 ₽ | 16 500 ₽ |
График платежей банка показывает, какая часть платежа уходит на проценты, а какая на основной долг. По аннуитетному кредиту, где платежи каждый месяц равные по сумме, в первые годы большая часть платежа уходит на проценты, поэтому досрочно гасить выгоднее в начале срока. Чем раньше вы погасите основной долг, тем меньше процентов заплатите. После частичного досрочного погашения банк обязан выдать уточнённый график, если график выдавали раньше (ч. 8 ст. 11 закона № 353-ФЗ).
Если долгов больше пяти, отметьте в таблице те, где весь долг или его крупная часть гасится разом в конце срока, чтобы платёж не застал врасплох. Платежи с близкими датами удобнее закрывать из зарплаты, остальные из аванса.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Метод лавины и метод снежного кома: что выбрать на примере расчёта
Метод погашения долгов «лавина» отправляет все свободные деньги в долг с самой высокой ставкой, «снежный ком» отправляет их в долг с самым маленьким остатком. По остальным долгам в обоих методах платят только минимум.
- меньше переплата
- первый закрытый долг позже
- подходит, если вы держите план без наград
- переплата чуть больше
- первый долг закрыт быстро
- подходит, если важно видеть результат
Расчёт на условном примере из таблицы выше: те же три долга, 20 000 ₽ в месяц, проценты начисляются помесячно на остаток, платёж по карте для простоты постоянный.
| Показатель | Лавина | Снежный ком |
|---|---|---|
| Первый закрытый долг | 11-й месяц (кредит на покупку, по своему графику) | 5-й месяц (кредит на покупку) |
| Кредитная карта закрыта | 13-й месяц | 13-й месяц |
| Все долги закрыты | 23-й месяц | 23-й месяц |
| Проценты за всё время | 87 482 ₽ | 89 599 ₽ |
Разница между методами составляет 2 117 ₽ в пользу лавины. Если отдавать только 16 500 ₽ в месяц, а платёж закрытого долга переносить в следующий, всё закроется за 29 месяцев, а проценты составят 118 202 ₽. Лишние 3 500 ₽ в месяц экономят около 30 тысяч рублей и полгода, и это важнее выбора метода.
Лавина выгоднее, когда ставки сильно различаются: например, рядом с кредитом под 20 % висят микрозаймы или карта под 35–40 %. Снежный ком помогает, если у вас много мелких долгов и звонков: каждый закрытый долг убирает одного кредитора и один платёж. Можно совместить: сначала закрыть один-два совсем мелких долга, потом идти по ставке.
Действующие микрозаймы лучше закрывать первыми при любом методе: ставка у них самая высокая, а просроченный заём могут продать коллекторам.
По давно просроченному займу сначала сверьте сумму. По займу на срок до года проценты, штрафы и платные услуги перестают начисляться, когда достигли предела: 130 % суммы займа по договорам с 1 июля 2023 по 31 марта 2026 года, 100 % по договорам с 1 апреля 2026 года (ч. 24 ст. 5 закона № 353-ФЗ, ред. закона от 29.12.2025 № 545-ФЗ).
Если требуют больше, сначала напишите претензию: как вернуть переплату в МФО. Как разорвать цепочку из займов, описано в статье как списать микрозаймы.
С какого долга начать: просрочки, приставы, ЖКХ и налоги
Раньше всех закрывают долги, по которым уже идёт взыскание или грозят самые тяжёлые последствия. Метод лавины или снежного кома применяют к тому, что останется. Как закон распределяет деньги при принудительном взыскании, описано в разделе какие долги гасить в первую очередь.
- Алименты и долги у приставов. По исполнительному производству могут арестовать счета и удерживать часть зарплаты. Если о суде вы не слышали, проверьте, не взыскал ли банк кредит по исполнительной надписи нотариуса. Как платить, чтобы деньги засчитали, описано в статье как оплатить долг приставам. Если счета заблокированы, а платёж по кредиту вносить надо, поможет заявление об оплате кредита при аресте счёта.
- Просроченный кредит с графиком. Если просрочка по потребительскому кредиту длится больше 60 дней в сумме за последние 180 дней, банк вправе потребовать вернуть сразу весь остаток вместе с процентами и дать на это не меньше 30 дней (п. 2 ст. 811 ГК, ч. 2 ст. 14 закона № 353-ФЗ). Пока просрочка короче, закройте её до этого срока. У ипотеки свои правила. Если требование уже пришло, ответить поможет образец ответа на требование о досрочном возврате.
- Налоги: на них растут пени, а неоплаченный налог тоже доходит до приставов. Варианты описаны в статье как погасить или списать долги по налогам.
- ЖКХ: управляющая компания может подать на приказ, а поставщик ограничить свет или газ. Рассрочку можно попросить сами: заявление на рассрочку долга по ЖКХ.
- Микрозаймы и кредитные карты с высокой ставкой.
- Остальные кредиты по графику.
Внутри одного кредита порядок, в котором банк списывает ваш платёж на проценты, основной долг и неустойку, задаёт закон. Это разобрано в статье порядок погашения задолженности, там же описана очерёдность у приставов и в банкротстве.
Банк списывал платежи в неустойку: суд отказал во взыскании всего кредита
Шестой кассационный суд общей юрисдикции, определение от 13.12.2023 № 88-28832/2023. Двое пенсионеров взяли в Совкомбанке 300 000 ₽ под 18,9 % на ремонт квартиры, квартира была в залоге. Иногда они опаздывали с платежом, но не больше чем на 30 дней: в городе закрыли офис банка, задерживали пенсию. В марте 2022 года банк потребовал вернуть весь кредит и подал иск на 250 709 ₽, включая 25 288 ₽ неустойки, с обращением взыскания на квартиру.
Городской суд в иске отказал. Опоздавшие платежи банк зачислял сначала в неустойку, а не в проценты и основной долг, как требует ст. 319 ГК. Из-за этого и выросла «просрочка». При правильном зачёте долг по основной сумме на 1 августа 2022 года был 210 890 ₽ при 213 484 ₽ по графику, то есть заёмщики шли с опережением. Апелляция дважды взыскивала долг, кассация оба раза её решения отменяла и в итоге оставила в силе отказ банку.
Если банк насчитал неустойку, а долг по графику почти не уменьшается, попросите выписку по счёту с разбивкой каждого платежа. Сверьте, не ушли ли деньги в пени раньше процентов и основного долга (ч. 20 ст. 5 закона № 353-ФЗ), и при ошибке требуйте перерасчёта.
Частный долг знакомому или родственнику обычно дешевле банковского, но тоже растёт. С первого дня просрочки на него без всякого суда идут проценты по ключевой ставке, если в расписке нет своих процентов или неустойки (ст. 395 ГК). Заём между гражданами больше 100 000 ₽ процентный и без просрочки, если в договоре прямо не сказано, что он беспроцентный (п. 4 ст. 809 ГК). Поэтому молчать нельзя. Предложите график и платите хоть понемногу, сохраняя переводы. Как это оформить, описано в разделе о погашении долга частями.
Как уменьшить долг или платёж по кредиту: реструктуризация, каникулы, досрочное погашение
Уменьшить можно переплату или платёж. Переплату уменьшают досрочные платежи. Сам долг уменьшится, только если банк согласится простить часть, или через списание. Ежемесячный платёж уменьшают реструктуризация, кредитные каникулы и рефинансирование, но переплата при этом обычно растёт.
- Реструктуризация означает новые условия кредита: банк продлевает срок или даёт отсрочку платежа по основному долгу. Обязанности соглашаться у банка нет, подробно об этом в статье реструктуризация кредита.
- Кредитные каникулы дают до шести месяцев без платежей или с уменьшенным платежом, если сумма кредита не выше лимита, который устанавливает Правительство, а доход упал больше чем на 30 % или есть другое основание из ст. 6.1-1 закона № 353-ФЗ. Лимиты по видам кредитов и условия описаны в статье кредитные каникулы.
- Рефинансирование: новый кредит дешевле старого. Ему посвящён следующий раздел.
Досрочное погашение остаётся вашим правом. По потребительскому кредиту достаточно уведомить банк способом из договора не позднее чем за 30 календарных дней, если договор не даёт срок короче (ч. 4 ст. 11 закона № 353-ФЗ). Проценты при досрочном погашении платятся только за фактический срок пользования деньгами (ч. 6 ст. 11).
При частичном досрочном погашении банк предложит уменьшить срок или платёж. Уменьшение срока экономит больше процентов. Уменьшение платежа освобождает деньги каждый месяц, и их можно направить в следующий долг по плану. Если платёж по другим долгам тяжёлый, второй вариант помогает не уйти в просрочку.
После полного досрочного погашения кредита вернуть страховку можно за неиспользованное время (часть премии), если страховка оформлялась для обеспечения кредита (ч. 10 и 12 ст. 11 закона № 353-ФЗ). Правило действует для договоров страхования, заключённых после 1 сентября 2020 года (ст. 3 закона от 27.12.2019 № 483-ФЗ), и только если страховых случаев не было. Банк может возразить, что страховка не обеспечивала кредит, поэтому приложите к заявлению договор, где видно, что от страховки зависели ставка или выдача. Заявление подают в банк или страховщику: образец претензии о возврате страховки.
Можно ли погасить долг кредитом или займом
Взять кредит на погашение долгов имеет смысл, только если новый кредит в другом банке дешевле старых по полной стоимости, а не только по ставке. Если деньги на платёж нужны срочно, брать новый заём на погашение микрозайма или просроченного платежа грозит спиралью: долг не уменьшается, а переезжает к новому кредитору с новыми процентами.
Новый кредит или заём, даже у знакомых, всё равно останется долгом. Занять у родственников без процентов выгоднее, но и такой долг оформите распиской.
Перед рефинансированием сравните три цифры: полную стоимость кредита (ПСК, она напечатана в рамке на первой странице договора), сумму страховок и комиссий и итоговую переплату за весь срок. Условный пример: остаток по карте 80 000 ₽ под 34 %, новый кредит под 20 % снижает проценты примерно на 11 тысяч рублей за год. Если к кредиту добавят страховку на 15 тысяч, выгода исчезнет.
Кредит на погашение других кредитов банк проверяет по показателю долговой нагрузки (ПДН): какую часть дохода съедают все платежи. Если такой кредит не использовали на погашение старых долгов в течение 60 дней, банк пересчитывает ПДН (ст. 5.1 закона № 353-ФЗ). Поэтому деньги лучше сразу переводить в банки-кредиторы. С просрочками рефинансирование получить трудно, варианты описаны в статье рефинансирование с просрочками, там же разобрано, когда кредит на погашение других кредитов — выход, а когда спираль.
Чтобы в трудный месяц не взять ещё один заём, поставьте самозапрет на кредиты на Госуслугах. Как он работает и что не блокирует, разобрано в статье самозапрет на кредиты.
Погасить долг кредитной картой можно, но это тот же кредит. Льготный период по многим картам не действует на снятие наличных и переводы. Проверьте это в тарифе, прежде чем переводить с карты деньги в другой банк.
Сервисы «закроем ваши долги»
За объявлениями, где обещают оплатить или закрыть ваши долги в банках, стоит платная услуга или новый заём: в ваш долг бесплатно никто не платит. Законно долг закрывают оплатой, договорённостью с кредитором или банкротством. Не платите вперёд за «помощь в погашении долгов» или «оптимизацию долга» и не давайте доступ к Госуслугам, банку и кодам из СМС. Признаки таких посредников описаны в разделе кому нельзя платить вперёд, а куда жаловаться, если деньги уже взяли, описано в статье юристы-мошенники: как проверить и куда жаловаться.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramПогашение долга частями и маленькими суммами: что важно знать
Платить долг частями можно, если это предусмотрено договором или кредитор согласен. Без этого кредитор вправе не принимать исполнение по частям (ст. 311 ГК РФ).
По кредиту с графиком вы и так платите частями. Если вносите меньше платежа по графику, банк деньги примет, но недостающая часть станет просрочкой с неустойкой. Полностью погасить долг можно досрочно, предупредив банк в срок из договора (не больше 30 дней). Точную сумму долга, которую нужно погасить на нужную дату, банк назовёт в приложении или по запросу.
Долги людям, знакомым и родственникам, тоже лучше гасить по графику. Если не успеваете отдать долг в срок, предложите график сами, не дожидаясь претензии. Возврат долга маленькими суммами оформляйте так, чтобы через год никто не спорил:
- переводите с банковской карты и в назначении платежа пишите «возврат долга по расписке от такой-то даты»;
- наличные отдавайте только под расписку о получении с суммой и датой, подойдёт образец расписки о возврате долга, полного или частичного;
- соглашение о погашении долга по графику запишите на бумаге и подпишите вдвоём.
С частичной оплатой и сроками легко запутаться. Срок исковой давности по кредиту составляет три года (ст. 196 ГК), и уплата части долга не прерывает его по остальной части (п. 20 постановления Пленума ВС № 43). Если же долг взыскивают приставы по исполнительному листу, частичная оплата прерывает срок предъявления листа к исполнению, и он начинается заново (ч. 1 ст. 22 закона № 229-ФЗ). Это разные сроки.
Письменную просьбу об отсрочке или рассрочке и подписанный акт сверки суд может признать признанием долга, и тогда давность начнётся заново (п. 20 того же постановления Пленума). Поэтому по старому долгу сначала проверьте срок, а потом подписывайте. Если срок давности уже истёк, заново его запускает письменное признание долга (п. 2 ст. 206 ГК). Когда давность может помочь, описано в статье срок исковой давности по кредиту.
Частичная оплата и срок давности: позиция судов
- Заёмщик почти два года вносил платежи после требования банка вернуть весь кредит, но давность это не продлило. Совкомбанк в октябре 2019 года потребовал от заёмщика досрочно вернуть весь кредит (646 115 ₽) за 30 дней, тем самым изменив срок возврата. С декабря 2019 по август 2021 года заёмщик ежемесячно платил, но без нового графика. Новый иск банк подал в марте 2023 года на 841 830 ₽ и с обращением взыскания на квартиру в залоге.
- Что решили суды. Оплата части долга не означает признания всего долга, поэтому давность не прервалась и истекла в ноябре 2022 года (с учётом 16 дней первого иска, оставленного без рассмотрения). Банку отказали полностью, кассация это оставила (определение Восьмого кассационного суда общей юрисдикции от 15.04.2025 № 88-5232/2025).
Платежи понемногу по старому кредиту давность не обнуляют, а вот письменное признание долга или подписанное соглашение о новом графике могут обнулить. Перед тем как подписывать такие бумаги по давнему долгу, посчитайте, сколько лет прошло с требования банка.
Погашение долга частями у приставов возможно: пристав принимает любые суммы, но взыскание не останавливает. Отсрочку или рассрочку исполнения решения даёт только суд: рассрочка по исполнительному производству.
После погашения долгов: что проверить и какие документы взять
Погасив долги, не ждите, что банки сами пришлют справку о полном погашении: возьмите её у кредитора и убедитесь, что счёт закрыт, залог снят, а кредитная история обновилась. Нужна справка от кредитора: своей записи или скриншота платежа мало. Без неё через год может всплыть хвост в несколько рублей с пенями, а с ним и просрочка в кредитной истории. Узнать, погашен ли долг, можно по кредитной истории и банку данных ФССП.
- Справка об отсутствии задолженности и закрытие счёта: заявление о справке и закрытии счёта. Кредитную карту закрывают отдельным заявлением: как закрыть кредитную карту.
- Если долг погашен у коллектора или ПКО (профессиональной коллекторской организации), справку просят у него: образец запроса справки о погашении.
- Залог машины или квартиры снимают после погашения: заявление о снятии залога и обременения.
- Кредитная история: кредитор передаёт сведения в бюро не позднее 2 рабочих дней (ч. 5 ст. 5 закона № 218-ФЗ), проверяйте историю примерно через неделю после погашения. Сроки описаны в статье как часто обновляется кредитная история.
- Долг у приставов: проверьте, что производство окончено и аресты сняты. Порядок описан в статье окончание исполнительного производства.
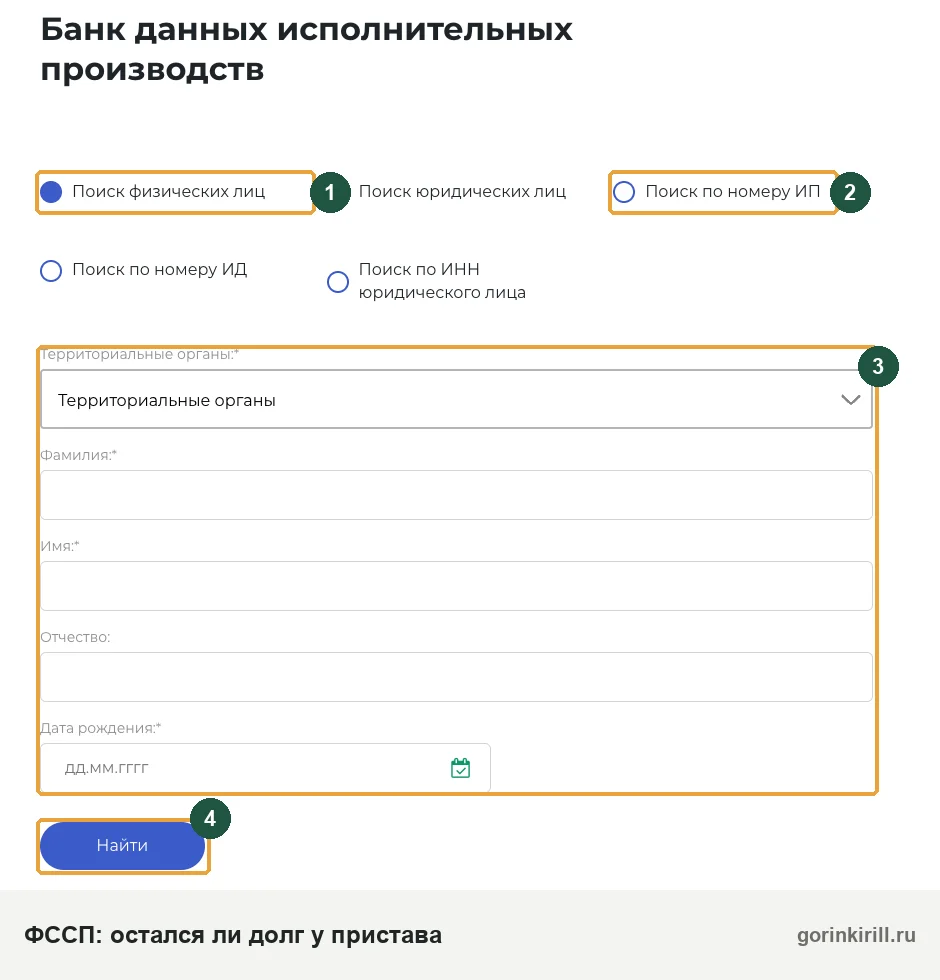
Если после выплаты долга банк начислил проценты на остаток суммы, сверьте даты. Проценты идут до дня фактического возврата денег (ч. 6 ст. 11 закона № 353-ФЗ), поэтому платёж, внесённый в выходной или без заявления о досрочном погашении, может оставить хвост. Попросите расчёт и, если он неверен, подайте претензию и попросите списать пени и проценты, начисленные после погашения: заявление о перерасчёте процентов.
Погашенные просрочки остаются в кредитной истории, и после погашения долгов она восстанавливается не сразу: её выправляют новые аккуратные платежи. Как закрытые микрозаймы видят банки, описано в статье микрозаймы и кредитная история.
Когда погасить долги уже не получится: МФЦ и суд
Погашение долгов теряет смысл, когда минимальные платежи больше свободных денег, просрочка уже по всем кредитам, а долги по плану не уменьшаются, а растут. Тогда остаются два пути: договориться с кредиторами о новых условиях (реструктуризация, каникулы) или списать долги через МФЦ или суд. Коротко о том, что даёт закон о банкротстве, если платить нечем, рассказано в отдельной статье.
Через МФЦ списывают долги от 25 000 до 1 000 000 ₽, но только при одном из оснований ст. 223.2 закона № 127-ФЗ:
- исполнительное производство окончено, потому что у вас нечего взыскать (п. 4 ч. 1 ст. 46 закона № 229-ФЗ), и новых производств после этого нет;
- основной доход у вас пенсия, или вы участник СВО, либо вы получаете ежемесячное пособие в связи с рождением и воспитанием ребёнка, исполнительный документ выдан не позднее чем за год до обращения, предъявлялся к исполнению и не исполнен или исполнен частично, а имущества, на которое можно обратить взыскание, у вас нет (кроме самой пенсии или пособия);
- исполнительный документ выдан не позднее чем за семь лет до обращения, предъявлялся к исполнению и не исполнен или исполнен частично.
Списывают только долги, указанные в заявлении, и в указанной сумме. Подробно об этом в статье банкротство через МФЦ.
В суд гражданин обязан обратиться, если долгов не меньше 500 000 ₽ и расплатиться со всеми уже нельзя, в течение 30 рабочих дней (п. 1 ст. 213.4 закона № 127-ФЗ). Срок считают с того дня, когда стало ясно, что со всеми не расплатиться. Если вы платите всем по графику, обязанности подавать нет. Обанкротиться по своему заявлению можно и при меньшей сумме, если очевидно, что в срок не расплатиться (п. 2 той же статьи). Подробнее об этом в статье с какой суммы можно подать на банкротство.
Госпошлину за своё банкротство должник не платит (подп. 8 п. 1 ст. 333.21 НК).
Обязательные расходы: 25 000 ₽ на вознаграждение финансового управляющего (п. 3 ст. 20.6 закона № 127-ФЗ), их вносят на депозит суда, когда суд принял заявление и дал делу номер (п. 4 ст. 213.4), и в среднем 16–22 тыс. ₽ на публикации и почту по нашей практике. Если суд введёт реструктуризацию, добавятся ещё 25 000 ₽ и публикации, при продаже имущества управляющий получит 7 % от выручки (п. 17 ст. 20.6), а ещё оплачиваются торги.
По нашей практике (более 1 900 дел) дело длится в среднем около 7 месяцев с момента, когда суд присвоил ему номер.
Прежде чем решаться на банкротство, ещё раз пройдите по списку: реструктуризация кредита, каникулы, договор с кредитором. Банкротство не единственный выход и подходит не всем: в банкротстве имущество продают на торгах, поэтому если есть имущество, которое не хочется потерять, сначала обсудите с банком реструктуризацию кредита.
Единственное жильё в банкротстве не продают, если оно не в ипотеке и не явно роскошное (постановление КС от 26.04.2021 № 15-П). Как устроено банкротство и какие у него последствия, описано в статье что такое банкротство, все способы собраны в разделе списание долгов.
Не знаете, что выйдет дешевле: гасить дальше или списывать? Напишите в бот юриста в MAX: бесплатно посчитаем по вашим цифрам.
Вопросы о погашении долгов
Можно ли заплатить долг за другого человека?
Долг продали коллекторам или ПКО: кому теперь платить?
Можно ли выплатить долги без банкротства, если долгов больше миллиона?
Как быстрее погасить долг по кредитной карте?
Испортит ли досрочное погашение кредитную историю?
Сколько времени уйдёт на погашение долгов по плану?
Нужно ли предупреждать МФО о досрочном возврате микрозайма?
Долг погашен, а приставы продолжают списывать деньги. Что делать?
Как погасить долги, если доход нерегулярный?
Все статьи темы → Списание долгов
Читайте также
- Ипотека при банкротстве физлица: что будет с квартирой и как её сохранить
- С какой суммы долга можно подать на банкротство физлица в 2026 году
- Банкротство: что это такое, как проходит и кому подходит
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.