Как часто обновляется кредитная история в БКИ и через сколько видно погашение
Кратко
Кредитная история обновляется по событиям: кредитор передаёт сведения до конца второго рабочего дня, бюро вносит их за рабочий день. Если прошло три рабочих дня, а запись старая, проверьте отчёт.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 1 ноября 2026 г.чтение ≈ 14 минКредитная история
Проверено по законам на 01.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Кредитная история обновляется по событиям: когда кредитор передаёт в бюро сведения о платеже, просрочке или закрытии кредита. Общего графика у неё нет. Банк или МФО обязаны передать сведения не позднее конца второго рабочего дня, а бюро вносит их ещё за один рабочий день. Обычно на всё уходит до трёх рабочих дней, а если деньги идут через приставов, дольше.
Что сделать сейчас:
- Посчитайте три рабочих дня со дня, когда платёж прошёл у кредитора: это видно в приложении или в справке. Если срок не вышел, запись пока может быть старой.
- Если срок вышел, закажите отчёт в бюро и сверьте статус и остаток со справкой о погашении. Справку запросите в приложении или отделении кредитора. Если долг у коллектора или СФО, поможет конструктор запроса сверки.
- Запись неверна: соберите заявление в бюро об исправлении или претензию кредитору. Порядок описан в разделе об исправлении записи.
Через сколько обновляется кредитная история после платежа или погашения кредита
По общему правилу запись должна обновиться не позднее третьего рабочего дня после события: два рабочих дня у кредитора и один у бюро. Срок кредитора установлен ч. 5 ст. 5 закона № 218-ФЗ, срок бюро установлен ч. 4 ст. 10.
Это предельные сроки. Договор кредитора с бюро может назначить передачу быстрее, поэтому запись может измениться раньше: об этом пишет и Национальное бюро кредитных историй. Закон считает рабочие дни, поэтому выходные и праздники срок отодвигают. Через какое время обновится ваша запись, зависит от дня недели и от того, когда кредитор узнал о платеже.
- Событие: платёж прошёл у кредитора или договор закрыт. Этот день в срок не входит
- Кредитор: отправляет сведения в бюро не позднее конца второго рабочего дня
- Бюро: вносит сведения в историю за один рабочий день со дня получения
- Проверка: прошло три рабочих дня, можно заказывать отчёт
Условный пример по календарю ноября 2026 года. Кредит закрыт в указанный день, а кредитор и бюро используют срок до последнего:
| Кредит закрыт | Крайний день кредитора | Крайний день бюро |
|---|---|---|
| Пн, 02.11 (04.11 праздник) | Чт, 05.11 | Пт, 06.11 |
| Пн, 09.11 | Ср, 11.11 | Чт, 12.11 |
| Пт, 13.11 | Вт, 17.11 | Ср, 18.11 |
Отсчёт идёт от события либо от дня, когда кредитор о нём узнал (ч. 5 ст. 5). Перевод из другого банка мог дойти позже, чем вы его отправили. Досрочное погашение по условиям договора иногда списывается только в дату очередного платежа. Точную дату закрытия назовёт справка о погашении, её и подставляйте в расчёт.
Как часто обновляется кредитная история в БКИ: что запускает обновление
Кредитная история обновляется столько раз, сколько происходит событий по вашим договорам: раз в месяц, раз в день или не обновляется годами. Общего графика вроде «раз в 30 дней» закон не устанавливает.
Обновление запускают:
- заявка на кредит и отказ в нём;
- выдача кредита, каждый платёж, просрочка, погашение (ч. 3 ст. 4);
- продажа долга другому кредитору;
- процедура банкротства;
- смена паспорта или фамилии, если вы сообщили о ней кредитору.
Со временем сама по себе история не меняется. Если платежей нет и договор закрыт, запись стоит без изменений до конца срока хранения. Если история пока пустая, она начнёт формироваться, когда в бюро придут первые сведения о вас.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Сроки передачи в БКИ: кто и за сколько дней обновляет сведения
Два рабочих дня действуют для обычных кредитов и займов, а для приставов, управляющих, споров и сведений против мошенничества сроки другие. Кто и за сколько передаёт сведения, показывает таблица: закон № 218-ФЗ, редакция от 04.08.2026.
| Что меняется | Срок | Норма |
|---|---|---|
| Платёж, просрочка, закрытие кредита | Кредитор: до конца 2-го рабочего дня | ч. 5 ст. 5 |
| Внесение сведений в историю | Бюро: 1 рабочий день, для редких бумажных сведений 5 рабочих дней | ч. 4 ст. 10 |
| Заявка и отказ в кредите | Кредитор: до конца 2-го рабочего дня | ч. 3.7 ст. 5 |
| Сведения против мошенничества по потребительскому кредиту | Бюро: не позднее 15 минут с момента получения | ч. 4.1 ст. 10 |
| Продажа долга | Прежний кредитор сообщает до конца 2-го рабочего дня. Новый заключает договор с бюро до конца 5-го | ч. 5.3, 5.4 ст. 5 |
| Платёж банку в конкурсе или ликвидации | 5 рабочих дней со дня исполнения | ч. 3.4, 3.5 ст. 5 |
| Исполнение решения о долге за ЖКХ, связь, алименты | Взыскатель, приставы: 5 рабочих дней с того дня, как узнали | ч. 3.3 ст. 5 |
| Банкротство гражданина | Арбитражный управляющий: до конца 5-го рабочего дня | ч. 3.9, 5.8 ст. 5 |
| Новый паспорт, фамилия | Кредитор: 5 рабочих дней | ч. 5.10 ст. 5 |
| Ответ на оспаривание | Кредитор: 10 рабочих дней. Бюро: 20 рабочих дней | ч. 4, 4.1 ст. 8 |
Банки, МФО, кредитные кооперативы и лизинговые компании обязаны передавать сведения хотя бы в одно бюро (ч. 3.1 ст. 5). Системно значимые банки и кредиторы с портфелем займов гражданам от 100 млрд ₽ обязаны передавать минимум в два (ч. 3.1-1).
Другие организации-заимодавцы и сервисы рассрочки, кроме случаев ч. 3.1, вправе передавать сведения, а если уже передали, обязаны сообщить и о погашении (ч. 3.2). Если не передавали, записи может не быть вовсе. С 31.12.2026 закон дополнит новая ч. 5.11 ст. 5 об отдельном сроке для сведений против мошенничества. Остальные нормы собраны в справочнике по 218-ФЗ.
Как часто обновляются НБКИ, ОКБ и другие бюро и почему отчёты расходятся
У всех бюро из реестра Банка России общий срок один: рабочий день со дня получения сведений (ч. 4 ст. 10). Исключение составляют сведения против мошенничества (ч. 4.1). Своего дня обновления у НБКИ, ОКБ, «Скоринг бюро» и других нет, а скорость зависит от того, когда кредитор отправил данные и отправил ли их в это бюро.
В реестре Банка России шесть бюро (страница обновлена 15.10.2026). Если в одном отчёте кредит закрыт, а в другом открыт, возможные причины такие:
- нынешний кредитор передаёт сведения только в одно бюро, а во втором осталась запись прежнего кредитора;
- кредитор прекратил договор с бюро и больше туда не передаёт сведения (ч. 5.3 ст. 5), но ошибку в старой записи исправить всё равно обязан (ч. 5.9 ст. 5, ч. 1.3 ст. 10);
- сведения ушли в бюро в разные дни, тогда разница уйдёт сама.
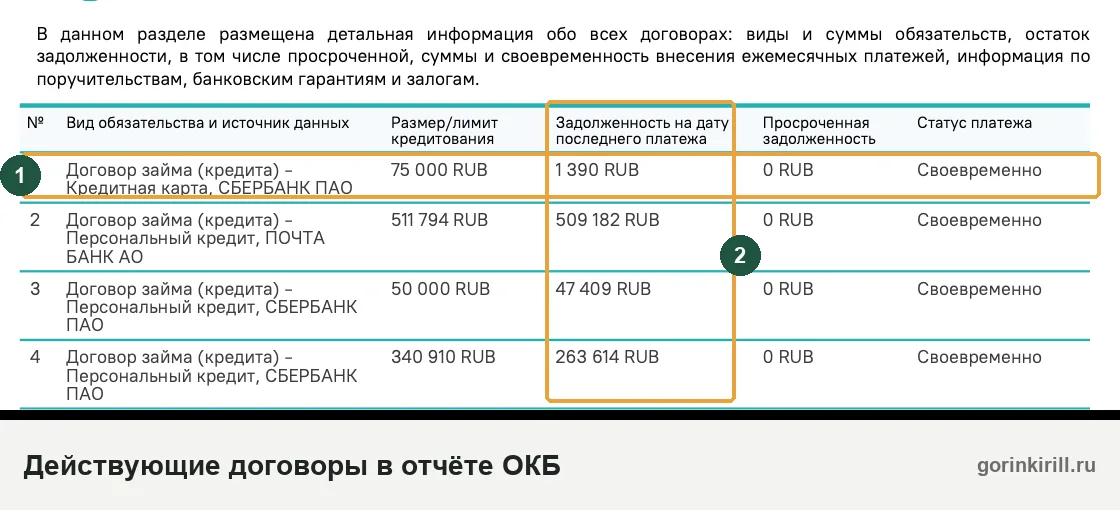
Сравнивайте отчёты по дате формирования и дате последнего платежа в записи. Об отличиях бюро: какие бюро есть и чем они заняты, как устроен отчёт ОКБ.
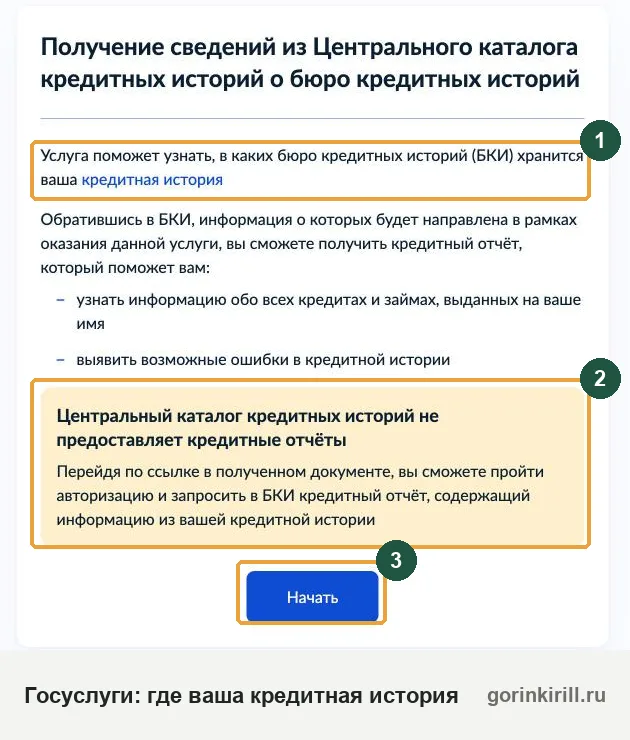
Какие бюро хранят вашу историю, показывает Центральный каталог кредитных историй: запрос можно подать через Госуслуги (ч. 7.1 ст. 13), срок ответа там один рабочий день (Банк России). Каталог не хранит платежи: бюро передаёт ему только титульные данные, за два рабочих дня (ч. 1 ст. 10). Поэтому ждать «обновления каталога» после погашения незачем.
Когда обновится запись после просрочки, приставов или продажи долга
После просрочки сроки обычные, а в цепочке с приставами и при продаже долга появляются лишние звенья, поэтому обновление занимает больше трёх рабочих дней.
Погасили просрочку
Сроки те же, что и после обычного платежа. В отчёте должна исчезнуть текущая просроченная сумма, а сам факт просрочки в записи останется. Основания убрать запись перечислены в ч. 1 ст. 7, и верную запись о просрочке до конца срока, как правило, не убрать. Что будет дальше: последствия просрочки.
Долг погашен у судебных приставов
Деньги сначала поступают на депозитный счёт службы, и пристав перечисляет их взыскателю в течение пяти операционных дней (ч. 1 ст. 110 закона № 229-ФЗ). Кредитор узнаёт о деньгах позже вас, и только тогда идут его два рабочих дня. Что сделать:
- Возьмите постановление об окончании производства в связи с фактическим исполнением (п. 1 ч. 1 ст. 47 закона № 229-ФЗ). Копию направляют взыскателю и должнику не позднее следующего дня после вынесения (ч. 6 той же статьи). Постановление подтверждает сумму по листу: если кредитор начислял проценты после решения, запись может остаться, тогда запросите у него расчёт.
- Отправьте копию кредитору с просьбой передать сведения в бюро и сохраните подтверждение отправки.
- Через восемь рабочих дней после поступления денег на счёт приставов проверьте отчёт: это наш расчёт из сроков 5 + 2 + 1. Если долг остался, оспаривайте запись с приложением постановления.
По долгам за ЖКХ, связь и алиментам взыскатель и приставы вправе передавать сведения. Если передали, об исполнении решения они обязаны сообщить за пять рабочих дней с того дня, как узнали о нём (ч. 3.3 ст. 5). Такой взыскатель с малым числом должников может прислать бумагу (ч. 5.1, 5.2), и тогда у бюро ещё пять рабочих дней. Банки и МФО передают сведения только электронно (ч. 5 ст. 5).
Долг продали коллекторам
После продажи запись ведёт новый кредитор, кроме случая, когда долг купил гражданин. Прежний сообщает об уступке за два рабочих дня, а новый за пять рабочих дней заключает договор с бюро (ч. 5.3, 5.4 ст. 5). Коллекторская организация из госреестра передаёт сведения в те же бюро, куда их передавал прежний кредитор. Поэтому после оплаты коллектору смотрите запись нового кредитора: старая запись дальше может не меняться.
Две записи по одному договору бывают правильными при частичной уступке: см. разбор двух записей. Если оплатили, а долг остался: что делать с погашенным долгом в БКИ. Общий порядок: кредит передали коллекторам.
Когда обновляется кредитный рейтинг и как часто он меняется
Периодичность пересчёта рейтинга закон о кредитных историях не устанавливает: индивидуальный рейтинг вычисляет бюро по методике, требования к которой задаёт Банк России (п. 13 ст. 3). НБКИ сообщает, что его рейтинг обновляется вместе с изменениями в истории, поэтому раньше обновления записи ждать новую цифру незачем.
Закрытый кредит не обязательно даёт заметный рост: НБКИ пишет, что показатель зависит от совокупности данных. Методики разные, и на один день оценки в разных бюро могут не совпасть. Какие шаги улучшают историю законно и через сколько это заметно: как улучшить кредитную историю.
Рейтинг входит в кредитный отчёт, а бюро обязано предоставить его по запросу (ч. 3.2 ст. 4, ч. 2 ст. 8). Платить отдельно за просмотр не обязательно, он есть и в бесплатном отчёте.
Актуализация данных БКИ и согласие на обновление: что просит банк
Что такое актуализация БКИ, закон о кредитных историях не определяет: так называют либо обычное обновление записи, либо ваше согласие банку на запрос отчёта. Согласие записи не меняет: оно разрешает банку смотреть вашу историю.
Если приложение просит «обновить согласие» или «актуализировать данные БКИ», прочитайте сам текст. Согласие должно называть цель, дату и того, кто получит отчёт (ч. 9 ст. 6). Согласие действует:
- 6 месяцев со дня оформления (для сделок малого бизнеса один год);
- если за это время заключён кредитный договор, согласие действует весь срок договора (ч. 10 ст. 6).
Просьба продлить БКИ чаще всего значит, что банку нужно новое согласие на запрос отчёта. Продлевать саму историю не требуется. Без согласия банк не получит основную часть отчёта. Информационную часть, то есть сведения о заявках и отказах, он вправе получить без согласия для заключения договора (Банк России). Кредитору согласие на передачу сведений в бюро не нужно (ч. 3.1 ст. 5), поэтому отказ от новой галочки ваши платежи из истории не уберёт.
Просьба банка обновить паспорт или анкету касается других данных: это сведения о вас в самом банке. Если о таком обновлении просят по телефону и требуют код из СМС, положите трубку и зайдите в приложение банка сами.
Почему не обновляется кредитная история после закрытия кредита
Задержка проходит сама, ошибка нет: если прошло три рабочих дня от точной даты закрытия и запись старая, причину надо искать. Сначала проверьте, не осталось ли долга и то ли бюро вы смотрите.
| Причина | Как распознать | Что делать |
|---|---|---|
| Остались копейки | Проценты за последние дни или комиссия, в отчёте небольшой остаток | Уточнить остаток у кредитора, доплатить, взять справку |
| Карта погашена, но не закрыта | Долг ноль, договор действующий, лимит на месте | Подать заявление о закрытии карты |
| Платёж ещё не списан | Деньги лежат на счёте до даты по графику | Дождаться списания и посчитать срок от него |
| Другое бюро | В одном отчёте закрыт, в другом нет | Спросить у кредитора, куда он передаёт сведения |
| Долг продан | Запись без изменений с даты уступки | Искать запись нового кредитора |
| Ошибка кредитора | Справка о погашении есть, срок прошёл | Оспаривать запись |
- С точной даты закрытия прошло меньше трёх рабочих дней
- Деньги шли через приставов, и прошло меньше восьми рабочих дней
- Платёж ждёт даты по графику
- Есть справка о погашении, срок вышел
- Сумма в отчёте не совпадает со справкой
- В записи кредит, которого вы не брали
Как проверить, что запись обновилась
- Узнайте бюро через Госуслуги, порядок здесь: как найти все кредиты.
- Закажите отчёт: два раза в год в каждом бюро бесплатно, не больше одного на бумаге (ч. 2 ст. 8). Письменный запрос собирается в конструкторе, пошагово: как проверить кредитную историю.
- Сверьте со справкой, числится ли договор действующим, остаток, просроченную сумму и дату последнего платежа. Если заказывать на четвёртый рабочий день и позже, бесплатный отчёт не уйдёт впустую.
- Сохраните отчёт: для заявления понадобятся его дата и точная формулировка ошибки.
Кредит закрыт, а в БКИ действующий: как обновить запись через заявление
Отдельного заявления на обновление в законе нет, запись исправляют через оспаривание у кредитора или в бюро (ч. 3 ст. 8). Кредитор, передавший неверные сведения, обязан сам направить правильные (ч. 5.9 ст. 5).
- Запросите справку о полном погашении с датой закрытия договора.
- Напишите кредитору: претензия об исправлении сведений подойдёт банку и МФО. У него 10 рабочих дней, чтобы подтвердить данные или исправить запись (ч. 4.1 ст. 8). Кредитору можно писать напрямую, если в вашем отчёте, в разделе, который видите только вы, он указан как передавший эти сведения.
- Параллельно подайте заявление в бюро. Бюро проверяет сведения и сообщает результат письменно по истечении 20 рабочих дней (ч. 4, 5 ст. 8). На время проверки в истории появится пометка.
- Проверьте результат новым отчётом: если бесплатные в этом году потрачены, он будет платным. Отказ должен быть мотивированным.
- Отказ кредитора или бюро обжалуют в суде (ч. 7 ст. 8). Если кредитор не ответил бюро в срок, он отвечает по закону (ч. 4.2), жалобу на банк или МФО можно подать в Банк России.
Текст письма кредитору можно начать так, а в бюро последнюю фразу замените на просьбу провести дополнительную проверку и сообщить результат:
Прошу проверить и исправить сведения в моей кредитной истории. В кредитном отчёте [бюро] от [дата] по договору № [номер] от [дата] указано: [статус «действующий» / остаток … ₽]. Обязательство исполнено полностью [дата], что подтверждается справкой [кредитора] от [дата], копия прилагается. Прошу направить в бюро верные сведения о закрытии договора и сообщить мне результат.
Укажите ФИО, дату рождения, паспорт и адрес для ответа. Отправляйте так, чтобы осталось подтверждение: через кабинет, заказным письмом с описью или лично с отметкой о приёме. При обоснованных причинах бюро проверяет сведения в указанный вами срок (ч. 4 ст. 8). Что считать обоснованным, закон не раскрывает: в пример приведена только угроза жизни или здоровью.
Чужой кредит в отчёте сам не исчезнет, ждать обновления тут бесполезно: порядок оспаривания. Если на дату, когда банк или МФО запрашивали сведения о запрете, в истории был действующий самозапрет на такой кредит, сведения о договоре аннулируются по заявлению (ч. 4.1-1, 4.1-2 ст. 8).
Как решают суды
Белгородский районный суд, решение от 24.03.2026 № 2-680/2026 (первая инстанция). Долг по кредиту взыскали приказом ещё в 2017 году, потом его передали новому кредитору. Заёмщица считала обязательство исполненным, отправила претензию с доказательствами, но кредитор не передал в бюро верные сведения. Суд признал обязательство исполненным, обязал передать в бюро корректную информацию и взыскал 5 000 ₽ морального вреда. В остальной части иска отказал.
Через сколько лет обновляется кредитная история и обнуляется ли она
Вся история разом не обнуляется: каждая запись хранится семь лет со дня последнего изменения информации в ней (ч. 1 ст. 7). Затем запись исключают из отчётов и переносят в архив бюро ещё на три года.
| Ситуация | Что с семью годами |
|---|---|
| Кредит закрыт, сведения больше не меняются | Срок идёт со дня последнего изменения |
| Долг не закрыт, сведения продолжают меняться | Отсчёт идёт от последнего изменения, запись может жить дольше |
| Взяли новый кредит | У него своя запись, старые записи он не продлевает |
Плохая история не становится хорошей разом: если она испорчена просрочками, ждать приходится, пока истекут семь лет по каждой записи.
Раньше запись убирают только по решению суда, по итогам оспаривания и в специальных случаях из той же статьи. Из изменений закон прямо называет только сведения о среднемесячных платежах (п. 1 ч. 1 ст. 7), остальное по полям не расписано. Дата и сумма платежа входят в запись (пп. «д» п. 2 ч. 3 ст. 4), поэтому оплата старого долга, скорее всего, запустит новый отсчёт. Прямо закон этого не говорит.
Платить тем, кто обещает «почистить историю», незачем: посредник может подать лишь то же заявление об оспаривании, что вы подаёте сами. Улучшается история новыми записями без просрочек, и быстрого срока здесь нет: см. восстановление кредитной истории.
Через сколько обновляется кредитная история после банкротства
Арбитражный управляющий передаёт сведения о процедуре в бюро за пять рабочих дней, а статус каждого кредита, как мы читаем закон, меняет его кредитор. Если у должника есть история, управляющий передаёт сведения в те бюро, где она сформирована (ч. 3.9, 5.8 ст. 5). Сведения о процедурах должника входят в основную часть (пп. «г» п. 1 ч. 3 ст. 4), данные управляющего в закрытую (п. 4 ч. 4 ст. 4).
Дата завершения расчётов и освобождение от долгов указываются в записи об обязательстве (пп. «н» п. 2 ч. 3 ст. 4). Ч. 3.9 ст. 5 не поручает эти сведения управляющему, поэтому мы исходим из того, что их передаёт кредитор. Прямо закон этого не говорит. Банкротство историю не обнуляет: старые записи остаются на свой срок.
- Возьмите определение о завершении реализации имущества с освобождением от обязательств.
- Закажите отчёты во всех бюро. Ориентир примерно месяц после определения: это наш совет, закон такого срока не задаёт.
- Проверьте, подпадает ли долг под освобождение: алименты, вред здоровью, текущие платежи и другие требования из п. 5, 6 ст. 213.28 закона № 127-ФЗ сохраняются. Если долг прекращён, а числится просроченным, напишите своему финансовому управляющему и направьте определение кредитору и в бюро. Образец собран в конструкторе заявления в БКИ о завершении банкротства.
Правило о сведениях про процедуру написано для дел в арбитражном суде. Отдельного правила о внесудебном банкротстве через МФЦ в ст. 4 и ст. 5 мы не нашли. Гражданин освобождается от долгов, указанных в заявлении, когда истекут шесть месяцев со дня включения сведений в Федресурс (п. 1 ст. 223.6 закона № 127-ФЗ). Если такой долг в отчёте остался просроченным, направьте кредитору и в бюро сообщение о завершении процедуры с Федресурса и оспорьте запись.
Как решают суды
Второй кассационный суд общей юрисдикции, определение от 19.03.2024 № 88-5227/2024. Гражданку признали банкротом и в 2018 году освободили от долгов, а банк не передал об этом сведения в бюро и на заявление ответил отказом. Банк ссылался на то, что источник таких сведений финансовый управляющий. Суд с этим не согласился: управляющий передаёт сведения о процедурах, а о завершении расчётов и освобождении от требований сообщает кредитная организация (пп. «н» п. 2 ч. 3 ст. 4, ч. 3.1 ст. 5 закона № 218-ФЗ). Кассация оставила в силе акты в её пользу.
Разбор дела: банкротство через МФЦ и долг, указанный не полностью
Седьмой кассационный суд общей юрисдикции, определение от 19.12.2025 № 88-17590/2025. Человек прошёл внесудебное банкротство и потребовал убрать из кредитной истории сведения о долге: считал, что всё списано. В заявлении он указал по одному кредитному договору 70 000 ₽ при долге 152 948,30 ₽. Сумму снизили, чтобы общий размер долгов не превысил предел процедуры: по всем кредиторам вышло 998 683,03 ₽.
Суды трёх инстанций отказали. Освобождение распространилось на 70 000 ₽, а не на весь долг, поэтому обязанности считать его полностью прекращённым и отразить это в бюро нет. Перед подачей заявления через МФЦ сверьте суммы по каждому кредитору: разница останется за вами и будет видна в отчёте.
Можно ли обновить кредитную историю быстрее и когда подавать заявку на новый кредит
Платёж или закрытие кредита сами вы в запись не внесёте: их передаёт кредитор или другой источник (ч. 5 ст. 5). Обновить БКИ онлайн бесплатно кнопкой нельзя, сами вы можете лишь оспорить запись и заявить новый паспорт или фамилию (ч. 3, 5.1 ст. 8). Сократить можно лишь то, что задержку создаёт:
- узнайте точную сумму закрытия на день платежа, чтобы не остались проценты;
- платите напрямую кредитору, если нет исполнительного производства, а если оно есть, платите через приставов или сразу передайте приставу платёжку;
- карту после погашения сразу закрывайте заявлением;
- справку о погашении берите, как только договор закрыт у кредитора;
- если срок вышел, пишите кредитору, не дожидаясь проверки бюро.
С новой заявкой после закрытия кредита лучше подождать: банк видит сведения на день запроса и может посчитать платёж по старому кредиту. Сначала убедитесь в отчёте, что запись закрыта. Каждая заявка и отказ попадают в информационную часть истории (ч. 3.7 ст. 5), а её другие банки могут получить и без согласия, поэтому рассылать заявки в десять банков разом незачем.
Если история в порядке, а платить по действующим долгам всё равно нечем, решение зависит от суммы, дохода и имущества: начать можно с проверки возможных вариантов.
Частые вопросы
В течение какого времени обновится запись, если платёж прошёл в выходной?
Через сколько в истории появится новая заявка или новый кредит?
Как часто можно проверять кредитную историю бесплатно?
Обновляется ли кредитная история при смене паспорта или фамилии?
Нужно ли моё согласие, чтобы банк передал сведения в бюро?
Почему рассрочки или займа у частной компании нет в истории?
Банк ликвидирован или лишился лицензии: кто исправит запись?
Как быстро исправят ошибку, если кредит нужен срочно?
Обновится ли запись, если я уже оспаривал её и бюро подтвердило сведения?
Читайте также
- Какие банки одобряют кредит после банкротства: сравнение и условия
- Мировое соглашение при банкротстве: как договориться с банком и кредиторами
- Возьмут ли работать в банк после банкротства
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.