Микрозаймы и кредитная история: что видят банки, почему отказывают МФО
Кратко
Каждый микрозаём, заявка и отказ МФО попадают в бюро кредитных историй. Заём, закрытый в срок, историю не портит, просрочка видна семь лет со дня последнего изменения записи, а убрать можно только ошибочные сведения.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 12 минКредитная история
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Микрозаймы попадают в кредитную историю так же, как банковские кредиты: МФО обязана передать сведения о каждом займе хотя бы в одно бюро кредитных историй (БКИ), без вашего согласия и не позже второго рабочего дня после выдачи или платежа (ч. 3.1 и 5 ст. 5 закона № 218-ФЗ). Заём, погашенный в срок, остаётся закрытым договором и не портит историю. Вредят просрочки: запись о них хранится семь лет со дня последнего изменения. В истории видны и заявки, и отказы МФО с основанием отказа.
МФО отказывают из-за открытой просрочки, высокой долговой нагрузки, частых заявок, ошибки в истории или самозапрета: как проверить каждую причину, сказано ниже.
Что сделать сейчас:
- Узнайте через Госуслуги, в каких бюро хранится ваша история, и закажите отчёт в каждом. Без Госуслуг запрос в бюро можно отправить письмом, текст соберёт конструктор запроса кредитной истории.
- Нашли заём, который не брали, или просрочку, которой не было? Подайте заявление об оспаривании в бюро, где стоит запись, порядок ниже. Заявление готовит конструктор заявления в БКИ.
- Получили отказ МФО? Не отправляйте сразу заявки в другие компании: каждая оставляет запись. Сначала найдите в отчёте запись об отказе и её основание и проверьте, не стоит ли у вас самозапрет.
- Займов несколько и платить уже тяжело? Пройдите план действий по микрозаймам: он подскажет, с чего начать, без нового займа.
Попадают ли микрозаймы в кредитную историю: что передаёт МФО
Да, микрозаймы отображаются в кредитной истории при любой сумме и сроке. Микрофинансовые организации (МФК и МКК) закон называет источниками кредитной истории наравне с банками, то есть теми, кто передаёт сведения в бюро (ч. 3.1 ст. 5 закона № 218-ФЗ).
Что МФО передаёт в бюро (ст. 4 закона № 218-ФЗ):
- заявку на заём, одобрение или отказ, сумму займа и дату выдачи;
- каждый платёж, остаток долга и просрочки, а также отметку, если по займу 90 дней не было платежей;
- погашение займа и закрытие договора;
- продажу долга: тогда запись продолжает вести новый владелец требования.
Срок передачи короткий: не позже окончания второго рабочего дня после события, например платежа или выдачи займа (ч. 5 ст. 5). Почему отчёты разных бюро расходятся по датам, описано в статье о том, как часто обновляется кредитная история.
В историю не попадает заём у знакомого или родственника по расписке: обычный человек не входит в число источников кредитной истории. Если заём взят первым в жизни и истории ещё нет, при заключении договора вы сообщаете МФО код субъекта кредитной истории, то есть пароль к вашей истории, если вы его задавали (ч. 4.1 ст. 5).
Если займа нет в отчёте, который вы заказали, скорее всего, МФО передала его в другое бюро: компания вправе работать с одним бюро. Как найти займы во всех бюро, описано в статье как проверить кредитную историю.
Как микрозаймы влияют на кредитную историю и решение банка
Если вы взяли микрозайм, кредитная история зависит от того, как вы его гасили: заём, закрытый в срок, выглядит в отчёте так же, как погашенный кредит, а просрочка остаётся видна годами: портят историю именно просрочки. Банк видит все записи о займах, включая закрытые, и оценивает их по своей методике: закон её не устанавливает, а банки не раскрывают.
Закрытые без просрочек займы
Закрытый вовремя заём плохой записью не считается. Правда, частые короткие займы кредитор может прочитать как признак того, что денег до зарплаты не хватает. Один-два займа, закрытых в срок, и десять займов подряд за полгода выглядят в отчёте по-разному даже без просрочек.
Несколько займов сразу и долговая нагрузка
Каждый кредитор, и банк, и МФО, обязан по каждому заёмщику рассчитать показатель долговой нагрузки (ПДН): это доля ежемесячных платежей по всем кредитам и займам в среднемесячном доходе (ч. 1 и 3 ст. 5.1 закона № 353-ФЗ). Открытые микрозаймы учитываются в расчёте вместе с кредитами. Если ПДН выше 50 %, кредитор до выдачи обязан письменно предупредить о риске неисполнения (ч. 5 ст. 5.1).
Условный пример. Доход 60 000 ₽ в месяц, платёж по кредиту 12 000 ₽, по трём открытым займам кредитор насчитал ещё 18 000 ₽. ПДН: (12 000 + 18 000) / 60 000 = 50 %, любой новый платёж поднимет его выше порога. После закрытия займов остаётся 12 000 / 60 000 = 20 %. Как считать платёж по короткому займу, кредитор определяет во внутреннем документе по требованиям Банка России (ч. 4 ст. 5.1), поэтому цифры у разных кредиторов отличаются.
Кредитный рейтинг и микрозаймы
Кредитный рейтинг заёмщика, по закону индивидуальный рейтинг, бюро считает по записям вашей истории по своей методике (п. 13 ст. 3 закона № 218-ФЗ). Записи о микрозаймах входят в расчёт так же, как кредиты, поэтому просрочки по займам рейтинг снижают. Новый заём, закрытый в срок, рейтинг иногда повышает, но насколько, зависит от методики бюро. Узнать его можно вместе с отчётом, порядок описан в статье про кредитный рейтинг через Госуслуги.
Микрозаймы и ипотека
Перед ипотекой банк смотрит историю за несколько лет. Свежие займы и высокий ПДН заметнее старых закрытых договоров. Если ипотека в планах, закройте открытые займы заранее и не берите новые в месяцы перед заявкой. Свежий заём МФО в отчёте может стать причиной отказа, даже если он закрыт без просрочки.
- заявки, одобрения и отказы с причиной
- займы, платежи и закрытие договора
- просрочки и 90 дней без платежей
- продажа долга коллекторской организации
- заём у знакомого по расписке
- записи старше семи лет со дня последнего изменения
- запись, которую бюро аннулировало (удалило) по вашему заявлению
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Можно ли улучшить кредитную историю микрозаймами
Улучшить кредитную историю микрозаймами можно только новыми записями: небольшой заём, погашенный строго в срок, добавляет в отчёт договор без просрочки. Если история уже испорчена просрочками, они остаются на месте: их срок хранения новые займы не сокращают. Поможет ли это, зависит от того, что в истории уже есть.
Если истории нет совсем, один-два небольших микрозайма, закрытых в срок, начнут хорошую историю: кредитор увидит, что вы платите. Но серию свежих займов МФО банк может прочитать как нехватку денег до зарплаты, а каждый заём под высокий процент сам становится риском: стоит один раз не успеть с оплатой, и в истории появится новая просрочка. Поэтому для пустой истории надёжнее небольшая кредитная карта или рассрочка в банке, которые гасят в срок.
МФО и посредники предлагают платные программы «исправления кредитной истории» займами. По сути это те же займы, которые нужно вернуть в срок, плюс плата за программу. Другие способы, от исправления ошибок до кредитной карты с малым лимитом, разобраны в статье как улучшить кредитную историю.
Если займов уже несколько и они перекрывают друг друга, порядок, в котором их закрывать, описан в статье как погасить долги. Для истории полезнее закрыть открытые займы, чем брать новые для «исправления».
МФО и БКИ: в какие бюро уходят сведения о займах
Единого списка, в какие БКИ передаёт данные каждая МФО, нет: компания сама выбирает бюро и может работать с несколькими. В договоре займа должно быть сказано, что сведения передаются в бюро, и указан уникальный идентификатор договора, УИд (ч. 4 ст. 5).
Если в договоре или приложении МФО написано «НБКИ», сведения о займе ушли в Национальное бюро кредитных историй, одно из крупных бюро. Остальные бюро перечислены в статье про бюро кредитных историй.
Чтобы узнать все свои микрозаймы, запросите на Госуслугах сведения из Центрального каталога кредитных историй: ответ покажет все бюро, где есть ваша история (ч. 1 ст. 8 закона № 218-ФЗ). Кредитную историю со всеми займами каждое бюро бесплатно выдаёт два раза за календарный год вместе с индивидуальным рейтингом, причём на бумаге не больше одного раза из двух (ч. 2 ст. 8). Как заказать отчёты и читать запись о займе, по шагам описано в статье как проверить кредитную историю.
Отказ МФО: почему отказывают и что делать
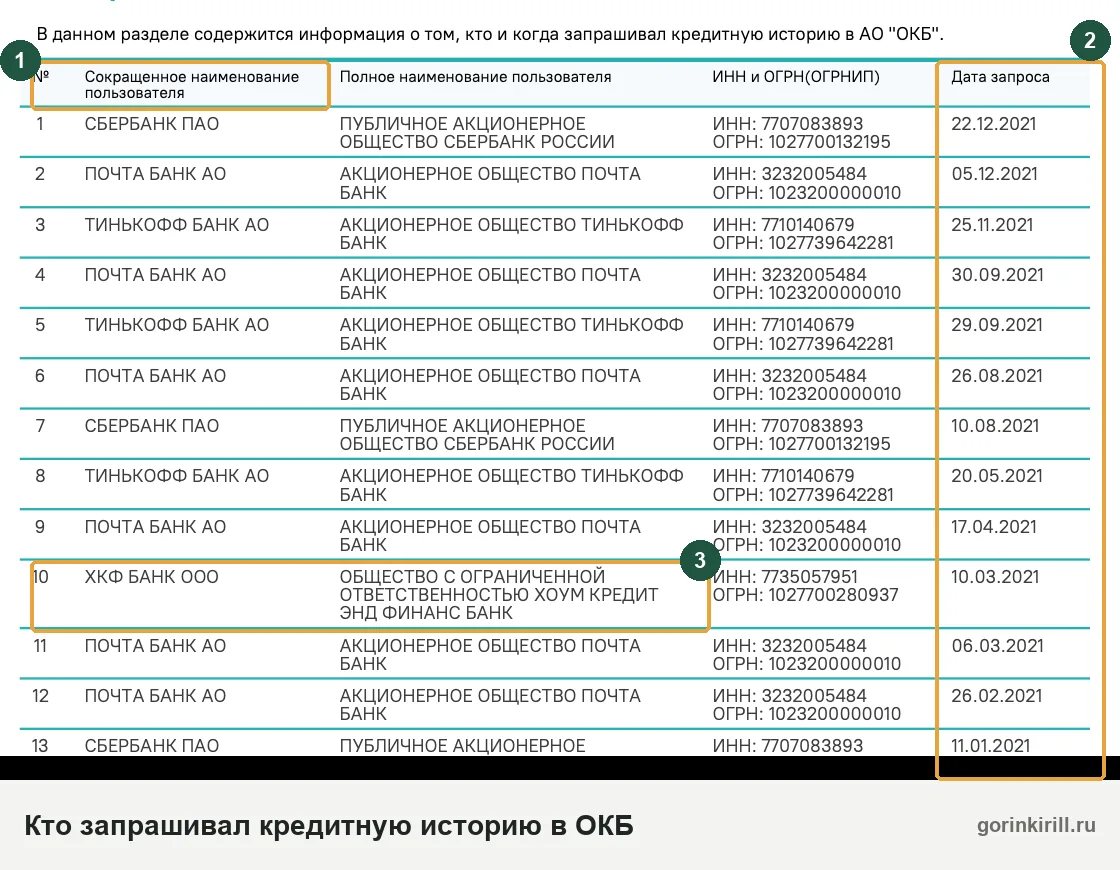
МФО вправе отказать в займе без объяснения причин, если закон не требует их называть (ч. 5 ст. 7 закона № 353-ФЗ). Но сам отказ она передаёт в бюро, и в информационной части вашей истории, то есть в разделе о заявках и отказах, появляются сумма, основание отказа и дата (ч. 4.1 ст. 4 закона № 218-ФЗ). Поэтому основание отказа МФО видно в вашем отчёте, но подробного объяснения там может не быть.
Когда МФО обязана отказать
- У вас действует самозапрет на займы. Перед каждым договором МФО обязана запросить сведения о запрете во всех квалифицированных бюро, то есть бюро, которым Банк России присвоил такой статус, и при действующем запрете отказать (ч. 4.5 и 4.6 ст. 7). Как снять запрет, а потом снова поставить самозапрет на займы, описано отдельно.
- У вас уже два непогашенных займа или кредита с полной стоимостью выше 200 % годовых. С 01.10.2026 до 01.04.2027 МФО не вправе выдать ещё один такой дорогой заём и проверяет это по сведениям всех квалифицированных бюро (ч. 5–6 ст. 4 закона от 29.12.2025 № 545-ФЗ). С 01.04.2027 заём дороже 100 % годовых можно будет получить не раньше четвёртого дня после полного погашения предыдущего такого займа (п. 13 ч. 1 ст. 12 закона № 151-ФЗ в ред. того же закона).
- ИНН из заявки не совпал с данными налоговой или МФО не смогла его получить (ч. 4.4 ст. 7).
При самозапрете и несовпадении ИНН уведомление с причиной приходит не позже окончания следующего рабочего дня после решения. Отдельный случай: по гражданину в реестре воинского учёта действуют временные меры из-за неявки по повестке. Тогда кредитор обязан отказывать, пока меры не отменят (ч. 5.1 ст. 7).
Почему МФО отказывают в остальных случаях
| Причина | Как проверить | Что сделать |
|---|---|---|
| Открытая просрочка по займу или кредиту | Отчёты всех бюро | Погасить или договориться о графике, потом подавать заявку |
| Высокая долговая нагрузка | Сложить платежи по всем открытым займам и кредитам | Закрыть часть займов, новый не брать |
| Ошибка или чужой заём в истории | Отчёт: незнакомые МФО и запросы | Оспорить запись в бюро |
| Много заявок за короткое время | Раздел запросов в отчёте | Сделать паузу в заявках |
| Опечатка в паспорте, ИНН, телефоне, карта на другое имя | Текст заявки | Исправить данные и подать заново |
| Долг у приставов | Банк данных исполнительных производств ФССП | Разобраться с производством |
Если отказывают все МФО и банки
Когда отказали и банки, и МФО, новые заявки обычно ничего не меняют: каждая добавляет запись в историю, а причина отказа остаётся.
Отказ во всех местах сразу может означать, что долгов уже больше, чем позволяет доход. Тогда поможет план выхода из долгов. Варианты от каникул и реструктуризации до списания описаны в статье нечем платить кредиты.
Чужой заём или ошибка в истории займов: как исправить запись
Неверную запись о займе исправляют заявлением об оспаривании: его подают в бюро, где запись стоит, или прямо в МФО, если по отчёту видно, что сведения передала она (ч. 3 ст. 8 закона № 218-ФЗ). Удалить так можно только неверные сведения.
- запрашивает сведения у МФО
- на время проверки ставит пометку
- ответ письменно, отказ с мотивами
- подтверждает сведения или исправляет запись
- если сама передавала сведения в это бюро
- отказ МФО или бюро можно обжаловать
- МФО ликвидирована: факт устанавливает суд
Порядок действий:
- Возьмите свежие отчёты всех бюро и отметьте неверную запись: название МФО, дату, сумму, УИд договора.
- Подайте заявление в каждое бюро, где стоит ошибка. Бюро проверяет сведения у МФО и в течение 20 рабочих дней обновляет запись или пишет мотивированный отказ (ч. 4 и 5 ст. 8). Общий порядок описан в статье как исправить ошибку в кредитной истории.
- Параллельно можно написать в МФО. Она обязана за 10 рабочих дней подтвердить сведения или исправить историю (ч. 4.1 ст. 8).
- Если МФО не отвечает или отказывает без оснований, пожалуйтесь в Банк России, текст поможет собрать конструктор жалобы на МФО в ЦБ. Отказ МФО или бюро можно обжаловать в суде (ч. 7 ст. 8).
Если заём оформили мошенники по вашим данным, одного заявления в бюро мало: нужны заявление в полицию и спор с МФО о том, что договор вы не заключали. Порядок описан в статье кредит или заём оформили мошенники. Если на дату, когда МФО запрашивала сведения о запрете, у вас действовал самозапрет, запись о займе аннулируют по вашему заявлению в бюро или МФО (ч. 4.1-1 и 4.1-2 ст. 8).
Чужой микрозаём в кредитной истории: что решили суды
- Если деньги пришли на ваш счёт, доказать чужой заём трудно. Коллекторская организация, купившая долг у МФК, взыскивала 20 700 ₽ по займу на 9 000 ₽. Должник уверял, что был за границей, а займы в нескольких МФО оформили мошенники, и подал заявление в полицию. Суды долг взыскали: заём перечислен на его собственный счёт в банке, и деньгами он распорядился (определение Шестого кассационного суда общей юрисдикции от 15.04.2026 № 88-7125/2026).
Чужой заём на 13 000 ₽: МФК обязали исправить кредитную историю
Что было. Женщина узнала о займе на 13 000 ₽, которого не брала, в тот же день подала заявление в полицию, а через два месяца отправила МФК претензию. Ответа не было.
Что решили суды. Районный суд признал договор недействительным и обязал МФК в течение 10 дней направить в бюро сведения об этом, прекратить обработку её данных, а за просрочку платить 50 ₽ в день. Ещё взыскал 10 000 ₽ морального вреда, 5 000 ₽ штрафа и 50 000 ₽ на юриста. Краевой суд это отменил, кассация решение вернула: к спору о займе, которого человек не брал, применяется и закон о защите прав потребителей (определение Пятого кассационного суда общей юрисдикции от 09.04.2025 № 88-2089/2025).
Чем полезно. В иске к МФО просите сразу всё: признать договор недействительным, обязать передать сведения в бюро в конкретный срок, неустойку за неисполнение, компенсацию морального вреда и штраф.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramПросрочка по микрозайму: сколько хранится запись в кредитной истории
Запись о займе бюро хранит семь лет со дня последнего изменения сведений в ней, потом запись уходит из отчётов в архив (ч. 1 ст. 7 закона № 218-ФЗ). Пока долг открыт, каждое изменение сведений отодвигает начало срока. Если закрыть старую просрочку сейчас, семь лет начнут считать с даты закрытия. Если срок давности по долгу не истёк, платить выгоднее: закрытый долг для банка выглядит лучше открытого, а открытая просрочка сама из истории не уйдёт. По старому долгу сначала проверьте давность, как сказано ниже.
Убрать верную запись о микрозайме из кредитной истории раньше семи лет не может ни бюро, ни платная услуга. Досрочно очистить историю от записи можно только в случаях из ч. 1 ст. 7 закона № 218-ФЗ: например, по решению суда или если по вашему заявлению её признали ошибочной.
Долг продали коллекторам
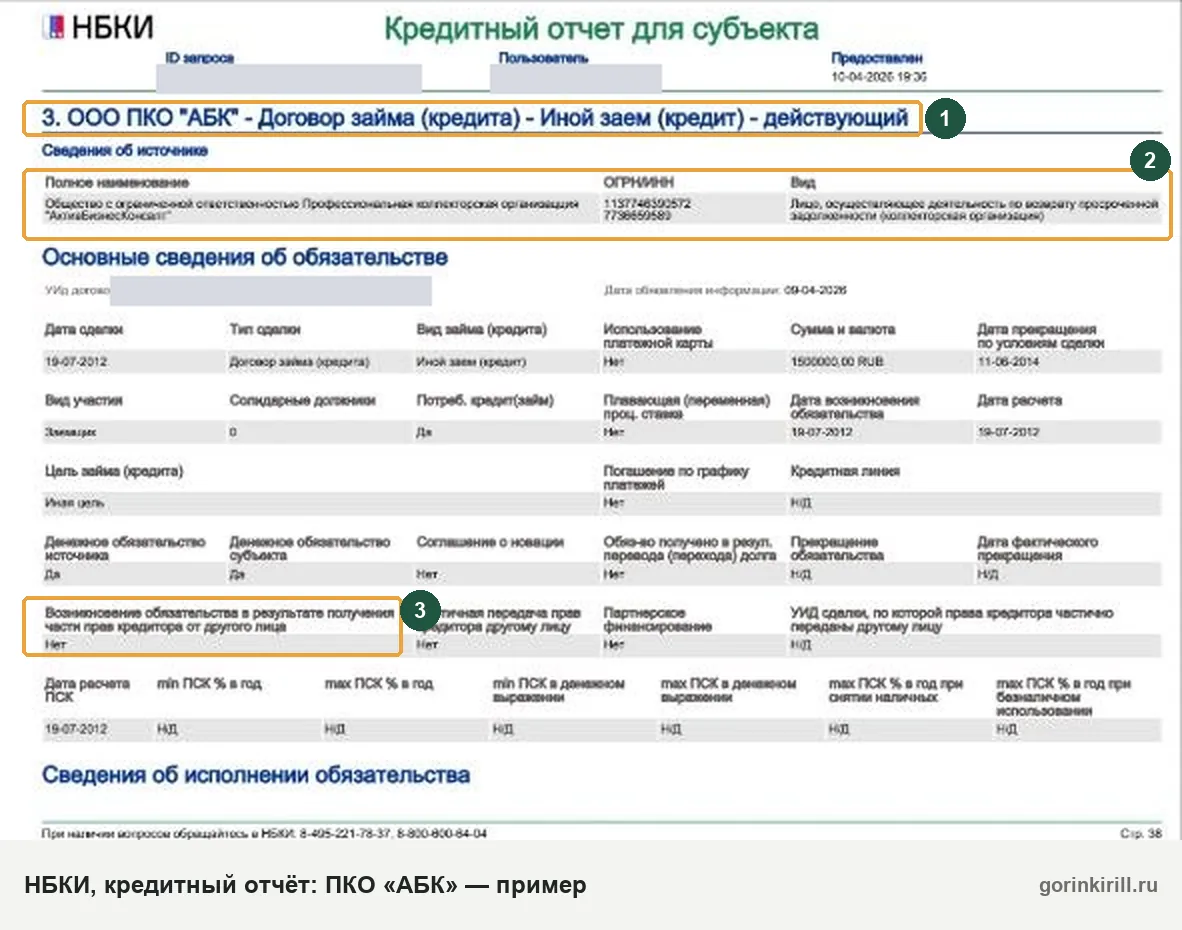
Если МФО продала долг, она сообщает бюро об уступке. Профессиональная коллекторская организация (ПКО), купившая долг, за пять рабочих дней заключает договор с бюро и дальше сама передаёт сведения (ч. 5.3 и 5.4 ст. 5). В отчёте у займа меняется источник. Кто такие ПКО и как проверить нового кредитора, описано в статье ПКО: что это.
Что будет с записями, если не платить
После 90 дней без платежей отметка об этом появляется и в информационной части. Что ещё происходит при неуплате, от звонков до приставов, разобрано в статье что будет, если не платить микрозайм.
Долги по микрозаймам можно списать через арбитражный суд, а при особых условиях, например когда приставы закончили производство, потому что взыскать нечего, и долг от 25 000 до 1 000 000 ₽, бесплатно через МФЦ. Сведения о судебном банкротстве вносятся в основную часть истории (подп. «г» п. 1 ч. 3 ст. 4 закона № 218-ФЗ). Условия и порядок есть в статье как списать микрозаймы, а когда снова дают займы и кредиты после банкротства, разобрано отдельно.
Кредитная история после микрозаймов: что сделать перед кредитом или ипотекой
Быстро её не выправить: рейтинг повысится со временем, если займы закрыты, новых просрочек нет и ошибки исправлены. Поэтому начинать стоит за несколько месяцев до заявки.
- Соберите отчёты всех бюро и сведите список займов.
- Закройте открытые займы. Перед оплатой просроченного займа сверьте сумму. По займу на срок до года проценты, штрафы и платные услуги не могут превысить 130 % суммы займа по договорам с 01.07.2023 по 31.03.2026 и 100 % по договорам с 01.04.2026 (ч. 24 ст. 5 закона № 353-ФЗ в ред. закона от 29.12.2025 № 545-ФЗ). Если требуют больше, сначала напишите претензию, как в статье как вернуть переплату в МФО.
- Если закрыть заём без нового не получается, договаривайтесь с МФО о графике письменно: по свежему займу это нормальный путь. Если по старому займу давно не было ни платежей, ни суда, сначала проверьте срок давности: подписанный график суд может счесть признанием долга, и тогда срок давности начнётся заново (ст. 203 ГК РФ, п. 20 постановления Пленума ВС № 43).
- Оспорьте ошибки и чужие займы во всех бюро.
- Примерно через неделю после закрытия займов закажите отчёт снова и проверьте, что займы закрыты с нулевым остатком. Если и через месяц заём числится открытым, пишите в МФО и в бюро.
- Не подавайте заявки в несколько мест сразу перед ипотекой или крупным кредитом.
Если займов больше, чем можно закрыть из дохода, опишите ситуацию в боте юриста в MAX: бесплатно подскажем, с какого займа начать и какие есть варианты, кроме нового займа.
Вопросы о микрозаймах и кредитной истории
Видят ли банки закрытые микрозаймы?
Какие МФО не делают запрос в БКИ?
Видно ли в кредитной истории, что МФО отказала?
Через сколько дней микрозайм появится в кредитной истории?
Отображается ли одобренный, но не взятый заём?
Попадёт ли в мою историю чужой микрозаём, если я поручитель?
Сколько стоит отчёт, если бесплатные запросы закончились?
Почему один и тот же заём стоит в отчёте дважды?
МФО закрылась, а заём в истории висит открытым: что делать?
Читайте также
- Просуженная задолженность: что это простыми словами и что делать
- Как узнать, подал ли банк в суд на должника по кредиту
- Как часто обновляется кредитная история в БКИ и через сколько видно погашение
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.