Выкуп долга по договору цессии: можно ли выкупить свой долг у банка и как это делают через третье лицо
Кратко
Банк не обязан продавать вам ваш долг, но может уступить потребительский кредит родственнику или другому человеку, если есть просрочка, ваше письменное согласие после неё и нет запрета уступки в договоре.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 16 минБанки
Проверено по законам на 18.10.2026. Кирилл Горин, юрист, арбитражный управляющий
Выкуп долга по договору цессии законом не запрещён, но заставить банк продать вам долг нельзя: понуждение к заключению договора не допускается (п. 1 ст. 421 ГК РФ). По потребительскому кредиту банк вправе уступить долг обычному человеку только при трёх условиях сразу: по договору уже есть просрочка, заёмщик после неё письменно согласился на уступку именно этому человеку, и в договоре нет согласованного запрета уступки (ч. 1 ст. 12 закона 353-ФЗ). Поэтому выкупить долг у банка обычно пробуют через третье лицо, например родственника. Другой путь без цессии: договориться с банком о скидке и прощении остатка. Решение о продаже и цене в любом случае за банком.
Что сделать сегодня: найдите в кредитном договоре условие об уступке прав (требований) третьим лицам и проверьте, есть ли там запрет. Если просрочка уже есть и покупатель найден, оформите согласие на уступку долга родственнику: конструктор заявления в банк (.docx). Если долг уже продали и вам звонит новый кредитор, сначала проверьте его по документам, а платите потом.
Содержание
- Договор цессии простыми словами: что происходит с вашим долгом
- Можно ли выкупить свой долг у банка самому
- Выкуп долга у банка третьим лицом: три условия закона 353-ФЗ
- Как выкупить долг у банка по договору цессии: порядок и образец заявления
- За сколько можно выкупить долг и от чего зависит цена
- Сделка с родственником: документы, прощение остатка и налог
- Банк уже продал долг по цессии: права должника и проверка нового кредитора
- Цессия после суда и у приставов: замена взыскателя
- Выкуп долга, реструктуризация или банкротство: как выбрать
- Источники
Договор цессии простыми словами: что происходит с вашим долгом
Цессия — это уступка права требования: кредитор передаёт другому лицу право требовать с вас деньги (п. 1 ст. 382 ГК РФ). Долг при этом не исчезает и не уменьшается, меняется только тот, кому вы платите: банк, который уступает долг, называют цедентом, покупателя долга — цессионарием. Договор цессии и есть сделка, по которой банк продаёт или иначе передаёт ваш долг; вместе с основным долгом к новому кредитору переходят проценты, поручительство и залог (п. 1 ст. 384 ГК РФ). Пометка «долг продан по цессии» в кредитной истории или письме не значит, что долг погашен или прощён, его будет взыскивать новый кредитор. Согласие должника на уступку по общему правилу не требуется (п. 2 ст. 382 ГК РФ), но для потребительских кредитов закон устанавливает иное, об этом в разделах ниже. Кто такие цедент и цессионарий, чем цессия отличается от перевода долга и как выглядит сам договор, разобрано в статье «что такое договор цессии простыми словами». Здесь речь только о выкупе долга гражданина. Сам по себе договор цессии не ухудшает ваше положение: против нового кредитора у вас остаются все права, которые были против банка (ч. 1 ст. 12 закона 353-ФЗ). Риски другие: заплатить человеку, который не доказал переход долга, пропустить срок для возражений новому кредитору (ст. 386 ГК РФ), а после выкупа родственником получить от него требование на весь долг, а не на сумму, которую он заплатил банку. Как закрыть каждый риск, разбираем ниже.
Можно ли выкупить свой долг у банка самому
Прямого запрета нет, но банк не обязан продавать вам ваш долг, и принудить его к этому нельзя (п. 1 ст. 421 ГК РФ). Поэтому просьба «продайте мне мой же кредит» почти всегда заканчивается отказом, и сам отказ нарушением не является.
Миф «должник не может стать кредитором самому себе» неточен. Если право требования перейдёт к вам, долг прекратится: обязательство прекращается совпадением должника и кредитора в одном лице (ст. 413 ГК РФ). Поэтому банк на такую сделку идёт неохотно: он заранее понимает, что продаёт долг со скидкой тому, кто от него освобождается.
Кому вообще банк вправе уступить потребительский кредит, закон перечисляет закрытым списком (ч. 1 ст. 12 закона 353-ФЗ):
| Кто может купить долг | Кто это на практике | Нужно ли ваше согласие |
|---|---|---|
| Компания, которая профессионально выдаёт потребительские займы | Банк, МФО, кредитный кооператив | Нет, если в договоре нет запрета уступки |
| Компания, для которой взыскание долгов — основной вид деятельности | Профессиональная коллекторская организация (ПКО) из реестра ФССП | Нет, если в договоре нет запрета уступки |
| Специализированное финансовое общество | СФО, которое покупает долги пакетами под выпуск облигаций | Нет, если в договоре нет запрета уступки |
| Физическое лицо из вашего письменного согласия | Родственник, друг, знакомый | Да: письменно, после просрочки |
Обычная фирма знакомого, которая не выдаёт займы, не является ПКО или СФО, купить ваш долг по потребительскому кредиту не вправе. Кто такие ПКО и где их проверять, описано в статье «ПКО — что это: коллекторская организация и реестр ФССП». Пример СФО, к которому может перейти банковский долг, — «ИнвестКредит Финанс».
Что вместо выкупа: скидка и прощение остатка
Тот же результат иногда получают без цессии. Вы предлагаете банку разово заплатить часть долга, а банк письменно освобождает вас от остатка. Это прощение долга: обязательство прекращается, если кредитор освободил должника от обязанностей и это не нарушает прав других лиц в отношении имущества кредитора (п. 1 ст. 415 ГК РФ). Обязательство считается прекращённым с момента, когда вы получили уведомление о прощении, если в разумный срок не возразили (п. 2 ст. 415 ГК РФ).
До перевода денег получите письменное соглашение: какая сумма принимается в полное погашение и что остаток прощается. Устное «да» сотрудника ничего не доказывает. После оплаты запросите справку об отсутствии задолженности и проверьте запись в кредитной истории.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Выкуп долга у банка третьим лицом: три условия закона 353-ФЗ
Банк вправе уступить потребительский кредит обычному человеку, только если выполнены три условия одновременно (ч. 1 ст. 12 закона 353-ФЗ). «Третье лицо» и «родственник» здесь одно и то же: родство значения не имеет, важны фамилия, имя и отчество в вашем согласии. Для покупателя это выкуп чужого долга у банка, и рискует он своими деньгами.
- По договору уже есть просрочка. Согласие должно быть получено банком после того, как возникла просроченная задолженность. Галочка «согласен на уступку любым третьим лицам», поставленная при оформлении кредита, для уступки физическому лицу не подходит. Минимального срока просрочки закон не называет.
- Есть ваше письменное согласие на уступку конкретному человеку. В нём указаны ФИО и паспортные данные покупателя. Для уступки банку, ПКО или СФО согласие не нужно, для уступки человеку оно обязательно.
- В договоре нет согласованного запрета уступки. Найдите в индивидуальных условиях (таблица на первых страницах договора) пункт об уступке кредитором прав (требований) третьим лицам. Там будет либо согласие на уступку, либо запрет. Если договор потерян, запросите копию в банке.
- Проверка: просрочка есть, запрета уступки в договоре нет
- Соглашение с покупателем: сколько он платит банку и сколько вы возвращаете ему
- Согласие в банк на уступку человеку с его ФИО, датой позже начала просрочки
- Предложение банку от покупателя: сумма и срок оплаты
- Договор цессии, оплата безналично, документы о долге передаются покупателю
- Расчёт с родственником и письменное прощение остатка
Банк вправе отказать на любом шаге: обязанности продавать долг у него нет.
Даже при всех трёх условиях банк может отказать без объяснения причин. Заставить банк продать долг эти условия не позволяют: они нужны, чтобы сделка не развалилась, если банк согласится.
Если договор запрещает уступку
Запрет в договоре мешает банку уступить долг по своей воле, но не всем переходам права. Права кредитора переходят на основании закона при реорганизации банка, по решению суда, когда за вас заплатил поручитель или залогодатель, при суброгации страховщику и в других случаях, названных в законе (п. 1 ст. 387 ГК РФ). Кроме того, договорный запрет не мешает продаже права требования по правилам об исполнительном производстве и о банкротстве (п. 2 ст. 382 ГК РФ).
Если банк уступил потребительский кредит тому, кого нет в списке ч. 1 ст. 12 закона 353-ФЗ, или вопреки согласованному запрету, такую уступку можно оспаривать: она не соответствует закону. Пока новый кредитор не доказал переход права, платить ему вы вправе не спешить (п. 1 ст. 385 ГК РФ).
Когда договор цессии можно оспорить
Признать договор цессии недействительным можно только через суд, и оспаривают его обычно по трём причинам: покупатель не входит в список ч. 1 ст. 12 закона 353-ФЗ, уступка нарушила согласованный в договоре запрет или сделка совершена лишь для вида (п. 1 ст. 170 ГК РФ). Для самого покупателя важна ст. 390 ГК РФ: банк отвечает за то, что требование существует, не было уступлено раньше другому лицу и банк вправе его уступать. При нарушении этих условий покупатель вправе потребовать вернуть всё переданное по договору и возместить убытки (п. 2–3 ст. 390 ГК РФ). За то, что должник не заплатит, банк не отвечает (п. 1 ст. 390 ГК РФ).
Личность кредитора и согласие должника
Уступка без согласия должника не допускается, если личность кредитора имеет для него существенное значение (п. 2 ст. 388 ГК РФ). По обычному кредиту наличными на этот довод лучше не рассчитывать: его придётся доказывать, а у денежного долга личность кредитора обычно значения не имеет.
Как решают суды
- На стадии взыскания долг можно уступить частному лицу. Должник ссылался на запрет ч. 1 ст. 12 закона № 353-ФЗ уступать потребкредит физлицу без согласия. Суд не согласился: кредитный договор заключён до этого ограничения и содержал согласие на уступку, а долг продали уже после вступления решения в силу. Взыскателя заменили (апелляционное определение Свердловского областного суда от 16.10.2024 № 33-14816/2024).
Как выкупить долг у банка по договору цессии: порядок и образец заявления
Выкуп долга оформляют письменно и в определённом порядке: сначала договорённость с покупателем, потом согласие и предложение банку, затем договор уступки и оплата. На горячую линию звонить бесполезно: оператор такие вопросы не решает.
- Договоритесь с покупателем письменно до обращения в банк. Сколько он платит банку, сколько и в какой срок вы возвращаете ему, что происходит с остатком. Без такого соглашения новый кредитор вправе требовать с вас весь долг.
- Отправьте в банк заявление об урегулировании и согласие на уступку. Адресуйте в подразделение по работе с просроченной задолженностью: через личный кабинет, заказным письмом с описью на юридический адрес банка или в отделении в двух экземплярах с отметкой о приёме.
- Покупатель направляет банку предложение. Кто он, по какому договору, какую сумму готов перевести и в какой срок.
- Подпишите договор уступки. В нём указывают стороны, кредитный договор, объём требования, цена, порядок оплаты, момент перехода права. Обычный кредитный договор заключён в простой письменной форме, поэтому и уступка оформляется письменно, без нотариуса (п. 1 ст. 389 ГК РФ). Банк обязан передать покупателю документы, удостоверяющие право требования (п. 3 ст. 385 ГК РФ).
- Оплатите безналично со счёта покупателя. В назначении платежа: «оплата по договору уступки права требования от [дата]».
- Закройте долг между собой. Верните покупателю оговорённую сумму и оформите письменное прощение остатка (ст. 415 ГК РФ).
Образец заявления в банк на выкуп долга с согласием на уступку
Утверждённой формы нет. Ниже текст, который можно переписать от руки или напечатать. Готовый файл с подстановкой данных можно собрать в конструкторе согласия на уступку долга родственнику.
В [полное наименование банка]
адрес: [юридический адрес банка]
от [ФИО заёмщика], [дата рождения],
паспорт [серия, номер, кем и когда выдан],
адрес: [адрес регистрации], тел. [номер]Заявление об урегулировании задолженности и согласие на уступку прав (требований)
Между мной и банком заключён договор потребительского кредита № [номер] от [дата]. С [дата] по договору имеется просроченная задолженность.
Прошу рассмотреть варианты урегулирования задолженности: реструктуризацию, погашение со скидкой при единовременном платеже либо уступку прав (требований) по договору физическому лицу.
В соответствии с ч. 1 ст. 12 Федерального закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» даю согласие на уступку прав (требований) по указанному договору физическому лицу: [ФИО покупателя], [дата рождения], паспорт [серия, номер, кем и когда выдан].
Готов(а) обеспечить перечисление [сумма] руб. в течение [число] рабочих дней после согласования условий. Ответ прошу направить по адресу: [адрес] или в личный кабинет.
[Дата: позже даты начала просрочки] [Подпись] [Расшифровка]
Сохраните опись вложения и чек либо отметку банка о приёме. Срок ответа на такое письмо закон не устанавливает. Если банк молчит, отправьте письмо повторно и параллельно готовьте запасной вариант: реструктуризацию кредита или проверку на банкротство.
За сколько можно выкупить долг и от чего зависит цена
Закон цену уступки не устанавливает: условия договора стороны определяют по своему усмотрению (п. 4 ст. 421 ГК РФ). Цена выкупа одного долга складывается в переговорах, и «стандартной скидки», на которую у вас было бы право, нет.
Цифры вроде «банки продают долги коллекторам за несколько процентов» относятся к оптовым сделкам: пакет из тысяч долгов, включая безнадёжные, продают одним договором. Коллектор, купивший ваш долг дёшево, всё равно вправе требовать с вас всю сумму, перешедшую к нему (п. 1 ст. 384 ГК РФ). По одному долгу торг идёт совсем о других суммах.
| Обстоятельство | Как обычно влияет на торг |
|---|---|
| Возраст просрочки | Свежий долг кредитор надеется взыскать полностью; чем дольше просрочка, тем охотнее обсуждают скидку |
| Поручитель или залог | Есть с кого или за счёт чего взыскать, поэтому скидка меньше |
| Срок исковой давности | Три года по общему правилу (ст. 196 ГК РФ); если он почти истёк и суда не было, позиция кредитора слабее |
| Кто держит долг | ПКО купила долг со скидкой и обычно торгуется охотнее банка |
| Ваши доходы и имущество | Официальная зарплата и имущество делают кредитора менее сговорчивым |
| Разовый платёж | Деньги, готовые к переводу за несколько дней, весят больше обещания платить частями |
Как торговаться: начните с суммы, которую реально можете перевести, и приложите документы о доходах. Не называйте сразу свой предел. Если банк отказал, к разговору можно вернуться, когда долг перейдёт к ПКО. Любая договорённость о сумме имеет силу, только если оформлена письменно до перевода денег, иначе платёж зачтут как частичное погашение.
Сделка с родственником: документы, прощение остатка и налог
Сделку с родственником нужно оформлять как настоящую покупку за деньги. Сделка, совершённая лишь для вида, без намерения создать правовые последствия, ничтожна (п. 1 ст. 170 ГК РФ). Тогда долг вернётся к банку, а деньги, отданные родственнику, придётся возвращать через суд.
- платите переводом со счёта покупателя, а не наличными и не с карты должника;
- в назначении платежа указывайте договор уступки;
- храните договор, акт, выписку и чек;
- будьте готовы объяснить, откуда у покупателя деньги: справка о доходах, выписка по вкладу, договор продажи машины.
После выкупа родственник становится вашим кредитором. Обязанности прощать долг у него нет. Поэтому заранее подпишите соглашение: сколько и когда вы возвращаете, и что после этого остаток прощается (ст. 415 ГК РФ). Если долг прекратится прощением или совпадением должника и кредитора, прекращается и поручительство: оно прекращается вместе с обеспеченным обязательством (п. 1 ст. 367 ГК РФ).
Не путайте выкуп долга с долгами умершего родственника: это вопрос наследства. О нём в статье «Как списать долги умершего».
Налог с прощённой части долга
Прощённая сумма может стать вашим облагаемым доходом, а у родственника может возникнуть доход, когда вы возвращаете ему деньги. Налоговые последствия считайте до сделки.
Прямые освобождения от НДФЛ для прощённого долга в ст. 217 НК РФ есть в таких случаях:
- долг, от которого гражданина освободили в деле о банкротстве (п. 62);
- долг перед организацией или ИП, прекращённый из-за признания его безнадёжным к взысканию, если заёмщик не взаимозависим с кредитором, не работал у него всё время, пока был долг, и прощение не является материальной помощью или оплатой за товары, работы, услуги заёмщика (п. 62.1);
- доходы, полученные от физических лиц в порядке дарения, кроме дарения недвижимости, транспорта, ценных бумаг, долей и некоторых других активов (п. 18.1). Освобождение от имущественной обязанности по ГК тоже может быть дарением, если нет встречного предоставления (п. 1 ст. 572 ГК РФ).
Подпадает ли прощение остатка родственником под дарение, зависит от того, как оформлены ваши договорённости. Если освобождение не применяется, ставка НДФЛ для годовых доходов до 2,4 млн ₽ составляет 13%, а с превышения считается по повышенной шкале (п. 1 ст. 224 НК РФ).
Условный пример: долг 1 000 000 ₽, родственник купил его за 300 000 ₽ и простил вам 700 000 ₽. Если прощённая сумма облагается и ваш годовой доход вместе с ней не больше 2,4 млн ₽, налог составит 700 000 × 13% = 91 000 ₽. Применимо ли в вашем случае освобождение, уточните в налоговой или у юриста до подписания договора: от этого зависит, выгодна ли схема вообще.
Как решают суды
- Покупку долга «своим» человеком проверяют, но сама по себе она законна. В деле о банкротстве гражданина третье лицо выкупило требование банка. Нижестоящие суды отказали в замене, решив, что цель покупки — контроль над процедурой. Верховный суд отменил отказ: оплата подтверждена, уступка соответствует закону и недействительной не признана (определение СКЭС ВС РФ от 27.06.2024 № 304-ЭС23-26380).
Банк уже продал долг по цессии: права должника и проверка нового кредитора
После договора цессии вы должны новому кредитору столько же, сколько были должны банку, но до проверки документов платить ему не обязаны. Должник вправе не исполнять обязательство новому кредитору, пока тот не представит доказательства перехода права, кроме случая, когда уведомление пришло от самого банка (п. 1 ст. 385 ГК РФ). Подробная инструкция для этой ситуации: «Банк продал долг коллекторам: что делать и кому платить».
Уведомление о переходе долга и Федресурс
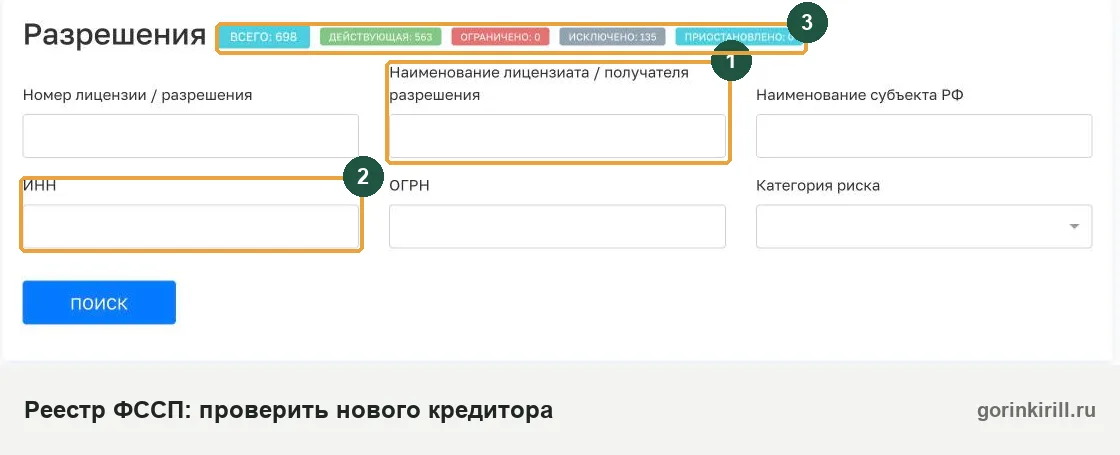
Кредитор в течение пяти рабочих дней с даты перехода права требования обязан внести сведения в Единый федеральный реестр сведений о фактах деятельности юридических лиц (Федресурс) и уведомить вас: через нотариуса, заказным письмом, по электронной почте или номеру телефона из договора и другими способами из закона (ч. 1 ст. 9 закона 230-ФЗ).
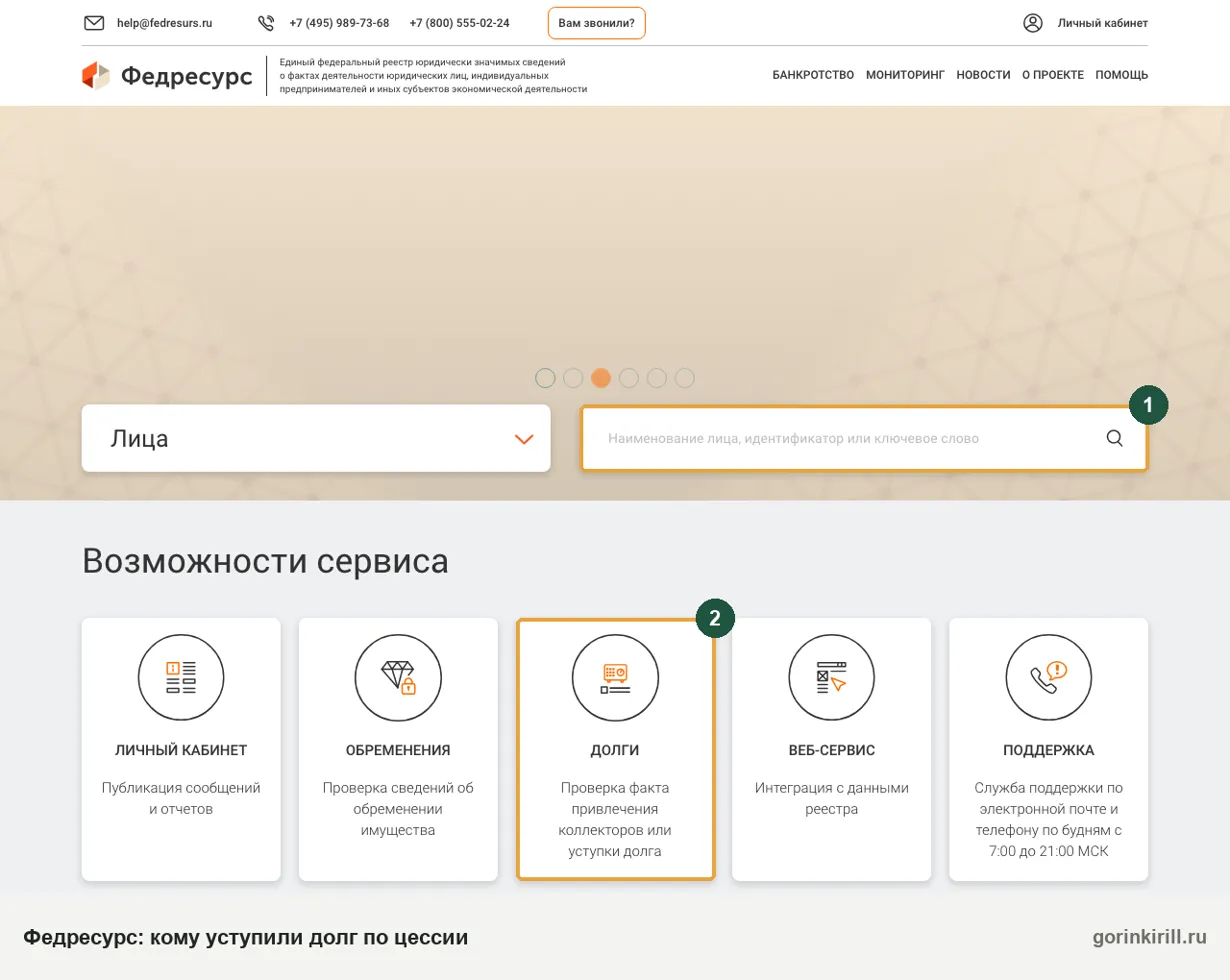
Если уведомления не было, долг не исчезает, но риск ложится на нового кредитора: платежи банку, сделанные до получения уведомления, погашают долг (п. 3 ст. 382 ГК РФ). Если долг перепродавали несколько раз, платите по уведомлению о последнем переходе (п. 2 ст. 385 ГК РФ).
Что запросить у нового кредитора
- договор уступки или выписку из него с вашим кредитом;
- документ о передаче права (акт или реестр уступленных требований);
- расчёт задолженности на дату перехода и после неё.
Банк обязан передать эти документы покупателю (п. 3 ст. 385 ГК РФ), поэтому если их нет, это тревожный признак. Запрос удобно составить в конструкторе запроса коллектору о задолженности.
Права должника по договору цессии
- Возражения. Против нового кредитора можно выдвигать те же возражения, что и против банка, если основания возникли до получения уведомления. Но сообщить о них нужно в разумный срок после уведомления, иначе ссылаться на них будет нельзя (ст. 386 ГК РФ).
- Срок исковой давности. Смена кредитора не меняет срок исковой давности и порядок его исчисления (ст. 201 ГК РФ). Если три года истекли для банка, они истекли и для покупателя. Заявить об этом нужно самому, образец: ходатайство о применении срока исковой давности.
- Расходы. Если уступка без вашего согласия повлекла необходимые расходы, банк и новый кредитор солидарно обязаны их возместить (п. 4 ст. 382 ГК РФ).
- Права заёмщика. Все права, которые были у вас против банка, сохраняются и против нового кредитора (ч. 1 ст. 12 закона 353-ФЗ).
Звонки нового кредитора: пределы и отказ от взаимодействия
Звонить по своей инициативе новому кредитору можно не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц, встречаться лично не чаще раза в неделю; нельзя звонить в будни с 22 до 8 часов, в выходные и праздники с 20 до 9 часов (ч. 3 ст. 7 закона 230-ФЗ). Через четыре месяца после начала просрочки можно направить заявление об отказе от взаимодействия; через три рабочих дня после его получения звонки и встречи по инициативе кредитора прекращаются (ч. 6–7 ст. 8 закона 230-ФЗ). После судебного акта или исполнительной надписи действие отказа приостанавливается на два месяца (ч. 8 ст. 8). Образец: заявление об отказе от взаимодействия, порядок описан в статье «Как остановить звонки коллекторов».
Выкуп долга у коллекторов по договору цессии
Если долг уже у ПКО, выкупить его у неё через родственника можно на тех же условиях: ограничения ч. 1 ст. 12 закона 353-ФЗ действуют при каждой следующей уступке потребительского кредита. ПКО обычно охотнее торгуется, но перед разговором проверьте её в реестре ФССП и запросите документы о переходе долга.
Цессия после суда и у приставов: замена взыскателя
Если по долгу уже есть решение суда, одного договора уступки мало: новый кредитор должен заменить банк в деле через суд. Такой долг называют просуженным, его особенности для должника в статье о просуженной задолженности. Суд допускает замену стороны правопреемником при уступке требования на любой стадии, а на определение о замене можно подать частную жалобу (ст. 44 ГПК РФ).
Придите на заседание о замене. Там заявляют, что истёк срок исковой давности, что уступка запрещена договором или что покупатель не входит в список ч. 1 ст. 12 закона 353-ФЗ. Все действия, совершённые в деле до замены, обязательны для нового кредитора (ч. 2 ст. 44 ГПК РФ).
Если уже идёт исполнительное производство, взыскателя меняет судебный пристав. По документу, выданному судом, он делает это на основании судебного акта о замене, по другим исполнительным документам на основании документов о переходе права. Постановление утверждает старший судебный пристав, копию направляют взыскателю и должнику не позднее следующего дня (ст. 52 закона 229-ФЗ).
Судебный приказ и цессия
Судебный приказ не мешает уступке и выкупу долга. Если копия приказа пришла только что, у вас 10 дней со дня получения на возражения (ст. 128 ГПК РФ). Судья отменяет приказ, если возражения поступили в срок, и кредитору останется только иск (п. 1 ст. 129 ГПК РФ). Подготовить их можно в конструкторе возражения на судебный приказ. Подробно в статье «Процедура судебного приказа».
Выкуп долга, реструктуризация или банкротство: как выбрать
Выкуп долга по договору цессии оправдан, когда долг один, по нему есть просрочка, кредитор готов разговаривать, а у семьи есть свободные деньги и надёжный покупатель. В остальных случаях обычно выгоднее другой путь.
- Просрочка уже есть
- Нет запрета уступки в договоре
- Есть деньги и покупатель
- Банк может отказать
- Разовый платёж части долга
- Письменное освобождение от остатка
- Покупатель не нужен
- Платить можете, но меньше: реструктуризация, каникулы
- Платить нечем: проверка на банкротство
Закон не обязывает банк продавать долг ни заёмщику, ни его родственнику.
- Долгов несколько. Кредит и две карты означают разных кредиторов, и договариваться придётся с каждым. Выкупив один долг, вы остальные не решите.
- Платить можете, но не в текущем размере. Просите изменить условия: реструктуризация кредита или кредитные каникулы.
- Платить нечем, долгов много. Сравните выкуп с банкротством: оно касается всех долгов сразу. Пройдите короткую проверку «МФЦ или суд» и прочитайте условия банкротства через МФЦ.
Не совмещайте выкуп через родственника и банкротство без расчёта. Если после выкупа вы подадите на банкротство, ваши платежи родственнику будут проверять как сделку с одним из кредиторов. Сначала выберите путь, потом действуйте.
Специально уходить в просрочку ради схемы не стоит. Будут неустойка, испорченная кредитная история и риск суда, а банк всё равно не обязан продавать долг.
Частые вопросы
Какой банк выкупает долги физических лиц и можно ли продать свой долг другому банку?
Объявления «куплю долги по кредитам» и «выкупаем цессии»: стоит ли продавать им свой долг?
Выкуп кредита по договору цессии отличается от выкупа долга?
Нужно ли платить новому кредитору по договору цессии?
Как идёт взыскание долга по договору цессии через суд?
Может ли ИП выкупить долг физического лица у банка?
В каком порядке выкупать долг по договору цессии, если организацию ликвидируют?
Что будет с поручителем, если долг выкупил родственник?
Нужно ли заверять договор цессии у нотариуса?
Можно ли выкупить долг, который уже у приставов?
Все статьи темы → Коллекторы
Читайте также
- Займ Завод: как отписаться от платных услуг и вернуть деньги
- Может ли МФО списывать деньги с карты без согласия и как отключить автосписание
- Муж и свекровь оформили на меня кредит: что делать
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.