Быстроденьги: МФК или МКК, кто ваш кредитор, личный кабинет, оплата и что будет, если не платить
Кратко
Под брендом «Быстроденьги» работают две МФО: МФК с 2011 года и МКК с 2025 года. Разбираю по их документам, как понять, кому вы должны, как входить в кабинет и платить без лишней комиссии, что будет при просрочке и где начисления останавливаются.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 28 сентября 2026 г.чтение ≈ 41 минВзыскание долгов
«Быстроденьги» — это бренд микрозаймов группы Eqvanta, под которым сейчас работают две разные микрофинансовые организации из реестра Банка России: МФК Быстроденьги (ООО), ИНН 7325081622, в реестре с 2011 года, и ООО МКК Быстроденьги, ИНН 7300044749, созданная в 2025 году. Сайты, продукты и мобильное приложение у них почти одинаковые, поэтому кому именно вы должны, видно только из вашего договора и кредитной истории.
Разбираю по документам обеих компаний и тексту законов: как отличить кредиторов, сколько стоят займы, что будет при просрочке, кто звонит, как войти в кабинет, заплатить и куда жаловаться.
Одна вывеска — два кредитора: МФК и МКК «Быстроденьги»
Товарные знаки «Быстроденьги» принадлежат МФК Быстроденьги (ООО). 15 августа 2025 года она письменно разрешила пользоваться ими новой компании — ООО МКК Быстроденьги. Обе организации на 100 % принадлежат АО «Экванта»: у МКК это указано на её сайте в сведениях об учредителях, у МФК — в данных ЕГРЮЛ, которые показывает checko.ru.
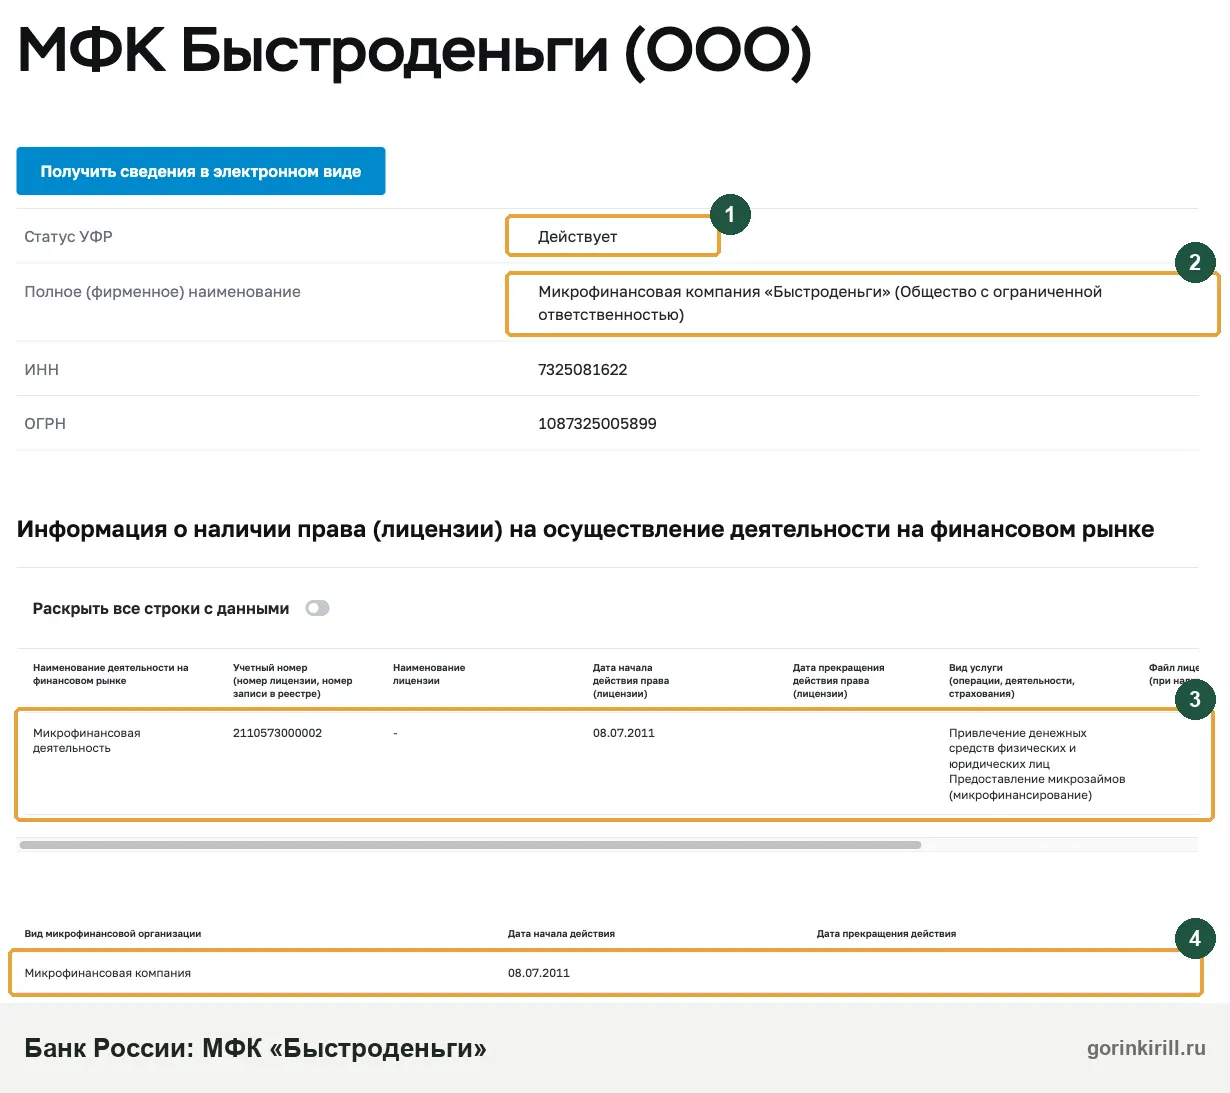
Для заёмщика это важно: от юрлица зависят реквизиты для оплаты, адрес для претензий, личный кабинет и название кредитора в кредитной истории и судебных бумагах.
Старшая компания: МФК Быстроденьги (ООО)
Микрофинансовая компания «Быстроденьги» зарегистрирована 30 июня 2008 года в Ульяновске. Прежнее название, по ЕГРЮЛ, — МФО «Магазин малого кредитования». В государственный реестр микрофинансовых организаций она внесена 8 июля 2011 года под номером 2110573000002. С 24 октября 2013 года состоит в СРО «МиР». Юридический адрес сейчас московский (ул. Барклая, д. 6, стр. 5), а почтовый адрес и административный офис остались в Ульяновске, на улице Карла Маркса, 13а, корпус 1. Генеральный директор — Иванов Алексей Валерьевич: на сайте указано, что он назначен 30 октября 2024 года, в ЕГРЮЛ — с 5 ноября 2024 года. Уставный капитал — 30 млн ₽.
По данным ЕГРЮЛ на checko.ru, у МФК два правопредшественника, в том числе ООО МКК «БДК». Эта компания была в реестре МФО с 2018 года, в январе 2021 года её исключили. Если в старом договоре или в кредитной истории вы видите «БДК» с тем же ульяновским адресом, это прежнее юрлицо той же группы.
Младшая компания: ООО МКК Быстроденьги
Микрокредитная компания создана 14 августа 2025 года, в реестр Банка России внесена 2 октября 2025 года под номером 2503373010188, в СРО «МиР» — с 22 октября 2025 года. Юридический и почтовый адрес — Ульяновск, ул. Карла Маркса, д. 13А, к. 1, этаж 3, помещение 5. Уставный капитал — 5 млн ₽. Генеральный директор — Тарасов Сергей Владимирович: на сайте указано, что он работает с 26 марта 2026 года, в ЕГРЮЛ — с 1 апреля 2026 года.
Зачем группе понадобилось второе юрлицо с тем же названием, в документах не объяснено. Не раскрыто и то, по какому принципу заём оформляет МФК или МКК. В перечне третьих лиц МФК новая МКК названа среди получателей данных для цели «Заполнение и рассмотрение Обществом заявок на получение микрозаймов», то есть МФК может передавать ей данные из заявок. Поэтому ориентироваться нужно не на то, какой сайт вы открывали, а на название кредитора в подписанных документах.
| Что сверять | МФК Быстроденьги (ООО) | ООО МКК Быстроденьги |
|---|---|---|
| ИНН / ОГРН | 7325081622 / 1087325005899 | 7300044749 / 1257300005863 |
| Запись в реестре МФО | № 2110573000002 от 08.07.2011 | № 2503373010188 от 02.10.2025 |
| Сайт | bistrodengi.ru, для выдачи займов также zaim., form., get. и car.bistrodengi.ru | bistrodengi-mkk.ru, разделы /get и /avtolombard |
| Личный кабинет | my.bistrodengi.ru | my.bistrodengi-mkk.ru |
| Телефон на сайте | +7 495 725 25 25, с 7:00 до 20:00 МСК, звонок платный | +7 495 363 63 33, с 7:00 до 20:00 МСК, звонок платный |
| Почта для обращений | feedback@bistrodengi.ru | feedback@bistrodengi-mkk.ru, info@bistrodengi-mkk.ru |
| Адрес для писем | 432071, Ульяновск, ул. Карла Маркса, д. 13а, корп. 1 | 432071, Ульяновск, ул. Карла Маркса, д. 13А, к. 1, этаж/помещ. 3/5 |
Главный признак — ИНН: 7325081622 у МФК, 7300044749 у МКК. Он есть в договоре, кредитном отчёте и судебных документах, а в письмах о долге обязателен по закону; в СМС достаточно названия кредитора (ч. 6 и 7 ст. 7 закона № 230-ФЗ). После уступки там будет ИНН нового кредитора. Если ИНН другой, а уведомления об уступке не было, это другая компания.
Как установить своего кредитора за пять минут
- Откройте Индивидуальные условияЭто часть договора займа, которую вы подписывали. Они хранятся в личном кабинете в разделе «Документы». Посмотрите, какое юрлицо названо в них кредитором.
- Сверьте ИНН с таблицей вышеЗапись 2110573000002 и ИНН 7325081622 относятся к МФК. Запись 2503373010188 и ИНН 7300044749 — к МКК.
- Посмотрите, в какой кабинет вы входитеmy.bistrodengi.ru — кабинет МФК, my.bistrodengi-mkk.ru — кабинет МКК. Это кабинеты разных компаний: если займа нет в одном, поищите его в другом.
- Закажите кредитный отчётВ нём указан кредитор по каждому займу с ИНН. Если займов несколько, увидите и займы у обоих юрлиц. Как найти все бюро, где хранится ваша история, — в статье как узнать, где у вас кредиты.
- Проверьте, кто требует деньги сейчасЕсли пишет или звонит не МФК и не МКК, а коллекторская организация, попросите у неё уведомление об уступке или документ, по которому она действует от имени кредитора. Об этом ниже, в разделе о звонках.
Не платите «на всякий случай» в оба кабинета и не переводите деньги по реквизитам, найденным на сторонних сайтах. Реквизиты для оплаты обе компании не публикуют на сайте: они указаны в личном кабинете, в разделе «Документы», и в Индивидуальных условиях вашего договора.
Однофамильцы и бывшие юрлица
В реестре Банка России среди исключённых МФО есть организации с похожими названиями, но к группе они не относятся: ООО «Быстро деньги» из Углича (исключено в 2015 году), ООО «Быстроденежки» и «Быстроденежки+» из Читы, ООО «БДП» («Быстро деньги плюс») из Северска. Если требование пришло от одной из них, это не «Быстроденьги»: проверьте организацию по ИНН в реестре Банка России и в ЕГРЮЛ.
Во что обходятся займы «Быстроденьги» по опубликованным документам
Условия займов обе компании публикуют в документе «Перечень актуальных предложений». У МФК действует редакция сентября 2025 года, у МКК — от 26 февраля 2026 года. Названия на сайте и в Перечне иногда не совпадают, поэтому ниже указаны оба. Займы без залога выдают только на банковскую карту или счёт.
| Продукт | Кому и сколько | Срок | Ставка |
|---|---|---|---|
| «Приветственный» (в Перечне — «Без процентов 0% первые 10 дней») | Новым клиентам, 3 000–30 000 ₽ | 12–21 день | 0 % с 1-го по 10-й день, далее 0,8 % в день, с пересчётом |
| «Выгодный» (в Перечне — «Снова без процентов») | Повторным клиентам, 3 000–30 000 ₽, не чаще раза в 30 дней | 10–30 дней | 0 % первые 7 дней, далее 0,8 % в день, с пересчётом |
| «Классический» | Всем, 3 000–30 000 ₽; вариант на 31–60 дней — от 1 000 ₽ | 7–30 дней или 31–60 дней | 0,8 % в день весь срок |
| «Праздничный» (в день рождения) | Повторным клиентам раз в год, 1 000–30 000 ₽ | 7–30 дней | 0,6 % в день |
| Аннуитетный «Премиальный» (по сумме и сроку ближе всего к «Долгосрочному» с сайта: до 100 000 ₽, до 180 дней) | 31 000–100 000 ₽ | 70–180 дней, продление недоступно | 0,8 % в день |
| «Оптимальный» | От 10 000 ₽, платёж раз в 14 дней | 70–180 дней, продление недоступно | 0,8 % в день |
| Заём под залог авто («Автомобильный» у МФК, «Максимальный» у МКК) | До 500 000 ₽; в Перечне МКК — от 100 000 ₽, заёмщику 18–65 лет | До 36 месяцев | 0,11–0,32 % в день, ПСК 39–115 % |
| Целевой автозайм «Быстро авто» (МФК) | 100 000–1 000 000 ₽, деньги переводятся продавцу машины | 12–60 месяцев | 0,12–0,15 % в день |
В Перечне есть и льготные продукты. По промокоду выдают «Персональный» под 0,68 % в день. Кроме того, есть «Уникальный на 10 дней»: 0 % первые десять дней и 0,07 % в день потом, с тем же условием о пересчёте. Но почти все займы без залога стоят 0,8 % в день, то есть 292 % годовых. Выше этого закон подняться не даёт.
Бесплатный период и пересчёт процентов задним числом
«Бесплатный» заём работает с условием, которое в Перечне называется сторнированием: если заём продлить или погасить за рамками бесплатного периода, проценты за весь срок пересчитывают по стандартной ставке. В подвале сайта МФК: 0 % с 1-го по 10-й день, если вернуть заём не позднее 10-го дня.
Пример. Новый клиент берёт 10 000 ₽ на 21 день по «Приветственному». Если вернуть долг на 10-й день, он отдаст ровно 10 000 ₽. Если вернуть в срок по договору, на 21-й день, проценты посчитают не за 11 платных дней, а за все 21: 10 000 × 0,8 % × 21 = 1 680 ₽. К возврату будет 11 680 ₽, хотя человек ничего не просрочил.
По Общим условиям платёж, сделанный после 22:00 по московскому времени, считается сделанным на следующий рабочий день. Если оплатить в последний бесплатный день поздно вечером или в пятницу ночью, дата погашения может сдвинуться за пределы бесплатного периода. Тогда проценты пересчитают за весь срок.
Кому выдают заём и как отказаться до перевода денег
По «Правилам предоставления займов» заёмщик должен быть гражданином России в возрасте от 18 до 75 лет, с ИНН, постоянным доходом и мобильным телефоном. Заявку рассматривают до одного рабочего дня. Индивидуальные условия можно принять или отклонить в течение пяти рабочих дней после получения.
Для крупных займов есть период охлаждения. До 50 000 ₽ деньги переводят сразу после подписания, от 50 000 до 200 000 ₽ — через 4 часа, свыше 200 000 ₽ — через 48 часов. Пока деньги не пришли, от займа можно отказаться. Этим стоит воспользоваться, если договор подписан под давлением или по подсказке «помощника» из мессенджера.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Просрочка по «Быстроденьгам»: как растёт долг и где он упирается в потолок
При просрочке продолжают начисляться проценты по ставке договора, а сверху — пени. В «Информации об условиях» у обоих юрлиц пени указаны в размере 20 % годовых от просроченного основного долга. Это предел ч. 21 ст. 5 закона № 353-ФЗ для договоров, где проценты за просрочку продолжают начисляться. Точную цифру смотрите в своих Индивидуальных условиях: их образец компании не публикуют.
По займу на срок до года закон ставит потолок. Когда сумма начисленных процентов, неустойки, иных мер ответственности и платы за услуги кредитора дойдёт до 100 % суммы займа, начисления прекращаются (ч. 24 ст. 5 закона № 353-ФЗ). Но 100 % действует для договоров, заключённых с 1 апреля 2026 года (закон № 545-ФЗ). По договорам с 1 июля 2023 года по 31 марта 2026 года предел — 130 % (закон № 613-ФЗ), а до 1 июля 2023 года закон говорил о полуторакратном размере займа. Условие о пределе печатают на первой странице договора, перед таблицей Индивидуальных условий: там и смотрите цифру для своего займа.
Расчёт на примере займа 15 000 ₽
Допустим, в мае 2026 года взят «Классический» заём 15 000 ₽ на 30 дней под 0,8 % в день. За срок договора набегает 15 000 × 0,8 % × 30 = 3 600 ₽, к возврату 18 600 ₽. Платёж не внесён. Дальше каждый день прибавляется 120 ₽ процентов и около 8 ₽ пени (20 % годовых от 15 000 ₽), всего примерно 128 ₽ в сутки.
До потолка в 15 000 ₽ начислений остаётся 11 400 ₽. Их долг наберёт примерно за 89 дней просрочки. После этого сумма перестанет расти и остановится на 30 000 ₽: 15 000 ₽ займа и 15 000 ₽ начислений. Если бы такой же заём был взят, например, в феврале 2026 года, предел составил бы 130 %, то есть 19 500 ₽ начислений: долг остановился бы на 34 500 ₽ примерно через 124 дня просрочки. Если раньше вы продлевали заём и платили проценты, они тоже входят в потолок: закон говорит о начисленных суммах, а не о неоплаченном остатке.
Судебные расходы и исполнительский сбор в этот потолок не входят: закон перечисляет только проценты, неустойку, иные меры ответственности по договору и платные услуги кредитора. Поэтому долг, взысканный через суд и приставов, может оказаться больше двойной суммы займа.
Займы на 70–180 дней: требование вернуть всё сразу
У аннуитетных «Премиального» и «Оптимального» платежи идут по графику. Если просрочки по ним в сумме превысят 60 дней за последние 180 дней, кредитор вправе потребовать досрочно вернуть весь остаток с процентами, дав на это не меньше 30 календарных дней (ч. 2 ст. 14 закона № 353-ФЗ). Для займов на срок меньше 60 дней, например «Базового» на 42 или 56 дней, достаточно просрочки больше 10 дней, а срок на возврат — не меньше 10 дней (ч. 3 ст. 14). Подробнее о таком требовании — в статье о досрочном возврате долга.
Заём под залог машины: другие правила
Автозаймы выдают на срок до 36 месяцев, а «Быстро авто» — до 60 месяцев. Если срок договора больше года, предел из ч. 24 ст. 5 на него не распространяется. Главный риск при просрочке здесь — не сумма процентов, а машина. Для таких займов залог транспорта обязателен, это прямо указано в «Информации об условиях».
Взыскание на машину по общему правилу не обращают, если долг меньше 5 % её стоимости и просрочка меньше трёх месяцев. Но это лишь презумпция незначительного нарушения, кредитор может доказать обратное (п. 2 ст. 348 ГК). А если платежи по графику пропущены больше трёх раз за 12 месяцев, взыскание допускается, даже когда каждая просрочка маленькая, если договор залога не говорит иного (п. 3 ст. 348 ГК). Взыскание обращают по решению суда, если внесудебный порядок не предусмотрен соглашением сторон (п. 1 ст. 349 ГК). Что делают с машиной приставы — в статье могут ли приставы забрать автомобиль.
До продажи заложенной машины должник вправе остановить обращение взыскания, погасив просроченную часть долга. Соглашение, которое запрещает это, ничтожно (п. 4 ст. 348 ГК). Если по автозайму появилась просрочка, закрывать в первую очередь стоит именно её. Если же кредитор уже потребовал вернуть весь заём досрочно, для остановки взыскания, скорее всего, придётся погасить весь остаток.
Что будет, если не платить: хронология от первого дня до приставов
Внутренний график взыскания ни МФК, ни МКК не публикуют. Ниже то, что следует из их документов и закона; точные даты зависят от решений кредитора.
| Когда | Что происходит | Что можно сделать |
|---|---|---|
| День платежа | Платёж после 22:00 МСК засчитывается следующим рабочим днём | Платить заранее, днём, способом с быстрым зачислением |
| С первого дня просрочки | Проценты по ставке договора и пени 20 % годовых на просроченный основной долг | Продлить заём, если кнопка доступна, или написать о реструктуризации |
| До 16-го дня просрочки | По странице продления услуга ещё доступна | Оплатить проценты способом из кабинета и подписать соглашение |
| Больше 10 дней (заём на срок меньше 60 дней) или 60 дней за 180 (длинный заём) | Кредитор вправе потребовать досрочно вернуть весь остаток | Использовать отведённые 10 или 30 дней для переговоров |
| Через 3–4 месяца (в примере с займом 15 000 ₽) | Начисления упираются в потолок: 100 % суммы займа, по договорам с 1 июля 2023 по 31 марта 2026 года — 130 % | Сверить расчёт с пределом на первой странице договора |
| Через 4 месяца от начала просрочки | Появляется право отказаться от взаимодействия | Направить заявление об отказе |
| В любой момент после просрочки | Заявление мировому судье о выдаче судебного приказа | Подать возражения в течение 10 дней с получения копии приказа |
| После приказа или решения суда | Исполнительное производство, аресты счетов, удержания из дохода | Заявление о сохранении прожиточного минимума |
Судебный приказ и десять дней на возражения
Требование по займу до 500 000 ₽ кредитор может взыскать через судебный приказ (ст. 121 ГПК). Судья выносит его без вызова сторон и без заседания (ст. 126 ГПК). Возражения подают в течение 10 дней со дня получения копии приказа (ст. 128 ГПК). Причины объяснять не обязательно, достаточно написать, что вы не согласны с требованием. Получив возражения в срок, судья отменяет приказ, и кредитору придётся подавать обычный иск (ст. 129 ГПК), где можно спорить о сумме и заявлять о сроке давности. Порядок описан в статье о процедуре судебного приказа, а бланк есть в разделе возражения на судебный приказ.
Десятидневный срок идёт с получения копии приказа. Если письмо из суда лежит на почте, заберите его и сразу проверьте, кто взыскатель: МФК, МКК или уже коллекторская организация.
Если срок пропущен, а о приказе вы узнали от приставов или по списанию со счёта, получите копию приказа и подайте возражения с заявлением о восстановлении срока, указав причину и приложив доказательства, например, что жили по другому адресу (ст. 112 ГПК). Образцы есть в разделах копия судебного приказа и восстановление пропущенного срока. Письма из суда лучше забирать вовремя: если письмо не получено по вашей вине, доказать уважительную причину будет сложнее.
Приставы: сколько удержат и что оставят
Если приказ не отменён, взыскатель предъявляет его приставам. При неоплате в срок для добровольного исполнения к долгу добавится исполнительский сбор: в редакции закона № 563-ФЗ от 29.12.2025 это 12 % от суммы, но не меньше 2 000 ₽ для граждан (ст. 112 закона № 229-ФЗ). Подробно — в статье об исполнительском сборе. Из зарплаты и других доходов по обычным долгам удерживают не больше 50 % (ст. 99 закона № 229-ФЗ). О том, когда из-за долга могут ограничить выезд, — в статье о запрете на выезд за долги.
Пристав сохраняет ежемесячный доход в размере прожиточного минимума по заявлению должника (ч. 5.1 ст. 69 закона № 229-ФЗ). Подайте такое заявление сами, не дожидаясь ареста зарплатной карты. Размер для своего региона смотрите в таблице прожиточного минимума на 2026 год.
Если долгу больше трёх лет
Общий срок исковой давности — три года (ст. 196 ГК). По займу с одним платежом он идёт со дня, когда деньги нужно было вернуть, по займу частями — отдельно по каждому платежу. Уступка долга коллектору срок не меняет (ст. 201 ГК). А вот признание долга, например письменное или частичной оплатой, может прервать его, и отсчёт начнётся заново (ст. 203 ГК). Поэтому по старому долгу ничего не платите и не подписывайте, пока не сверите даты. Суд применяет давность только по заявлению должника. Как это сделать — в статье о списании долгов по сроку давности.
Звонки о долге: коллектор группы и ещё 85 участников
На сайте МФК опубликован «Перечень третьих лиц» — список тех, кому компания может передавать персональные данные клиентов. В разделе 3 «Принудительное взыскание задолженности» 86 позиций: 80 организаций и 6 индивидуальных предпринимателей. Среди них АО «Экванта» и коллектор группы «Финэква», а также профессиональные коллекторские организации: ПКО «Бюро взыскания «Правёж», АО ПКО «ЦДУ», ПКО «М.Б.А. Финансы», ПКО «Филберт», ПКО «Феникс», НАО ПКО «ПКБ» и другие. У МКК свой перечень, он опубликован на её сайте.
Из перечня нельзя понять, какие из этих организаций работают как агенты кредитора, а каким долги продают. Поэтому звонок из любой компании этого списка сам по себе ещё не означает, что долг перешёл к ней. Карточки части этих организаций есть в нашем каталоге коллекторов, например АО ПКО «ЦДУ», ПКО «Филберт» и НАО ПКО «ПКБ». О «М.Б.А. Финансы» есть отдельный разбор.
«Финэква» — коллектор той же группы
ООО «ПКО «Финэква» (ИНН 7300023241) зарегистрировано 25 августа 2023 года и по ЕГРЮЛ на 100 % принадлежит той же АО «Экванта». Находится компания в том же ульяновском здании на улице Карла Маркса, 13А, что и МКК. Генеральный директор — Злебкин Алексей Викторович. Если вам звонят или пишут из «Финэквы» по займу «Быстроденьги», это взыскание внутри группы, а не посторонняя фирма. Карточка компании — ООО ПКО «Финэква».
«Финэква» состоит в государственном реестре коллекторов ФССП: запись № В006-00127-73/00769644, решение о внесении от 14.11.2023. Найти её можно по ИНН 7300023241 в реестре на сайте ФССП. Если реквизиты у звонящего не совпадают с реестром, не платите, пока не получите документы от своего кредитора.
Долг продали или только поручили взыскание
Есть два варианта. При агентской схеме долг остаётся у МФК или МКК, а коллектор звонит от их имени, и платить нужно по-прежнему кредитору. При уступке (цессии) новым кредитором становится коллектор, и к нему переходят права в том же объёме, включая проценты (ст. 384 ГК). Закон разрешает уступать потребительский долг только организации, которая профессионально выдаёт потребительские займы (МФО, банку и т. п.), профессиональной коллекторской организации, специализированному финансовому обществу или физлицу, названному в письменном согласии, которое заёмщик дал уже после появления просрочки. И только если уступка не запрещена договором (ч. 1 ст. 12 закона № 353-ФЗ). В анкете при оформлении займа «Быстроденьги» заёмщик как раз выбирает, запрещает он уступку или разрешает.
Пока вас не уведомили об уступке, оплата прежнему кредитору считается надлежащим исполнением (п. 3 ст. 382 ГК). На звонок «ваш долг теперь наш» просите письменное уведомление и реквизиты. О том, как проверить такой долг и нужно ли его выкупать, — в статье о выкупе долга по договору цессии.
Сколько раз вправе звонить и писать
Закон № 230-ФЗ ограничивает и кредитора, и нанятых им коллекторов (ст. 7):
- звонить и встречаться нельзя с 22:00 до 8:00 в будни и с 20:00 до 9:00 в выходные и праздники;
- звонков — не больше одного в сутки, двух в неделю и восьми в месяц; личных встреч — не больше одной в неделю;
- сообщений — не больше двух в сутки, четырёх в неделю и шестнадцати в месяц;
- в начале разговора звонящий обязан назвать себя, кредитора и сумму долга.
Если звонков больше или вам угрожают, записывайте даты, номера и содержание. О том, что коллектор может и чего не может делать, — в статье что могут сделать коллекторы, а если к вам пришли — в статье что делать, если коллекторы пришли домой.
Как прекратить общение с коллектором
Отказ от взаимодействия можно направить не раньше, чем через четыре месяца с начала просрочки. Более ранний отказ недействителен. Заявление составляют по утверждённой форме и отправляют только способами из закона: через нотариуса, заказным письмом, вручением под расписку или на электронную почту кредитора с того адреса, который вы указывали в договоре, либо иным способом, если он прямо согласован с кредитором (ч. 2 ст. 8 и ч. 4 ст. 4 закона № 230-ФЗ). Сообщение в чат могут не признать. Через три рабочих дня после получения заявления кредитор и его представитель перестают по своей инициативе звонить, приходить и писать. Но после вступления в силу приказа или решения о взыскании отказ приостанавливается на два месяца, и звонки снова законны (ч. 7 и 8 ст. 8). Другой вариант — общение только через представителя, но им может быть только адвокат. Образец — заявление об отказе от взаимодействия. Долг от этого не исчезает, кредитор может идти в суд.
Если человек, назвавшийся сотрудником «Быстроденег» или коллектором, просит перевести деньги на карту физлица, продиктовать код из СМС или оформить «заём на погашение», прекратите разговор. Перезвоните по официальному номеру своего кредитора и проверьте, есть ли у вас вообще долг.
Личный кабинет: my.bistrodengi.ru или my.bistrodengi-mkk.ru
У двух юрлиц два разных кабинета: my.bistrodengi.ru у МФК и my.bistrodengi-mkk.ru у МКК. Мобильное приложение одно и то же, в RuStore оно опубликовано как ru.bistrodengi.app, и ссылки на App Store и Google Play на обоих сайтах одинаковые.
Как входят в кабинет по документам компании
По Общим условиям войти можно через Госуслуги, Т-ID, по номеру телефона и дате рождения или другими способами из самого кабинета. Через кабинет компания присылает уведомления и документы; по Правилам комплексного обслуживания там видны займы, операции и действия по взысканию долга. Там же продлевают заём и платят.
Если войти не получается
- Сменился номер телефона. О смене номера нужно сообщить компании: с номера, которого нет в аккаунте, контакт-центр даёт только общие консультации.
- Заём закрыт давно. Доступ ограничивают, если с погашения последнего займа прошло три года без обращений и обновления данных, а также по закону № 115-ФЗ или без ответа на запрос документов.
- Заём у другого юрлица. Проверьте второй кабинет: данные для входа в один могут не подойти к другому.
- За вас обращается родственник. Ему нужна нотариальная доверенность с полномочиями по договору займа. Опекунам и попечителям доверенность не нужна.
Пока договор действует, раз в месяц можно бесплатно узнать через контакт-центр размер текущего долга и историю операций. Если с кабинетом проблема, а платить нужно сегодня, запросите сумму и реквизиты письменно: на feedback@bistrodengi.ru у МФК или на feedback@bistrodengi-mkk.ru у МКК.
«Кредит Экспресс» — это не кабинет кредитора
Страница «Быстроденьги — личный кабинет, регистрация и вход по номеру телефона» на сайте credit-xpress.ru — это карточка в каталоге займов, а не сайт кредитора и не его кабинет. Данные каталога расходятся с документами компаний: автозаём там указан под 0,08 % в день, хотя у МФК и МКК такие займы стоят от 0,11 % в день, а срок — «до 360 месяцев» вместо 36 (у «Быстро авто» — 60) по документам кредиторов. Не путайте каталог и с ПКО «Кредитэкспресс Финанс» — коллекторской организацией из перечня третьих лиц МФК.
Оплата: способы, комиссии и момент, когда долг считается погашенным
Оба сайта описывают одни и те же способы оплаты, комиссии взяты из ответов на страницах «Как погасить». В договорных документах ставки комиссии нет: Общие условия лишь предупреждают, что её нужно учитывать, чтобы платёж покрыл долг.
| Способ | Комиссия по ответам на сайте | Зачисление | Годится для продления |
|---|---|---|---|
| Онлайн картой: кабинет, приложение, форма на сайте | 9 % от платежа, но не меньше 30 ₽; для карт Сбера и Альфа-Банка — ещё дополнительная комиссия; размер показывают до подтверждения | Сразу | Да, продлевают через способы кабинета |
| Перевод по реквизитам с номером договора | МФК: комиссия есть, размер уточняйте в своём банке. МКК: сама не берёт, возможна комиссия банка | От 1 до 5 рабочих дней | Нет, деньги зачтут в очередной платёж |
| Сбербанк Онлайн | 1 % от платежа | От 1 до 5 рабочих дней | В документах не указано |
| Почта России по бланку с сайта | 0 % | До 10 рабочих дней | Нет, деньги зачтут в очередной платёж |
При платеже 18 600 ₽ комиссия 9 % составит 1 674 ₽. На сайтах она названа комиссией платёжной системы. Без комиссии, по данным сайтов, — только Почта России. Перевод по реквизитам может оказаться дешевле 9 %, но размер комиссии уточните в своём банке и отправляйте деньги заранее. При оплате онлайн проверьте сумму комиссии на экране подтверждения.
Правила, из-за которых платёж «теряется»
- В банковском переводе укажите номер договора, иначе платёж учтут, только когда поймут, к какому займу он относится.
- Безналичный платёж считается внесённым, когда его исполнение подтвердил ваш банк. Платёж через терминал или платёжного агента — в момент поступления денег к ним.
- Все сроки считаются по московскому времени. После 22:00 МСК платёж переносится на следующий рабочий день.
- Сохраняйте чек, пока платёж не появится в истории; если не появился, отправьте чек в поддержку.
Проценты для продления нельзя платить переводом по реквизитам или через Почту России. По Общим условиям такие деньги не продлят заём, а уйдут в счёт очередного платежа, и просрочка продолжится. Для продления платите только способом, доступным в личном кабинете.
Досрочное погашение и возврат переплаты
В первые 14 дней после получения займа его можно вернуть досрочно без заявления. Позже о досрочном возврате нужно заявить минимум за 30 дней, через кабинет или чат на сайте. Проценты начисляются только за фактический срок пользования. Если после закрытия займа осталась переплата, компания вернёт её по заявлению, где указано, куда перечислить деньги. Подробнее — в статье как вернуть переплату в МФО. Справку о закрытии долга запрашивают через чат-бот или горячую линию.
Продление, реструктуризация и переговоры с «Быстроденьгами»
Если платить нечем прямо сейчас, у компании есть два инструмента: продление срока и реструктуризация. Оба — по соглашению с кредитором, и компания вправе отказать. Но есть и право заёмщика, которое от согласия кредитора не зависит, — кредитные каникулы.
Кредитные каникулы при падении дохода
Если среднемесячный доход за два месяца перед обращением упал больше чем на 30 % по сравнению со средним за предыдущие 12 месяцев, заёмщик вправе потребовать льготный период до шести месяцев, когда платежи приостанавливаются (ст. 6.1-2 закона № 353-ФЗ). Условия: сумма займа не выше лимита правительства, договор раньше по такому требованию не менялся, по долгу нет вступившего в силу судебного акта о взыскании и не предъявлен исполнительный документ. К требованию прикладывают документы о доходах, например справку о доходах и суммах налога, и отправляют его способом из договора, заказным письмом или под расписку. Кредитор обязан рассмотреть требование за пять рабочих дней. У участников СВО свои каникулы, о них — в статье о кредитных каникулах для участников СВО.
Продление: сайт и Общие условия говорят разное
По Общим условиям для продления нужно нажать кнопку в кабинете, если она доступна, подписать соглашение и оплатить начисленные проценты. Компания может отказать без объяснения причин. Продлить нельзя в день выдачи, дважды за один день, если, как сказано в документе, «прошло больше 16 дней после продления срока возврата», если начисления после продления превысят законный лимит и если договор уже истёк. Аннуитетные «Премиальный» и «Оптимальный» не продлеваются вообще.
На странице «Продлить» цифр больше, и они противоречат друг другу. Там сказано, что продление доступно со второго дня займа до 16-го дня просрочки на срок до 30 дней и «до 5 раз по 1 займу». Ниже — что продлевать можно «столько раз, сколько необходимо», и порог в 125 % суммы займа, которого нет в законе. Опирайтесь на Общие условия и на то, что показывает кабинет по вашему договору.
Продление не бесплатно. Вы платите все проценты, начисленные к этому дню, а тело долга остаётся прежним. Если заём уже просрочен, проценты придётся оплатить и за дни просрочки. Все уплаченные проценты входят в потолок начислений по договору.
Реструктуризация и отсрочка
В справочнике клиента на сайте МФК реструктуризация описана как дополнительное соглашение, после подписания которого прекращают начислять проценты и пени, а в соглашении фиксируют полную сумму к оплате и дату, до которой её нужно погасить. Общие условия прямо разрешают компании присылать клиентам предложения о реструктуризации. На сайте ещё лежит памятка 2020 года об отсрочке до шести месяцев в период COVID-19, но рассчитывать на те же условия сейчас не стоит.
Как просить, чтобы просьба осталась на бумаге
Устную договорённость потом трудно доказать, поэтому пишите через форму обращения или на почту своего юрлица. Укажите номер договора и причину, приложите документы и предложите конкретный вариант: посильную сумму платежа или дату, к которой закроете долг. Готовый шаблон письма есть в разделе запрос в МФО. Пока идёт переписка, просрочка не останавливается. Если долг свежий и вы договариваетесь с кредитором, частичный платёж уменьшит сумму к оплате, но сначала он уйдёт на просроченные проценты, а не на основной долг (ч. 20 ст. 5 закона № 353-ФЗ). Если же с даты возврата займа прошло около трёх лет, не платите и не подписывайте ничего, пока не проверите срок давности.
Списания за «Электронного доктора», страховки и «Кредитный рейтинг»
В «Информации об условиях» сказано, что для займов без залога других договоров и услуг заключать не нужно. При этом на сайте МФК опубликованы документы по платным дополнительным продуктам. Если в выписке есть непонятные списания, сверьтесь с таблицей.
| Продукт | Кто оказывает | Цена по документам | Как отказаться |
|---|---|---|---|
| «Электронный доктор» — доступ к сервису рекомендаций о здоровье | МФК или МКК как сублицензиар (у каждой своя оферта); платформа ООО «Сириус», ИНН 7734666622, call4life.ru | От 100 до 10 000 ₽ за 30–180 дней (приказ ДРБ-549 от 26.02.2024) | По оферте — в течение 30 дней с оплаты через чат поддержки; возврат за вычетом прошедших дней доступа |
| Страховые полисы | В том числе ПАО СК «Росгосстрах» и ООО «Абсолют Страхование»; в перечне третьих лиц МФК и в правилах на сайте есть и АО «Д2 Страхование» | В образцах полисов — 2 000, 2 500, 3 500 и 3 750 ₽ | Заявление об отказе от дополнительного продукта; если страховку оформили вместе с займом, закон даёт 30 календарных дней |
| Включение в список застрахованных по коллективному договору № 02-21-МФК | Сама МФК, приказ № ДП-041 от 03.03.2022 | От 200 до 60 000 ₽ при подключении в офлайн-канале, в зависимости от тарифа и страховой суммы | Заявление об исключении из числа застрахованных в течение 30 календарных дней (п. 3 ч. 2.1 ст. 7 закона № 353-ФЗ) |
| Подписка «Кредитный рейтинг» | Подключается в кабинете МФК; для доступа к рейтингу в перечне третьих лиц названы ООО «Экванталаб» и ООО «Экватех» | На сайте не указана | Порядок не опубликован; письменное заявление в компанию |
«Электронный доктор» оформляется как публичная оферта: оплата означает её принятие, доступ продлевается оплатой следующего периода. Для страховок и прочих продуктов на сайте есть бланк «Заявление об отказе от дополнительного продукта». Если основания для возврата есть, деньги вернут на ту карту, на которую был получен заём, в срок до 7 рабочих дней.
Отказываться выгоднее сразу. По оферте «Электронного доктора» отказ принимают в течение 30 дней с оплаты, а сумма к возврату уменьшается с каждым днём доступа. Если услугу или страховку подключили при оформлении займа, 30 календарных дней на отказ даёт и закон: исполнитель возвращает деньги за вычетом оказанной части за 7 рабочих дней, а если третье лицо не вернуло, требование можно предъявить кредитору (ч. 2.7, 2.9, 2.10 ст. 7 закона № 353-ФЗ). Позже вернуть деньги сложнее. Как найти, кто списывает деньги, и отписаться — в статье об отписке от платных услуг займов.
Кредитный рейтинг не обязательно покупать, подробнее — в статье о кредитном рейтинге на Госуслугах.
Заём на ваше имя, которого вы не брали
На странице «История» сайта МФК есть рекомендации на случай, если заём оформили без вашего согласия. Действовать стоит в тот же день, когда вы узнали о займе.
- Закажите кредитные отчёты и посмотрите, какое юрлицо указано кредитором и на какую карту или счёт перечислены деньги.
- Подайте заявление в полицию о мошенничестве и получите талон о его принятии.
- Напишите кредитору, что договор вы не заключали, приложите талон и попросите остановить взыскание и исправить кредитную историю.
- Подайте заявления об оспаривании записи в каждое бюро, где она есть. Как это устроено, — в статье как улучшить кредитную историю.
- Установите самозапрет на кредиты, чтобы на вас не оформили новые займы.
Если по чужому займу пришёл судебный приказ, подайте возражения в течение 10 дней с получения копии, а если срок уже пропущен — вместе с заявлением о его восстановлении. Иначе по приказу начнут взыскивать с вас.
Отзывы должников о «Быстроденьгах»: как отделить опыт от правил
На главной странице МФК показаны средние оценки с 2ГИС, «Яндекс Карт», Sravni.ru и других площадок — их компания выбрала сама. Читая отзывы должников, проверьте четыре вещи:
- Какой кредитор. Отзыв о МФК может не касаться займа МКК и наоборот.
- Когда написан. Правила и документы менялись, на сайте МФК есть архив редакций с 2016 года.
- Кто звонил. Если в отзыве назван коллектор, найдите его в перечне третьих лиц и в реестре ФССП.
- Есть ли конкретика: даты, суммы, ответ компании. Жалоба на проценты по «бесплатному» займу часто объясняется пересчётом после льготного периода.
Если с вами нарушают закон, например звонят ночью, пишите не отзыв, а жалобу в ФССП.
Жалобы: от Службы защиты интересов до финансового уполномоченного и ФССП
Лестница обращений у обеих компаний одинаковая. Первичное обращение подают через форму bistrodengi.ru/feedback/ (МФК) или bistrodengi-mkk.ru/feedback (МКК) либо на почту своего юрлица. У МФК есть «Служба защиты интересов клиента». Она рассматривает только повторные обращения, если ответ не устроил или его нет 15 рабочих дней, и отвечает в срок до 5 рабочих дней.
| Проблема | Куда обращаться | Что приложить |
|---|---|---|
| Неверный расчёт, не засчитан платёж, отказ вернуть переплату | Кредитор, затем финансовый уполномоченный (8 800 200-00-10) | Договор, чеки, ответ компании |
| Нарушение правил взыскания: время и частота звонков, угрозы | ФССП через форму на fssp.gov.ru, копия кредитору | Список звонков, записи, скриншоты |
| Нарушение стандартов МФО, игнорирование обращений | СРО «МиР», интернет-приёмная Банка России | Копии обращений и ответов |
| Заём оформлен мошенниками | Полиция, кредитор, бюро кредитных историй | Талон из полиции, кредитный отчёт |
Для имущественного спора с МФО до 500 000 ₽ обращение к финансовому уполномоченному обязательно до суда. Так сказано в памятке «Порядок урегулирования споров» на сайте МФК. Рассмотрение бесплатное, но сначала нужно обратиться в саму МФО.
Жалобу в ФССП на коллектора удобно подать по готовому образцу — жалоба на коллектора в ФССП. Реестр микрофинансовых организаций, в котором можно проверить оба юрлица по ИНН, опубликован на сайте Банка России.
Банкротство, если «Быстроденьги» — не единственный долг
Хуже всего, когда займов несколько и новые берутся, чтобы погасить старые. У каждого свой потолок начислений, но вместе они быстро превышают доход, а удержания у приставов забирают до половины зарплаты. Разобраться, с чего начать, поможет статья как списать микрозаймы.
Внесудебное банкротство через МФЦ
Если общая сумма долгов от 25 000 до 1 000 000 ₽, можно подать заявление в МФЦ бесплатно, но только при одном из оснований закона (ст. 223.2 закона № 127-ФЗ). Например, исполнительное производство окончено из-за того, что взыскивать нечего, и новых производств нет. Или основной доход — пенсия (либо вы получаете ежемесячное пособие на ребёнка), исполнительный документ выдан не позднее чем за год до обращения, предъявлялся к исполнению и не исполнен или исполнен частично, а имущества для взыскания нет. Условия подробно разобраны в статье о банкротстве через МФЦ.
В заявление для МФЦ нужно включить всех кредиторов с точными названиями. Для займов «Быстроденег» указывайте то юрлицо, которое значится в договоре и кредитном отчёте: МФК Быстроденьги (ООО) или ООО МКК Быстроденьги, а если долг уступлен — нового кредитора. Освобождение не распространяется на кредиторов, которых нет в заявлении (п. 2 ст. 223.6 закона № 127-ФЗ).
Судебная процедура
Если долги больше миллиона или оснований для МФЦ нет, остаётся банкротство через арбитражный суд. Долги перед МФО, в том числе перед обоими юрлицами «Быстроденег», включают в процедуру вместе с остальными. Освободит ли суд от них, решается по итогам процедуры: например, если при получении займа вы сообщили кредитору заведомо ложные сведения, в освобождении могут отказать (п. 4 ст. 213.28 закона № 127-ФЗ). Как устроена процедура, — в статье о законе о банкротстве физических лиц. Подходит ли она в вашей ситуации, можно обсудить на консультации с юристом по банкротству. Процедура требует расходов и имеет последствия, поэтому решение принимают после расчёта.
Если платёж уже пропущен: план на ближайшую неделю
- Установите кредитора — МФК или МКК — и войдите в его кабинет.
- Посмотрите точную сумму долга и сверьте начисления с пределом на первой странице договора: 100 % или 130 % суммы займа на срок до года.
- Если с начала просрочки прошло не больше 16 дней, проверьте, доступна ли кнопка продления, и оплатите проценты способом из кабинета.
- Если продление недоступно, а доход упал больше чем на 30 %, потребуйте кредитные каникулы; в остальных случаях напишите о реструктуризации.
- Посмотрите выписку по карте на списания за дополнительные продукты и откажитесь от ненужных.
- Начните записывать звонки: дата, время, номер, кто звонил.
- Следите за почтой из суда: на возражения против приказа — 10 дней.
- Если займов несколько, выпишите все долги и сравните их с доходом: так станет ясно, хватит ли переговоров.
Вопросы о «Быстроденьгах»: кредитор, кабинет, долг и коллекторы
Быстроденьги — это МФК или МКК?
Как понять, кому я должен: МФК Быстроденьги или МКК Быстроденьги?
Как войти в личный кабинет Быстроденьги?
Быстроденьги Кредит Экспресс — это личный кабинет?
Что будет, если не платить Быстроденьгам?
Сколько максимум можно быть должным Быстроденьгам по займу 30 000 рублей?
Почему по займу под 0% пришлось платить проценты?
Как оплатить заём Быстроденьги без комиссии?
Можно ли продлить заём в Быстроденьгах, если уже просрочил?
Кто звонит от Быстроденег по долгу?
Как остановить звонки коллекторов по займу Быстроденьги?
Что делать, если пришёл судебный приказ по займу Быстроденьги?
Как отказаться от Электронного доктора и страховки в Быстроденьгах?
Можно ли списать долг перед Быстроденьгами через банкротство?
Читайте также
- Возьмика: заём под 0 % и просрочка — что будет, если не платить
- Микрозелень: что будет, если не платить займ, и где потолок долга
- Скрудж займ: что будет, если не платить, и где предел роста долга
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.