Екапуста: что будет, если не платить займ МКК «Русинтерфинанс»
Кратко
Если не платить «еКапусте», долг растёт на проценты, по займу с апреля 2026 года до 100 % суммы. Компания может списывать с карт, которые вы использовали, продать долг и получить судебный приказ.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 24 минВзыскание долгов
Проверено по законам на 02.11.2026. Кирилл Горин, юрист, арбитражный управляющий
У «еКапусты» в условиях, действующих с 01.10.2026, нет штрафа и пени: если не платить, долг растёт за счёт процентов. ООО МКК «Русинтерфинанс» начисляет их за каждый день, при обычной ставке 292 % годовых это 0,8 % в день. Для займа с 1 апреля 2026 года начисления останавливаются на 100 % его суммы (ч. 24 ст. 5 закона № 353-ФЗ). Условия разрешают списывать долг с карт, которыми вы пользовались, а позже компания может получить судебный приказ. Старый договор проверьте по своим условиям.
Что сделать сегодня:
- Сохраните из личного кабинета индивидуальные условия, график и историю платежей. От даты договора зависит предел начислений.
- Посчитайте, сколько можете внести после расходов на жильё, еду и лекарства. Если через месяц деньги будут, а на проценты есть сейчас, смотрите продление. Если доход упал больше чем на 30 %, смотрите кредитные каникулы.
- Если списание оставит семью без денег на еду, отзовите согласие на списания.
- Запросите точную сумму письмом: его можно заполнить онлайн в конструкторе документов «Запрос в МФО о размере задолженности».
- Если долгов несколько, пройдите проверку ситуации с микрозаймами: она подскажет следующий шаг.
Что будет, если не платить заём «еКапусты»: по времени
Если не отдавать заём, сначала растут проценты и начинаются попытки списания, затем идут звонки и запись в кредитной истории, позже возможны продажа долга, судебный приказ и приставы. Закон не обязывает компанию делать это в определённый день, поэтому сроки в таблице ориентировочные. Точнее их покажут ваши индивидуальные условия и письма компании. Общая картина для любых организаций описана в статье что будет при просрочке микрозайма: предел долга, суд, приставы.
| Когда | Что происходит | Что делать |
|---|---|---|
| Дата возврата прошла | Проценты идут дальше. По акции «Первый займ бесплатно» скидка пропадает | Запросить расчёт, выбрать продление, каникулы или частичную оплату |
| С первого дня просрочки | Попытки списать долг с карт и кошельков, лимит могут уменьшить или заблокировать | Решить, оставлять ли согласие на списания |
| Первые недели | Звонки и сообщения, сведения о просрочке в бюро кредитных историй | Сохранять записи звонков, проверить кредитный отчёт |
| Больше 60 дней просрочки за последние 180 (по договору короче 60 дней: больше 10 дней) | Компания вправе потребовать весь остаток, дав срок не меньше 30 дней, а по договору короче 60 дней не меньше 10 дней (ч. 2 и 3 ст. 14 закона № 353-ФЗ) | Сохранить требование с датой, сверить сумму с пределом |
| Через 4 месяца просрочки и позже | Появляется право отказаться от общения с кредитором | Отправить заявление по форме заказным письмом |
| Через месяцы | Заявление мировому судье о судебном приказе | Подать возражения в течение 10 дней со дня получения копии, если есть спор |
| После приказа | Приставы или банк: арест счетов, удержания, у приставов исполнительский сбор | Заявить о сохранении прожиточного минимума |
| В любой момент просрочки | Возможна продажа долга, если в договоре нет запрета уступки | Проверить нового кредитора, не платить по случайным реквизитам |
Как ведут себя в «еКапусте» при просрочке: что брать из отзывов должников
Как «еКапуста» ведёт себя при просрочке по своим документам, показано в таблице выше. Сроки из отзывов этого не уточнят: у чужого договора другая дата, сумма и редакция условий. Общие условия компании не раз менялись, последняя редакция действует с 01.10.2026 (страница документов). Если кому-то приказ пришёл через год, вам он может прийти раньше. Неформально договориться по телефону можно, но такая договорённость ничего не закрепляет: просите ответ письмом.
Сумму из чужого рассказа не применяйте к себе: считайте её по дате своего договора. Для жалобы на звонки нужны запись и детализация, ссылка на отзывы ничего не докажет. Надёжные источники по вашему займу: индивидуальные условия, график в кабинете, письменный расчёт и кредитный отчёт. Выигрышные дела по чужим займам тоже не переносите на себя: два дела с «Русинтерфинансом» разобраны ниже, исход в них разный. Если займов несколько и вы помните не все, пригодится статья как узнать все свои кредиты и займы.
Сколько вырастет долг в «еКапусте»: проценты и предел
Долг растёт на проценты по ставке договора, пока все начисления не дойдут до предела из закона. Компания публикует две ставки: 292 % и 198,56 % годовых, то есть 0,8 % и примерно 0,54 % в день («Информация об условиях» с 01.10.2026, п. 8). Свою ставку смотрите в п. 4 индивидуальных условий.
Пониженная ставка рассчитана на узкий круг людей. По п. 2.1.1 общих условий заёмщик подтверждает 36 месяцев работы у одного работодателя и доход от 200 000 ₽ в каждом из последних 12 месяцев. Примеры ниже считаны по 0,8 % в день, это верхний предел закона (ч. 23 ст. 5).
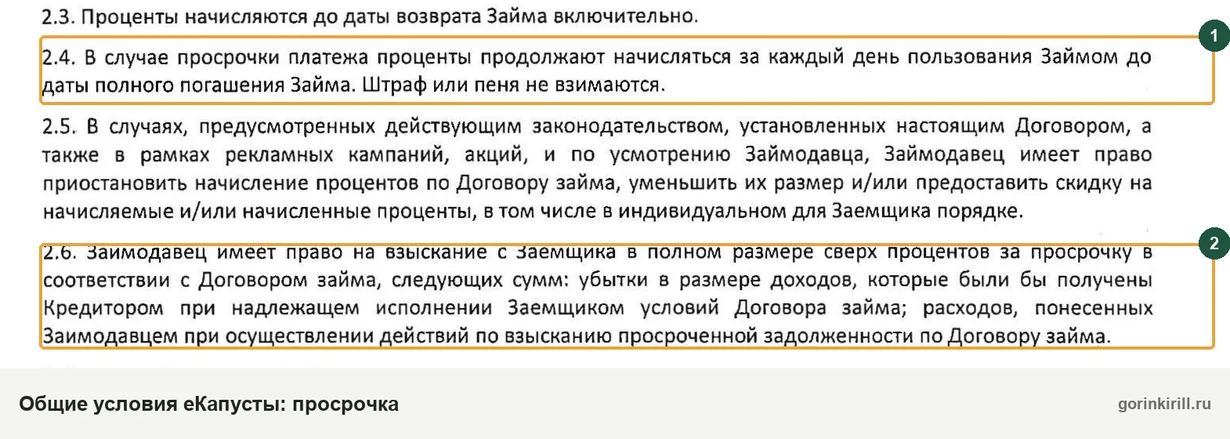
Об отсутствии штрафа и пени сказано ещё в п. 15 «Информации об условиях». В согласиях заёмщика неустойка всё же упомянута среди сумм для судебного приказа. Если такая строка появилась в требовании или приказе, просите основание: в действующих условиях неустойки нет. По договору старой редакции смотрите п. 12 индивидуальных условий.
Первый займ бесплатно: что будет при просрочке
Акция действует на первый транш (часть денег из одобренного лимита) займа с лимитом, на срок до 32 дней. Бесплатным он останется, только если вы вернёте деньги или продлите заём в выбранный срок. Иначе проценты начисляют в полном размере с первого дня за весь период (правила акции, п. 5.4, 5.5). Ставка по акции определяется автоматической оценкой заёмщика, от 0 % до базовой (п. 5.6), поэтому проверьте цифру в своём договоре.
Условный пример. Первый транш 15 000 ₽ взят в октябре 2026 года на 20 дней под 0 %, вернуть в срок не получилось. На 21-й день скидка пропала, проценты считают за все 21 день: 15 000 × 0,8 % × 21 = 2 520 ₽. Долг теперь 17 520 ₽, накануне был 15 000 ₽. Каждый следующий день добавляет 120 ₽.
Если к дате не успеваете, продлите заём до срока, когда такая возможность есть в кабинете: так условия акции сохраняются, а проценты начисляют за срок продления.
Какой предел начислений по вашему договору
Все виды займов компании выдаются меньше чем на год, максимальный заём составляет 100 000 ₽: долгосрочный до 49 000 ₽ на 90–180 дней, с лимитом до 100 000 ₽ на срок до 125 дней. Поэтому начисления ограничены по дате договора (ч. 24 ст. 5): 100 % суммы займа с 1 апреля 2026 года, 130 % с 1 июля 2023 года по 31 марта 2026 года, для договоров с 2020 года по 30 июня 2023 года полуторакратный размер.
Условие о пределе должно стоять на первой странице договора, перед таблицей индивидуальных условий.
- Проценты, в том числе оплаченные при продлениях
- Неустойка и иные меры ответственности, если они есть
- Платные услуги кредитора
- Сам основной долг
- Судебные расходы
- Исполнительский сбор у приставов
Условный пример (продолжение). Заём 15 000 ₽ от октября 2026 года, предел начислений тоже 15 000 ₽. При 120 ₽ в день он будет достигнут на 125-й день: 125 × 120 = 15 000 ₽. Дальше сумма по договору не растёт: 15 000 ₽ основного долга плюс 15 000 ₽ процентов, всего 30 000 ₽. Если через полгода вам называют 34 000 ₽ и суда ещё не было, лишние 4 000 ₽ можно оспаривать. На 220-й день просрочки сумма по договору та же: 30 000 ₽.
Уже оплаченные проценты тоже входят в предел: три продления по 3 600 ₽ забирают 10 800 ₽ из лимита. Сверяйте историю всех платежей, одного последнего расчёта мало. Если внесено больше разрешённого, поможет конструктор претензии в МФО о переплате, порядок есть в статье проценты по микрозайму: предел и возврат переплаты.
Частичная оплата: куда уйдут деньги
Если платёж меньше всего долга, закон задаёт очередь, и договор её не меняет: сначала просроченные проценты, затем просроченный основной долг, потом текущие проценты и текущий долг, неустойка в конце (ч. 20 и 20.1 ст. 5).
Условный пример. На 80-й день по займу 15 000 ₽ накопилось 9 600 ₽ процентов (80 × 120), всего 24 600 ₽. Вы вносите 12 000 ₽: 9 600 ₽ закрывают проценты, 2 400 ₽ идут в основной долг, он становится 12 600 ₽. В день теперь начисляется 100,80 ₽. До предела осталось 5 400 ₽, это 53 полных дня и часть 54-го.
Платёж больше накопленных процентов уменьшает основной долг, а с ним и ежедневные начисления. Платёж меньше процентов основной долг не трогает. При небольших деньгах один взнос сверх процентов выгоднее нескольких мелких.
Долгосрочный заём на 90–180 дней: когда потребуют всё сразу
Один пропущенный платёж по графику ещё не делает весь долг срочным. Если просрочка в сумме превысила 60 календарных дней за последние 180, компания вправе потребовать весь остаток с процентами или расторгнуть договор. Она уведомляет вас способом из договора и даёт не меньше 30 календарных дней (ч. 2 ст. 14 закона № 353-ФЗ, п. 4.5 общих условий). Сохраните требование с датой отправки: от неё зависит расчёт срока давности, о котором написано в статье о долгах с истёкшим сроком давности.
Убытки и расходы на взыскание: что делать с такой строкой
В п. 2.6 общих условий компания оставляет за собой право взыскивать сверх процентов убытки в размере неполученных доходов и расходы на взыскание. Предел закона охватывает проценты, неустойку, иные меры ответственности по договору и платные услуги кредитора. Об убытках и расходах на взыскание он прямо не говорит.
Убытки в размере неполученных доходов можно считать мерой ответственности и включать в предел, но это довод для спора. С расходами на взыскание такой вывод ещё менее очевиден. Если строка появилась, запросите основание и документы и посчитайте долг в двух вариантах: с ней и без неё. Решение суда зависит от дела.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Екапуста списала деньги с карты: законно ли это и как остановить
Само по себе списание не нарушение, если заёмщик дал согласие компании и акцепт своему банку (ч. 22.1 ст. 5 закона № 353-ФЗ, п. 3.1.5 условий). Проверять нужно конкретную операцию: входит ли карта в согласие, не отозвано ли оно, не больше ли сумма долга.
По п. 3.2.1 общих условий компания вправе списывать долг с карт Мир, Visa, MasterCard, Maestro, кошельков ЮMoney и через СБП, если вы использовали их при регистрации, оформлении или погашении. Комиссии нет, а сумма не может быть больше основного долга с начисленными процентами.
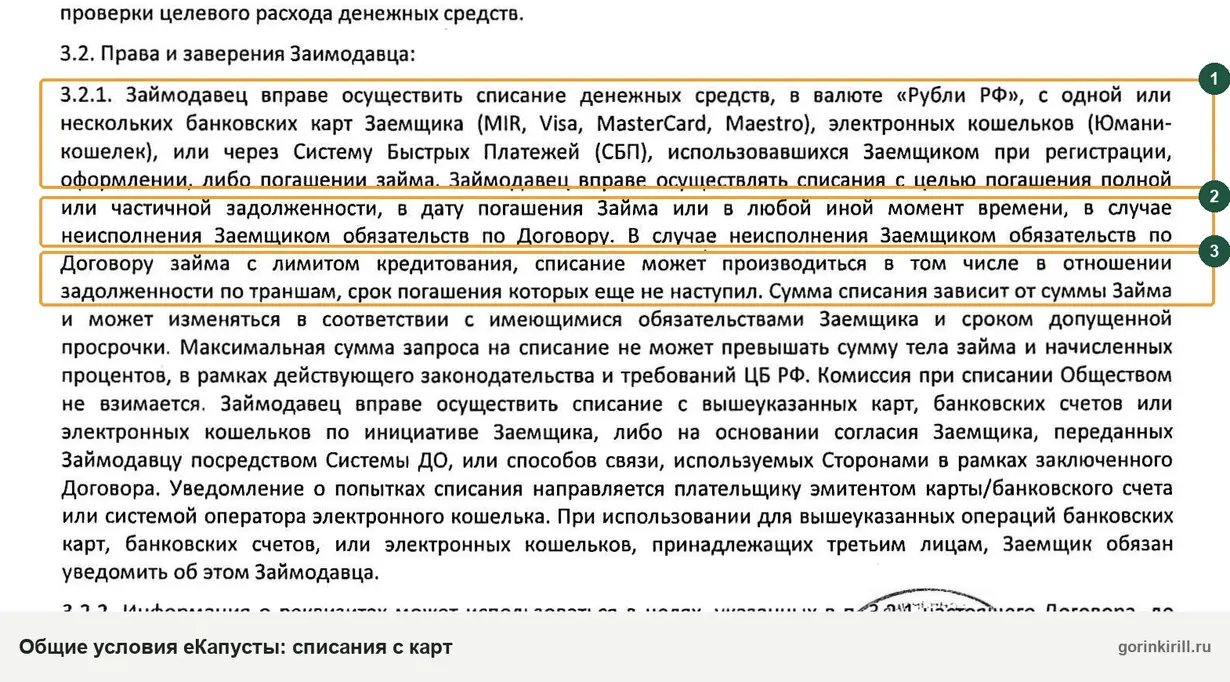
Последний пункт часто становится неожиданностью: при просрочке по одному траншу деньги могут взять и в счёт транша, который платить ещё рано. Такое условие есть в договоре, но закон связывает досрочное требование с просрочкой больше 60 дней за 180 и уведомлением (ч. 2 ст. 14). Если взяли раньше, письменно потребуйте объяснить основание и вернуть деньги. Исход такого спора заранее не определён.
Если карта чужая, например мужа или матери, заёмщик по договору обязан сообщить об этом компании. Владелец пишет на support@ekapusta.ru, что карта его и согласия на списание за чужой заём он не давал, и ставит запрет в своём банке.
Как отвязать карту и остановить списания
- Отзовите согласие у компании. Реквизиты используются до полного исполнения договора или до отзыва согласия. Отзыв принимают на support@ekapusta.ru, в разделе «Поддержка 24/7» на сайте и по номеру 8 800 505-45-45 (п. 3.2.2). Лучше письмом: останется подтверждение.
- Поставьте запрет в своём банке. Заполните заявление о запрете автосписания и отзыве безакцепта, то есть списания без вашего подтверждения.
- Перевыпустите карту, если нужно быстро. Обычно это закрывает списание по старому номеру, но не наверняка и не затрагивает СБП и кошелёк. Заодно проверьте подписки и привязки в приложении банка. Долг от этого не меняется.
Если деньги сняли уже после отзыва согласия, в тот же день напишите компании с требованием вернуть сумму и приложите подтверждение отзыва, а в банк подайте заявление о несогласии с операцией. Отказ можно обжаловать у финансового уполномоченного: это денежное требование.
Как поменять карту, спросите в поддержке: в кабинете мы этот путь не проверяли, нужен вход. После отзыва согласия платить придётся самим и вовремя, иначе просрочка вырастет.
От платных услуг отписываться здесь не от чего: по п. 31 «Информации об условиях» дополнительных услуг за плату компания не оказывает. Если списание идёт от другого сервиса, смотрите статью как отписаться от платных услуг займов. Общий порядок есть в статье МФО списывает деньги с карты.
Аукционом списаний обычно называют серию попыток взять меньшую сумму, когда на карте не хватает денег. Такого слова в опубликованных документах компании мы не нашли, но п. 3.2.1 допускает частичное списание и разную сумму. О конкретной операции спрашивайте письменно, указав дату и сумму.
Спасёт ли прожиточный минимум при таком списании
Заявление о прожиточном минимуме подают приставу или в банк, когда взыскание идёт по исполнительному документу. Для списания по согласию этой процедуры нет, поэтому зарплату с карты могут взять целиком. Чтобы этого не случилось, отзовите согласие и поставьте запрет в банке.
Для выплат из ч. 1 ст. 101 закона № 229-ФЗ (пособия на детей и другие) при заранее данном банку акцепте действует закон о займах. Разовую выплату со счёта банк спишет только с вашего отдельного согласия, а периодическую кредитор обязан вернуть за три рабочих дня, если вы потребуете этого в течение 14 календарных дней со дня списания (ч. 22.2, 22.3 ст. 5 закона № 353-ФЗ). Возвращённое нужно внести в течение семи дней, иначе сумма станет просроченной (ч. 22.4, 22.5).
Если код дохода в платеже не указан или неверен, банк согласие не запросит (ч. 22.8). Предупредите банк письменно, этого требует и п. 3.1.4 условий.
Лимит заблокировали: почему нельзя взять новый транш
По п. 3.2.3 общих условий компания вправе уменьшить или заблокировать лимит при просрочке по любому своему договору. Суда это пока не означает. Новые транши, как и новый заём, давать не обязаны, а закрыть просрочку новым траншем в той же компании не получится. Перед заявкой на транш прочитайте индивидуальные условия: срок и ставка у каждого транша свои.
Как узнать задолженность в «Русинтерфинанс» и оплатить заём
Сумму показывает личный кабинет, а для спора нужен письменный расчёт от компании с разбивкой на основной долг и проценты. Посмотреть график можно в кабинете (п. 6.1 правил компании). Письменный запрос отправьте на support@ekapusta.ru или почтой на адрес ниже.
Если сайт не открывается или кабинет недоступен, проверьте кредитную историю: там видно договор, его статус и нового кредитора при уступке. Если долг уже у приставов, сумма будет на Госуслугах и в банке данных ФССП. Проверка без звонков разобрана в статье Русинтерфинанс: что за займ.
Екапуста: телефон и номер горячей линии
Горячая линия из документов компании работает круглосуточно: 8 800 505-45-45. Чтобы позвонить оператору, наберите этот номер; звонки на 8 800 обычно бесплатны, в том числе с мобильного. В реестре Банка России указан другой номер, все контакты и их источники собраны в таблице. Техподдержка есть ещё на сайте, в разделе «Поддержка», а адрес электронной почты для обращений тоже в таблице.
| Контакт | Где указан | Для чего |
|---|---|---|
| 8 800 505-45-45, support@ekapusta.ru | «Информация об условиях» и общие условия с 01.10.2026 | Вопросы по договору, отзыв согласия, каникулы |
| 8 800 550-55-99, rusinterfinans@yandex.ru | карточка Банка России, проверена 02.11.2026 | Если другие номера не отвечают |
| 8 800 550-00-21 | страница об оплате при исполнительном производстве | Справка о погашении для пристава |
| 630055, г. Новосибирск, ул. Гнесиных, 10/1, офис 202 | Реестр и документы компании | Заказные письма и претензии |
Звонок полезен, чтобы узнать сумму. Спорить лучше письмом: заказным с описью и копией на почту, иначе потом не докажете, что сообщали о трудной ситуации. Если сменили номер телефона, сообщите компании в течение 5 рабочих дней (п. 3.1.3 условий). Жалобу на сотрудника можно отправить и через форму на сайте компании.
Как погасить заём без комиссии и реквизиты для оплаты
Бесплатных способов отдать заём компания называет три: банковская карта, СБП и перевод на её расчётный счёт в банке («Информация об условиях», п. 12.1). Карту и СБП используют в приложении или личном кабинете. Комиссию своего банка за перевод этот пункт не отменяет, спросите о ней в банке.
Реквизиты по п. 12 на 02.11.2026:
- получатель: ООО МКК «Русинтерфинанс», ИНН 5408292849;
- счёт: 40701810623130000002;
- банк: АО «АЛЬФА-БАНК», г. Новосибирск;
- к/с: 30101810600000000774, БИК: 045004774;
- назначение: номер договора и ФИО.
Перед переводом сверьте реквизиты с документом на сайте компании и не платите по реквизитам из СМС.
Днём погашения считается зачисление денег компании (п. 1.4 общих условий): отправляйте перевод заранее. Если займов несколько, платёж идёт в договор из назначения платежа (п. 3.1.6). Досрочно вернуть заём в первые 14 дней можно без заявления, позже условия требуют его за 30 дней до даты возврата (п. 3.1.8). Просроченной суммы это не касается: срок уже наступил, платите без заявления.
Досрочный возврат: что решил суд
Вернуть заём раньше срока и платить проценты только за фактические дни можно, но с условием. Заёмщик взял у «Русинтерфинанса» 30 000 ₽ под 292 % годовых, вернул раньше срока и потребовал 344 ₽ процентов, начисленных, по его мнению, лишними.
Мировой судья, апелляция и Шестой кассационный суд отказали: без уведомления кредитора досрочно вернуть заём с процентами только за фактические дни можно в первые 14 дней. Позже закон требует предупредить кредитора за 30 дней, если договор не даёт срок короче (определение Шестого КСОЮ от 08.10.2025 № 88-17913/2025, ч. 2 и 4 ст. 11 закона № 353-ФЗ). Прежде чем гасить заём досрочно, отправьте уведомление через кабинет и сохраните его.
Екапуста и Русинтерфинанс: как сверить кредитора по ИНН
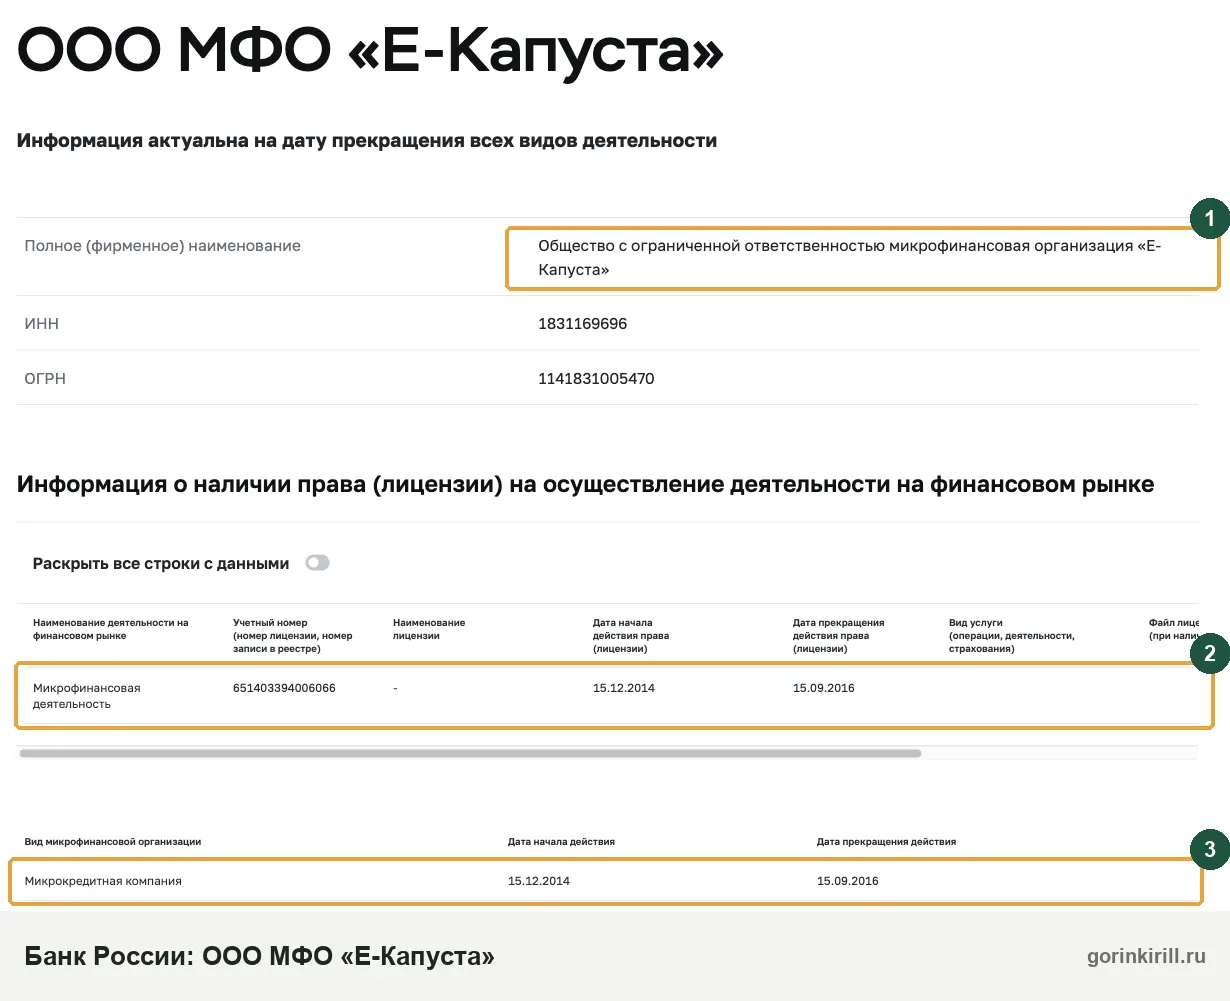
Это одна компания: «еКапуста» служит брендом, а займы выдаёт ООО МКК «Русинтерфинанс», ИНН 5408292849. В выписке, кредитной истории и судебных бумагах будет это название. Другой ИНН значит, что долг уступили или пишет кто-то другой. В запросах компанию иногда ищут как «Русфинанс», но кредитор по займам «еКапусты» один: ООО МКК «Русинтерфинанс». О самой компании и похожих названиях рассказано в статье Русинтерфинанс: что за займ.
Как удалить аккаунт и закрыть договор
Удаление профиля долг не закрывает. Расторгнуть договор можно письменным заявлением, только если задолженности нет: компания исполняет его не позже 30 дней (п. 4.4 общих условий). Отзыв согласия на обработку данных долг тоже не отменяет. Документы выгрузите заранее.
Как продлить заём в «еКапусте» и можно ли без денег
Продление (пролонгация) возможно через пункт меню в личном кабинете, но сначала нужно оплатить проценты по текущему займу. Без денег его не оформить. После оплаты в кабинете появятся новая дата и новый график (п. 5.2 и 5.4 правил). Это предложение компании: если пункта в меню нет, напишите в поддержку.
Автоматических продлений и списаний на продление без вашего явного согласия компания не делает (п. 5.3). Основной долг при продлении не уменьшается: вы платите за время.
Продлевать каждый месяц без плана дорого. При займе 15 000 ₽ месяц стоит 3 600 ₽ (30 × 120). Четыре продления обойдутся в 14 400 ₽, почти в весь предел начислений. Продление имеет смысл, если через месяц у вас точно будут деньги на весь заём. Сколько надо платить в месяц, чтобы не было просрочки, видно в графике в кабинете.
Кредитные каникулы в «еКапусте»: условия, документы и ответ компании
Если денег нет даже на проценты, законная пауза до шести месяцев возможна при трудной жизненной ситуации (ст. 6.1-2 закона № 353-ФЗ). Основания два: доход за два месяца перед обращением упал больше чем на 30 % по сравнению со средним за предыдущие двенадцать либо вы пострадали от чрезвычайной ситуации.
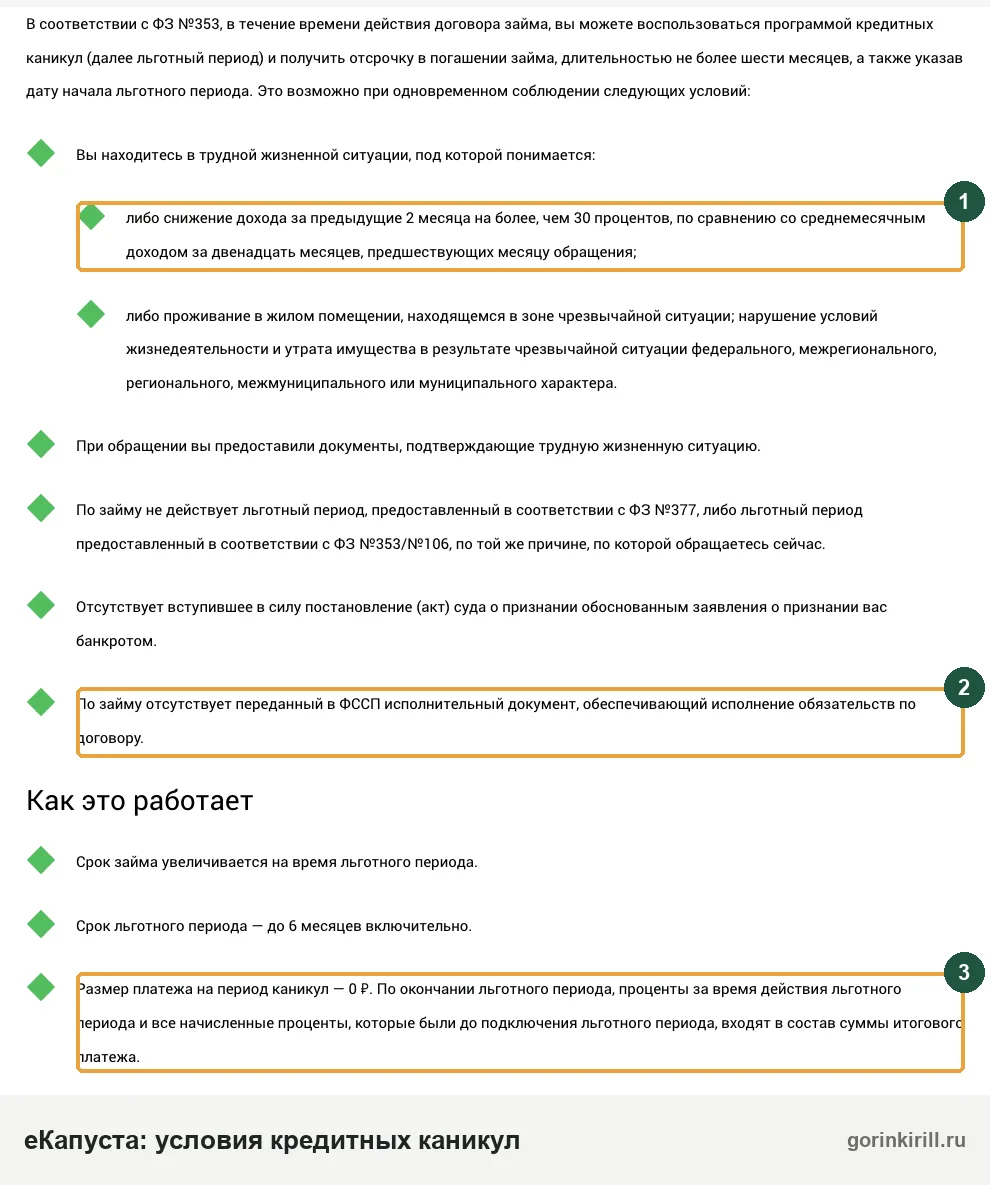
Подавайте требование раньше, пока дело не дошло до суда. Закон не даёт такого права, если есть вступившее в силу решение суда о взыскании или кредитор уже предъявил исполнительный документ (п. 5 и 6 ч. 1). Откажут и если по этому договору каникулы по той же причине уже брали, даже когда они закончились, при льготном периоде по закону № 377-ФЗ, при введённой процедуре банкротства и утверждённом судом мировом соглашении. Доход подтверждают справкой о доходах, справкой самозанятого или книгой учёта ИП.
Требование принимают на support@ekapusta.ru, в разделе «Поддержка» кабинета и по телефону горячей линии, но надёжнее письмом с документами. Заполните требование о кредитных каникулах онлайн. Компания отвечает в течение пяти рабочих дней (ч. 11 и 14). Если ответа нет десять рабочих дней, льготный период считается установленным со дня отправки требования (ч. 15). Сохраните подтверждение отправки.
Со дня получения требования и до конца каникул или отказа компания не вправе требовать долг досрочно и предъявлять исполнительный документ (ч. 17), а звонить и приходить из-за просрочки в льготный период нельзя (ч. 14 ст. 8 закона № 230-ФЗ).
Процент в паузу капает дальше: на непросроченную часть основного долга его начисляют по ставке договора и фиксируют в конце периода. На основной долг, просроченный до каникул, в этот период проценты не начисляют (ч. 22), проверьте это в расчёте. По займу с лимитом зафиксированные проценты закон разрешает платить 720 дней равными платежами каждые 30 дней (ч. 26), а на странице компании сказано об итоговом платеже: уточните письменно.
Для участников СВО и их семей действуют отдельные правила, их компания описала на странице о каникулах по закону № 377-ФЗ. Кто не подходит, может оставить заявку на «альтернативную программу», но её условий в документах нет: спрашивайте письменно.
Екапуста и коллекторы: кто будет звонить и что им нельзя
Сначала звонит и пишет сама компания: по п. 30 «Информации об условиях» она взыскивает просрочку по закону № 230-ФЗ и стандартам своей саморегулируемой организации. Коллекторы появятся, если долг продадут или привлекут агентство.
| Способ связи | Сколько можно | Когда нельзя |
|---|---|---|
| Звонки, в том числе роботом | Не больше 1 в сутки, 2 в неделю, 8 в месяц | В будни с 22 до 8, в выходные и праздники с 20 до 9 по вашему времени |
| СМС и сообщения | Не больше 2 в сутки, 4 в неделю, 16 в месяц | То же время |
| Личные встречи | Не больше 1 в неделю | То же время |
Лимиты установлены ст. 7 закона № 230-ФЗ. В начале разговора вам обязаны назвать сотрудника и кредитора. Что считать нарушением и куда жаловаться, рассказано в статье что могут сделать коллекторы.
Зачем звонит «еКапуста» и что такое «Екапуста ИТ»
Если звонят постоянно, причина обычно в просрочке. Организации с названием «Екапуста ИТ» в документах компании и в карточке Банка России нет. Спросите у звонящего полное название кредитора и ИНН. Есть организация с похожим названием, ООО «Русинтерфинанс Айти», ИНН 5473006576, но кредитор по договору не она, а связь со звонками мы подтвердить не можем. Если вы не брали заём, смотрите статью о том, что делать, когда требуют чужой долг.
Можно ли запретить звонки родственникам
Да. С родственниками, коллегами и соседями о вашем долге можно общаться, только если есть согласие и ваше, и их (ч. 5 ст. 4 закона № 230-ФЗ). Своё согласие вы вправе отозвать в любое время (ч. 7). Готовая форма: запрет звонков третьим лицам.
Как прекратить звонки через четыре месяца
Заявление об отказе от взаимодействия можно отправить не раньше чем через четыре месяца с даты просрочки, более раннее считается недействительным (ч. 6 ст. 8 закона № 230-ФЗ). Другой вариант: общение только через представителя, им может быть лишь адвокат (ч. 3, 4). Форма: отказ от взаимодействия с кредитором.
Запрет на звонки, встречи и сообщения действует через три рабочих дня после получения заявления (ч. 7), письма могут приходить и дальше. После приказа или решения отказ приостанавливается на два месяца (ч. 8). Сам долг он не отменяет: суд, приставы и продажа долга остаются. Чаще проверяйте почту и Госуслуги.
Могут ли посадить за долг «еКапусте»
За просрочку по честно полученному займу не сажают: это гражданский спор о деньгах. Статья 177 УК РФ касается злостного уклонения в крупном размере после вступления судебного акта в силу, а крупный размер здесь больше 3 500 000 ₽ (примечание к ст. 170.2 УК РФ). Заём до 100 000 ₽ под неё не подпадает. Чужой паспорт или заведомо ложные данные в анкете относятся уже к другой теме.
Кредитор вправе рассказать о последствиях неуплаты, но вводить в заблуждение о них нельзя (п. 5 ч. 2 и ч. 2.1 ст. 6 закона № 230-ФЗ). Угрозу уголовным делом за просрочку запишите, сохраните номер и время и приложите к жалобе в ФССП.
Передаст ли «еКапуста» долг коллекторам
Может, если в договоре нет запрета уступки (продажи долга). Покупателем закон допускает только профессионального кредитора, организацию с основным видом деятельности по возврату просрочки, специализированное финансовое общество или человека, указанного в письменном согласии заёмщика после просрочки (ч. 1 ст. 12 закона № 353-ФЗ). Ваши права сохраняются: предел начислений, лимиты на звонки и возражения по сумме. Запрет уступки выбирают при заполнении заявления на заём (п. 19 «Информации об условиях»), проверьте свои условия.
Кому компания продаёт долги, по официальным источникам установить не удалось. Названия агентств из отзывов мы не приводим. Если пришло требование от коллектора, попросите уведомление об уступке и проверьте его ИНН в реестре ФССП. Порядок проверки есть в статье как действовать, если долг передали коллекторам.
Подаёт ли «еКапуста» в суд и через сколько
Да, «еКапуста» может подать в суд: это записано в её документах. С каким сроком просрочки компания обращается к судье, не сказано ни в законе, ни в условиях. В «Информации об условиях» (п. 28) названы и судебный приказ, и иск. Закон не запрещает обратиться и позже трёх лет, но по заявлению должника суд применит исковую давность (ст. 196, 199 ГК РФ). По платежу с определённым сроком она идёт с окончания этого срока (п. 2 ст. 200).
По займам МФО удобнее приказ: его выдают по сделке в простой письменной форме при сумме до 500 000 ₽, без заседания и без вызова сторон (ст. 121, 122, 126 ГПК РФ). Займы компании не больше 100 000 ₽, так что под этот порог они подходят.
Екапуста подала в суд: как узнать и что делать
- Найдите дело: почта, Госуслуги, сайт мирового судьи. Если копии нет, а деньги списывают, запросите её письменно
- Сохраните конверт и трек-номер: от даты получения идут 10 дней
- Сверьте проценты с пределом по дате договора
- Подайте возражения: достаточно написать, что не согласны с исполнением
- Отнесите определение об отмене приставу или в банк
Какой суд искать, смотрите в индивидуальных условиях: компания подаёт по подсудности из закона, если договор в допустимых случаях не указывает другую (п. 21 «Информации об условиях»). Особого условия нет: ищите участок по адресу регистрации.
Копию приказа судья высылает в пятидневный срок, а возражения подают в течение десяти дней со дня получения (ст. 128 ГПК РФ). При поступлении возражений в срок судья отменяет приказ и разъясняет кредитору право на иск (ст. 129). Если срок пропущен по независящим от вас причинам, обоснуйте это в возражениях (ч. 2 ст. 129, ст. 112). Заполните возражение на судебный приказ онлайн.
Отмена приказа не списывает долг. Компания вправе подать иск, и тогда в заседании можно спорить о расчёте, пределе и давности. Если сумма верная, возражения только отложат взыскание и добавят судебные расходы. Если долг старый, возражайте: при выдаче приказа заседания нет, а о давности можно заявить в иске.
Уже удержанное просят вернуть заявлением о повороте исполнения тому же судье: суд обязывает вернуть взысканное. Отмена приказа сама по себе основание для поворота, если взыскатель к этому времени ещё не подал иск (п. 35 постановления Пленума ВС от 27.12.2016 № 62, ст. 443 и 444 ГПК РФ). Подробности есть в статье о процедуре судебного приказа.
Если письмо вернулось в суд невручённым, суд может считать его доставленным (ст. 165.1 ГК РФ). Подавайте возражения сразу, как узнали, и приложите доказательства причины: другой адрес, больница, командировка.
Короткий текст возражений
Мировому судье судебного участка № [номер] [название района]
от [ФИО], адрес: [адрес]Возражения относительно исполнения судебного приказа
Судебным приказом от [дата] по делу № [номер] с меня в пользу ООО МКК «Русинтерфинанс» взыскана задолженность по договору займа № [номер] от [дата] в размере [сумма]. Копию приказа получил(а) [дата].
С исполнением приказа не согласен(на): [например, размер процентов превышает предел, установленный ч. 24 ст. 5 Федерального закона № 353-ФЗ; не учтены платежи от [даты]]. Прошу отменить судебный приказ.
Приложение: копия конверта или отчёта об отслеживании.
[Дата, подпись]
Отмена приказа по займу 2017 года: пример из практики
Приказ по старому займу можно отменить и через годы, если суд восстановит срок. «Русинтерфинанс» в 2023 году получил приказ на 24 000 ₽ по займу 2017 года: 8 000 ₽ основного долга и ещё 16 000 ₽. Заёмщик восстановил пропущенный срок и обжаловал приказ в кассации, сославшись на давность. Первый кассационный суд приказ отменил: раз должник не согласен, требование уже не бесспорно, а взыскатель вправе подать иск (определение Первого КСОЮ от 15.05.2026 № 88-14614/2026). В иске о пропуске срока давности можно заявить.
Это дело рассматривали по прежним правилам. Теперь жалобу на вступивший в силу приказ подают в президиум областного (краевого, республиканского) суда (ст. 375.1 ГПК РФ).
Приставы по займу «еКапусты»: что могут удержать
Судебный приказ сам служит исполнительным документом (ч. 2 ст. 121 ГПК РФ). Если в срок нет возражений, кредитор получает его (ч. 1 ст. 130 ГПК РФ) и может отнести приставам или прямо в ваш банк (ч. 1 ст. 8 закона № 229-ФЗ). Первым признаком суда иногда оказывается списание со счёта. Спросите в банке номер документа и дату: 10 дней на возражения идут со дня получения копии.
| Что могут сделать | Ограничение | Норма |
|---|---|---|
| Удерживать из зарплаты и пенсии | Не больше 50 % дохода по такому долгу | ч. 2 ст. 99 закона № 229-ФЗ |
| Списывать доход со счёта | По заявлению сохраняется прожиточный минимум: 20 644 ₽ в 2026 году или больше по региону | ч. 5.1 ст. 69, ч. 6 ст. 8 |
| Списывать пособия на детей, выплаты за вред здоровью и ряд других | Нельзя | ст. 101 |
| Взыскать исполнительский сбор | 12 % от суммы, но не меньше 2 000 ₽, если не заплатили в течение пяти дней со дня получения постановления о возбуждении производства | ч. 3 ст. 112, ч. 12 ст. 30 |
| Запретить выезд за границу | При долге от 30 000 ₽ сразу после срока добровольной оплаты, а через 2 месяца после него уже при долге больше 10 000 ₽ | ч. 1, 2 ст. 67 |
Условный пример. По приказу взыскивают 30 000 ₽, добровольно в срок вы не заплатили, сбор составил 3 600 ₽, всего 33 600 ₽. Зарплата 40 000 ₽ приходит на карту. Половина составит 20 000 ₽, но после такого удержания на жизнь останется меньше минимума. Если вы подали заявление о сохранении 20 644 ₽, удержать смогут не больше 19 356 ₽ в месяц.
Минимум сохраняют только по заявлению и лишь на одном счёте, поэтому зарплату получайте на него. Если производство у пристава, подайте заявление в отдел, а если документ исполняет банк напрямую, то в банк. Форма: заявление о сохранении прожиточного минимума, размер по региону смотрите в таблице за 2026 год. При иждивенцах минимум сверх этого можно просить через суд (ч. 5.2 ст. 69).
Предел в 50 % на зарплатном счёте защищает только последнюю выплату, остаток с прошлых месяцев могут взять полностью (ч. 4 ст. 99). Единственное жильё по такому долгу, как правило, не забирают, если оно не в ипотеке (ст. 446 ГПК РФ).
Как платить при исполнительном производстве, чтобы не взыскали дважды
Надёжнее платить через депозит приставов, то есть на счёт отдела: платёж сразу учитывают в деле. Прямая оплата компании тоже возможна, но без документа о ней пристав продолжит удерживать.
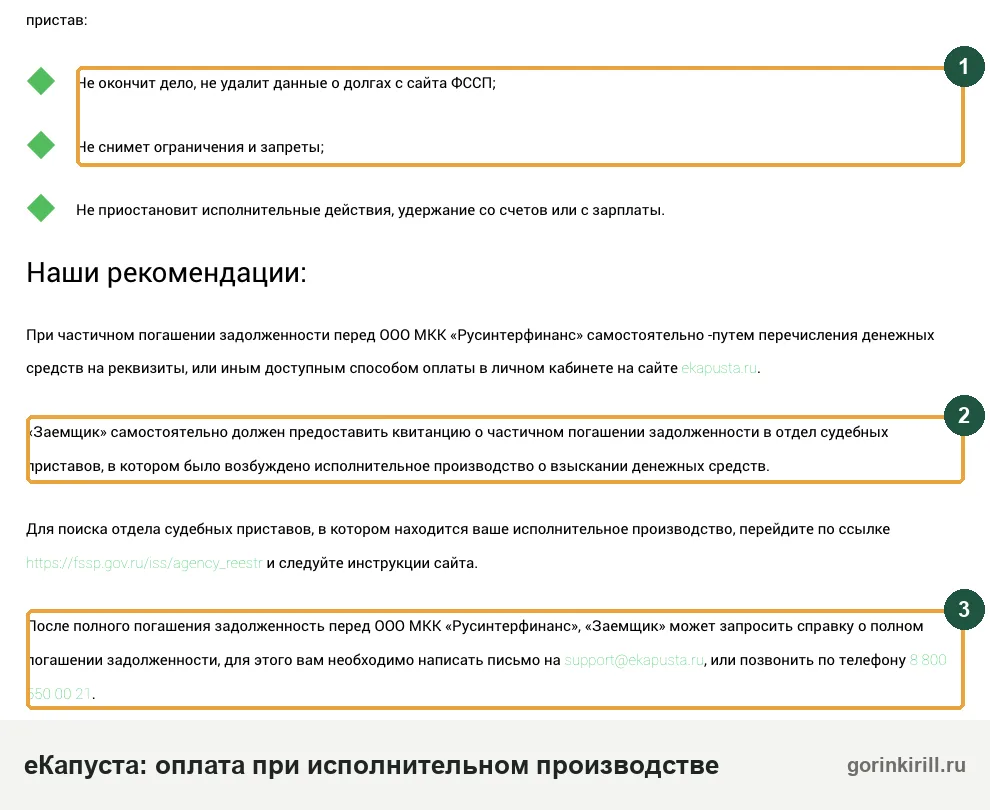
Справку о полном погашении сразу передайте приставу вместе с заявлением об окончании производства после оплаты. Если деньги всё-таки взяли дважды, возврат идёт через отдел приставов: пристав направляет компании требование, и она перечисляет деньги на депозитный счёт отдела.
Спорная сумма и заём, оформленный без вас
Если насчитали сверх предела или не учли платежи, начните с письменного запроса расчёта и претензии. Компания отвечает в течение 15 рабочих дней, если заявление подано онлайн по форме службы финансового уполномоченного, в остальных случаях за 30 календарных (ч. 2 ст. 16 закона № 123-ФЗ).
Если вы уже заплатили лишнее, после претензии можно обратиться к финансовому уполномоченному: он рассматривает требования о взыскании денег до 500 000 ₽ (ч. 1 ст. 15), но не берёт спор, который уже есть в суде (п. 3 ч. 1 ст. 19). Форма: обращение к финансовому уполномоченному. Если не переплатили и только оспариваете расчёт, остаются претензия, возражения на приказ и спор в суде.
Переплату после полного исполнения всех договоров компания обещает вернуть в течение 10 рабочих дней после заявления с реквизитами. О её наличии заёмщик узнаёт сам (п. 3.1.7 условий), а излишек при другом долге перед компанией могут зачесть, сообщив об этом в кабинете (п. 3.1.6). Если закрыли заём, а списание всё равно прошло, пишите заявление сразу.
Заём «еКапусты» оформили без вас
Не оплачивайте чужой заём, даже если боитесь за кредитную историю: платёж могут расценить как подтверждение договора, и спорить о том, что вы его не заключали, станет сложнее (п. 3 ст. 432 ГК РФ).
Запросите у компании копию договора и сведения о выдаче: куда ушли деньги и с какого телефона подтверждали заявку. Подайте заявление в полицию и направьте в бюро заявление об исправлении кредитной истории. Без полиции не обойтись ещё и по такой причине: при возбуждённом уголовном деле о хищении и нарушении компанией требований из ч. 7 ст. 13 закона № 353-ФЗ она не вправе требовать исполнения, начислять проценты и уступать долг.
Если на день выдачи в кредитной истории стоял действующий самозапрет, требовать исполнения по такому договору нельзя (п. 1 ч. 6 ст. 13 закона № 353-ФЗ). Запись компания исправляет в течение 10 рабочих дней со дня заявления (ч. 4.1-2 ст. 8 закона № 218-ФЗ). Форма: заявление о займе, выданном вопреки самозапрету.
Выход из долга перед «еКапустой»: что разрешает закон
Законно выйти из долга перед «еКапустой» можно продлением, каникулами, частичной оплатой, спором о сумме или, если долгов много, банкротством. Выбор зависит от денег и других долгов.
| Ситуация | Что делать | Чего это не даёт |
|---|---|---|
| Деньги будут через месяц, на проценты есть сейчас | Оплатить проценты и продлить до даты возврата | Основной долг не уменьшается |
| Доход упал больше чем на 30 % | Требование о кредитных каникулах | Проценты на непросроченный долг за паузу остаются |
| Есть часть суммы | Письменная договорённость или платёж больше накопленных процентов | Долг не закрывается, пока не внесено всё |
| Заплатили сверх предела | Претензия, затем финансовый уполномоченный | Основной долг остаётся |
| Заём оформили не вы | Запрос документов, полиция, заявление в бюро | Быстрого результата без документов |
| Заём один, денег нет, каникулы не подходят | Письмо с просьбой снизить начисления, отзыв согласия, если списание оставит без еды, после приказа заявление о минимуме | Проценты идут до предела, суд и удержания остаются возможны |
| Много займов, платить нечем | Банкротство через МФЦ или суд | Последствия на годы, в суде нужны расходы |
Компания вправе приостановить начисление процентов или снизить их по своему усмотрению (п. 2.5 условий), но обязанности прощать долг у неё нет. Просите об этом письменно и не платите, пока условия не закреплены в ответе. Новый заём, чтобы закрыть этот, положение не улучшит: долг останется, а проценты пойдут уже по новому договору.
Образец письма в «еКапусту» о трудной ситуации
Письмо даёт расчёт, фиксирует, что вы сообщили о проблеме, и запускает каникулы, если вы подходите. Отправьте его на support@ekapusta.ru и заказным письмом.
В ООО МКК «Русинтерфинанс» (ИНН 5408292849), 630055, г. Новосибирск, ул. Гнесиных, д. 10/1, офис 202
от [ФИО], дата рождения [дата], телефон [номер], адрес для ответа [адрес или электронная почта]По договору займа № [номер] от [дата] прошу:
1) предоставить расчёт задолженности на [дата] с разбивкой на основной долг и проценты, а также историю всех платежей и продлений;
2) сообщить, уступлено ли требование по договору, и если да, то кому, с реквизитами нового кредитора;
3) предоставить льготный период на [срок, не более шести месяцев] с [дата] в соответствии со ст. 6.1-2 Федерального закона № 353-ФЗ: мой среднемесячный доход за два последних месяца снизился более чем на 30 % по сравнению со среднемесячным доходом за предыдущие двенадцать месяцев;
4) с учётом трудной ситуации [коротко] приостановить или снизить начисление процентов (п. 2.5 общих условий).
Также отзываю согласие на списание денежных средств с моих банковских карт и счетов в погашение задолженности.
Приложение: [справка о доходах, иные документы].
[Дата, подпись]
Если основания для каникул нет, уберите третий пункт. По займу с лимитом дата начала каникул не может быть раньше дня отправки требования. Отзыв согласия включайте, только если готовы платить сами и вовремя. Если с даты просрочки прошло около трёх лет, сначала посчитайте срок давности: просьба об отсрочке может его прервать (ст. 203 ГК РФ). В этом случае запросите только расчёт.
Банкротство, когда «еКапуста» не единственный кредитор
Смотреть на процедуру по всем долгам стоит, если займов несколько и платить объективно нечем. При общем долге от 25 000 до 1 000 000 ₽ и одном из оснований закона заявление можно бесплатно подать через МФЦ (п. 1 ст. 223.2 закона о банкротстве). Порядок в статье банкротство через МФЦ, остальные варианты в статье способы списания микрозаймов.
При долгах от 500 000 ₽, если заплатить одному кредитору можно только в ущерб другим, обращение в суд становится обязанностью (п. 1 ст. 213.4), о расходах написано в статье как проходит судебное банкротство физлица. В заявлении пишите ООО МКК «Русинтерфинанс» и ИНН, а не бренд: во внесудебной процедуре пропущенный кредитор останется за вами (ст. 223.6).
Если вы не отдали заём и не знаете, с чего начать, бесплатно разобрать ситуацию поможет бот юриста в MAX. Можно также пройти проверку по микрозаймам. Держите под рукой индивидуальные условия, график, историю платежей, расчёт, кредитный отчёт и письма из суда.
Вопросы о долге перед «еКапустой» и просрочке
Что будет, если не платить микрозайм «еКапусты» полгода?
Может ли «еКапуста» подать в суд из-за небольшого долга, например 3–5 тысяч?
Может ли «еКапуста» сама арестовать счёт или заблокировать карту?
Долг пропал из кабинета или сайт не открывается. Как посмотреть мою историю и платить ли дальше?
Если долг продали, кому платить?
Можно ли платить во время кредитных каникул?
Я оплатил долг через Госуслуги или приставов. Когда деньги дойдут до «еКапусты» и долг уберётся?
С карты мужа платили за мой заём. Могут ли списать с неё долг?
Прощает ли «еКапуста» долг и можно ли договориться о скидке?
Пришло сообщение о просрочке, но я не брал заём. Что делать?
Читайте также
- Не возвращают задаток: когда продавец обязан вернуть двойную сумму и как её взыскать
- Отрицательный баланс продавца на WB: откуда долг перед маркетплейсом и что будет, если не гасить
- Сервис списал деньги без спроса: как вернуть оплату за Яндекс 360, Облако Mail, Учи.ру и другие подписки
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.