Может ли МФО списывать деньги с карты без согласия и как отключить автосписание
Кратко
МФО списывает деньги с карты только с вашего согласия — его дают, привязывая карту при оформлении займа. Согласие можно отозвать в МФО и банке, но платить по графику придётся другим способом; без согласия долг списывают по исполнительному документу — судебному приказу или листу.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 24 октября 2026 г.чтение ≈ 13 минВзыскание долгов
МФО может списывать деньги с карты, только если вы на это согласились: обычно согласие даётся, когда карту привязывают в личном кабинете при получении займа, и условие о таком способе оплаты стоит в договоре. Без вашего согласия МФО может взыскать долг со счёта через исполнительный документ — судебный приказ или исполнительный лист. Согласие на автосписание можно отозвать, но долг от этого не исчезает: платить его нужно другим способом из договора.
Что сделать сейчас. Откройте выписку и посмотрите, кто получатель списания: сама МФО, сервис подбора займов или приставы — от этого зависит, куда идти. Если списывает МФО по вашему займу, удалите карту в личном кабинете и отправьте в МФО заявление об отказе от автосписания. В банке можно отозвать распоряжение или запретить списания конкретному получателю: заявление в банк соберёт наш конструктор заявления о запрете автосписания. Если займа вы не брали или карту не привязывали, сообщите банку сразу, как обнаружили списание, и не позднее дня, следующего за уведомлением банка об операции.
Откуда у МФО право списывать деньги с привязанной карты
Микрозайм может списать деньги с карты потому, что вы дали на это распоряжение: банк списывает деньги со счёта по распоряжению клиента, а без него — только по решению суда, в случаях из закона или по договору банка с клиентом (ст. 854 ГК РФ).
Как это выглядит на практике. При оформлении займа МФО просит привязать карту: на неё приходят деньги, с неё же потом идут платежи. Вы вводите номер карты, подтверждаете операцию кодом и соглашаетесь с условиями договора. После этого МФО в дни платежей сама отправляет списание через платёжный сервис, а ваш банк его исполняет. Сам банк при этом не проверяет каждый раз, хотите ли вы платить: согласие считается данным заранее.
Закон о потребительском кредите разрешает сторонам договора займа установить один или несколько способов оплаты. Но кредитор обязан сообщить заёмщику бесплатный способ платить в населённом пункте, где вы получили предложение о займе или где живёте по договору (ч. 22 и п. 8 ч. 9 ст. 5 закона № 353-ФЗ). Способы оплаты перечислены в индивидуальных условиях договора, это таблица на первых страницах. Если там указаны оплата по реквизитам, через кассу или в личном кабинете, автосписание — лишь один из вариантов.
Отдельно закон говорит о согласии, которое заёмщик даёт своему банку: списание в счёт займа возможно, если вы дали банку распоряжение о периодическом переводе или заранее данный акцепт — согласие заранее на списание по требованию получателя (ч. 22.1 ст. 5 закона № 353-ФЗ). Такое согласие оформляют в банке или в его приложении. Привязка карты на сайте МФО устроена иначе: согласие вы даёте получателю денег, а банк исполняет операцию по карте.
Кто на самом деле списал: МФО по займу, сервис подбора или приставы
Займы списывают деньги с карты по трём разным причинам, и в выписке это видно по получателю: платёж по вашему займу, плата за подписку сервиса подбора займов или взыскание по исполнительному документу.
В приложении банка откройте операцию и посмотрите название получателя и назначение платежа. Часто там стоит не название МФО, а платёжный сервис, через который она принимает оплату. Сверьте дату и сумму с графиком платежей в личном кабинете МФО: если совпадают, это платёж по займу.
- Сумма и дата совпадают с графиком — списание по договору
- Списали больше или после закрытия займа — претензия в МФО
- Не хотите автосписаний — удалить карту, заявление в МФО и банк
- Платить дальше другим способом из договора
- Сервис подбора займов, подписка — отписка и возврат у сервиса
- Пристав или взыскатель с исполнительным документом — проверить производство
- Займ не брали, карту не вводили — уведомить банк до конца следующего дня
- Затем заявление о возмещении и в полицию
Без вашего согласия долг по займу списывают по исполнительному документу: его взыскатель вправе сам направить в банк (ч. 1 ст. 8 закона № 229-ФЗ).
Почему займы списывают деньги, если вы займ так и не получили? Чаще всего это не МФО, а сайт-посредник, который при заявке подключил платную подписку на «подбор займов» или «кредитный рейтинг». Это другой спор, с другим адресатом, и разобран он в статье о том, как отписаться от платных услуг займов и вернуть деньги. Ниже — только о списаниях самой МФО в счёт займа.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Почему займы пытаются списать деньги несколько раз и частями
Займы пытаются списать деньги с карты повторно, когда первая попытка не прошла из-за нехватки денег: МФО отправляет новые запросы, иногда на меньшие суммы, пока на карте что-то не появится. Сколько раз в день и на какие суммы МФО вправе пробовать, зависит от договора и оферты на привязку карты; в законах, которые мы проверили, такого лимита нет.
СМС «недостаточно средств» или «операция отклонена» с названием МФО означает, что попытка была, но денег не списали. Если попытки продолжаются, займ, скорее всего, уже в просрочке: что начисляется и что будет дальше, мы разобрали в статье что будет, если не платить микрозайм.
Куда уходят мелкие списания при просрочке
Частичное списание гасит долг не так, как кажется. Если платёж меньше всей задолженности, закон устанавливает порядок (ч. 20 ст. 5 закона № 353-ФЗ):
- просроченные проценты;
- просроченный основной долг;
- проценты за текущий период;
- основной долг за текущий период;
- неустойка;
- иные платежи по закону или договору.
По договорам, заключённым после 1 июля 2024 года, изменить эту очерёдность договором нельзя (ч. 20.1 той же статьи). Поэтому несколько списаний по 300–500 рублей в просрочке сначала закрывают проценты, а сумма займа почти не уменьшается.
Какие списания МФО по карте можно оспорить
Оспорить можно списание, на которое у МФО не было основания: без вашего согласия, больше, чем причитается по договору, после полного погашения займа или из социальных выплат, защищённых законом.
| Ситуация | Что не так | Куда обращаться |
|---|---|---|
| Карту не привязывали, займа не брали | Операция без вашего согласия | Банк — сразу, не позднее следующего дня после уведомления об операции; полиция |
| Списали больше платежа по графику | Сумма не следует из договора | Претензия в МФО, затем финансовый уполномоченный |
| Займ закрыт, а списания идут | Обязательство исполнено | Справка о закрытии, претензия в МФО |
| Одну сумму списали дважды | Переплата | Претензия в МФО с выпиской |
| Ушли детские пособия, пенсия по потере кормильца и другие выплаты из ст. 101 | Защищённый доход | Заявление в МФО о возврате в течение 14 дней |
Списание по графику с привязанной вами карты оспорить, как правило, не получится, даже если оно пришлось на неудобный день: вы согласились на него в договоре. Здесь важнее отключить следующее автосписание и платить самому.
Если МФО начислила больше, чем разрешает закон (по займам до года действует предел процентов и неустоек от суммы займа), это переплата. Как её посчитать и вернуть, мы разобрали в статье как вернуть переплату в МФО.
Детские пособия и пенсия по потере кормильца ушли в счёт займа: возврат за 14 дней
Разовые социальные выплаты из списка ст. 101 закона об исполнительном производстве нельзя списать в счёт займа без отдельного согласия на каждое поступление. Периодические можно вернуть заявлением кредитору в течение 14 календарных дней после списания, если списание шло по распоряжению или заранее данному акцепту, которые вы дали своему банку.
В списке ст. 101 — пособия и выплаты гражданам с детьми и беременным, алименты, пенсии по случаю потери кормильца, возмещение вреда здоровью, маткапитал, социальное пособие на погребение и другие выплаты (ч. 1 ст. 101 закона № 229-ФЗ). Обычной страховой пенсии по старости и страховой пенсии по инвалидности в этом списке нет (п. 9 той же части). Закон о потребительском кредите защищает выплаты из этого списка так (ч. 22.2–22.5 ст. 5 закона № 353-ФЗ):
- разовые выплаты из этого списка не списываются в счёт займа, пока банк не получит ваше отдельное согласие на каждое поступление;
- периодические выплаты: если вы дали своему банку распоряжение о периодическом переводе или заранее данный акцепт для погашения займа, в течение 14 календарных дней со дня списания можно подать кредитору (МФО, а не банку) заявление о возврате; получив его, кредитор обязан в течение 3 рабочих дней вернуть деньги на ваш счёт (ч. 22.3);
- возвращённая сумма снова становится текущим долгом: её и проценты на неё по ставке договора нужно заплатить в течение 7 календарных дней с даты зачисления; в эти дни долг не считается просроченным и неустойка на него не начисляется, а со следующего дня после седьмого он становится просроченным (ч. 22.4–22.5).
Две оговорки. Банк понимает, что пришло пособие, по коду вида дохода в платёжном документе; если плательщик код не указал или указал неверно, банк отдельного согласия не запрашивает (ч. 22.8 ст. 5). И право на возврат за 14 дней закон связывает с согласием, которое заёмщик дал своему банку (распоряжение о периодическом переводе или заранее данный акцепт). Применяется ли оно к автосписанию по карте, привязанной на сайте МФО, закон прямо не говорит. Заявление в МФО можно подать в эти 14 дней и в таком случае: срок короткий, а при отказе спор о возврате можно передать финансовому уполномоченному, но исход не предрешён.
Если те же выплаты списал не кредитор по договору, а пристав или банк по исполнительному документу, действуют правила исполнительного производства: о них — в статье блокируют ли приставы детские карты.
Как отключить автосписание МФО и не уйти в просрочку
Чтобы микрозаймы перестали списывать деньги с карты, удалите карту в личном кабинете МФО, отправьте МФО заявление об отказе от автосписания и подстрахуйтесь в банке. Сразу выберите другой способ оплаты из договора: отключение автосписания не отменяет график платежей.
- Найдите в договоре способы оплаты — кредитор обязан дать бесплатный способ
- Удалите карту в личном кабинете МФО — сохраните снимок экрана с датой
- Отправьте МФО заявление — отказ от автосписания, просьба удалить данные карты
- Заявление в банк — отозвать распоряжение или согласие, запретить списания получателю
- Платите по графику сами — иначе начнётся просрочка и неустойка
Заранее данное согласие на списание отзывают до того, как требование получателя поступило в банк (п. 2.9.1 Положения № 762-П).
Личный кабинет и заявление в МФО
Во многих личных кабинетах есть раздел с картами: удалите там карту и сделайте снимок экрана. Если кнопки нет или карта не удаляется, напишите в МФО через личный кабинет или по электронной почте из договора. Получить ответ проще, если запрос оформлен как документ: его можно собрать в конструкторе запроса в МФО. В заявлении укажите номер договора, последние четыре цифры карты и попросите:
- прекратить списания с этой карты и удалить её данные;
- подтвердить, каким бесплатным способом вы будете платить (реквизиты счёта, касса, оплата в личном кабинете);
- прислать график платежей и расчёт задолженности на сегодня.
Что может банк против автосписаний МФО
Банк, выпустивший карту, работает с вашими распоряжениями; договор займа он не исполняет и не проверяет. Закон разрешает клиенту отозвать распоряжение до того, как перевод стал безотзывным, в порядке, предусмотренном законом и договором с банком (ч. 9 ст. 8 закона № 161-ФЗ). Если вы давали банку заранее данный акцепт в пользу МФО, его отзывают в порядке из договора с банком, и сделать это нужно до того, как требование МФО поступит в банк: уже поступившее требование отзыв не отменяет (п. 2.9.1 Положения Банка России № 762-П).
Что можно попросить в банке:
- отозвать распоряжение или согласие на списания в пользу этой МФО и сообщить, с какого дня они не исполняются;
- проверить, нет ли у вас в банке автоплатежа или подписки в пользу МФО, и отключить их;
- перевыпустить карту с новым номером: привязка к старому номеру, как правило, перестаёт работать, но уточните, не переносит ли банк привязки на новую карту.
Заявление в банк о запрете списаний соберите в конструкторе заявления о запрете автосписания; ответ попросите письменно.
Главное после отключения — следующий платёж. Если по графику он через три дня, а реквизитов для оплаты у вас нет, заплатите тем способом, который работает, и только потом отключайте автосписание. Просрочка по микрозайму дороже: проценты, неустойка, звонки, а затем судебный приказ.
Как вернуть деньги, которые МФО списала с карты лишнего
Деньги, которые МФО списала сверх договора, возвращают через письменное заявление в МФО, а если она отказала или молчит — через финансового уполномоченного, бесплатно и без суда.
Порядок такой:
- Соберите доказательства: выписку банка со спорными операциями, график платежей, справку о закрытии займа, если он погашен.
- Посчитайте, сколько списано лишнего. Условный пример: по графику платёж 7 800 рублей, а МФО двумя операциями списала 7 800 и 4 200 рублей; 4 200 рублей ничем в договоре не обоснованы — их и требуете вернуть.
- Отправьте МФО заявление о возврате (образец ниже) через личный кабинет, по электронной почте или заказным письмом. Сохраните подтверждение отправки.
- Ждите ответа: 15 рабочих дней, если заявление подано в электронном виде по стандартной форме и с момента нарушения прошло не больше 180 дней; в остальных случаях — 30 календарных дней (ч. 2 ст. 16 закона № 123-ФЗ). Образец ниже — не стандартная форма, утверждённая Советом Службы финансового уполномоченного, поэтому на ответ по нему действует срок 30 календарных дней.
- Отказ или нет ответа — обращение к финансовому уполномоченному (раздел ниже).
Образец заявления в МФО о возврате списанных денег
В ООО МФК / МКК «__________» (наименование из договора)
ИНН ______, адрес и e-mail из договора
От: Фамилия Имя Отчество, дата рождения, адрес, телефон, e-mail
Договор займа № ______ от __.__.____Заявление о восстановлении нарушенного права: возврат списанных денежных средств
__.__.____ с моей банковской карты № ****____ в пользу вашей организации списано ______ руб. (операции от __.__.____ на ______ руб. и от __.__.____ на ______ руб.). По графику платежей на эту дату к оплате было ______ руб. / заём погашен полностью __.__.____ (справка прилагается). Сумма ______ руб. списана без основания, предусмотренного договором.
Прошу:
1) вернуть ______ руб. на счёт карты № ****____ (реквизиты счёта: ______);
2) прекратить списания с этой карты и удалить её данные;
3) направить расчёт задолженности по договору на дату ответа.Ответ прошу направить на e-mail ______.
Приложения: выписка банка за период ______, график платежей, справка о погашении (при наличии).
Дата, подпись
Если спор о переплате сверх предела начислений по закону, используйте отдельный конструктор претензии о возврате переплаты МФО: в нём уже есть расчёт по договору.
Деньги по микрозайму списали, а займ вы не брали
Если займ вы не оформляли и карту никуда не вводили, списание — это операция без вашего согласия, и главное здесь — скорость: банк нужно уведомить сразу, но не позднее дня, следующего за днём, когда пришло уведомление об операции (ч. 11 ст. 9 закона № 161-ФЗ).
Что даёт этот срок:
- если банк вас уведомил об операции, а вы сообщили о ней вовремя, банк обязан возместить сумму в течение 30 дней после заявления о возмещении, если не докажет, что вы нарушили порядок использования карты и это привело к операции (ч. 15 ст. 9);
- если банк вообще не уведомил вас об операции, он возмещает операцию без согласия в течение 30 дней после заявления (ч. 13 ст. 9);
- если банк уведомил, а вы в срок не сообщили, банк возмещать не обязан, кроме случая из ч. 3.13 ст. 8 этого закона (ч. 14 ст. 9).
Порядок: заблокируйте карту в приложении или по телефону банка, подайте уведомление об операции без согласия по форме банка, потом заявление о возмещении. Параллельно — заявление в полицию (его можно составить в конструкторе заявления о мошенничестве) и запрос в МФО: на кого оформлен займ и на какую карту выданы деньги. Если займ оформили на ваше имя через чужой доступ к Госуслугам, порядок действий — в статье мошенники получили доступ к Госуслугам.
Обратная ситуация — карту к своему займу привязали вы сами, а потом забыли. Такие списания не являются операциями без вашего согласия, поэтому правила ст. 9 закона № 161-ФЗ о возмещении к ним, скорее всего, не применят. Спорить в этом случае нужно с МФО о сумме.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramЧарджбэк по списанию МФО: что может сделать банк
Чарджбэк — это оспаривание операции по карте через платёжную систему: вы подаёте заявление в свой банк, а банк предъявляет претензию банку получателя по правилам платёжной системы.
Для списаний МФО по займу это запасной путь. Если карту привязывали вы, банк получателя покажет согласие, данное при привязке, и спор, скорее всего, вернётся к вопросу, сколько вы должны МФО. Чарджбэк имеет смысл, когда деньги списали после закрытия займа, дважды за одну операцию или вообще не по вашему договору, а МФО не отвечает. Основания и сроки устанавливают правила платёжной системы, и полный их текст мы в открытом доступе на дату проверки не нашли. Поэтому спросите в банке, принимает ли он заявление об оспаривании этой операции и в какой срок, и приложите выписку, переписку с МФО и справку о закрытии займа.
Финансовый уполномоченный по спору с МФО о списании с карты
Если МФО не вернула списанное, обратитесь к финансовому уполномоченному: он бесплатно рассматривает денежные требования до 500 000 рублей к МФО и банкам, если с момента, когда вы узнали или должны были узнать о нарушении, прошло не больше трёх лет (ч. 1 ст. 15 закона № 123-ФЗ).
Микрофинансовые организации и банки обязаны работать с финансовым уполномоченным (п. 2 и 5 ч. 1 ст. 28 закона № 123-ФЗ). Проверить, есть ли ваша МФО в государственном реестре и в реестре организаций, которые работают с финансовым уполномоченным, можно на сайте Банка России.
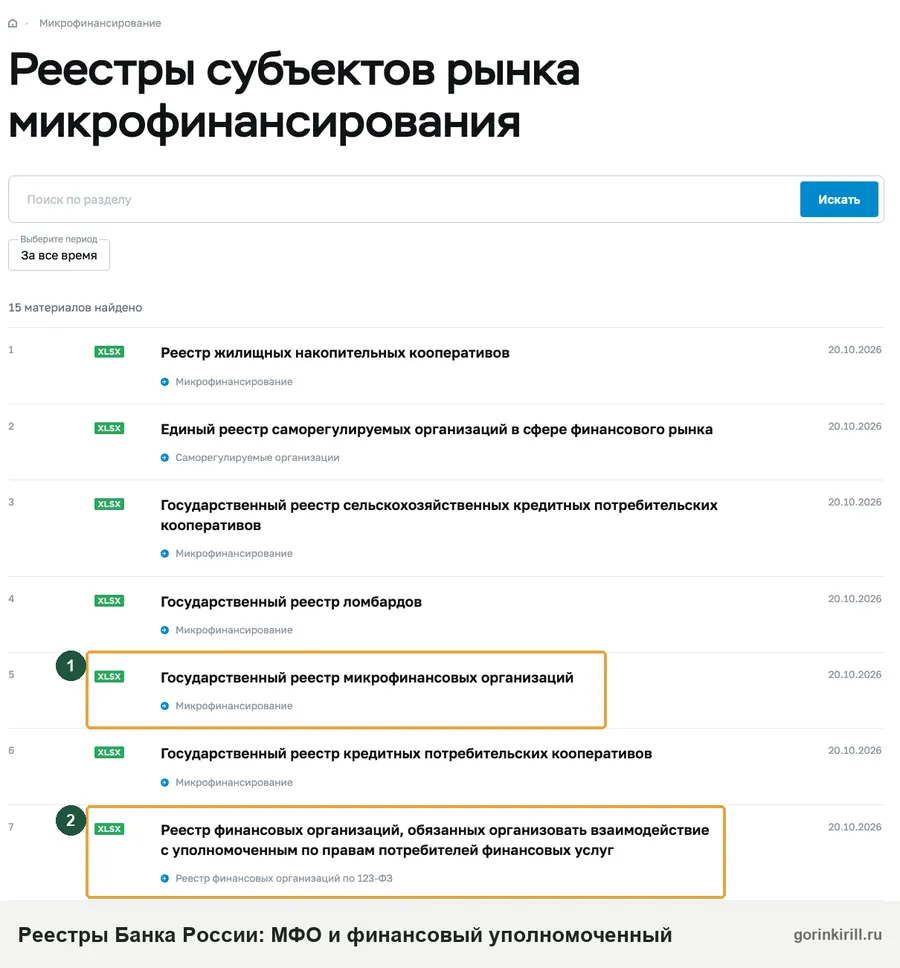
Порядок обращения:
- Сначала заявление в МФО (образец выше): закон требует направить его в финансовую организацию до обращения к финансовому уполномоченному (ч. 1 ст. 16 закона № 123-ФЗ).
- После ответа МФО или по истечении срока на ответ — обращение к финансовому уполномоченному (ч. 4 ст. 16). Его можно собрать в конструкторе обращения к финансовому уполномоченному.
- Решение принимается в течение 15 рабочих дней со дня, следующего за днём передачи обращения уполномоченному (п. 1 ч. 8 ст. 20 закона № 123-ФЗ).
- В суд с таким требованием идут после финансового уполномоченного: если он не принял решение в срок, прекратил рассмотрение или вы не согласны с его решением. В последнем случае на иск есть 30 календарных дней после вступления решения в силу (ч. 1–3 ст. 25 закона № 123-ФЗ).
Финансовый уполномоченный решает денежный спор. Если вы хотите, чтобы МФО проверил надзорный орган, параллельно можно подать жалобу на МФО в Банк России.
Когда МФО спишет деньги без привязанной карты
С карты или счёта, которые вы МФО не давали, деньги в счёт микрозайма списывают только по исполнительному документу: судебному приказу или исполнительному листу. МФО как взыскатель вправе сама направить его в ваш банк (ч. 1 ст. 8 закона № 229-ФЗ) или передать его приставам.
В выписке такое списание выглядит иначе: получатель — приставы или сама МФО, в назначении — номер исполнительного документа или производства. Банк при этом обязан соблюдать ограничения закона и не трогать защищённые выплаты из ст. 101 (ч. 5 ст. 8 закона № 229-ФЗ). Так обычно и выглядит ситуация, когда «микрозаймы списали зарплату»: МФО получила приказ, а вы узнали о нём по списанию.
Что делать в этом случае: проверить, есть ли исполнительное производство, отменить судебный приказ, если не пропущен срок, и сохранить прожиточный минимум на счёте. Об этом — в статьях что будет, если не платить микрозайм (раздел о суде и приставах) и как сохранить прожиточный минимум у приставов. Если займов несколько и платить нечем, сравните варианты в статье как списать микрозаймы законно.
Частые вопросы
Может ли МФО списать деньги с карты, которую я не привязывал?
Какие займы списывают деньги с карты автоматически?
С карты Сбербанка списали деньги за микрозайм — это законно?
Может ли МФО списать больше, чем платёж по графику?
Почему МФО списывает по 100–500 рублей несколько раз в день?
Можно ли запретить МФО списывать деньги, если займ в просрочке?
Спишет ли МФО деньги после того, как я закрыл займ?
Карту к моему займу привязал родственник — что делать?
Сколько МФО рассматривает заявление о возврате списанных денег?
Читайте также
- ГринМани: почему в договоре «Стабильные финансы», вход в личный кабинет, Cosmovisa и что будет при просрочке
- Не плачу кредит год, три года, десять лет: что будет и когда долг перестанут требовать
- Умные Наличные: что это за займ, кто кредитор и что будет при просрочке
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.