Цессия и договор цессии простыми словами: что значит уступка долга для должника
Кратко
Цессия — это продажа права требовать ваш долг: банк или МФО передаёт кредит ПКО или другому кредитору. Сумма, проценты и срок давности не меняются, согласие должника обычно не нужно, а до уведомления платить можно прежнему кредитору.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 21 минКоллекторы
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Цессия, или уступка права требования, — это продажа или иная передача права требовать с вас долг: банк или МФО передаёт ваш кредит другому лицу, например коллекторской организации (п. 1 ст. 382 ГК РФ). Меняется только кредитор, а сумма, проценты, условия договора и срок исковой давности остаются прежними. Согласие должника по общему правилу не нужно, но потребительский кредит можно уступить лишь четырём категориям покупателей и только если вы не запретили уступку в договоре (ч. 1 ст. 12 закона № 353-ФЗ).
Если вам сообщили, что долг продан, сделайте четыре вещи до любого платежа:
- Сверьте реквизиты. Найдите нового кредитора по ИНН из уведомления: профессиональную коллекторскую организацию (ПКО) ищите в реестре ФССП или в нашем каталоге коллекторских агентств. Пример карточки с ИНН и записью реестра — ПКО «ПКБ»: реквизиты и проверка.
- Запросите подтверждение уступки и расчёт долга через конструктор запроса документов у коллектора: ответ покажет, на каком основании и сколько вас просят платить.
- Закажите кредитную историю: в записи о кредите должен появиться новый кредитор с тем же ОГРН, что в уведомлении.
- Если пришёл судебный приказ от нового кредитора, у вас 10 рабочих дней на возражения (ст. 128, ч. 3 ст. 107 ГПК РФ): их готовит конструктор возражения на судебный приказ.
Кому платить, зависит от того, кто сообщил о продаже. Если написал сам банк или МФО, платите новому кредитору по реквизитам из этого уведомления, сверив название и ИНН с реестром: доказательств от него требовать не нужно (п. 1 ст. 385 ГК РФ). Если пишет только новый кредитор, а банк молчит, платить ему до доказательств уступки вы не обязаны: спросите банк письменно, кому передан договор. Платёж прежнему кредитору, внесённый до уведомления, долг погашает (п. 3 ст. 382 ГК РФ).
Что такое цессия и договор цессии простыми словами
Цессия — это передача кредитором другому лицу права требовать с вас долг или другие денежные средства, чаще всего путём продажи. В этом суть цессии: обязательство остаётся тем же, меняется только тот, кому вы должны. Договор, которым её оформляют, называют договором цессии, договором уступки права требования или договором уступки долга.
Типичная картина: по потребительскому кредиту или кредитной карте через полгода начались просрочки. Банк продаёт пакет таких кредитов ПКО, то есть компании из государственного реестра ФССП, для которой возврат просроченных долгов основное занятие (подробно в статье ПКО: что это за организация). С момента сделки кредитором становится ПКО, а кредитный договор никто не переписывает. Таких компаний в реестре сотни, проверить свою можно в нашем каталоге коллекторских агентств.
Цессия, уступка, переуступка и «продажа долга» — одно и то же
Отличий между цессией и уступкой права требования нет. В Гражданском кодексе используется термин «уступка требования», а слово «цессия» служит его синонимом из языка юристов и банков. «Переуступкой» в быту называют ту же уступку, особенно повторную, когда купивший долг перепродаёт его дальше: закон называет это последующими переходами права (п. 2 ст. 385 ГК РФ).
Когда долг переходит без договора цессии
Право требования переходит и по закону: при наследовании, реорганизации кредитора, когда поручитель заплатил за должника (ст. 387 ГК РФ). Это не цессия, хотя часть её правил применяют и здесь. Дальше речь только об уступке по договору.
- Договор цессии: право переходит в момент его заключения, ваше согласие по общему правилу не нужно
- 5 рабочих дней: кредитор вносит запись в Федресурс и уведомляет вас
- До уведомления: платёж прежнему кредитору гасит долг
- После уведомления: платите кредитору из уведомления, если его прислал банк; если пишет только новый кредитор, можно сначала потребовать доказательства
- Возражения: всё, что вы могли заявить банку, действует и против нового кредитора
- Суд или приставы: взыскателя заменяет суд, затем пристав выносит постановление
Цедент и цессионарий: кто есть кто на примере
Цедент — тот, кто уступает право, то есть прежний кредитор. Цессионарий — тот, кто право получает, то есть новый кредитор (п. 1 ст. 388 ГК РФ). Запомнить просто: цедент отдаёт, цессионарий получает. В договоре цессии две стороны, должник к ним не относится.
| Участник | Кто это в истории с кредитом | Что это значит для вас |
|---|---|---|
| Цедент | Банк или МФО, где вы брали деньги | Перестаёт быть кредитором, обязан передать покупателю документы по долгу (п. 3 ст. 385 ГК РФ) и отвечает перед ним за то, что долг существует (ст. 390 ГК РФ) |
| Цессионарий | ПКО, другой банк или МФО, специализированное финансовое общество | Вправе требовать долг в том же объёме; ваши возражения против банка действуют и против него |
| Должник | Заёмщик по кредиту или займу | Договор цессии не подписывает, но должен получить письменное уведомление |
Почему вашей подписи в договоре цессии нет
Договор уступки заключают только цедент и цессионарий. Подпись или согласие должника закон не требует, если иное не установлено законом или договором (п. 2 ст. 382 ГК РФ). Поэтому довод «я ничего не подписывал, значит, продажа незаконна» сам по себе не работает.
Если уступка совершена без вашего согласия и из-за неё у вас возникли необходимые расходы, например платёж по новым реквизитам стоит дороже, их обязаны возместить старый и новый кредитор вместе, солидарно (п. 4 ст. 382 ГК РФ).
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Кому банк или МФО вправе продать потребительский кредит
Потребительский кредит или заём можно уступить только четырём категориям покупателей, и только если запрет уступки не предусмотрен законом или договором (ч. 1 ст. 12 закона № 353-ФЗ):
- организации, которая профессионально выдаёт потребительские займы: другому банку, МФО, кредитному кооперативу;
- организации, для которой возврат просроченных долгов граждан основной вид деятельности, то есть ПКО;
- специализированному финансовому обществу (СФО) — компании, которую создают для покупки пакетов кредитов;
- гражданину, если он назван в письменном согласии заёмщика, которое кредитор получил уже после появления просрочки.
Значит, правом продать ваш кредит ПКО банк может воспользоваться, если вы не запрещали уступку. Есть и редкий случай: если заём вам дал не банк и не МФО, а, например, частная фирма, которая профессионально займы не выдаёт, и его продали тому, кого нет в перечне, требовать этот долг не вправе никто (ч. 5 ст. 13 закона № 353-ФЗ). К кредитам банков и займам МФО это не относится.
Банк продал долг коллектору или другому банку: кто теперь звонит
Когда долг купил банк или ПКО, новый кредитор вправе звонить и встречаться с должником в пределах закона о коллекторах. Если покупатель МФО, СФО или гражданин, звонить, приходить и писать СМС и сообщения сам он не вправе: это могут делать только банк или ПКО (ч. 2 ст. 5 закона № 230-ФЗ). На действительность уступки это не влияет. Если долг купило СФО, звонит его представитель, банк или ПКО. Кто именно, видно из уведомления и записи в Федресурсе (ч. 1.1 ст. 9 закона № 230-ФЗ).
Что делать, когда банк продал долг коллекторам, и кому платить, разобрано в статье банк продал долг коллекторам: что делать, лимиты звонков описаны в статье что могут сделать коллекторы.
Пункт «кредитор вправе уступить права третьим лицам»: где он в договоре
Возможность запретить уступку закон относит к индивидуальным условиям потребительского кредита, которые согласуют с каждым заёмщиком отдельно (п. 13 ч. 9 ст. 5 закона № 353-ФЗ). Это таблица на первых страницах договора, строка 13 «Условие об уступке кредитором третьим лицам прав (требований)»; ищите её по названию, нумерация бывает сбита. Если стоит «согласен» или написано, что кредитор вправе уступить права третьим лицам, запрета нет.
На обдумывание индивидуальных условий у заёмщика есть 5 рабочих дней, если кредитор не дал больше (ч. 7 ст. 7 закона № 353-ФЗ). Если в строке 13 вы выбрали запрет, продать такой потребительский кредит кредитор не вправе. Договорный запрет не мешает продаже права в исполнительном производстве и в банкротстве самого кредитора (п. 2 ст. 382 ГК РФ).
По кредитам, выданным до 1 июля 2014 года, Верховный суд разъяснял: банк не вправе передавать требование лицу без банковской лицензии, если иное не установлено законом или договором (п. 51 постановления Пленума ВС РФ от 28.06.2012 № 17).
Уступка потребительского кредита вне перечня закона: что решили суды
- Долг из банка через коллектора ушёл предпринимателю: заменить им банка суд отказал. По судебному приказу 2023 года должник был должен Промсвязьбанку около 37 тыс. ₽. Банк продал долг ПКО, а та перепродала его индивидуальному предпринимателю, и он попросил заменить взыскателя. Мировой судья, районный суд и кассация отказали: предприниматель не входит ни в одну из категорий ч. 1 ст. 12 закона № 353-ФЗ, а кредит выдан в 2021 году, когда этот перечень уже действовал (определение Третьего кассационного суда общей юрисдикции от 25.02.2026 № 88-3630/2026).
- Без письменного согласия заёмщика после просрочки уступка гражданину ничтожна. Предприниматель купил долг по кредитной карте другого заёмщика Промсвязьбанка. Он ссылался на то, что договор разрешал уступку без ограничений. Суды ответили, что условие договора не отменяет запрета закона: согласия заёмщика, полученного после просрочки, в деле нет, поэтому уступка ничтожна и прав требовать долг не дала (определение Восьмого кассационного суда общей юрисдикции от 20.03.2026 № 88-2824/2026).
Если в уведомлении или в заявлении о замене взыскателя новым кредитором указан предприниматель или обычная фирма, а не банк, МФО, ПКО или СФО, проверьте его статус в реестре ПКО на сайте ФССП и заявите суду о ч. 1 ст. 12 закона № 353-ФЗ.
Нужно ли согласие должника на уступку долга
Согласие должника на переход прав кредитора по общему правилу не требуется (п. 2 ст. 382 ГК РФ): банк не спрашивает разрешения, продавая кредит ПКО или другому банку, если вы не запретили уступку.
Без согласия нельзя уступить требование, если личность кредитора существенна для должника (п. 2 ст. 388 ГК РФ); для денежного кредита это почти не встречается. Права, неразрывно связанные с личностью кредитора, например алименты и возмещение вреда здоровью, уступить нельзя вовсе (ст. 383 ГК РФ).
| Ситуация | Нужно ли ваше согласие | Что если согласия не было |
|---|---|---|
| Банк или МФО продаёт потребительский кредит ПКО, банку, МФО или СФО, запрета в договоре нет | Нет | Уступка действительна |
| Потребительский кредит продают гражданину | Да, письменное, полученное после просрочки, с указанием этого человека | Уступка противоречит закону |
| В строке 13 вы запретили уступку | Уступка запрещена договором | Основание для спора: заявите о запрете в возражениях, если покупатель пойдёт в суд. Отменит ли это требование, суды решают по-разному, но долг перед банком в любом случае остаётся |
| Долг по расписке между знакомыми | Нет, если в расписке не сказано иное | Уступка действительна, должника уведомляют письменно |
Договорный запрет и денежный долг: почему продажа может остаться в силе
Для денежных обязательств Кодекс устанавливает особое правило: соглашение о запрете уступки не лишает её силы, но кредитор отвечает перед должником за нарушение (п. 3 ст. 388 ГК РФ). Закон о потребительском кредите строже: уступка разрешена, только если договорного запрета нет.
Верховный суд для денежных долгов исходит из того, что уступка вопреки договорному запрету по общему правилу действительна, а недействительной её признают, если цедент и цессионарий хотели навредить должнику (п. 17 постановления Пленума ВС РФ от 21.12.2017 № 54). Как это соотносится с правилом закона о потребительском кредите, суды решают по-разному, поэтому нарушение запрета для должника лишь довод в споре.
Не путайте запрет уступки с отказом от общения с коллектором. Отказ от взаимодействия подают не раньше чем через 4 месяца просрочки (ч. 6 ст. 8 закона № 230-ФЗ), и он ограничивает звонки, встречи и сообщения, но не саму продажу долга: заявление собирает конструктор отказа от взаимодействия с коллектором.
Уведомление об уступке: что оно значит и кто его присылает
Уведомление об уступке — сообщение должнику о смене кредитора: право требовать долг перешло к другому лицу. Само по себе оно уступку не создаёт: право переходит в момент заключения договора цессии, если договор не называет другой момент (п. 2 ст. 389.1 ГК РФ). Но от уведомления зависит, кому вы вправе платить.
Уведомление имеет силу, от кого бы из кредиторов оно ни пришло (п. 1 ст. 385 ГК РФ). Закон о защите прав должников добавляет срок и способы: в течение 5 рабочих дней с даты перехода права кредитор обязан внести сведения в Единый федеральный реестр сведений о фактах деятельности юридических лиц (Федресурс) и сообщить должнику (ч. 1 ст. 9 закона № 230-ФЗ):
- через нотариуса, заказным письмом или под расписку;
- на почту или телефон, указанные вами в договоре;
- через Госуслуги или иным согласованным способом.
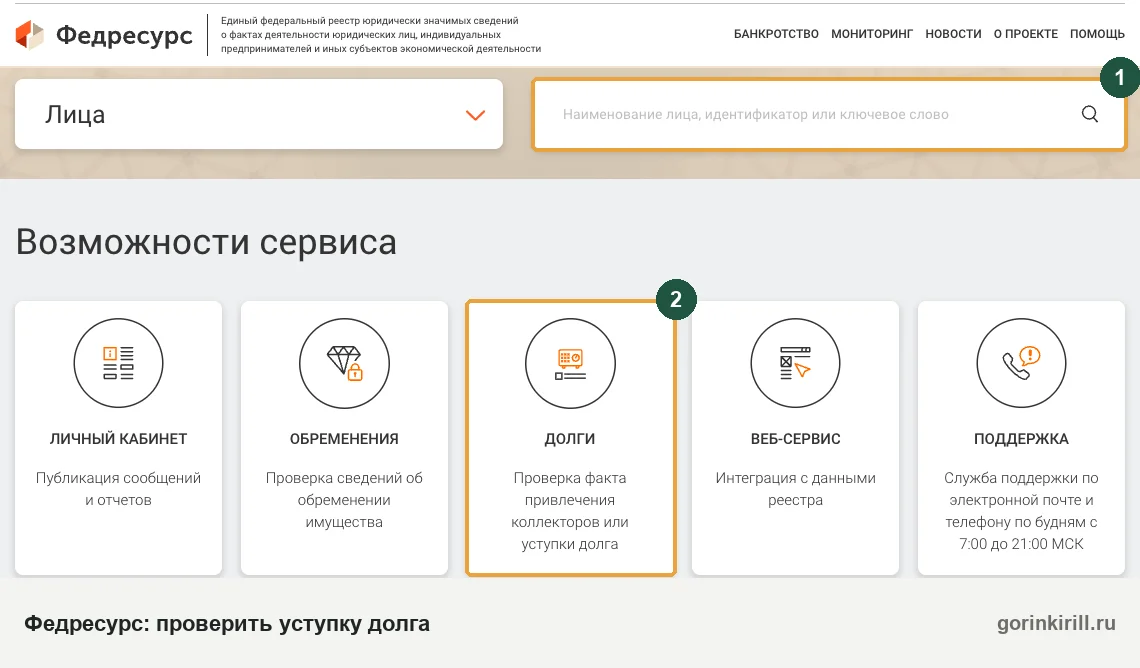
Ваши личные данные в записи Федресурса посторонним не видны (ч. 1.2 ст. 9 закона № 230-ФЗ). В письме кредитор обязан указать своё наименование, ОГРН, ИНН, адрес, телефон, электронную почту и сведения о договорах, подтверждающих его права (ч. 7 ст. 7 закона № 230-ФЗ).
В назначении платежа новому кредитору указывайте номер своего кредитного договора, а реквизиты счёта берите только из уведомления. Если долг уступаете вы сами, например право по расписке, текст для должника собирает конструктор уведомления об уступке.
Уведомил старый кредитор или только новый: кому платить
- доказательства перехода права требовать не нужно
- при цепочке продаж платят по уведомлению о последней
- попросите договор уступки или выписку из реестра
- сверьте реквизиты с Федресурсом и кредитной историей
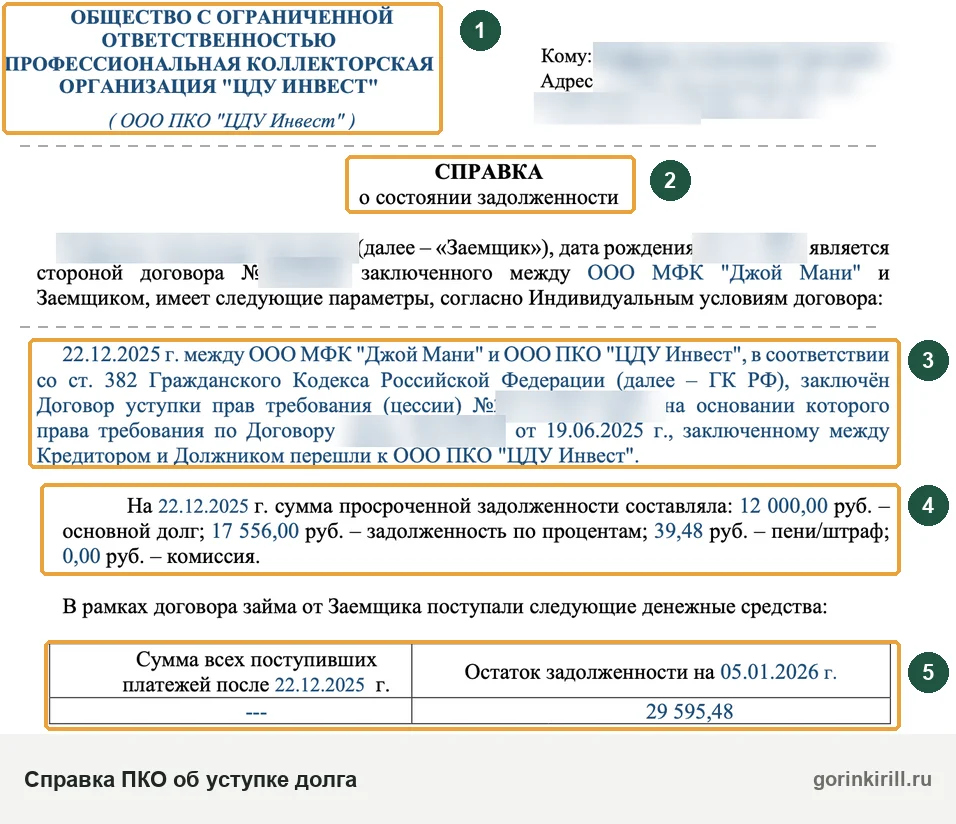
Заплатили банку после продажи долга: засчитается ли платёж
Если платёж внесён прежнему кредитору до того, как вы получили уведомление, обязательство в этой части погашено. Новый кредитор не вправе требовать эти деньги повторно: риск того, что вас не уведомили, несёт он (п. 3 ст. 382 ГК РФ), а полученное банк обязан передать ему (п. 3 ст. 389.1 ГК РФ). Сохраняйте квитанции. Если уведомления не было, а звонят незнакомые люди, спросите у банка письменно, кому передан договор: поможет конструктор запроса документов у банка, для микрозайма есть запрос в МФО.
«Ваш долг продан»: что значат такие сообщения на Госуслугах, в СМС и в кредитной истории
Такие сообщения в СМС, письме или на Госуслугах означают одно: у долга другой кредитор, а сам долг прежний.
Через Госуслуги писать должнику вправе только ПКО, а также банки и МФО из специального перечня, подключённые к порталу (ч. 11 ст. 4 закона № 230-ФЗ). Формулировки у отправителей разные, поэтому ориентируйтесь на реквизиты: название кредитора, ОГРН, номер вашего договора.
Как узнать, кому продали долг: кредитная история
Надёжнее всего узнать, куда продали долг, по кредитной истории: в записи о кредите появится новый кредитор с наименованием, ОГРН и ИНН, а уникальный номер договора (УИд) останется прежним, поэтому старую и новую записи легко связать (ст. 4 закона № 218-ФЗ). Где ещё искать нового владельца долга, пошагово разобрано в статье банк продал долг коллекторам: что делать.
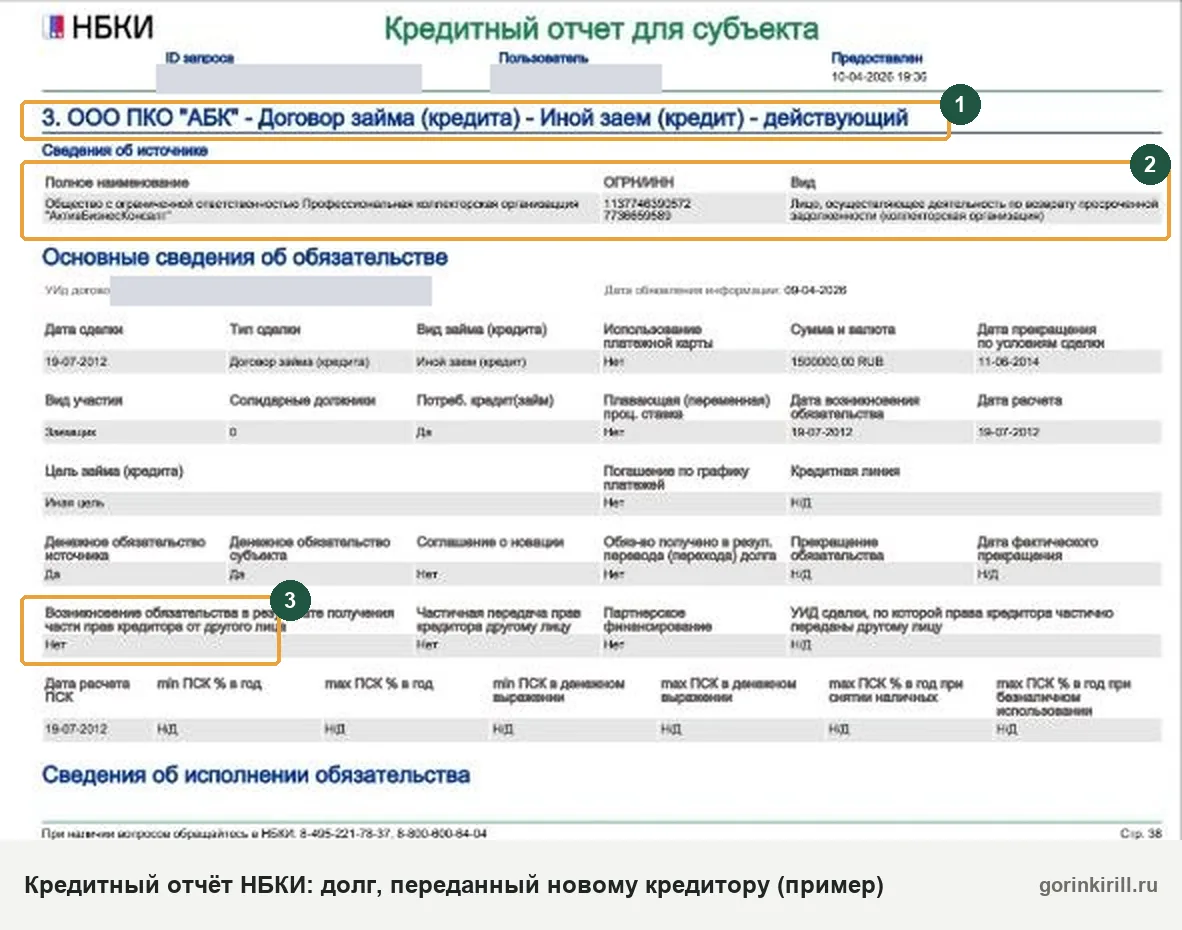
Если после уступки кредит висит в отчёте дважды как действующий, это ошибка: её исправляет конструктор заявления об исправлении кредитной истории. Как получить отчёт во всех бюро, разобрано в статье как проверить кредитную историю.
Что переходит к новому кредитору и может ли долг вырасти
Право переходит в том объёме и на тех условиях, которые существовали к моменту перехода, вместе с обеспечением и правом на проценты (п. 1 ст. 384 ГК РФ). Больше прав, чем было у банка, новый кредитор не получает.
| Что было у банка | Переходит ли | Пояснение и норма |
|---|---|---|
| Основной долг | Да, в сумме на дату уступки | п. 1 ст. 384 ГК РФ |
| Проценты по договору | Да | По условиям вашего договора, ставку новый кредитор поднять не может |
| Неустойка, штрафы, пени | Да, если договор их предусматривал | Размер ограничен ч. 21 ст. 5 закона № 353-ФЗ, уменьшить неустойку по ст. 333 ГК РФ можно и против нового кредитора |
| Залог: автомобиль, квартира по ипотеке | Да, только вместе с основным требованием | ст. 354 ГК РФ |
| Поручительство | Да | При уступке сохраняется, прекращается при переводе долга (п. 3 ст. 367 ГК РФ) |
| Банковская тайна, персональные данные | Новый кредитор обязан их хранить | ч. 3 ст. 12 закона № 353-ФЗ |
Уступка сама по себе сумму долга не увеличивает
Покупатель не может добавить к долгу свою комиссию, цену покупки или расходы на взыскание: сумма может расти только по условиям договора. По займам на срок до года проценты, пени, штрафы и платные услуги вместе не могут превысить сумму займа (100 % в действующей редакции), и после продажи долга этот предел тот же (ч. 24 ст. 5 закона № 353-ФЗ). Если ПКО требует больше, это повод для спора. Если новый кредитор называет сумму больше банковской, попросите расчёт с разбивкой и сравните с последней выпиской.
Какие права остаются у должника после продажи долга
Против нового кредитора можно выдвигать те же возражения, что были против банка, если их основания возникли к моменту получения уведомления (ст. 386 ГК РФ). Закон о потребительском кредите добавляет: заёмщик сохраняет против нового кредитора все права, которые имел против первоначального. Если банк не учёл платёж или навязал платную услугу, это можно предъявить покупателю.
Встречное требование к банку, например о возврате переплаты, можно предъявить к зачёту против нового кредитора, если оно возникло по основанию, существовавшему до уведомления, а срок его наступил до уведомления или не определён (ст. 412 ГК РФ).
Получив уведомление, не тяните: в разумный срок напишите новому кредитору письмом, с чем вы не согласны (неучтённый платёж, навязанная страховка, неверная сумма), и приложите копии документов. Иначе ссылаться на эти доводы потом будет нельзя (ст. 386 ГК РФ); на практике лучше уложиться в месяц. Для сверки подойдёт конструктор запроса сверки погашения.
Срок исковой давности после цессии не начинается заново
Перемена лиц в обязательстве не меняет ни срока исковой давности, ни порядка его исчисления (ст. 201 ГК РФ). Верховный суд подтвердил: уступка не влияет на начало течения давности (п. 6 постановления Пленума ВС РФ от 29.09.2015 № 43). О давности заявляет должник в суде, подробно об этом в статье как списать долг по сроку исковой давности.
Не спешите платить по старому долгу, пока не проверили давность. Письменное признание всего долга прерывает срок, и он начинает течь заново (ст. 203 ГК РФ). Частичная оплата признанием всего долга не считается и не прерывает давность по остальным платежам, если вы прямо не признали долг целиком (п. 20 постановления Пленума ВС РФ № 43). Подписывать новый график погашения тоже стоит только после проверки: это может считаться признанием долга.
Долг уже взыскан судом или у приставов: как меняется взыскатель
Если есть решение суда или судебный приказ, одного договора цессии мало: взыскателем в деле и у приставов остаётся банк, пока суд не заменит его правопреемником (ст. 44 ГПК РФ). Замена возможна на любой стадии, определение о ней можно обжаловать частной жалобой. Так продают и просуженный долг.
Если исполнительное производство уже идёт, пристав на основании определения суда выносит постановление о замене стороны и не позднее следующего дня направляет копию взыскателю и должнику (ст. 52 закона № 229-ФЗ). Пока взыскатель у приставов не заменён, безопаснее платить через приставов.
Лист предъявляют приставу в течение трёх лет со дня вступления решения в силу (ч. 1 ст. 21 закона № 229-ФЗ). Каждое предъявление листа и частичное исполнение прерывают срок, после перерыва он идёт заново (ст. 22 закона № 229-ФЗ).
Покупатель получает только оставшийся срок, продажа его не продлевает (п. 1 ст. 384 ГК РФ). Посмотрите в банке данных ФССП, когда лист последний раз был у приставов. Если срок истёк, суд заменит взыскателя, только если сначала восстановит срок (п. 35 постановления Пленума ВС РФ № 54): заявите об этом, когда новый кредитор попросит о замене.
Если новый кредитор просит выдать дубликат листа, потому что банк его «утратил», придите в заседание или пришлите возражения. После истечения срока предъявления дубликат выдают, только если лист потерял пристав или другой исполнитель и заявление подано в течение месяца с того дня, когда взыскатель узнал об утрате (ч. 2 ст. 430 ГПК РФ). Попросите доказать, кто, когда и как потерял лист.
Если договорились с новым кредитором и платите ему напрямую, пропишите в соглашении, что после оплаты он подаст приставу заявление об окончании исполнительного производства (п. 10 ч. 1 ст. 47 закона № 229-ФЗ). Отнесите приставу соглашение и квитанцию сами: без них удержания из зарплаты и списания с карт продолжатся.
Приказ ищут по инструкции как найти судебный приказ, взыскателя в производстве можно найти по статье как проверить исполнительное производство. Если новый кредитор сам получил приказ, порядок отмены описан в статье процедура судебного приказа.
Замена взыскателя после цессии: что решили суды
- Лист не предъявляли больше трёх лет: в замене взыскателя отказали трижды. Решением 2020 года с заёмщика взыскали 324 323 ₽ в пользу банка в лице Агентства по страхованию вкладов. Исполнительное производство окончили в апреле 2021 года, отозвав лист по требованию суда, и где он теперь, неизвестно. Фирма, купившая долг по соглашениям 2024 года, трижды просила заменить взыскателя и восстановить срок. Суды отказали: срок предъявления истёк, уважительных причин его пропуска фирма не доказала, а без восстановления срока замена невозможна (определение Первого кассационного суда общей юрисдикции от 23.06.2026 № 88-19476/2026).
Суд при замене проверяет, была ли уступка, в каком объёме, предъявлялся ли лист и не истёк ли срок. Если вам пришла повестка по заявлению о правопреемстве, возьмите в банке данных ФССП дату окончания производства и посчитайте три года сами.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramЦессия и перевод долга, агентский договор, новация: в чём разница
Цессия отличается от перевода долга тем, кто меняется: при цессии кредитор, при переводе долга происходит смена должника. Поэтому на смену кредитора согласие должника обычно не нужно, а перевод долга без согласия кредитора ничтожен (п. 2 ст. 391 ГК РФ). Без согласия банка «переписать» свой кредит на другого человека нельзя.
| Признак | Цессия | Перевод долга |
|---|---|---|
| Кто меняется | Кредитор | Должник |
| Статьи ГК РФ | 382–390 | 391–392.3 |
| Чьё согласие нужно | Должника — только если требует закон или договор | Кредитора — всегда |
| Поручительство | Сохраняется | Прекращается, если поручитель не согласился отвечать за нового должника |
| Возражения | Должник сохраняет свои возражения | Новый должник выдвигает возражения из отношений кредитора с прежним должником (ст. 392 ГК РФ) |
| Срок давности | Не меняется | Не меняется |
Агентский договор с коллектором: кредитор остаётся прежним
Коллекторская компания либо купила долг и стала кредитором по цессии, либо взыскивает его по поручению банка за вознаграждение (ст. 1005 ГК РФ), и тогда кредитор по-прежнему банк. Разница видна в письме: «права требования перешли к нам по договору уступки» или «действуем по поручению банка». От этого зависит, чьи реквизиты для оплаты законны.
Новация: новое обязательство вместо старого
Новация — замена одного обязательства другим между теми же лицами (ст. 414 ГК РФ), например кредита займом с новым графиком. Кредитор не меняется, а старое обязательство прекращается; при цессии наоборот.
Чем уступка опасна для должника и как проверить нового кредитора
Сама уступка должнику не вредит. Риски возникают вокруг неё, и их пять.
- Мошенники рассылают «уведомления» от имени нового кредитора с чужими реквизитами, и деньги, переведённые им, долг не погашают.
- Двойная оплата: человек платит банку, не зная о продаже, и получает требования от покупателя.
- Долги с истёкшей давностью тоже продают: до платежа проверьте срок.
- Продают и долги людей, которых уже освободили от долгов в банкротстве (п. 3 ст. 213.28 закона № 127-ФЗ) или через МФЦ (ст. 223.6 закона № 127-ФЗ). Новый кредитор получает не больше прав, чем было у банка: покажите ему определение суда о завершении процедуры или сведения из ЕФРСБ, а на приказ подайте возражения.
- Звонят по чужому долгу, например по кредиту родственника или прежнего владельца номера. Как отвечать, разобрано в статье коллекторы требуют чужой долг.
Как проверить нового кредитора
- Сверьте уведомление с законом: если нет наименования, ОГРН, ИНН, адреса и реквизитов договора уступки, это повод насторожиться.
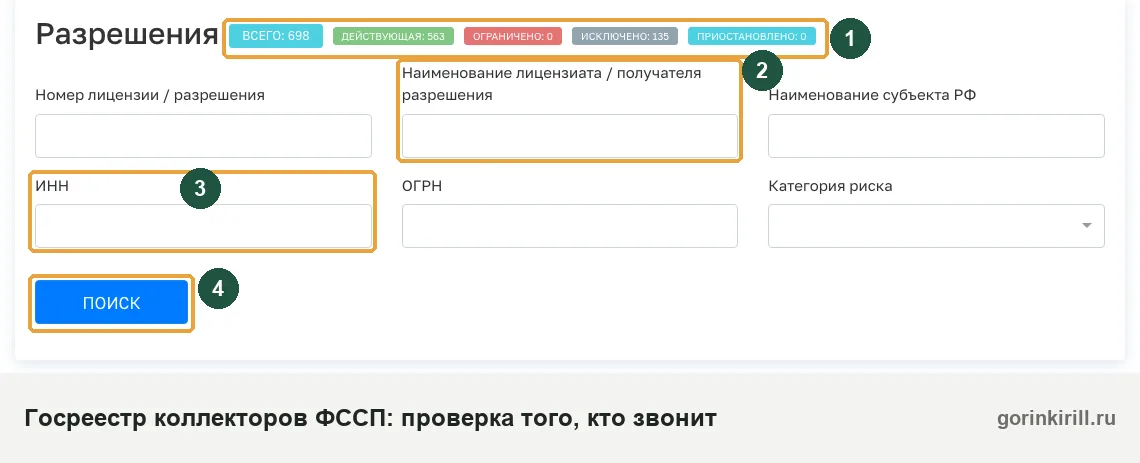
- Найдите компанию в реестре. ПКО ищут в государственном реестре коллекторских организаций ФССП, банки и МФО в справочниках Банка России.
- Если уведомил только новый кредитор, запросите у него документы письменно и до ответа ему не платите. Если уведомил банк, платите по реквизитам из письма банка.
Если долгов несколько и платить нечем, варианты от реструктуризации до банкротства собраны в статье что делать, если нечем платить кредиты.
Можно ли оспорить договор цессии
Должник не сторона договора цессии, но недействительная цессия или отсутствие права требовать долг возможны в таких случаях:
| Основание | Как работает | Норма |
|---|---|---|
| Потребительский кредит купил не банк, не МФО, не ПКО, не СФО и не гражданин с вашим согласием | Уступка противоречит закону, на это ссылаются в возражениях, когда покупатель идёт в суд | ч. 1 ст. 12 закона № 353-ФЗ, ст. 168 ГК РФ |
| Вы запретили уступку в строке 13, а долг продали | Довод для спора, кредитор в любом случае отвечает перед вами за нарушение | п. 3 ст. 388 ГК РФ |
| Требования не существует: долг погашен или его не было | Требовать несуществующий долг покупатель не может, отвечает перед ним банк | ст. 390 ГК РФ |
| Заём выдала не МФО и не банк, а продали его тому, кого нет в перечне закона (редкий случай) | Требовать исполнения не вправе никто | ч. 5 ст. 13 закона № 353-ФЗ |
| Цессия мнимая, притворная или совершена, чтобы навредить вам | Основание редкое, доказать трудно | ст. 170, 10 и 168 ГК РФ |
Не делают уступку недействительной отсутствие вашей подписи, низкая цена покупки и отсутствие уведомления. Если цессия не оплачена, неоплата остаётся спором банка и покупателя. Расторгнуть или отменить договор цессии может только его сторона: банк и покупатель расторгают его по соглашению, а в одностороннем порядке только по основаниям закона или договора (ст. 450 ГК РФ). У должника для защиты есть возражения и оспаривание.
Даже если суд признает уступку ничтожной, долг не исчезнет: он останется у прежнего кредитора. Больше пользы могут дать другие доводы: пропуск давности, неучтённые платежи, начисления сверх законного предела. Если долгов много и суды уже идут, стоит оценить и банкротство с сопровождением юриста. Не платите фирмам, которые обещают «аннулировать цессию за процент».
Должница оспорила право нового банка требовать кредит, но проиграла: что проверил Верховный суд
Определение Судебной коллегии по гражданским делам Верховного Суда РФ от 04.06.2024 № 18-КГ24-27-К4. В 2019 году заёмщица взяла в банке потребительский кредит 1 070 000 ₽ на пять лет. Через четыре месяца банк уступил требования по пакету кредитов другому банку, и тот подал иск на 1 112 061 ₽. Городской суд отказал: по его мнению, кредит можно было передать только организации с банковской лицензией, а её новый кредитор не доказал.
Краевой суд иск удовлетворил, дело дважды проходило кассацию и дошло до Верховного суда. Тот согласился с краевым судом. В пункте 13 индивидуальных условий заёмщица не запретила уступку, а согласилась на неё. Новый кредитор — банк, его лицензия есть в открытом доступе. Значит, уступка соответствует ч. 1 ст. 12 закона № 353-ФЗ. Неуведомление должника переход права не отменяет: риск этого несёт новый кредитор (п. 3 ст. 382 ГК РФ).
Довод «уступка незаконна» работает, только если покупатель долга действительно не из перечня закона или вы запретили уступку в строке 13. Если покупатель банк, МФО, ПКО или СФО, а запрета нет, тратить силы на оспаривание цессии бесполезно. Лучше проверить расчёт, давность и платежи.
Договор цессии по ГК РФ: статьи, условия и образец
Уступке требования в ГК РФ посвящён § 1 главы 24 (статьи 382–390), переводу долга § 2 (статьи 391–392.3). Коротко о главных:
- Статьи 382–386: основания перехода прав, объём прав нового кредитора, уведомление должника и его возражения (разобраны выше).
- Статья 383: какие права нельзя уступить вовсе.
- Статья 388: уступка допустима, если не противоречит закону; запрет уступки денежного требования её силы не лишает.
- Статья 389: форма уступки та же, что у основной сделки; регистрировать договор цессии нужно, только если регистрации требовала основная сделка.
- Статья 389.1: требование переходит в момент заключения договора, если договор или закон не называют другой момент.
- Статья 390: цедент отвечает за действительность требования, но не за то, что должник не заплатит.
Виды цессии
Право продают за деньги (возмездная цессия) или передают бесплатно по договору дарения (безвозмездная); уступают целиком или по частям, например основной долг продают ПКО, а неустойку банк оставляет себе (п. 2 ст. 384 ГК РФ). Уступить можно и будущее требование: оно перейдёт к покупателю, когда возникнет (ст. 388.1 ГК РФ).
Купивший долг может перепродать его дальше, это вторичная цессия, и тогда появляется цепочка кредиторов, а при обратной цессии право возвращают прежнему. Обычно договор двусторонний, его подписывают старый и новый кредитор; трёхсторонний подписывает и должник, когда без его согласия уступка невозможна. Для должника вид цессии ничего не меняет.
Факторинг и инкассо-цессия
Факторинг отличается от цессии целью: это финансирование под уступку денежного требования, при котором фактор даёт клиенту деньги под его долги и сам их взыскивает (ст. 824 ГК РФ). Инкассо-цессией называют уступку, при которой покупатель взыскивает долг в интересах прежнего кредитора. Для должника правила об уведомлении и возражениях те же.
Как выглядит договор цессии и что попросить показать
В договоре цессии указывают:
- стороны: цедента и цессионария с реквизитами;
- предмет (объект) цессии: какие права передаются, по какому договору, с каким должником, в какой сумме на дату уступки;
- цену и порядок оплаты: сразу или с отсрочкой;
- момент перехода права: дату заключения договора или другую дату, названную в нём;
- обязанность передать документы: кредитный договор, выписки, расчёты; список должников дают в приложении-реестре.
Обязан ли коллектор предоставить вам договор цессии? Показывать его целиком, с чужими долгами, закон не обязывает. Но пока новый кредитор не докажет переход права, вы вправе ему не платить. Попросите выписку из реестра по вашему договору и расчёт долга на дату уступки; подойдёт и копия договора цессии с обезличенным приложением, где видна ваша строка.
Договор цессии с физическим лицом: долг по расписке или займу
Если вы заняли у знакомого по расписке, он вправе уступить право требования другому человеку без вашего согласия, если в расписке не сказано иное. Уступку оформляют письменно (п. 1 ст. 389 ГК РФ), должника уведомляют письменно. Ограничения закона № 353-ФЗ на такой заём не распространяются: займодавец не выдаёт займы профессионально.
Если новый кредитор по расписке требует деньги, попросите договор уступки и подлинник расписки. Договор цессии между физлицами (бланк с нужными пунктами) соберёт конструктор договора уступки права требования.
Покупка долга с дисконтом: почему требуют всю сумму
Продажа долга — бытовое название той же цессии: продавец получает деньги сразу, покупатель получает право взыскать долг целиком. К продаже права требования, как и других имущественных прав, применяют общие правила купли-продажи (п. 4 ст. 454 ГК РФ). Если покупатель заплатил меньше суммы долга (такую скидку называют дисконтом), с должника он всё равно вправе требовать всю сумму.
Банки обычно продают просроченные кредиты пакетами, только покупателям из перечня закона, разобранного выше. Что делать, если банк продал ваш кредит коллекторам, разобрано отдельно.
Если обанкротился сам кредитор, его долги продают на торгах: конкурсный управляющий продаёт их на аукционе, и договорный запрет уступки этому не мешает (п. 2 ст. 382 ГК РФ). Биржи и сайты с объявлениями о продаже долгов только сводят продавца и покупателя: саму сделку всё равно оформляют договором цессии.
Долги граждан за жильё и коммунальные услуги коллекторам продать нельзя, исключение — передача новой управляющей компании (ч. 18 ст. 155 ЖК РФ); подробнее в статье что будет, если не платить за ЖКХ.
Хочу продать долг по расписке или исполнительному листу: порядок
Частный кредитор может уступить обычный денежный долг, в том числе взысканный по суду, другому человеку или организации, а продать расписку о долге можно и коллекторам. Порядок такой:
- проверьте, что требование живо: долг не погашен, давность или срок предъявления листа не истекли;
- подпишите письменный договор уступки с описанием долга, ценой и моментом перехода права;
- получите оплату по договору и передайте покупателю расписку или договор займа, решение суда, расчёт (п. 3 ст. 385 ГК РФ);
- уведомите должника письменно;
- если долг взыскан судом, покупатель подаёт заявление о замене взыскателя в суд, выдавший лист, а затем относит определение приставу.
Продать долг по алиментам или по возмещению вреда здоровью нельзя (ст. 383 ГК РФ). Приставы чужие долги не продают: что стоит за фразой «приставы продали долг», разобрано в статье могут ли приставы продать долг.
Купить долг: что получает покупатель
Покупатель долга получает ровно те права, что были у продавца, вместе с рисками: долг может оказаться погашенным, с истёкшей давностью или у должника-банкрота. Гражданин, купивший долг по потребительскому кредиту, звонить, встречаться и писать сообщения должнику не вправе. Если банк предлагает выкупить долг родственнику, это тоже уступка. Можно ли выкупить свой долг самому или через родственника, разобрано в статье выкуп долга по договору цессии. Согласие заёмщика на уступку родственнику готовит конструктор согласия на уступку.
Если долг продали и вы не понимаете, кому и сколько теперь должны, пришлите уведомление или справку нового кредитора юристу в MAX: разберём документы и подскажем, что проверить и что ответить.
Вопросы о цессии и уступке долга
Что значит цессия по кредиту в банке простыми словами?
Через какое время банк может продать долг коллекторам?
Можно ли запретить продажу долга, если договор уже подписан?
Нужно ли платить новому кредитору, если уведомления об уступке не было?
Долг продали несколько раз подряд. Кому платить?
Могут ли продать мой долг частному лицу?
Можно ли уступить долг, если я в процедуре банкротства?
Можно ли выкупить свой долг у коллектора, который его купил?
Могут ли долг за ЖКХ продать коллекторам?
Что делать, если новый кредитор подал в суд?
Все статьи темы → Коллекторы
Проверьте вашего взыскателя
Агентства, которые должники ищут чаще всего. По каждому — реквизиты, проверка в реестре ФССП, чьи долги оно взыскивает и что делать при звонке.
- АйДи Коллект
- ПКБ
- Нэйва
- Право онлайн
- Ваш Долг
- Финэква
- ЦДУ Инвест
- Вернём
- Фабула
- Эверест
- СОФТ
- Бустэр
- Вилдон
- Защита Онлайн
- Камелот
- Финдолг
Вашего агентства здесь нет? В каталоге — все 290 агентств из реестра ФССП по алфавиту: найдите его по названию из письма или СМС и проверьте запись в реестре.
Читайте также
- ООО ПКО «СКА»: что это за организация, при чём тут «Легал Финанс» и как проверить требование о долге
- ПКО «Столичное АВД» (САВД): что это за организация, чей долг она требует и как его проверить
- АО ПКО «ЦДУ»: что это за коллектор, какой ваш заём у него оказался и что делать должнику
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.