Эйрлоанс: что за займ, кто такая МФК и что будет при просрочке
Кратко
«Эйрлоанс» — действующая ООО МФК «Эйрлоанс» (ИНН 7716748537, номер в реестре Банка России 651303045003744), которая выдаёт займы под брендом Kviku. Сверьте ИНН в договоре и сохраните документы из личного кабинета на kviku.ru.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 29 сентября 2026 г.чтение ≈ 32 минВзыскание долгов
«Эйрлоанс» — это ООО МФК «Эйрлоанс», действующая микрофинансовая компания из государственного реестра Банка России (номер записи 651303045003744, ИНН 7716748537). Она выдаёт займы под брендом Kviku: деньгами на карту и на покупки у магазинов-партнёров. Если это название пришло в СМС, выписке или кредитной истории, сверьте ИНН в договоре и откройте личный кабинет на kviku.ru.
Я пишу для тех, кто увидел «Эйрлоанс» и не понял, откуда взялся заём, а также для тех, у кого по займу Kviku уже есть просрочка или она вот-вот появится. Ниже — реквизиты компании по официальным источникам, условия займов по её собственным документам, личный кабинет и платные услуги, что будет при неуплате и какие законные способы выйти из долга есть до суда и после него.
Что сделать сегодня, если пишет или звонит «Эйрлоанс»
- Проверьте, ваш ли это договорЗайдите в личный кабинет на kviku.ru по своему телефону или почте. Если кабинета нет, а заём вы не оформляли, сразу переходите к разделу о чужом займе ниже: платить по такому требованию нельзя, пока не выяснили, кто и как получил деньги.
- Скачайте индивидуальные условия, график и историю платежейСохраните файлы и скриншоты с датами. На первой странице договора должен стоять запрет начислений сверх предела, а в таблице индивидуальных условий — ставка, срок, сумма и полное название кредитора с ИНН.
- Сверьте ИНН кредитораУ ООО МФК «Эйрлоанс» ИНН 7716748537. На том же сайте kviku.ru раскрыта и вторая организация — ООО МКК «Мартин», ИНН 7707460781. Ответ на вопрос «кому я должен» даёт только договор, а не логотип в приложении.
- Проверьте почту и судПо займам взыскивают через судебный приказ без заседания. На возражения у вас десять дней со дня получения копии (ст. 128 ГПК РФ), и этот срок не ждёт, пока вы разберётесь с компанией.
- Не платите по реквизитам из случайных сообщенийКредитор называет в договоре собственные способы оплаты: личный кабинет, терминалы «Элекснет», перевод по реквизитам через приложения банков. Деньги, отправленные постороннему, долг не погасят.
- Оцените, сколько сможете платитьИз дохода вычтите жильё, еду, лекарства и детей. Если остатка хватает только на часть долга, пишите в компанию до суда: о каникулах, реструктуризации или графике. Если не хватает и на других кредиторов — смотрите раздел о банкротстве.
Документы из личного кабинета сохраняйте сейчас, а не после продажи долга. После уступки требования кредитором становится другая организация, и доступ к истории платежей может пропасть, а спорить о сумме без выписки намного сложнее.
Эйрлоанс — что за компания
Название пишут по-разному: «Эйрлоанс», «ЭйрЛоанс», «Эйр Лоанс», по-английски Airloans. В подсказках поисковика встречается и «Эйрлайнс» — это та же компания, просто название перепутали с авиакомпаниями. Юридически это одно общество с ограниченной ответственностью, и я разложил его реквизиты по источникам.
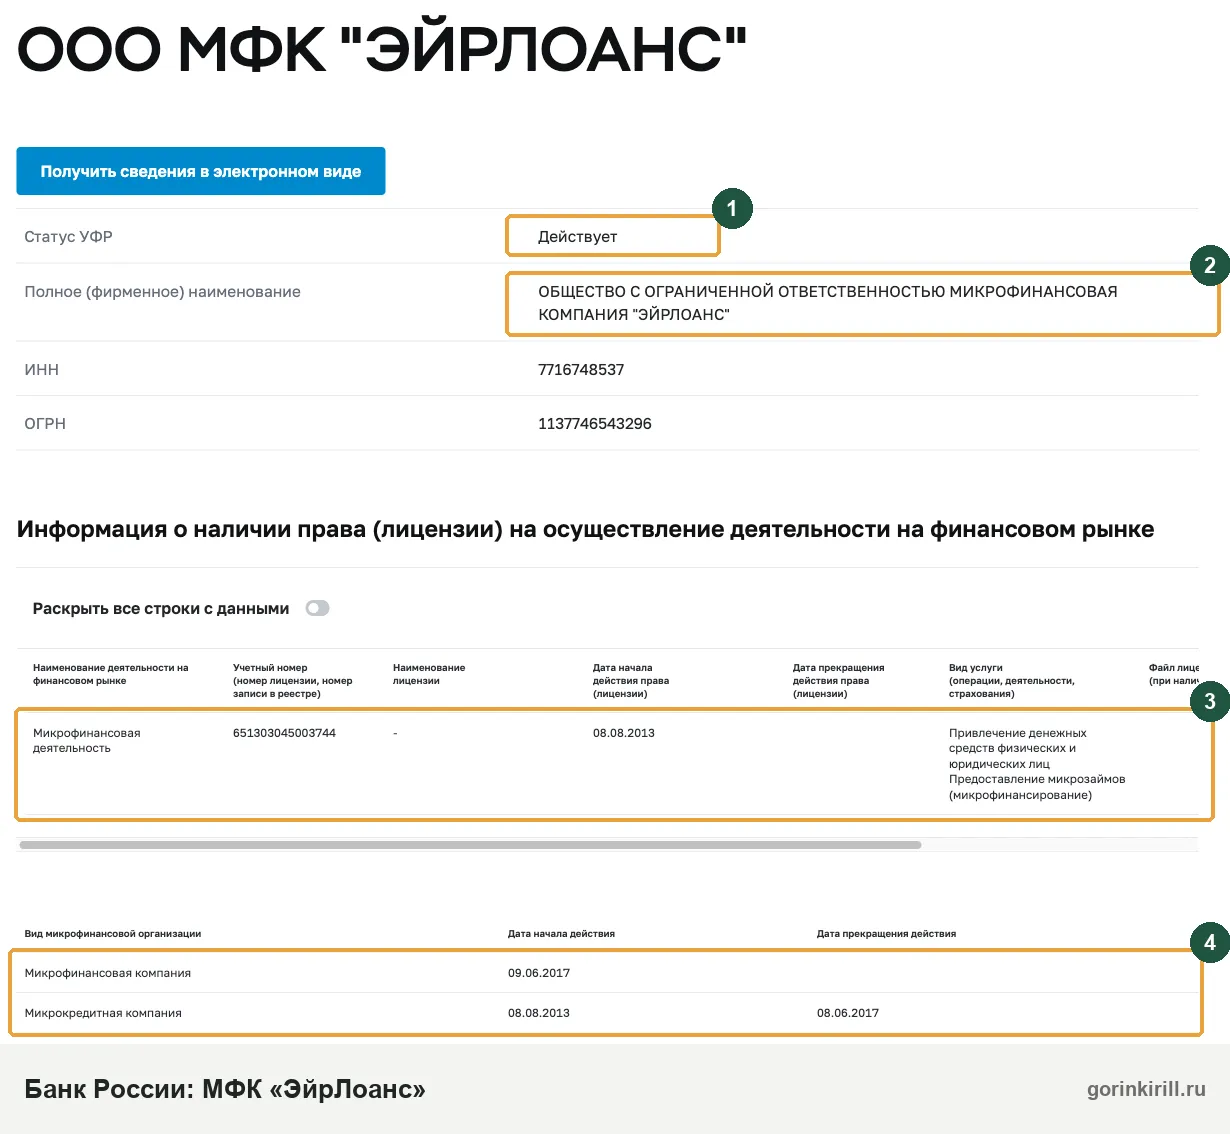
ООО МФК «Эйрлоанс»: реквизиты из реестра Банка России и ЕГРЮЛ
| Сведение | Значение | Откуда |
|---|---|---|
| Полное наименование | Общество с ограниченной ответственностью Микрофинансовая компания «Эйрлоанс» | Реестр МФО Банка России, ЕГРЮЛ |
| ИНН / ОГРН | 7716748537 / 1137746543296 | Реестр МФО, ЕГРЮЛ |
| Вид организации | Микрофинансовая компания (МФК), не микрокредитная | Реестр МФО, лист «Действующие МФК» |
| Номер в реестре МФО | 651303045003744, сведения внесены 08.08.2013 | Реестр МФО по состоянию на 16.09.2026 |
| Дата регистрации | 26.06.2013, Москва | ЕГРЮЛ |
| Руководитель | Генеральный директор Васильева Амира Анатольевна | ЕГРЮЛ на 17.09.2026 |
| Адрес | 123112, Москва, Пресненская наб., д. 8, стр. 1, помещ. 554М | Реестр МФО |
| Сайт, телефон, почта | kviku.ru, +7 (499) 649-66-75, support@kviku.ru | Реестр МФО, сайт компании |
| СРО | Союз «Микрофинансирование и Развитие» (СРО «МиР») с 28.01.2016 | Порядок предоставления информации компании |
Проверить всё это самостоятельно можно за пять минут: реестр микрофинансовых организаций публикует Банк России, а выписку по ИНН бесплатно выдаёт сервис ФНС. Компания стоит в списке действующих, в перечне исключённых её нет.
Статус МФК означает, что «Эйрлоанс» работает легально и под надзором Банка России. Поэтому на неё распространяются все ограничения закона о потребительском займе: предел начислений, дневная ставка не выше 0,8 %, правила о звонках и продаже долга. Жаловаться на нарушения есть куда.
Эйрлоанс и Kviku: почему в выписке одно название, а в приложении другое
Kviku — это товарный знак, а не отдельная организация-кредитор. В подвале сайта kviku.ru прямо написано, что сервис предоставляет ООО МФК «ЭйрЛоанс», а в порядке предоставления информации компания сообщает, что использует товарный знак kviku. Поэтому в приложении и на сайте вы видите Kviku, а в банковской выписке, кредитной истории, СМС о списании и судебных документах — «Эйрлоанс».
Часто человек узнаёт название именно из кредитной истории, когда запрашивает отчёт перед ипотекой. Если покупку в рассрочку оформляли на сайте магазина, запись в бюро может появиться у «Эйрлоанс», хотя сам человек помнит только название магазина. Правила компании прямо предусматривают целевые займы на покупку товаров и услуг у организаций-партнёров. Как получить отчёты всех бюро, я разобрал в статье как узнать, где у меня кредиты.
МКК «Эйрлоанс» или МФК: есть ли микрокредитная компания с таким названием
Люди часто ищут «МКК Эйрлоанс», но в реестре Банка России на 16 сентября 2026 года микрокредитной компании с таким названием нет — «Эйрлоанс» значится только как микрофинансовая компания. Зато на том же сайте kviku.ru раскрыта ещё одна организация: ООО МКК «Мартин» (ИНН 7707460781, номер в реестре 2203045009826 от 09.03.2022) с тем же адресом на Пресненской набережной; в подвале сайта у неё указан тот же телефон горячей линии, что у «Эйрлоанс».
| Признак | ООО МФК «Эйрлоанс» | ООО МКК «Мартин» |
|---|---|---|
| ИНН | 7716748537 | 7707460781 |
| Вид МФО | Микрофинансовая компания | Микрокредитная компания |
| Номер в реестре | 651303045003744 | 2203045009826 |
| Сайт в реестре | kviku.ru | не указан |
| Документы на kviku.ru | Раздел documents-airloans | Раздел documents-martin |
По логотипу Kviku нельзя понять, с кем заключён договор. Кредитор, ИНН и номер в реестре указаны в индивидуальных условиях. От этого зависит, какие общие условия и правила применяются, кому писать претензию и кто будет взыскателем в суде.
Эйрлоанс ИНН: как сверить его с договором и требованием
ИНН ищите в трёх местах: в шапке индивидуальных условий, в требовании о погашении и в судебном приказе, если он уже вынесен. Если везде стоит 7716748537, кредитор — «Эйрлоанс». Если в требовании указана другая организация, например профессиональная коллекторская, значит долг, скорее всего, продан или передан на взыскание, и сначала нужно получить уведомление об уступке или о привлечении представителя. Если ИНН в требовании не указан вовсе, установить кредитора по одному названию нельзя — проверьте ИНН в договоре или в самом требовании, прежде чем платить.
Что в документах компании не сходится
Я сравнил сведения на сайте с официальными реестрами и нашёл несколько расхождений. Сами по себе они не влияют на ваш долг, но о них стоит знать, когда пишете письмо или жалобу.
- Руководитель: в ЕГРЮЛ генеральный директор — Васильева А. А., а в документе «Персональный состав органов управления» на сайте указан другой человек с 2022 года. Для официальных писем опирайтесь на ЕГРЮЛ.
- Индекс адреса: в реестре Банка России — 123112, в порядке предоставления информации — 123317. Улица и номер дома совпадают. Для заказного письма берите адрес из реестра.
- Режим работы: на сайте телефон горячей линии работает с 7:00 до 19:00 по Москве, а в порядке предоставления информации консультации названы круглосуточными.
- Сумма и ставка: на главной странице — «до 100 тыс. руб.» и «от 0 % в день», а в правилах от 03.09.2026 — заём не больше 49 500 ₽ и ставка от 0,03 % до 0,8 % в день. Для договора решают индивидуальные условия.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Какие займы выдаёт «Эйрлоанс»: условия по документам компании
Я опираюсь на три документа с сайта компании: правила предоставления и обслуживания займов (приказ от 03.09.2026), общие условия договора займа и порядок предоставления информации (оба — приказ от 14.07.2026). Если ваш договор заключён раньше, условия в нём могут отличаться.
| Условие | Что написано у компании | Где |
|---|---|---|
| Кто может получить | Гражданин РФ от 18 лет с регистрацией в России | П. 2.1 правил, п. 8.1 порядка |
| Сумма | Не больше 49 500 ₽ | П. 2.3 правил |
| Срок | От 30 до 365 дней | П. 2.4 правил |
| Ставка | От 0,03 % до 0,8 % в день (от 10 % до 292 % годовых) | П. 5.2 правил |
| Неустойка | 20 % годовых от просроченной задолженности | П. 7.1 правил, п. 4.1 общих условий |
| Предел начислений | 100 % суммы займа для договоров до года | П. 5.4 правил |
| Обеспечение | Без залога и поручителей | П. 8.7 порядка |
| Подписание | СМС-кодом как простой электронной подписью | П. 1.4 общих условий |
| Решение по заявке | Не позднее 3 рабочих дней, одобрение действует 5 рабочих дней | П. 3.1 и 2.3 правил |
Ставка 0,8 % в день — это потолок закона (ч. 23 ст. 5 ФЗ-353), а не обязательная ставка «Эйрлоанс». Ваша конкретная ставка записана в пункте 4 индивидуальных условий и зависит от скоринга. Сравнивайте расчёт компании именно с ней.
Эйрлоанс займ: целевой на покупку и нецелевой на карту
Правила различают два вида займа. Нецелевой приходит деньгами на карту или счёт в течение пяти рабочих дней после подписания. Целевой идёт на оплату товара или услуги: компания сама перечисляет деньги магазину-партнёру, оформление занимает до одного рабочего дня. Днём выдачи считается день поступления денег на ваш счёт или день оплаты покупки (п. 4.3 правил).
Для целевого займа есть важная деталь: если вы вернули товар, долг может уменьшиться на возвращённую сумму, но возврат товара вы оформляете в магазине сами (п. 6.10 правил). Пока магазин не перечислил деньги, график по займу продолжает действовать. Сохраняйте документы о возврате товара и сообщайте о нём компании письменно.
Как погасить заём досрочно или отказаться от него
Закон даёт три окна (ст. 11 ФЗ-353), и правила компании их повторяют. В течение 14 календарных дней после получения нецелевого займа его можно вернуть полностью или частично без уведомления, заплатив проценты только за фактические дни. Для целевого займа это окно — 30 дней. Позже полное досрочное погашение идёт с уведомлением кредитора не менее чем за 30 дней, если договор не даёт более короткий срок. Частичное досрочное погашение по п. 6.2 правил возможно в любой день без уведомления.
При досрочном возврате проценты платятся только за дни, когда деньги были у вас. Если вернули заём на пятый день, компания не вправе требовать проценты за весь срок договора (ч. 6 ст. 11 ФЗ-353).
Как погасить «Эйрлоанс» без комиссии
В порядке предоставления информации и на странице вопросов компания называет два бесплатных способа: терминалы «Элекснет» (раздел «Займы», логотип Kviku, номер договора) и перевод по реквизитам кредитора в приложениях нескольких крупных банков, список которых опубликован на странице вопросов и ответов. Также можно платить картой в личном кабинете кнопкой «Оплатить». Погасить заём за вас может и другой человек — ему достаточно знать номер договора.
Моментом оплаты по документам компании считается поступление денег на её счёт, а не день, когда вы нажали кнопку. Компания сама советует платить за несколько дней до даты по графику. Если платите в последний день, сохраняйте чек с временем операции.
Эйрлоанс личный кабинет: вход и что в нём сохранить
Личный кабинет находится на сайте kviku.ru — кнопка «Войти» в шапке. По правилам компании вход идёт по логину и паролю: в форме указывают телефон или электронную почту и пароль. Есть и мобильное приложение Kviku в магазинах приложений. Через кабинет подписывают договор, смотрят график, структуру долга и платят.
Что сохранить из кабинета, пока доступ есть:
- индивидуальные условия и график платежей по каждому договору;
- историю платежей и списаний с карты;
- расчёт текущей задолженности с разбивкой на основной долг, проценты и неустойку;
- переписку с поддержкой и ответы на заявления;
- сведения о подключённых платных услугах.
Эйрлоанс личный кабинет войти: если не помню пароль
В форме входа есть ссылка «Забыли пароль?». Для восстановления сайт просит телефон, имя, дату рождения и серию с номером паспорта, после чего отправляет инструкцию. Вводите эти данные только на самом kviku.ru, а не на странице, куда вас привела ссылка из СМС: адрес сайта проверяйте в строке браузера. Если восстановить доступ не получается, запросите документы письмом на support@kviku.ru или заказным письмом на адрес компании — образец ниже.
Займ, которого вы не брали: что делать
Если вы уверены, что договор с «Эйрлоанс» не заключали, не признавайте долг и не платите «чтобы отстали». Порядок такой: запросить у компании копию договора, сведения о способе идентификации, номер карты или счёта, на который ушли деньги, и IP-адрес оформления; подать заявление в полицию о мошенничестве; направить в бюро кредитных историй заявление об оспаривании записи. На сайте компании в форме жалобы есть отдельная тема «Мошенничество» — отправьте обращение и через неё, сохранив скриншот.
Если на чужой заём уже вынесен судебный приказ, спорить с компанией по почте недостаточно. Подайте возражения мировому судье в течение десяти дней со дня получения копии, иначе приказ вступит в силу и его начнут исполнять приставы.
Чтобы новых займов на ваше имя не оформили, установите самозапрет через Госуслуги. Правила «Эйрлоанс» прямо говорят, что компания проверяет самозапрет и отказывает в займе при его наличии (п. 3.3 правил). Шаблон заявления на исправление ошибки в кредитной истории — заявление в бюро кредитных историй.
Платные услуги: «Онлайн-юрист» и «Онлайн-психолог»
На странице дополнительных услуг компания предлагает два пакета, которые оказывает АО «КИТ», а не сама МФК. «Онлайн-юрист» стоит от 2 982 ₽ за пакет «Старт» до 8 991 ₽ за «Премиум». «Онлайн-психолог» (линейка Velstar) — от 998 ₽ до 13 980 ₽. Лицензия активируется на один месяц.
Компания пишет, что услуги необязательные, отказ не влияет на выдачу займа и на его условия (п. 8.8 порядка). Если при оформлении вы не заметили такую услугу, проверьте выписку и кабинет: она могла подключиться отдельной галочкой.
Как вернуть деньги за «Онлайн-юрист» или «Онлайн-психолог»
Закон даёт право отказаться от дополнительной услуги, предложенной при выдаче займа, в течение 30 календарных дней со дня согласия на неё (п. 2 ч. 2.7 ст. 7 ФЗ-353). Заявление об отказе направляют тому, кто оказывает услугу, то есть АО «КИТ». Оно обязано вернуть деньги за вычетом фактически оказанной части не позднее семи рабочих дней (ч. 2.9 ст. 7). Если не вернуло, можно потребовать эти деньги у кредитора, и у него тоже семь рабочих дней на возврат или мотивированный отказ (ч. 2.10–2.11 ст. 7).
Отказ от услуги в течение 30 дней не требует объяснять причину. Кредитор обязан был не позднее следующего дня после заключения договора письменно уведомить вас о праве отказаться от любой дополнительной услуги (ч. 2.8-1 ст. 7 ФЗ-353).
Если 30 дней прошли, претензию всё равно можно направить, но уже со ссылкой на конкретные нарушения: услугу не заказывали, не получали, согласие не выражали отдельным действием. Шаблон — претензия о возврате денег за дополнительные услуги. Как считать платежи сверх предела, я разобрал в статье как вернуть переплату в МФО.
Что будет, если не платить «Эйрлоанс»
Последствия идут в определённом порядке. Я собрал их в таблицу по документам компании и закону. Сроки ориентировочные: компания может перейти к следующему шагу позже, но не раньше, чем позволяет закон.
| Этап | Что происходит | Основание |
|---|---|---|
| День просрочки | Продолжают идти проценты по ставке договора, добавляется неустойка 20 % годовых; компания может попытаться списать деньги с привязанной карты | П. 5.3, 6.4, 7.1 правил; п. 3.7 общих условий |
| Первая неделя | Сообщение о просрочке, её сумме и последствиях | П. 5.2 порядка предоставления информации |
| Первые дни и недели | Сведения о просрочке уходят в бюро кредитных историй | П. 4.5 общих условий, п. 7.5 правил |
| Больше двух недель | Звонки и письма от компании или от коллекторской организации по её поручению | П. 7.3 правил, ФЗ-230 |
| Любой момент после просрочки | Продажа долга, если вы не запретили уступку | Ч. 1 ст. 12 ФЗ-353, п. 7.4 правил |
| Через несколько месяцев | Заявление о судебном приказе мировому судье | П. 5.5 общих условий, ст. 121–122 ГПК РФ |
| После вступления приказа в силу | Списание по приказу через банк или приставов | Ст. 8 ФЗ-229, ч. 3 ст. 112 ФЗ-229 |
Посадить за сам факт неуплаты микрозайма нельзя: просрочка — это гражданский спор о деньгах, который решают суд и приставы в рамках закона. Подробнее о последствиях — в статье что будет, если не платить микрозаём.
Сколько начислят «Эйрлоанс» при просрочке: условный пример
Условный пример, не расчёт вашего договора. Заём 20 000 ₽ на 30 дней под 0,5 % в день одним платежом. Проценты за день — 100 ₽ (20 000 × 0,5 %). К дате возврата набегает 3 000 ₽ процентов, платёж по графику — 23 000 ₽. Вы не заплатили.
Дальше каждый день добавляются 100 ₽ процентов и неустойка 20 % годовых. На 20 000 ₽ основного долга неустойка — около 10,96 ₽ в день (20 000 × 20 % : 365). Всего около 110,96 ₽ в день.
| Показатель | Сумма | Как получено |
|---|---|---|
| Предел начислений | 20 000 ₽ | 100 % от суммы займа 20 000 ₽ |
| Проценты за 30 дней по графику | 3 000 ₽ | 100 ₽ × 30 дней |
| Остаток до предела | 17 000 ₽ | 20 000 − 3 000 |
| Когда начисления остановятся | примерно на 154-й день просрочки | 17 000 : 110,96 ≈ 153,2 дня |
| Максимум долга по договору | 40 000 ₽ | 20 000 основного долга + 20 000 начислений |
| Исполнительский сбор, если платить через приставов | 4 800 ₽ | 12 % от 40 000 ₽, не менее 2 000 ₽ |
Итог условного примера для договора с 1 апреля 2026 года: по договору больше 40 000 ₽ компания требовать не вправе (по договору с 1 июля 2023 по 31 марта 2026 года — больше 46 000 ₽), но сверх этого могут добавиться судебные расходы и исполнительский сбор 12 % (ч. 3 ст. 112 ФЗ-229) — они в предел не входят. Если в требовании сумма начислений больше предела для вашего договора, пишите претензию: шаблон — претензия в МФО о переплате сверх предела.
Предел 100 % действует для займов на срок до года, выданных с 1 апреля 2026 года. Для договоров, заключённых с 1 июля 2023 по 31 марта 2026 года, действовал предел 130 %, для более ранних — другие пределы. Дату договора смотрите в индивидуальных условиях, а не в дате первой просрочки.
Куда уходят частичные платежи
Если платите меньше, чем требуется, деньги по общим условиям компании идут сначала на просроченные проценты, затем на просроченный основной долг, потом на текущие проценты и текущий долг, и только после этого на неустойку. Этот порядок совпадает с законом (ч. 20 ст. 5 ФЗ-353), и менять его договором нельзя. Практический вывод: небольшие платежи при большой просрочке почти целиком уходят на проценты, а основной долг уменьшается медленно.
Может ли «Эйрлоанс» потребовать весь долг через 15 дней
В п. 6.9 правил написано, что при неуплате по графику в течение 15 дней компания вправе потребовать вернуть всю оставшуюся сумму, со ссылкой на ст. 811 ГК РФ. Но для потребительских займов есть специальное правило (ст. 14 ФЗ-353). По договору на 60 дней и больше досрочно потребовать всю сумму можно, только если просрочка в сумме превысила 60 дней за последние 180 дней, и срок на возврат должен быть не меньше 30 дней с момента уведомления. По договору короче 60 дней — при просрочке больше 10 дней и со сроком не меньше 10 дней.
Если получили требование вернуть весь долг, сразу посчитайте дни просрочки по графику и дату уведомления. Требование, выставленное раньше законного срока, можно оспорить письменно, но на дальнейшие начисления по графику это не влияет — вносите хотя бы то, что можете.
Может ли «Эйрлоанс» списать деньги с карты без суда
Да, если вы сами дали на это согласие. В п. 3.7 общих условий заёмщик заранее разрешает кредитору списывать долг с карты, которой платил, продлевал или частично гасил заём, если к дате платежа денег не поступило. В правилах об этом же говорит п. 6.4. Это не арест и не взыскание по суду: деньги списываются по договору.
Если такие списания лишают вас денег на жизнь, есть два пути: отвязать карту в личном кабинете и направить компании письменное заявление об отзыве согласия на списание, либо, если карта уже не нужна, перевыпустить её. Долг от этого не исчезнет, но график погашения вы будете контролировать сами. Защита зарплаты и пособий по правилам об исполнительном производстве работает только после суда — об этом ниже.
Эйрлоанс коллекторы: звонки, родственники и продажа долга
По правилам компании после двух недель просрочки она может взыскивать сама или привлечь организацию из госреестра коллекторов ФССП (п. 7.3). И сама МФК, и коллектор обязаны соблюдать закон о защите прав должников. Главные ограничения звонков (ч. 3 ст. 7 ФЗ-230):
- не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц;
- не звонить в будни с 22:00 до 8:00 и в выходные и праздники с 20:00 до 9:00 по вашему времени;
- в начале разговора назвать своё имя или код, наименование кредитора и представителя, размер просроченного долга (ч. 4 ст. 7).
Правила компании говорят, что заёмщик соглашается на общение кредитора с родственниками и соседями (п. 2.8). Но закон требует согласия должника в виде отдельного письменного документа и согласия самого третьего лица (ч. 5–6 ст. 4 ФЗ-230). Родственник вправе в любой момент отказаться, шаблон — запрет звонков на номер третьего лица.
Через четыре месяца после начала просрочки можно направить заявление об отказе от взаимодействия (ч. 6 ст. 8 ФЗ-230) — образец заявления об отказе от взаимодействия. Раньше этого срока можно назначить представителем адвоката, тогда общаться будут только с ним (ч. 3–5 ст. 8). Что ещё законно и незаконно для коллекторов, я описал в статье что могут сделать коллекторы.
Продать долг «Эйрлоанс» может только организации, профессионально выдающей займы, профессиональной коллекторской организации, специализированному финансовому обществу, а физическому лицу — лишь с вашего письменного согласия, полученного после просрочки (ч. 1 ст. 12 ФЗ-353). Какой организации компания продаёт долги, по официальным источникам установить не удалось: госреестр коллекторов ФССП 17 сентября 2026 года не открывался. Поэтому кто теперь кредитор, смотрите в уведомлении об уступке. После продажи порядок действий такой же, как в статье что делать, если кредит передали коллекторам.
Порядок предоставления информации «Эйрлоанс» говорит, что заёмщик может запретить уступку прав третьим лицам и при заявке, и после заключения договора (п. 8.10). Если не хотите, чтобы долг ушёл коллекторам, направьте письменное заявление о запрете и сохраните ответ.
Уступка не увеличивает долг. Новый кредитор получает те же права, что были у «Эйрлоанс», а вы сохраняете все свои права и возражения (ч. 1 ст. 12 ФЗ-353). Если после продажи сумма выросла, требуйте расчёт.
Эйрлоанс суд: судебный приказ, иск и приставы
Общие условия компании прямо предусматривают взыскание через судебный приказ (п. 5.5). Приказ выносит мировой судья по документам без вызова сторон, если сумма не больше 500 000 ₽ (ст. 121 ГПК РФ). Иск кредитора рассматривают по месту жительства заёмщика или в пределах региона, согласованного в договоре (п. 9.1 правил, ст. 13 ФЗ-353). Претензионного порядка по договору нет (п. 5.4 общих условий), поэтому письма до суда может и не быть.
Общие условия признают адрес из договора надлежащим для писем и судебных извещений (п. 5.6). Если вы переехали, сообщите компании новый адрес письменно, иначе копия приказа уйдёт на старый, а срок на возражения всё равно будет считаться.
Что сделать за 10 дней после приказа по займу Kviku
Копию приказа судья отправляет в пятидневный срок, а у вас десять дней со дня получения, чтобы подать возражения (ст. 128 ГПК РФ). Объяснять причины несогласия не нужно. После отмены приказа кредитор может подать обычный иск, и тогда уже можно спорить о сумме, начислениях сверх предела и сроке исковой давности. Шаблон — возражение на судебный приказ, вся процедура — в статье процедура судебного приказа.
Десять дней считаются со дня получения копии, а не со дня вынесения приказа. Узнали о приказе поздно — подавайте возражения сразу с заявлением о восстановлении срока и доказательствами, почему не получили копию.
Что могут сделать приставы и банк
Приказ по займу можно предъявить прямо в банк (ст. 8 ФЗ-229) или приставам. Дальше действуют общие правила:
- с зарплаты удерживают не больше 50 % по общему правилу (ч. 2 ст. 99 ФЗ-229);
- можно попросить сохранить доход в размере прожиточного минимума, в 2026 году это 20 644 ₽ для трудоспособного (ч. 5.1 ст. 69 ФЗ-229) — шаблон заявления о сохранении прожиточного минимума;
- детские пособия и ряд других выплат взыскивать нельзя совсем (ст. 101 ФЗ-229);
- при добровольной неуплате в срок начисляется исполнительский сбор 12 %, не менее 2 000 ₽ (ч. 3 ст. 112 ФЗ-229).
Исковая давность по займу «Эйрлоанс»
Общий срок давности — три года (ст. 196 ГК РФ). По займу с конкретной датой возврата он начинается после этой даты (п. 2 ст. 200 ГК РФ), а при платежах по графику считается отдельно по каждому платежу. Продажа долга срок не продлевает и не запускает заново (ст. 201 ГК РФ). Давность применяет суд, только если вы сами о ней заявили, — шаблон заявления о применении срока исковой давности.
Что делать с долгом перед «Эйрлоанс»: законные пути
Выбор зависит от того, почему вы не платите и сколько у вас других долгов. Я свёл варианты в одну таблицу.
| Ситуация | Что делать | Результат | Чего не даёт |
|---|---|---|---|
| Доход упал больше чем на 30 % | Требование о кредитных каникулах по ст. 6.1-2 ФЗ-353 | Пауза до 6 месяцев без неустойки | Долг не уменьшается |
| Болезнь, инвалидность, потеря работы | Заявление о реструктуризации по порядку компании | Новый график или изменённые условия | Компания не обязана соглашаться |
| Начислили больше предела или за услуги | Претензия, затем финансовый уполномоченный | Перерасчёт или возврат переплаты | Основной долг остаётся |
| Есть деньги на часть долга | Письменное соглашение о погашении | Закрытие конкретного договора | Не помогает с другими кредиторами |
| Долгов много, платить нечем | Банкротство через МФЦ или арбитражный суд | Возможное освобождение от долгов после процедуры | Не бесплатно в суде и имеет последствия |
Кредитные каникулы и реструктуризация в «Эйрлоанс»
Каникулы по закону компания предоставляет по главе 8 правил: заём не больше 450 000 ₽, условия раньше не менялись по такому требованию, вы в трудной жизненной ситуации (доход за два месяца упал больше чем на 30 % или вы живёте в зоне ЧС), нет решения суда о взыскании и не предъявлен исполнительный документ. Длительность — до шести месяцев, на рассмотрение у компании пять рабочих дней, неустойка в этот период не начисляется. Шаблон — заявление на кредитные каникулы.
Реструктуризацию компания рассматривает по заявлению с подтверждающими документами (раздел 5.3 порядка): смерть заёмщика, тяжкий вред здоровью, инвалидность I–II группы, болезнь дольше 21 дня, потеря работы при детях, призыв в армию, существенное ухудшение финансового положения не по вашей воле и другие случаи. Это право попросить, а не обязанность компании согласиться.
Каникулы по закону не дают, если кредитор уже получил решение суда о взыскании или предъявил исполнительный документ. Подавайте требование до суда, пока это ещё возможно.
Эйрлоанс жалоба: куда обращаться
Начните с самой компании: на сайте есть форма жалобы с темами «Запрос документов», «Решение вопроса о задолженности», «Кредитные каникулы», «Мошенничество», «Неверные данные в БКИ». Ответ компания обещает на почту в течение трёх рабочих дней. Для денежного спора до 500 000 ₽ следующий шаг — финансовый уполномоченный: сначала пишете заявление в компанию, у неё 15 рабочих дней на ответ при электронной форме по стандарту либо 30 календарных дней в остальных случаях (ст. 16 ФЗ-123), затем подаёте обращение. Шаблон — обращение к финансовому уполномоченному.
По нарушениям при взыскании жалуйтесь в Банк России, по коллекторам — в ФССП, по нарушениям стандартов — в СРО «МиР». Шаблон жалобы в ЦБ — жалоба в Банк России.
Когда пора думать о банкротстве
Если заём в «Эйрлоанс» — один из многих и платить нечем уже по всем, отдельные договорённости с каждой МФО не решат проблему. Бесплатное внесудебное банкротство через МФЦ доступно при общем долге от 25 000 до 1 000 000 ₽ и одном из оснований закона (п. 1 ст. 223.2 ФЗ-127). При долге больше 500 000 ₽ и невозможности платить гражданин обязан обратиться в суд (п. 1 ст. 213.4 ФЗ-127). Во время процедуры в МФЦ брать новые займы нельзя (п. 4 ст. 223.4). Подробно — в статье как списать микрозаймы, шаблон — заявление о внесудебном банкротстве.
В заявлении о банкротстве перечисляют всех кредиторов с точными названиями. Если долг «Эйрлоанс» уже продан, указывайте нового кредитора по уведомлению об уступке: в процедуре через МФЦ освобождение не распространяется на кредиторов, которых нет в заявлении (п. 2 ст. 223.6 ФЗ-127).
Образец запроса в ООО МФК «Эйрлоанс»
Такой запрос подходит, если нет доступа к кабинету, сумма долга кажется завышенной или вы не уверены, что заём ваш. Отправьте его на support@kviku.ru и заказным письмом на адрес из реестра. Конструктор похожего документа — запрос в МФО о размере задолженности.
В ООО МФК «Эйрлоанс»
ИНН 7716748537, ОГРН 1137746543296
123112, г. Москва, Пресненская наб., д. 8, стр. 1, помещ. 554М
support@kviku.ruОт Иванова Ивана Ивановича, дата рождения 01.01.1990,
адрес: [адрес], телефон: [телефон], e-mail: [почта]Запрос документов и расчёта задолженности
Прошу по договору потребительского займа № [номер] от [дата] (если номер неизвестен — по всем договорам, заключённым с моим участием) предоставить:
1. Копии индивидуальных условий, графика платежей и заявления на получение займа.
2. Расчёт задолженности с разбивкой на основной долг, проценты, неустойку и платные услуги, с датами начислений.
3. Историю всех поступивших платежей и списаний с банковских карт.
4. Сведения о способе выдачи займа: номер карты или счёта, дата и сумма перечисления, данные об идентификации.
5. Сведения о том, передавались ли права требования или взыскание третьим лицам, с указанием наименования и ИНН.
6. Перечень подключённых дополнительных услуг, их стоимость и документы о моём согласии на них.Прошу не передавать права требования по договору третьим лицам (п. 8.10 Порядка предоставления информации ООО МФК «Эйрлоанс»).
Ответ прошу направить на указанный e-mail и почтовый адрес.
[дата] [подпись] И. И. Иванов
Письмо не останавливает начисления и взыскание. Пока ждёте ответа, следите за сроками по графику и по судебному приказу, если он уже вынесен.
«Эйрлоанс»: три жизненных случая: что делать в каждом
В кредитной истории появился «Эйрлоанс», а я займов не брал
Вспомните покупки в рассрочку на сайтах магазинов за последние годы: целевой заём мог оформиться при покупке. Если таких покупок не было — запрос в компанию по образцу выше, заявление в полицию, заявление в бюро кредитных историй об оспаривании записи. Самозапрет на Госуслугах защитит от новых займов на ваше имя.
Просрочка десять дней, зарплата придёт через две недели
Напишите в компанию через кабинет или форму жалобы с темой «Решение вопроса о задолженности»: когда и сколько сможете заплатить. Если доход упал больше чем на 30 %, подавайте требование о каникулах. Проверьте, не списываются ли деньги с привязанной карты, которые нужны на жизнь.
Займы в пяти МФО, пришёл приказ по договору Kviku
Возражения подавайте в течение десяти дней, это не мешает дальнейшим шагам. Параллельно соберите все договоры, кредитную историю и сведения о продажах долгов и посчитайте общую сумму: от неё зависит, подходит ли МФЦ или нужен суд.
«Эйрлоанс»: что запомнить
- «Эйрлоанс» — действующая микрофинансовая компания ООО МФК «Эйрлоанс», ИНН 7716748537, номер в реестре Банка России 651303045003744, бренд Kviku.
- Микрокредитной компании «Эйрлоанс» в реестре нет; на сайте Kviku раскрыта ещё ООО МКК «Мартин» — кредитора проверяйте по ИНН в договоре.
- По правилам компании: заём до 49 500 ₽ на 30–365 дней, ставка 0,03–0,8 % в день, неустойка 20 % годовых.
- Начисления по займу до года, выданному с 1 апреля 2026 года, не могут превысить 100 % суммы займа.
- От «Онлайн-юриста» и «Онлайн-психолога» можно отказаться в течение 30 дней и вернуть деньги.
- Досрочно требовать весь долг по договору на 60 дней и больше можно только после 60 дней просрочки за последние 180 дней.
- Звонки — не чаще раза в день, двух в неделю и восьми в месяц; родственникам — только с отдельного согласия.
- На возражения против судебного приказа — десять дней со дня получения копии.
- Выход из долга: каникулы, реструктуризация, перерасчёт, соглашение или банкротство, если долгов много.
Сведения и нормы проверены 17 сентября 2026 года.
Что уточняют читатели: «Эйрлоанс»
Эйрлоанс — это мошенники или настоящая компания?
Почему в банковской выписке списание от Эйрлоанс, хотя я пользовался Kviku?
Как узнать номер договора с Эйрлоанс, если нет доступа к кабинету?
Можно ли платить за займ Kviku с чужой карты?
Эйрлоанс начислил больше, чем я брал. Это законно?
Звонят с незнакомого номера и говорят, что долг Эйрлоанс передан им. Что делать?
Может ли Эйрлоанс подать в суд, если я плачу, но меньше, чем по графику?
Удалят ли запись об Эйрлоанс из кредитной истории после погашения?
Что делать, если с карты списали деньги в счёт займа, а на жизнь ничего не осталось?
Можно ли вернуть проценты, если закрыл займ досрочно?
Спишут ли долг перед Эйрлоанс при банкротстве через МФЦ?
Куда жаловаться на Эйрлоанс, если компания не отвечает?
Читайте также
- Отписаться от платных услуг займов одной кнопкой нельзя: как найти каждого получателя по выписке и вернуть деньги
- МКК «Новое финансирование»: что за займ и что будет при просрочке
- МКК «Финансовый аспект»: что за займ и как отписаться от платных услуг
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · СРО ААУ «Евразия» · практика с 2017 года
Ведёт процедуры банкротства физлиц по всей России — завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.