Плохая кредитная история: что считается плохой, как исправить ошибки и улучшить историю
Кратко
Убрать из кредитной истории можно только ошибки: бюро проверяет заявление 20 рабочих дней бесплатно. Настоящая просрочка хранится 7 лет с последнего изменения записи, улучшить историю можно только новыми платежами без просрочек.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 9 ноября 2026 г.чтение ≈ 17 минКредитная история
Проверено по законам на 08.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Плохая кредитная история — это не только просрочки: банк видит открытые долги у коллекторов, суды, частые заявки и даже пустую историю без кредитов. Законно убрать из отчёта можно только то, что записано неверно: бюро бесплатно проверяет заявление 20 рабочих дней (ч. 4 ст. 8 закона № 218-ФЗ). Настоящая просрочка хранится 7 лет с последнего изменения записи, перекрыть её можно только новыми платежами без просрочек.
Что сделать сейчас:
- На Госуслугах узнайте, в каких бюро хранится ваша история, и закажите отчёт в каждом: два раза в год это бесплатно. Пошагово это разобрано в статье как проверить кредитную историю.
- Выпишите записи, которые не соответствуют действительности: чужой заём, погашенный долг со статусом «действующий», дубль после продажи долга коллектору.
- По каждой ошибке напишите кредитору, который передал запись, и подайте заявление в бюро, где она видна. Текст соберёт конструктор заявления об исправлении кредитной истории. Где найти каждое бюро и как с ним связаться, собрано в статье про бюро кредитных историй.
- Если сейчас идёт просрочка, сначала остановите её: пока она растёт, новые записи только ухудшают историю.
Что считается плохой кредитной историей
Плохая кредитная история значит, что по отчёту банк видит высокий риск невозврата: свежие или открытые просрочки, долги у коллекторов, суды и взыскания. Единой официальной шкалы «плохая — хорошая» в законе нет, каждый банк оценивает отчёт по своим правилам. Плохая история влияет не только на кредиты: с вашего согласия отчёт может запросить, например, страховая компания или работодатель при трудоустройстве.
Кредитная история — это записи бюро о ваших кредитах, займах, поручительствах, лизинге и рассрочках. Что в неё входит, перечисляет ст. 4 закона № 218-ФЗ: суммы, сроки, платежи, размер и длительность просроченной задолженности, споры в суде по договору займа и итог решения суда, заявки и отказы. Туда же приставы передают сведения о взыскании долгов по алиментам, ЖКХ и услугам связи.
Какая кредитная история плохая: от лёгкой до очень плохой
| Что в отчёте | Как это читает банк |
|---|---|
| Одна-две короткие просрочки, давно закрытые | Небольшой минус, со временем теряет вес |
| Просрочки больше 30 дней, повторяются | Плохая история: заёмщик платит нерегулярно |
| Открытая просрочка 90+ дней, долг продан коллектору | Очень плохая: долг не платится сейчас |
| Суд по кредиту, исполнительное производство | Очень плохая: долг взыскивают принудительно |
| Банкротство | Законная запись; 5 лет о нём нужно сообщать при кредите |
Самая плохая кредитная история бывает с открытыми просрочками и непогашенными кредитами, которые уже взыскивают через суд. Закрытые просрочки банк оценивает мягче, особенно если после них есть год аккуратных платежей.
Плохая кредитная история без просрочек
Отказ бывает и у тех, кто ни разу не опаздывал с платежом. Частые причины:
- история пустая: кредитов не было или все закрыты давно, оценивать нечего;
- много заявок за короткий срок: банк видит, что вам отказывают другие;
- высокая долговая нагрузка: платежи по кредитам съедают большую часть дохода, лимиты кредитных карт банк считает целиком;
- вы поручитель или созаёмщик, а основной заёмщик, например родственник, платит с опозданием;
- в отчёте ошибка или заём, оформленный мошенниками по вашим данным или номеру телефона.
Займы в МФО тоже попадают в историю, а много микрозаймов подряд банк часто читает как признак нехватки денег. Ломбарда в перечне организаций, которые обязаны передавать сведения в бюро (ч. 3.1 ст. 5 закона № 218-ФЗ), нет. Единого для всех банков «чёрного списка» заёмщиков нет: то, что называют чёрным списком, — это те же записи в базе бюро, и такую «чёрную» историю исправляют тем же порядком.
Как понять, что кредитная история плохая
Проверить историю можно бесплатно через интернет: на Госуслугах узнать список бюро и в каждом скачать отчёт. Смотрите прежде всего на записи: статус каждого договора, просрочки, дату последнего обновления, заявки. История и кредитный рейтинг не одно и то же: рейтинг означает число, которое бюро считает по своей методике (ст. 3 закона № 218-ФЗ). Как его читать и повышать, разобрано в статье о кредитном рейтинге на Госуслугах.
Что можно убрать из кредитной истории, а что нет
Удалить можно только недостоверную запись: ошибку, чужой кредит, неверный статус. Достоверная просрочка остаётся, даже если долг потом погашен, и уходит из отчёта через 7 лет со дня последнего изменения записи (ч. 1 ст. 7 закона № 218-ФЗ).
- Чужой кредит, неверный статус, дубль
- Заявление в бюро и кредитору
- Ответ через 20 рабочих дней
- Хранится 7 лет с последнего изменения
- Перекрыть новыми платежами без просрочек
| Запись | Можно ли убрать и как |
|---|---|
| Кредит или заём, который вы не брали | Да: заявление в бюро и кредитору, заявление в полицию |
| Погашенный кредит числится действующим | Исправить статус: заявление со справкой о погашении |
| Долг продан коллектору и отражается дважды | Убрать дубль: заявление с документом об уступке |
| Долг списан в банкротстве, а висит с просрочкой | Исправить статус: заявление с определением арбитражного суда |
| Реальная просрочка, потом погашенная | Нет: аннулируется через 7 лет с последнего изменения |
| Факт банкротства | Нет: исправляют только ошибки вокруг него |
| Заявки и отказы банков | Нет: со временем теряют вес |
Срок 7 лет считают от последнего изменения записи, а не от даты просрочки. Если кредитор или коллектор годами обновляет запись о старом долге, срок начинается заново. Поэтому погашенным и списанным долгам нужен правильный итоговый статус, иначе запись будет висеть дольше.
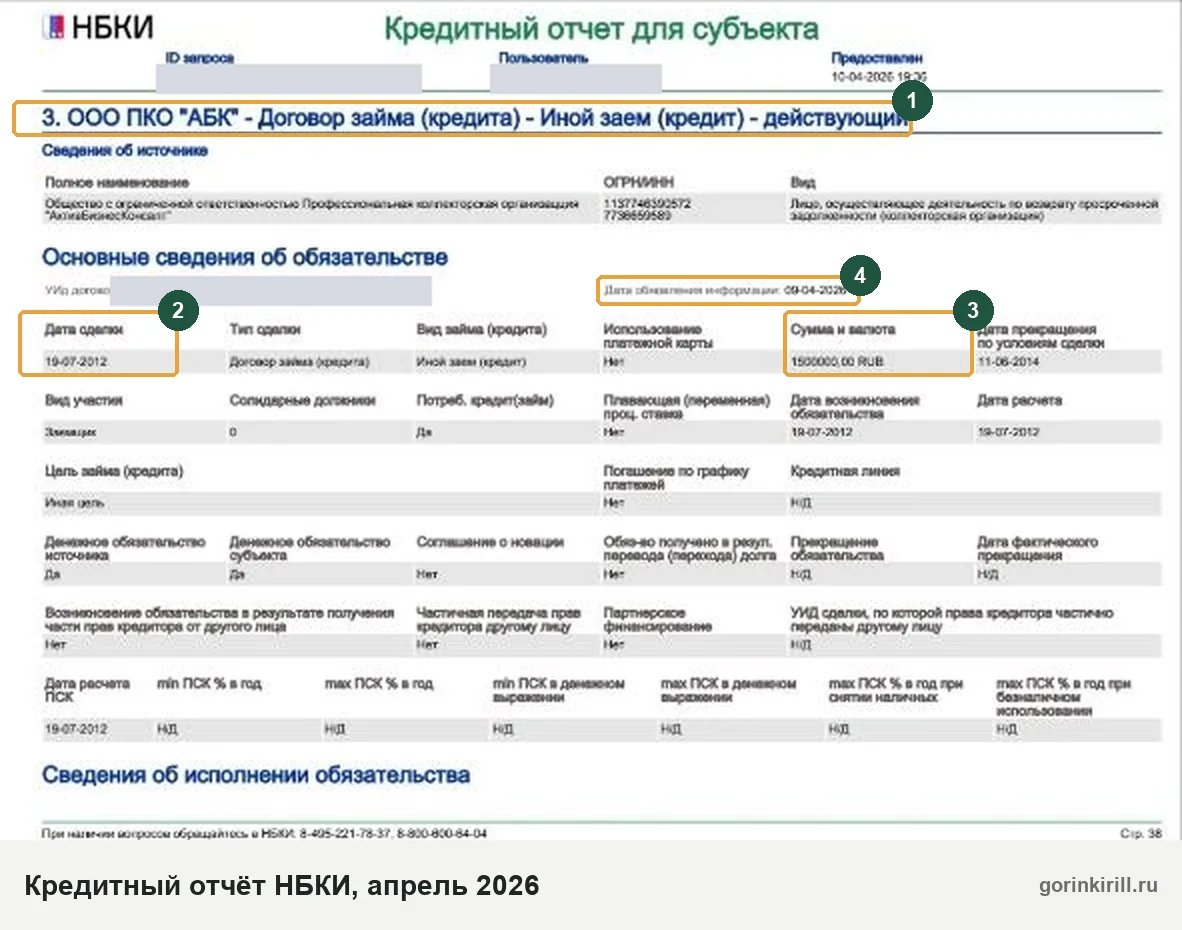
Законно и бесплатно убрать можно только неверные записи: через оспаривание по ст. 8 закона о кредитных историях. Обнулить историю или удалить достоверную запись по просьбе нельзя ни в одном бюро, в том числе в НБКИ, ни за деньги, ни через знакомых.
Поручительство, созаёмщик и чужие кредиты
Кредит, по которому вы поручитель или созаёмщик, есть и в вашей истории, и просрочка основного заёмщика её портит. Банк учтёт такой договор в вашей нагрузке. Проверьте в отчёте все поручительства: иногда там остаются давно закрытые договоры, которые кредитор не обновил. Это ошибка, её исправляют заявлением в бюро.
Мошенники испортили кредитную историю: что делать
Если в отчёте заём, который вы не брали, подайте заявление в полицию, кредитору и в бюро. Бюро часто отказывает: МФО на его запрос подтверждает заём. Поэтому сразу потребуйте у МФО копию договора и сведения о том, на какую карту ушли деньги. Если карта не ваша, можно просить суд признать договор незаключённым, и по решению суда запись исправят. Если по такому займу пришёл судебный приказ, отмените его возражениями в течение 10 рабочих дней, иначе чужой долг станет судебным.
Чтобы на вас не оформили новые займы, установите самозапрет на кредиты: бесплатно, на Госуслугах или в МФЦ (ст. 5.1 закона № 218-ФЗ). Заём, выданный при действующем самозапрете, аннулируют по вашему заявлению (ч. 4.1-1 ст. 8). Порядок описан в статье про самозапрет на кредиты.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Как исправить ошибку в кредитной истории: заявление в БКИ
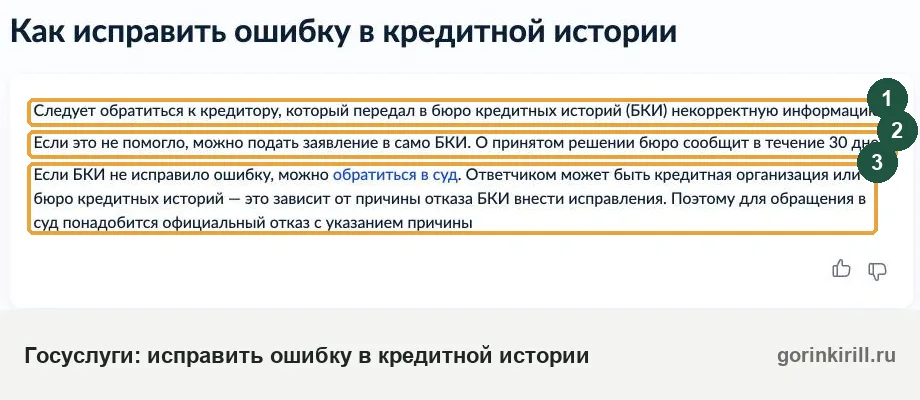
Ошибку исправляют заявлением об оспаривании: вы просите бюро внести изменения в запись. Подают его в бюро, где хранится история, или напрямую кредитору, который передал запись (источнику записи: банку, МФО или коллектору) (ч. 3 ст. 8 закона № 218-ФЗ). Оба пути бесплатные.
- Быстрее всего — требование кредитору, который передал запись: если он исправит данные, исправление уйдёт во все бюро, куда он их отправлял. Параллельно подайте заявление в бюро, где ошибка видна, в том числе в НБКИ, если она там. Сами бюро исправлениями между собой не обмениваются.
- Бюро запрашивает данные у источника. На время проверки в истории ставят пометку, что запись оспаривается (ч. 4 ст. 8).
- Источник (банк, МФО, коллектор) в течение 10 рабочих дней подтверждает данные или исправляет их (ч. 4.1 ст. 8).
- Бюро обновляет или аннулирует запись либо оставляет её без изменений и письменно сообщает результат по истечении 20 рабочих дней. Отказ должен быть мотивированным (ч. 5 ст. 8).
- Через месяц закажите отчёты из всех бюро и проверьте, исправилось ли везде. Если запись осталась, отказ можно обжаловать (об этом ниже).
Название кредитора есть в отчёте, писать ему можно всегда. Для банков есть готовый текст: требование банку исправить сведения в бюро.
Как написать письмо в БКИ об исправлении кредитной истории: образец
Заявление пишут в свободной форме, но в нём должно быть видно, какую запись вы оспариваете и почему. Узнайте на сайте бюро, как оно принимает заявления: онлайн со входом через Госуслуги, лично или по почте. Образец:
В [название бюро кредитных историй], [адрес]
от [ФИО], дата рождения [__], паспорт [серия, номер, кем и когда выдан], адрес: [__], телефон, e-mailЗаявление о внесении изменений в кредитную историю
На основании ч. 3 ст. 8 Федерального закона от 30.12.2004 № 218-ФЗ «О кредитных историях» оспариваю информацию в моей кредитной истории.
Запись: [кредитор, ИНН или ОГРН из отчёта, уникальный идентификатор договора (УИд), дата договора].
Что указано неверно: [например, статус «действующий», просрочка с __ по __].
Как должно быть: [договор закрыт __ полностью / обязательство прекращено определением арбитражного суда от __ по делу № __ / договор я не заключал(а)].Прошу провести дополнительную проверку, исправить запись и письменно сообщить мне результат.
Приложения: копия паспорта; [справка о погашении / определение суда / талон-уведомление полиции]; страница кредитного отчёта от __ с оспариваемой записью.
[дата], [подпись]
Готовый документ с вашими данными соберёт конструктор заявления об исправлении. Если отчёта у вас ещё нет, письменный запрос в бюро есть в конструкторе запроса кредитного отчёта.
Если бюро отказало в исправлении
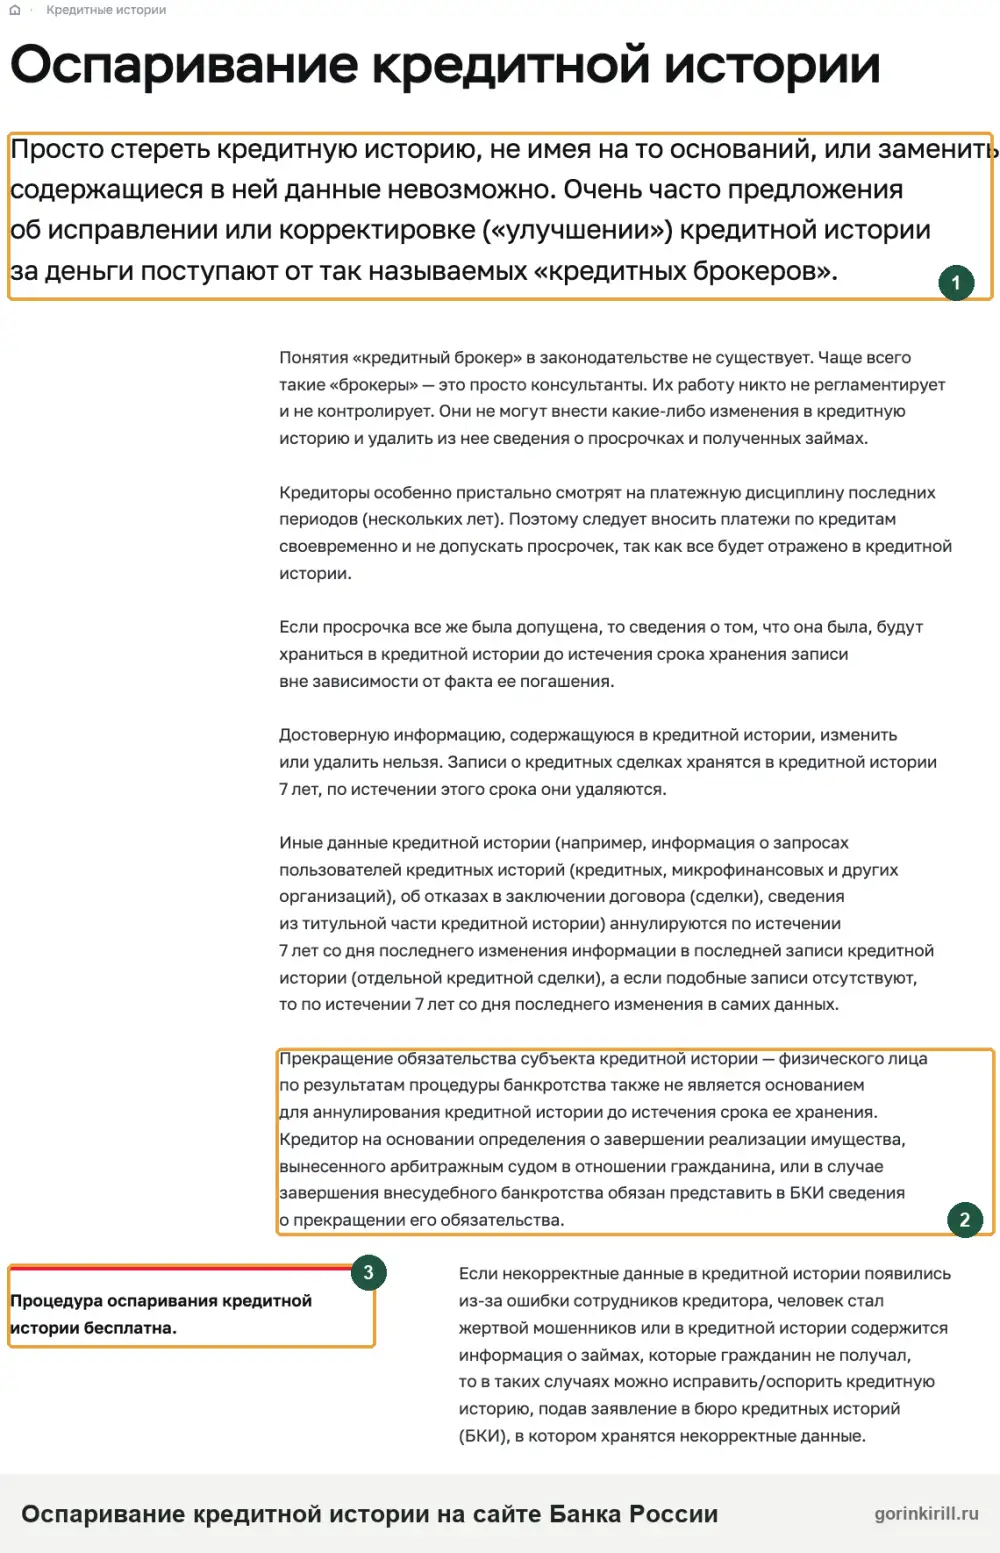
Бюро не обязано повторно проверять запись, которую источник уже подтвердил (ч. 6 ст. 8). Поэтому второе заявление без новых документов ничего не даст. Нужны доказательства: справка о погашении, определение суда, договор уступки, документы из полиции. С ними можно обратиться к кредитору напрямую, пожаловаться в Банк России или обжаловать отказ бюро или кредитора в суде (ч. 7 ст. 8).
Ошибка в кредитной истории: что решили суды
- Кредит мошенников признали недействительным, но банк не исправил историю: второй иск выиграли. На женщину в 2023 году оформили кредит через приложение ВТБ. Суд признал договор недействительным, но банк продолжал требовать долг и не поправил записи. По новому иску Центральный районный суд Омска обязал банк передать исправление в НБКИ, ОКБ и «Скоринг Бюро», запретил звонить ей о долге и взыскал 25 000 ₽ морального вреда; областной суд добавил штраф 12 500 ₽ (определение Восьмого кассационного суда общей юрисдикции от 10.03.2026 № 88-2616/2026).
- Давность прошла, но долг не погашен: запись оставили. Заёмщица просила обязать коллектора «Феникс» отразить исполнение кредита 2013 года: суд ранее отказал коллектору во взыскании из-за пропуска давности. Суды отказали. Давность мешает взыскать долг через суд, но не прекращает его, поэтому кредитор вправе передавать сведения о просрочке (определение Пятого кассационного суда общей юрисдикции от 12.11.2025 № 88-9768/2025).
Суд исправит историю, если у вас есть документ, что долга нет: решение о недействительности договора, справка о погашении. Отказ во взыскании по давности таким документом не считается. Иск подают к источнику, то есть к тому, кто передал запись, а бюро привлекают третьим лицом.
Долг погашен, а в БКИ висит
Бывает, что коллектор не передаёт в бюро закрытие долга, и запись годами числится просроченной. Возьмите у коллектора справку о полном погашении и приложите её к заявлению в бюро. Как это выглядит на примере одного агентства, разобрано в статье долг погашен, но остался в БКИ.
Как улучшить кредитную историю новыми записями
Улучшить историю можно только свежими записями о платежах без просрочек: исправление ошибок убирает лишнее, но хорошего не добавляет. Нужен небольшой кредитный продукт, который вы точно обслужите.
| Инструмент | Польза и риск |
|---|---|
| Кредитная карта с небольшим лимитом | Запись о платеже каждый месяц; риск потратить больше, чем вернёте в льготный период |
| Товар в рассрочку в банке (смартфон, техника) | Закрытый договор с аккуратными платежами; читать договор и страховки до подписи |
| Небольшой потребительский кредит | Сильная запись после закрытия; проценты и есть цена улучшения |
| Микрозаймы «для улучшения истории» | Слабо: банки видят займы МФО как признак проблем, ставки высокие. Подробнее — можно ли улучшить кредитную историю микрозаймами |
| Банковская программа восстановления | Цепочка продуктов на 6–12 месяцев; одна просрочка обнуляет смысл |
Кредитной картой для улучшения истории пользуйтесь понемногу: 10–30 % лимита и полное погашение до конца льготного периода. Новый кредит не гасите досрочно в первые месяцы: кредит на 12 месяцев, закрытый за месяц, даёт одну запись, а по графику — двенадцать.
Помогают ли дебетовые карты, вклады и сплит
Дебетовая карта, вклад и зарплатный проект в историю не попадают. Зато банк, где у вас зарплата или сбережения, видит доход и обороты, поэтому первую заявку после улучшения истории разумно подавать туда. Сервисы оплаты долями или частями и сплит передают сведения в бюро в случаях, которые назначает закон о сервисе рассрочки (ч. 3.1 ст. 5 закона № 218-ФЗ): аккуратная оплата там помогает мало, а просрочка вредит.
Банковские программы «улучшения кредитной истории»
Некоторые банки продают платные программы «восстановления»: вы берёте у банка небольшие кредиты и вовремя их гасите. У Совкомбанка такая программа называется «Кредитный доктор». Если программу улучшения или восстановления кредитной истории предлагает Совкомбанк или другой банк, помните: исправить чужие ошибки в БКИ она не может и нового кредита не обещает. Проценты по всем продуктам цепочки платите вы. Перед подключением сравните полную стоимость с обычной кредитной картой своего банка.
Не берите займы ради «разгона» истории и не покупайте платные «курсы исправления» у МФО: это частый способ продать подписку. Как от неё отказаться, есть в статье о платных услугах займов.
Если сейчас есть просрочка: как не испортить кредитную историю ещё сильнее
До взятия нового кредита разберитесь с текущим долгом. Пока просрочка продолжается, кредитор каждый месяц передаёт в бюро новую запись о ней, поэтому сначала остановите её: договоритесь о реструктуризации или попросите кредитные каникулы.
Каникулы дают не всем: нужны документы, например о снижении дохода больше чем на 30 %, болезни больше двух месяцев или жизни в зоне ЧС, а сумма кредита должна укладываться в лимит правительства (ст. 6.1-1 закона № 353-ФЗ). Не прекращайте платить, пока банк письменно не подтвердил каникулы: если откажет, пропущенные платежи уйдут в историю как просрочка. Рефинансирование с открытой просрочкой дают редко, реальнее, пока платежи ещё вносятся вовремя.
Если долг свежий, письменная просьба об отсрочке почти ничего не стоит и помогает остановить просрочку. Если с последнего платежа прошло больше двух лет, сначала проверьте срок давности и ничего не подписывайте: просьба об отсрочке или рассрочке, акт сверки и письменное признание долга прерывают срок исковой давности, и он начинается заново (ст. 203 ГК РФ). Частичная оплата сама по себе давность по остальной части не прерывает (п. 20 постановления Пленума ВС № 43).
Не гасите один долг новым займом в МФО: история заполнится займами под высокий процент, а общий долг вырастет. Как банк читает даже однодневную просрочку, разобрано в статье о последствиях просрочки по кредиту. Если долгов больше, чем вы можете обслуживать, «улучшать историю» новыми кредитами бессмысленно: сначала нужно решить вопрос с долгами, через соглашение с кредитором, банкротство через МФЦ или через суд.
Где дадут кредит с плохой кредитной историей
Банки выдают кредиты и при плохой истории, но осторожно, и списка банков, которые одобряют всем, нет: решение каждый принимает сам. Повысить вероятность одобрения можно так: чаще одобряют небольшую сумму в банке, где у вас зарплата, или кредит под залог либо с поручителем. Кредита «без отказа» и одобрения на 100 % не бывает: банк вправе отказать без объяснения причин (ч. 5 ст. 7 закона № 353-ФЗ).
| Вариант | Чем рискуете |
|---|---|
| Кредитка с маленьким лимитом или небольшой кредит в зарплатном банке | Минимальный риск, если сумма по силам |
| Кредит под залог недвижимости: квартиры или дома | При просрочке жильё продадут, даже единственное: на заложенное жильё защита не действует (абз. 2 ч. 1 ст. 446 ГПК РФ). С текущими просрочками единственное жильё не закладывайте |
| Кредит с поручителем или созаёмщиком | Долг ложится и на поручителя, портит его историю |
| Товарный кредит, рассрочка в магазине | Страховки и услуги в договоре |
| Заём в МФО | Высокие проценты, новая просрочка, звонки коллекторов |
| Деньги в долг у частного лица | Расписка, суд при невозврате, мошенники |
С открытой просрочкой отказ и в кредите наличными, и в карте наиболее вероятен. Быстрее всех одобрит микрофинансовая компания (МФО или МКК), но это самый дорогой способ занять.
Выгодных условий с плохой историей почти не бывает, поэтому сначала посмотрите на другие варианты: продать ненужное, договориться о рассрочке с продавцом, попросить отсрочку у кредитора. Лизинг лицам с плохой историей тоже дают с осторожностью: лизинговые компании смотрят те же отчёты бюро.
Ипотеку с плохой историей одобряют хуже всего, даже семейную и с материнским капиталом: сумма большая, и банк смотрит историю за несколько лет. Без первоначального взноса шансов почти нет. Если плохая история у мужа или жены, банк часто привлекает супруга созаёмщиком, и его просрочки влияют на решение.
После банкротства 5 лет нужно сообщать о нём, когда берёте кредит или заём (п. 1 ст. 213.30 закона № 127-ФЗ). Какие банки работают с такими клиентами и где дадут кредит после банкротства, разобрано отдельно.
«Помощь с плохой кредитной историей»: кто обещает исправить и почему это обман
Удалить из истории достоверную просрочку не может никто: ни бюро, ни брокер, ни юрист. Люди с плохой историей часто платят за то, что бесплатно. Помочь можно только законными способами: оспорить ошибки и выстроить новые платежи. Предложение «исправим кредитную историю за деньги» означает либо то, что вы сделаете сами бесплатно, либо невозможное.
Банк России прямо пишет, что «улучшение» кредитной истории за деньги очень часто предлагают так называемые кредитные брокеры, а изменить в ней достоверные данные они не могут. Типичные схемы:
- кредитный брокер или посредник берёт предоплату за «одобрение с плохой историей» и пропадает;
- сервис обещает «почистить БКИ» или «удалить просрочки», а на деле подаёт то же заявление по ст. 8, которое бесплатно;
- займы «исправляющие кредитную историю»: подписка плюс серия займов под высокий процент;
- «кредитный донор»: чужой человек берёт кредит на себя. Вашу историю это не улучшает, а если деньги изначально не собирались возвращать, такая схема заканчивается уголовным делом о мошенничестве.
Отзывы на форумах полезны как предупреждение, но по ним не видно, что было в отчёте у автора. Перед оплатой любой помощи спросите, какие записи и по какой норме будут оспорены, есть ли договор и что будет, если бюро откажет. Обещание одобрения кредита «на 100 %» — повод отказаться.
Реальная помощь нужна, когда бюро и кредитор отказали, а у вас есть документы: тогда пишут жалобу в Банк России и иск к источнику записи. Или когда после банкротства нужно разобраться с отчётами и приставами одновременно.
Кредитная история после банкротства и приставов: что исправить
После банкротства история не обнуляется: остаётся запись о банкротстве, а старые кредиты должны получить статус прекращённых обязательств. После завершения реализации имущества суд освобождает от долгов (п. 3 ст. 213.28 закона № 127-ФЗ), и это действует даже против кредиторов, которые не заявлялись в деле, но передать прекращение в бюро должен сам кредитор. Не все передают, и тогда списанный долг висит в отчёте просроченным, а банк видит живую просрочку. О банкротстве в анкете на новый кредит нужно сообщать пять лет (п. 1 ст. 213.30 закона № 127-ФЗ).
Эту ошибку исправляют так. Запросите отчёты во всех бюро: запись может быть неверной только в одном. Подайте в бюро заявление с копией определения о завершении процедуры и освобождении от обязательств (образец в БКИ о завершении банкротства) и параллельно претензию кредитору об исправлении сведений в БКИ.
Если после банкротства не окончено исполнительное производство (ч. 4 ст. 69.1 закона № 229-ФЗ), подайте заявление приставу об окончании и снятии арестов, а если взыскание продолжается, жалобу старшему приставу. Если долг после завершения продали коллектору, отправьте ему и в бюро то же определение суда.
Если записей много, кредиторы не отвечают или после процедуры нужно взять кредит, можно поручить это юристу: восстановление кредитной истории после банкротства. Начать улучшать кредитную историю после банкротства физического лица новыми платежами стоит сразу после исправления ошибок: для людей после банкротства подход тот же, что описан выше, а заметный эффект даёт примерно год выплат без просрочек. Об ипотеке после процедуры есть статья ипотека после банкротства.
Как восстановить кредитную историю после судебных приставов и просрочек
Без банкротства порядок такой: погасить долг по исполнительному производству, дождаться постановления об окончании фактическим исполнением и проверить, что кредитор передал в бюро закрытие долга. Если в отчёте долг остался открытым, приложите постановление пристава к заявлению в бюро. Справку об окончании производства можно получить у пристава, порядок описан в статье о справке об отсутствии исполнительного производства.
Списанный в банкротстве долг в БКИ: что решили суды
- Подали иск не к тому кредитору: отказали. После освобождения от долгов в 2024 году женщина требовала морального вреда с Альфа-Банка, который не обновил запись. Суды отказали: ещё в августе 2023 года банк продал долг ООО «Траст» и перестал быть стороной договора (определение Пятого кассационного суда общей юрисдикции от 11.06.2025 № 88-4433/2025).
- Пока шёл суд, кредиторы уже исправили записи: в иске отказали. Должница после банкротства требовала от четырёх МФО и коллекторов передать в бюро сведения об освобождении. К моменту решения в НБКИ и «Скоринг Бюро» уже значилось прекращение обязательств в связи с банкротством, и суд отказал (решение Кугарчинского межрайонного суда Республики Башкортостан от 09.07.2026 по делу № 2-437/2026).
Перед иском закажите свежие отчёты во всех бюро и посмотрите, кто сейчас владеет долгом: если долг продан, отвечает покупатель, а не банк. Иск подают только по тем записям, которые после вашего заявления так и остались открытыми.
Коллектор не обновил запись после банкротства: суд обязал и назначил неустойку
Ленинский районный суд Кирова, решение от 01.07.2026 по делу № 2-2946/2026. Арбитражный суд Кировской области 26.05.2022 признал мужчину банкротом, 30.06.2023 завершил процедуру с освобождением от долгов. В отчётах ОКБ, НБКИ и «Скоринг Бюро» долг перед коллектором ПКО «Триада», купившим кредит, остался открытым и просроченным, без сведений о прекращении. Мужчина написал коллектору заявление о внесении изменений, тот записи не исправил, и из-за них ему отказывали в кредитах и ипотеке.
Суд признал бездействие коллектора как источника кредитной истории незаконным и обязал в месяц после вступления решения в силу передать во все три бюро сведения об отсутствии долга в связи с банкротством. С коллектора взыскали 10 000 ₽ морального вреда (просили 50 000 ₽) и судебную неустойку 100 ₽ за каждый день просрочки исполнения.
Порядок тот же для любого кредитора: сначала заявление ему с копией определения о завершении банкротства, затем, если запись не исправлена, иск к нему, а не к бюро. Просите суд назначить неустойку за каждый день просрочки: так у кредитора появится причина исполнить решение быстро.
Сколько времени и денег занимает улучшение кредитной истории
Исправить ошибку можно за один-два месяца, а заметно поднять и обновить историю новыми записями получится примерно за год. Плохая запись остаётся в отчёте до конца срока хранения, но вес её падает с каждым месяцем аккуратных платежей.
| Задача | Ориентир по срокам |
|---|---|
| Получить отчёты из всех бюро | 1–3 дня |
| Исправить ошибку через бюро | До месяца с обновлением |
| Первые положительные записи | 3–6 месяцев платежей |
| Шансы на крупный кредит | Около года без просрочек |
| Исчезновение старой записи | 7 лет с последнего изменения |
Отчёты два раза в год в каждом бюро, заявления в бюро и кредиторам бесплатны, поэтому бесплатно можно только исправить ошибки. Платить приходится за новые записи: проценты по карте сверх льготного периода, проценты по небольшому кредиту, страховки. От навязанной страховки можно отказаться в первые дни после покупки (период охлаждения).
Улучшить кредитную историю перед ипотекой
Закладывайте больше времени, чем на потребительский кредит: исправить ошибки, полгода-год пользоваться картой или небольшим кредитом, закрыть лишние лимиты и только потом подавать заявку. Если история чистая, а отказывают, причина часто в долговой нагрузке: закройте неиспользуемые кредитные карты, погасите мелкие займы и подтвердите доход справкой или выпиской.
План на первые четыре месяца
Если сейчас есть просрочка, начните с раздела о текущей просрочке: план ниже подходит, только когда текущих долгов нет.
- Неделя 1: список бюро на Госуслугах, отчёты из каждого, таблица записей.
- Неделя 2: заявления об исправлении ошибок в каждое бюро и кредиторам; проверка базы ФССП.
- Недели 3–6: ответы бюро; при отказе повторное обращение с новыми документами.
- Месяц 2: один простой продукт в зарплатном банке.
- Месяц 3–4: платежи без просрочек, не больше трети лимита, никаких новых заявок; потом повторные отчёты.
Отказали в кредите после исправления кредитной истории: что делать
Банк вправе отказать без объяснения причин, но отказ можно использовать как подсказку. Закажите отчёт ещё раз: иногда кредитор обновляет данные с опозданием. Проверьте нагрузку: банк учитывает весь лимит кредитной карты. Сделайте паузу в два-три месяца: одна заявка потом выглядит лучше, чем пять за неделю.
Держите под рукой папку: справки о погашении, определения суда, ответы бюро. Если кредитор снова передаст ошибочные данные, исправить их с готовыми документами можно одним заявлением. О правах заёмщика подробнее в статье о 218-ФЗ о кредитных историях.
Если не получается понять, что именно портит вашу историю, или после банкротства отчёты и приставы показывают разное, пришлите отчёт в MAX-бот: посмотрим, какие записи можно оспорить и с какими документами. Решение о кредите в любом случае принимает банк.
Вопросы о плохой кредитной истории и её исправлении
Можно ли удалить просрочки из кредитной истории?
Через какое время обнуляется плохая кредитная история?
Как быстро исправить кредитную историю?
Можно ли почистить кредитную историю бесплатно и самостоятельно?
Что делать, если банк испортил кредитную историю?
Помогают ли микрозаймы улучшить кредитную историю?
Портят ли кредитную историю частые заявки на кредит?
Испорчена ли кредитная история навсегда после банкротства?
Как исправить кредитную историю в НБКИ или другом бюро?
Сколько стоит исправить кредитную историю?
Читайте также
- ОКБ (Объединённое кредитное бюро): как бесплатно получить кредитную историю и прочитать отчёт
- Бюро кредитных историй (БКИ): что это, какие есть и где хранится ваша кредитная история
- Как проверить кредитную историю бесплатно: через Госуслуги и в каждом бюро
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.