Кредитор обанкротился или ликвидирован: платить ли долг и кому
Кратко
Если кредитор признан банкротом или лишился лицензии, долг остаётся: платите тому, кто ведёт его дела, — АСВ или конкурсному управляющему, по реквизитам из официальных источников. После исключения кредитора из ЕГРЮЛ долг прекращается, но пять лет его может потребовать управляющий, назначенный судом.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 16 октября 2026 г.чтение ≈ 27 минВзыскание долгов
Если банк, МФО или компания, которой вы должны, признаны банкротом или лишились лицензии, долг остаётся. Банкротство и отзыв лицензии не прекращают ваш договор: меняется только тот, кто от имени кредитора принимает деньги. Это временная администрация, конкурсный управляющий или ликвидатор, а у банков, которые принимали вклады граждан, — Агентство по страхованию вкладов (АСВ). Обязательство прекращается, когда кредитор исключён из ЕГРЮЛ — государственного реестра юридических лиц (ст. 419 ГК РФ). Но и тогда в течение пяти лет можно попросить суд назначить управляющего для распределения имущества компании, и он вправе потребовать ваш долг.
Что сделать сейчас: не останавливайте платежи и найдите кредитора по ИНН из договора — банк в списке банков в ликвидации на сайте АСВ, любую компанию в Едином федеральном реестре сведений о банкротстве (ЕФРСБ). Реквизиты берите только оттуда или из письма управляющего, которого нашли в этом реестре.
Если письмо с требованием прислала незнакомая компания, сначала запросите у неё документы: запрос о подтверждении права требования и расчёте долга. Если долг вы уже погасили новому владельцу, а в кредитной истории осталась просрочка, поможет запрос о сверке платежей и справке о погашении.
Кредитор лишился лицензии, банкротится или ликвидирован: кто теперь принимает деньги
Кому платить, зависит от статуса кредитора: пока компания есть в ЕГРЮЛ, долг принадлежит ей, а деньги от её имени принимает тот, кто сейчас управляет её делами. Компания прекращает существование только после записи о её прекращении в ЕГРЮЛ (п. 9 ст. 63 ГК РФ). До этого банкротство, отзыв лицензии и исключение из реестра МФО означают смену управления, а не исчезновение кредитора.
Три слова, которые встретятся дальше. Временная администрация — команда, которую Банк России ставит управлять банком сразу после отзыва лицензии. Конкурсное производство — стадия, когда суд уже признал компанию банкротом и её имущество продают, чтобы рассчитаться с кредиторами. Конкурсный управляющий — человек или организация, которые на этой стадии ведут дела компании вместо директора.
| Что случилось с кредитором | Кто принимает платежи | Где это видно |
|---|---|---|
| Банку отозвали лицензию, суда ещё не было | Временная администрация; у банка, который принимал вклады граждан, — АСВ (п. 2 ст. 189.32 закона о банкротстве) | Карточка банка на сайте АСВ, ЕФРСБ |
| Банк признан банкротом | Конкурсный управляющий: АСВ для банков со вкладами граждан, для остальных — управляющий, аккредитованный при ЦБ (ст. 189.77) | Карточка банка на сайте АСВ, ЕФРСБ |
| Банк ликвидируют по решению суда без банкротства | Ликвидатор: АСВ или аккредитованный управляющий (ст. 23.2 закона о банках) | Карточка банка на сайте АСВ |
| МФО, ООО или другая компания в конкурсном производстве | Конкурсный управляющий от имени компании (п. 1 ст. 129 закона о банкротстве) | ЕФРСБ, картотека арбитражных дел |
| Компания в наблюдении (первая стадия банкротства) | Сама компания: директор продолжает работать с ограничениями (п. 1 ст. 64 закона о банкротстве) | ЕФРСБ |
| Компания ликвидируется добровольно | Ликвидационная комиссия (ликвидатор), она обязана собрать долги перед компанией (п. 1 ст. 63 ГК РФ) | Выписка ЕГРЮЛ |
| МФО исключили из реестра Банка России | Сама компания: прежние договоры микрозайма сохраняют силу (ч. 5 ст. 7 закона № 151-ФЗ) | Реестр МФО на сайте ЦБ, выписка ЕГРЮЛ |
| Долг продали (уступили) | Новый кредитор — после письменного уведомления (ст. 382, 385 ГК РФ) | Уведомление об уступке |
| Компания исключена из ЕГРЮЛ | Никто: обязательство прекращено. Но в течение 5 лет можно попросить суд назначить управляющего (п. 5.2 ст. 64 ГК РФ) | Выписка ЕГРЮЛ с датой прекращения |
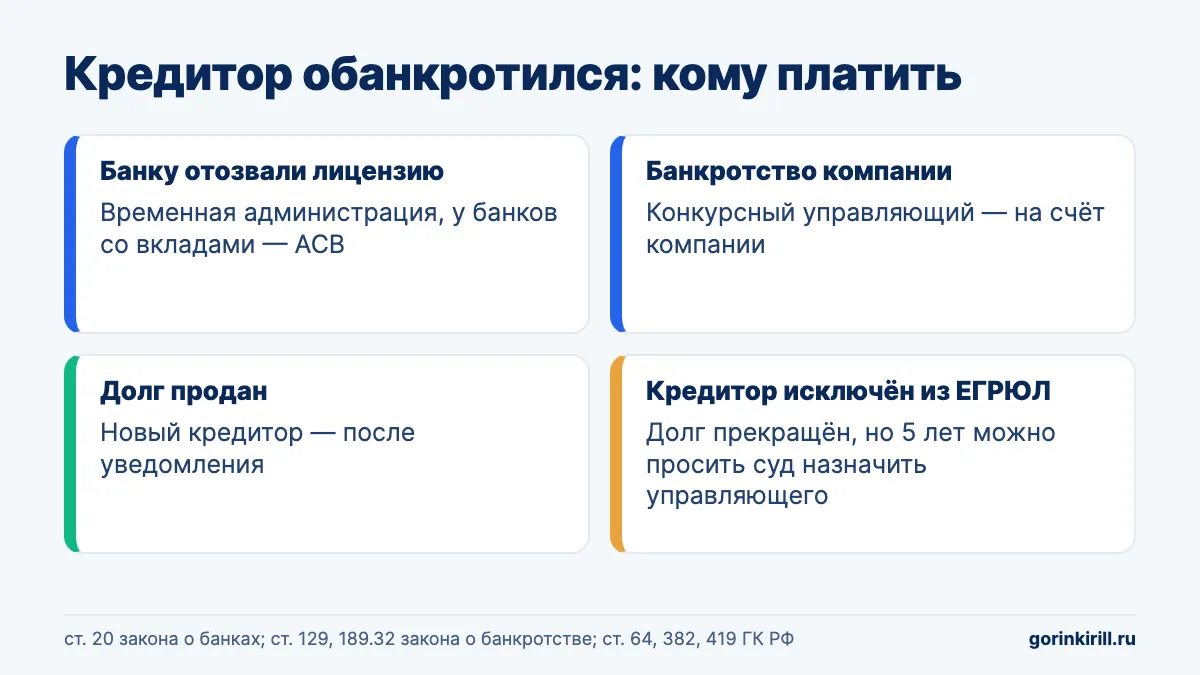
Управляющий, временная администрация и АСВ — не новые кредиторы. Они действуют от имени компании, поэтому деньги идут на счёт самой компании или на счёт, который указан для неё на сайте АСВ или в письме управляющего. На личную карту управляющего или его «помощника» платить нельзя — как проверить получателя, разберём ниже.
Почему банкротство кредитора не отменяет ваш долг
Ваш долг входит в имущество кредитора, поэтому при его банкротстве долг не списывают, а взыскивают: из этих денег рассчитываются с кредиторами самой компании. Конкурсный управляющий обязан предъявлять требования ко всем, кто должен компании (п. 2 ст. 129 закона о банкротстве). Для банков то же правило записано отдельно (подп. 4 п. 3 ст. 189.78).
У банка с отозванной лицензией это право есть ещё до суда. Закон о банках прямо разрешает ему после отзыва лицензии взыскивать и получать задолженность, в том числе по ранее выданным кредитам (п. 1 ч. 13 ст. 20 закона «О банках и банковской деятельности»).
Частая путаница — «после отзыва лицензии проценты перестают начисляться». Это правило есть, но оно о долгах самого банка: прекращается начисление процентов и санкций по задолженности кредитной организации перед её кредиторами (та же ст. 20). Похожее правило при банкротстве любой компании тоже касается только её собственных долгов (п. 1 ст. 126 закона о банкротстве). Ваш кредит эти нормы не останавливают: договор действует на прежних условиях, вместе с процентами и неустойкой.
Поэтому просрочка перед обанкротившимся кредитором работает так же, как перед работающим: управляющий начислит неустойку по договору и пойдёт в суд, а потом к приставам.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Банк лишился лицензии: куда платить кредит
Кредит банку с отозванной лицензией платят по реквизитам, которые опубликовала временная администрация или конкурсный управляющий; у банков, принимавших вклады граждан, они есть в карточке банка на сайте АСВ. Платёж на ваш собственный счёт или карту в этом банке не дойдёт: после отзыва лицензии банк не зачисляет деньги на счета клиентов, такие платежи возвращают отправителю (п. 5 ч. 9 ст. 20 закона о банках).
- Найдите банк на сайте АСВРаздел «Банки» → «Ликвидация и конкурсное производство». В карточке банка указаны статус («идёт конкурсное производство», «идёт ликвидация»), контакты конкурсного управляющего и блок «Информация для заемщиков» со ссылкой на реквизиты. Если банк вклады граждан не принимал, его управляющий — аккредитованный арбитражный управляющий; проверьте его фамилию в ЕФРСБ и берите реквизиты из его сообщения или письма.
- Выберите способ оплатыАСВ перечисляет кассу Агентства в Москве без комиссии, оплату через партнёров и перевод из любого действующего банка. Комиссия у каждого способа своя: например, в карточке одного из банков для оплаты через партнёров указана комиссия 1 %, но не меньше 50 рублей. Смотрите условия в карточке именно вашего банка.
- Выберите один набор реквизитов и не смешивайте ихНа странице реквизитов АСВ даёт два варианта. Платёж самому банку: получатель и ИНН — банка, его БИК и корреспондентский счёт, поле «Сч. №» получателя пустое. В назначении — прежний номер счёта, на который вы платили кредит, через «//» номер счёта, открытого временной администрацией или управляющим (если он вам известен), через «//» слова «погашение кредита», ФИО, номер и дата договора, период (информационное письмо Банка России от 30.01.2017 № ИН-017-45/7). Платёж через Агентство: получатель — госкорпорация «Агентство по страхованию вкладов», ИНН 7708514824, а в назначении обязательно номер счёта вашего банка в Агентстве из карточки, ФИО, номер и дата договора; для кредитной карты АСВ советует добавить номер карты. Копируйте реквизиты из карточки именно вашего банка.
- Уточните остатокНа сайте АСВ есть форма «Запрос остатка задолженности по кредиту» для физических лиц, ИП и компаний. Сверьте ответ со своими платёжками до отзыва лицензии.
- Сохраните подтвержденияХраните каждую платёжку с полным назначением платежа. После полного погашения запросите справку о погашении: АСВ указывает в карточках банков, что выдаёт её несколькими способами.
Если платить по графику тяжело, в карточке банка на сайте АСВ есть раздел об урегулировании задолженности: там можно скачать бланк обращения об изменении условий договора, в том числе о мировом соглашении, и узнать о рефинансировании. Это стоит сделать до просрочки, а не после иска.
Вклад и кредит в одном банке: зачесть не получится
Деньги на вкладе не погасят кредит в том же банке автоматически. С момента отзыва лицензии и до решения суда о банкротстве или ликвидации банка закон запрещает прекращать обязательства перед банком зачётом встречных требований. После признания банка банкротом зачёт тоже не происходит сам собой: возможен ли он, решают правила закона о банкротстве, и это лучше проверить с юристом до того, как перестать платить. Кредит продолжайте платить по новым реквизитам, а деньги со вклада получайте по своим правилам: это отдельная процедура, в этой статье мы её не разбираем.
МФО, ООО или другая компания в банкротстве: кто вправе требовать долг
Если кредитор — не банк, после открытия конкурсного производства его делами управляет конкурсный управляющий: он получает полномочия директора (п. 1 ст. 129 закона о банкротстве) и обязан взыскивать долги с должников компании. Пока идёт только наблюдение, директора не отстраняют (п. 1 ст. 64 закона о банкротстве), и платить можно как раньше.
Стадию и имя управляющего ищите в ЕФРСБ: сведения реестра открыты и общедоступны (ст. 28 закона о банкротстве), а как в нём искать, мы разобрали в статье о ЕФРСБ. Номер дела и решения суда видны в картотеке арбитражных дел. Ищите компанию по ИНН из договора, а не по названию: у МФО и коллекторов часто бывают похожие имена.
Если вы нашли только уведомление о намерении обратиться в суд о банкротстве компании, она ещё не банкрот: такое уведомление публикуют не меньше чем за 15 дней до подачи заявления (п. 2.1 ст. 7 закона о банкротстве), и платите как раньше.
В конкурсном производстве управляющий обязан работать через один основной счёт компании (п. 1 ст. 133 закона о банкротстве). Поэтому реквизиты из старого договора или личного кабинета могут оказаться закрытыми. Напишите управляющему по адресу из ЕФРСБ и попросите реквизиты основного счёта и расчёт долга.
С даты открытия конкурса полномочия директора прекращаются (п. 2 ст. 126 закона о банкротстве). Письма бывшего директора или «финансового отдела» о новых реквизитах, оплате третьему лицу или «агенту» после этой даты силы не имеют. Если заплатить по такому письму, управляющий вправе потребовать долг ещё раз. Дату открытия конкурса смотрите в ЕФРСБ или картотеке арбитражных дел.
Управляющий молчит, а старый счёт закрыт
Не ждите молча: отправьте управляющему просьбу дать реквизиты на адрес из ЕФРСБ, лучше заказным письмом с описью, и сохраните квитанцию. Должник не считается просрочившим, пока обязательство нельзя исполнить из-за просрочки кредитора (п. 3 ст. 405 ГК РФ). Кредитор просрочил, если не совершил действий, без которых вы не могли заплатить, а по денежному долгу проценты за время его просрочки вы платить не обязаны (п. 1 и 3 ст. 406 ГК РФ). Доказывать, что вы пытались заплатить, придётся вам — для этого и нужна квитанция. Чтобы не копить пропуски, очередные платежи можно внести в депозит нотариуса: закон прямо допускает это, если кредитор уклоняется от принятия денег или иначе просрочил (подп. 4 п. 1 ст. 327 ГК РФ, подробнее — ниже).
Если ваша компания и кредитор-банкрот должны друг другу
Не проводите зачёт сами, когда у контрагента уже идёт банкротство. С даты введения наблюдения закон не допускает прекращать денежные обязательства должника зачётом, если при этом нарушается очерёдность расчётов с кредиторами (абз. 6 п. 1 ст. 63 закона о банкротстве). Обычный порядок другой: свой долг вы платите, а своё требование заявляете в деле о банкротстве и получаете деньги в общей очереди.
МФО исключили из реестра: долг остался у той же компании
При исключении МФО из государственного реестра все ранее заключённые договоры микрозайма сохраняют силу (ч. 5 ст. 7 закона № 151-ФЗ). Кредитором остаётся та же компания. Одно из оснований исключения — запись в ЕГРЮЛ о ликвидации МФО, поэтому после новости об исключении проверьте и выписку ЕГРЮЛ.
Компания ликвидируется сама
Пока компания только ликвидируется, она ещё существует, и долг принимает ликвидатор; прекращается долг, лишь когда её исключили из ЕГРЮЛ. Ликвидационная комиссия публикует сообщение о ликвидации и принимает меры к получению дебиторской задолженности, то есть ваших платежей (п. 1 ст. 63 ГК РФ). Если денег компании не хватает на расчёты, ликвидатор обязан подать заявление о её банкротстве, и тогда делами займётся конкурсный управляющий (п. 3 и 4 ст. 63 ГК РФ).
Как проверить реквизиты обанкротившегося кредитора, прежде чем платить
Платите только на счёт, который подтверждается официальным источником: карточкой банка на сайте АСВ, данными управляющего из ЕФРСБ или уведомлением, к которому приложены документы. Закон разрешает вам потребовать доказательства, что деньги принимает сам кредитор или уполномоченное им лицо, а если вы их не потребовали, риск платежа не тому лицу несёте вы (п. 1 ст. 312 ГК РФ).
Если представитель кредитора показывает доверенность в простой письменной форме, вы вправе не платить ему, пока полномочия не подтвердит сам кредитор, например нотариальной доверенностью (п. 2 ст. 312 ГК РФ). Это касается и «юристов конкурсного управляющего», которые звонят с мобильных и просят перевести деньги «на счёт управляющего».
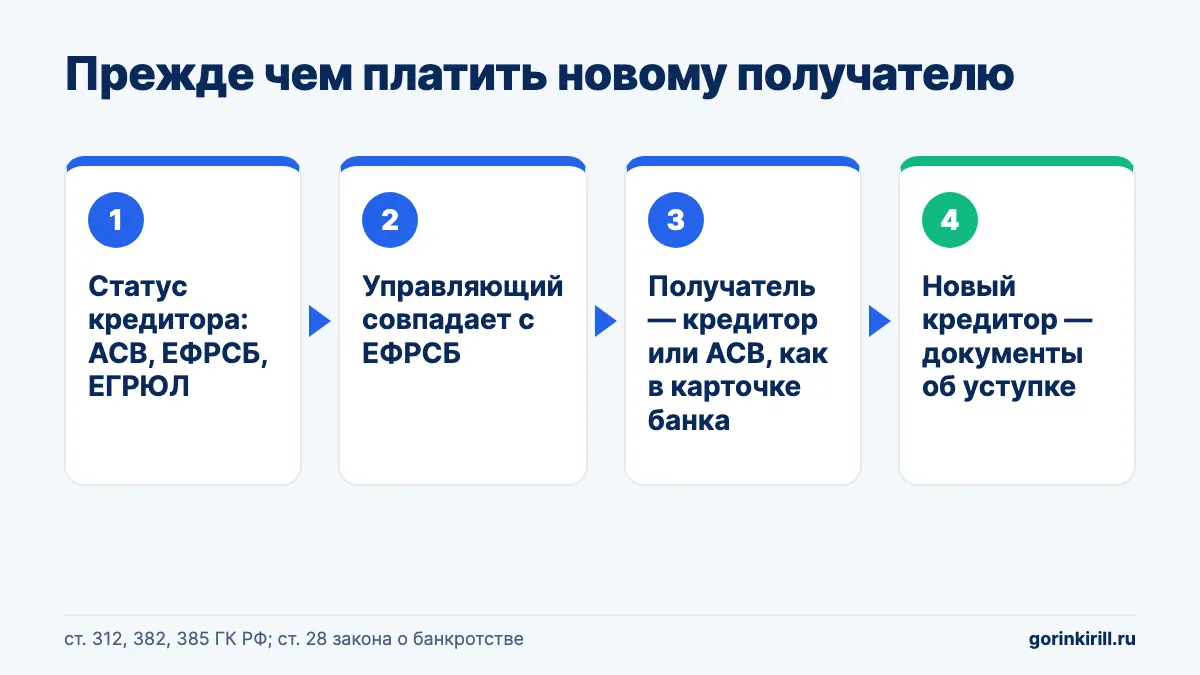
Перед платежом проверьте четыре вещи:
- Статус кредитора подтверждается на сайте АСВ, в ЕФРСБ или выписке ЕГРЮЛ, а не только словами звонящего.
- Фамилия управляющего в письме совпадает с фамилией в ЕФРСБ.
- Получатель — ваш кредитор или АСВ (ИНН 7708514824) ровно так, как указано в карточке банка; не физическое лицо и не посторонняя фирма.
- Если пишет только покупатель долга, к уведомлению приложены документы о покупке.
Не путайте госкорпорацию «Агентство по страхованию вкладов» с коллекторской компанией ПКО «АСВ.Услуги»: это разные организации с разными ИНН. Чем занимается эта компания и как проверить её полномочия, мы разобрали в отдельной статье.
Признаки мошенничества: просят продиктовать данные карты или код из СМС, требуют перевести деньги на карту физического лица, торопят «до ареста имущества сегодня», не называют ИНН компании и номер дела о банкротстве. АСВ на своём сайте предупреждает, что не запрашивает реквизиты и данные карты по телефону и не продаёт «услуги» от своего имени. Положите трубку и перезвоните на горячую линию АСВ 8 800 200-08-05 или проверьте компанию сами.
Долг продали на торгах или передали ПКО: что меняется
Конкурсный управляющий вправе продать ваш долг на торгах, например ПКО — профессиональной коллекторской организации, и ваше согласие для этого не нужно: даже запрет уступки в договоре не мешает продаже долга по правилам о банкротстве (п. 2 ст. 382 ГК РФ). У обычной компании продажу долгов согласует собрание (комитет) кредиторов, а проводят её на торгах (ст. 140 и ст. 139 закона о банкротстве). У банков свои правила: имущество продают на открытых торгах, а права по кредитам и займам часто выставляют единым лотом (п. 1 и 21 ст. 189.89).
Для вас важнее другое — с какого момента платить новому кредитору:
- До письменного уведомления платежи прежнему кредитору (то есть управляющему или АСВ) засчитываются: обязательство прекращается исполнением первоначальному кредитору до получения уведомления (п. 3 ст. 382 ГК РФ). После уведомления такие платежи долг уже не гасят.
- Уведомление от самого банка, АСВ или управляющего действует сразу: платите новому владельцу по реквизитам из уведомления. Если уведомил только покупатель, вы вправе не платить ему, пока он не представит доказательства перехода долга (п. 1 ст. 385 ГК РФ).
- Несколько уведомлений подряд о перепродаже: платите по последнему из них (п. 2 ст. 385 ГК РФ).
Условия договора при продаже не меняются: к новому владельцу долг переходит в том объёме и на тех условиях, которые были в момент перехода, вместе с залогом, поручительством и правом на проценты (п. 1 ст. 384 ГК РФ). Новый владелец не может увеличить ставку или сократить срок сам по себе.
Ваши возражения тоже сохраняются: всё, что вы могли возразить банку или МФО к моменту уведомления (неучтённые платежи, лишние комиссии, давность), можно заявить и покупателю. Но о таких возражениях нужно в разумный срок после уведомления сообщить новому кредитору и дать ему с ними ознакомиться. Если этого не сделать, ссылаться на них вы уже не вправе (ст. 386 ГК РФ). Встречное денежное требование к прежнему кредитору при определённых условиях можно зачесть против нового (ст. 412 ГК РФ).
Если по долгу уже есть решение суда или судебный приказ, новый владелец должен попросить суд заменить взыскателя (ст. 44 ГПК РФ, в арбитражном суде — ст. 48 АПК РФ). Решение о замене можно обжаловать. Как вообще устроена переуступка и что проверить в договоре, мы разобрали в статье о договоре цессии.
Можно ли купить свой долг на торгах
Рассчитывать на это не стоит. Сведения о торгах публикуются в ЕФРСБ, но права к гражданам обычно продают лотами из многих договоров, и купить отдельно свой договор, как правило, нельзя. Для потребительских кредитов закон к тому же ограничивает, кому кредитор может уступить долг: организациям, которые профессионально выдают займы или взыскивают просрочку, специализированным финансовым обществам или физическому лицу, указанному в письменном согласии заёмщика, данном после просрочки (ч. 1 ст. 12 закона № 353-ФЗ). Как это ограничение соотносится с торгами в банкротстве, закон прямо не говорит. Кто допускается к конкретным торгам, написано в сообщении о них — читайте его до подачи заявки. Если требование всё же окажется у вас, обязательство прекратится совпадением должника и кредитора (ст. 413 ГК РФ).
Кредитор исключён из ЕГРЮЛ: что с долгом и почему хранить документы пять лет
Если компанию-кредитора исключили из ЕГРЮЛ, обязательство прекращается: ликвидация юридического лица прекращает его обязательства и как должника, и как кредитора (ст. 419 ГК РФ), а его права и обязанности не переходят к другим лицам в порядке правопреемства (п. 1 ст. 61 ГК РФ). Это касается и «брошенных» компаний: если организация 12 месяцев не сдавала налоговую отчётность и не вела операций по счетам, её исключают из ЕГРЮЛ как недействующую, и последствия те же, что при ликвидации (ст. 64.2 ГК РФ; абз. 2 п. 41 Постановления Пленума ВС РФ от 11.06.2020 № 6).
Но долг может вернуться через суд. Если у исключённой компании обнаружится имущество, а им считаются и её права требования к третьим лицам, то есть ваш долг, заинтересованное лицо или госорган может попросить суд назначить процедуру распределения этого имущества. Заявление можно подать в течение пяти лет со дня записи о прекращении компании в ЕГРЮЛ. Суд назначает арбитражного управляющего, если есть деньги на саму процедуру и имущество можно распределить (п. 5.2 ст. 64 ГК РФ).
Верховный суд разъяснил, что участники и кредиторы ликвидированной компании не вправе сами требовать её долги с должников: для этого есть процедура распределения обнаруженного имущества (абз. 3 п. 41 того же Постановления Пленума № 6). В похожем споре между компаниями ВС указал: управляющий, назначенный в этой процедуре, вправе от имени компании предложить должнику погасить долг, а при отказе — подать иск (Определение СКЭС ВС РФ от 07.11.2023 № 301-ЭС23-12467, дело № А43-40025/2022).
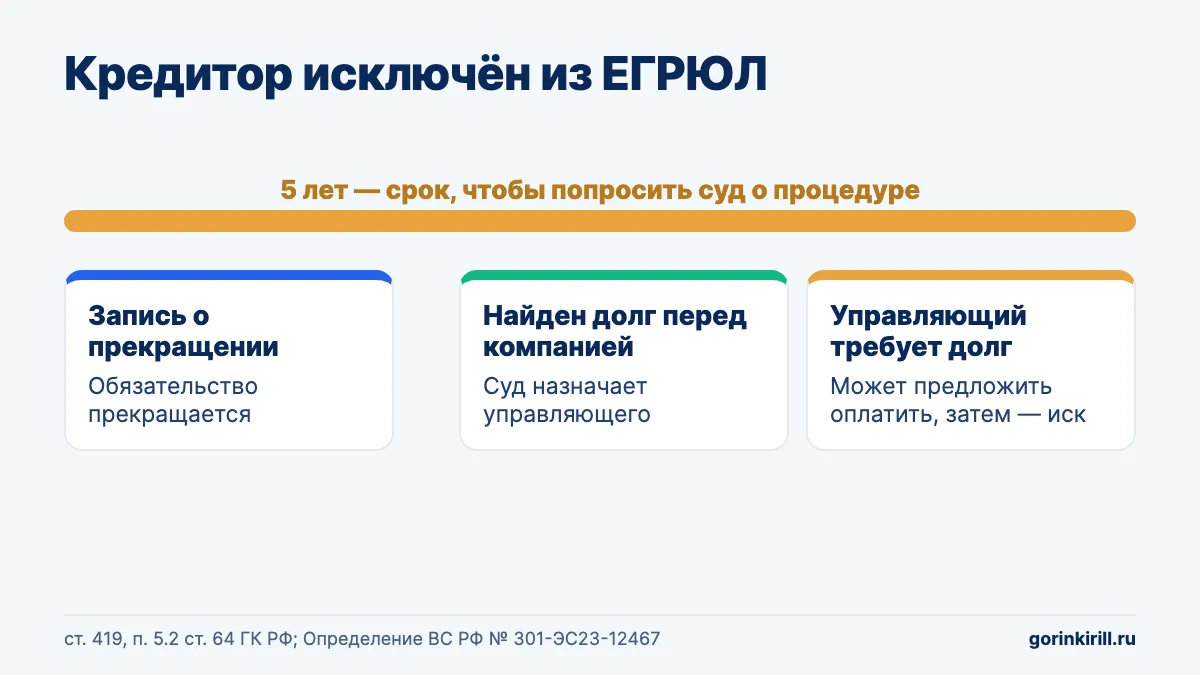
Что из этого следует на практике:
- Закажите выписку ЕГРЮЛ на кредитора на сайте ФНС и запомните дату записи о прекращении. От неё считаются пять лет.
- Храните договор, график, платёжки и переписку не меньше пяти лет с даты исключения кредитора. Если за это время суд назначил управляющего, храните их, пока спор с ним не закончится.
- Если с вас требует деньги бывший директор, участник или «партнёр» исключённой компании, попросите судебный акт о назначении управляющего. Без него у этих людей нет права требовать долг.
- Проверьте, не продали ли долг до исключения. Если уступка состоялась раньше, кредитором стал покупатель, и исключение старой компании на ваш долг уже не влияет.
- Если управляющий всё-таки пришёл, давность по долгу продолжает течь как прежде: он требует тот же долг от имени той же компании. О давности — ниже.
Если ситуация обратная и это вам должна исключённая из ЕГРЮЛ компания (ООО), долг можно попробовать взыскать с её директора или участников. Для этого нужно доказать, что компания не расплатилась из-за их недобросовестных или неразумных действий (п. 3.1 ст. 3 закона об ООО, п. 3 ст. 64.2 ГК РФ). Как устроена субсидиарная ответственность, мы разобрали в отдельной статье.
Неясно, кому платить: деньги можно внести в депозит нотариуса
Если платить некому или неясно, кому (например, долг одновременно требуют прежний и новый владелец), деньги можно внести в депозит нотариуса, и это считается исполнением (ст. 327 ГК РФ). Нотариус сам извещает кредитора, что деньги поступили.
Основания для депозита закон называет закрытым списком:
- кредитора или того, кто вправе принять платёж, нет в месте исполнения;
- кредитор недееспособен и у него нет представителя;
- очевидно неясно, кто кредитор, в том числе из-за спора между кредитором и другими лицами;
- кредитор уклоняется от получения денег или иным образом просрочил со своей стороны.
Деньги принимает нотариус по месту исполнения обязательства; безналичные деньги можно внести и удалённо (ст. 87 Основ законодательства о нотариате). Пока кредитор не получил деньги, вы вправе забрать их обратно, но тогда долг считается непогашенным (п. 3 ст. 327 ГК РФ). Невостребованные деньги нотариус через десять лет передаёт в казну.
Когда депозит не нужен: если банк с отозванной лицензией принимает платежи через АСВ или управляющий компании ответил и дал реквизиты основного счёта. Депозит нужен, когда кредитор пропал, управляющий не отвечает или на ваш долг претендуют двое. Стоимость услуги уточните у нотариуса заранее.
Посмотрю вашу кредитную историю и скажу, в какие банки идти. Бесплатно.
Написать в TelegramСрок давности не сбрасывается, когда меняется кредитор
Смена кредитора не меняет срок исковой давности и порядок его исчисления (ст. 201 ГК РФ). Верховный суд уточняет, что это касается и уступки, и реорганизации (п. 6 Постановления Пленума ВС РФ от 29.09.2015 № 43). Покупатель долга на торгах получает его с уже идущим сроком, а для управляющего и АСВ, которые требуют долг от имени прежнего кредитора, срок вообще не меняется.
Как это считается:
- общий срок — три года (п. 1 ст. 196 ГК РФ);
- по платежам с определённым сроком он начинается после окончания срока исполнения (п. 2 ст. 200 ГК РФ), а по повременным платежам, например процентам, срок считают отдельно по каждому просроченному платежу (п. 24 Постановления Пленума № 43);
- пока кредитор судится с вами, срок не течёт (п. 1 ст. 204 ГК РФ);
- действия, которые показывают, что вы признаёте долг, прерывают срок, и он начинается заново (ст. 203 ГК РФ).
Суд сам давность не применит: о ней нужно заявить до вынесения решения (п. 2 ст. 199 ГК РФ). Для этого есть ходатайство о применении срока исковой давности.
Если долг старый, не подписывайте новому владельцу акт сверки и не просите письменно о рассрочке, пока не проверите давность. Верховный суд относит такие действия к признанию долга, которое прерывает срок; а если срок уже истёк, письменное признание запускает его заново (п. 20 и 21 Постановления Пленума № 43).
Что сделать на этой неделе, если ваш кредитор обанкротился
Начните с проверки статуса кредитора и реквизитов, а платёж делайте только после этого — так вы не пропустите платёж и не отдадите деньги не тому.
- Найдите ИНН кредитораОн есть в договоре, графике или справке из личного кабинета. Дальше ищите только по нему.
- Проверьте статусБанк — в списке банков на сайте АСВ; любая компания — в ЕФРСБ, картотеке арбитражных дел и в выписке ЕГРЮЛ на сайте ФНС (бесплатно, по ИНН); МФО — ещё и в реестре МФО на сайте Банка России.
- Получите реквизиты и остатокИз карточки банка у АСВ или письмом от управляющего на его адрес из ЕФРСБ. Если ответа нет, сохраните квитанцию об отправке письма.
- Платите с полным назначением платежаНомер и дата договора, ФИО, период. Сохраните платёжку.
- Если пришло уведомление о продаже долгаПосмотрите, от кого оно. Если от банка, АСВ или управляющего, платите новому владельцу по реквизитам из уведомления: прежнему получателю платить уже нельзя (п. 3 ст. 382, п. 1 ст. 385 ГК РФ). Если пишет только покупатель, запросите у него документы об уступке, а у АСВ или управляющего — подтверждение продажи; до ответа новому кредитору можно не платить. Чтобы не копить просрочку, пока неясно, кто кредитор, внесите платёж в депозит нотариуса.
- Если платить нечемПопросите управляющего об изменении условий, пока нет просрочки. Если долгов несколько и вариантов договориться нет, разберите с юристом все пути, банкротство — лишь один из них.
Если не получается понять, кто сейчас ваш кредитор, или требования пришли сразу от двух компаний, позвоните нам: 8 800 555-72-55. Пришлите договор, последние платёжки и письма, и мы скажем, кому и как платить в вашей ситуации.
Где в законе сказано, кому платить, когда кредитор обанкротился
Все нормы сверены с действующими редакциями 10.10.2026: ГК РФ (часть первая — в редакции от 10.06.2026), закон о банкротстве, закон о банках и закон об ООО — от 04.08.2026, закон № 151-ФЗ — от 09.04.2026, закон № 353-ФЗ — от 04.08.2026. Страницы АСВ проверены 10.10.2026.
- Гражданский кодекс РФ: ст. 61, ст. 63, ст. 64, ст. 64.2, ст. 196, ст. 199, ст. 200, ст. 201, ст. 203, ст. 204, ст. 312, ст. 327, ст. 363, ст. 382, ст. 384, ст. 385, ст. 386, ст. 405, ст. 406, ст. 412, ст. 413, ст. 419, ст. 811.
- Закон № 127-ФЗ «О несостоятельности (банкротстве)»: ст. 7, ст. 28, ст. 63, ст. 64, ст. 126, ст. 129, ст. 133, ст. 139, ст. 140, ст. 189.32, ст. 189.77, ст. 189.78, ст. 189.89.
- Закон «О банках и банковской деятельности»: ст. 20, ст. 23.2; закон № 151-ФЗ о микрофинансовой деятельности: ст. 7; закон № 353-ФЗ о потребительском кредите: ст. 12, ст. 14; закон об ООО: ст. 3.
- ГПК РФ: ст. 44; АПК РФ: ст. 48; Основы законодательства о нотариате: ст. 87.
- Постановление Пленума ВС РФ от 11.06.2020 № 6: п. 41; Постановление Пленума ВС РФ от 29.09.2015 № 43: п. 6, п. 20–21, п. 24; Определение СКЭС ВС РФ от 07.11.2023 № 301-ЭС23-12467.
- Информационное письмо Банка России от 30.01.2017 № ИН-017-45/7; сайт АСВ: банки в ликвидации и конкурсном производстве, запрос остатка задолженности по кредиту, защита от мошенников.
Частые вопросы
Может ли управляющий банка-банкрота потребовать вернуть весь кредит сразу?
Отвечает ли поручитель, если кредитор признан банкротом?
Я перевёл деньги на свой счёт в банке, а у него отозвали лицензию. Что с платежом?
Как получить справку о полном погашении, если кредитор банкрот?
Кредитор, ООО, ликвидирован, а у моей компании перед ним кредиторская задолженность. Что делать?
Как понять, что МФО действительно закрылась, и не спутать её с «двойником»?
Банк обанкротился, а кредит у меня с залогом (ипотека, автокредит). Что с залогом?
Звонят «из АСВ» и просят назвать данные карты или перевести деньги. Это они?
Читайте также
- Софт займ: что это за компания и что будет, если не платить
- Марусенька займ: как отписаться от подписки 2 999 ₽, которую списывают частями, и вернуть деньги
- Wildberries не платит продавцу: удержания, блокировка выплат, претензия и суд
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.