Как отказаться от страховки по кредиту: сроки, заявление, ставка
Кратко
От страховки, которая обеспечивает кредит, можно отказаться в течение 30 календарных дней и вернуть всю сумму, если не было страхового случая. Заявление подают страховщику или банку: это зависит от того, кто страхователь. Ставка может вырасти, если так записано в договоре.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 6 ноября 2026 г.чтение ≈ 16 минБанки
Проверено по законам на 02.11.2026. Кирилл Горин, юрист, арбитражный управляющий
От страховки, оформленной при потребительском кредите или ипотеке, обычно можно отказаться в течение 30 календарных дней. Если без неё банк предлагал другую ставку или выплату получает банк, а страхового случая не было, вернут всю сумму не позднее семи рабочих дней после получения заявления (ч. 11 ст. 11 и ч. 2.5 ст. 7 закона № 353-ФЗ). Исключения: страховка залога по ипотеке и кредит на бизнес.
Кредит продолжит действовать. Ставка может вырасти, если это записано в договоре и за 30 дней вы не оформите другой подходящий полис.
Что сделать сейчас:
- Найдите полис или заявление о подключении к программе и посмотрите дату подписи. От неё считается срок.
- Посмотрите графу «Страхователь». Там вы: пишите страховой компании. Там банк или его партнёр: пишите им.
- Соберите заявление в конструкторе «Отказ от страховки в период охлаждения» и подайте его так, чтобы осталась дата.
В какие сроки можно отказаться от страховки по кредиту
На отказ от страховки, которая обеспечивает потребительский кредит, закон даёт 30 календарных дней. Срок 14 дней остался для добровольных полисов, купленных отдельно от кредита. Что страховка обеспечивает кредит, показывают два признака, и хватит одного (ч. 2.4 ст. 7 закона № 353-ФЗ):
- банк предлагает разные условия кредита со страховкой и без неё, например две ставки;
- выплату при страховом случае получит банк, а страховая сумма уменьшается вместе с долгом.
Если признаков нет, но услуга указана в заявлении о кредите или услугах, срок тоже 30 дней, а вернут меньше.
| Какая страховка | Срок на отказ | Сколько вернут |
|---|---|---|
| Обеспечивает кредит: есть хотя бы один признак выше | 30 календарных дней | Всю сумму за 7 рабочих дней, если не было событий с признаками страхового случая (ч. 11 ст. 11, ч. 2.5 ст. 7) |
| Указана в заявлении как дополнительная услуга, но условия кредита от неё не зависят | 30 календарных дней | Сумму за вычетом фактически оказанного, за 7 рабочих дней (ч. 2.7, 2.9 ст. 7). Банк России в ответах на своём сайте пишет, что при отказе в первые 14 дней за страхование жизни и здоровья возвращают всю сумму. По Указанию № 3854-У полный возврат положен, только если страхование ещё не началось, поэтому страховщик может удержать плату за прошедшие дни |
| Куплена отдельно, с кредитом не связана | 14 календарных дней | Всё, если страхование ещё не началось. Если началось, минус плата за прошедшие дни. Условие: не было событий с признаками страхового случая. Возврат за 10 рабочих дней (Указание № 3854-У). Срок может быть больше, смотрите полис |
| Любая после этих сроков | В любое время | Обычно ничего, если закон или договор не говорят иначе (ст. 958 ГК РФ) |
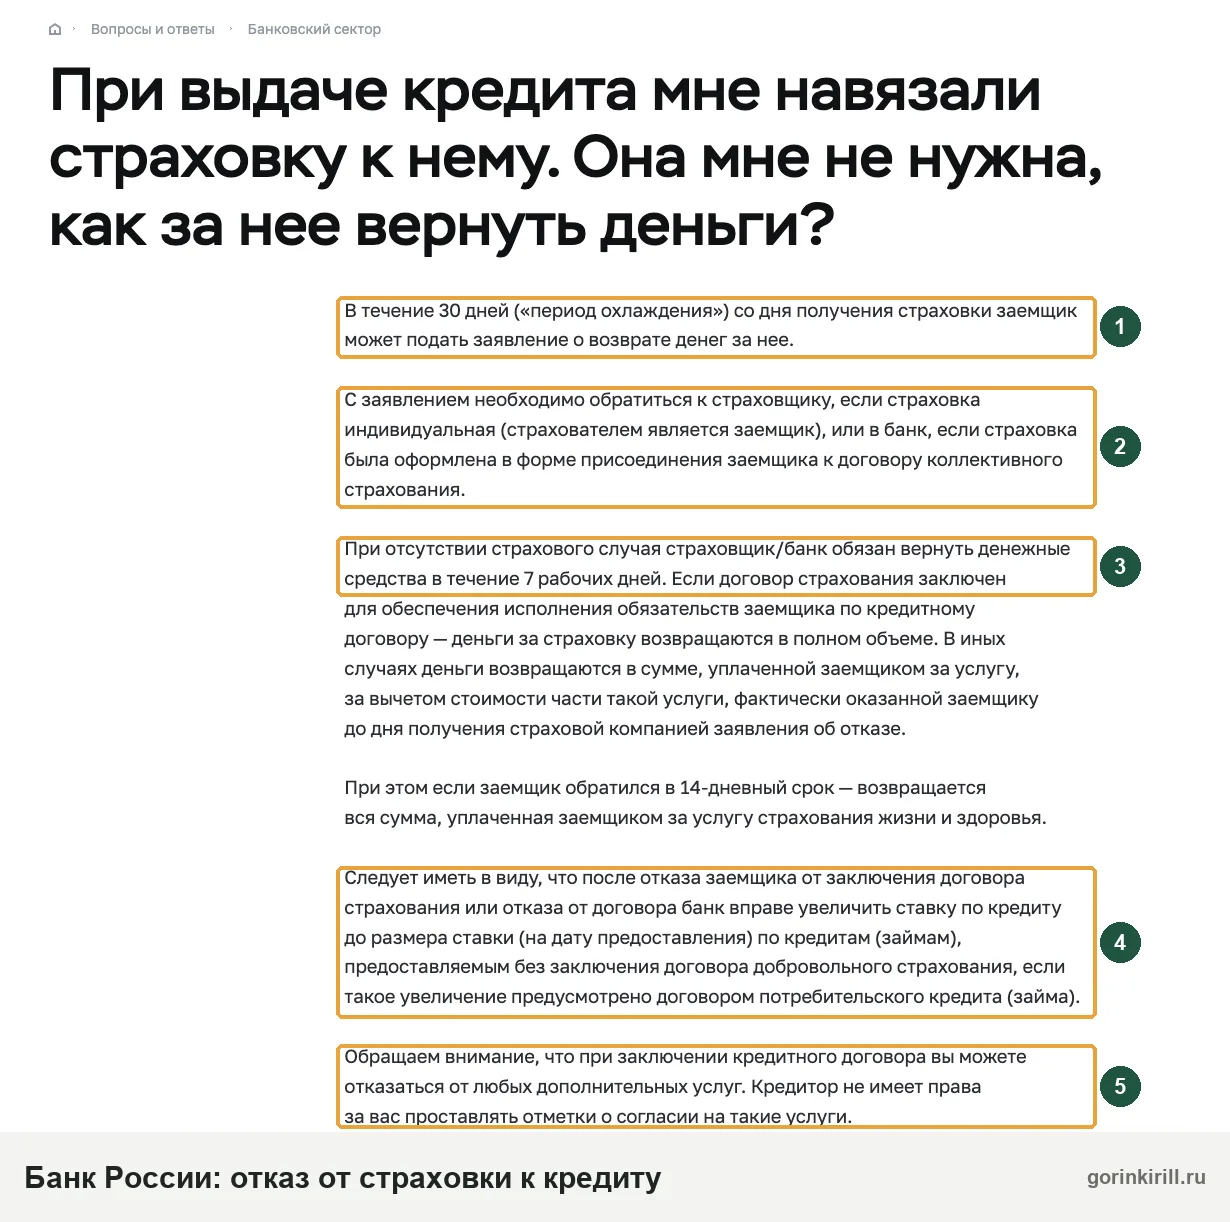
Сколько времени на отказ: как посчитать последний день
В течение какого времени можно отказаться, показывает таблица выше: 30 или 14 календарных дней в зависимости от полиса. Ждать какое-то время перед отказом не нужно: заявление можно подать хоть на следующий день после выдачи кредита. Считаются все календарные дни, включая выходные и праздники. Первый день идёт следующим после подписи полиса или согласия на подключение к программе (ст. 191 ГК РФ). Условный пример: согласие подписано 5 марта 2026 года, первый день срока 6 марта, тридцатый 4 апреля.
Если последний день выпал на нерабочий, срок заканчивается в ближайший рабочий день (ст. 193 ГК РФ). В примере это понедельник 6 апреля, потому что 4 апреля суббота. Письмо, сданное на почту до 24:00 последнего дня, считается отправленным в срок, а в офис нужно успеть до его закрытия (ст. 194 ГК РФ). Споров о дате меньше, если отправить заранее.
Свою предельную дату можно посмотреть в уведомлении банка. Он обязан прислать его не позднее дня, следующего за заключением договора: в приложение или на номер телефона на выбор банка, а если нет ни того, ни другого, в кабинет на сайте или на почту. В уведомлении указаны услуги, последний день отказа по каждой и влияние отказа на условия кредита (ч. 2.8-1, 2.8-2 и 2.8-3 ст. 7).
Можно ли вернуть страховку после 14 дней
Да, если страховка связана с кредитом: на 20-й день ссылайтесь на закон о потребительском кредите, правило о 14 днях здесь не работает. По полису, который с кредитом не связан, например по страховке квартиры, купленной без кредита, после 14 дней договор можно прекратить, но премия, то есть деньги за полис, по общему правилу не возвращается, если полис или закон не говорят иначе (ст. 958 ГК РФ).
Можно ли отказаться от страхования жизни по кредиту
Да, это самый частый случай: те же 30 календарных дней и полный возврат, если полис обеспечивает кредит и страхового случая не было. По ипотеке так же (ч. 2.6 ст. 7).
Период охлаждения по страховке и по кредиту
Период охлаждения для страховки означает срок, когда можно передумать и вернуть деньги. Ещё одно правило с похожим названием касается выдачи самого кредита: деньги передают не раньше чем через 4 часа, если сумма от 50 000 до 200 000 ₽, и через 48 часов, если больше 200 000 ₽. Есть исключения, а в этот срок можно отказаться от самого кредита (ч. 9.3 и 9.5 ст. 7, ч. 1 ст. 11). К страховке это правило отношения не имеет.
Кому подавать отказ: страховщику, банку или партнёру
Получатель заявления зависит от того, кто страхователь. Посмотрите документы, подписанные при выдаче кредита.
| Что вы подписали | Куда писать | О чём просить |
|---|---|---|
| Полис или договор, где страхователь вы | Страховой компании по адресу из полиса | Принять отказ от договора страхования и вернуть деньги за полис |
| Заявление о присоединении к программе, согласие быть застрахованным, страхователь банк или его партнёр (коллективное страхование) | Банку или партнёру, указанному в документах | Исключить из числа застрахованных и вернуть плату |
| Договор на другую платную услугу: юридическая помощь, сервисная карта | Тому, кто оказывает услугу | Принять отказ от услуги и вернуть оплату за вычетом оказанного |
Программу могут называть «финансовой защитой». Если в заявлении сказано, что вы становитесь застрахованным лицом, это вторая строка таблицы и полный возврат. Если нет, третья.
При коллективном страховании вы не сторона договора, поэтому отказ оформляется как исключение из числа застрахованных лиц. Деньги возвращает банк или партнёр, а потом сам забирает премию у страховщика (ч. 15 ст. 11).
Если по документам непонятно, кто страхователь, отправьте банку и страховщику в один день заявление с обеими просьбами: отказ от договора и исключение из числа застрахованных. Так вы не потеряете срок, если ошиблись адресатом.
- До 30-го дня: заявление об отказе
- До 7 рабочих дней: возврат денег
- 15 рабочих или 30 календарных дней: ответ на претензию
- 15 рабочих дней: решение финансового уполномоченного, ещё 10 рабочих до вступления в силу
- 30 календарных дней: срок на иск после вступления решения в силу
Возврат страховки под ключ
Верну вам деньги за страховку
Проверю договор и сроки, составлю претензию, при отказе доведу дело до финансового уполномоченного и суда. Если по вашему договору вернуть нельзя — скажу сразу, бесплатно.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.
Как отказаться от страховки после получения кредита: шесть шагов
Чтобы отказаться, подайте письменное заявление страховщику или банку не позже 30-го дня и сохраните подтверждение даты. Сначала проверьте, во что обойдётся отказ.
- Соберите документы. Индивидуальные условия кредита, заявление на кредит, полис или заявление о подключении, правила страхования, уведомление банка. Нет на руках: скачайте в приложении или попросите в отделении.
- Найдите пункт о ставке. В индивидуальных условиях обычно указано, какая ставка действует со страховкой и какая без неё. Посчитайте разницу, пример есть ниже.
- Определите получателя по таблице выше.
- Напишите заявление по образцу и укажите реквизиты счёта для возврата.
- Подайте так, чтобы осталась дата. Два экземпляра в офис с отметкой о приёме на вашем, письмо с описью и уведомлением о вручении или отправка через личный кабинет. Сохраните номер обращения и скриншоты.
- Отсчитайте семь рабочих дней со дня получения заявления. Деньги не пришли: переходите к претензии.
Звонок и сообщение в чате без номера обращения потом трудно доказать. Если через месяц окажется, что заявления «не было», подтвердить дату нечем.
Можно ли отказаться онлайн, через приложение
Можно, если банк или страховщик принимает такие заявления в личном кабинете. Закон говорит о письменном заявлении и не обязывает компании открывать онлайн-канал, поэтому условия смотрите на их сайте. Если кнопки нет, отправляйте бумагу почтой и не тратьте дни на чат.
Отличаются ли правила в разных банках
Сроки и основания возврата одинаковы для всех банков, потому что их задаёт федеральный закон. Различаются названия программ, бланки и способы подачи.
- Отказ в Сбере. Сбербанк Страхование Жизни пишет у себя на сайте, что договор можно расторгнуть в приложении Сбера, на сайте страховщика или в офисе с паспортом. Нужны заявление с реквизитами и копия паспорта. Последний день периода охлаждения указан в полисе, в блоке о сроке страхования. Если вы подключены к программе банка, адресат другой: банк.
- Альфа-Банк и АльфаСтрахование. Разобраны отдельно: отказ от страховки в Альфа-Банке, возврат в АльфаСтрахование-Жизнь.
- ВТБ, Т-Банк, Совкомбанк. Смотрите страховку ВТБ, Т-Банка и Совкомбанка.
Заявление на отказ от страховки по кредиту: образец текста
Заявление на отмену страховки закон строгой формой не связывает, поэтому подойдёт и бланк компании, и свободный текст. Для страхования жизни и здоровья, страховки от потери работы и других видов текст один, меняется название программы. Готовый документ соберёт конструктор заявления, а вот образец целиком:
Кому: [полное название страховщика или банка], [адрес из полиса или договора]
От кого: [ФИО, дата рождения, паспорт, адрес, телефон]Заявление об отказе от договора страхования
[Дата] при заключении кредитного договора № [номер] я оформил(а) полис № [номер] от [дата], страховая премия [сумма] ₽. На основании ч. 11 ст. 11 Федерального закона № 353-ФЗ отказываюсь от договора страхования и прошу вернуть премию в полном объёме в срок не более семи рабочих дней.
Если вы считаете, что договор не обеспечивает кредит, прошу вернуть премию за вычетом фактически оказанного по ч. 2.9 ст. 7 того же закона и сообщить расчёт.
Событий, имеющих признаки страхового случая, не было. Реквизиты для возврата: [получатель, счёт, банк, БИК].
Приложения: копия паспорта, копия полиса, документ об оплате.
[Дата, подпись]
Для программы банка заголовок и главная фраза другие: «На основании ч. 2.5 ст. 7 Федерального закона № 353-ФЗ прошу исключить меня из числа застрахованных лиц по программе [название] и вернуть плату за подключение [сумма] ₽». Если полис куплен отдельно от кредита, основанием будет п. 1 Указания Банка России № 3854-У.
Возврат страховки не входит в перечень доходов, защищённых от взыскания. Если идёт исполнительное производство, деньги могут списать, поэтому не рассчитывайте на них для платежа по кредиту.
Какую причину отказа написать
Причину указывать не нужно: закон не связывает возврат с объяснениями. Если в бланке есть такая графа, хватит слов «в страховании не нуждаюсь». Писать, что страховку навязали, для возврата в 30-дневный срок необязательно.
Можно ли отказаться от страховки при оформлении кредита
Да, отказаться можно ещё до подписи: страховать свою жизнь и здоровье закон гражданина не обязывает (п. 2 ст. 935 ГК РФ). Если федеральный закон не требует такого договора, банк обязан дать возможность взять кредит без него, хотя ставка может быть другой. Это должно быть зафиксировано письменно (ч. 2.2 и 2.3 ст. 7).
Беря кредит в офисе или в приложении:
- попросите два расчёта, со страховкой и без, с ежемесячным платежом и полной стоимостью кредита;
- не ставьте отметку и подпись в графе о согласии на страхование и дополнительные услуги, если они не нужны;
- перед подписью сверьте сумму кредита: если она больше, чем вы просили, разницу обычно составляют страховка и услуги;
- нужна страховка, но не от банка: спросите требования к страховщикам. При полисе у подходящей компании в пользу банка кредит выдают на тех же условиях: сумма, срок, ставка (ч. 10 ст. 7).
Имеет ли право банк навязывать страховку и как от неё отказаться
Навязывать страховку при взятии кредита банк не вправе. Кредитор не вправе сам проставлять отметки о согласии или делать так, чтобы согласие подразумевалось заранее (ч. 2 ст. 7). Услугу за отдельную плату продают только с согласия потребителя, а за проданное без согласия можно потребовать деньги назад. Такое требование исполняют за десять дней, и наличие согласия должен доказать продавец (п. 3.1 ст. 16 закона о защите прав потребителей). Говорить, что без услуги кредит не дадут, запрещено (ч. 16 ст. 7).
Галочку поставили за вас: попросите переоформить заявление. Отказали, а кредит нужен: подпишите, сфотографируйте документы и в течение 30 дней подайте обычный отказ. В этот срок спорить о навязывании незачем: право на отказ не зависит от причины. После 30 дней этот довод становится главным: сохраните заявление на кредит, где видно, что отметка напечатана, и запись разговора, если она есть.
Если услугу вообще не внесли в заявление, пожалуйтесь в Банк России: право отказаться действует 30 дней со дня его предписания банку (ч. 2.8-4 ст. 7).
Два полиса к одному кредиту: дело Седьмого кассационного суда
Навязанный полис не всегда называется «страхованием по кредиту». В этом деле суд проверял, связан ли второй полис с кредитом. Заёмщица вместе с кредитом в Альфа-Банке оформила два полиса в «АльфаСтрахование-Жизнь»: дешёвый за 5 674 ₽ и второй с премией 531 002 ₽, тоже с рисками смерти и инвалидности. Районный суд в иске отказал, а Пермский краевой суд решил, что кредит обеспечивали оба договора, расторг второй и взыскал всю премию.
Седьмой кассационный суд в этой части решение оставил, а 400 000 ₽ неустойки по закону о защите прав потребителей и штраф отменил и вернул на новое рассмотрение: за задержку возврата премии такая неустойка не положена, отвечать можно по нормам о неисполнении денежного обязательства, то есть по ст. 395 ГК РФ (определение Седьмого КСОЮ от 16.01.2025 № 88-726/2025).
Что будет с кредитом и ставкой после отказа от страховки
Сам отказ не расторгает кредит и не создаёт просрочки: вы платите дальше по графику. Последствия наступают, только если договор обязывает страховаться, а вы больше 30 календарных дней не выполняете эту обязанность, то есть не оформили другой подходящий полис.
- Есть условие о ставке: банк вправе её поднять (ч. 11 ст. 7, ч. 14 ст. 11).
- Такого условия нет: по кредиту без ипотеки банк вправе потребовать досрочного возврата кредита, дав на это не меньше 30 календарных дней (ч. 12 ст. 7).
- Повышение записано в договоре
- Больше 30 дней нет подходящего полиса
- В договоре нет условия о ставке
- В срок передан полис компании, подходящей под требования банка
Потолок тоже задан законом. Новая ставка не может быть выше той, что действовала при заключении вашего договора по сопоставимым кредитам (та же сумма и срок) без страхования, и выше ставки по таким кредитам на день решения о повышении. По ипотеке второго ограничения нет (ч. 11.1 ст. 7).
Чтобы сохранить ставку, оформите полис у другой компании, которая соответствует требованиям банка, и передайте его в банк в течение этих 30 дней. Требования спросите в банке или на его сайте. После повышения проверьте новый график: прежний платёж может оказаться меньше нужного, и появится просрочка.
Выгодно ли отказываться от страховки: пример расчёта
Стоит ли отказываться, зависит от цены полиса и разницы в ставке. Условный пример: кредит 500 000 ₽ на 5 лет, страховка 90 000 ₽ включена в сумму, со страховкой 20 %, без неё по договору 24 %. Считаем, что деньги вернулись сразу, а частичное погашение банк учёл уменьшением платежа.
| Вариант | Платёж в месяц | Всего из своего кармана |
|---|---|---|
| Оставить страховку, 20 % | ≈ 13 250 ₽ | ≈ 794 800 ₽ |
| Отказаться, 90 000 ₽ оставить себе, 24 % | ≈ 14 380 ₽ | ≈ 773 000 ₽ (863 000 ₽ платежей минус возврат), на 21 800 ₽ меньше |
| Отказаться и внести 90 000 ₽ в погашение, долг 410 000 ₽ под 24 % | ≈ 11 800 ₽ | ≈ 707 700 ₽, на 87 100 ₽ меньше |
Дешёвый полис считается иначе. Кредит 200 000 ₽ на 3 года, страховка 15 000 ₽, ставки 18 и 23 %. Оставить полис: ≈ 260 300 ₽. Отказаться и оставить деньги себе: ≈ 263 700 ₽, дороже на 3 400 ₽. Отказаться и внести их в погашение: ≈ 257 800 ₽, дешевле на 2 500 ₽, это лучший вариант, но выгода невелика.
Сравните на своих цифрах сумму всех платежей. Учтите и то, что покупает полис: при страховом случае из договора выплата пойдёт на долг. Для семьи с одним доходом, где кредит большой, это может стоить надбавки. Что бывает с кредитом без страховки после смерти заёмщика, разобрано в статье о долгах умершего.
Страховка по ипотеке и автокредиту: от чего можно отказаться
По ипотеке и автокредиту отказаться можно от страхования жизни и здоровья, а страхование залога закон и договор чаще всего оставляют обязательным. От каких страховок можно отказаться и что будет после отказа, видно по таблице.
| Страховка | Можно ли отказаться | Что будет |
|---|---|---|
| Жизнь и здоровье по ипотеке | Да, 30 календарных дней с полным возвратом (ч. 2.6 ст. 7, ч. 13 ст. 11) | Ставка может вырасти, если это записано в договоре и нового полиса нет больше 30 дней (ч. 11.1 ст. 7, для договоров после 1 июля 2024 года) |
| Квартира или дом в залоге по ипотеке | Правило 30 дней не действует (ч. 13 ст. 11, ст. 31 закона № 102-ФЗ) | Дешевле всего менять компанию при продлении: за оплаченный период деньги обычно не вернут. Без страховки банк вправе потребовать досрочного возврата, а если долг не вернуть в срок из договора (нет срока: за месяц), обратить взыскание на жильё (ст. 35 закона № 102-ФЗ) |
| Жизнь и здоровье по автокредиту | Да, 30 календарных дней с полным возвратом, если полис обеспечивает кредит | См. раздел о ставке |
| КАСКО, если договор автокредита его требует | Да, 30 календарных дней с полным возвратом, если полис обеспечивает кредит и страхового случая не было (ч. 11 ст. 11). Но за 30 дней нужен другой полис по требованиям банка (ч. 10 ст. 7) | Повышение ставки или требование вернуть кредит; на возврат банк даёт не меньше 30 календарных дней (ч. 11, 12 ст. 7) |
| GAP (гап-страховка) и другие дополнительные полисы при покупке машины | 30 календарных дней, если полис указан в заявлении о кредите или услугах. Если нет, 14 дней (п. 1 Указания № 3854-У) | Размер возврата зависит от того, обеспечивает ли полис кредит (таблица сроков) |
Перед отказом при покупке машины прочитайте договор с автосалоном: скидка на автомобиль может быть привязана к полису. Проверьте это до заявления.
Страховка по кредитной карте, рассрочке и микрозайму
Кредитная карта, рассрочка и микрозайм подпадают под закон о потребительском кредите, если договор заключён с банком или МФО на личные нужды. Срок 30 дней считается со дня согласия на услугу.
Кредитная карта. Страховка к карте часто списывается как ежемесячная плата за участие в программе. В течение 30 дней от согласия можно отказаться и вернуть уплаченное (п. 3 ч. 2.1, ч. 2.5 ст. 7). Позже программу обычно отключают на будущее через приложение или заявлением, так же поступают и со страхованием кредитной карты Сбербанка. Сохраните подтверждение и проверьте следующую выписку: прошлые платежи такое отключение обычно не возвращает.
Рассрочка. Если рассрочка оформлена кредитным договором, действует тот же срок. Если её даёт сам магазин без договора кредита и полис куплен отдельно, обычно остаётся 14 дней по Указанию № 3854-У.
Микрозайм. Правила те же, адресат указан в договоре займа или полисе. Как найти получателя денег и отказаться от других платных услуг при займе, разобрано в статье о платных услугах займов.
Когда отказаться от страховки уже поздно или деньги не вернут
Аннулировать страховку с возвратом всех денег можно только в сроки из таблицы. Прошёл 30-дневный срок: отказаться от договора страхования можно в любой момент, в том числе через год, но деньги по общему правилу остаются у страховщика (п. 2, 3 ст. 958 ГК РФ), если договор или закон не говорят иное.
При подключении к программе банка вы не страхователь: выйти после 30 дней можно по условиям программы, деньги обычно не возвращаются.
Главное исключение: полное досрочное погашение кредита, если страховка его обеспечивала и страхового случая не было. Тогда возвращают часть премии за неиспользованное время (ч. 10, 12 ст. 11).
Расчёт этой части, адресат и заявление разобраны в соседней статье о том, как вернуть страховку при досрочном погашении и после 30 дней. Бланк собирает конструктор заявления о возврате части премии. Частичное погашение и закрытие кредита по графику такого права не дают.
Другие случаи:
- Был страховой случай. Если до заявления произошло событие с признаками страхового случая, например травма или госпитализация, правило полного возврата не применяется.
- Кредит на бизнес. Закон № 353-ФЗ действует для кредитов на цели, не связанные с предпринимательством (ч. 1 ст. 1). Кредит ИП на бизнес под правило 30 дней не подходит.
- Платная услуга вместо страховки. После 30 дней от договора оказания услуг можно отказаться в любое время, оплатив фактические расходы исполнителя (ст. 32 закона о защите прав потребителей). К самому договору страхования это не относится.
- Рефинансирование. От новой страховки можно отказаться в обычные 30 дней. Старая страховка считается как при полном досрочном погашении, если старый кредит закрыт полностью.
Если после отказа от страховки деньги не вернули
Если за семь рабочих дней денег нет, напишите претензию, а затем обращайтесь к финансовому уполномоченному, это служба, которая бесплатно решает споры с банками и страховщиками до суда. Закон называет претензию заявлением о восстановлении нарушенного права, её собирают конструкторы претензии страховщику и претензии банку.
| Шаг | Срок | Что дальше |
|---|---|---|
| Претензия страховщику или банку | Ответ за 15 рабочих дней, если подана электронно по стандартной форме и с нарушения прошло не больше 180 дней; иначе за 30 календарных дней (ч. 2 ст. 16) | Отказ или молчание: финансовый уполномоченный |
| Финансовый уполномоченный, требования до 500 000 ₽ (ч. 1 ст. 15) | Решение за 15 рабочих дней (ч. 8 ст. 20), в силу вступает через 10 рабочих дней (ч. 1 ст. 23) | Не согласны: суд |
| Иск в суд | В течение 30 календарных дней после вступления решения в силу (ч. 3 ст. 25) | Суд проверит требование заново |
Иск до 500 000 ₽ суд примет только после обращения к уполномоченному. Если он не решил спор в срок или прекратил рассмотрение, в суд можно идти сразу. Если требование больше 500 000 ₽, уполномоченного проходить не нужно (ч. 2, 3 ст. 15, ч. 1 ст. 25). Порядок обращения и суд подробнее разобраны в статье о возврате страховки, бланк есть в конструкторе обращения. Банк России проверяет, соблюдает ли компания закон, но деньги за вас взыскивать не будет.
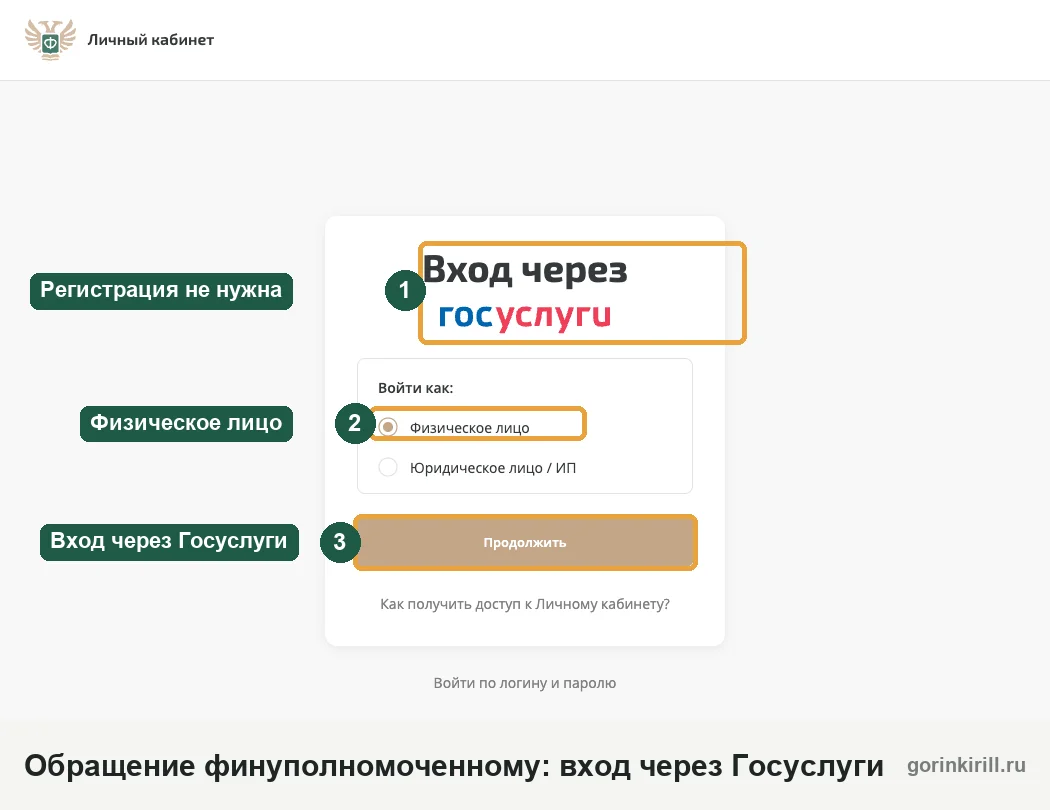
Для спора соберите подтверждение подачи заявления, индивидуальные условия с двумя ставками, уведомление банка с последним днём отказа и выписку со списанием платы.
Деньги не вернул партнёр банка
Требование к банку работает для дополнительных услуг: сервисной карты, юридической помощи, страховки, которая не обеспечивает кредит. Для страховки, которая обеспечивает кредит, оно не применяется (ч. 2.15 ст. 7): там отвечает партнёр-страхователь или страховщик.
Если третье лицо не вернуло деньги за такую услугу, требование можно направить банку: не раньше чем через 30 и не позже чем через 180 календарных дней после заявления этому лицу. Банк за семь рабочих дней возвращает деньги или сообщает причину отказа. Отказать он может, если вы пропустили сроки, не платили, деньги уже вернули или услугу полностью оказали (ч. 2.10–2.12 ст. 7). Поэтому не подписывайте акт об оказании услуги, которой не получали.
Если партнёр не страховщик и не банк, финансовый уполномоченный может не рассмотреть спор с ним (ч. 1 ст. 15): тогда остаются требование к банку, жалоба в Роспотребнадзор и суд.
Премию не вернули после отказа: дело Пятого кассационного суда
Страховщик, который не вернул премию после отказа в 30 дней, рискует заплатить больше самой премии. 6 марта 2025 года при кредите в Альфа-Банке заёмщику оформили страхование имущества в «АльфаСтраховании» и списали 1 054 895 ₽. 27 марта он отказался и потребовал деньги назад, затем отправил претензию, но получил отказ.
Пятигорский городской суд взыскал всю премию, 77 918 ₽ процентов за пользование деньгами с даты отказа и дальше до выплаты, 50 000 ₽ морального вреда и штраф 527 448 ₽, то есть половину премии. Апелляция и Пятый кассационный суд решение оставили в силе (определение Пятого КСОЮ от 08.09.2026 № 88-8502/2026).
Штраф по закону о защите прав потребителей суд взыскивает, когда компания отказалась вернуть деньги добровольно. Это не та неустойка, которую отменили в деле о двух полисах: неустойку за задержку возврата премии суды не взыскивают, а штраф за отказ выполнить требование добровольно (п. 6 ст. 13 закона о защите прав потребителей) взыскивают. Поэтому до суда обязательно отправьте заявление и претензию и сохраните их: без них штрафа может не быть. При требовании до 500 000 ₽ перед судом нужно обратиться к финансовому уполномоченному.
Если платёж по кредиту всё равно не по силам
Бывает и другая проблема с кредитом: удалить страховку уже невозможно, потому что сроки прошли, а сумма долга стала невыносимой. Возврат страховки уменьшает долг или платёж только при условии, что вы вносите эти деньги в погашение. Сам кредит он не отменяет. Если платёж был на пределе с самого начала, посчитайте всю нагрузку: где у вас открыты кредиты, что будет при просрочке, что делать, когда платить нечем. Там же есть варианты с банком: реструктуризация и каникулы.
Короткая проверка «Как снизить платёж» покажет, какие способы подходят именно вам. Если долгов больше, чем можно выплатить, один из законных вариантов банкротство через суд, он подходит не всем.
Если вас уже признали банкротом, имуществом и счетами распоряжается финансовый управляющий (п. 5–8 ст. 213.25 закона № 127-ФЗ), и отказываться от страховки и получать возврат нужно через него. Если не можете понять, кто страхователь и изменится ли ставка, напишите нам и приложите фото кредитного договора и полиса. Бесплатно разобрать ситуацию можно и через бот юриста в MAX.
Вопросы об отказе от страховки по кредиту
Есть ли закон об отмене страховки по кредиту?
Что делать, если страховая требует прийти лично?
Что делать, если страховщик вернул не всю сумму?
Куда вернут деньги за страховку: на карту или на кредитный счёт?
Можно ли отказаться от страховки, если кредит погашен в первые 30 дней?
Повлияет ли отказ от страховки на одобрение следующих кредитов?
Что будет, если не платить страховку по ипотеке?
Как отказаться от страховки, которую оформили вместо вклада?
Что даёт страхование кредита и обязательно ли оно?
Можно ли отказаться от страховки после одобрения кредита, но до выдачи денег?
Читайте также
- Кредитные каникулы для участников СВО: кому положены, срок до 31.12.2026, проценты и ипотека
- Минимальные платежи Супер Сплита: почему долг уменьшается медленно
- Возврат товара, купленного в Сплит или Долями: куда вернут деньги и что с платежами
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Остались вопросы по страховке?
Оставьте номер — разберу ваш договор и скажу, что можно вернуть, кому подавать и в какой срок. Бесплатно.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.