МКК «Академическая»: что за займ, кто кредитор и что будет, если не платить «Вебзайму»
Кратко
МКК «Академическая» — это «Вебзайм», легальная микрокредитная компания из реестра Банка России. Разбираю по её документам условия займов, сколько набежит при просрочке, что за списания «Клик сервис», как платить без комиссии и что делать, если долг не по силам.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 28 сентября 2026 г.чтение ≈ 25 минВзыскание долгов
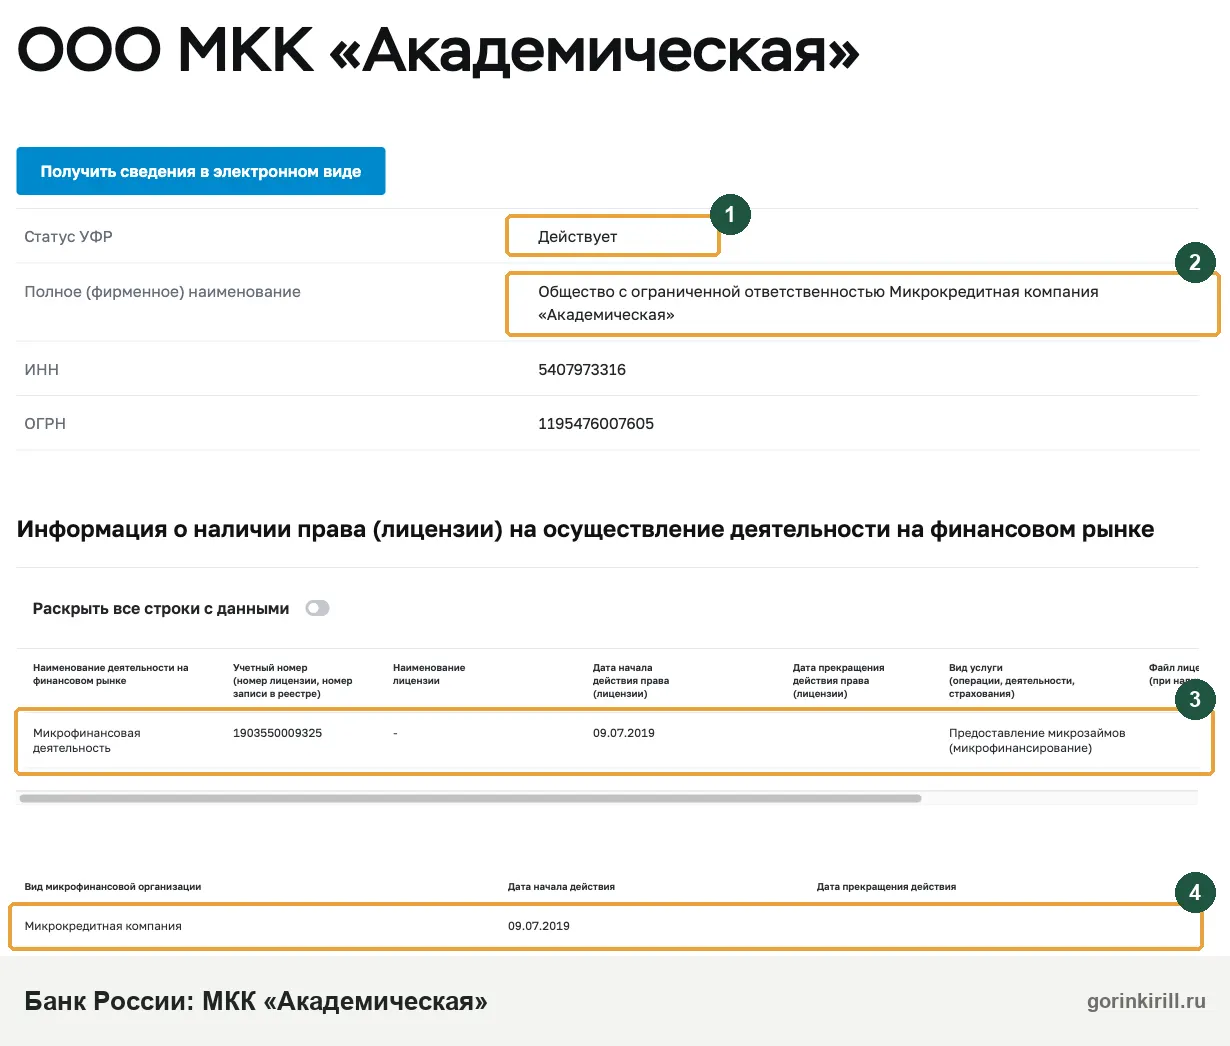
МКК «Академическая» — это ООО МКК «Академическая» из Новосибирска, микрокредитная компания, которая выдаёт онлайн-займы под брендом «Вебзайм» на сайте webzaim.ru. Она состоит в государственном реестре микрофинансовых организаций Банка России с 9 июля 2019 года, запись № 1903550009325. Если вы видите «МКК Академическая» в выписке, СМС или кредитной истории и не помните такой компании — скорее всего, вы брали заём в «Вебзайме» или через сервис, который передал туда вашу заявку.
Ниже — как убедиться, что заём ваш, какие займы выдаёт компания и на каких условиях по её собственным документам, сколько может набежать при просрочке, как платить без комиссии, что будет, если не платить, и что делать, если долг уже не по силам.
«Академическая» в выписке или кредитной истории: откуда она взялась
Люди ищут «МКК Академическая что это» по трём поводам. Первый — в кредитном отчёте или на Госуслугах появился заём от незнакомой организации. Второй — пришло СМС или звонок с требованием оплатить долг «Академической». Третий — с карты списали деньги в пользу компании с таким названием. Во всех трёх случаях ответ обычно один: название юридического лица не совпадает с брендом, под которым выдают займы.
Займы «Академической» оформляются на сайте webzaim.ru, в рекламе, в поисковой выдаче и в приложениях используется название «Вебзайм». В договоре, в кредитной истории и в платёжных документах стоит юридическое наименование — ООО МКК «Академическая». Поэтому человек, который помнит «Вебзайм», не узнаёт кредитора в отчёте.
Микрофинансовые организации часто работают под брендами, не похожими на название юрлица. Чтобы не гадать, всегда сверяйте ИНН: в договоре, кредитном отчёте и требовании должен стоять ИНН 5407973316. Если ИНН другой — это другая компания, и условия ниже к ней не относятся.
Как проверить, что компания настоящая
Откройте государственный реестр микрофинансовых организаций на сайте Банка России и найдите ИНН 5407973316. На сентябрь 2026 года компания числится среди действующих микрокредитных компаний, в реестре указан сайт webzaim.ru. Это значит, что «Академическая» — легальный кредитор с правом выдавать займы, а не «чёрный кредитор».
| Реквизит | Значение | Где проверить |
|---|---|---|
| Полное название | Общество с ограниченной ответственностью Микрокредитная компания «Академическая» | Договор, документы на сайте |
| ИНН / ОГРН | 5407973316 / 1195476007605 | Реестр ЦБ, ЕГРЮЛ |
| Запись в реестре МФО | № 1903550009325 от 09.07.2019 | Реестр микрофинансовых организаций Банка России |
| Адрес | 630007, Новосибирск, ул. Коммунистическая, д. 50 | «Информация об условиях предоставления займов» на сайте компании |
| Сайт и бренд | webzaim.ru, «Вебзайм» | Реестр ЦБ, документы компании |
Не путайте компанию с Академическим районным судом Екатеринбурга: по запросу «Академическая» поисковики часто показывают оба варианта. Если вам пришло письмо или повестка из суда с похожим названием, это отдельная история — это суд, а не кредитор, и дело нужно проверять по его номеру на сайте суда. Судебные приказы по микрозаймам выносят мировые судьи, а не районные суды. К займам «Вебзайма» такой суд отношения не имеет, если только кредитор не обращался туда по месту вашего жительства.
Какие займы выдаёт МКК «Академическая»
По тарифам, опубликованным на сайте компании, у неё два продукта: короткий заём с возвратом одним платежом и заём частями с графиком. Ставка по обоим — 0,8 % в день, это максимум, который позволяет закон.
| Параметр | Короткий заём (Pay Day Loan) | Заём частями (Installment Loan) |
|---|---|---|
| Сумма | От 3 000 до 30 000 ₽ | От 6 000 до 100 000 ₽ |
| Срок | От 16 до 31 дня | От 70 до 98 дней |
| Ставка | 0,8 % в день, 292 % годовых | 0,8 % в день, 292 % годовых |
| Возврат | Одним платежом в конце срока | Аннуитетными платежами по графику |
| Неустойка до окончания начисления процентов | 20 % годовых на просроченный основной долг | 20 % годовых на просроченный основной долг |
| Неустойка после окончания начисления процентов | 0,1 % в день | 0,1 % в день |
Источник — тарифы ООО МКК «Академическая» для займов Pay Day Loans (редакция № 10, действует с 22.09.2025) и для займов Installment Loan (редакция № 2, действует с 11.06.2026). Тарифы меняются, поэтому для своего договора ориентируйтесь на индивидуальные условия, которые вы подписали.
Первый заём «без процентов»
На главной странице сайта заявлена акция: первый заём до 14 дней без процентов при условии возврата в срок. Обратите внимание на расхождение: в тарифах для коротких займов минимальный срок — 16 дней. Условия акции и ваш фактический срок смотрите в индивидуальных условиях договора. Главное правило любой такой акции: «без процентов» работает только при возврате день в день. Один день просрочки — и начисления идут по полной ставке.
Ставка 0,8 % в день — это 292 % годовых. На займе 20 000 рублей это 160 рублей каждый день. Если вы уже знаете, что не вернёте заём в срок, не ждите даты платежа: разговаривать с кредитором о продлении и считать варианты лучше заранее.
Кто может получить заём
По «Информации об условиях предоставления займов» компании заём выдают дееспособным гражданам России от 18 лет с действующим паспортом, постоянной регистрацией в России и номером мобильного телефона российского оператора. Отдельно указаны иностранные граждане Кыргызстана, Таджикистана, Узбекистана и Казахстана — для них нужен заверенный документ, удостоверяющий личность. Заявка подаётся через личный кабинет на сайте, договор подписывается простой электронной подписью — кодом из СМС.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Сколько может набежать при просрочке
У займов на срок до года закон ставит потолок: проценты, неустойка и платные услуги вместе не могут превысить 100 % суммы займа (ч. 24 ст. 5 закона № 353-ФЗ). Это значит, что по займу 10 000 рублей максимум, который могут потребовать сверху, — 10 000 рублей, а всего с основным долгом — 20 000 рублей. Такой предел действует для договоров, заключённых с 1 апреля 2026 года (закон от 29.12.2025 № 545-ФЗ). Если заём взят с 1 июля 2023 по 31 марта 2026 года, потолок — 130 %: по займу 10 000 рублей сверху могут начислить до 13 000 рублей. Условие о потолке должно быть на первой странице договора — сверьте, какая цифра стоит в вашем.
| Сумма займа | Проценты в день при ставке 0,8 % | Предел начислений сверху | Максимум долга с основной суммой |
|---|---|---|---|
| 5 000 ₽ | 40 ₽ | 5 000 ₽ | 10 000 ₽ |
| 15 000 ₽ | 120 ₽ | 15 000 ₽ | 30 000 ₽ |
| 30 000 ₽ | 240 ₽ | 30 000 ₽ | 60 000 ₽ |
| 100 000 ₽ | 800 ₽ | 100 000 ₽ | 200 000 ₽ |
Когда начисления достигают предела, они останавливаются. Если в требовании сумма начислений больше суммы займа, это повод проверить расчёт: попросите у компании выписку по договору с разбивкой на основной долг, проценты и неустойку. Если после этого окажется, что вы переплатили, переплату можно вернуть — как это сделать, разобрано в статье о возврате переплаты в МФО.
Потолок считается от суммы, которую вы фактически получили, а не от суммы с процентами. Если вы брали 10 000 рублей после 1 апреля 2026 года и уже заплатили 8 000 процентов, потребовать сверху могут не больше 2 000 рублей начислений плюс основной долг.
Как прочитать свой договор займа
Все главные условия находятся в индивидуальных условиях — таблице на первых страницах договора. Её форма утверждена Банком России, поэтому номера строк одинаковы у всех МФО. Найдите договор в личном кабинете или в письме, которое пришло при оформлении, и проверьте несколько строк.
| Строка индивидуальных условий | Что там | На что смотреть |
|---|---|---|
| 1–2 | Сумма займа и срок возврата | Сколько вы реально получили и до какой даты вернуть |
| 4 | Процентная ставка | 0,8 % в день по тарифам компании; при акции — условия нулевой ставки |
| 6 | Количество и размер платежей | Для займа частями — график аннуитетных платежей |
| 12 | Ответственность за просрочку | Неустойка 20 % годовых, затем 0,1 % в день |
| 13 | Уступка прав третьим лицам | Разрешили вы продажу долга или запретили |
| 17 | Обязательные дополнительные услуги | По документам компании таких нет |
| Над таблицей | Предел начислений | Запрет начислений сверх 100 % суммы займа (по договорам с 1 июля 2023 по 31 марта 2026 года — 130 %) |
Если договора у вас нет, запросите его копию у компании письменно через раздел обращений. Кредитор обязан предоставить заёмщику документы по его договору. Без договора невозможно проверить ни сумму требования, ни то, разрешали ли вы продажу долга.
Пример: заём 15 000 рублей на 30 дней и просрочка
Возьмём короткий заём на 15 000 рублей на 30 дней по ставке 0,8 % в день. Посмотрим, как растёт долг, если не платить. Расчёт упрощённый и показывает порядок сумм; точные цифры — в выписке по вашему договору.
| Момент | Основной долг | Начисления сверху | Всего к оплате |
|---|---|---|---|
| День возврата по договору (30-й день) | 15 000 ₽ | 3 600 ₽ процентов | 18 600 ₽ |
| 30 дней просрочки | 15 000 ₽ | около 7 450 ₽ процентов и неустойки | около 22 450 ₽ |
| 90 дней просрочки | 15 000 ₽ | около 15 000 ₽ — достигнут предел | около 30 000 ₽ |
| Год просрочки | 15 000 ₽ | 15 000 ₽ — больше начислять нельзя | 30 000 ₽ |
Вывод из примера: основной рост долга приходится на первые три месяца просрочки, а дальше сумма почти не меняется, пока кредитор не обратится в суд. Если решать вопрос, то в эти месяцы — через продление, реструктуризацию или хотя бы частичный платёж в счёт основного долга, который уменьшает базу для начислений.
Частичные платежи по займу сначала идут на проценты, а не на основной долг. Если вы можете заплатить только часть, уточните у компании, как будет распределён платёж, и попросите зачесть его в основной долг при реструктуризации.
Списания «Клик сервис»: что это и как отказаться
В разделе документов на сайте «Академической» опубликованы правила оказания услуг ООО «Клик сервис» — отдельной московской компании, которая продаёт пакет юридических консультаций через личный кабинет. По этим правилам пакет стоит 1 800 рублей и действует месяц. Если вы видите в выписке списания с упоминанием «Клик сервис» или непонятные платежи около 1 800 рублей рядом с займом, возможно, при оформлении было дано согласие на эту услугу.
Как отказаться и вернуть деньги
По правилам «Клик сервис» заявление об отказе от договора направляется заказным письмом с уведомлением на адрес для корреспонденции: 109147, Москва, ул. Марксистская, д. 9, а/я 214. Параллельно напишите в «Академическую» и спросите, было ли согласие на услугу получено при оформлении займа. Если услуга навязана или вы ею не пользовались, требуйте возврата: закон о защите прав потребителей позволяет отказаться от услуги в любой момент с оплатой только фактически понесённых расходов. Как искать таких получателей и составлять требования, разобрано в статье об отписке от платных услуг займов.
Не путайте платную услугу и долг. Отказ от «Клик сервис» не уменьшает долг по займу, а долг по займу не обязывает платить за подписку. Это два разных договора с двумя разными компаниями.
Как платить без комиссии, продлить заём или договориться
Бесплатный способ оплаты
По документам компании бесплатный способ — перевод по реквизитам «Академической», указанным в индивидуальных условиях, с обязательным указанием номера договора и ФИО заёмщика. Оплата через платёжные сервисы может быть с комиссией, которую берёт сервис. Сохраняйте квитанции: они понадобятся, если платёж не зачтут или зачтут не в тот договор.
Продление и реструктуризация
Общие условия договора предусматривают соглашение о продлении срока возврата или о реструктуризации, которое заключается через личный кабинет. Это право компании, а не обязанность: она может отказать. Продление обычно требует оплаты начисленных процентов, после чего срок сдвигается, а долг остаётся прежним. Продлевать имеет смысл, если через неделю-две у вас точно будут деньги. Если нет — продления лишь увеличат общую сумму переплаты в пределах потолка.
Досрочный возврат
Закон позволяет вернуть заём досрочно с уплатой процентов только за фактический срок пользования. Если деньги появились раньше, гасите — каждый день стоит 0,8 % от суммы.
Заём частями: что будет, если пропустить один платёж
Займы на 6–100 тысяч рублей «Академическая» выдаёт с графиком аннуитетных платежей на 70–98 дней. Пропуск одного платежа не делает весь долг просроченным сразу: неустойка по тарифу начисляется на просроченную часть основного долга, а проценты продолжают идти по графику. Но есть рубеж, после которого ситуация меняется.
Если общая продолжительность просрочек превысила 60 календарных дней за последние 180 дней, кредитор вправе потребовать досрочно вернуть всю оставшуюся сумму займа с процентами или расторгнуть договор (ч. 2 ст. 14 закона № 353-ФЗ). Для этого он обязан уведомить заёмщика способом, указанным в договоре, и дать на возврат не меньше 30 календарных дней с момента направления уведомления. После этого срока задолженность взыскивают целиком — через приказ или иск.
Если вы пропустили один-два платежа по займу частями, самое время закрыть просрочку и вернуться в график, пока суммарная просрочка меньше 60 дней. Потом разговор пойдёт уже о всей сумме, а не об отдельном платеже.
Можно ли уменьшить платёж
Общие условия компании предусматривают реструктуризацию по соглашению сторон — например, увеличение срока или изменение графика. Заявку подают через личный кабинет, решение остаётся за компанией. Если у вас объективная причина — болезнь, потеря работы, призыв, — приложите документы: это повышает шансы и пригодится, если позже придётся просить суд о снижении неустойки.
Как не набрать новых займов, пока решаете с этим
Частая ловушка — взять новый заём в другой МФО, чтобы закрыть просроченный. Так долг не уменьшается, а переезжает туда, где снова 0,8 % в день. Чтобы на вас не оформили займы в спешке или мошенники не воспользовались ситуацией, установите на Госуслугах самозапрет на кредиты и займы. Снять его можно в любой момент, если займ действительно понадобится, но снятие вступает в силу не мгновенно — это и есть защита от импульсивного решения.
Что будет, если не платить «Академической»
Последовательность у всех МФО похожая, и у каждого шага есть рамки по закону.
- Напоминания и звонкиПосле просрочки компания напоминает о долге СМС, письмами и звонками. Закон ограничивает частоту: звонки не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц, не ночью и не рано утром (ч. 3 ст. 7 закона № 230-ФЗ). В начале звонка обязаны назвать себя, кредитора и размер долга.
- Начисление неустойки и процентовИдёт до достижения потолка: 100 % суммы займа, по договорам с 1 июля 2023 по 31 марта 2026 года — 130 %. После этого начисления прекращаются.
- Продажа долга или передача коллекторамПо документам компании она вправе уступить права по договору третьим лицам, если заёмщик не запретил уступку до заключения договора. Тогда требовать долг будет коллекторское агентство — с теми же ограничениями по звонкам. Что может и чего не может коллектор, разобрано в статье о коллекторах.
- Судебный приказМикрозаймы взыскивают чаще всего через судебный приказ у мирового судьи — без заседания. Копию направляют вам, и у вас есть десять дней с момента получения на возражения. Порядок — в статье о судебном приказе.
- ПриставыПосле приказа или решения возбуждается исполнительное производство: аресты счетов, удержания из зарплаты до 50 %, исполнительский сбор 12 %. Как не платить сбор сверх долга, разобрано в статье об исполнительском сборе.
Угрозы уголовным делом за невозврат микрозайма — давление, а не правовая перспектива. Невозврат займа сам по себе — гражданский долг. Уголовная ответственность возможна только при мошенничестве, например если заём брали по чужим документам.
Можно ли отказаться от общения с коллектором
Можно. Закон о защите прав должников позволяет направить кредитору или коллектору заявление об отказе от взаимодействия или о взаимодействии только через представителя. Отказ не отменяет долг и суд, но прекращает звонки. Готовое заявление можно заполнить в конструкторе: отказ от взаимодействия с коллектором. Порядок и сроки исполнения отказа разобраны в статье о правах коллекторов.
Как проверить требование коллектора по долгу «Академической»
Если звонит не сама компания, а коллекторское агентство, прежде чем платить, убедитесь, что оно вправе требовать деньги.
- Попросите назвать кредитора и номер договора. По закону это обязаны сообщить в начале каждого звонка вместе с размером долга.
- Запросите уведомление об уступке права требования или доверенность от «Академической». Без документа о переходе прав платить новому кредитору рискованно: долг может остаться непогашенным перед первоначальным.
- Проверьте агентство в государственном реестре коллекторов на сайте ФССП.
- Сверьте сумму с пределом начислений: 100 % суммы займа, по договорам с 1 июля 2023 по 31 марта 2026 года — 130 %. Если коллектор требует больше, попросите расчёт.
Если долг продан, платить нужно новому кредитору, указанному в уведомлении об уступке. После оплаты возьмите справку о погашении — она понадобится для кредитной истории.
Как заём в «Академической» отражается в кредитной истории
МФО обязаны передавать сведения о займах в бюро кредитных историй. Заём «Академической» будет виден в вашей истории под этим названием, а не как «Вебзайм». Аккуратно погашенный заём не вредит, а просрочка ухудшает историю так же, как по банковскому кредиту. Многие банки настороженно относятся к частым займам в МФО даже без просрочек.
Если заём погашен, а в отчёте он числится открытым, подайте заявление в бюро с приложением справки о погашении. Как это сделать и как восстанавливать историю после просрочек, разобрано в статье как улучшить кредитную историю.
Если долг продан коллектору, в истории может появиться вторая запись — от нового кредитора. Проверьте, чтобы у первоначальной записи «Академической» стоял статус «передан» или «закрыт», иначе долг будет выглядеть двойным.
Куда жаловаться на МКК «Академическая»
| Проблема | Куда обращаться | Что приложить |
|---|---|---|
| Неверный расчёт, начисления сверх предела | Сначала компания, затем финансовый уполномоченный или Банк России | Договор, выписка по договору, квитанции |
| Звонки чаще разрешённого, угрозы, звонки родственникам | ФССП — надзор за деятельностью по возврату долгов, Банк России | Скриншоты журнала звонков, записи разговоров, СМС |
| Заём оформлен без вашего участия | Полиция, компания, бюро кредитных историй | Талон из полиции, кредитный отчёт |
| Платная услуга без согласия | Исполнитель услуги, Роспотребнадзор, Банк России | Выписка по карте, переписка |
Если вы не брали заём в «Академической»
Бывает, что заём оформлен по украденным или купленным паспортным данным. Действуйте сразу, не дожидаясь суда.
- Закажите кредитные отчёты во всех бюро и посмотрите, куда перечислены деньги по займу: номер карты или счёта.
- Подайте заявление в полицию о мошенничестве и сохраните талон о принятии.
- Напишите в компанию заявление о том, что договор вы не заключали, приложите талон и попросите остановить взыскание и исправить кредитную историю.
- Подайте заявления об оспаривании записи во все бюро, где она есть.
- Установите самозапрет на кредиты на Госуслугах, чтобы на вас не оформили новые займы.
Если пришёл судебный приказ по чужому займу, подайте возражения в течение десяти дней — это главное, что нельзя пропустить. Подробнее о том, как найти все займы на своё имя, — в статье как узнать все свои кредиты.
Если заём оформлен через сервис подбора, на карту могли прийти не только деньги по займу, но и списания за платные подписки сервиса. Это отдельная история от долга перед МКК: как найти получателя таких списаний и вернуть деньги, разобрано в статье об отписке от платных услуг займов.
Сайты-двойники и «помощники»: как не заплатить мошенникам
У популярных МФО появляются сайты-двойники с похожими адресами и страницы «оплатить заём Вебзайм» на сторонних ресурсах. Деньги, отправленные туда, до кредитора не доходят. Правила простые.
- Официальный адрес — webzaim.ru, он указан в реестре Банка России. Любой другой домен — повод насторожиться.
- Платите только по реквизитам из своего договора или через личный кабинет на официальном сайте.
- Не сообщайте никому коды из СМС, даже если звонящий представляется сотрудником компании: код подтверждает операции, в том числе новые займы.
- «Юристы», которые обещают за деньги «аннулировать заём» или «удалить из базы», ничего такого сделать не могут. Законные способы — оспаривание договора, если вы его не заключали, и банкротство, если долги не по силам.
Если вам позвонили от имени «Академической» и попросили перевести долг на карту физического лица, это почти наверняка мошенники. Кредитор принимает платежи на расчётный счёт компании, а не на личные карты сотрудников.
Если заём брали давно
Бывает, что требование по займу приходит через несколько лет, обычно от коллектора, купившего старый долг. По гражданскому кодексу общий срок исковой давности — три года. Для займа с одним платежом он считается со дня, когда заём нужно было вернуть, для займа частями — отдельно по каждому платежу. Уступка долга коллектору срок не прерывает и не начинает заново.
Срок давности суд применяет только по заявлению должника. Поэтому, если по старому займу пришёл судебный приказ, подайте возражения, а в исковом процессе прямо заявите о пропуске срока. Частичный платёж или письменное признание долга могут повлиять на срок, поэтому до консультации не платите «в знак доброй воли». Подробнее — в статье о том, как списать долг по сроку давности.
Если по старому займу уже есть решение суда и исполнительное производство, срок давности по самому займу больше не спасает. Здесь работают правила об исполнительном производстве: сроки предъявления исполнительного документа, сохранение прожиточного минимума, окончание производства за невозможностью взыскания.
Отзывы о МКК «Академическая»: как их читать
По запросу о компании находятся отзывы на агрегаторах и форумах. Относитесь к ним как к описанию опыта конкретного человека, а не как к правилу. Полезно смотреть на три вещи: о каком продукте речь — коротком займе или займе частями, когда оставлен отзыв — тарифы и практика меняются, и есть ли в отзыве конкретика — даты, суммы, ответы компании. Жалобы на звонки после просрочки встречаются у любой МФО; значение имеет, соблюдаются ли законные ограничения по частоте и содержанию звонков. Если нет — это повод для жалобы, а не только для отзыва.
Вебзайм: личный кабинет и связь с компанией
Большая часть запросов о «Вебзайме» — про вход в личный кабинет. Кабинет находится на сайте webzaim.ru, вход — по номеру телефона, который вы указывали при оформлении займа. В кабинете видны договор, график, сумма к оплате, там же подаются заявки на продление и реструктуризацию. Если доступа нет, а долг есть, узнайте сумму у компании письменно — через раздел обращений на сайте — и платите по реквизитам из договора.
Контакты, которые компания сообщила в реестр Банка России: телефон 8 (800) 700-87-06, электронная почта info@webzaim.ru, адрес — 630007, Новосибирск, ул. Коммунистическая, д. 50. Для важных вопросов — отказ от продажи долга, спор о расчёте, заявление о мошенничестве — пишите письменно: по электронной почте с сохранением отправленного письма или заказным письмом с описью вложения на юридический адрес. Устный разговор по телефону потом трудно доказать, а письменное обращение кредитор обязан рассмотреть и ответить.
Обращения и жалобы на действия компании можно направить через раздел «Подать обращение» на сайте. Если ответа нет или он не устраивает, дальше — Банк России (надзор за МФО) и финансовый уполномоченный для имущественных споров. Если нарушения связаны с методами взыскания, жалобу принимает ФССП, которая надзирает за коллекторской деятельностью.
Если платить нечем
Один заём в МФО обычно можно закрыть, договорившись о продлении или реструктуризации либо заняв у близких без процентов. Проблема начинается, когда займов несколько и новые берутся, чтобы гасить старые. Тогда начисления каждого займа быстро упираются в потолок, а общая сумма долга растёт.
Банкротство через МФЦ
Если общая сумма долгов от 25 000 до 1 000 000 рублей и есть одно из оснований закона — например, исполнительное производство окончено из-за отсутствия имущества, основной доход — пенсия или единое пособие на детей, — можно пройти бесплатное внесудебное банкротство. Условия — в статье о банкротстве через МФЦ.
Банкротство через суд
Если долги больше или оснований для МФЦ нет, остаётся судебная процедура. Долги перед МФО, включая «Академическую», списываются вместе с остальными. Подробно о списании займов — в статье как списать микрозаймы. Проверить, подходит ли вам процедура, можно на бесплатной консультации у юриста по банкротству.
Пока вы решаете вопрос с долгами, защитите доход: если приставы арестовали карту, подайте заявление о сохранении прожиточного минимума. Размер по вашему региону — в таблице прожиточного минимума 2026.
Памятка по займу в МКК «Академическая»
- МКК «Академическая» — это «Вебзайм», легальная микрокредитная компания из реестра Банка России, ИНН 5407973316.
- Сверяйте ИНН в договоре и кредитном отчёте, прежде чем что-то платить.
- Ставка — 0,8 % в день; начисления сверху не могут превысить 100 % суммы займа (по договорам с 1 июля 2023 по 31 марта 2026 года — 130 %).
- Платите бесплатно — по реквизитам из договора с номером договора и ФИО.
- Продление возможно по соглашению, но компания вправе отказать.
- При судебном приказе — десять дней на возражения.
- Если заём не ваш — полиция, заявление в компанию, заявления в бюро, самозапрет.
- Если долгов много — МФЦ или судебное банкротство.
Вопросы о МКК «Академическая» и «Вебзайме»
МКК Академическая — что это за организация?
МКК Академическая — это какой займ?
Легальная ли МКК Академическая?
Сколько могут начислить по займу Академической при просрочке?
Как войти в личный кабинет Вебзайм?
Как оплатить заём Академической без комиссии?
Можно ли продлить заём в Академической?
Что будет, если не платить займ Академической?
Может ли Академическая продать долг коллекторам?
Что за списания Клик сервис рядом с займом?
Что делать, если я не брал заём в Академической?
Можно ли списать долг перед Академической через банкротство?
Читайте также
- Что будет, если не платить рассрочку на Wildberries и Ozon
- Что будет, если не платить микрозаём: от просрочки до приставов
- Возьмика: заём под 0 % и просрочка — что будет, если не платить
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.