218-ФЗ о кредитных историях: что закон даёт заёмщику
Кратко
Закон № 218-ФЗ даёт заёмщику два бесплатных отчёта в год в каждом бюро и право оспорить неверную запись. Запись хранится семь лет, достоверную просрочку раньше срока убрать нельзя.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 1 ноября 2026 г.чтение ≈ 12 минКредитная история
Проверено по законам на 01.11.2026. Кирилл Горин, юрист, арбитражный управляющий
Федеральный закон № 218-ФЗ «О кредитных историях» от 30.12.2004 определяет, кто передаёт сведения о ваших кредитах в бюро, кто вправе их смотреть и как исправить ошибку. Заёмщику он даёт два бесплатных отчёта в год в каждом бюро, право оспорить неверную запись и самозапрет на кредиты. Запись хранится семь лет со дня последнего изменения. Достоверную просрочку раньше этого срока убрать нельзя.
Что сделать сейчас:
- Узнайте, в каких бюро лежит ваша история, и закажите отчёт в каждом. Порядок разобран в статье «Как узнать все свои кредиты», письменный запрос собирается в конструкторе «Запрос кредитной истории в БКИ».
- Если в отчёте ошибка, подайте заявление в бюро об исправлении или претензию в банк. Оба документа собираются за несколько минут.
- В заявлении ссылайтесь на конкретную часть статьи закона: нужную часть подскажет таблица в первом разделе.
218-ФЗ кратко: какие права закон даёт заёмщику
Закон о кредитных историях даёт заёмщику шесть прав: знать, где лежит история, читать её, исправлять ошибки, решать, кому её показать, ставить самозапрет и обжаловать отказ в суде. В таблице у каждого права указана норма, на которую можно сослаться.
| Право | Что именно | Норма |
|---|---|---|
| Узнать, где история | Бесплатно получить из каталога Банка России список бюро | ч. 1 ст. 8, ч. 5 ст. 13 |
| Читать отчёт | Бесплатные отчёты в каждом бюро, сверх лимита за плату | ч. 2 ст. 8 |
| Исправить ошибку | Заявление в бюро или прямо кредитору | ч. 3–5 ст. 8 |
| Решать, кому показать | Банк получает отчёт только с вашего согласия | ч. 9, 10 ст. 6 |
| Запретить кредиты | Самозапрет и аннулирование записи о договоре, выданном вопреки ему | ст. 5.1, ч. 4.1-1 ст. 8 |
| Обжаловать отказ | Суд по отказу кредитора и бюро | ч. 7 ст. 8 |
Сроки, которые закон ставит кредитору и бюро, собраны ниже. Рабочие дни считаются со дня, указанного в норме: получения заявления или события.
| Кто и что делает | Срок | Норма |
|---|---|---|
| Кредитор передаёт сведения в бюро | До конца второго рабочего дня после события | ч. 5 ст. 5 |
| Бюро включает полученные сведения в историю | 1 рабочий день, с бумаги 5 | ч. 4 ст. 10 |
| Бюро выдаёт вам отчёт | При личном обращении в тот же день, иначе до 3 рабочих дней | ч. 7 ст. 6 |
| Бюро проверяет оспоренную запись | 20 рабочих дней | ч. 4 ст. 8 |
| Кредитор отвечает на оспаривание | 10 рабочих дней | ч. 4.1 ст. 8 |
| Кредитор просит бюро аннулировать запись о договоре при самозапрете | 10 рабочих дней | ч. 4.1-2 ст. 8 |
| Кредитор передаёт новые паспортные данные | 5 рабочих дней | ч. 5.10 ст. 5 |
| Новый владелец долга заключает договор с бюро | До конца пятого рабочего дня после покупки долга | ч. 5.4 ст. 5 |
| Бюро отвечает на обычное обращение | 15 рабочих дней с регистрации | ч. 6 ст. 10.2 |
Какие статьи закона о кредитных историях нужны на практике
Заёмщику хватает шести статей: 3 (понятия), 4 (что входит в историю), 5 (кто передаёт сведения), 6 (кто получает отчёт), 7 (хранение) и 8 (ваши права). Статья 5.1 добавляет самозапрет, статья 13 описывает каталог Банка России. Остальные регулируют работу самих бюро.
Полный текст закона открыт на сайте КонсультантПлюс. По оглавлению откройте нужную статью и найдите свою часть.
В обиходе его называют законом о БКИ. Отдельного закона о бюро кредитных историй нет, и у НБКИ или другого бюро своего закона тоже нет: все работают по этому документу.
С таким же номером есть другой закон: № 218-ФЗ от 13.07.2015 о регистрации недвижимости. Поэтому в заявлении пишите полное название с датой. Готовая формула: «ч. 4 ст. 8 Федерального закона от 30.12.2004 № 218-ФЗ „О кредитных историях“».
Действующая редакция и будущие изменения
На 01.11.2026 действует редакция от 04.08.2026 с изменениями, вступившими в силу с 01.10.2026. Дата видна над текстом статьи. Жёлтая плашка на странице предупреждает о редакциях, которые ещё не вступили в силу.
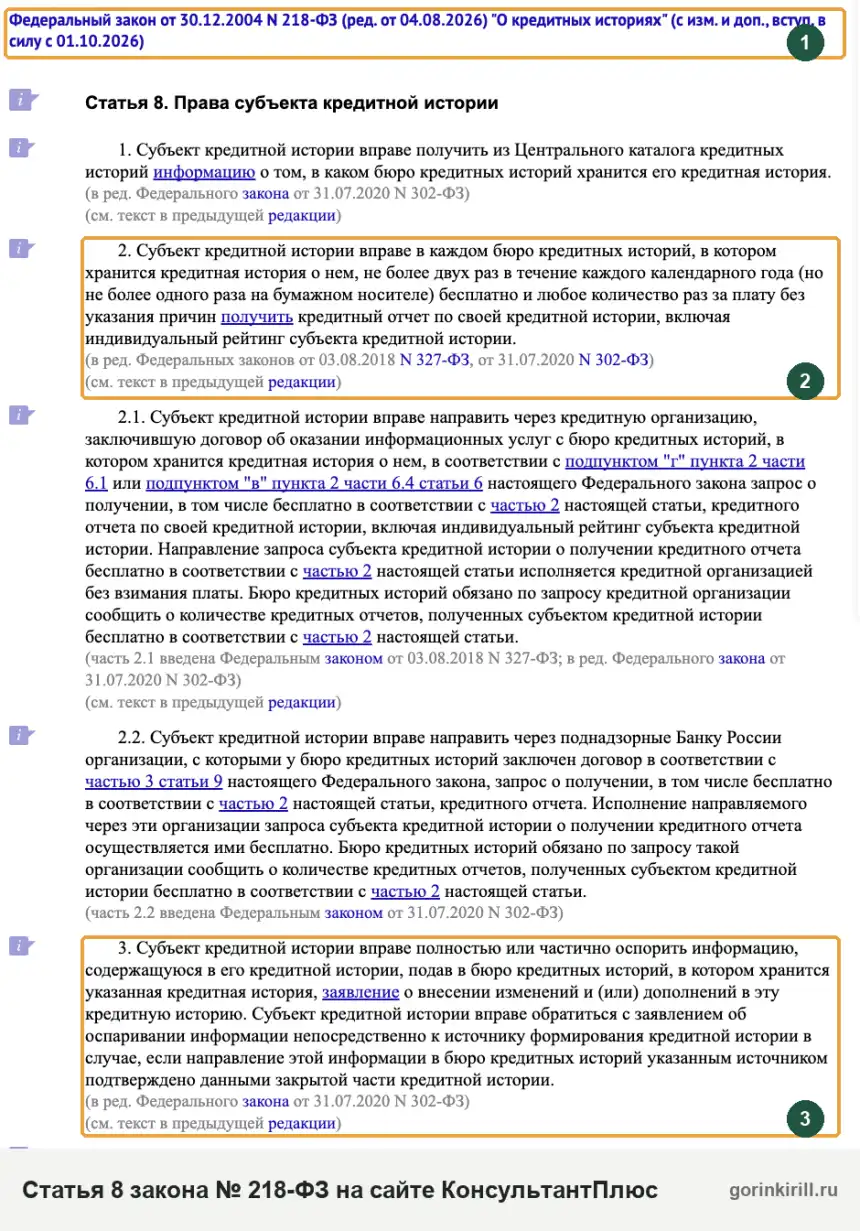
Уже приняты поправки, которые вступят позже: с 26.11.2026 меняются нормы о запросах приставов в ст. 6 и ст. 13, с 31.12.2026 статью 5 дополнит новая часть, с 01.10.2027 появятся изменения в ч. 3.3 ст. 4 и ст. 6. Перед подачей иска откройте норму в редакции на день подачи.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Закон о БКИ: кто участвует в системе кредитных историй
В системе пять участников: вы как субъект истории, кредитор как источник сведений, бюро, пользователь отчёта и Центральный каталог Банка России (ст. 3). От роли зависит, кому адресовать заявление.
| Кто | Кто это по закону | Что обязан или вправе |
|---|---|---|
| Субъект | Заёмщик, поручитель, пользователь рассрочки, гражданин в банкротстве, должник по решению суда о ЖКХ, связи или алиментах, а также тот, кто подал заявку или поставил самозапрет | Читает отчёт, оспаривает, даёт согласие |
| Источник | Банк, МФО, кооператив, лизингодатель, оператор рассрочки, покупатель долга, арбитражный управляющий, служба приставов | Передаёт сведения и исправляет свои ошибки |
| Бюро | Коммерческая организация из госреестра | Хранит историю, выдаёт отчёты, проверяет заявления |
| Пользователь | Организация или ИП с вашим согласием | Получает отчёт для цели из согласия |
| Каталог (ЦККИ) | Информационная система Банка России | Сообщает, в каких бюро есть история |
В реестре Банка России шесть бюро (страница обновлена 15.10.2026): НБКИ, ОКБ, КредитИнфо, «Скоринг бюро», «Спектрум кредитное бюро» и Технологичное бюро кредитных историй. Чем они различаются, разобрано в статье о бюро кредитных историй.
Кредитор обязан сдавать сведения хотя бы в одно бюро, системно значимый банк и кредитор с портфелем займов гражданам от 100 млрд ₽ минимум в два (ч. 3.1-1 ст. 5). Поэтому отчёт одного бюро может показать не все договоры.
Из чего состоит кредитная история по статье 4
Кредитная история гражданина состоит из четырёх частей: титульной, основной, дополнительной (закрытой) и информационной (ч. 1 ст. 4). Вы видите все четыре, банк по согласию видит три, без закрытой.
| Часть | Что в ней | Кто видит |
|---|---|---|
| Титульная | ФИО, дата рождения, паспорт, ИНН, СНИЛС, если вы его указали | Вы, пользователь, каталог Банка России |
| Основная | Договоры, суммы, платежи, просрочки, суды, поручительства, банкротство, среднемесячный платёж, уникальный номер договора | Вы, пользователь с согласия |
| Закрытая | Кто передал сведения, кто запрашивал историю, кому уступлен долг | Вы, суд, Банк России, арбитражный управляющий |
| Информационная | Заявки, заключение договора, отказы с причиной и суммой, неплатежи 90 дней подряд, самозапрет | Вы, пользователь; кредитор для выдачи займа может получить её без согласия |
Заём, который кредитор одобрил, а вы не взяли, в информационной части не отражается (ч. 4.2 ст. 4). Количество запросов в основной части банк видит, а кто именно запрашивал, ему не раскрывают (ч. 16 ст. 4).
Законом от 13.02.2025 № 9-ФЗ в основную часть добавлен ещё один блок: сведения для предупреждения мошенничества. В него входят заявка на потребительский кредит, одобрение, договор, передача денег и отказ, с суммами (ч. 3.3 ст. 4). Бюро обязано включить их не позже 15 минут с получения (ч. 4.1 ст. 10), поэтому следующий кредитор быстрее видит серию заявок.
Скоринг и индивидуальный рейтинг рассчитывает само бюро по своей методике (ч. 9 ст. 4). Кредитор их не передавал, поэтому оспаривать нужно конкретную запись, из-за которой балл упал. Как читать отчёт построчно, показано в статье о проверке кредитной истории.
Кто передаёт сведения в бюро и нужно ли ваше согласие
Банки, МФО, кредитные кооперативы, лизинговые компании, операторы инвестплатформ и в предусмотренных законом случаях операторы рассрочки передают всю информацию о заёмщике без его согласия (ч. 3.1 ст. 5). Запретить это нельзя. Исключение возможно, только если ограничения установило Правительство (ч. 7 ст. 5).
Управляющие компании, поставщики коммунальных услуг и связи вправе, но не обязаны сообщать о долге, если решение суда не исполнено 10 дней. Служба приставов вправе передавать сведения о таких долгах и об алиментах (ч. 3.3 ст. 5). Поэтому в истории бывают записи не о кредитах. Отзыв согласия на обработку персональных данных передачу не останавливает: она прямо разрешена без согласия.
О передаче сведений и об уникальном идентификаторе договора (УИд, код из цифр и букв) должно быть написано в самом договоре (ч. 4 ст. 5). УИд пригодится при оспаривании.
Что закон говорит о продаже долга
Покупатель долга, кроме физического лица, обязан заключить договор с бюро и дальше сам сдавать сведения (ч. 5.4 ст. 5). Прежний кредитор указывает в договоре уступки, что сведения о долге есть в бюро (ч. 5.5 ст. 5). Ваше согласие на проверку истории переходит к новому кредитору (ч. 11 ст. 6).
УИд при уступке не меняется (ч. 17 ст. 4). Чтобы понять, один долг в отчёте или два, сравните коды в обеих строках. Что делать с самим долгом, разобрано в статье о том, как действовать, если кредит передали коллекторам.
Кто вправе получить ваш кредитный отчёт
Весь отчёт получают вы, ваш законный представитель и представитель по нотариальной доверенности, суд по своему делу, следствие и Банк России. Банку нужно ваше согласие, а родство само по себе права на отчёт не даёт (ч. 1 ст. 6).
| Кто | Какие части | Условие |
|---|---|---|
| Банк, МФО, другой пользователь | Титульная, основная, информационная | Ваше согласие |
| Опекун, представитель | Все | Полномочия по закону или нотариальная доверенность |
| Суд, следствие | Все | Дело в производстве, следствию нужно согласие руководителя следственного органа |
| Приставы | Титульная, основная | Дело в производстве |
| Нотариус | Сведения о неисполненных долгах умершего и источниках | Наследственное дело |
| Арбитражный управляющий | Титульная, закрытая | Утверждён в вашем деле о банкротстве |
- Кредитор сдаёт сведения в бюро
- Кредитор смотрит информационную часть для выдачи займа
- Суд, приставы, нотариус, управляющий в пределах своих полномочий
- Банк, МФО или другая организация смотрят договоры и просрочки
- Родственник, если нет нотариальной доверенности
Согласие банку на проверку истории и передача сведений в бюро регулируются разными нормами: отзыв первого не останавливает вторую.
Согласие называет цель, дату и получателя и действует шесть месяцев. Если за это время заключён договор, оно сохраняет силу на весь срок договора. Для сделок с малым и средним бизнесом срок составляет год (ч. 9, 10 ст. 6). Пользователь хранит согласие три года после окончания его срока (ч. 12 ст. 6).
Если в закрытой части вы видите организацию, которой согласия не давали, подайте заявление в бюро: неправомерный запрос удаляется только так (ч. 4.1 ст. 8). Незнакомые запросы бывают признаком чужой заявки на кредит. Если в отчёте уже появился незнакомый договор, порядок действий описан в статье о том, что делать, когда требуют чужой долг.
Кредиты умершего наследник узнаёт через нотариуса, подробности в статье о долгах умершего.
Два бесплатных отчёта в год: как работает лимит
В каждом бюро, где хранится ваша история, закон разрешает получить отчёт бесплатно дважды за календарный год, из них не больше одного раза на бумаге. Сверх этого отчёт платный, причину называть не нужно (ч. 2 ст. 8). В шести бюро это до двенадцати бесплатных отчётов, если история есть в каждом.
Лимит считается отдельно по бюро и обнуляется с нового календарного года. Запрос через банк, у которого есть договор с бюро, банк передаёт без платы, а бюро сообщает ему, сколько бесплатных отчётов вы уже взяли (ч. 2.1 ст. 8). То же правило действует для других поднадзорных Банку России организаций (ч. 2.2 ст. 8). Платные рейтинги и подписки в приложениях к этому праву не относятся.
Запрос в каталог о списке бюро бесплатный (ч. 5 ст. 13). На Госуслугах и через банк код субъекта не нужен, на сайте Банка России он обязателен (ч. 7, 8 ст. 13). Пошагово это описано в статье как проверить кредитную историю.
Если бюро отказало в бесплатном отчёте, Банк России советует жаловаться ему. За основу можно взять конструктор жалобы в Банк России: он рассчитан на банк, страховую и МФО, поэтому адресатом жалобы укажите бюро вручную.
Как оспорить запись по статье 8
Запись оспаривают заявлением в бюро: оно проверяет сведения у кредитора за 20 рабочих дней и отвечает письменно. Можно обратиться и напрямую к кредитору, у него на ответ 10 рабочих дней (ч. 3–5 ст. 8). На сайте Банка России указано, что процедура бесплатна.
- Заявление в бюро: договор, поле, неверное и верное значение
- Пометка: на время проверки бюро отмечает запись в истории
- Запрос кредитору: он подтверждает сведения или присылает верные
- Письменный ответ бюро: запись обновлена, аннулирована или оставлена, отказ мотивируют
- Отказ: прямое заявление кредитору с новыми документами или суд
Бюро само запись не меняет: решение зависит от того, что ответит кредитор.
Напрямую к кредитору можно идти, если закрытая часть отчёта подтверждает, что сведения передал именно он (ч. 3 ст. 8). Поэтому сначала посмотрите источник записи. Если коллектор только обслуживает долг и сведения в бюро не сдавал, пишите тому, кто указан источником.
Срок можно сократить, если в заявлении указать обоснованную причину, например угрозу жизни или здоровью: бюро проверит в названный вами срок (ч. 4 ст. 8).
Что написать в заявлении, чтобы его смогли рассмотреть
По разъяснению Банка России, без подробностей бюро может не найти запись. В заявлении нужны:
- ФИО, дата рождения, данные паспорта, ИНН и СНИЛС, если они есть;
- УИд договора: он указан в договоре или в отчёте, кредитор тоже может его назвать;
- что именно неверно: например, продолжительность просрочки на такую-то дату;
- как указано в истории и как должно быть;
- подтверждающие документы: справка о закрытии, выписка, определение суда.
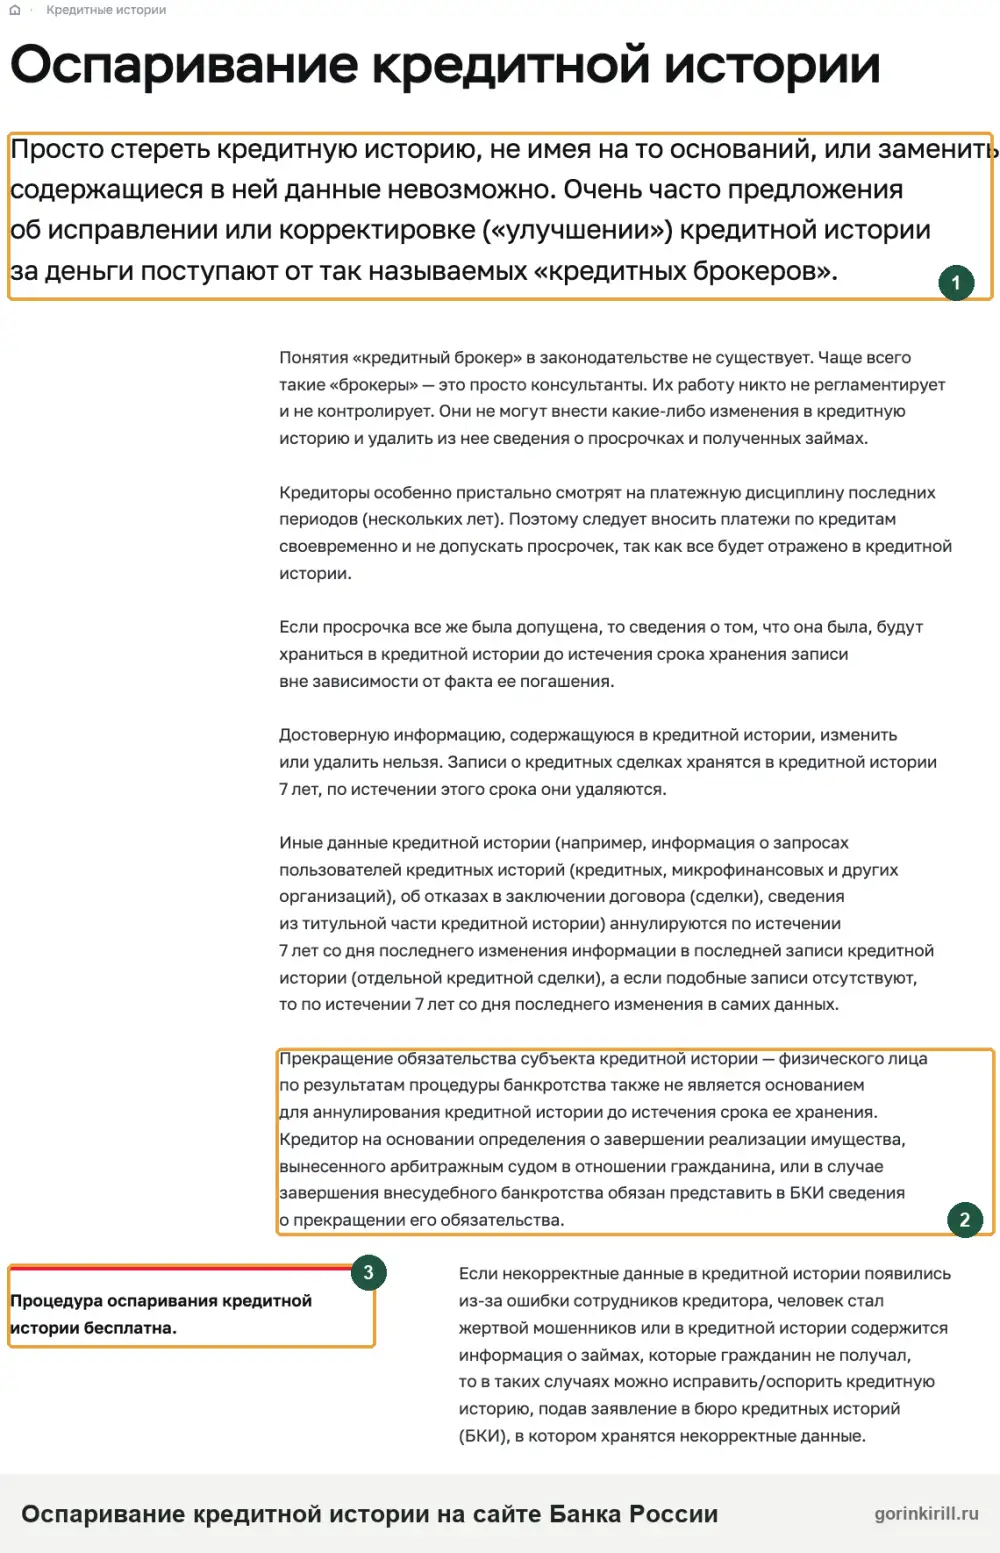
Повторно проверять подтверждённые сведения бюро не обязано (ч. 6 ст. 8). То же заявление без новых документов, скорее всего, вернётся с тем же ответом. При отказе пишите кредитору напрямую или идите в суд.
Если данные о погашении потеряла временная администрация или арбитражный управляющий банка, у них 20 рабочих дней на проверку ваших документов (ч. 3.11 ст. 5).
Как решают суды
- Первый кассационный суд общей юрисдикции, определение от 23.09.2026 № 88-28097/2026: в отчёте бюро у гражданки оказалось пять чужих действующих договоров с банком. Две инстанции отказали: банк, по их мнению, таких сведений не направлял. Кассация отменила апелляционное определение: не выяснено, какие данные банк передал в бюро и могли ли записи слиться из-за совпадения ИНН. Дело ушло на новое рассмотрение, итог пока неизвестен.
- Второй кассационный суд общей юрисдикции, определение от 27.05.2025 № 88-12912/2025: мировой судья отказал МФК и коллектору во взыскании, а долг в истории остался. Кассация указала, что обязанность бюро исключить сведения может быть способом защиты, если кредитор не исправляет их и после решения суда. Но до решения суда о недостоверности бюро не отвечает за отказ исправить запись, в том числе моральным вредом. Поэтому начинать стоит с кредитора.
- Седьмой кассационный суд общей юрисдикции, определение от 25.09.2025 № 88-13368/2025: заём 2016 года, срок давности истёк, в бюро числилась просрочка 455 749 ₽. В иске о признании долга отсутствующим отказали. Суд сослался на письмо Банка России от 28.01.2022 № 46-7-1/134: истечение давности мешает взыскать через суд, но обязательство не прекращает, и кредитор продолжает передавать сведения о просрочке.
Семь лет хранения: от какой даты идёт срок
Бюро хранит каждую запись семь лет со дня последнего изменения информации в ней, затем запись исключается из отчётов и ещё три года лежит в архиве бюро (ч. 1 ст. 7). Срок считается отдельно по каждому договору, а не по истории целиком.
С 01.01.2022 срок сокращён с десяти лет до семи, и он применяется независимо от того, когда запись менялась в последний раз (разъяснение Банка России). Запросы, отказы и титульные данные аннулируются через семь лет после последнего изменения в последней записи.
Условный пример. Кредит закрыт 15.03.2024, и запись больше не менялась: в отчётах она будет видна примерно до 15.03.2031. Закон считает срок от последнего изменения информации в записи (ч. 1 ст. 7). Если долг не закрыт и кредитор обновляет сведения, запись может оставаться в отчёте дольше семи лет с начала просрочки. Прямо закон этого не говорит, но истечение давности кредитора от передачи сведений не освобождает (дело № 88-13368/2025 ниже).
Дата и сумма платежа входят в запись (пп. «д» п. 2 ч. 3 ст. 4), поэтому погашение старого долга, скорее всего, тоже её изменение и запустит новый отсчёт. Сведения о том, что просрочка была, сохраняются до конца срока и после погашения. Как часто обновляются данные, разобрано в статье об обновлении кредитной истории.
Каталог Банка России хранит сведения о том, в каких бюро есть история, пока бюро не сообщит об её аннулировании (ч. 1.1 ст. 7). Если истории нигде нет, в ответе каталога бюро не будет.
Самозапрет в законе о кредитных историях
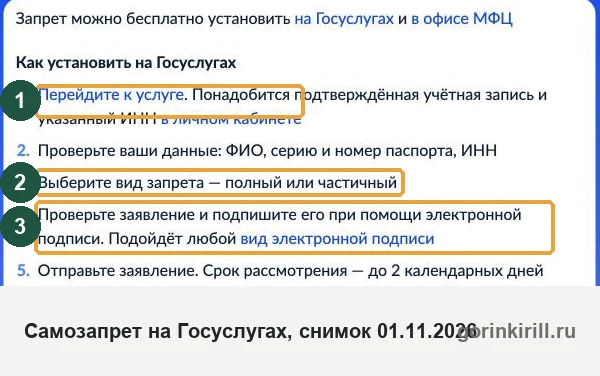
Самозапрет ставят бесплатно и любое количество раз через Госуслуги или МФЦ сразу во всех квалифицированных бюро, это бюро с особым статусом от Банка России (ч. 1 ст. 5.1). Можно запретить все потребительские кредиты или только оформленные без личной явки. На ипотеку, заём под залог машины и образовательный кредит с господдержкой запрет не действует (ч. 2 ст. 5.1).
- Сведения о запрете бюро вносит в день получения заявления, если оно пришло до 22:00 по Москве, иначе на следующий день (ч. 19 ст. 5.1).
- Запрет начинает действовать на следующий календарный день после внесения, снятие на второй (ч. 21 ст. 5.1).
- Снять запрет можно через МФЦ или на Госуслугах с усиленной квалифицированной подписью (ч. 6 ст. 5.1).
- Проверить запрет можно бесплатно на Госуслугах или в МФЦ, лимит бесплатных отчётов на это не тратится (ч. 10, 12 ст. 8).
- Сведения о запрете хранятся постоянно или семь лет после снятия (ч. 1.3 ст. 7).
Перед выдачей кредитор обязан запросить все квалифицированные бюро, а при действующем запрете отказать (ч. 4.5, 4.6 ст. 7 закона № 353-ФЗ). Если кредит всё же выдали, запись аннулируют по вашему заявлению в бюро или кредитору, у него на это срок из таблицы первого раздела (ч. 4.1-1, 4.1-2 ст. 8).
Аннулирование убирает запись из истории. Требования к самому долгу оспаривают отдельно: для этого есть конструктор заявления кредитору. Как поставить запрет пошагово, описано в статье о самозапрете, а исключения разобраны на странице о том, на какие кредиты он не ставится.
Как решают суды
Серпуховский городской суд Московской области, решение от 04.05.2026 по делу № 2-891/2026 (первая инстанция). Данные гражданина использовали после взлома Госуслуг. Он поставил самозапрет в тот же день, запрет вступил в силу 13.11.2025, а 14.11.2025 от его имени заключили договор. Денег он не получал. Суд взыскал с банка и с МФК по 5 000 ₽ компенсации морального вреда и по 15 000 ₽ расходов на представителя. Практика по самозапрету только складывается, актов высших судов мы пока не нашли.
Можно ли удалить кредитную историю по закону
Достоверную информацию изменить или удалить нельзя, пока не истёк срок хранения. Закон называет такие основания для аннулирования: срок, решение суда, результат оспаривания, обращение кредитора по итогам проверки Банка России и ограничения, введённые Правительством (ч. 1 ст. 7).
Банк России предупреждает, что «кредитный брокер» не может внести изменения в историю или убрать сведения о просрочках, такого понятия в законодательстве нет. Смена паспорта или фамилии историю тоже не обнуляет: новые данные просто добавляются к прежним (ч. 2 ст. 4). Что законно помогает со временем, описано в статье как улучшить кредитную историю.
Что происходит с историей после банкротства
Банкротство не удаляет историю, в неё вносятся сведения о процедуре, о завершении расчётов и об освобождении от долгов или об отказе в нём (пп. «г» п. 1, пп. «н» п. 2 ч. 3 ст. 4). Кредитор на основании определения суда или после внесудебного банкротства обязан сообщить в бюро о прекращении обязательства (Банк России).
Если после процедуры в отчёте всё ещё растёт просрочка, это повод для заявления об оспаривании. Подойдёт конструктор «В БКИ о завершении банкротства», к нему приложите определение суда. Отдельно пять лет после завершения процедуры нужно указывать на банкротство при оформлении кредита (п. 1 ст. 213.30 закона № 127-ФЗ). Подробный план есть в статье о восстановлении истории после банкротства.
Кто отвечает за нарушения и куда жаловаться
За нарушения закона о кредитных историях предусмотрены суд, жалоба в Банк России и административные штрафы. Суд оставляет историю без изменений, меняет или аннулирует её, а достоверные сведения не аннулирует (Банк России).
| Что случилось | Что предусмотрено | Норма |
|---|---|---|
| Кредитор отказал исправить запись | Суд | ч. 7 ст. 8 |
| Бюро отказалось проверять | Суд | ч. 7 ст. 8 |
| Бюро не проверило вовремя или незаконно отказало | Штраф организации от 10 000 до 50 000 ₽ | ст. 5.54 КоАП |
| Кредитор не ответил бюро в срок | Штраф организации от 30 000 до 50 000 ₽ | ч. 4.2 ст. 8, ст. 15.26.3 КоАП |
Контроль за бюро ведёт Банк России (ст. 14), поэтому жалобу на нарушение порядка направляют ему. Штраф запись сам по себе не исправляет: если она мешает уже сейчас, параллельно с жалобой готовьте заявление или иск.
Если ошибки в истории исправлены, а платить по настоящим долгам всё равно нечем, начните с проверки возможности списания долгов: вопросы о сумме, взыскании и имуществе помогут выбрать следующий шаг.
Частые вопросы
В течение какого времени источник формирования кредитной истории обязан передавать любую информацию об изменениях в истории?
Есть ли у бюро свой реестр и как проверить, настоящее ли оно?
Увидит ли банк мой отчёт, если я заказал его через приложение банка?
Как исправить запись, если банка-кредитора больше нет?
Я сменил паспорт или фамилию. Кто обновит данные в истории?
Попадают ли кредитные каникулы в кредитную историю?
Что грозит за незаконное получение чужой кредитной истории?
Почему Госуслуги показывают не все бюро, если паспорт менялся?
Можно ли внести в историю родственника сведения, чтобы ему перестали давать кредиты?
Читайте также
- Просуженная задолженность: что это простыми словами и что делать
- Как узнать, подал ли банк в суд на должника по кредиту
- Как часто обновляется кредитная история в БКИ и через сколько видно погашение
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · член Союза АУ «Авангард» · практика с 2017 года
Проверить в реестре ФедресурсаЮрист по банкротству физических лиц и арбитражный управляющий. Завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.