Бережный займ: что будет, если не платить МКК «Бриз» или «Нордика»
Кратко
Займы «Бережного» выдают ООО МКК «Бриз» и ООО МКК «Нордика». При неуплате начислят проценты и пеню 20 % годовых, но не больше 100 % суммы займа; дальше — требование вернуть всё, продажа долга, судебный приказ и приставы.
Кирилл Горин, арбитражный управляющий1 946 завершённых дел
Обновлено 28 сентября 2026 г.чтение ≈ 33 минВзыскание долгов
Первым делом найдите в договоре название кредитора: займы «Бережный» выдают две компании — ООО МКК «Бриз» и ООО МКК «Нордика». Та, что указана у вас, при просрочке начисляет проценты по ставке договора и пеню 20 % годовых, может потребовать вернуть весь заём досрочно, продать долг или получить судебный приказ, после которого подключатся приставы. Все начисления по займу до года ограничены 100 % от суммы займа по договорам с 1 апреля 2026 года и 130 % — по договорам с 1 июля 2023 по 31 марта 2026 года.
Я разбираю ситуацию человека, который взял заём на сайте beregny.ru, пропустил платёж или понимает, что пропустит, и ищет в интернете «бережный займ что будет если не платить». Ниже — как узнать, какая именно компания ваш кредитор, какие условия стоят в её документах, что и в каком порядке происходит при просрочке, как платить без лишних расходов, что делать со звонками, судебным приказом и когда пора думать о банкротстве.
План на сегодня: если не получается платить «Бережному»
- Найдите в договоре название кредитора и ИННПод брендом «Бережный» на одном сайте работают две микрокредитные компании: ООО МКК «Бриз» (ИНН 5404070027) и ООО МКК «Нордика» (ИНН 7842226330). Кто из них выдал ваш заём, написано в индивидуальных условиях. От этого зависит, куда писать претензию и кого указывать в списке кредиторов.
- Сохраните индивидуальные условия и график платежейВойдите в личный кабинет и скачайте договор, график и историю платежей. Нужны дата договора, сумма, срок, ставка и продукт: «До зарплаты», «Онлайн без процентов» и другие продукты ведут себя по-разному. Сделайте скриншоты с датой.
- Проверьте, какой продукт у вас и не истекает ли льготный срокЕсли у вас «Онлайн без процентов» или «До зарплаты. Акция», вернуть заём без процентов можно только в срок, указанный в договоре. Опоздание даже на день по документам компании означает проценты за весь период пользования деньгами.
- Посчитайте, сколько можете платить без ущерба для жизниИз дохода вычтите жильё, еду, лекарства, расходы на детей. Остаток сравните со всеми долгами сразу, а не только с «Бережным». Если свободных денег нет и в ближайшие месяцы не будет, нужен другой маршрут, а не новый заём.
- Проверьте привязанную карту и автосписаниеНа сайте компании есть два способа оплаты картой: разовый и автосписание по соглашению о рекуррентных платежах. Если вы включали автосписание, решите заранее, оставлять ли его: списание может прийти в день, когда деньги нужны на еду.
- Следите за почтой и ГосуслугамиСудебный приказ приходит письмом, а на возражения закон даёт всего десять дней со дня получения. Проверяйте ящик и уведомления, чтобы не узнать о приказе от банка, который уже арестовал счёт.
Не закрывайте этот заём новым займом. Через месяц у вас будет два кредитора и два набора процентов. К тому же обе МКК по своим документам не выдают новый короткий заём, пока у вас не закрыт предыдущий такой же, так что перекредитоваться «внутри» не выйдет, а чужие займы только увеличат долг.
Займ «Бережный»: что это за компания
«Бережный» — не название юридического лица, а бренд. На сайте beregny.ru опубликовано свидетельство на товарный знак «Бережный», а в подвале и в разделе «Документы» перечислены две микрокредитные компании. Я проверил их по государственному реестру микрофинансовых организаций Банка России (выгрузка по состоянию на 16 сентября 2026 года), по ЕГРЮЛ и по документам на сайте. Сведения совпадают.
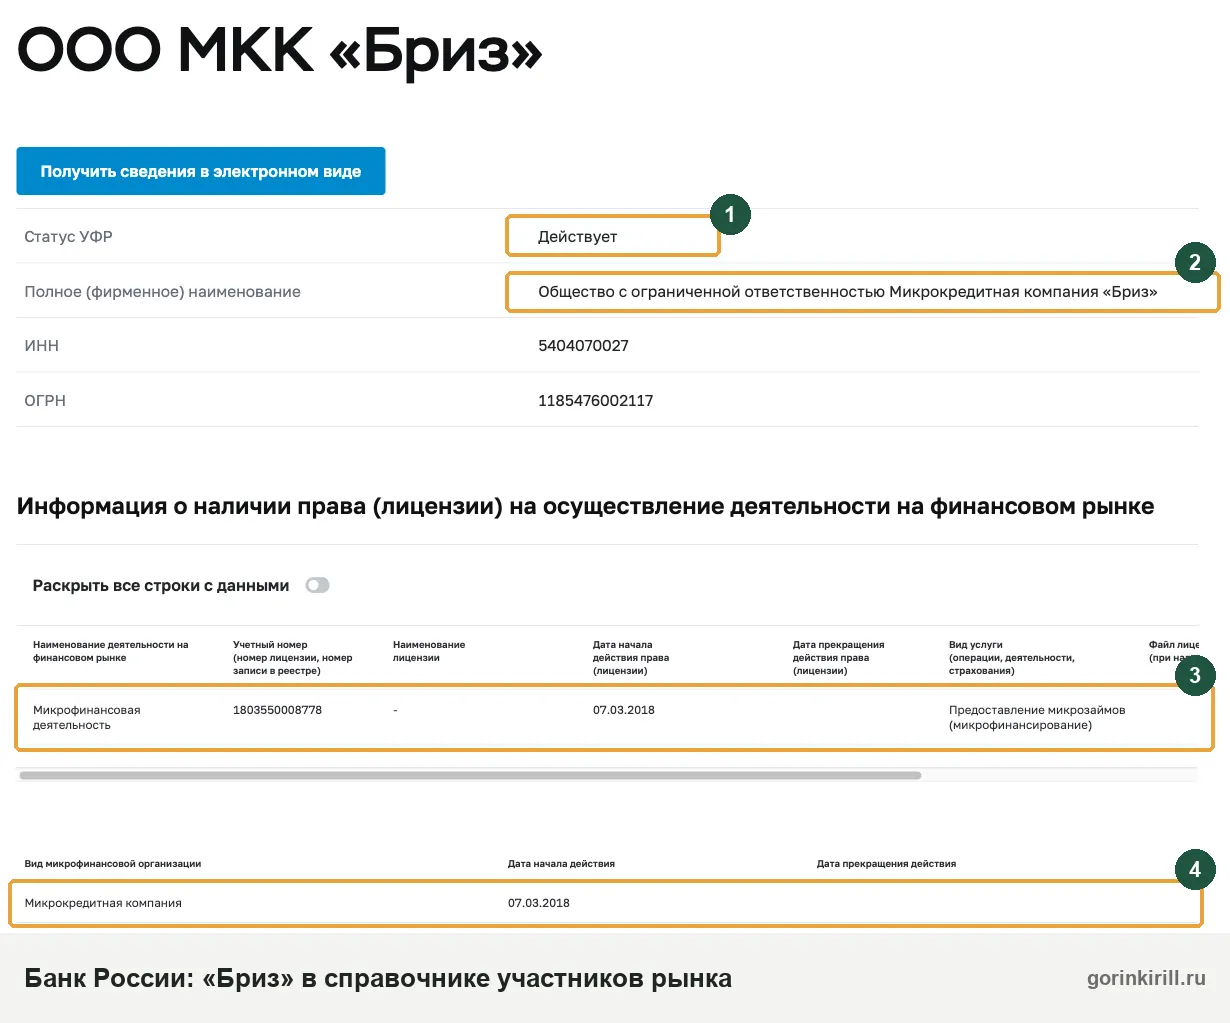
| Сведение | ООО МКК «Бриз» | ООО МКК «Нордика» |
|---|---|---|
| Полное наименование | Общество с ограниченной ответственностью Микрокредитная компания «Бриз» | Общество с ограниченной ответственностью Микрокредитная компания «Нордика» |
| ИНН / ОГРН | 5404070027 / 1185476002117 | 7842226330 / 1247800119148 |
| Запись в реестре МФО | № 1803550008778 от 07.03.2018, микрокредитная компания, действующая | № 2503140010138 от 17.03.2025, микрокредитная компания, действующая |
| Регистрация юрлица (ЕГРЮЛ) | 18.01.2018 | 29.11.2024 |
| Адрес | 660077, г. Красноярск, ул. Авиаторов, д. 19, помещ. 31, ком. 91 | г. Санкт-Петербург, пр-т Лиговский, д. 50, литера Р, помещ. 18-Н, ком. 231 |
| Сайт в реестре ЦБ | beregny.ru | rublion.ru; в документах компании указан и beregny.ru |
| Почта | info@beregny.ru | info@mkknordika.ru |
| Телефон в документе об условиях займа | 8 800 600-84-00 | 8 800 222-18-78 |
| Членство в СРО (по сайту) | Союз «Микрофинансовый Альянс», с 22.06.2022 | Союз «Микрофинансовый Альянс», с 11.04.2025 |
Займ не выдаёт «МФО Бережный» как отдельная организация. Кредитор — то юрлицо, которое названо в индивидуальных условиях. Если в вашем договоре стоит третья компания, эта статья к ней не относится: проверьте ИНН из договора или требования в реестре Банка России и действуйте по реквизитам этого юрлица.
Бережный займ официальный сайт и телефон горячей линии
Официальный сайт — beregny.ru, личный кабинет открывается на поддомене lk.beregny.ru. В шапке сайта указан номер 8 (906) 194-91-44. В документах «Информация об условиях предоставления, использования и возврата потребительского микрозайма» указаны бесплатные номера: у «Бриза» — 8 800 600-84-00, у «Нордики» — 8 800 222-18-78. В реестре Банка России у «Бриза» записаны 8 923 322-78-68 и 8 902 924-27-40, у «Нордики» — 8 923 307-79-87.
В документах «Бриза» есть ещё один адрес — denginadom.ru. Это электронный сервис подписания документов, который принадлежит ООО МКК «Рубикон» (ИНН 2465130359); через него, по тексту общих условий, тоже могут подписываться договоры «Бриза». Рубикон при этом, по опубликованной структуре участников, владеет 9,5 % уставного капитала «Бриза».
Контакты на сайте, в документах и в реестре различаются. Для звонка подойдёт любой номер, но юридически значимые письма надёжнее отправлять заказным письмом на адрес из реестра и дублировать на электронную почту компании. Так у вас останется доказательство отправки.
Бережный займ личный кабинет: вход и что там сохранить
По общим условиям вход в электронный сервис подписания документов (в документах он называется «Сервис ПЭД») выполняется по логину, которым служит номер телефона, указанный в заявке, и паролю из СМС, письма или звонка. В кабинете подписывают заявление, индивидуальные условия и график, а также, по документу о способах обращений, можно отправить обращение в компанию.
- Индивидуальные условия: на первой странице должно стоять условие о пределе начислений, дальше — таблица условий.
- График платежей: у длинных продуктов платежи раз в неделю или раз в две недели, и просрочка считается по каждому из них.
- Историю оплат: даты, суммы и способ оплаты.
Если доступа нет, напишите на почту компании с того адреса, который указывали в заявке, и попросите прислать индивидуальные условия и расчёт задолженности. Общие условия обеих МКК прямо говорят, что раз в месяц заёмщик вправе бесплатно получить сведения о текущей задолженности, сумме для досрочного погашения и датах платежей. Образец — запрос в МФО о размере задолженности.
Бережный займ электронная почта и куда подать жалобу
На сайте есть раздел «Пожаловаться» с формой, где нужно выбрать юридическое лицо. Компания пишет, что ответ придёт на почту в течение 15 рабочих дней, если закон не устанавливает другой срок. Кроме формы, по документу о способах обращений, можно написать через личный кабинет, на электронную почту или письмом на почтовый адрес. В обращении укажите ФИО, адрес для ответа, телефон, номер договора, суть требований и приложите подтверждающие документы.
Жаловаться можно и выше: в Союз «Микрофинансовый Альянс», членом которого обе МКК указаны на сайте, и в Банк России. Денежный спор, например о переплате, решает финансовый уполномоченный — об этом ниже.
Бережный займ отзывы и Финдозор: чему верить
Среди подсказок поиска много запросов вроде «бережный займ отзывы финдозор» и «отзывы должников». Отзывы на сторонних площадках показывают, с чем сталкиваются люди, но не являются источником условий вашего договора. Если в отзыве пишут про «сумму в три раза больше займа» или «звонки соседям», сверяйте это не с отзывом, а с индивидуальными условиями и законом: предел начислений по дате договора и правила звонков одинаковы для всех заёмщиков.
Однофамильцы: «Бережные займы» и другие «Бризы»
В перечне исключённых из реестра МФО есть ООО «Микрокредитная компания Бережные займы» (ИНН 7731389321, Владивосток), исключённое 20.06.2022, и два ООО «Бриз» с другими ИНН — из Самары и Якутии. К действующему «Бризу» из Красноярска они отношения по реквизитам не имеют. Если договор старый и в нём стоит одна из этих компаний, текущего владельца долга ищите через кредитную историю — порядок описан в статье как узнать, где все ваши кредиты и займы.
Проверьте, какой вариант решения долгов подходит вам
Ответьте на вопросы — предварительный результат появится на экране.
Выберите наиболее подходящий вариант
Какие займы выдаёт «Бережный»: условия по документам
Условия продуктов у «Бриза» и «Нордики» по документам от 23 июля 2026 года совпадают. Ниже — сводка из «Информации об условиях» и общих условий договоров. Конкретная сумма, срок и ставка вашего договора — в индивидуальных условиях.
| Продукт | Сумма | Срок | Ставка | Как гасится |
|---|---|---|---|---|
| «До зарплаты» | 500–20 000 ₽ | 1–3 недели | 292 % годовых | Одним платежом в дату из договора |
| «До зарплаты. Акция» | 3 000–20 000 ₽ | 1–3 недели | 292 % годовых; без процентов при полном возврате в срок | Одним платежом |
| «Онлайн без процентов» | 10 000–100 000 ₽ | до 26 недель | 292 % годовых; без процентов при возврате в первые 14 дней | По графику раз в неделю или в две недели |
| «Стандартный» | 5 000–100 000 ₽ | 9–26 недель | 292 % годовых | По графику |
| «Выгодный. Акция», «Лучшие условия. Акция», «Обновленный. Акция» | 5 000–100 000 ₽ | 9–26 недель | 255 % годовых | По графику |
292 % годовых — это 0,8 % в день, то есть ровно максимум, который разрешает закон (ч. 23 ст. 5 ФЗ-353). 255 % годовых — примерно 0,7 % в день. Займы выдают без залога, деньги переводят на карту или через СБП. В «Информации об условиях» отдельно указано, что иных платежей по договору нет, а дополнительные договоры для получения займа заключать не требуется; при этом среди способов выдачи названо удержание из суммы займа оплаты дополнительных услуг, если заёмщик их выбрал.
Проверьте, не было ли удержаний из суммы займа. Если на карту пришло меньше, чем указано в договоре, найдите в документах, за какую услугу и кому ушли деньги. В разделе «Прочее» на сайте опубликована, например, оферта опционного договора CLASSIC HOME ООО «СТ-Сервис» (ИНН 9725059424): по её тексту при отказе в течение 30 дней с оплаты платёж возвращается полностью. Из документов сайта не видно, при каких займах эту услугу предлагают, поэтому ориентируйтесь на свой сертификат или чек.
Если платная услуга всё же была, закон позволяет отказаться от неё и вернуть деньги за вычетом фактически оказанной части; как это сделать, разобрано в статье как вернуть переплату в МФО.
Первый займ бесплатно: когда проценты всё-таки начислят
На главной странице сайта написано «Первый займ бесплатно при погашении в акционный период». В документах за этим стоят два разных механизма.
- «Онлайн без процентов»: в течение 14 календарных дней с даты получения денег, включая день выдачи, можно вернуть всю сумму без процентов. Если возврат произведён с 14-го календарного дня после получения, проценты начисляются за весь период пользования деньгами со дня, следующего за выдачей. Повторно такой заём не выдают, если предыдущий был возвращён в льготный срок.
- «До зарплаты. Акция»: без процентов, если до даты из договора включительно вы вернули всю сумму и не делали частичного досрочного погашения. Если внесённых денег не хватило на всю сумму, в том числе при продлении, или была частичная оплата раньше срока, проценты начисляются за весь срок.
Условный пример. Заём «Онлайн без процентов» 20 000 ₽ по ставке 0,8 % в день. Заёмщик вернул деньги в первые дни льготного срока — заплатил 20 000 ₽. Опоздал и вернул на 15-й день — проценты за 15 дней: 20 000 × 0,8 % × 15 = 2 400 ₽, итого 22 400 ₽. В реальном договоре график и дни могут отличаться, поэтому считайте по своим индивидуальным условиям.
Не тяните до последнего льготного дня. Формулировки о том, как считать 14 дней, в документах сложные, а деньги банковским переводом могут идти не мгновенно. Если хотите вернуть заём без процентов, платите за два-три дня до конца срока и сохраняйте подтверждение, что оплата зачтена.
Досрочное погашение: 14 дней и уведомление за 30 дней
В первые 14 календарных дней после получения займа всю сумму или её часть можно вернуть без предупреждения, с процентами за фактический срок. Позже, по общим условиям обеих МКК, о досрочном возврате нужно уведомить компанию электронным заявлением за 30 календарных дней. Это соответствует общему правилу ч. 4 ст. 11 ФЗ-353, которое разрешает договору установить и более короткий срок.
Практический вывод: если деньги на погашение длинного займа появились, не просто переводите сумму, а подайте в кабинете заявление о досрочном возврате. Иначе деньги могут уйти в счёт ближайших платежей по графику, а остаток продолжит обрастать процентами.
Бережный займ: что будет, если не платить — по порядку
Ниже — последовательность по общим условиям обеих МКК и закону. Точных сроков подачи в суд закон не устанавливает: это решение кредитора. Как развивается просрочка по микрозаймам вообще, независимо от компании, — в статье что будет, если не платить микрозайм.
| Когда | Что происходит | Что делать вам |
|---|---|---|
| С первого дня просрочки | Проценты продолжают идти, начинается пеня 20 % годовых | Запросить расчёт, выбрать способ оплаты или переговоров |
| В течение 7 календарных дней | По общим условиям компания сообщает о просроченной задолженности сообщением или письмом | Сохранить уведомление с датой |
| С 11-го дня просрочки по займу меньше 60 дней | Компания вправе потребовать вернуть весь остаток с процентами, дав на это не меньше 10 дней | Проверить, пришло ли такое требование, и посчитать сумму |
| Больше 60 дней просрочки за 180 дней по длинному займу | То же требование о досрочном возврате, срок — не меньше 30 дней | Решить, погашать, договариваться или готовить другой маршрут |
| В любой момент просрочки | Звонки и сообщения в пределах ФЗ-230, сведения о просрочке в бюро кредитных историй, возможная уступка долга | Вести журнал звонков, проверить кредитную историю |
| Через месяцы | Заявление мировому судье о выдаче судебного приказа | Подать возражения за 10 дней, если сумма или долг спорны |
| После вступления приказа в силу | Исполнительное производство, аресты счетов, удержания, исполнительский сбор | Подать заявление о сохранении прожиточного минимума |
| Через 4 месяца просрочки и позже | Появляется право отказаться от звонков и встреч с кредитором | Отправить заявление по форме заказным письмом или через нотариуса |
За сам факт неуплаты займа не сажают. Просрочка — гражданский спор о деньгах. Уголовный вопрос возникает, только если заём получали обманом: по чужим документам или с заведомо ложными сведениями. Общие условия «Бриза» отдельно предупреждают, что подделку информации компания будет передавать в полицию.
Проценты идут по ставке договора — 292 % или 255 % годовых — на непогашенный основной долг. Пеня по документам обеих МКК — 20 % годовых за каждый день просрочки, считается по формуле: размер неустойки × сумма просроченной задолженности × число дней просрочки / число дней в году / 100. В документе этот размер записан неудачно — «20 % годовых в день», но формула показывает именно годовую ставку, пересчитанную на дни.
Закон ограничивает пеню: если на период просрочки проценты продолжают начисляться, неустойка не может превышать 20 % годовых от просроченной задолженности (ч. 21 ст. 5 ФЗ-353). То есть компания ставит максимум, но в пределах закона. Общие условия добавляют, что после возникновения просрочки меры ответственности начисляются только на непогашенную часть основного долга.
Сколько максимум может вырасти долг
Займы «Бережного» выдаются на срок до 26 недель, то есть меньше года. Поэтому к ним применяется ч. 24 ст. 5 ФЗ-353: когда проценты, неустойка, иные меры ответственности и платежи за услуги самого кредитора в сумме достигнут 100 % от суммы займа, начислять их дальше нельзя. Это же условие повторено в общих условиях обеих МКК. Для договоров, заключённых с 1 июля 2023 по 31 марта 2026 года, действовал предел 130 %, для более ранних — другие пределы.
Условный пример. Заём «До зарплаты» 10 000 ₽ на 21 день выдан в мае 2026 года, ставка 0,8 % в день. Проценты за срок: 10 000 × 0,8 % × 21 = 1 680 ₽, к возврату 11 680 ₽. Заёмщик не платит. Каждый день просрочки добавляет 80 ₽ процентов и пеню 10 000 × 20 % / 365 ≈ 5,48 ₽ — всего около 85,48 ₽ в день. Через 30 дней просрочки набежит 2 400 ₽ процентов и около 164 ₽ пени, требование — около 14 244 ₽. До предела 10 000 ₽ после первых 1 680 ₽ остаётся 8 320 ₽: это 97 полных дней (97 × 85,48 ≈ 8 292 ₽), на 98-й день просрочки начисления упрутся в лимит. Дальше требование по договору расти не может: максимум — 10 000 ₽ займа плюс 10 000 ₽ начислений, то есть 20 000 ₽.
Предел защищает при долгой просрочке. Если через полгода вам называют сумму больше «заём плюс 100 %» по договору с апреля 2026 года или «заём плюс 130 %» по договору с 1 июля 2023 по 31 марта 2026 года, это основание потребовать перерасчёт. Образец — претензия в МФО о переплате сверх предела.
Судебные расходы и исполнительский сбор в предел не входят. Поэтому после суда и приставов итоговая сумма законно бывает выше расчёта по договору. Исполнительский сбор — 12 % от взыскиваемой суммы, но не меньше 2 000 ₽ с гражданина (ч. 3 ст. 112 ФЗ-229).
Бережный займ просрочка: когда потребуют вернуть всё сразу
У длинных продуктов платежи по графику каждую неделю или две. Пропуск одного платежа не делает сразу весь долг просроченным, но даёт компании право на досрочное требование. Условия взяты из ст. 14 ФЗ-353 и повторены в разделе 8 общих условий.
- Договор на срок меньше 60 дней, просрочка больше 10 дней — компания вправе потребовать вернуть весь остаток с процентами или расторгнуть договор, дав на возврат не меньше 10 календарных дней с момента уведомления.
- Договор на срок больше 60 дней, просрочка в общей сложности больше 60 дней за последние 180 — то же право, срок возврата не меньше 30 календарных дней.
Если вы платили строго по последнему графику, который компания вам направила, мер ответственности за просрочку к вам применить нельзя (ч. 4 ст. 14 ФЗ-353). Поэтому храните каждый обновлённый график.
Как платить «Бережному», чтобы не переплатить
На странице «Оплатить займ» два варианта: единоразовый платёж и автосписание. Для оплаты нужны номер договора и дата рождения. Автосписание оформляется отдельным соглашением о рекуррентных платежах: карта будет списываться без вашего подтверждения каждой операции. Перед оплатой убедитесь, что на странице указан номер именно вашего договора и правильная сумма.
Отказаться от автосписаний можно и через банк. Если деньги на карте нужны на жизнь, подайте в банк заявление об отзыве согласия на списания в пользу конкретного получателя — образец запрет автосписания и отзыв безакцепта. Долг от этого не уменьшится, но вы сами решите, когда и сколько платить.
Бесплатный способ погашения
Закон обязывает кредитора сообщить заёмщику о бесплатном способе исполнения обязательств (ч. 22 ст. 5 ФЗ-353). В документах обеих МКК он назван так: перевод на банковские реквизиты компании через приложение АО «ТБанк», АО «Альфа-Банк» или другого банка, который не берёт комиссию за перевод. Реквизиты опубликованы на сайте в карточках предприятий: у «Бриза» счёт в филиале «Санкт-Петербургский» АО «Альфа-Банк», у «Нордики» — в ПАО Сбербанк.
При переводе по реквизитам в назначении платежа укажите номер договора, ФИО и дату рождения. Сохраните квитанцию и через день-два проверьте в кабинете, что платёж зачтён. Если деньги повисли, отправьте квитанцию в компанию письмом.
Не платите по реквизитам из случайных сообщений. Если звонящий просит перевести деньги на карту физлица или на счёт организации, которой нет в вашем договоре и в уведомлении об уступке, остановитесь и проверьте. Деньги, отправленные постороннему, не погасят долг перед кредитором.
Продление займа. По общим условиям короткий заём, срок которого при заключении не больше 30 дней, можно продлить не больше пяти раз в течение года. В этот лимит не входят продления до двух дней и соглашения о реструктуризации, если при них снижена ставка или уменьшена общая сумма долга. Продление не уменьшает основной долг: вы платите проценты, а тело займа остаётся. Смысл оно имеет, только если деньги на полное погашение точно придут в ближайшее время.
Отдельно учтите «До зарплаты. Акция»: по общим условиям при продлении, если к дате из договора внесённых денег не хватило на всю сумму, беспроцентное условие теряется и проценты начисляются за весь срок.
Звонят и пишут: что можно кредитору и коллекторам
Бережный займ коллекторы: кто может звонить
Взыскивать долг вправе сама МКК. В документе «Информация о привлечении третьих лиц» «Бриз» перечисляет организации, которых привлекает к оказанию финансовых услуг: ООО МКК «КСМ», ПАО «Финстар Банк», ООО НКО «ЮМани», ООО ПКО «Арглегал» и ООО «КЦ Лидер». «Нордика» называет АО «ТБанк» и ПАО «Финстар Банк». Из этих организаций взысканием по профилю занимается ООО ПКО «Арглегал» (ИНН 2465128720, Красноярск): по ЕГРЮЛ это профессиональная коллекторская организация. Проверить её запись в госреестре ФССП мне не удалось — сайт реестра 17 сентября отдавал ошибку 503.
О привлечении другой организации для работы с просрочкой общие условия обещают уведомить в течение пяти рабочих дней — заказным письмом или на электронную почту из договора. Если звонит организация, о которой вы не получали такого уведомления, спросите её полное название и основание: она новый кредитор по договору уступки или представитель МКК по агентскому договору. Проверьте её в каталоге коллекторских агентств.
Сколько раз могут звонить и писать по закону, сведено в таблице.
| Способ связи | Предел | Когда нельзя |
|---|---|---|
| Телефонные звонки, в том числе робот | 1 раз в сутки, 2 раза в неделю, 8 раз в месяц (п. 3 ч. 3 ст. 7 ФЗ-230) | По рабочим дням с 22 до 8, по выходным и праздникам с 20 до 9 по вашему времени |
| Личные встречи | 1 раз в неделю (п. 2 ч. 3 ст. 7 ФЗ-230) | То же ночное время |
| СМС, мессенджеры, голосовые сообщения | 2 в сутки, 4 в неделю, 16 в месяц (ч. 5 ст. 7 ФЗ-230) | То же ночное время |
| Сообщения через Госуслуги | Не больше двух в календарный месяц (ч. 5.1 ст. 7 ФЗ-230) | — |
В начале каждого звонка или встречи вам обязаны назвать имя и идентификационный код сотрудника, наименование кредитора и его представителя, а также сообщить о просроченной задолженности и её размере (ч. 4 ст. 7 ФЗ-230). Если лимиты нарушают, ведите журнал: дата, время, номер, кто представился, что сказали. Это основа для жалобы в ФССП. Что вправе делать взыскатели, а что нет, — в статье что могут сделать коллекторы.
Будут ли звонить родственникам и на работу
Закон разрешает взыскателю общаться с родственниками, соседями или коллегами должника только при двух согласиях сразу: вашем и самого этого человека, причём оба оформляются письменно (ч. 5 и 6 ст. 4 ФЗ-230). Номер, который вы оставили в анкете как контактный, сам по себе такого согласия не заменяет. Если человеку всё равно звонят, он может потребовать прекратить звонки — шаблон запрет звонков на номер третьего лица. При угрозах действуйте по статье что делать, если коллекторы угрожают родным.
Как отказаться от звонков по займу
Закон позволяет либо разрешить общение только через вашего представителя-адвоката, либо отказаться от взаимодействия полностью (ч. 1 ст. 8 ФЗ-230). Отказ можно направить не раньше чем через четыре месяца с даты возникновения просрочки; поданный раньше недействителен (ч. 6 ст. 8). Отправляйте через нотариуса, заказным письмом с уведомлением или вручайте под расписку. Готовая форма — заявление об отказе от взаимодействия.
В ООО МКК «[Бриз / Нордика]» (ИНН [из договора]), [адрес из реестра Банка России]
От [ФИО], дата рождения [дата], адрес [адрес], телефон [номер из договора]Заявление об отказе от взаимодействия
По договору потребительского микрозайма № [номер] от [дата] у меня имеется просроченная задолженность, возникшая [дата]. На основании ч. 1 ст. 8 Федерального закона № 230-ФЗ отказываюсь от взаимодействия с кредитором и его представителями посредством личных встреч, телефонных переговоров, в том числе с использованием автоматизированного интеллектуального агента, и сообщений, предусмотренных законом. Для направления юридически значимых документов прошу использовать почтовый адрес: [адрес].
[Дата], [подпись]
Отказ от звонков не останавливает суд. Кредитор по-прежнему вправе обратиться за судебным приказом, а пристав — взыскивать. Отказ убирает давление по телефону, но долг остаётся, поэтому параллельно нужно выбрать законный выход.
Если долг «Бережного» продали
Уступить требование по потребительскому займу можно только организации, которая профессионально выдаёт займы, коллекторской организации, специализированному финансовому обществу или физлицу, указанному в вашем письменном согласии, полученном после просрочки (ч. 1 ст. 12 ФЗ-353). Об уступке, по общим условиям, МКК сообщает в течение пяти рабочих дней заказным письмом или на электронную почту.
В «Информации об условиях» обе компании пишут, что заёмщик может запретить уступку, направив кредитору письменное уведомление. Закон при этом говорит о запрете, согласованном при заключении договора, поэтому сначала посмотрите пункт об уступке в своих индивидуальных условиях.
После продажи долг остаётся одним долгом. У нового владельца те же права, что были у МКК, и все ваши возражения против суммы сохраняются. Прежде чем платить, запросите документ об уступке — образец запрос документов у коллектора. Порядок действий — в статье как действовать, если долг передали коллекторам.
Дойдёт ли до суда: взыскание по займу «Бережный»
Судебный приказ: десять дней на возражения
По небольшим займам кредиторы обычно идут к мировому судье за судебным приказом: требование основано на сделке в письменной форме, заседания нет (ст. 122 ГПК РФ). По общим условиям подсудность исков компании определяется в индивидуальных условиях — в пределах региона по месту жительства заёмщика, указанному в договоре, или по месту получения оферты. Проверьте, какой адрес указан в вашем договоре: туда придёт письмо из суда.
Судья в пятидневный срок высылает копию приказа, а у вас есть десять дней со дня получения, чтобы представить возражения (ст. 128 ГПК РФ). Если возражения поступили вовремя, судья отменяет приказ, и кредитор может предъявить требование в исковом порядке (ст. 129 ГПК РФ). Образец — возражение на судебный приказ; если копии нет, запросите её — заявление о выдаче копии приказа.
Поздние возражения возвращают. Пропустили десять дней — суд рассмотрит возражения, только если вы докажете, что не могли подать их вовремя по независящим от вас причинам. Подробно о сроках и повороте исполнения — в статье о процедуре судебного приказа.
Возражать стоит, если сумма превышает предел, не учтены платежи, заём оформлен не вами или заявление подала организация, которой нет в договоре и уведомлении об уступке. Отмена приказа долг не списывает: если кредитор подаст иск, в заседании вы покажете расчёт и платёжные документы.
Что будет после приказа: приставы и прожиточный минимум
Вступивший в силу приказ кредитор предъявляет приставу или напрямую в банк. Пристав возбуждает производство, может арестовать счета и обратить взыскание на доход. Если не заплатить в срок для добровольного исполнения, добавится исполнительский сбор.
Если удерживают зарплату или другой доход, подайте приставу заявление о сохранении дохода в размере прожиточного минимума (ч. 5.1 ст. 69 ФЗ-229). В 2026 году прожиточный минимум трудоспособного человека в целом по России — 20 644 ₽, на ребёнка — 18 371 ₽. Образец — заявление о сохранении прожиточного минимума. Ряд выплат, например детские пособия, взыскивать нельзя вовсе — перечень в ст. 101 ФЗ-229.
Деньги по отменённому приказу можно вернуть. Если приказ отменили, а часть суммы уже списали, подайте заявление о повороте исполнения — образец заявление о повороте исполнения судебного приказа.
Можно ли просто подождать три года
Общий срок исковой давности — три года (ст. 196 ГК РФ), но суд применяет его только по заявлению стороны в споре (ст. 199 ГК РФ), а по платежам графика срок считается по каждому платежу отдельно (ст. 200 ГК РФ). Если кредитор получит приказ в пределах срока, давность перестаёт быть защитой: дальше действует срок предъявления исполнительного документа. Когда давность действительно помогает, разобрано в статье о списании долгов по сроку давности.
Долг перед «Бережным»: какие выходы даёт закон
| Ситуация | Что делать | Что получится | Ограничения |
|---|---|---|---|
| Деньги будут через пару недель | Погасить бесплатным переводом по реквизитам или договориться о переносе | Закрытый договор без судов | Проценты идут до дня оплаты |
| Доход упал больше чем на 30 % | Требование о кредитных каникулах | Пауза в платежах до шести месяцев | Недоступно после решения суда и предъявления исполнительного документа |
| Есть часть суммы | Письменная договорённость о реструктуризации или закрытии | Понятный график или закрытие долга | Компания не обязана соглашаться |
| Начислили больше предела, не учли платёж | Претензия с расчётом, затем финансовый уполномоченный | Перерасчёт, возврат переплаты | Основной долг остаётся |
| Много долгов, платить нечем | Банкротство через МФЦ или арбитражный суд | Процедура, по итогам которой долги могут быть списаны | Условия закона, расходы, последствия на пять лет |
Кредитные каникулы по займу «Бережный»
Право на льготный период закреплено в ст. 6.1-2 ФЗ-353, и обе МКК пересказывают его в «Информации об условиях». Условия: заём не больше лимита, установленного Правительством; условия договора раньше не менялись по такому требованию; вы в трудной жизненной ситуации — например, среднемесячный доход за два месяца упал больше чем на 30 % по сравнению со средним за предыдущие 12 месяцев; нет судебного акта о взыскании и процедуры банкротства; кредитор ещё не предъявил исполнительный документ. Если в требовании не указана длительность, льготный период считается равным шести месяцам.
Отправьте требование способом, который оставляет след, и приложите документы о доходе за оба периода. Образец — заявление на кредитные каникулы.
Каникулы теряются после суда. Если кредитор уже получил судебный акт о взыскании или предъявил исполнительный документ, льготный период по этому договору не дадут. Требование отправляют, как только стало понятно, что доход упал, а не после письма из суда.
Для мобилизованных, участников СВО и членов их семей действует отдельный порядок по закону № 377-ФЗ; обе компании публикуют на сайте информацию о дополнительных мерах поддержки военнослужащих.
Договориться о реструктуризации или закрытии. Общие условия позволяют МКК в любой момент не начислять или остановить начисление процентов и упоминают соглашения о реструктуризации со сниженной ставкой или уменьшенной суммой долга. Закон не обязывает компанию на это соглашаться, поэтому просите письменно: номер договора, какую сумму и когда можете внести, и просьбу зафиксировать итог в дополнительном соглашении. Устное обещание по телефону ничего не стоит, если через месяц в кабинете снова появится полная сумма.
После полного погашения через месяц проверьте, что договор закрыт в кредитной истории; образец — запрос кредитной истории в БКИ.
Претензия и финансовый уполномоченный
Если требование больше законного предела, не учтены платежи или удержали деньги за услугу, начните с письменной претензии в МКК с просьбой прислать расчёт с разбивкой на основной долг, проценты, пени и услуги. На странице жалоб сама компания пишет, что до обращения в суд спор нужно направить финансовому уполномоченному и что для потребителя это бесплатно. Он рассматривает денежные требования к финансовым организациям до 500 000 ₽ (ч. 1 ст. 15 ФЗ-123). Образец — обращение к финансовому уполномоченному.
Как списать долг «Бережного» через банкротство
Долг перед МФО отдельно от остальных не списывается — только в процедуре банкротства вместе со всеми обязательствами. Одним займом до 100 000 ₽ процедуру обычно не обосновать, но если «Бережный» — один из многих кредиторов, банкротство становится реальным вариантом.
Через МФЦ — бесплатно, если общий долг от 25 000 до 1 000 000 ₽ и есть одно из оснований п. 1 ст. 223.2 ФЗ-127, например пристав окончил производство из-за отсутствия имущества и новых производств нет. В список кредиторов вписывайте именно ту МКК, которая указана в договоре, с ИНН: не указанные кредиторы в процедуре не участвуют. Подробности — банкротство через МФЦ.
Через арбитражный суд — когда МФЦ не подходит. При долге от 500 000 ₽ и невозможности расплатиться со всеми кредиторами гражданин обязан подать заявление в течение 30 рабочих дней (п. 1 ст. 213.4 ФЗ-127), а при меньшем долге вправе подать его в случае предвидения банкротства (п. 2 ст. 213.4). Госпошлину за своё заявление гражданин не платит, но на вознаграждение финансового управляющего нужно внести 25 000 ₽. Как выбрать маршрут — в статье как списать микрозаймы.
Суд может не освободить от долгов. Если при получении займа вы указали заведомо ложные сведения, например выдуманный доход, суд вправе отказать в освобождении (п. 4 ст. 213.28 ФЗ-127). Проверьте, что вы писали в анкете «Бережного», и не берите новых займов перед подачей заявления.
Процедура останавливает начисления и звонки. С введения процедуры в суде прекращается начисление процентов и пеней по обязательствам, кроме текущих, а со дня признания заявления обоснованным кредитору запрещено по своей инициативе звонить и встречаться с должником по поводу долга (п. 1 ч. 1 ст. 7 ФЗ-230).
Шпаргалка: «Бережный займ»
- «Бережный» — бренд. Кредитор — ООО МКК «Бриз» (ИНН 5404070027) или ООО МКК «Нордика» (ИНН 7842226330); обе действуют в реестре МФО Банка России. Кто ваш — смотрите в договоре.
- Ставки по документам — 292 % или 255 % годовых, пеня — 20 % годовых. Все начисления по займу ограничены 100 % суммы займа, по договорам с 1 июля 2023 по 31 марта 2026 года — 130 %.
- Беспроцентные акции работают только при полном возврате в срок; опоздание означает проценты за весь период.
- При просрочке компания может потребовать вернуть весь остаток, продать долг и получить судебный приказ; на возражения — 10 дней.
- Платить бесплатно можно переводом по реквизитам компании; автосписание можно отключить через банк.
- Выход из долга — перенос, каникулы, перерасчёт или банкротство. Новый заём проблему не решает.
Для первой проверки подготовьте индивидуальные условия и график, историю платежей, последние письма компании и из суда, список остальных долгов и сведения о доходе.
Сведения и нормы проверены 17 сентября 2026 года: реестр МФО Банка России на 16.09.2026, ЕГРЮЛ, документы ООО МКК «Бриз» и ООО МКК «Нордика» в редакциях от 23.07.2026, ФЗ-353, ФЗ-230, ФЗ-229, ФЗ-127, ФЗ-123, ГПК РФ и ГК РФ в действующих редакциях. Расчёты в примерах условные.
«Бережный займ»: короткие ответы юриста
Бережный займ — это какая МФО?
Что будет, если не заплатить Бережному один раз по графику?
Могут ли в Бережном начислить больше двойной суммы займа?
Акция первый займ бесплатно действует, если опоздал на день?
Как погасить заём Бережного без комиссии?
Бережный может сам списать деньги с моей карты?
Передаёт ли Бережный долги коллекторам?
Звонят с незнакомого номера и говорят, что я должен Бережному. Что делать?
Будут ли звонить маме или на работу из-за займа?
Можно ли взять кредитные каникулы в Бережном после суда?
Если закрыть личный кабинет, долг пропадёт?
Можно ли списать долг Бережного через МФЦ?
Читайте также
- Русинтерфинанс: что за займ в кредитной истории и при чём тут еКапуста
- Отписаться от платных услуг займов одной кнопкой нельзя: как найти каждого получателя по выписке и вернуть деньги
- МКК «Новое финансирование»: что за займ и что будет при просрочке
Об авторе
Кирилл Юрьевич Горин
Арбитражный управляющий · СРО ААУ «Евразия» · практика с 2017 года
Ведёт процедуры банкротства физлиц по всей России — завершённые дела с судебными актами опубликованы в открытой базе сайта и проверяются в картотеке арбитражных судов.
1 946 завершённых дел — каждое с номером, который можно открыть в картотеке и проверить.
- · ИНН 623407718456 · реестр арбитражных управляющих Минюста РФ
- · Высшее юридическое образование
- · Практика проверяется в картотеке арбитражных дел
Спишут ли ваши долги?
Оставьте номер — разберу вашу ситуацию бесплатно и скажу честно, подходит ли банкротство. Если нет — подскажу, что делать вместо него.
Нажимая кнопку, вы соглашаетесь на обработку номера телефона и звонок юриста.
Перезвоним в течение 15 минут в рабочее время. Отправляя форму, вы соглашаетесь с обработкой персональных данных.